
Tamanho e Participação do Mercado de Recovery Orchestration
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
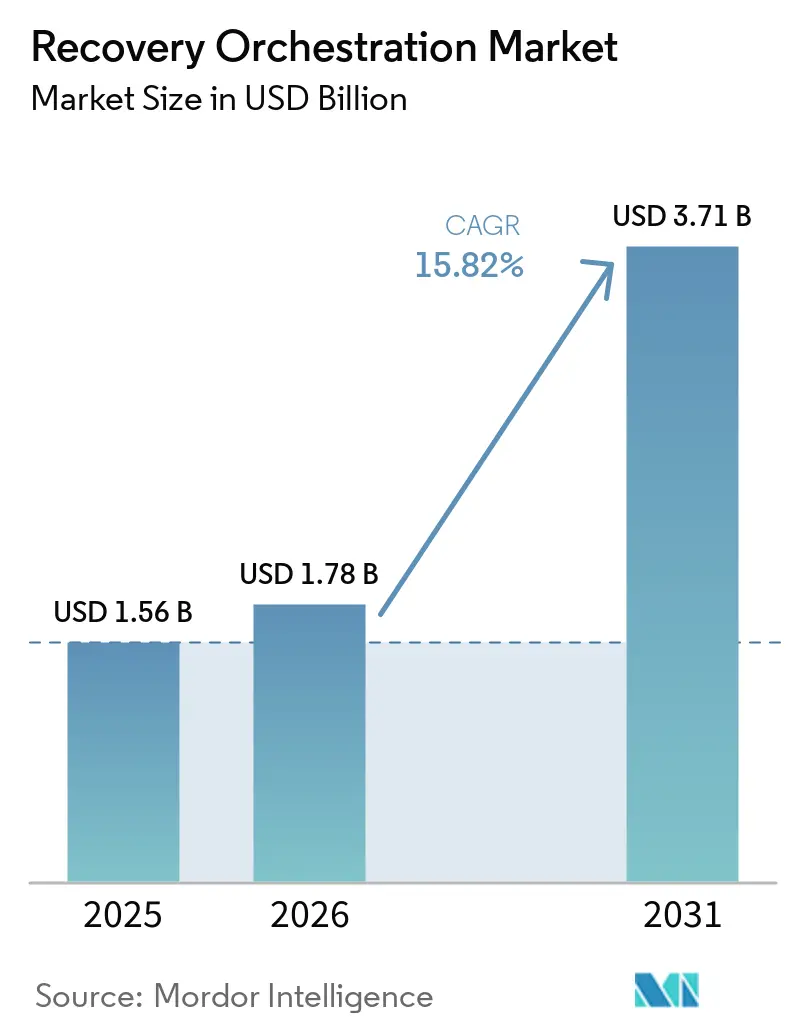
| Tamanho do Mercado (2026) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recovery Orchestration por Mordor Intelligence
O tamanho do mercado de recovery orchestration foi avaliado em 1,56 bilhões de USD em 2025 e estima-se que cresça de 1,78 bilhões de USD em 2026 para atingir 3,71 bilhões de USD até 2031, a um CAGR de 15,82% durante o período de previsão (2026-2031). Ransomware e outros ataques cibernéticos estão tornando os processos de recuperação testados mais importantes para as equipes de segurança corporativa e de TI que precisam restaurar sistemas sem retornar dados ou configurações comprometidos à operação. Ambientes híbridos e de múltiplas nuvens estão aumentando o número de sistemas, configurações e dependências que precisam ser restaurados na ordem correta, o que torna os runbooks informais mais difíceis de manter e menos confiáveis durante um incidente. As regulamentações também estão transformando os testes de recuperação de uma prática interna em uma obrigação auditável para muitas organizações, dando às equipes de aquisição, jurídica, segurança e operacional um interesse compartilhado no desempenho de recuperação documentado. Os principais fornecedores estão expandindo plataformas em direção à recuperação com reconhecimento de dependências, validação em ambiente isolado e vínculos mais estreitos com operações de segurança, enquanto provedores especializados continuam a atender funções específicas, como recuperação de identidade e runbooks automatizados. O mercado de recovery orchestration, portanto, oferece oportunidades para provedores que possam simplificar a recuperação confiável em ambientes híbridos sem exigir grandes equipes especializadas ou forçar os clientes a padronizar em um único ambiente de infraestrutura, particularmente onde sistemas legados, serviços em nuvem e operações de dados regulamentados precisam continuar a coexistir.
Principais Conclusões do Relatório
- Por componente, o software detinha 58,42% da participação do mercado de recovery orchestration em 2025, enquanto os serviços devem expandir a um CAGR de 19,66% até 2031.
- Por modo de implantação, a recuperação baseada em nuvem detinha 61,19% da participação do mercado de recovery orchestration em 2025 e deve expandir a um CAGR de 21,23% até 2031.
- Por extensão de recuperação, a recuperação em nível de recurso e carga de trabalho detinha 57,53% da participação do mercado de recovery orchestration em 2025, enquanto a recuperação de aplicações e serviços de negócios deve expandir a um CAGR de 19,92% até 2031.
- Por tamanho da organização, as grandes empresas responderam por 71,23% da receita em 2025, enquanto as pequenas e médias empresas devem expandir a um CAGR de 19,84% até 2031.
- Por vertical da indústria, o BFSI detinha 24,93% da participação do mercado de recovery orchestration em 2025, enquanto a indústria de governo e administração pública deve expandir a um CAGR de 22,76% até 2031.
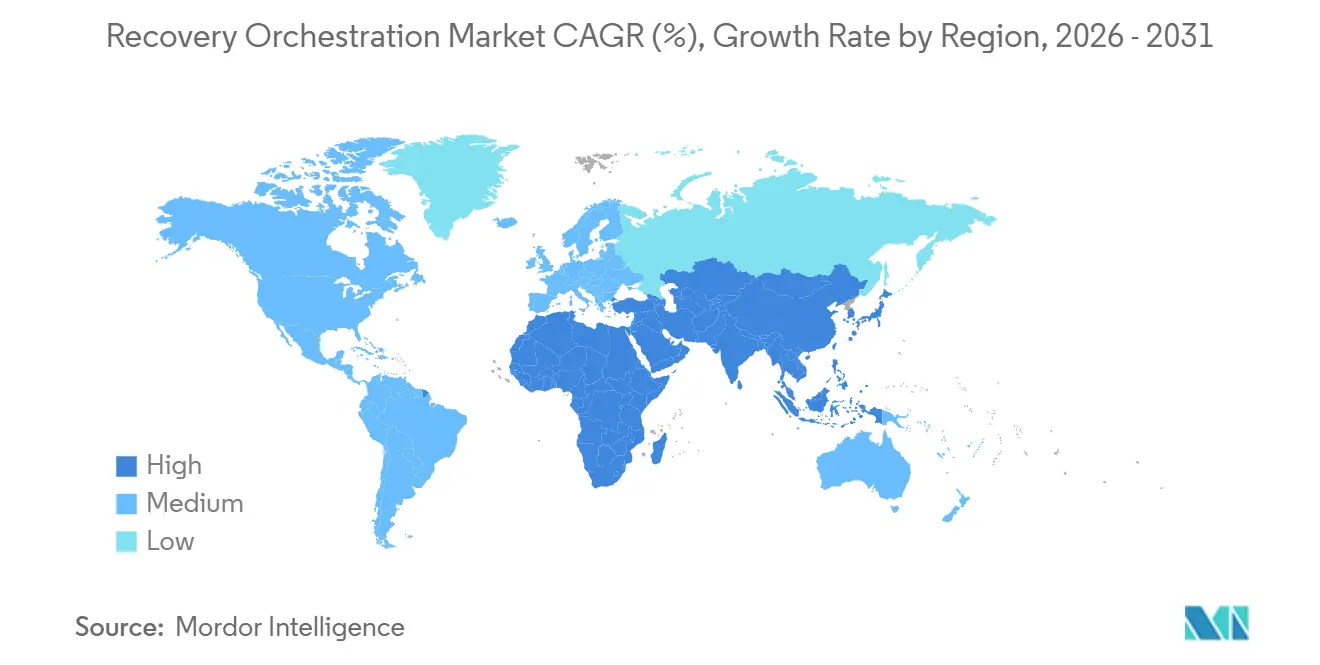
- Por geografia, a América do Norte detinha 42,71% da participação do mercado de recovery orchestration em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 21,49% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Recovery Orchestration
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescentes Requisitos de Recuperação de Ransomware e Ataques Cibernéticos | +4.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Infraestrutura Híbrida e de Múltiplas Nuvens | +3.5% | Global, com América do Norte e Ásia-Pacífico liderando | Médio prazo (2-4 anos) |
| Demanda Regulatória por Recuperação Testada e Auditável | +2.8% | Principalmente UE e América do Norte | Curto prazo (≤ 2 anos) |
| Custo Crescente do Tempo de Inatividade de TI e Interrupção Operacional | +2.3% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Desvio de Recuperação Causado por Mudanças Contínuas na Configuração da Nuvem | +1.6% | América do Norte e Europa, mercados maduros em nuvem | Médio prazo (2-4 anos) |
| Recuperação com Reconhecimento de Dependências para Falhas em Cascata de Terceiros | +1.2% | Global, com América do Norte liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Requisitos de Recuperação de Ransomware e Ataques Cibernéticos
A recovery orchestration tornou-se estreitamente ligada à defesa cibernética porque o ransomware expõe os limites operacionais dos processos tradicionais de backup e restauração durante um incidente ativo. A Sophos pesquisou 3.400 organizações em 17 países e relatou que os custos médios de recuperação, excluindo pagamentos de resgate, caíram 44% para 1,53 milhões de USD em 2025. O mesmo estudo constatou que 53% das organizações alcançaram recuperação total em 1 semana, em comparação com 35% no ano anterior. A IBM estimou o custo total médio de um incidente de ransomware em 5,08 milhões de USD em 2025, enquanto seu relatório de 2026 registrou um novo recorde nos custos de violação em meio a ataques habilitados por inteligência artificial.[1] A Rubrik relatou em 2026 que 88% dos líderes de TI e segurança estavam preocupados em cumprir os objetivos de tempo de recuperação atuais, pois as ameaças estavam reduzindo a janela de exploração de meses para segundos. Isso sustenta a demanda no mercado de recovery orchestration por fluxos de trabalho que preparam ambientes isolados, validam dados contra ameaças e restauram sistemas de negócios em sequência.
Expansão de Infraestrutura Híbrida e de Múltiplas Nuvens
A adoção de ambientes híbridos e de múltiplas nuvens criou desafios de recuperação que ferramentas de backup pontuais não conseguem abordar completamente em ambientes corporativos distribuídos. As cargas de trabalho podem estar distribuídas em data centers on-premises, nuvens privadas e várias regiões de nuvem com diferentes modelos de rede, designs de identidade e sistemas de gerenciamento de configuração. Uma interrupção em uma camada pode afetar camadas dependentes e exceder o tempo de recuperação que um processo manual pode cumprir sob um compromisso de continuidade de negócios. As organizações que gerenciam esses ambientes também precisam lidar com o desvio de configuração causado por implantações de DevOps, atividade de dimensionamento automático e mudanças nas configurações de nuvem. Os planos de recuperação podem ficar desatualizados quando os dados, a infraestrutura e as configurações de aplicações não são mantidos juntos. O mercado de recovery orchestration está se beneficiando à medida que a recuperação baseada em infraestrutura como código traz versões de configuração, planos de recuperação e restauração de dados para o mesmo processo controlado.
Demanda Regulatória por Recuperação Testada e Auditável
As regras de conformidade estão tornando os testes de recuperação um requisito de negócios auditável, em vez de um exercício de governança interna. O DORA tornou-se diretamente aplicável em toda a União Europeia em janeiro de 2025 e exige que as entidades financeiras mantenham e testem periodicamente as políticas de continuidade de negócios de TIC, os planos de recuperação de desastres e os procedimentos de backup nos termos dos Artigos 11 e 12. O DORA também exige documentação que possa ser fornecida aos reguladores, tornando as evidências de testes de rotina e os registros de recuperação mais relevantes para a supervisão. Seu limite de notificação inicial de incidente de 4 horas pode criar pressão quando os objetivos de tempo de recuperação para funções críticas excedem 4 horas. O NIS2 também abrange o gerenciamento de backup, a recuperação de desastres e o gerenciamento de crises para entidades essenciais e importantes, enquanto as regras da SEC exigem que as empresas públicas relatem incidentes cibernéticos materiais dentro de 4 dias úteis após determinar que são materiais.[2] Essas obrigações fortalecem a demanda no mercado de recovery orchestration por fluxos de trabalho testados, trilhas de auditoria confiáveis e capacidade de recuperação documentada.
Custo Crescente do Tempo de Inatividade de TI e Interrupção Operacional
O tempo de inatividade de TI pode criar exposição financeira direta que sustenta o investimento em capacidades de recuperação. Para muitas empresas de médio e grande porte, mesmo uma interrupção limitada pode gerar custos substanciais por meio de transações perdidas, operações interrompidas e trabalho de recuperação. O ônus financeiro pode tornar-se particularmente agudo quando vários sistemas conectados não conseguem retornar ao serviço na sequência necessária. Operações de serviços financeiros, comércio eletrônico e telecomunicações com uso intensivo de transações podem enfrentar custos por minuto mais elevados do que as operações corporativas gerais, porque a interrupção do serviço afeta diretamente as transações. Os atrasos na recuperação também podem contribuir para perdas de clientes, danos à reputação e custos de seguro mais elevados que os cálculos padrão de tempo de inatividade podem não capturar completamente. Esses efeitos estão tornando o mercado de recovery orchestration mais relevante para o planejamento de riscos corporativos e os relatórios de resiliência em nível de conselho.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alta Complexidade de Implementação em Ambientes Heterogêneos | -2.4% | Global | Médio prazo (2-4 anos) |
| Escassez de Habilidades em Engenharia de Recuperação e Cibersegurança | -2.0% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mapeamento Incompleto de Dependências e Qualidade dos Dados de Recuperação | -1.5% | Global | Médio prazo (2-4 anos) |
| Requisitos Conflitantes de Residência de Dados, Imutabilidade e Recuperação | -1.1% | UE, Ásia-Pacífico, mercados de localização de dados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Complexidade de Implementação em Ambientes Heterogêneos
A recovery orchestration pode ser difícil de implantar em infraestrutura legada, cargas de trabalho em contêineres, serviços em nuvem e aplicações SaaS. Cada ambiente adiciona trabalho de integração, requisitos de configuração distintos e coordenação entre equipes, o que pode atrasar o valor prático para o cliente. O mapeamento preciso de dependências é fundamental porque uma plataforma precisa de dados de topologia atuais para sequenciar a recuperação corretamente em dados, aplicações, redes e identidades. Muitas grandes empresas não mantêm esses dados com qualidade de produção em todas as equipes e sistemas, especialmente onde os modelos operacionais se desenvolveram separadamente. Dependências de terceiros ausentes ou configurações de rede desatualizadas podem fazer com que uma sequência de recuperação falhe durante a execução e prolongue uma resposta a incidentes. Esses problemas podem retardar a adoção no mercado de recovery orchestration quando os compradores precisam proteger ambientes heterogêneos sem um mapa estabelecido de relacionamentos de serviços.
Escassez de Habilidades em Engenharia de Recuperação e Cibersegurança
A recovery orchestration requer capacidades em administração de backup, engenharia de rede, gerenciamento de identidade, operações de aplicações e resposta a incidentes. Essa combinação é escassa e pode ser custosa para as organizações contratar, reter e coordenar entre equipes operacionais separadas. A ISC2 pesquisou mais de 16.000 profissionais de cibersegurança em seu estudo de força de trabalho de 2025 e constatou que 95% relataram pelo menos 1 lacuna de habilidades em suas equipes, com 59% descrevendo as lacunas como críticas ou significativas.[3] A engenharia de recuperação exige que essas funções trabalhem juntas sob condições de incidente, o que torna a lacuna de habilidades mais difícil de resolver com treinamento isolado. A restrição pode resultar em projetos atrasados, recursos de plataforma subutilizados, testes incompletos e dependência contínua de processos de recuperação manuais. A Commvault expandiu o Cleanroom Recovery para provedores de serviços gerenciados em abril de 2025, mostrando como os fornecedores estão usando canais de serviço para ajudar os clientes a operar configurações de recuperação complexas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Lidera enquanto os Serviços Escalam por meio da Expansão de Canais
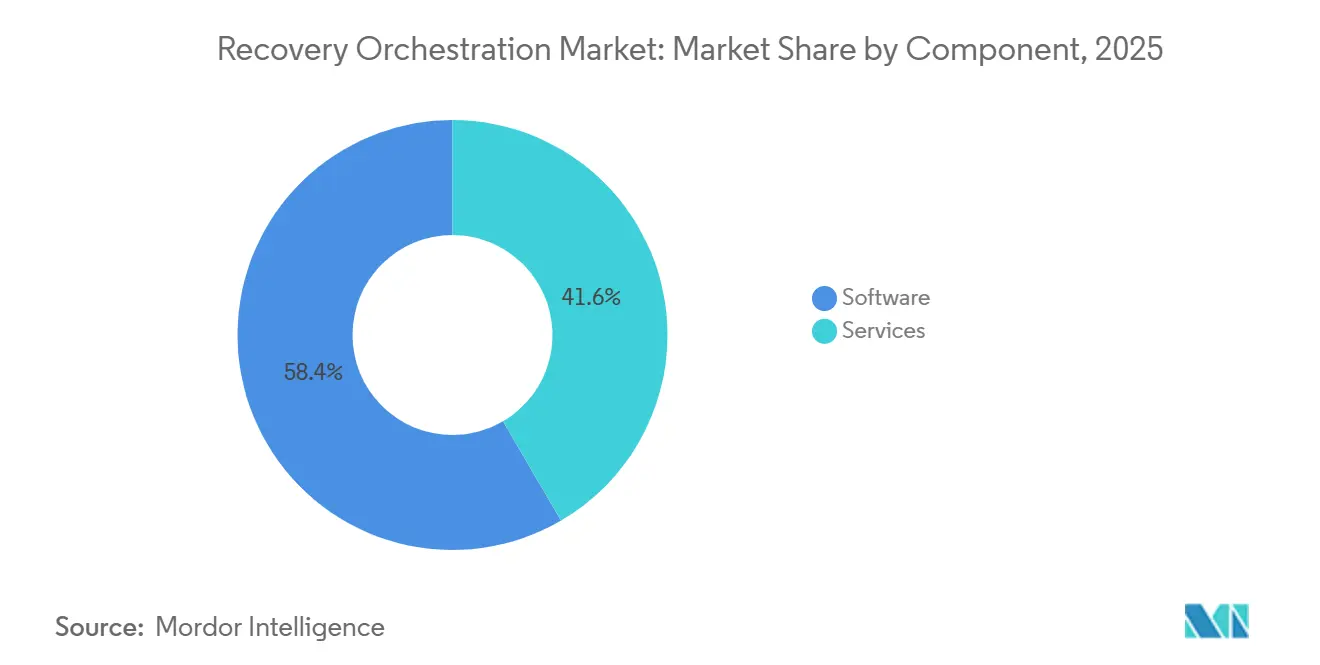
O software respondeu por 58,42% do mercado de recovery orchestration em 2025. A posição refletiu a demanda corporativa por arquiteturas de plataforma que conectam processos de recuperação com fluxos de trabalho de operações de segurança e que podem ser implantadas como parte de um programa de resiliência mais amplo. O software baseado em API pode vincular funções de recuperação com gerenciamento de informações e eventos de segurança, orquestração de segurança, automação e resposta, e ferramentas de identidade. Isso permite que as equipes de recuperação usem sinais operacionais de sistemas conectados em vez de executar uma tarefa separada de administração de backup, enquanto mantêm políticas de recuperação, resultados de testes e procedimentos sequenciados dentro do mesmo ambiente de plataforma. O software também fornece um local consistente para definir runbooks, gerenciar políticas de recuperação, testar etapas de recuperação e registrar resultados de testes. Os serviços detinham a participação restante da divisão de componentes, enquanto os serviços devem expandir a um CAGR de 19,66% até 2031, a taxa mais rápida entre os componentes.
A oportunidade de serviços está ligada à capacidade limitada interna de engenharia de recuperação e ao trabalho prático necessário para projetar, testar, atualizar e operar um programa de recuperação em sistemas corporativos em constante mudança. Modelos de recuperação em ambiente isolado gerenciado e de orquestração como serviço podem oferecer às organizações suporte especializado para projetar, validar e atualizar processos de recuperação. Em abril de 2025, a Commvault estendeu o Cleanroom Recovery para provedores de serviços gerenciados, adicionando suporte à AWS junto com o Azure e recuperação automatizada de compartilhamentos de arquivos.[4] A iniciativa mostrou como a entrega por canal pode ampliar o acesso sem substituir arquiteturas baseadas em software ou exigir que cada cliente construa uma equipe de recuperação dedicada. Cargas de trabalho em contêineres, ambientes SaaS e pipelines de infraestrutura como código podem exigir suporte de implementação, automação de runbooks, testes periódicos e ajuste contínuo à medida que os sistemas evoluem. Essas necessidades podem tornar os serviços um fluxo de receita sustentado ao lado das assinaturas de plataforma na indústria de recovery orchestration, à medida que os clientes precisam de ajuda para traduzir uma política de recuperação em procedimentos operacionais para cargas de trabalho individuais, aplicações críticas e equipes operacionais relacionadas. O modelo também pode apoiar a validação recorrente à medida que aplicações, recursos de nuvem, regras de rede e configurações de identidade mudam ao longo do tempo, ajudando provedores e clientes a manter os procedimentos de recuperação alinhados com o ambiente que pretendem proteger.


Por Modo de Implantação: A Adoção da Nuvem Reflete a Migração de Infraestrutura e a Convergência com Hiperescaladores
A recuperação baseada em nuvem detinha 61,19% do tamanho do mercado de recovery orchestration em 2025. A implantação baseada em nuvem deve expandir a um CAGR de 21,23% até 2031, a taxa mais alta entre os modos de implantação. Sua posição reflete a migração contínua de cargas de trabalho para ambientes de nuvem e a necessidade de recuperar serviços em mais de 1 região ou ambiente operacional. A capacidade elástica pode fornecer recursos durante um evento de recuperação sem manter uma instalação secundária de tamanho permanente, o que pode ser útil quando o escopo da interrupção ou a demanda de recuperação não é conhecido antecipadamente. A replicação multirregional pode apoiar o planejamento de recuperação para aplicações e dados distribuídos em vários locais. O preço baseado em consumo também pode alinhar os custos de recuperação com a exposição ao risco atual, tornando a entrega em nuvem uma rota principal para novas adoções no mercado de recovery orchestration.
A implantação on-premises permanece relevante para sistemas com isolamento físico de rede e setores com requisitos rigorosos de soberania de dados. Sua participação mais ampla pode diminuir mesmo quando esses usos permanecem importantes em ambientes regulamentados que exigem controle local sobre dados críticos ou em ambientes de recuperação. A implantação híbrida também está se expandindo à medida que as empresas protegem cargas de trabalho em infraestrutura on-premises e em nuvem sem concluir a consolidação total da infraestrutura, permitindo-lhes gerenciar diferentes requisitos de dados, aplicações e controle no mesmo programa de recuperação. Em agosto de 2026, a AWS introduziu Planos de Recuperação no Elastic Disaster Recovery para recuperação sequencial de aplicações com múltiplos servidores e simulações.[5] Os usuários podem definir sequências de dependência, validá-las por meio de simulações não disruptivas e definir pontos de verificação de aprovação antes de prosseguir com um processo de recuperação planejado. Os provedores que evitam a dependência de um único provedor de nuvem podem atender organizações que operam em vários ambientes e buscam governança de recuperação consistente.
Por Extensão de Recuperação: A Maturidade em Nível de Carga de Trabalho Cria uma Abertura para Especialistas em Serviços de Aplicações
A recuperação em nível de recurso e carga de trabalho respondeu por 57,53% da participação do mercado de recovery orchestration em 2025. Este segmento abrange organizações que automatizaram o backup e a restauração nas camadas de computação e armazenamento e podem restaurar recursos individuais de acordo com procedimentos definidos. A participação mostra que muitas empresas avançaram nas práticas de recuperação de recursos individuais e estabeleceram uma base para automação mais ampla, mesmo quando as dependências que conectam recursos a um serviço de negócios permanecem fora da sequência de recuperação. Também indica que muitas não estenderam a recuperação às dependências completas de aplicações que determinam se um serviço funciona após a restauração da infraestrutura. Regras de rede, configurações de identidade, registros DNS, relacionamentos de serviços e elementos de configuração devem ser restaurados em uma ordem testada para que uma aplicação funcione. O tamanho do mercado de recovery orchestration para recuperação de aplicações e serviços de negócios deve expandir a um CAGR de 19,92% até 2031.
A recuperação de aplicações e serviços de negócios pode preencher a lacuna entre a recuperação de infraestrutura e a restauração de serviços funcionais para usuários e clientes. Em junho de 2026, a Rubrik apresentou a Recuperação Autônoma de Negócios para Aplicações em Nuvem em pré-visualização privada. A oferta usa o Preemptive Recovery Engine para descobrir pilhas de aplicações, identificar dependências de recuperação e validar pontos de recuperação limpos. Também prepara planos sequenciados que abrangem camadas de dados, rede, identidade e configuração, que geralmente são mantidas por equipes corporativas separadas. A recuperação de site e plataforma aborda o cenário mais complexo: restaurar ambientes inteiros de data center ou camadas de plataforma. O segmento é o menor entre as extensões de recuperação nomeadas, mas sua importância pode aumentar à medida que as organizações consideram a redundância geográfica e necessidades mais amplas de continuidade de serviços.
Por Tamanho da Organização: A Adoção por PMEs Acelera à Medida que os Preços Nativos da Nuvem Reduzem o Limite de Entrada
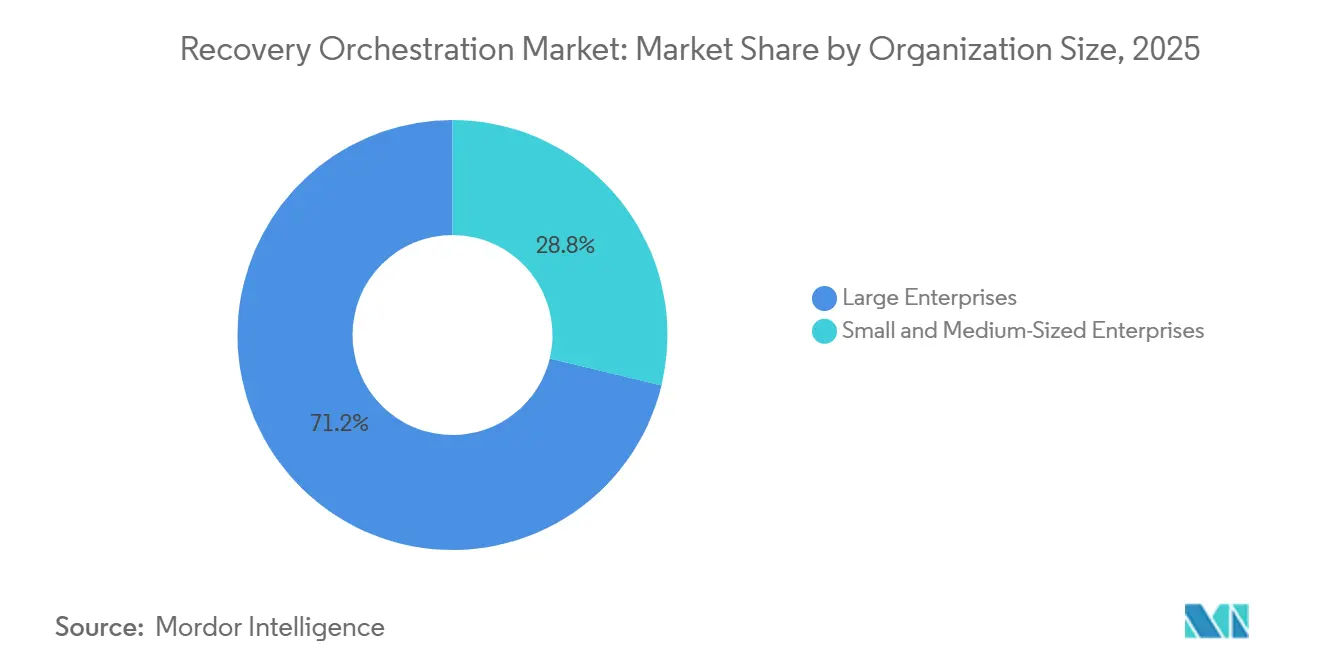
As grandes empresas responderam por 71,23% da receita do mercado de recovery orchestration em 2025. Essa posição reflete sua complexidade de infraestrutura, obrigações regulatórias, investimento estabelecido em TI e necessidade de coordenar a recuperação em muitos sistemas de negócios. Instituições de BFSI, operadores de infraestrutura crítica e grandes empresas de tecnologia impulsionaram a adoção inicial porque precisavam de capacidades de recuperação testadas para requisitos de conformidade e seguro. Essas organizações também podem ter um número maior de aplicações e dependências, tornando a coordenação manual difícil durante uma interrupção. As pequenas e médias empresas devem expandir a um CAGR de 19,84% até 2031. A entrega por assinatura pode reduzir os requisitos de capital inicial e tornar as funções avançadas de recuperação disponíveis sem um grande compromisso inicial de infraestrutura.
Os grupos de ransomware têm cada vez mais como alvo empresas de médio porte que carecem de grandes equipes de engenharia de recuperação ou recursos especializados extensos. Isso pode criar demanda por serviços de recuperação gerenciados e modelos pré-construídos que reduzem o trabalho de configuração enquanto preservam um processo de recuperação estruturado, particularmente para organizações que não podem dedicar pessoal à descoberta de dependências e manutenção de runbooks. Os fornecedores estão simplificando a integração para esse grupo de clientes, fornecendo caminhos de configuração mais claros e modelos operacionais repetíveis. Eles também estão usando provedores de serviços gerenciados e modelos de recuperação pré-validados para apoiar clientes que não conseguem sustentar a engenharia de recuperação interna. Essas capacidades podem abstrair o mapeamento de dependências e o trabalho de runbook que antes era limitado a implantações de grandes empresas com mais pessoal dedicado. A indústria de recovery orchestration pode ampliar sua base de clientes enquanto preserva o papel dos especialistas em implementação, testes e operações contínuas.
Por Vertical da Indústria: O BFSI Ancora a Demanda enquanto o Investimento Governamental Acelera
O BFSI respondeu por 24,93% do mercado de recovery orchestration em 2025. As instituições financeiras enfrentam requisitos de continuidade de transações e integridade de identidade e dados que tornam uma recuperação incompleta particularmente disruptiva. O DORA na Europa e as regras de divulgação da SEC nos Estados Unidos tornaram a recuperação testada e auditável um requisito operacional central para muitas empresas. A validação em ambiente isolado e a varredura de ameaças podem apoiar a restauração confiável verificando as condições de recuperação antes que os sistemas sejam devolvidos ao uso. A indústria de governo e administração pública deve expandir a um CAGR de 22,76% até 2031. Os requisitos de continuidade do setor podem se estender por serviços ao cidadão, sistemas administrativos e funções públicas essenciais.
A transformação digital do setor público e os ataques cibernéticos à infraestrutura governamental estão apoiando o investimento na continuidade de funções essenciais. Os requisitos nacionais de cibersegurança estão aumentando essa demanda ao aumentar a atenção ao planejamento de recuperação, testes de continuidade e a capacidade de demonstrar prontidão quando as agências são responsáveis por serviços essenciais. Saúde e ciências da vida, TI e telecomunicações, e energia e serviços públicos também são altamente relevantes porque as falhas podem afetar a segurança do paciente, a continuidade do serviço ou a tecnologia operacional. Manufatura industrial, varejo e comércio eletrônico, transporte e logística, petróleo e gás, educação e mídia também estão adotando a recovery orchestration nos casos em que as interrupções de serviço têm consequências operacionais. A adoção varia com incidentes anteriores, dependência de sistemas digitais e a maturidade da governança de TI existente. O mercado de recovery orchestration pode atender a esses segmentos verticais adaptando fluxos de trabalho aos seus sistemas operacionais, obrigações de dados, estruturas de dependência e práticas de testes de recuperação.
Análise Geográfica
A América do Norte detinha 42,71% da participação do mercado de recovery orchestration em 2025. Os Estados Unidos foram o principal contribuinte porque o ransomware tem como alvo infraestrutura crítica em saúde, energia, serviços financeiros e agências governamentais. As regras de divulgação da SEC tornam os objetivos de tempo de recuperação documentados e as trilhas de auditoria relevantes para equipes jurídicas, conselhos e operações de TI. O Canadá adiciona demanda por meio de programas de resiliência do setor público e adoção de serviços financeiros. Os setores de tecnologia e manufatura do México constituem uma base de demanda emergente, na qual uma maior digitalização pode aumentar a necessidade de processos de recuperação estruturados.
A América do Norte possui o ecossistema competitivo mais desenvolvido, incluindo sedes de fornecedores de nível 1 e especialistas em recuperação de identidade, restauração de infraestrutura como código e automação de runbooks. Essa base de fornecedores pode criar pressão sobre preços, desenvolvimento de produtos e o escopo de funções que os compradores corporativos esperam de seus provedores, incluindo integração com sistemas de segurança, serviços de identidade e ferramentas de gerenciamento de infraestrutura. A Europa é moldada pelo efeito combinado do DORA e do NIS2 em serviços financeiros, energia, telecomunicações e infraestrutura crítica.[6] Alemanha, Reino Unido, França, Itália e os países do BENELUX representam os principais mercados europeus em gastos com TI corporativa. As empresas de serviços financeiros sujeitas aos Artigos 11 e 12 do DORA enfrentam obrigações de testes e documentação particularmente detalhadas, que afetam a aquisição de tecnologia e a governança de recuperação. A América do Sul, liderada pelo Brasil e pela Argentina, tem demanda em estágio inicial moldada por estruturas de cibersegurança e digitalização do setor financeiro, embora a expertise local limitada e a governança de TI desigual possam restringir a adoção.
A Ásia-Pacífico deve expandir a um CAGR de 21,49% até 2031. O crescimento está ligado à adoção de nuvem na Índia, China, Japão e Coreia do Sul, e ao aumento das ameaças cibernéticas que afetam instituições financeiras, provedores de telecomunicações e agências públicas que dependem da disponibilidade contínua de serviços digitais críticos. A expansão da infraestrutura digital da Índia e os ataques a instituições do setor público elevaram a resiliência no planejamento corporativo e governamental. Os requisitos de localização de dados da China e as prioridades de segurança de tecnologia operacional do Japão estão influenciando o design de implantação e podem favorecer casos de uso híbridos e on-premises ao lado da recuperação em nuvem. O Oriente Médio e a África, liderados pelos Emirados Árabes Unidos e pela Arábia Saudita, estão vendo demanda em estágio inicial à medida que os programas nacionais de Visão e os investimentos em nuvem soberana constroem a infraestrutura de suporte para programas de recuperação. Organizações governamentais e de serviços financeiros estão liderando a demanda nesses mercados, pois seus requisitos operacionais atribuem alto valor à continuidade e a ambientes de dados controlados.

Cenário Competitivo
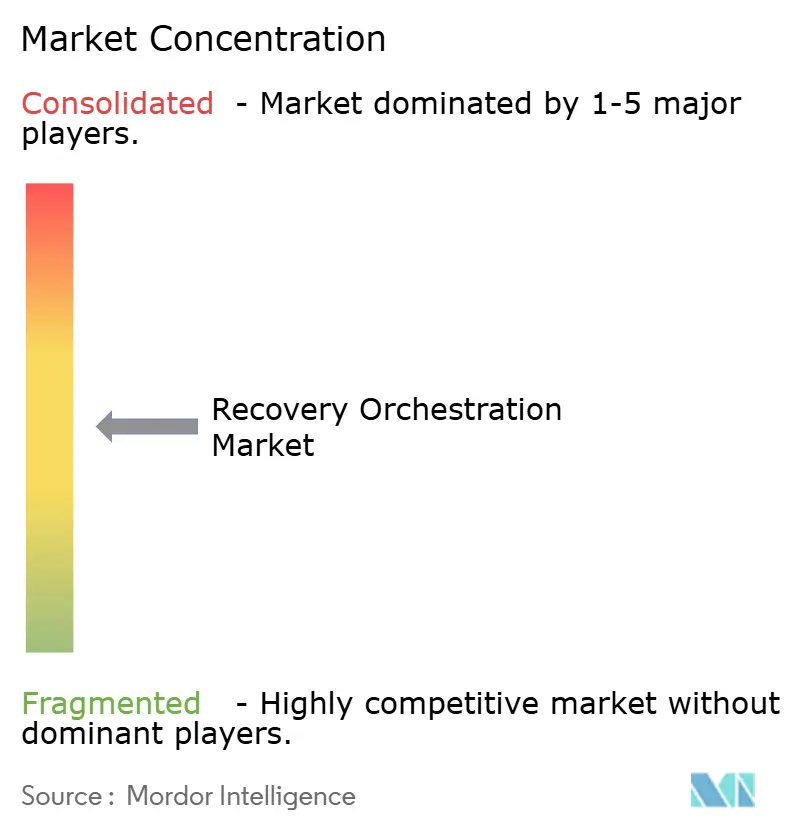
O mercado de recovery orchestration é moderadamente concentrado em torno da Veeam Software, Commvault, Rubrik e Cohesity. Esses fornecedores possuem portfólios amplos que reúnem recuperação com reconhecimento de dependências, detecção de anomalias, isolamento em ambiente isolado e integração de fluxos de trabalho de segurança. Sua estratégia central é ir além do backup tradicional em direção a sistemas que conectam a detecção de incidentes com a recuperação testada e sequenciada nas camadas de dados, aplicações, rede e identidade. Em agosto de 2026, a Commvault disponibilizou geralmente sua integração com o CrowdStrike Charlotte Agentic SOAR. Ela habilitou ações de recuperação, como restrições de acesso, suspensão da política de envelhecimento de dados e restauração em ambiente isolado, dentro dos fluxos de trabalho do CrowdStrike. A integração pode reduzir a coordenação manual entre as equipes de segurança e recuperação durante um incidente.
Especialistas como Semperis, Firefly Technologies e Cutover abordam a recuperação de identidade, a restauração de infraestrutura como código e a automação de runbooks. Seu papel mostra que casos de uso importantes permanecem fragmentados apesar do alcance de plataformas mais amplas, particularmente onde a recuperação requer conhecimento profundo de uma única camada operacional. Em novembro de 2025, a Commvault anunciou a Recuperação Sintética, o Cleanroom Recovery aprimorado com automação de runbooks e o Threat Scan Advanced como parte de seu lançamento Cloud Unity. Esses movimentos de produto refletiram o uso de propriedade intelectual, automação e funções de validação para diferenciar as capacidades de recuperação. Em julho de 2026, a Veeam lançou o Data Platform v13.1 com suporte para 14 plataformas de hipervisor, Recuperação de Floresta do Active Directory e varredura de malware estendida para ambientes NAS.
A Broadcom posicionou o Automic Automation para o VMware Cloud Foundation em torno da restauração sequenciada de bancos de dados e redes, bem como da validação de aplicações. A Broadcom afirmou que a oferta pode reduzir os objetivos de tempo de recuperação em até 75% e os recursos de recuperação em até 80%. A camada de aplicações e serviços de negócios permanece uma abertura importante para provedores focados porque requer a restauração de elementos conectados, e não apenas de recursos de infraestrutura individuais. Os compradores precisam de sequenciamento confiável, validação de estado limpo, evidências de testes de recuperação e suporte em ambientes híbridos, porque uma carga de trabalho restaurada tem valor limitado se a configuração relacionada, a identidade e os componentes de rede não estiverem prontos ao mesmo tempo. Os fornecedores que conseguem atender a essas necessidades podem competir contra ferramentas de backup pontuais fragmentadas em implantações de médio porte e grandes empresas. O mercado de recovery orchestration continua a recompensar a prova credível de desempenho de recuperação testado em vez de afirmações amplas isoladas, uma vez que os compradores precisam de confiança de que seus serviços de negócios prioritários podem ser restaurados na ordem necessária sob condições de incidente.
Líderes da Indústria de Recovery Orchestration
-
Veeam Software Group GmbH
-
Hewlett Packard Enterprise Company
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Druva Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Commvault anunciou a disponibilidade geral de sua integração com a plataforma Charlotte Agentic SOAR da CrowdStrike, permitindo que clientes conjuntos automatizem ações de recuperação cibernética da Commvault, incluindo restrição de acesso, suspensão da política de envelhecimento de dados de backup e restauração em ambiente isolado, como etapas nativas nos fluxos de trabalho de segurança da CrowdStrike. A integração reduziu a coordenação manual entre as equipes de segurança e recuperação durante incidentes ativos e também estava disponível por meio do CrowdStrike Marketplace.
- Agosto de 2026: A AWS introduziu Planos de Recuperação no AWS Elastic Disaster Recovery, permitindo o lançamento sequencial automatizado de aplicações com múltiplos servidores durante operações de recuperação e simulação com tempos de espera configuráveis entre camadas de dependência. Os clientes podiam definir sequências de recuperação uma vez nas camadas de banco de dados, aplicação e serviço, executar validação de simulação não disruptiva e adicionar pontos de verificação de aprovação humana, abordando diretamente o desafio de dependência orquestrada para aplicações corporativas de múltiplas camadas.
- Julho de 2026: A Veeam Software anunciou a disponibilidade geral do Veeam Data Platform v13.1 no VeeamON Sydney, expandindo o suporte a hipervisores para 14 plataformas, incluindo Red Hat OpenShift Virtualization, Sangfor aSV, XCP-ng e Citrix XenServer. O lançamento adicionou Recuperação de Floresta do Active Directory para restauração de identidade pós-incidente, estendeu a varredura de malware para ambientes NAS e alinhou-se com os padrões de criptografia pós-quântica do NIST.
- Junho de 2026: A Rubrik apresentou a Recuperação Autônoma de Negócios para Aplicações em Nuvem no Rubrik FORWARD 2026, em pré-visualização privada. Alimentada pelo Preemptive Recovery Engine, ela descobriu automaticamente pilhas completas de aplicações em nuvem, validou pontos de recuperação limpos, pré-construiu planos de recuperação sequenciados cobrindo camadas de dados, rede, IAM e configuração, e orquestrou uma reconstrução completa do Negócio Mínimo Viável de uma organização durante um incidente.


Escopo do Relatório Global do Mercado de Recovery Orchestration
O mercado de recovery orchestration compreende plataformas e serviços automatizados que gerenciam e validam fluxos de trabalho de recuperação de desastres e recuperação cibernética em ambientes híbridos e de múltiplas nuvens. Essas soluções ajudam as organizações a restaurar aplicações, dados e infraestrutura na sequência necessária por meio de mapeamento de dependências de aplicações, automação de runbooks, failover e failback automatizados, testes de recuperação e relatórios de conformidade. Ao integrar-se com plataformas de backup, armazenamento e nuvem, as soluções de recovery orchestration reduzem os objetivos de tempo de recuperação (RTOs), minimizam erros manuais, apoiam a continuidade de negócios durante ataques de ransomware e falhas de infraestrutura, e mantêm a conformidade regulatória por meio de processos de recuperação documentados e auditáveis em implantações de TI corporativa, aplicações nativas da nuvem e infraestrutura crítica.
O Relatório do Mercado de Recovery Orchestration é Segmentado por Componente (Software e Serviços), Modo de Implantação (Baseado em Nuvem, On-Premises e Implantação Híbrida), Extensão de Recuperação (Recuperação em Nível de Recurso e Carga de Trabalho, Recuperação de Aplicações e Serviços de Negócios, Recuperação de Site e Plataforma e Outras Extensões de Recuperação), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical da Indústria (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Petróleo e Gás, TI e Telecomunicações, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros (BFSI) e Outros Segmentos Verticais da Indústria) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Baseado em Nuvem |
| On-Premises |
| Híbrido |
| Recuperação em Nível de Recurso e Carga de Trabalho |
| Recuperação de Aplicações e Serviços de Negócios |
| Recuperação de Site e Plataforma |
| Outras Extensões de Recuperação |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Petróleo e Gás |
| TI e Telecomunicações |
| Mídia e Entretenimento |
| Instituições de Educação e Pesquisa |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Segmentos Verticais da Indústria |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| BENELUX | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Modo de Implantação | Baseado em Nuvem | ||
| On-Premises | |||
| Híbrido | |||
| Por Extensão de Recuperação | Recuperação em Nível de Recurso e Carga de Trabalho | ||
| Recuperação de Aplicações e Serviços de Negócios | |||
| Recuperação de Site e Plataforma | |||
| Outras Extensões de Recuperação | |||
| Por Tamanho da Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Vertical da Indústria | Governo e Administração Pública | ||
| Manufatura Industrial | |||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Serviços Públicos | |||
| Petróleo e Gás | |||
| TI e Telecomunicações | |||
| Mídia e Entretenimento | |||
| Instituições de Educação e Pesquisa | |||
| Saúde e Ciências da Vida | |||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | |||
| Outros Segmentos Verticais da Indústria | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| BENELUX | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de recovery orchestration?
O tamanho do mercado de recovery orchestration foi avaliado em 1,56 bilhões de USD em 2025 e estima-se que cresça de 1,78 bilhões de USD em 2026 para atingir 3,71 bilhões de USD até 2031, a um CAGR de 15,82% durante o período de previsão (2026-2031). A estimativa reflete a demanda por processos de recuperação testados e automatizados em ambientes de tecnologia corporativa complexos.
O que está impulsionando a adoção de plataformas de recovery orchestration?
A exposição ao ransomware, a infraestrutura híbrida, os requisitos de recuperação auditável e o custo do tempo de inatividade estão apoiando a adoção. Essas pressões colocam maior ênfase em planos de recuperação que possam ser testados e executados em aplicações, configurações e serviços relacionados.
Qual modelo de implantação está crescendo mais rapidamente?
A recuperação baseada em nuvem deve crescer a um CAGR de 21,23% até 2031. A capacidade elástica, a replicação multirregional e o preço baseado em consumo apoiam esse modelo de implantação para organizações que gerenciam cargas de trabalho distribuídas.
Qual capacidade de recuperação está crescendo mais rapidamente?
A recuperação de aplicações e serviços de negócios deve crescer a um CAGR de 19,92% até 2031. Ela se concentra na restauração de serviços conectados, incluindo dados, redes, configurações de identidade e configurações, em vez de apenas recursos individuais.
Quais organizações estão adotando essas plataformas mais rapidamente?
As pequenas e médias empresas devem crescer a um CAGR de 19,84% até 2031. Modelos de assinatura, entrega de serviços gerenciados e modelos de recuperação pré-construídos podem reduzir a barreira de entrada para essas organizações.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 21,49% até 2031. A adoção de nuvem, as preocupações com cibersegurança, os requisitos de dados e o investimento em infraestrutura digital nas principais economias estão apoiando essa perspectiva.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

