
ランサムウェア復旧サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.27 十億米ドル |
| 市場規模 (2031) | 19.98 十億米ドル |
| Growth Rate (2026 - 2031) | 14.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるランサムウェア復旧サービス市場分析
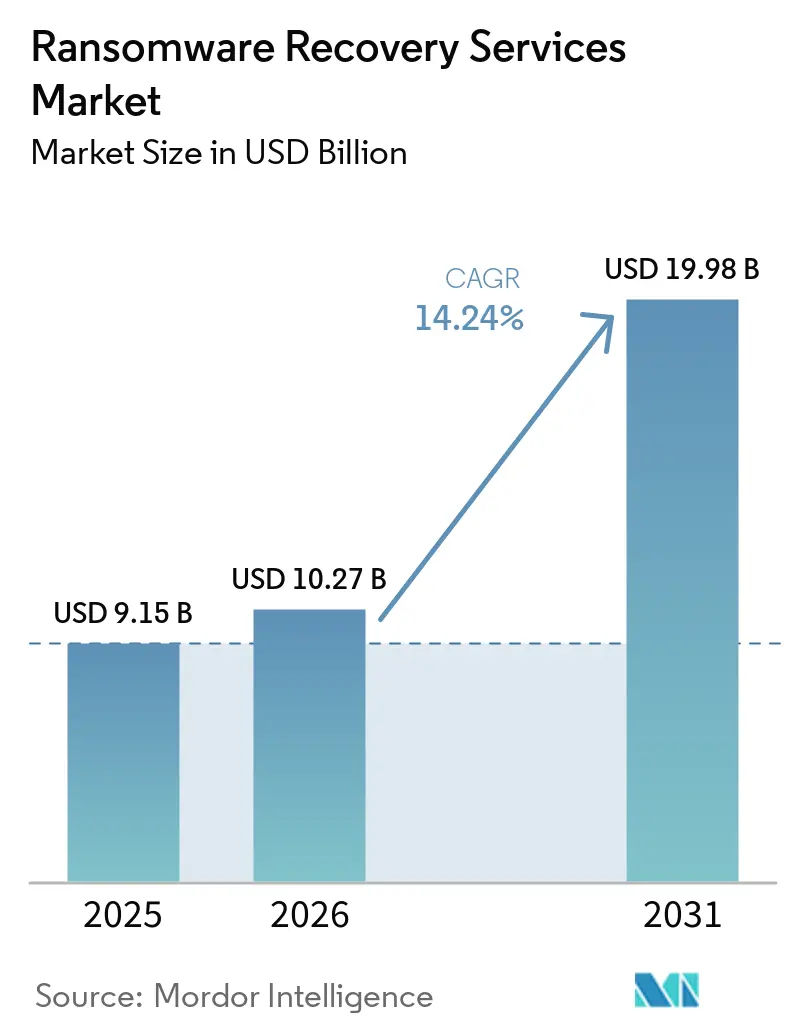
ランサムウェア復旧サービス市場規模は2025年に91.5 ビリオン 米ドルと評価され、2026年の102.7 ビリオン 米ドルから2031年には199.8 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは14.24%です。ランサムウェア攻撃は暗号化、データ窃取、サービス妨害、ステークホルダーへの直接接触を単一のキャンペーンとして組み合わせるケースが増加しており、被害組織の運用上・法的負担を増大させています。ランサムウェア復旧サービス市場は、ボリュームシャドウコピー、バックアップデータストア、管理者アカウントを含むバックアップ環境への攻撃によって支えられており、これらの攻撃が自己管理による復元を制限するためです。実際の復旧においてバックアップへの依存度が低下していることも、インシデント発生後に専門家サポートを必要とする組織を増加させています。サイバー保険の条件が厳格化されたことで、イミュータブルバックアップ、復旧テスト、レディネスプログラムが調達要件として一般化しつつあります。プラットフォームベンダー、バックアップ専門企業、フォレンジック企業は買収・パートナーシップ・統合型復旧ワークフローを通じて対応しており、ランサムウェア復旧サービス市場はよりアクセスしやすいマネージドサービスを必要とする中小規模の組織にも拡大しています。
主要レポートのポイント
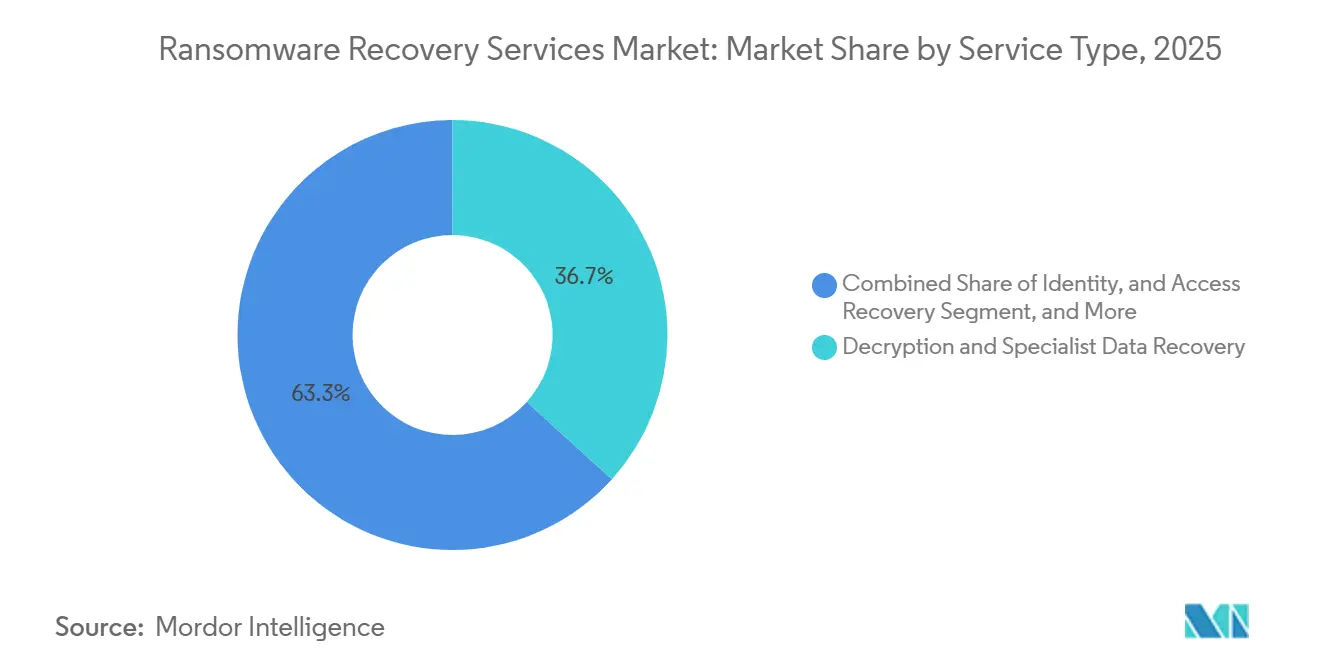
- サービスタイプ別では、復号化および専門データ復旧が2025年のランサムウェア復旧サービス市場シェアの36.71%を占め、ランサムウェア復旧レディネス・テスト・演習は2031年にかけてCAGR 18.39%で拡大する見込みです。
- デリバリーモデル別では、リモートが2025年の収益の58.64%を占め、ハイブリッドは2031年にかけてCAGR 19.27%で拡大する見込みです。
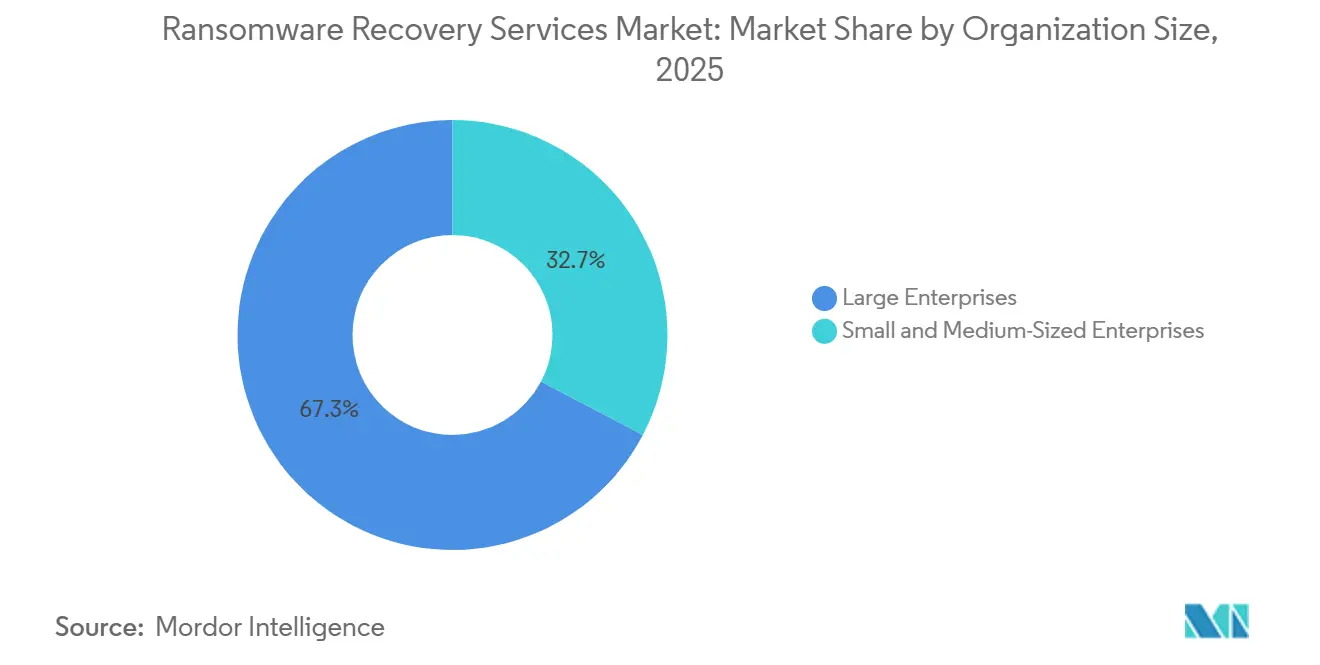
- 組織規模別では、大企業が2025年のランサムウェア復旧サービス市場収益の67.31%を占め、中小企業は2031年にかけてCAGR 21.83%で拡大する見込みです。
- 業種別では、BFSIが2025年のランサムウェア復旧サービス市場収益の27.34%を占め、ヘルスケアおよびライフサイエンス業界は2031年にかけてCAGR 22.51%で拡大する見込みです。
- 地域別では、北米が2025年の収益の37.48%を占め、アジア太平洋地域はランサムウェア復旧サービス市場において2031年にかけてCAGR 19.79%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルランサムウェア復旧サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 二重・三重恐喝攻撃の激化 | +3.5% | グローバル | 短期(2年以内) |
| サービスとしてのランサムウェアおよびアクセスブローカーエコシステムの拡大 | +2.8% | グローバル | 短期(2年以内) |
| テスト済みサイバー復旧に対する規制圧力 | +2.5% | 北米およびEU、APACへの波及 | 中期(2~4年) |
| クラウドおよびマルチクラウドワークロードの拡大 | +2% | グローバル | 中期(2~4年) |
| バックアップへの攻撃がイミュータブル復旧への需要を創出 | +1.5% | グローバル | 短期(2年以内) |
| 実証可能な復旧レディネス対するサイバー保険要件 | +1.2% | 北米およびEU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
二重・三重恐喝攻撃の激化
高度なランサムウェアグループは現在、暗号化とデータ窃取、分散型サービス拒否攻撃、ステークホルダーへの直接接触を単一のキャンペーンとして組み合わせています。このアプローチは被害者が対応に使える時間を短縮し、システムの可用性を超えた広範な影響をもたらします。Chainalysisは2025年にリークサイトで申告された被害者数が前年比50%増加したと記録しており、一方でオンチェーンのランサムウェア支払いは8.2 ビリオン 米ドルに減少しました。[1]Chainalysis、「暗号資産ランサムウェア:2026年暗号資産犯罪レポート」、Chainalysis、chainalysis.com。 Sophosは2026年に攻撃の56%がデータを暗号化したと報告しており、2025年の50%から増加しています。Mandiantは暗号化前の手順としてボリュームシャドウコピーの削除、ESXiデータストの暗号化、バックアップ管理アカウントの侵害を記録しており、これらは通常の復元オプションを排除する可能性があります。支払われた身代金の割合は28%に低下しており、組織が支払いの代替手段を模索する中で、技術的復旧、フォレンジック作業、復号化サポートの必要性が高まっています。
サービスとしてのランサムウェアおよびアクセスブローカーエコシステムの拡大
サービスとしてのランサムウェアおよびアクセスブローカーモデルは、インシデント活動をより多くのオペレーターとアフィリエイトに分散させています。2025年のLockBitとRansomHubの閉鎖後、Akira、Qilin、Inc、Safepay、DragonForceが台頭し、一つのグループの壊滅が活動を消滅させるのではなく移転させることを示しました。初期アクセスブローカーは2025年に少なくとも1,400万 米ドルのオンチェーン支払いを受け取り、その58倍規模のランサムウェア収益を可能にしました。平均アクセス価格は2023年第1四半期の1,427米ドルから2026年第1四半期には439米ドルに低下しており、自動化、AI支援ツール、インフォスティーラーログの供給増加アフィリエイトの参入障壁を引き下げています。攻撃参入コストの低下は、多くの防御プログラムが改善できる速度よりも速く、標的となる組織のプールを拡大する可能性があります。ランサムウェア復旧サービス市場は、したがって、特定のオペレーターブランドの継続的な存在ではなく、広範なインシデント需要に依存しています。このランサムウェア復旧サービス市場の状況は、犯罪グループが名称、ツール、またはアフィリエイトネットワークを変更した場合でも、復旧能力の関連性を維持します。
テスト済みサイバー復旧に対する規制圧力
規制要件は規制対象セクターにおける復旧レディネスサービスへの直接的な需要をますます生み出しています。EU デジタル運用レジリエンス法は2025年1月17日から適用されており、第11条および第12条に基づき金融機関に対してテスト済みの継続性およびバックアップ復元手順の維持を義務付けています。[2]米国国立標準技術研究所、「ランサムウェアリスク管理:サイバーセキュリティフレームワーク2.0コミュニティプロファイル」、米国国立標準技術研究所、nist.gov。 監督審査は2026年に強化されており、2027年まで継続される予定であり、金融機関にとってテスト済み復旧能力の証拠がより重要になっています。米国の重要インフラに対するサイバーインシデント報告法は、重大なサイバーインシデントを72時間以内に、ランサムウェア支払いを24時間以内に報告することを義務付けています。NIST省庁間レポート8374r1は、役割が定義された文書化された定期的に演習された復旧計画を推奨しています。これらの義務は、復旧レディネスを任意の技術費用から、定期的なサービス関係を支援できる文書化された要件へと移行させています。
クラウドおよびマルチクラウドワークロードの拡大
クラウドおよびマルチクラウドの採用は、従来のオンサイト復元とは異なる復旧要件を生み出しいます。Mandiantは、クラウド固有のインシデントにおける初期アクセスベクターの23%がボイスフィッシングであったと報告しており、全インシデントタイプ全体の11%と比較して高い割合となっています。復旧チームはファイルシステムやローカルインフラだけでなく、クラウドアイデンティティ、設定、オブジェクトバージョニング管理、共有管理者認証情報にも対処する必要があります。これらの状況は、多くの従来型復旧プロバイダーが持っていない専門的なスキルとツールを必要とします。2026年6月、Rubrikはクラウドアプリケーション向け自律型ビジネス復旧を導入し、アプリケーションスタックを検出し、依存関係をマッピングし、最小限の実行可能なビジネス環境を再構築します。ランサムウェア復旧サービス市場はこの製品化によって影響を受けており、一部の手動クラウド復旧作業が短縮される一方、複雑なハイブリッド環境を管理しクリーンな復元を検証できる専門家への需要が高まっています。ランサムウェア復旧サービス市場はまた、アイデンティティ、データ、アプリケーション全体の依存係とともにクラウド復旧を調整できるプロバイダーを必要としています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 復旧エンジニアおよびフォレンジック専門家の不足 | -1.8% | グローバル | 長期(4年以上) |
| 複雑な復旧業務の高コストと不確実な経済性 | -1.5% | グローバル | 中期(2~4年) |
| 暗号化または破壊的なペイロードにより技術的に復旧が不可能になる場合がある | -1% | グローバル | 短期(2年以内) |
| データ主権、証拠保全の連鎖、越境アクセスの制約 | -0.7% | APACコア、EUへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
復旧エンジニアおよびフォレンジック専門家の不足
経験豊富なデジタルフォレンジックおよびインシデントレスポンス専門家の不足は、サービス提供能力を制限し、デリバリーコストを増加させています。Magnet Forensicsは、民間セクターのDFIR回答者368名のうちほぼ4分の3が採用・定着の課題に直面しており、39.4%がその問題を大規模または極端と表現していることを発見しました。[3]Magnet Forensics、「エンタープライズDFIRレポート2026の現状」、Magnet Forensics、magnetforensics.com。 SANSは、60%の組織がスキルギャップを主な人材課題として挙げており、人員不足を挙げた40%と比較して高いと報告しています。15年以上の経験を必要とする専門職は、55%のケースで充足に6ヶ月以上かかりました。確立されたフォレンジックチームを持つ既存プロバイダーはサービス品質を維持できますが、人件費の上昇は予算に敏感な中小企業の購買を遅らせる可能性があります。この制約はまた、より大きなクライアントベースにサービスを提供しようとするプロバイダーにとって、スケーラブルな手法、構造化されたリテイナー、復旧自動化をより重要にしています。ランサムウェア復旧サービス市場は、希少な専門家の時間が最も複雑な復旧判断に向けられる場合に恩恵を受けます。
複雑な復旧業務の高コストと不確実な経済性
複雑なランサムウェアインシデントは、データが完全に暗号化されてい場合、バックアップチェーンが破壊されている場合、または破壊的なペイロードが復元を妨げる場合に不確実な結果をもたらす可能性があります。Elastioは、当初の身代金要求額を超えて支払った組織の38%がバックアップの失敗または誤作動を経験したことを発見しました。Sophosは、暗号化されたデータを持つ組織の48%がバックアップベースの復旧オプションを持ちながらも身代金を支払ったことを発見しました。従業員数100~250名の組織は34%のケースで暗号化または恐喝前に攻撃を阻止しており、従業員数3,001~5,000名の組織の46%と比較して低い結果となっています。実行可能な復元結果のない資源集約型の業務はプロバイダーの評判に影響を与え、購買者が作業承認に慎重になる可能性があります。失敗した業務が利用可能な予算に対して相対的に大きな財務的混乱を引き起こす可能性があるため、リスクは小規模組織にとってより大きくなります。ランサムウェア復旧サービス市場は、したがって、範囲、タイミング、および復元の実際的な限界に関する購買者の懸念に対処する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:復号化がリードし、レディネステストが台頭
復号化および専門データ復旧は2025年の収益の36.71%を占めました。この地位は、暗号化されたシステムをセルフサービス方式で復元できない場合に専門家の介入への継続的な需要を反映しています。Sophosは2026年に攻撃の56%がデータを暗号化したと報告しており、インシデント後の専門家作業の必要性を持続させています。[4]Sophos、「金融サービスにおけるランサムウェアの現状2025」、Sophos、sophos.com。 歴史的に、多くの組織はインシデントが既に本番データとシステムに影響を与えた後にのみ復旧サポートを購入していました。このパターンは、技術的分析とビジネスチームへの明確な復旧優先事項を組み合わせることができるプロバイダーを有利にします。緊急評価・トリアージ・封じ込め・根絶は、侵害の範囲を特定し、さらなる被害を制限することで業務を始することが多いです。デジタルフォレンジックおよび証拠保全は、組織が事象の防御可能な記録を必要とする調査要件をサポートします。インフラ・システム・アプリケーション・クラウド復元は、復元がハイブリッドシステムにまたがり数週間継続する可能性があるため、依然として労働集約的です。
ランサムウェア復旧レディネス・テスト・演習のランサムウェア復旧サービス市場規模は、2026年から2031年にかけてCAGR 18.39%で成長する見込みです。このサービスは、保険会社、取締役会、規制当局が復旧プロセスが現実的な条件下で機能することの証拠を要求するにつれて注目を集めています。ランサムウェア復旧サービス市場は、非技術系の意思決定者が復旧レディネスを評価しやすくする演習を提供することで対応しています。ダウンタイム、契約上のコミットメント、開示義務が技術チームを超えた影響をもたらす可能性があるため、テスト済み復旧は経営課題になりつつあります。復旧検証と安全な業務再開は、システムが通常使用を再開できることを確認するために復元後に販売されることが増えています。攻撃の79%がアイデンティティベースのアプローチから始まったため、アイデンティティ・ディレクトリ・アクセス復旧もより重要になっています。Sophosはまた、被害者の67%がランサムウェアインシデントを最も重大なアイデンティティ攻撃と見なしていることを発見しました。2026年9月のRubrikとCrowdStrike Holdings, Inc.の統合により、アイデンティティインフラの復旧時間が数日から数時間に短縮され、テクノロジープロバイダーが復旧速度の向上に取り組んでいることが示されました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


デリバリーモデル別:リモートデリバリーが最大を維持しハイブリッドが拡大
リモートは2025年の収益の58.64%を占めました。これは初期トリアージ、エンドポイントフォレンジック、復号化分析、脅威ハンティング、アイデンティティ調査、クラウドワークロード復元のための実用的なモデルを提供します。プロバイダーは、スタッフが被害場所に移動するのを待たずに専門ツールを迅速に展開できます。リモートチームはまた、インシデント量が多い時期にサービス提供能力をサポートするために、複数の業務を同時に管理できます。このデリバリー方法は、安全なネットワークアクセスが利用可能で、復旧タスクが物理的な証拠収集を必要としない場合に適しています。そのスケールと速度から、2031年まで過半数の地位を維持することが期待されています。ランサムウェア復旧サービス市場は、分散した顧客拠点全体での迅速な専門家展開のためにリモートアクセスに引き続き依存しています。リモート対応はまた、オンサイトサポートが必要かどうかを決定する前に、顧客に門知識へのエントリーポイントを提供します。
ハイブリッドは2026年から2031年にかけてCAGR 19.27%で成長する見込みであり、デリバリーモデルの中で最も速い成長率です。複雑な再構築には、ネットワーク接続ストレージ、RAID、SANアレイ、ハードウェアレベルのフォレンジック、証拠保全の連鎖に敏感な証拠のためのオンサイト作業が必要になる場合があります。実際の復旧のためのバックアップ使用は2025年に54%に低下し、6年間の最低水準となりました。これは、侵害されたバックアップチェーンが発見された後により深い介入が必要なインシデントが増える可能性を意味します。ハイブリッドデリバリーは、インフラ条件が必要とする場合に物理的サポートとリモート調査の速度を組み合わせます。オンサイトデリバリーは、データ主権規則が公共ネットワーク上での証拠の送信を制限する規制環境において引き続き必要です。また、ネットワークアクセスが制限されているか安全でない運用技術環境にも関連しています。単一のワークフロー内でリモートアクションからサイトベースの復旧にスムーズに行できるプロバイダーはサービスを差別化できます。小規模な専門企業はこのカバレッジをスケールで構築することが難しい場合がありますが、大規模なプラットフォームはリテイナープログラムや段階的な対応モデルに含めることができます。
組織規模別:大企業が収益をリードし中小企業が拡大
大企業は2025年の収益の67.31%を占めました。その大きなシェアは、深刻なインシデント後に形成された高い平均契約額と複数年リテイナーを反映しています。エンタープライズ復旧は、クラウド環境、オンプレミスシステム、アイデンティティサービス、運用技術を同時にカバーできます。復旧時間目標は契約に明記されることが多く、プロバイダーが訓練されたチームと明確なデリバリープロセスを維持するプレッシャーを生み出します。大規模組織はまた、重要なサービスが中断された場合に規制上、評判上、運用上の影響に直面します。これらの条件は、レディネス評価、インシデントレスポンス、復元、検証、インシデント後の改善を含む広範な業務を有利にします。ランサムウェア復旧サービ業界は、したがって、需要が小規模な購買者にも広がる中でも、強固なエンタープライズ収益基盤を維持しています。
中小企業は2026年から2031年にかけてCAGR 21.83%で成長する見込みです。アクセスしやすいサブスクリプション価格、マネージド復旧製品、より大きな攻撃露出、サイバー保険要件が、エンタープライズ層以下のアドレス可能な顧客基盤を拡大しています。従業員数100~250名の小規模組織は34%のケースで暗号化または恐喝前に攻撃を阻止しました。従業員数3,001~5,000名の組織の46%という結果は、小規模チームが攻撃の完了を防ぐ際に直面する相対的な困難を示しています。これは、個々の予算が制約されている場合でも、実用的な復旧支援への頻繁な需要に転換される可能性があります。プロバイダーは、従来の日当制コンサルティングのみに依存せずにフォレンジック品質を維持する製品化されたチャネルを必要としています。サブスクリプション価格のサービスは、準備、テスト済み復旧計画、イベント中の専門家サポートへのアクセスを組み合わせる場合にこのモデルをサポートできます。ランサムウェア復旧サービス市場は、これらのサービスがインシデント発生前の不確実性を軽減する場合に、より多くの中小企業にリーチできます。
業種別:BFSIが最大の基盤を提供しヘルスケアが最速成長
BFSIは2025年の収益の27.34%を占めました。金融機関は高価値データを管理し、サービスが利用不能になった場合に多大な規制上、運用上、評判上のリスクにさらされます。金融機関への直接的なランサムウェア攻撃は2024年の156件から2025年には202件に増加し、2026年第1四半期には金融セクターで65件のインシデントが記録されました。2026年第1四半期の数字は2025年第1四半期の水準より76%高くなっています。Sophosは、2025年に金融機関の57%が1週間以内に完全に復旧したことを発見しました。専門的な復旧サポートと成熟しバックアップインフラは、この業種における迅速で文書化された復元の必要性を説明するのに役立ちます。政府・公共行政、ITおよび通信、産業製造もかなりの需要を占めています。ランサムウェア復旧サービス市場は、サービス停止が公共機能、顧客アクセス、接続された生産システムに影響を与える場合にさらなる支援を得ます。
ヘルスケアおよびライフサイエンス業界は2026年から2031年にかけてCAGR 22.51%で成長する見込みです。患者ケアへの依存性により長期的なシステム中断が特に困難になり、迅速な復旧とクリーンなシステム検証の重要性が高まります。FBIは2025年にヘルスケアを最も標的にされたセクターとして特定し、460件のランサムウェア攻撃を記録しました。一方、あるトラッカーは2026年上半期に410件のヘルスケアランサムウェア攻撃を記録しました。IBMは2025年のヘルスケア侵害の平均総コストをインシデントあたり7.42 ミリオン 米ドルと算出しました。[5]IBM Security、「データ侵害コストレポート2025」、IBM、ibm.com。 製造業も引き続きリスクにさらされており、JIPDECは日本の製造業者の57.1%のランサムウェア感染率を報告しています。Cybleは2026年上半期にAPACで製造業を最も攻撃されたセクターとして特定し、49件以上の確認されたインシデントがありました。教育・研究機関はサイバー復旧への投資がリスクに対して相対的に不足しており、エネルギー・公益事業、石油・ガス、小売・電子商取引、輸送・物流、メディア・エンターテインメントが業種別需要基盤に貢献しています。
地域分析
北米は2025年のランサムウェア復旧サービス市場シェアの37.48%を占めました。この地域は価値の高い企業ターゲットの高い集中度、成熟したサイバー保険エコシステム、および相当なインシデントレスポンス能力を持っています。米国証券取引委員会の開示規則と今後のCIRCIAフレームワークは、専門的に文書化された復旧プログラムへの体系的な投資を支援しています。カナダの中小企業は2026年に業務全体のランサムウェアインシデントコストとして1件あたりCAD 135,000(97,594.15 米ドル)からCAD 250,000(180,729.90 米ドル)に直面しました。このコスト範囲は、エンタープライズ層以下のサブスクリプションベースの復旧製品への需要を支援します。ランサムウェア復旧サービス市場は、定期的なサービスモデルを使用して準備とレスポンスコストをより長い期間に分散させることができます。
欧州は、テスト済み復元を規制対象の購買者にとってより可視化する規制要件によって形成されています。DORAは2025年1月17日から有効であり、EU金融機関に対してテスト済みのICT継続性とバックアップ復元を義務付けています。監督審査は2026年を通じて強化されており、第三者ICTリスク集中のテーマ別審査が2027年まで計画されています。ドイツ、英国、フランス、イタリアは集中した金融・産業活動を通じて重要な需要を提供しています。英国は2026年に世界で最も高い身代金要求の中央値を記録し、250万 米ドルでした。
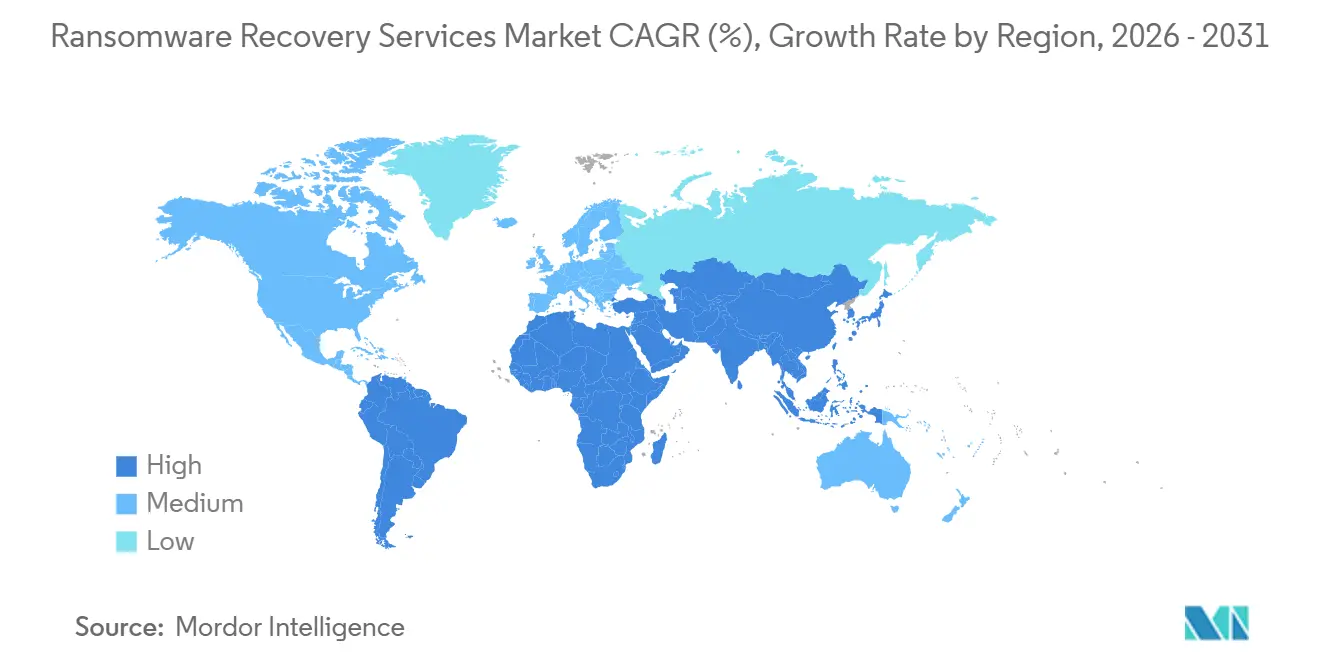
アジア太平洋地域は2026年から2031年にかけてCAGR 19.79%で拡大する見込みであり、最も成長の速い地域となっています。インドは2026年上半に77件の確認されたランサムウェアインシデントを記録し、82件を記録したタイに次いでAPACで2位でした。インドのCERT-Inによる6時間以内の侵害通知要件は、文書化されたレスポンスと復旧サポートへの需要を強化しています。日本は2026年に企業の45.8%がランサムウェア感染を経験したと報告し、復旧成功率は44.2%で、2025年の46%から低下しました。[6] 日本情報処理開発協会、「企業IT利活用動向調査2026」、JIPDEC、jipdec.or.jp。 中国は2026年8月にLinuxサーバーとデータリッチな中小企業を標的にしたSorryランサムウェア亜種に関する警告を発しました。南米のBFSIおよびエネルギー活動、湾岸地域のデジタルインフラプログラム、ナイジェリアおよび南アフリカの拡大するデジタル経済は、地域の攻撃対象領域が発展するにつれて将来の需要を支援します。

競合環境
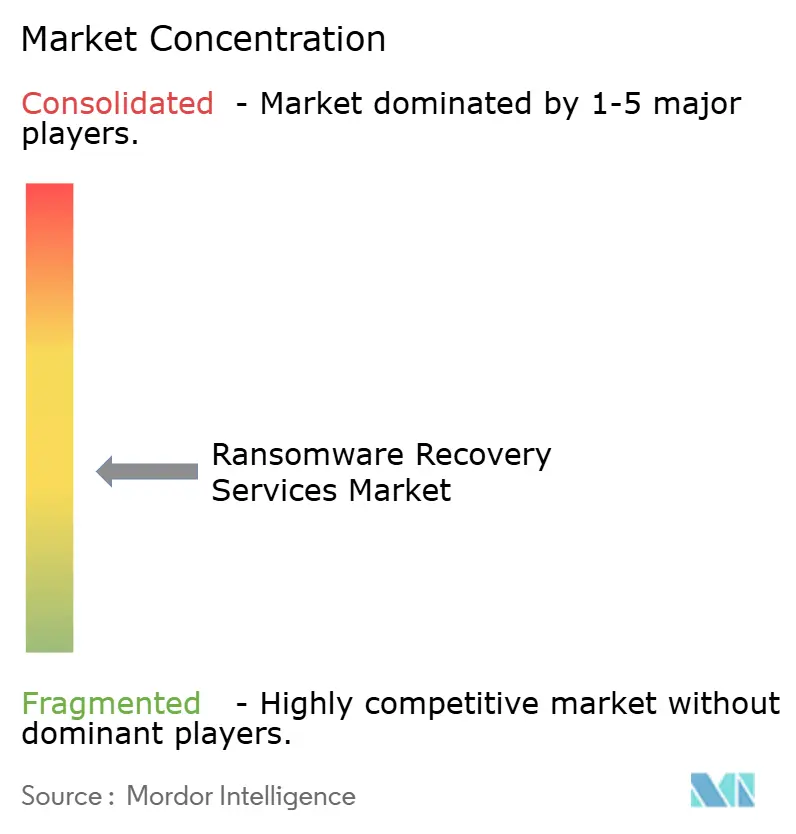
ランサムウェア復旧サービス市場は、セキュリティプラットフォーム、データレジリエンスベンダー、専門フォレンジックおよびインシデントレスポンス企業にわたって中程度に分散しています。CrowdStrike Holdings, Inc.、Palo Alto Networks, Inc.、SentinelOne, Inc.は、より広範なセキュリティオペレーションプラットフォームにおける検出から復旧までの統合ワークフローを通じて競合しています。Veeam Software Group GmbH、Rubrik, Inc.、Cohesity, Inc.、Commvault Systems, Inc.、Druva Inc.、Acronis International GmbHは、復旧技術、エアギャップボールト、契約上の復旧コミットメントを通じて競合しています。Kroll, LLC、Arete Advisors, Inc.、NCC Group plc、Coveware, Inc.、Proven Data Recovery, LLCは、調査の専門知識、交渉サポート、証拠取り扱いを通じて競合しています。顧客が検出から復旧まで調整された対応を求めるにつれて、これらのグループは同じエンタープライズ購買者をますます標的にしています。
ランサムウェア復旧サービス市場は2025年および2026年にプラットフォーム統合によってますます形成されています。Veeamは2025年12月にSecuriti AIを17.25 ビリオン 米ドルで買収し、データレジリエンス、セキュリティポスチャー管理、プライバシーガバナンス、AIトラスト機能を統合しました。Rubrikは2026年6月にクラウドアプリケーション向け自律型ビジネス復旧を導入し、先制的復旧エンジンを使用して最小限の実行可能なビジネス環境を再構築します。Commvaultは2026年8月にサイバー復旧アクションをCrowdStrike Charlotte エージェント型SOARワークフローに統合し、セキュリティオペレーションワークフロー内で復旧アクションを利用可能にしました。これらの動きは手動調整を削減し、専門的な復旧サービスとより広範なセキュリティプラットフォームの間のスペースを狭めています。
ランサムウェア復旧サービス市場は、ケースが物理的フォレンジック、NASおびRAID再構築、または厳格な証拠保全の連鎖要件を伴う証拠取り扱いを必要とする場合に小規模企業を引き続き含んでいます。WithSecure Corporation、Bitdefender SRL、Sophos Limitedは、特に欧州の中堅市場において、検出、レスポンス、復旧にわたって競合しています。中小企業がアクセスできるマネージド復旧、運用技術の検証、ベンダーロックインのないクロスクラウド復旧は引き続き重要なニーズです。競争は、レスポンスの深さ、復旧速度、グローバルデリバリー能力、クリーンで使用可能なシステムを検証する能力に基づいています。ランサムウェア復旧サービス市場は、アクティブなインシデント中に責任を分散させることなくこれらの能力を接続できる企業を有利にし、業務全体を通じて専門家の説明責任と文書化された復旧決定を維持します。
ランサムウェア復旧サービス業界リーダー
Veeam Software Group GmbH
Rubrik, Inc.
Cohesity, Inc.
Druva Inc.
Proven Data Recovery, LLC
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:Rubrik, Inc.とCrowdStrike Holdings, Inc.はFal.Con 2026において、CrowdStrike Falcon 次世代アイデンティティセキュリティとRubrik アイデンティティレジリエンスをCharlotte エージェント型SOARによってオーケストレーションする、エージェント型アイデンティティレジリエンスワークフロー統合を発表しました。この統合は、侵害されたアイデンティティ環境の検出、封じ込め、調査、復旧にわたる完全なクローズドループワークフローを提供し、共同顧客の復旧時間目標を数日から数時間に短縮します。
- 2026年8月:Commvault Systems, Inc.はサイバー復旧アクションをCrowdStrike Holdings, Inc.のCharlotte エージェント型SOARプラットフォームに統合し、セキュリティオペレーションセンターのワークフロー内で復旧ステップをネイティブに利用可能にし、セキュリティとIT復旧チーム間の手動引き継ぎを削減しました。この統合はCrowdStrike マーケットプレイスを通じてCommvaultとCrowdStrike Holdings, Inc.の共同顧客に一般提供されています。
- 2026年7月:Veeam Software Group GmbHはVeeamON シドニーでVeeam データプラットフォームv13.1をリリースし、NAS環境へのマルウェアスキャンを拡張し、Microsoft Azureのクラウド脅威検出を強化し、アイデンティティに焦点を当てたサイバーインシデント向けのアクティブディレクトリフォレストリカバリーを追加し、NIST標準に準拠したポスト量子暗号を組み込みました。このプラットフォームは同時に規制対象エンタープライズ展開向けのハイブリッドFIPSサポートを導入しました。
- 2026年6月:Rubrik, Inc.はラスベガスで開催されたRubrik FORWARDにおいてクラウドアプリケーション向け自律型ビジネス復旧を発表しました。これはエージェント型サイバーレジリエンスソリューションであり、完全なアプリケーションスタックを自動的に検出し、データ・設定・コード全体の依存関係マッピングを実行し、マシンスピードで最小限の実行可能なビジネス環境を再構築します。この製品は発表後にプライベートプレビューに入りました。


グローバルランサムウェア復旧サービス市場レポートの範囲
ランサムウェア復旧サービス市場は、組織がランサムウェア攻撃に備え、対応し、復旧するのを支援する専門的なサイバーセキュリティおよびビジネス継続性サービスで構成されており、インシデント前のレディネス評価、バックアップインフラ検証、インシデントレスポンス計画、フォレンジック調査、データ復元、システム再構築、インシデント後のセキュリティ強化を提供します。これらのサービスには、ランサムウェア固有のバックアップテスト(イミュータブルバックアップ、エアギャップ復旧環境)、テーブルトップ演習、交渉と復号化キー検証のためのプレイブック、マルウェア分析のためのクリーンルーム環境、データ整合性検証、IT・セキュリティ・法務・ビジネスチーム全体での調整された復旧オーケストレーションが含まれており、規制要件とサイバー保険ポリシー条件を満たすコンプライアントな復旧プロセスを確保しながら、ダウンタイム、データ損失、身代金支払いを最小化します。これはランサムウェアの脅威が激化するエンタープライズ、重要インフラ、ヘルスケア、金融サービス、政府セクター全体に適用されます。
ラサムウェア復旧サービス市場レポートは、サービスタイプ(緊急評価・トリアージ・封じ込め・根絶、デジタルフォレンジックおよび証拠保全、復号化および専門データ復旧、インフラ・システム・アプリケーション・クラウド復元、アイデンティティ・ディレクトリ・アクセス復旧、復旧検証と安全な業務再開、ランサムウェア復旧レディネス・テスト・演習)、デリバリーモデル(リモート、オンサイト、ハイブリッド)、組織規模(大企業、中小企業)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・公益事業、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 緊急評価・トリアージ・封じ込め・根絶 |
| デジタルフォレンジックおよび証拠保全 |
| 復号化および専門データ復旧 |
| インフラ・システム・アプケーション・クラウド復元 |
| アイデンティティ・ディレクトリ・アクセス復旧 |
| 復旧検証と安全な業務再開 |
| ランサムウェア復旧レディネス・テスト・演習 |
| リモート |
| オンサイト |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 小売・電子商取引 |
| 輸送・物流 |
| ITおよび通信 |
| メディア・エンターテインメント |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| サービスタイプ別 | 緊急評価・トリアージ・封じ込め・根絶 | ||
| デジタルフォレンジックおよび証拠保全 | |||
| 復号化および専門データ復旧 | |||
| インフラ・システム・アプケーション・クラウド復元 | |||
| アイデンティティ・ディレクトリ・アクセス復旧 | |||
| 復旧検証と安全な業務再開 | |||
| ランサムウェア復旧レディネス・テスト・演習 | |||
| デリバリーモデル別 | リモート | ||
| オンサイト | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 政府・公共行政 | ||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| ヘルスケアおよびライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||


レポートで回答される主要な質問
ランサムウェア復旧サービス市場の規模はどのくらいですか?
ランサムウェア復旧サービス市場規模は2025年に91.5 ビリオン 米ドルと評価され、2026年の102.7 ビリオン 米ドルから2031年には199.8 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは14.24%です。
ランサムウェア復旧サービスをリードするサービスタイプはどれですか?
復号化および専門データ復旧は2025年に36.71%のシェアでリードしており、暗号化後の専門家サポートへの継続的な需要を反映しています。
ランサムウェア復旧サービスへの需要を促進しているものは何ですか?
二重・三重恐喝攻撃、クラウドの複雑性、テスト済み復旧要件、サイバー保険条件が復旧サポートへの需要を増加させています。
ランサムウェア復旧サービスで最も速く成長している顧客グループはどれですか?
中小企業はアクセスしやすいマネージド復旧サービスとサブスクリプションモデルが採用を拡大させ、2031年にかけてCAGR 21.83%で成長する見込みです。
最も速く成長しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは患者ケア業務がサイバーインシデントからの迅速な復旧を必要とするため、2031年にかけてCAGR 22.51%で成長する見込みです。
ランサムウェア復旧サービスで最も速く成長している地域はどこですか?
アジア太平洋地域はデジタルシステムの拡大と厳格な復旧文書化ニーズに支えられ、2031年にかけCAGR 19.79%で成長する見込みです。
最終更新日:



