
サイバーリカバリーボルト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
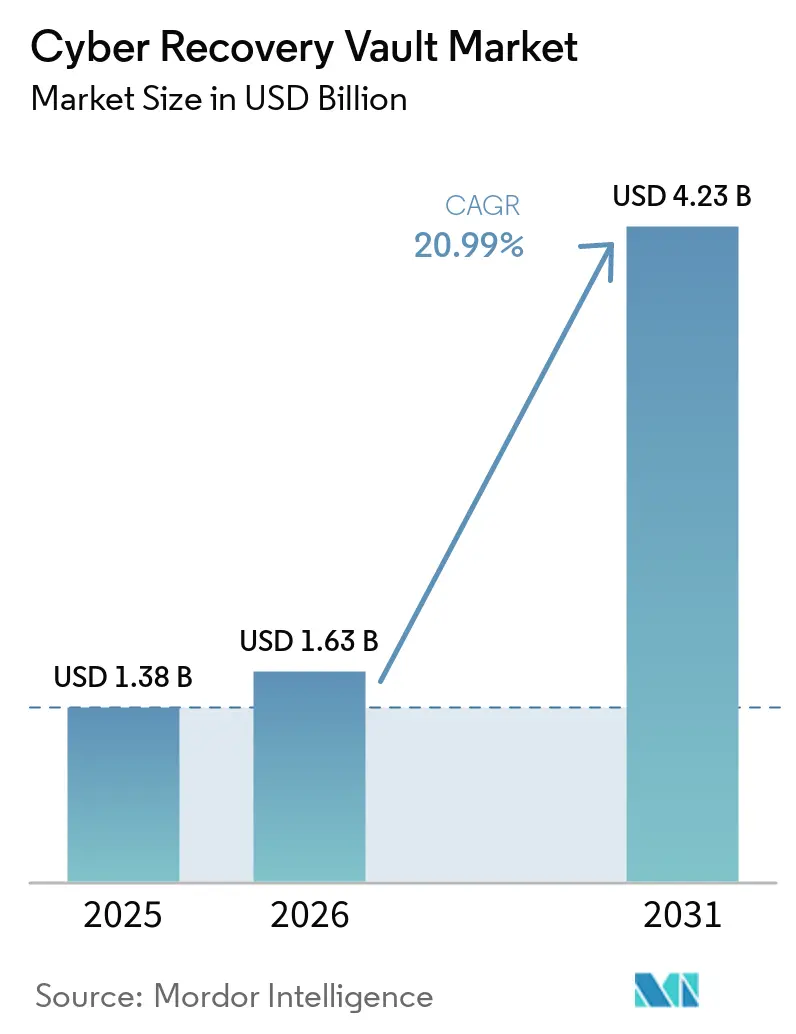
| 市場規模 (2026) | 1.63 十億米ドル |
| 市場規模 (2031) | 4.23 十億米ドル |
| Growth Rate (2026 - 2031) | 20.99 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサイバーリカバリーボルト市場分析
サイバーリカバリーボルト市場規模は、2025年に1.38 ビリオン 米ドル、2026年に1.63 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 20.99%で長し、2031年までに4.23 ビリオン 米ドルに達する見込みです。ランサムウェア攻撃は、組織が復旧に必要なコピーを無効化しようとするケースが増加しており、隔離されたリカバリー環境はコアとなるレジリエンス要件となっています。Sophosは、過去12か月間においてランサムウェア攻撃の56%がデータを暗号化したと報告しており、標準的なバックアッププロセスでは信頼性の高いリカバリーパスを提供できない可能性があることを示しています。Veeamは、ランサムウェア攻撃の96%がバックアップリポジトリを標的とし、そのうち76%の試みがバックアップを侵害したと報告しています。多くの組織は、クリーンなリカバリーポイントを迅速に特定することに依然として苦労しており、テスト済みのリカバリー手順はボルト自体と同様に重要です。サプライヤーは、より強固な隔離、クリーンルームリカバリー、クラウドおよびオンプレミス環境にわたって機能するコントロールで対応しています。
主要レポートのポイント
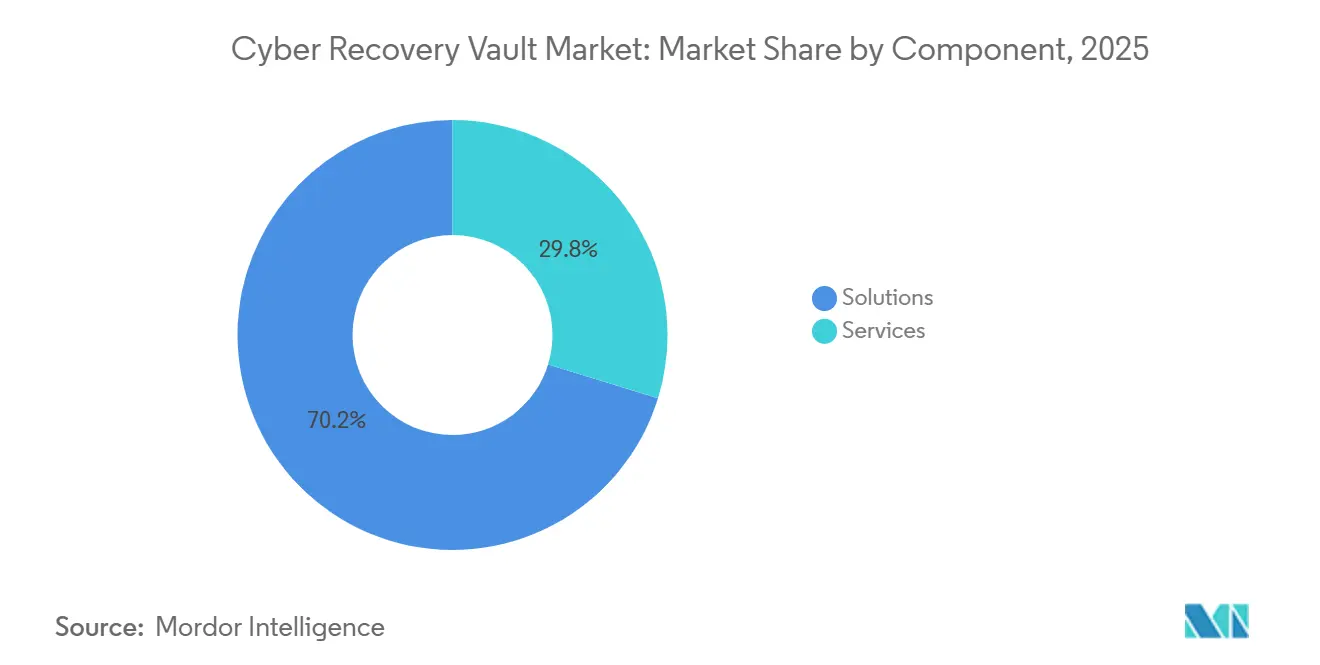
- コンポーネント別では、ソリューションが2025年のサイバーリカバリーボルト市場シェアの70.24%を占め、サービスは2031年にかけてCAGR 23.08%で拡大する見込みです。
- 展開モード別では、クラウドが2025年のサイバーリカバリーボルト市場収益の68.55%を占め、ハイブリッド展開は2031年にかけてCAGR 22.34%で成長する見込みです。
- 組織規模別では、大企業が2025年のサイバーリカバリーボルト市場収益の71.60%を占め、中小企業は2031年にかけてCAGR 22.75%で成長する見込みです。
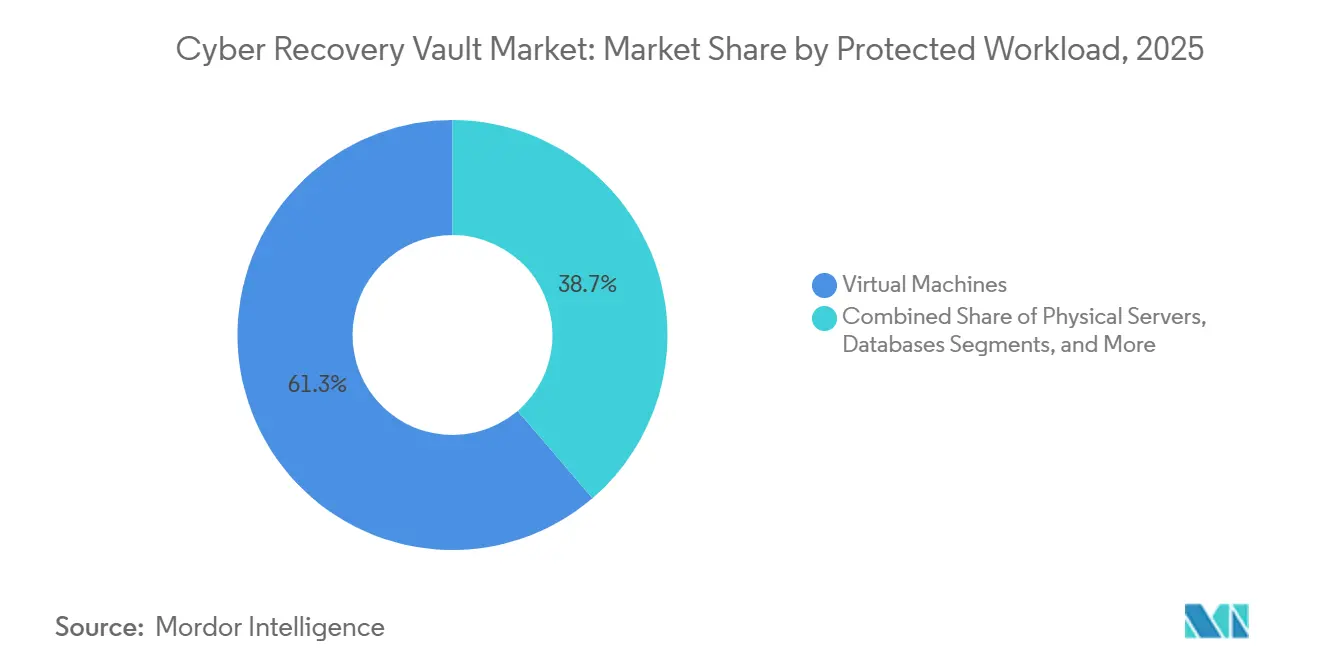
- ワークロードタイプ別では、仮想マシンが2025年のサイバーリカバリーボルト市場収益の61.29%を占め、データベースは2031年にかけてCAGR 22.05%で成長する見込みです。
- 業種別では、銀行・金融サービス・保険(BFSI)が2025年のサイバーリカバリーボルト市場収益の23.45%を占め、ヘルスケア・ライフサイエンスは2031年にかけてCAGR 21.47%で成長する見込みです。
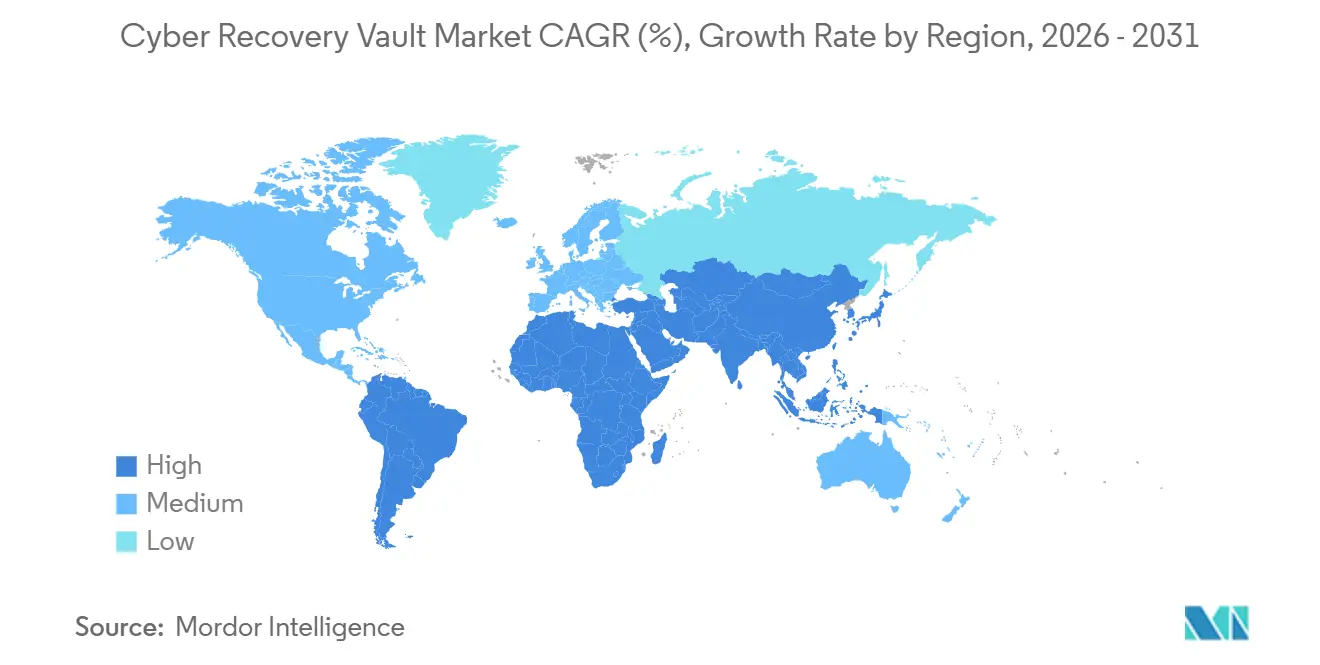
- 地域別では、北米が2025年の収益の36.88%を占め、アジア太平洋地域は2031年にかけてCAGR 21.72%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルサイバーリカバリーボルト市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バックアップリポジトリへのランサムウェアおよびワイパー攻撃 | +5.8% | グローバル | 短期(2年以内) |
| テスト済みリカバリーに対する規制上の要求 | +4.6% | 欧州、北米、グローバルに拡大中 | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドワークロードの拡大 | +3.5% | グローバル、アジア太平洋地域での加速を伴う | 長期(4年以上) |
| サイバー保険の引受要件 | +2.8% | 北米および欧州、アジア太平洋地域および中東・アフリカへの波及効果あり | 中期(2〜4年) |
| AI生成データおよび高変更率データに対するリカバリー準備態勢 | +2.0% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| エッジおよびオペレーショナルテクノロジーのリカバリーリスク | +1.4% | グローバル、産業系アジア太平洋地域および中東・アフリカが拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バックアップリポジトリを標的とするランサムウェアおよびワイパー攻撃
バックアップリポジトリは、高度なランサムウェアグループの直接的な標的となっています。サイバーリカバリーボルト市場は、組織が本番環境のセキュリティだけではリカバリーデータを保護できないと認識すことで恩恵を受けます。Sophosは、過去12か月間において攻撃の56%がデータの暗号化に成功したと報告しています。Veeamは、ランサムウェア攻撃の96%がバックアップリポジトリを標的とし、そのうち76%の試みがバックアップを侵害したと報告しています。[1]Veeam Software、「2024年データ保護トレンドレポート」、Veeam、veeam.com IBMは、2025年におけるランサムウェアインシデントの平均コストを4.4 ミリオン 米ドルと算出しています。ワイパー攻撃は、身代金を要求するのではなくデータの破壊を目的とするため、別個の懸念事項となっています。したがって、隔離されたボルトは、支払いによって影響を受けたシステムを復旧できない場合でも、リカバリーオプションを保持することができます。Sophosはまた、暗号化されたデータが関与するケースの66%がリカバリーにバックアップを使用したことも報告しています。この結果は、バックアップがアクセス可能かつ侵害されていない状態を維持している場合の実用的な価値を示しています。サイバーリカバリーボルト市場は、リカバリーコピーを通常の本番環境の認証情報から分離する設計をサポートします。これらの設計により、攻撃者がライブデータとリカバリー環境の両方にアクセスする能力を制限することができます。組織はまた、ボルトに保存されているデータが復元される前にクリーンであることを検証する必要があります。したがって、ベンダーはインシデントがより深刻になる前に、チームがリカバリーポイントをテストするのに役立つ機能を構築しています。
テストおよび文書化されたリカバリーに対する規制上の要求
リカバリー要件は、多くの規制対象セクターにわたって、一般的なガイダンスから文書化された運用上の期待へと移行しています。サイバーリカバリーボルト市場は、組織がサイバー攻撃条件下でリストアプランが機能することを実証しなければならないため、注目を集めています。EUデジタル運用レジリエンス法(DORA)は2025年1月17日に適用開始となり、対象となる金融機関にサイバー攻撃シナリオ下でのリカバリーテストを義務付けています。また、復旧中のデータ整合性の実証と監督当局への証拠提出も求めています。NIS2は、エネルギー、輸送、ヘルスケアなどのセクターに関連するセキュリティおよび継続性の期待を拡大しています。上場企業もインシデント開示義務を負っており、信頼性の高いリカバリープロセスの重要性が高まっています。クロスマーケット・オペレーショナル・レジリエンス・グループは、2026年4月に企業のサイバーリカバリー能力に関するガイダンスを発行しました。このガイダンスは、企業がより迅速なリカバリー能力を実証する必要性を強調しています。サイバーリカバリーボルト市場は、製品がリカバリーテストとデータ整合性の明確な証拠を保持できる場合にサポートされます。この証拠は、複数のコンプライアンスプログラムにわたって有用となり得ます。また、各レビューのために個別に記録を収集する負担を軽減することもできます。リカバリーワークフローをコンプライアンス証拠と整合させるサプライヤーは、規制対象の調達プロセスにおいてより有利な立場に置かれます。
ハイブリッドおよびマルチクラウドワークローの拡大
ワークロードは現在、オンプレミスのデータセンター、パブリッククラウドプラットフォーム、エッジロケーションにわたって稼働しています。サイバーリカバリーボルト市場は、この分散に対応するため、異なる環境にわたって一貫した隔離ポリシーを必要としています。各環境では、異なるアイデンティティコントロール、データレジデンシールール、データ転送の取り決めが使用される場合があります。1つの環境でのみ機能するリカバリープロセスは、重要なワークロードを露出させる可能性があります。したがって、組織は単一のクラウドまたはデータセンター以上をカバーするボルト設計を求めています。このニーズは、アプリケーションが複数のロケーションで稼働するシステムに依存している場合に特に関連性が高くなります。従来のボルト設計は、1つのロケーションにある別個のオフラインコピーを中心としていることが多かったです。フェデレーテッドアプローチは現在、複数の環境にわたって同じリカバリーポリシーを適用しながら隔離を維持しようとしています。サイバーリカバリーボルト市場により、サプライヤーは集中型クリーンルームリカバリーオーケストレーションを提供することができます。このアプローチは、ワークロードのポータビリティを犠牲にすることなく、チームがリカバリーを管理するのに役立ちます。また、リカバリーのために単一のクラウド環境に依存するリスクを軽減することもできます。主要なクラウドプラットフォームにわたってリカバリーを調整するプロバイダーは、より幅広いエンタープライズ要件を満たすことができます。
サイバー保険の引受要件
サイバー保険会社は、自己申告のコントロールのみに依存するのではなく、証拠をますます要求するようになっています。サイバーリカバリーボルト市場は、保険会社がイミュータブルまたはエアギャップバックアップを基本的な引受要件として扱う場合に強化されます。2026年には、保険会社は本番環境の認証情報がアクセスできないオフラインまたはエアギャップコピーを一般的に要求しています。また、記録された結果を伴う文書化されたリストアテストも求めています。24時間以内の重要データのリカバリータイム目標と30日間の保持ポリシーも、提供された調査に記載された要件の一部です。これらの要件は、攻撃者の長期滞留時間と不完全なリカバリー準備に対する懸念を反映しています。テスト済みの隔離されたバックアップを持たない組織は、より高いリカバリーコストとより困難な保険更新に直面する可能性があります。ボルトコントロールが欠如していると、保険会社が更新を拒否する場合もあります。サイバーリカバリーボルト市場は、組織が保険会社が審査するコントロールを文書化する方法を提供します。これにより、ボルトへの支出をより広範なリスクおよび保険の意思決定の一部にすることができます。同じ証拠の期待は、大企業だけでなく中小企業にも影響を与えるようになっています。マネージドサービスモデルは、小規模な組織が保険会社の要求するリカバリー能力と文書化を取得するのに役立ちます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 異種レガシー統合の複雑性 | -1.5% | グローバル、アジア太平洋地域および中東・アフリカへの影響が大きい | 長期(4年以上) |
| リカバリースキルおよび専門スタッフの不足 | -1.2% | グローバル | 中期(2〜4年) |
| クラウドエグレスおよびデータ転送コストの不確実性 | -0.8% | 北米および欧州 | 短期(2年以内) |
| 未実証のリカバリーテスト規律 | -0.6% | グローバル、中小企業が多い市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
異種レガシー統合の複雑性
多くのエンタープライズテクノロジー環境には、サポート終了のオペレーティングシステム、独自仕様のデータベース、密接に接続されたアプリケーションが含まれています。これらの環境は、クラウドネイティブのボルトツールで保護することが困難な場合があります。サイバーリカバリーボルト市場は、組織がリカバリーを自動化する前にカスタムコネクタとセキュリティレイヤーを必要とする場合、導入が遅れる可能性があります。手動オーケストレーションは、期待されるリカバリーワークフローを弱体化させる可能性があります。部分的な展開は、一部のワークロードがボルト化されている一方で重要な依存関係が除外されている場合、誤った安心感を生み出す可能性があります。システムが正しい順序で再接続する必要がある場合、リカバリーが失敗する可能性があります。この問題は、レガシーが多いセクターが急速にデジタル化している場所でより顕著です。アジア太平洋地域および中東・アフリカは、組織が古い基盤システムを置き換えるために必要な予算サイクルを欠いている場合、この制約に直面する可能性があります。課題は統合の速度だけに限りません。チームが復旧を成功させるために必要依存関係の完全なビューを持っているかどうかにも関係します。サプライヤーは、最新のクラウドワークロードだけでなく、混在環境をサポートする必要があります。組織はまた、インシデント時にボルトに依存する前に、完全なリカバリーシーケンスをテストする必要があります。
リカバリースキルおよび専門スタッフの不足
ボルトは、サイバーインシデント時に熟練した人材の必要性を排除するものではありません。提供された調査によると、1時間未満で複数テラバイトのデータを復旧できる組織はわずか8%に過ぎませんが、そのソースはこの書き直しのソース基準を満たしていません。チームはクリーンなリカバリーポイントを特定し、汚染されたデータの復元を避けなければなりません。また、再感染のリスクを低減するために、マルチティアアプリケーションを正しい順序でシーケンスする必要があります。規制上の通知義務は、技術的なリカバリー作業と並行して実行される場合があります。これらの複合的な義務は、エンタープライズチーム全体で広く利用できるわけではない経験を必要とします。サイバーセキュリティプログラムは、リカバリーエンジニアリングよりも予防と検知に重点を置いてきました。したがって、リカバリースペシャリストは大企業と専門マネージドサービスプロバイダーに集中しています。保険会社が実証済みのリカバリー能力を期待しているため、小規模な組織はより困難な立場に置かれています。外部サポートなしに信頼性の高い演習を実施できるスタッフがいない場合があります。サイバーリカバリーボルト市場は、マネージドリカバリーサービスを通じてこのギャップの一部に対処することができます。ただし、組織はリカバリーの意思決定とテストに対する明確な内部オーナーシップを依然として必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソリューションが最大の収益ポジションを保持し、サービスが実行ニーズに対応
ソリューションは2025年の収益の70.24%を占め、サイバーリカバリーボルト市場内で最大の市場シェアを持っています。企業は、イミュータブルストレージ、強制的な隔離、クリーンルームリカバリーオーケストレーションを必要とする場合、統合されたソフトウェアとハードウェアを好みます。事前統合されたスタックは、これらのコントロールを個別のバックアップツールから組み立てるために必要な作業を削減することができます。目的に特化した隔離コントロールなしにモジュール式バックアップ製品を使用する組織は、リポジトリの侵害にさらされたままになる可能性があります。バックアップリポジトリはランサムウェア攻撃で頻繁に標的にされるため、この懸念は中心的なものです。ソリューションのサイバーリカバリーボルト市場規模は、通常の本番環境アクセスの外に配置できるリカバリー環境への需要によってサポートされています。購入者はまた、リカバリー手順のテストと文書化を容易にするコントロールも求めています。これらの要件により、定義されたリカバリープラットフォームを必要とする組織にとってソリューションは重要であり続けます。
サービスは2031年にかけてCAGR 23.08%で成長すると予測されており、コンポーネント分割の中で最高の成長率です。この成長は、テクノロジーの展開と実際のインシデント時の効果的な運用との間のギャップを反映しています。組織はリカリー準備態勢の評価、テーブルトップ演習、コンプライアンス証拠のサポートを必要としています。プロフェッショナルサービスは、チームが復旧を中断させる可能性のある依存関係を特定するのに役立ちます。また、リカバリーポイントがクリーンで使用可能かどうかをテストするのにも役立ちます。Commvaultは2025年11月にCloud Unityをリリースし、プラットフォームの一部としてAI対応のシンセティックリカバリーを導入しました。このオファリングは、リカバリーソフトウェアと運用サポートがますます連携して機能できることを示しています。マネージドサービスは、専任のリカバリーエンジニアを持たない組織に引き続き関連性があります。この関係は、プラットフォーム展開と並んだサービスの役割をサポートしています。


展開モード別:クラウドがリードし、ハイブリッドが分散ワークロードに対応
クラウド展開は2025年のサイバーリカバリーボルト収益の68.55%を占めました。組織は、独自の物理的隔離インフラを維持する必要性を低減するために、マネージドでスケーラブルなボルトインスタンスを使用しています。クラウドオプションにより、データ量の変化に応じて保護容量をスケールしやすくなります。また、攻撃を受けている本番システムとは別のリカバリー環境を提供することもできます。このモデルは、物理的なボルトインフラに関する運用作業を削減したい企業に適しています。アイデンティティへのアクセスを制御し、リカバリーデータを検証する必要性を排除するものではありません。したがって、クラウド展開は、新たなレジデンシーの懸念を生じさせることなく隔離されたホスト環境を使用できるため、引き続き重要です。
ハイブリッド展開は2031年にかけてCAGR 22.34%で成長すると予測されています。この成長率は、オンプレミスシステムとパブリッククラウドワークロードの両方を運用する組織からの需要を反映しています。これらの組織は、環境をまたいでワークロードを移動する能力を維持しながら、一貫した隔離ポリシーを必要としています。オンプレミス展開は、産業、高セキュリティ、エアギャップ環境において引き続き関連性があります。これらの環境では、クラウド接続を追加のリスクサーフェスと見なす場合があります。ハイブリッドアプローチは、クラウドワークロードへの保護を拡張しながら、ローカルリカバリー能力を維持することができます。また、管轄区域をまたいだ異なるレジデンシーニーズをサポートすることもできます。ハイブリッド展開のサイバーリカバリーボルト市場規模は、混在テクノロジー資産の継続的な使用に結びついています。これらの資産にわたって同じポリシーとテストプロセスを適用するサプライヤーは、より複雑なリカバリー要件のセットに対応することができます。
組織規模別:大企業がリードし、中小企業がマネージドモデルを通じて拡大
大企業は2025年の収益の71.60%を占めました。このポジションは、CISOが主導する購買、取締役会レベルのリスク要件、および目的に特化したボルトインフラへの投資能力を反映しています。大規模な組織は多くの場合、複数のデータセンターと複雑なハイパーバイザー資産を運用しています。また、複数の管轄区域にわたるコンプライアンス義務に直面する場合もあります。これらの条件は、詳細なポリシーと明確な監査記録を必要とします。大企業が保持するサイバーリカバリーボルト収益のポジションは、より大きなテクノロジーフットプリントとリカバリー義務の両方を反映しています。これらの展開は、多くのサイトと依存関係をカバーする必要があります。また、これらのシステム全体でリカバリーが機能することを示す必要もあります。
中小企業は2031年にかけてCAGR 22.75%で成長すると予測されています。保険会社は、大規模な内部テクノロジーチームを運用していない組織からも、テスト済みリカバリーの証拠をますます期待するようになっています。サブスクリプションおよびマネージドサービスモデルにより、これらの購入者にとってボルト能力がよりアクセスしやすくなります。Commvaultは2025年8月に中小企業およびエッジロケーションのユースケース向けにHyperScale EdgeとHyperScale Flexを発売しました。これらのオファリングは、Dell、HPE、Lenovoのハードウェアで検証されました。Kyndrylは2026年2月に、ハイブリッドおよびマルチクラウド環境にわたる自動リカバリーのためのインテリジェントリカバリーサービスを導入しました。これらのサービスは、専任のリカバリーエンジニアリングチームを持たない組織をサポートすることができます。したがって、サイバーリカバリーボルト市場は、すべてのリカバリーコントロールを内部で構築・運用できる購入者を超えて拡大しています。
保護ワークロード別:仮想マシンがリードし、データベースがAIデータ成長から恩恵を受ける
仮想マシンは2025年の保護ワークロード収益の61.29%を占めました。仮想化インフラはエンタープライズデータセンター全体で広く使用され続けています。このカテゴリは、VMware、Hyper-V、Nutanix AHV、その他のハイパーバイザーとの確立された統合から恩恵を受けています。これらの統合により、仮想マシンを保護および復旧プロセスに含めることが容易になります。仮想マシンに関連するサイバーリカバリーボルト市場規模は、この広範なインストールベースを反映しています。これらのワークロードのリカバリープランは、アプリケーションの依存関係とバックアップデータの状態を依然として考慮する必要があります。成熟した仮想化サポートにより、サプライヤーはエンタープライズリカバリープログラムへの重要なルートを得ることができます。また、仮想マシンをボルト計画の中心に置き続けることもできます。
データベースは2031年にかけてCAGR 22.05%で成長すると予測されています。提供された調査は、この拡大をAIトレーニングデータの成長と構造化データベースに保存されたモデルチェックポイントに結びつけています。データベースレベルのランサムウェア検出は、リカバリーが認定される前に行および スキーマレベルでバックアップデータを検査することができます。このプロセスにより、組織はクリーンなリカバリーポイントをより正確に特定するのに役立ちます。サイバーリカバリーボルト市場は、ボルトプラットフォームがより詳細なレベルでデータを保護できる場合にこれらのニーズをサポートします。物理サーバー、SaaSデータ、コンテナ化されたアプリケーションも引き続き保護を必要としています。これらのワークロードは、その運用モデルに適したリカバリー方法を必要とする特殊な環境に対応しています。ワークロードの範囲は、サプライヤーが仮想化インフラだけでなく、より多くのものをサポートする必要があることを意味します。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
業種別:BFSIが支出の基盤を形成し、ヘルスケア・ライフサイエンスが最速成長
BFSIは2025年の収益の23.45%を占めました。金融機関は高いコンプライアンス要求と、リカバリーが失敗した場合の重大な評判リスクに直面しています。イングランド銀行は2026年に、英国の銀行、保険会社、資産運用会社の82%がサイバー攻撃を金融システムリスクのトップ5の1つとして特定したと報告しました。[2]イングランド銀行、「レジリエンスの価値:金融サービスにおけるサイバーレジリエンス」、GOV.UK、gov.uk これは、隔離されたリカバリーインフラへの継続的な支出をサポートしています。SIFMA-FSSCCの再接続フレームワークは2025年12月に更新され、インシデント後の5ステップの緩和構造を提供しています。BFSIにおけるサイバーリカバリーボルト収益のポジションは、文書化されたリカバリーと制御された再接続に対するセクターのニーズを反映しています。これらの要件に証拠を整合させるプロバイダーは、調達においてより関連性が高くなります。このセグメントのリカバリープログラムはまた、セキュリティコントロールを弱めることなくシステムを復旧する必要があります。
ヘルスケア・ライフサイエンスは2031年にかけてCAGR 21.47%で成長すると予測されています。ヘルスケアのランサムウェアリカバリーコストは2025年に平均1.02 ミリオン 米ドルでした。病院やクリニックは、患者ケアと運用調整をサポートするシステムの継続性を必要としています。KyndrylのインテリジェントリカバリーサービスはSpecifically 2026年にヘルスケアワークロードの継続性に対応しました。政府、産業製造、エネルギー・ユーティリティ、ITおよび通信、その他の業種も需要に貢献しています。これらのセクターは、オペレーショナルテクノロジーと重要インフラの義務からのリスクに直面しています。サイバーリカバリーボルト市場は、影響を受けた本番システムから分離できるリカバリー環境を通じてこれらのセクターに対応しています。異なるワークロードと運用条件は、各環境に固有のポリシーを必要とします。
地域分析
北米は2025年のサイバーリカバリーボルト収益ポジションの36.88%を占めました。この地域には、リカバリーコントロールの証拠を要求するサイバー保険会社が高密度に存在しています。サイバーキュリティ開示義務もリカバリーインフラを取締役会レベルの懸念事項に引き上げています。IBMは2025年のランサムウェアインシデントの平均コストを4.4 ミリオン 米ドルと報告しました。[3]IBM、「データ侵害コストレポート2025」、IBM、ibm.com このコストは、中堅市場および大企業における隔離されたリカバリー環境への投資をサポートしています。米国は地域需要の中心的な源泉であり続けています。カナダも同様の金融セクター導入パターンに従っています。
欧州は2025年に大きなシェアを占め、ドイツ、英国、フランス、ベネルクス諸国が地域導入をリードしています。金融機関と重要セクターは、文書化されたリカバリー手順への注目を高めています。この地域のサイバーリカバリーボルトセグメント価値は、規制当局と利害関係者にリカバリー準備態勢を示す必要性によってサポートされています。クロスマーケット・オペレーショナル・レジリエンス・グループは2026年4月に英国の企業向けにサイバーリカバリーガイダンスを発行しました。これらの要件により、テスト済みリカバリーはテクノロジーとガバナンスにおいてより可視性の高い問題となっています。南米は急速に発展しており、ブラジルは金融規制要件によってサポートされています。この地域の製造業および農業ビジネス組織もランサムウェアリスクの増大に直面しています。
アジア太平洋地域は2031年にかけてCAGR 21.72%で成長すると予測されています。中国のデータローカライゼーション要件とインドのデジタル個人データ保護法は、オンプレミスおよびハイブリッドボルト構成への関心を促進しています。日本は金融機関向けのサイバーレジリエンスガイダンスを更新しました。オーストラリアは重要インフラセキュリティ法の改正を通じてリカバリー義務を拡大しました。中東では、特にUAEとサウジアラビアが中東・アフリカ地域で最も活発な地域です。政府とBFSI組織がそのサブ地域での初期展開をリードしています。アフリカは導入の初期段階にあり、南アフリカがアンカー市場となっています。クラウドプロバイダーによる地域データセンター投資は、予測期間後半においてより広範な導入に必要なインフラをサポートしています。

競合環境
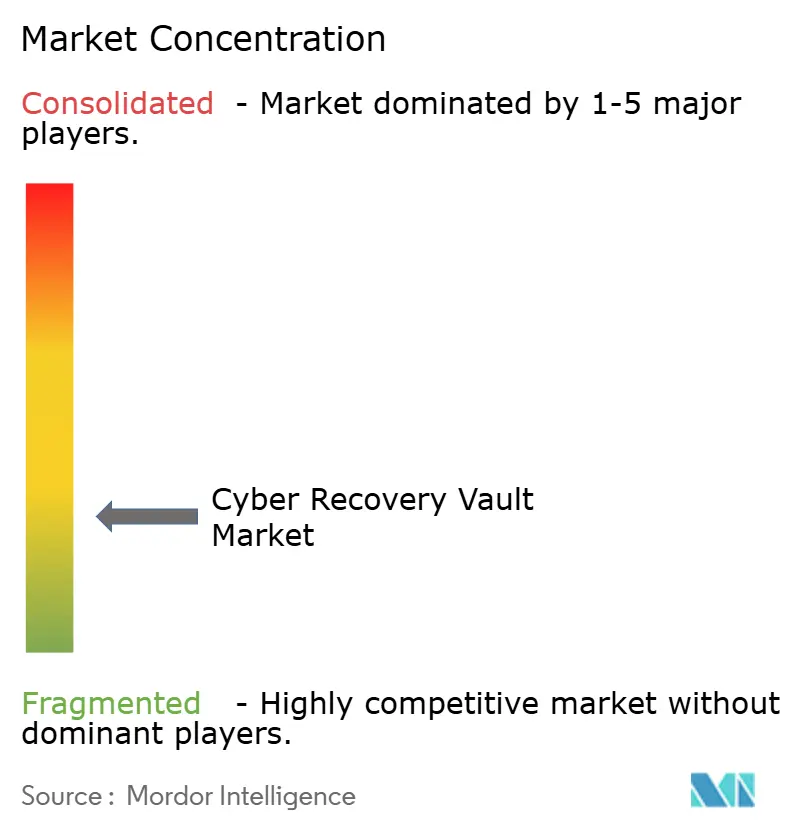
サイバーリカバリーボルト市場は、大企業層において中程度から高度の集中度を示しています。Dell Technologies、Cohesity、Veeam、Rubrik、Commvaultは、リカバリーオーケストレーション、マルチクラウドポリシーの一貫性、監査証拠において競合しています。Cohesityは2024年12月にVeritasのエンタープライズデータ保護事業との統合を完了しました。統合後の企業は、フォーチュン100企業の85社を含む12,000社以上の顧客にサービスを提供し、クロージング時に年間経常収益1.5 ビリオン 米ドルを有していました。この取引は、主要なデータ保護サプライヤーの競合ポジションを化させました。ハイパースケーラーも競争力のある価格でネイティブのボルト関連機能を提供しています。これにより、単一のクラウド環境を使用する組織の基本的な保護が商品化される可能性があります。
専門プロバイダーは、購入者がマルチクラウドリカバリーとより強力なオーケストレーションを必要とする領域を強調することで差別化しています。Rubrikは2026年6月にクラウドアプリケーション向けの自律型ビジネスリカバリーを導入しました。[4]Rubrik, Inc.、「Rubrikがクラウドアプリケーション向け自律型ビジネスリカバリーソリューションを導入」、Rubrik、rubrik.com そのプリエンプティブリカバリーエンジンは、アプリケーションの依存関係を特定し、インシデント前にクリーンなリカバリーポイントを検証します。FalconStorは2026年7月にIBM Power環境向けのCloud Clean Roomを発売しました。このプラットフォームはゼロトラストセキュアエンクレーブ技術を使用し、検証済みリカバリーテストをサポートしています。これらの動きは、サプライヤーが自動化またはワークロード固有のニーズに焦点を当てる方法を示しています。このような専門化は、広範なプラットフォームがあまり対象としていない領域で小規模ベンダーがポジションを維持するのに役立ちます。
競合戦略は、異常検知、サービスベースの消費モデル、ソブリンリカバリーオプション、複数のコンプライアンスフレームワークのサポートに焦点を当てています。Veeamは2026年6月にPure Storageとのアライアンスを拡大し、サービスとしてのサイバーレジリエンスを提供しました。このオファリングは、Veeam Incident APIを介してPure1の異常検知をVeeam Data Platformに接続します。Commvaultは2025年11月にCloud Unityを導入し、クラウド、SaaS、オンプレミス、ハイブリッド環境にわたってデータセキュリティ、サイバーリカバリー、アイデンティティレジリエンスを統合しました。明確な監査対応証拠を提供するサプライヤーは、規制対象の購入者に対して優位性を持つことができます。エンタープライズ要件が基本的なバックアップを超えているため、サイバーリカバリーボルト市場は競争力を維持しています。
サイバーリカバリーボルト業界リーダー
Amazon Web Services, Inc.
Microsoft Corporation
Google LLC
Oracle Corporation
International Business Machines Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:NetAppは2026年8月6日にJetStream Softwareを買収し、AIワークロードおよびハイブリッドクラウド環境向けのサイバーレジリエンス能力を拡大しました。この取引により、NetAppはサードパーティストレージを実行する広範なVMwareインストールベースへのアクセスを獲得し、クラウドオファリングを災害復旧先として位置付けています。
- 2026年7月:Veeamは2026年7月29日にVeeamON Sydneyにてバージョン13.1のVeeam Data Platformをリリースし、6つの新しいハイパーバイザープラットフォーム、NAS向けマルウェアスキャン、Active Directoryフォレストリカバリー、およびコンプライアンス対応展開向けのNIST標準に準拠したポスト量子暗号化を追加しました。
- 2026年7月:FalconStor Softwareは2026年7月8日にCloud Clean Roomを発売しました。これは、IBM Power環境向けに特許出願中のゼロトラストセキュアエンクレーブ技術を使用したオンデマンドインフラプラットフォームであり、DORA、FFIEC、PCI-DSSコンプライアンスのための監査対応の検証済みリカバリーテストを可能にします。
- 2026年6月:Rubrikは2026年6月9日にプリエンプティブリカバリーエンジンを搭載したクラウドアプリケーション向け自律型ビジネスリカバリーを発表しました。このソリューションはアプリケーションの依存関係を発見し、平時にクリーンなリカバリーポイントを検証し、マシンスピードでシーケンスされた最小限のビジネス再構築をオーケストレーションします。プライベートプレビュー段階にありました。


グローバルサイバーリカバリーボルト市場レポートの範囲
サイバーリカバリーボルト市場は、ランサムウェア、サイバー攻撃、内部脅威、破壊的マルウェアから重要なデータ、アプリケーション、ワークロードを保護するために設計されたソフトウェアソリューション、セキュアリカバリー環境、隔離されたボルトインフラ、および関連するプロフェッショナルおよびマネージドサービスで構成されています。サイバーリカバリーボルトソリューションは、イミュータブルバックアップコピーを保存し、脅威分析とデータ検証を可能にし、クリーンリカバリープロセスをサポートし、サイバーインシデント後のビジネス運用の迅速な復旧を促進する、論理的または物理的に隔離された環境を作成します。これらのソリューションは、エンタープライズのサイバーレジリエンス、事業継続、およ災害復旧戦略の一部としてますます展開されています。
サイバーリカバリーボルト市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、保護ワークロード(仮想マシン、物理サーバー、データベース、その他の保護ワークロード)、業種(政府・公共行政、産業製造、小売・Eコマース、輸送・物流、エネルギー・ユーティリティ、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 仮想マシン |
| 物理サーバー |
| データベース |
| その他の保護ワークロード |
| 政府・公共行政 |
| ITおよび通信 |
| 教育・研究機関 |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 保護ワークロード別 | 仮想マシン | ||
| 物理サーバー | |||
| データベース | |||
| その他の保護ワークロード | |||
| 業種別 | 政府・公共行政 | ||
| ITおよび通信 | |||
| 教育・研究機関 | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋地域 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
サイバーリカバリーボルトのセグメント価値はいくらですか?
サイバーリカバリーボルト市場は2026年に1.63 ビリオン 米ドルと推定され、CAGR 20.99%で2031年までに4.23 ビリオン 米ドルに達すると予測されています。
組織がサイバーリカバリーボルトを使用する理由は何ですか?
隔離されたボルトは、攻撃者が本番システムとバックアップリポジトリを標的にした場合にリカバリーコピーを保持するのに役立ちます。また、重大なインシデントが発生する前にデータの整合性と復旧手順をテストするための別個の環境をチームに提供します。
サイバーリカバリーボルトの導入においてどの展開モードがリードしていますか?
クラウド展開は2025年の収益の68.55%を占め、ハイブリッド展開は2031年にかけてCAGR 22.34%で成長すると予測されています。ハイブリッド設計は、組織がオンプレミスシステムとパブリッククラウドワークロードを並行して運用している場合に関連性があります。
リカバリーボルトへの需要を牽引している組織はどこですか?
大企業は2025年の収益の71.60%を占め、中小企業は2031年にかけてCAGR 22.75%で拡大すると予測されています。マネージドサービスは、小規模な組織がテスト済みリカバリーと保険証拠の要件を満たすのに役立ちます。
サイバーリカバリーにおいて最も急速に成長しているワークロードニーズはどれですか?
データベースは、組織がAI関連データを保護し、より詳細なリカバリー検証を求めるため、2031年にかけてCAGR 22.05%で成長すると予測されています。データベースレベルのチェックは、データが復元される前にチムがクリーンなリカバリーポイントを特定するのに役立ちます。
サイバーリカバリーボルトにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は、デジタルトランスフォーメーションとデータレジデンシー要件に支えられ、2031年にかけてCAGR 21.72%で成長すると予測されています。ローカルデータコントロールがリカバリーアーキテクチャに影響を与える場合、オンプレミスおよびハイブリッド構成が関連性を持ちます。
最終更新日:



