
Tamaño y Participación del Mercado de Recovery Orchestration
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
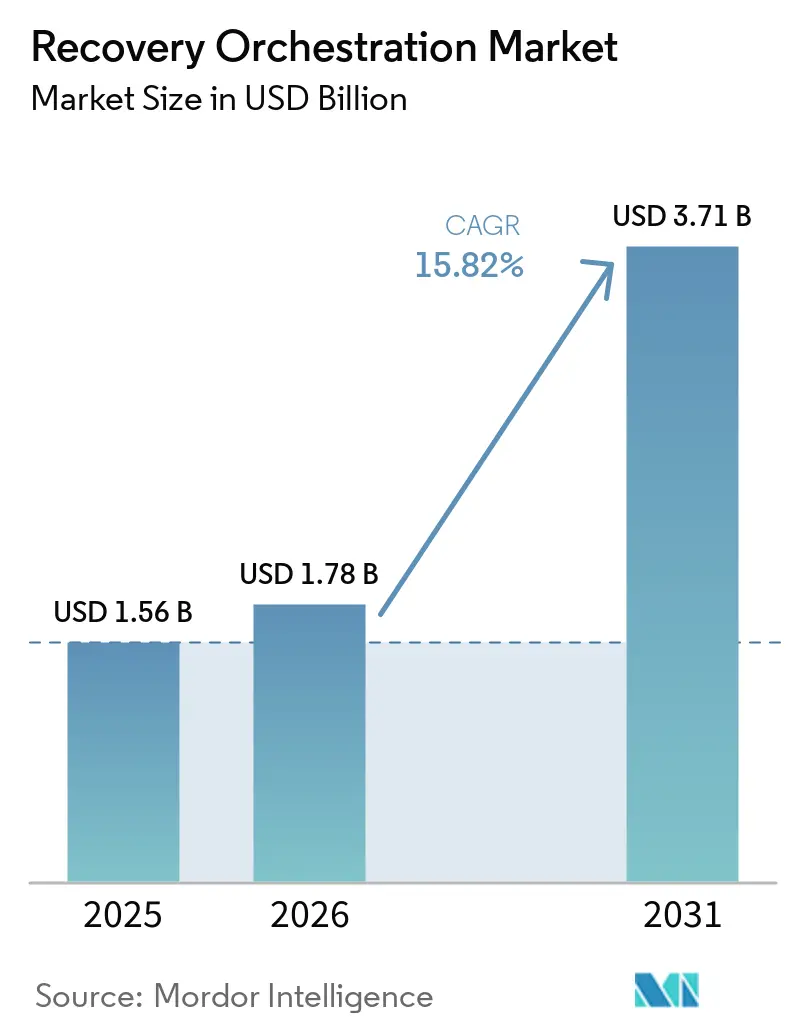
| Tamaño del Mercado (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recovery Orchestration por Mordor Intelligence
El tamaño del mercado de recovery orchestration fue valorado en 1,56 mil millones de USD en 2025 y se estima que crecerá desde 1,78 mil millones de USD en 2026 hasta alcanzar los 3,71 mil millones de USD en 2031, a una CAGR del 15,82% durante el período de pronóstico (2026-2031). El ransomware y otros ciberataques están haciendo que los procesos de recuperación probados sean más importantes para los equipos de seguridad empresarial y de TI que deben restaurar sistemas sin devolver datos o configuraciones comprometidas a la operación. Los entornos híbridos y multinube están aumentando el número de sistemas, configuraciones y dependencias que deben restaurarse en el orden correcto, lo que hace que los manuales de procedimientos informales sean más difíciles de mantener y menos confiables durante un incidente. Las regulaciones también están transformando las pruebas de recuperación de una práctica interna a una obligación auditable para muchas organizaciones, lo que otorga a los equipos de adquisiciones, legales, de seguridad y operativos un interés compartido en el desempeño documentado de la recuperación. Los principales proveedores están expandiendo sus plataformas hacia la recuperación con reconocimiento de dependencias, la validación en entornos aislados y vínculos más estrechos con las operaciones de seguridad, mientras que los proveedores especializados continúan atendiendo funciones específicas como la recuperación de identidades y los manuales de procedimientos automatizados. El mercado de recovery orchestration, por lo tanto, ofrece oportunidades para los proveedores que pueden simplificar la recuperación confiable en entornos híbridos sin requerir grandes equipos especializados ni obligar a los clientes a estandarizarse en un único entorno de infraestructura, particularmente donde los sistemas heredados, los servicios en la nube y las operaciones de datos regulados deben continuar coexistiendo.
Conclusiones Clave del Informe
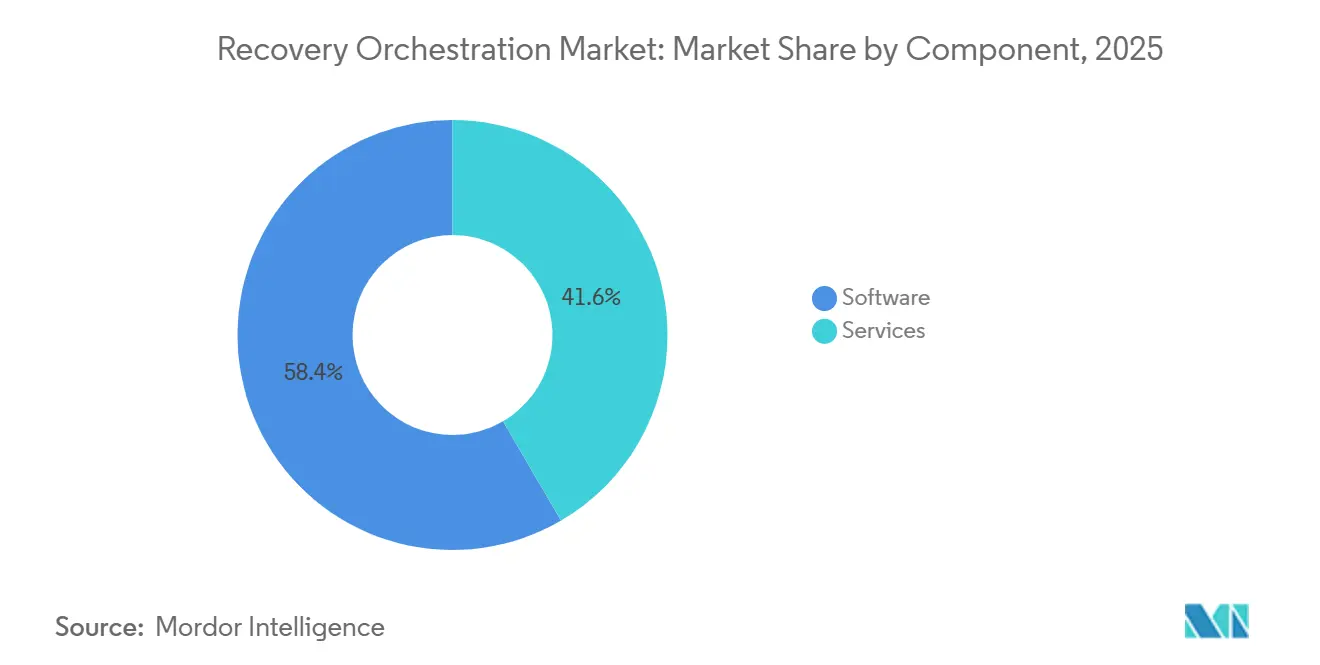
- Por componente, el software representó el 58,42% de la participación del mercado de recovery orchestration en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 19,66% hasta 2031.
- Por modo de implementación, la recuperación basada en la nube representó el 61,19% de la participación del mercado de recovery orchestration en 2025 y se proyecta que se expanda a una CAGR del 21,23% hasta 2031.
- Por alcance de recuperación, la recuperación a nivel de recursos y cargas de trabajo representó el 57,53% de la participación del mercado de recovery orchestration en 2025, mientras que se proyecta que la recuperación de aplicaciones y servicios empresariales se expanda a una CAGR del 19,92% hasta 2031.
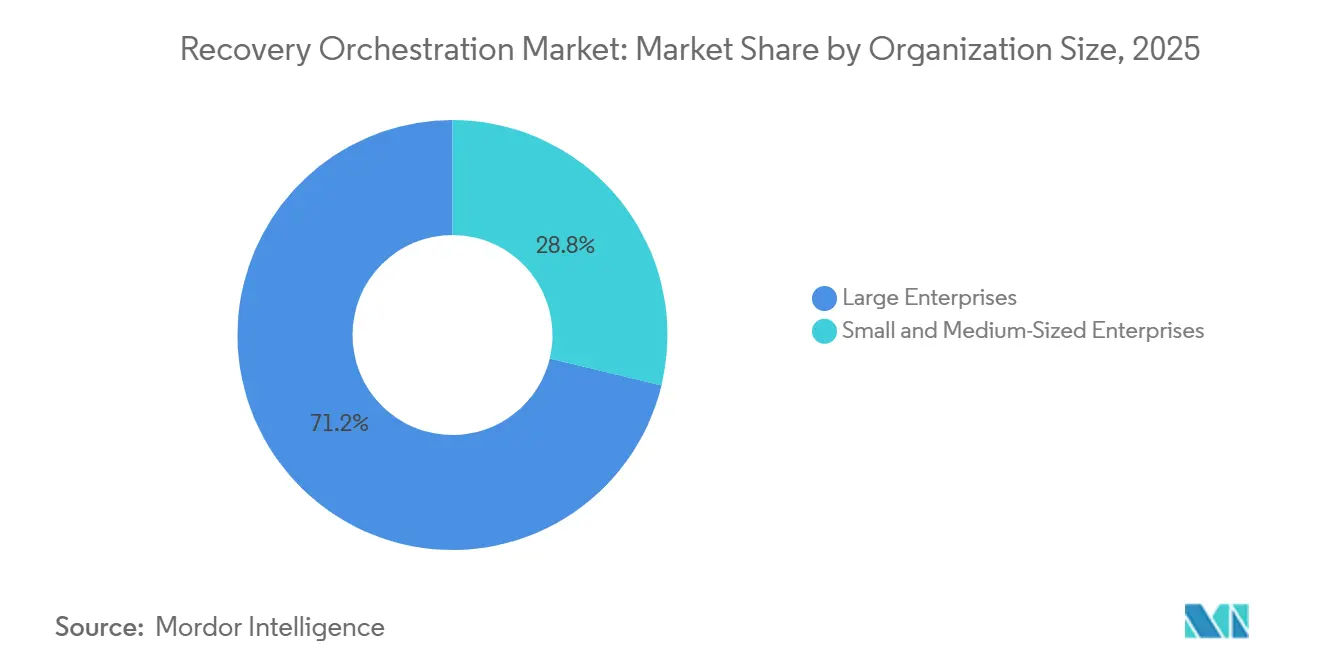
- Por tamaño de organización, las grandes empresas representaron el 71,23% de los ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,84% hasta 2031.
- Por vertical de la industria, el sector BFSI representó el 24,93% de la participación del mercado de recovery orchestration en 2025, mientras que se proyecta que la industria de gobierno y administración pública se expanda a una CAGR del 22,76% hasta 2031.
- Por geografía, América del Norte representó el 42,71% de la participación del mercado de recovery orchestration en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 21,49% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Recovery Orchestration
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Escalada de los Requisitos de Recuperación ante Ransomware y Ciberataques | +4.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura Híbrida y Multinube | +3.5% | Global, con América del Norte y Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Demanda Regulatoria de Recuperación Probada y Auditable | +2.8% | Principalmente la UE y América del Norte | Corto plazo (≤ 2 años) |
| Aumento del Costo del Tiempo de Inactividad de TI y la Interrupción Operativa | +2.3% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Desviación de la Recuperación por Cambios Continuos en la Configuración de la Nube | +1.6% | América del Norte y Europa, mercados maduros en la nube | Mediano plazo (2-4 años) |
| Recuperación con Reconocimiento de Dependencias para Fallos en Cascada de Terceros | +1.2% | Global, con América del Norte a la cabeza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Requisitos de Recuperación ante Ransomware y Ciberataques
La recovery orchestration se ha vinculado estrechamente con la ciberdefensa porque el ransomware expone los límites operativos de los procesos tradicionales de copia de seguridad y restauración durante un incidente activo. Sophos encuestó a 3.400 organizaciones en 17 países e informó que los costos promedio de recuperación, excluyendo los pagos de rescate, cayeron un 44% hasta 1,53 millones de USD en 2025. El mismo estudio encontró que el 53% de las organizaciones lograron una recuperación completa en 1 semana, en comparación con el 35% del año anterior. IBM situó el costo total promedio de un incidente de ransomware en 5,08 millones de USD en 2025, mientras que su informe de 2026 registró un nuevo máximo en los costos de brechas en medio de ataques habilitados por inteligencia artificial.[1] Rubrik informó en 2026 que el 88% de los líderes de TI y seguridad estaban preocupados por cumplir los objetivos de tiempo de recuperación actuales, ya que las amenazas estaban acortando la ventana de explotación de meses a segundos. Esto respalda la demanda en el mercado de recovery orchestration de flujos de trabajo que preparan entornos aislados, validan datos en busca de amenazas y restauran los sistemas empresariales en secuencia.
Expansión de la Infraestructura Híbrida y Multinube
La adopción híbrida y multinube ha creado desafíos de recuperación que las herramientas de copia de seguridad puntuales no pueden abordar completamente en entornos empresariales distribuidos. Las cargas de trabajo pueden estar distribuidas entre centros de datos locales, nubes privadas y varias regiones de nube con diferentes modelos de red, diseños de identidad y sistemas de gestión de configuración. Una interrupción en una capa puede afectar a las capas dependientes y superar el tiempo de recuperación que un proceso manual puede cumplir bajo un compromiso de continuidad del negocio. Las organizaciones que gestionan estos entornos también deben abordar la desviación de configuración causada por las implementaciones de DevOps, la actividad de escalado automático y los cambios en la configuración de la nube. Los planes de recuperación pueden quedar desactualizados cuando los datos, la infraestructura y las configuraciones de las aplicaciones no se mantienen juntos. El mercado de recovery orchestration se está beneficiando a medida que la recuperación mediante infraestructura como código integra las versiones de configuración, los planes de recuperación y la restauración de datos en el mismo proceso controlado.
Demanda Regulatoria de Recuperación Probada y Auditable
Las normas de cumplimiento están convirtiendo las pruebas de recuperación en un requisito empresarial auditable en lugar de un ejercicio de gobernanza interna. DORA se volvió directamente aplicable en toda la Unión Europea en enero de 2025 y requiere que las entidades financieras mantengan y prueben periódicamente las políticas de continuidad del negocio de TIC, los planes de recuperación ante desastres y los procedimientos de copia de seguridad bajo los Artículos 11 y 12. DORA también requiere documentación que pueda proporcionarse a los reguladores, lo que hace que la evidencia de pruebas rutinarias y los registros de recuperación sean más relevantes para la supervisión. Su umbral de notificación inicial de incidentes de 4 horas puede crear presión cuando los objetivos de tiempo de recuperación para funciones críticas superan las 4 horas. NIS2 también cubre la gestión de copias de seguridad, la recuperación ante desastres y la gestión de crisis para entidades esenciales e importantes, mientras que las normas de la SEC requieren que las empresas públicas informen sobre incidentes cibernéticos materiales dentro de los 4 días hábiles posteriores a determinar que son materiales.[2] Estas obligaciones refuerzan la demanda en el mercado de recovery orchestration de flujos de trabajo probados, registros de auditoría confiables y capacidad de recuperación documentada.
Aumento del Costo del Tiempo de Inactividad de TI y la Interrupción Operativa
El tiempo de inactividad de TI puede generar una exposición financiera directa que respalda la inversión en capacidades de recuperación. Para muchas medianas y grandes empresas, incluso una interrupción limitada puede generar costos sustanciales a través de transacciones perdidas, operaciones interrumpidas y trabajo de recuperación. La carga financiera puede volverse particularmente aguda cuando múltiples sistemas conectados no pueden volver al servicio en la secuencia requerida. Los servicios financieros intensivos en transacciones, el comercio electrónico y las operaciones de telecomunicaciones pueden enfrentar costos por minuto más altos que las operaciones empresariales generales porque la interrupción del servicio afecta directamente a las transacciones. Los retrasos en la recuperación también pueden contribuir a la pérdida de clientes, daños a la reputación y mayores costos de seguros que los cálculos estándar de tiempo de inactividad pueden no capturar completamente. Estos efectos están haciendo que el mercado de recovery orchestration sea más relevante para la planificación de riesgos empresariales y los informes de resiliencia a nivel de directorio.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alta Complejidad de Implementación en Entornos Heterogéneos | -2.4% | Global | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ingeniería de Recuperación y Ciberseguridad | -2.0% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mapeo de Dependencias Incompleto y Calidad de los Datos de Recuperación | -1.5% | Global | Mediano plazo (2-4 años) |
| Conflicto entre Requisitos de Residencia de Datos, Inmutabilidad y Recuperación | -1.1% | UE, Asia-Pacífico, mercados de localización de datos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Complejidad de Implementación en Entornos Heterogéneos
La recovery orchestration puede ser difícil de implementar en infraestructuras heredadas, cargas de trabajo en contenedores, servicios en la nube y aplicaciones SaaS. Cada entorno añade trabajo de integración, requisitos de configuración distintos y coordinación entre equipos, lo que puede retrasar el valor práctico para el cliente. El mapeo preciso de dependencias es fundamental porque una plataforma necesita datos de topología actuales para secuenciar correctamente la recuperación a través de datos, aplicaciones, redes e identidades. Muchas grandes empresas no mantienen estos datos con calidad de producción en todos los equipos y sistemas, especialmente donde los modelos operativos se han desarrollado de forma independiente. Las dependencias de terceros faltantes o la configuración de red desactualizada pueden hacer que una secuencia de recuperación falle durante la ejecución y prolongue la respuesta a un incidente. Estos problemas pueden ralentizar la adopción en el mercado de recovery orchestration cuando los compradores deben proteger entornos heterogéneos sin un mapa establecido de relaciones de servicio.
Escasez de Habilidades en Ingeniería de Recuperación y Ciberseguridad
La recovery orchestration requiere capacidades en administración de copias de seguridad, ingeniería de redes, gestión de identidades, operaciones de aplicaciones y respuesta a incidentes. Esta combinación es escasa y puede ser costosa para las organizaciones contratar, retener y coordinar entre equipos operativos separados. ISC2 encuestó a más de 16.000 profesionales de ciberseguridad en su estudio de fuerza laboral de 2025 y encontró que el 95% reportó al menos 1 brecha de habilidades en sus equipos, con el 59% describiendo las brechas como críticas o significativas.[3] La ingeniería de recuperación requiere que estas funciones trabajen juntas bajo condiciones de incidente, lo que hace que la brecha de habilidades sea más difícil de abordar con capacitación aislada. La restricción puede resultar en proyectos retrasados, funciones de plataforma infrautilizadas, pruebas incompletas y dependencia continua de procesos de recuperación manuales. Commvault amplió Cleanroom Recovery a proveedores de servicios gestionados en abril de 2025, mostrando cómo los proveedores utilizan los canales de servicio para ayudar a los clientes a operar configuraciones de recuperación complejas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera mientras los Servicios Escalan a través de la Expansión de Canales
El software representó el 58,42% del mercado de recovery orchestration en 2025. La posición reflejó la demanda empresarial de arquitecturas de plataforma que conectan los procesos de recuperación con los flujos de trabajo de operaciones de seguridad y que pueden implementarse como parte de un programa de resiliencia más amplio. El software basado en API puede vincular las funciones de recuperación con la gestión de información y eventos de seguridad, la orquestación de seguridad, la automatización y la respuesta, y las herramientas de identidad. Esto permite a los equipos de recuperación utilizar señales operativas de sistemas conectados en lugar de ejecutar una tarea de administración de copias de seguridad separada, mientras mantienen las políticas de recuperación, los resultados de las pruebas y los procedimientos secuenciados dentro del mismo entorno de plataforma. El software también proporciona un lugar consistente para definir manuales de procedimientos, gestionar políticas de recuperación, probar los pasos de recuperación y registrar los resultados de las pruebas. Los servicios representaron la participación restante de la división de componentes, mientras que se proyecta que los servicios se expandan a una CAGR del 19,66% hasta 2031, la tasa más rápida entre los componentes.
La oportunidad de servicios está vinculada a la limitada capacidad interna de ingeniería de recuperación y al trabajo práctico requerido para diseñar, probar, actualizar y operar un programa de recuperación en sistemas empresariales cambiantes. Los modelos de recuperación en entornos aislados gestionados y de orquestación como servicio pueden brindar a las organizaciones soporte especializado para diseñar, validar y actualizar los procesos de recuperación. En abril de 2025, Commvault extendió Cleanroom Recovery a proveedores de servicios gestionados, añadiendo soporte de AWS junto con Azure y recuperación automatizada de recursos compartidos de archivos.[4] El movimiento mostró cómo la entrega a través de canales puede ampliar el acceso sin reemplazar las arquitecturas centradas en software ni requerir que cada cliente construya un equipo de recuperación dedicado. Las cargas de trabajo en contenedores, los entornos SaaS y las canalizaciones de infraestructura como código pueden requerir soporte de implementación, automatización de manuales de procedimientos, pruebas periódicas y ajuste continuo a medida que los sistemas evolucionan. Estas necesidades pueden hacer que los servicios sean un flujo de ingresos sostenido junto con las suscripciones de plataforma en la industria de recovery orchestration, ya que los clientes requieren ayuda para traducir una política de recuperación en procedimientos operativos para cargas de trabajo individuales, aplicaciones críticas y equipos operativos relacionados. El modelo también puede respaldar la validación recurrente a medida que las aplicaciones, los recursos en la nube, las reglas de red y la configuración de identidad cambian con el tiempo, ayudando a los proveedores y clientes a mantener los procedimientos de recuperación alineados con el entorno que están destinados a proteger.


Por Modo de Implementación: La Adopción de la Nube Refleja la Migración de Infraestructura y la Convergencia con Hiperescaladores
La recuperación basada en la nube representó el 61,19% del tamaño del mercado de recovery orchestration en 2025. Se proyecta que la implementación basada en la nube se expanda a una CAGR del 21,23% hasta 2031, la tasa más alta entre los modos de implementación. Su posición refleja la migración continua de cargas de trabajo a entornos de nube y la necesidad de recuperar servicios en más de 1 región o entorno operativo. La capacidad elástica puede proporcionar recursos durante un evento de recuperación sin mantener una instalación secundaria de tamaño permanente, lo que puede ser útil cuando el alcance de la interrupción o la demanda de recuperación no se conoce de antemano. La replicación multirregional puede respaldar la planificación de recuperación para aplicaciones y datos distribuidos en varias ubicaciones. Los precios basados en el consumo también pueden alinear los costos de recuperación con la exposición al riesgo actual, lo que convierte a la entrega en la nube en la ruta principal para la nueva adopción en el mercado de recovery orchestration.
La implementación local sigue siendo relevante para los sistemas con aislamiento de red y los sectores con estrictos requisitos de soberanía de datos. Su participación más amplia puede disminuir incluso cuando estos usos siguen siendo importantes en entornos regulados que requieren control local sobre datos críticos o en entornos de recuperación. La implementación híbrida también se está expandiendo a medida que las empresas protegen las cargas de trabajo en infraestructura local y en la nube sin completar la consolidación total de la infraestructura, lo que les permite gestionar diferentes requisitos de datos, aplicaciones y control en el mismo programa de recuperación. En agosto de 2026, AWS introdujo Planes de Recuperación en Elastic Disaster Recovery para la recuperación secuencial de aplicaciones de múltiples servidores y simulacros.[5] Los usuarios pueden definir secuencias de dependencias, validarlas mediante simulacros no disruptivos y establecer puntos de control de aprobación antes de proceder a través de un proceso de recuperación planificado. Los proveedores que evitan la dependencia de un único proveedor de nube pueden atender a organizaciones que operan en varios entornos y buscan una gobernanza de recuperación consistente.
Por Alcance de Recuperación: La Madurez a Nivel de Carga de Trabajo Crea una Apertura para los Especialistas en Servicios de Aplicaciones
La recuperación a nivel de recursos y cargas de trabajo representó el 57,53% de la participación del mercado de recovery orchestration en 2025. Este segmento cubre a las organizaciones que han automatizado la copia de seguridad y la restauración en las capas de cómputo y almacenamiento y pueden restaurar recursos individuales de acuerdo con los procedimientos definidos. La participación muestra que muchas empresas han avanzado en las prácticas de recuperación de recursos individuales y han establecido una base para una automatización más amplia, incluso cuando las dependencias que conectan los recursos en un servicio empresarial permanecen fuera de la secuencia de recuperación. También indica que muchas no han extendido la recuperación a las dependencias completas de las aplicaciones que determinan si un servicio funciona después de que se haya restaurado la infraestructura. Las reglas de red, la configuración de identidad, los registros DNS, las relaciones de servicio y los elementos de configuración deben restaurarse en un orden probado para que una aplicación funcione. Se proyecta que el tamaño del mercado de recovery orchestration para la recuperación de aplicaciones y servicios empresariales se expanda a una CAGR del 19,92% hasta 2031.
La recuperación de aplicaciones y servicios empresariales puede cerrar la brecha entre la recuperación de infraestructura y la restauración de servicios funcionales para usuarios y clientes. En junio de 2026, Rubrik introdujo Autonomous Business Recovery para aplicaciones en la nube en versión preliminar privada. La oferta utiliza el Preemptive Recovery Engine para descubrir pilas de aplicaciones, identificar dependencias de recuperación y validar puntos de recuperación limpios. También prepara planes secuenciados que cubren las capas de datos, redes, identidad y configuración, que a menudo son mantenidas por equipos empresariales separados. La recuperación de sitios y plataformas aborda el escenario más complejo: restaurar entornos completos de centros de datos o capas de plataforma. El segmento es el más pequeño entre los alcances de recuperación nombrados, pero su importancia puede aumentar a medida que las organizaciones consideren la redundancia geográfica y las necesidades más amplias de continuidad del servicio.
Por Tamaño de Organización: La Adopción por Parte de las PYMEs se Acelera a Medida que los Precios Nativos de la Nube Reducen el Umbral de Entrada
Las grandes empresas representaron el 71,23% de los ingresos del mercado de recovery orchestration en 2025. Esta posición refleja su complejidad de infraestructura, obligaciones regulatorias, inversión establecida en TI y la necesidad de coordinar la recuperación en muchos sistemas empresariales. Las instituciones del sector BFSI, los operadores de infraestructura crítica y las grandes empresas tecnológicas impulsaron la adopción temprana porque necesitaban capacidades de recuperación probadas para los requisitos de cumplimiento y seguros. Estas organizaciones también pueden tener un mayor número de aplicaciones y dependencias, lo que hace que la coordinación manual sea difícil durante una interrupción. Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,84% hasta 2031. La entrega por suscripción puede reducir los requisitos de capital inicial y hacer que las funciones de recuperación avanzadas estén disponibles sin un gran compromiso inicial de infraestructura.
Los grupos de ransomware han apuntado cada vez más a las empresas del mercado medio que carecen de grandes equipos de ingeniería de recuperación o recursos especializados extensos. Esto puede crear demanda de servicios de recuperación gestionados y planos prediseñados que reduzcan el trabajo de configuración mientras preservan un proceso de recuperación estructurado, particularmente para organizaciones que no pueden dedicar personal al descubrimiento de dependencias y al mantenimiento de manuales de procedimientos. Los proveedores están simplificando la incorporación para este grupo de clientes proporcionando rutas de configuración más claras y modelos operativos repetibles. También están utilizando proveedores de servicios gestionados y plantillas de recuperación prevalidadas para apoyar a los clientes que no pueden mantener ingeniería de recuperación interna. Estas capacidades pueden abstraer el mapeo de dependencias y el trabajo de manuales de procedimientos que antes estaba limitado a implementaciones de grandes empresas con más personal dedicado. La industria de recovery orchestration puede ampliar su base de clientes mientras preserva el papel de los especialistas en implementación, pruebas y operaciones continuas.
Por Vertical de la Industria: El Sector BFSI Ancla la Demanda mientras la Inversión Gubernamental se Acelera
El sector BFSI representó el 24,93% del mercado de recovery orchestration en 2025. Las instituciones financieras enfrentan requisitos de continuidad de transacciones e integridad de identidad y datos que hacen que una recuperación incompleta sea particularmente disruptiva. DORA en Europa y las normas de divulgación de la SEC en los Estados Unidos han convertido la recuperación probada y auditable en un requisito operativo central para muchas empresas. La validación en entornos aislados y el análisis de amenazas pueden respaldar una restauración confiable al verificar las condiciones de recuperación antes de que los sistemas sean devueltos al uso. Se proyecta que la industria de gobierno y administración pública se expanda a una CAGR del 22,76% hasta 2031. Los requisitos de continuidad del sector pueden extenderse a los servicios ciudadanos, los sistemas administrativos y las funciones públicas esenciales.
La transformación digital del sector público y los ciberataques a la infraestructura gubernamental están respaldando la inversión en la continuidad de las funciones esenciales. Los requisitos nacionales de ciberseguridad están añadiendo a esta demanda al aumentar la atención a la planificación de la recuperación, las pruebas de continuidad y la capacidad de demostrar preparación cuando las agencias son responsables de servicios esenciales. La atención médica y las ciencias de la vida, las TI y las telecomunicaciones, y la energía y los servicios públicos también son muy relevantes porque los fallos pueden afectar la seguridad del paciente, la continuidad del servicio o la tecnología operativa. La manufactura industrial, el comercio minorista y electrónico, el transporte y la logística, el petróleo y el gas, la educación y los medios de comunicación también están adoptando la recovery orchestration en casos donde las interrupciones del servicio tienen consecuencias operativas. La adopción varía según los incidentes previos, la dependencia de los sistemas digitales y la madurez de la gobernanza de TI existente. El mercado de recovery orchestration puede atender a estos sectores adaptando los flujos de trabajo a sus sistemas operativos, obligaciones de datos, estructuras de dependencias y prácticas de pruebas de recuperación.
Análisis Geográfico
América del Norte representó el 42,71% de la participación del mercado de recovery orchestration en 2025. Los Estados Unidos fue el principal contribuyente porque el ransomware ha atacado infraestructura crítica en atención médica, energía, servicios financieros y agencias gubernamentales. Las normas de divulgación de la SEC hacen que los objetivos de tiempo de recuperación documentados y los registros de auditoría sean relevantes para los equipos legales, los directorios y las operaciones de TI. Canadá añade demanda a través de programas de resiliencia del sector público y la adopción en servicios financieros. Los sectores de tecnología y manufactura de México constituyen una base de demanda emergente, en la que una mayor digitalización puede aumentar la necesidad de procesos de recuperación estructurados.
América del Norte tiene el ecosistema competitivo más desarrollado, incluidas las sedes de proveedores de primer nivel y especialistas en recuperación de identidades, restauración mediante infraestructura como código y automatización de manuales de procedimientos. Esta base de proveedores puede crear presión sobre los precios, el desarrollo de productos y el alcance de las funciones que los compradores empresariales esperan de sus proveedores, incluida la integración con sistemas de seguridad, servicios de identidad y herramientas de gestión de infraestructura. Europa está moldeada por el efecto combinado de DORA y NIS2 en los servicios financieros, la energía, las telecomunicaciones y la infraestructura crítica.[6] Alemania, el Reino Unido, Francia, Italia y los países del BENELUX representan los principales mercados europeos en gasto empresarial en TI. Las empresas de servicios financieros sujetas a los Artículos 11 y 12 de DORA enfrentan obligaciones de pruebas y documentación particularmente detalladas, que afectan la adquisición de tecnología y la gobernanza de la recuperación. América del Sur, liderada por Brasil y Argentina, tiene una demanda en etapa temprana moldeada por los marcos de ciberseguridad y la digitalización del sector financiero, aunque la experiencia local limitada y la gobernanza de TI desigual pueden limitar la adopción.
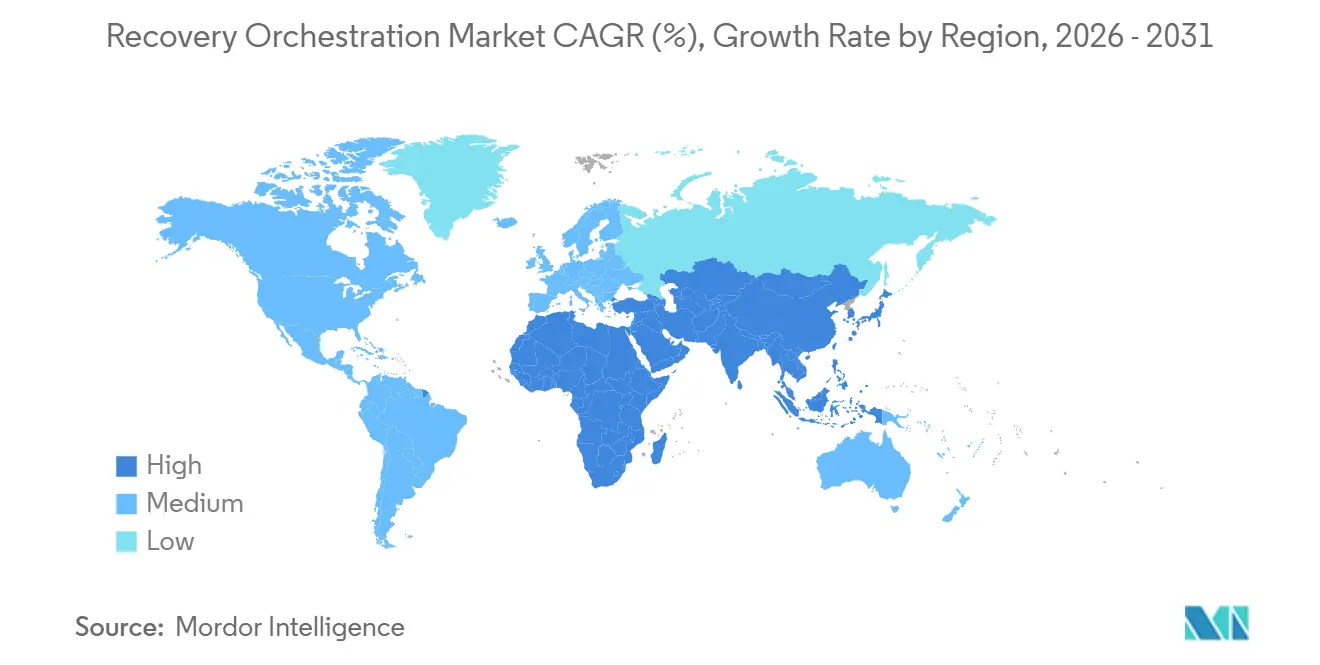
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,49% hasta 2031. El crecimiento está vinculado a la adopción de la nube en India, China, Japón y Corea del Sur, y al aumento de las amenazas cibernéticas que afectan a las instituciones financieras, los proveedores de telecomunicaciones y las agencias públicas que dependen de la disponibilidad continua de servicios digitales críticos. La expansión de la infraestructura digital de India y los ataques a instituciones del sector público han elevado la resiliencia en la planificación empresarial y gubernamental. Los requisitos de localización de datos de China y las prioridades de seguridad de la tecnología operativa de Japón están influyendo en el diseño de la implementación y pueden favorecer los casos de uso híbridos y locales junto con la recuperación en la nube. Oriente Medio y África, liderados por los Emiratos Árabes Unidos y Arabia Saudita, están viendo una demanda en etapa temprana a medida que los programas nacionales de Visión y las inversiones en nubes soberanas construyen la infraestructura de apoyo para los programas de recuperación. Las organizaciones gubernamentales y de servicios financieros están liderando la demanda en estos mercados, ya que sus requisitos operativos otorgan un alto valor a la continuidad y los entornos de datos controlados.

Panorama Competitivo
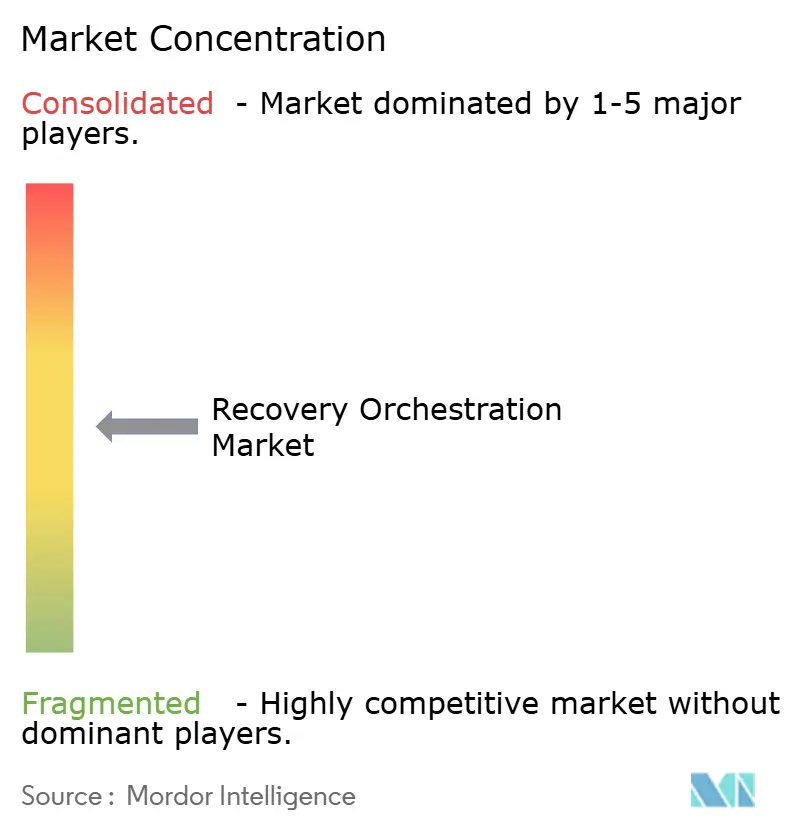
El mercado de recovery orchestration está moderadamente concentrado en torno a Veeam Software, Commvault, Rubrik y Cohesity. Estos proveedores tienen carteras amplias que integran la recuperación con reconocimiento de dependencias, la detección de anomalías, el aislamiento en entornos limpios y la integración de flujos de trabajo de seguridad. Su estrategia central es ir más allá de la copia de seguridad tradicional hacia sistemas que conectan la detección de incidentes con una recuperación probada y secuenciada en las capas de datos, aplicaciones, redes e identidades. En agosto de 2026, Commvault puso a disposición general su integración con CrowdStrike Charlotte Agentic SOAR. Habilitó acciones de recuperación como restricciones de acceso, suspensión de la política de envejecimiento de datos y restauración en entornos aislados dentro de los flujos de trabajo de CrowdStrike. La integración puede reducir la coordinación manual entre los equipos de seguridad y recuperación durante un incidente.
Los especialistas como Semperis, Firefly Technologies y Cutover abordan la recuperación de identidades, la restauración mediante infraestructura como código y la automatización de manuales de procedimientos. Su papel muestra que los casos de uso importantes siguen estando fragmentados a pesar del alcance de las plataformas más amplias, particularmente donde la recuperación requiere un conocimiento profundo de una única capa operativa. En noviembre de 2025, Commvault anunció Synthetic Recovery, Cleanroom Recovery mejorado con automatización de manuales de procedimientos y Threat Scan Advanced como parte de su lanzamiento Cloud Unity. Estos movimientos de producto reflejaron el uso de propiedad intelectual, automatización y funciones de validación para diferenciar las capacidades de recuperación. En julio de 2026, Veeam lanzó Data Platform v13.1 con soporte para 14 plataformas de hipervisor, Active Directory Forest Recovery y análisis de malware extendido para entornos NAS.
Broadcom ha posicionado Automic Automation para VMware Cloud Foundation en torno a la restauración secuenciada de bases de datos y redes, así como la validación de aplicaciones. Broadcom declaró que la oferta puede reducir los objetivos de tiempo de recuperación hasta en un 75% y los recursos de recuperación hasta en un 80%. La capa de aplicaciones y servicios empresariales sigue siendo una apertura importante para los proveedores especializados porque requiere la restauración de elementos conectados en lugar de solo recursos de infraestructura individuales. Los compradores necesitan una secuenciación confiable, validación de estado limpio, evidencia de las pruebas de recuperación y soporte en entornos híbridos, porque una carga de trabajo restaurada tiene un valor limitado si los componentes de configuración, identidad y red relacionados no están listos al mismo tiempo. Los proveedores que pueden satisfacer estas necesidades pueden competir contra herramientas de copia de seguridad puntuales fragmentadas en implementaciones del mercado medio y de grandes empresas. El mercado de recovery orchestration continúa recompensando la prueba creíble del rendimiento de recuperación probado en lugar de afirmaciones amplias por sí solas, ya que los compradores necesitan la confianza de que sus servicios empresariales prioritarios pueden restaurarse en el orden requerido bajo condiciones de incidente.
Líderes de la Industria de Recovery Orchestration
-
Veeam Software Group GmbH
-
Hewlett Packard Enterprise Company
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Druva Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Commvault anunció la disponibilidad general de su integración con la plataforma Charlotte Agentic SOAR de CrowdStrike, lo que permite a los clientes conjuntos automatizar las acciones de recuperación cibernética de Commvault, incluida la restricción de acceso, la suspensión de la política de envejecimiento de datos de copia de seguridad y la restauración en entornos aislados, como pasos nativos dentro de los flujos de trabajo de seguridad de CrowdStrike. La integración redujo la coordinación manual entre los equipos de seguridad y recuperación durante los incidentes activos y también estaba disponible a través del CrowdStrike Marketplace.
- Agosto de 2026: AWS introdujo Planes de Recuperación dentro de AWS Elastic Disaster Recovery, lo que permite el lanzamiento secuencial automatizado de aplicaciones de múltiples servidores durante operaciones de recuperación y simulacros con tiempos de espera configurables entre niveles de dependencia. Los clientes podían definir secuencias de recuperación una vez en las capas de base de datos, aplicación y servicio, ejecutar la validación de simulacros no disruptivos y añadir puntos de control de aprobación humana, abordando directamente el desafío de dependencias orquestadas para aplicaciones empresariales de múltiples niveles.
- Julio de 2026: Veeam Software anunció la disponibilidad general de Veeam Data Platform v13.1 en VeeamON Sydney, ampliando el soporte de hipervisores a 14 plataformas, incluidas Red Hat OpenShift Virtualization, Sangfor aSV, XCP-ng y Citrix XenServer. La versión añadió Active Directory Forest Recovery para la restauración de identidades posterior a un incidente, extendió el análisis de malware a entornos NAS y se alineó con los estándares de criptografía poscuántica del NIST.
- Junio de 2026: Rubrik presentó Autonomous Business Recovery para aplicaciones en la nube en Rubrik FORWARD 2026, en versión preliminar privada. Impulsado por el Preemptive Recovery Engine, descubrió automáticamente pilas completas de aplicaciones en la nube, validó puntos de recuperación limpios, preconstruyó planes de recuperación secuenciados que cubren las capas de datos, redes, IAM y configuración, y orquestó una reconstrucción completa del Negocio Mínimo Viable de una organización durante un incidente.


Alcance del Informe del Mercado Global de Recovery Orchestration
El mercado de recovery orchestration comprende plataformas y servicios automatizados que gestionan y validan los flujos de trabajo de recuperación ante desastres y recuperación cibernética en entornos híbridos y multinube. Estas soluciones ayudan a las organizaciones a restaurar aplicaciones, datos e infraestructura en la secuencia requerida mediante el mapeo de dependencias de aplicaciones, la automatización de manuales de procedimientos, la conmutación por error y la conmutación de retorno automáticas, las pruebas de recuperación y los informes de cumplimiento. Al integrarse con plataformas de copia de seguridad, almacenamiento y nube, las soluciones de recovery orchestration reducen los objetivos de tiempo de recuperación (RTO), minimizan los errores manuales, respaldan la continuidad del negocio durante ataques de ransomware y fallos de infraestructura, y mantienen el cumplimiento normativo a través de procesos de recuperación documentados y auditables en implementaciones de TI empresarial, aplicaciones nativas de la nube e infraestructura crítica.
El Informe del Mercado de Recovery Orchestration está Segmentado por Componente (Software y Servicios), Modo de Implementación (Basado en la Nube, Local e Implementación Híbrida), Alcance de Recuperación (Recuperación a Nivel de Recursos y Cargas de Trabajo, Recuperación de Aplicaciones y Servicios Empresariales, Recuperación de Sitios y Plataformas y Otros Alcances de Recuperación), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de la Industria (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, TI y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros y Seguros (BFSI) y Otros Sectores Verticales de la Industria) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Recuperación a Nivel de Recursos y Cargas de Trabajo |
| Recuperación de Aplicaciones y Servicios Empresariales |
| Recuperación de Sitios y Plataformas |
| Otros Alcances de Recuperación |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| TI y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones de Educación e Investigación |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Sectores Verticales de la Industria |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Modo de Implementación | Basado en la Nube | ||
| Local | |||
| Híbrido | |||
| Por Alcance de Recuperación | Recuperación a Nivel de Recursos y Cargas de Trabajo | ||
| Recuperación de Aplicaciones y Servicios Empresariales | |||
| Recuperación de Sitios y Plataformas | |||
| Otros Alcances de Recuperación | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Vertical de la Industria | Gobierno y Administración Pública | ||
| Manufactura Industrial | |||
| Comercio Minorista y Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Petróleo y Gas | |||
| TI y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Instituciones de Educación e Investigación | |||
| Atención Médica y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Sectores Verticales de la Industria | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recovery orchestration?
El tamaño del mercado de recovery orchestration fue valorado en 1,56 mil millones de USD en 2025 y se estima que crecerá desde 1,78 mil millones de USD en 2026 hasta alcanzar los 3,71 mil millones de USD en 2031, a una CAGR del 15,82% durante el período de pronóstico (2026-2031). La estimación refleja la demanda de procesos de recuperación probados y automatizados en entornos tecnológicos empresariales complejos.
¿Qué está impulsando la adopción de plataformas de recovery orchestration?
La exposición al ransomware, la infraestructura híbrida, los requisitos de recuperación auditable y el costo del tiempo de inactividad están respaldando la adopción. Estas presiones ponen mayor énfasis en los planes de recuperación que pueden probarse y ejecutarse en aplicaciones, configuraciones y servicios relacionados.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la recuperación basada en la nube crezca a una CAGR del 21,23% hasta 2031. La capacidad elástica, la replicación multirregional y los precios basados en el consumo respaldan este modelo de implementación para las organizaciones que gestionan cargas de trabajo distribuidas.
¿Qué capacidad de recuperación está creciendo más rápido?
Se proyecta que la recuperación de aplicaciones y servicios empresariales crezca a una CAGR del 19,92% hasta 2031. Se centra en restaurar servicios conectados, incluidos datos, redes, configuraciones de identidad y configuraciones, en lugar de solo recursos individuales.
¿Qué organizaciones están adoptando estas plataformas más rápido?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 19,84% hasta 2031. Los modelos de suscripción, la entrega de servicios gestionados y los planos de recuperación prediseñados pueden reducir la barrera de entrada para estas organizaciones.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 21,49% hasta 2031. La adopción de la nube, las preocupaciones de ciberseguridad, los requisitos de datos y la inversión en infraestructura digital en las principales economías están respaldando esta perspectiva.


 Sus datos están seguros y nunca se venden ni se comparten.

