
Taille et part du marché de l'orchestration de la reprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
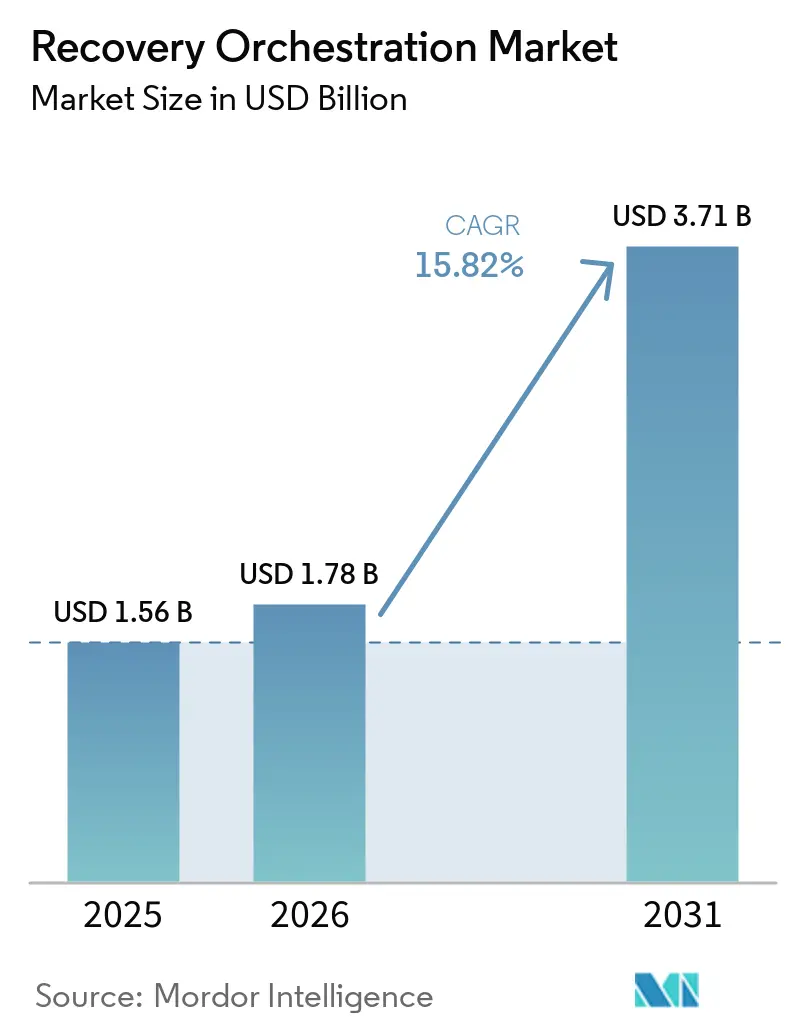
| Taille du Marché (2026) | 1.78 Milliards de dollars |
| Taille du Marché (2031) | 3.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
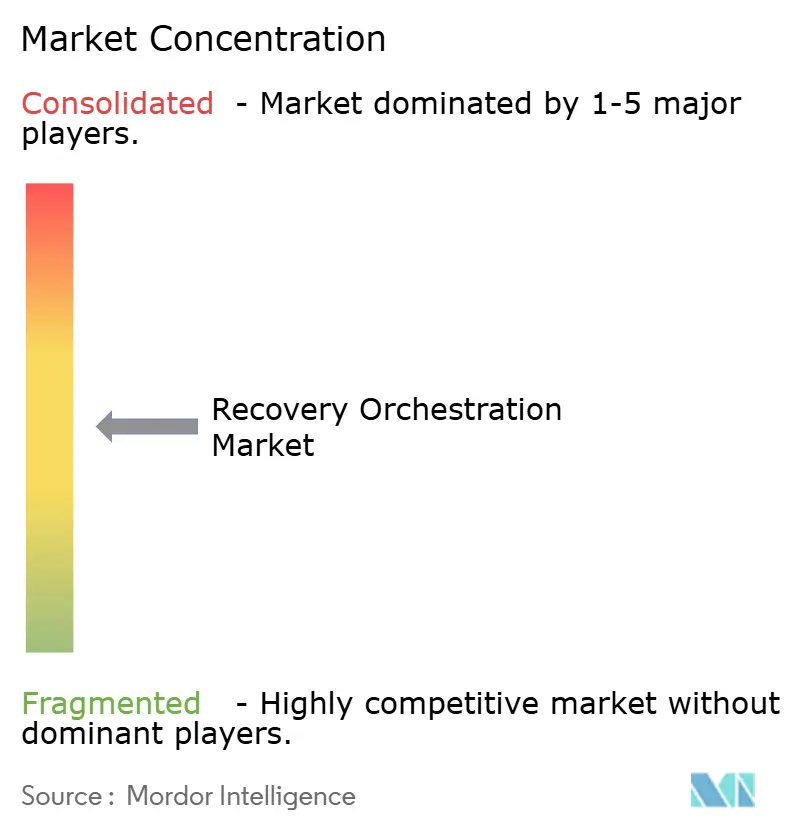
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orchestration de la reprise par Mordor Intelligence
La taille du marché de l'orchestration de la reprise était évaluée à 1,56 milliard USD en 2025 et devrait croître de 1,78 milliard USD en 2026 pour atteindre 3,71 milliards USD d'ici 2031, à un CAGR de 15,82 % au cours de la période de prévision (2026-2031). Les rançongiciels et autres cyberattaques rendent les processus de reprise testés plus importants pour les équipes de sécurité d'entreprise et les équipes informatiques qui doivent restaurer les systèmes sans remettre en service des données ou des configurations compromises. Les environnements hybrides et multi-cloud augmentent le nombre de systèmes, de configurations et de dépendances qui doivent être restaurés dans le bon ordre, ce qui rend les manuels de procédures informels plus difficiles à maintenir et moins fiables lors d'un incident. Les réglementations font également évoluer les tests de reprise d'une pratique interne vers une obligation auditable pour de nombreuses organisations, donnant aux équipes chargées des achats, du juridique, de la sécurité et des opérations un intérêt commun pour des performances de reprise documentées. Les principaux fournisseurs étendent leurs plateformes vers une reprise tenant compte des dépendances, la validation en environnement isolé et des liens plus étroits avec les opérations de sécurité, tandis que les fournisseurs spécialisés continuent de servir des fonctions ciblées telles que la reprise d'identité et les manuels de procédures automatisés. Le marché de l'orchestration de la reprise offre donc des opportunités aux fournisseurs capables de simplifier une reprise fiable dans des environnements hybrides sans nécessiter de grandes équipes spécialisées ni contraindre les clients à se standardiser sur un seul environnement d'infrastructure, notamment lorsque les systèmes hérités, les services cloud et les opérations de données réglementées doivent continuer à coexister.
Points clés du rapport
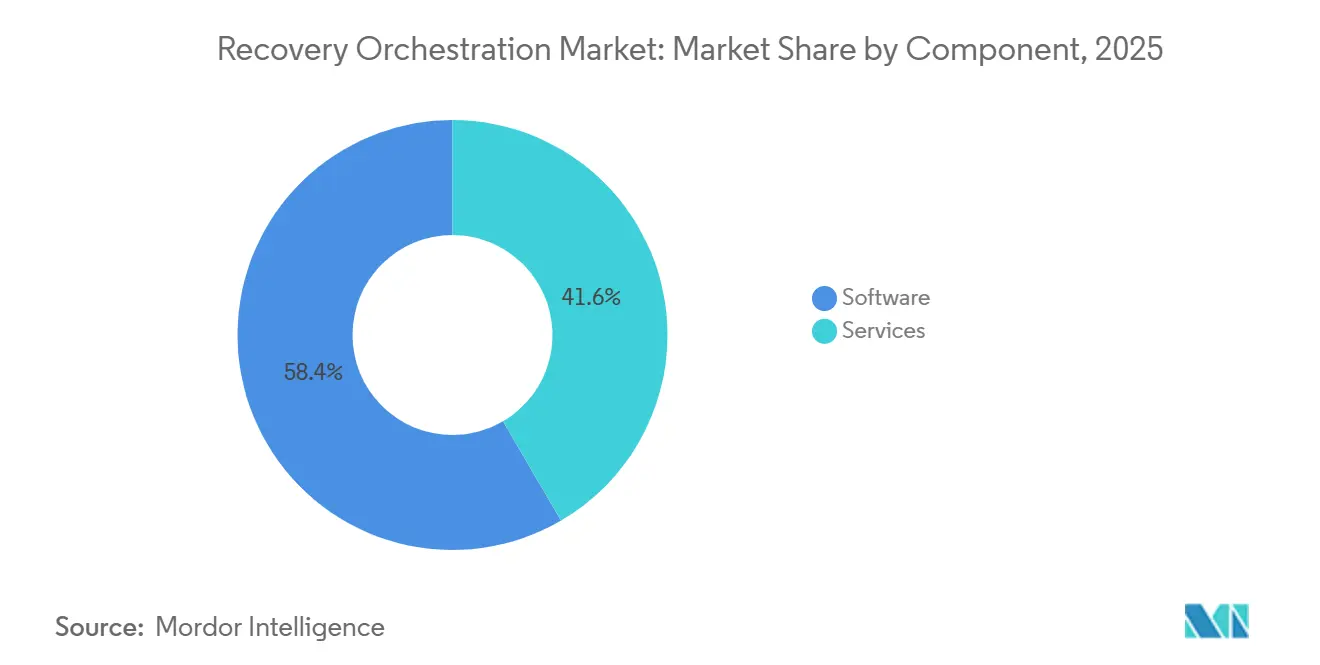
- Par composant, les logiciels détenaient 58,42 % de la part du marché de l'orchestration de la reprise en 2025, tandis que les services devraient se développer à un CAGR de 19,66 % jusqu'en 2031.
- Par mode de déploiement, la reprise basée sur le cloud détenait 61,19 % de la part du marché de l'orchestration de la reprise en 2025 et devrait se développer à un CAGR de 21,23 % jusqu'en 2031.
- Par étendue de la reprise, la reprise au niveau des ressources et des charges de travail détenait 57,53 % de la part du marché de l'orchestration de la reprise en 2025, tandis que la reprise applicative et des services métier devrait se développer à un CAGR de 19,92 % jusqu'en 2031.
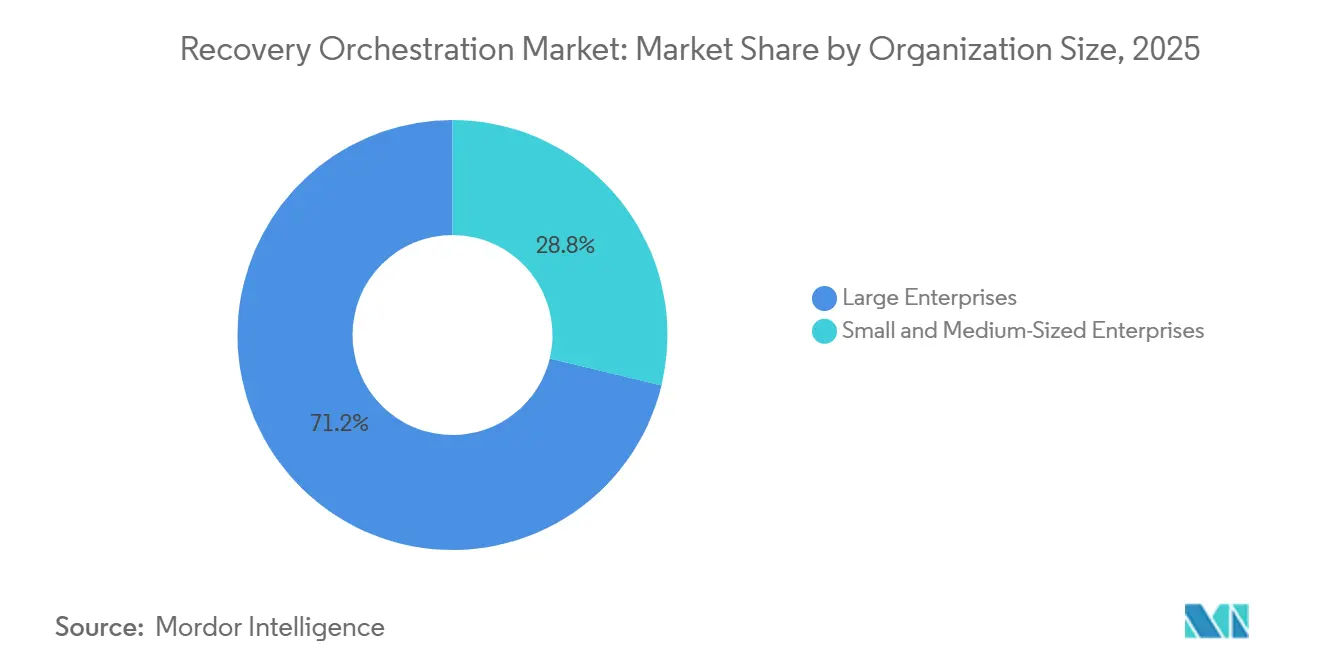
- Par taille d'organisation, les grandes entreprises représentaient 71,23 % des revenus en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 19,84 % jusqu'en 2031.
- Par secteur vertical, le BFSI détenait 24,93 % de la part du marché de l'orchestration de la reprise en 2025, tandis que le secteur gouvernemental et de l'administration publique devrait se développer à un CAGR de 22,76 % jusqu'en 2031.
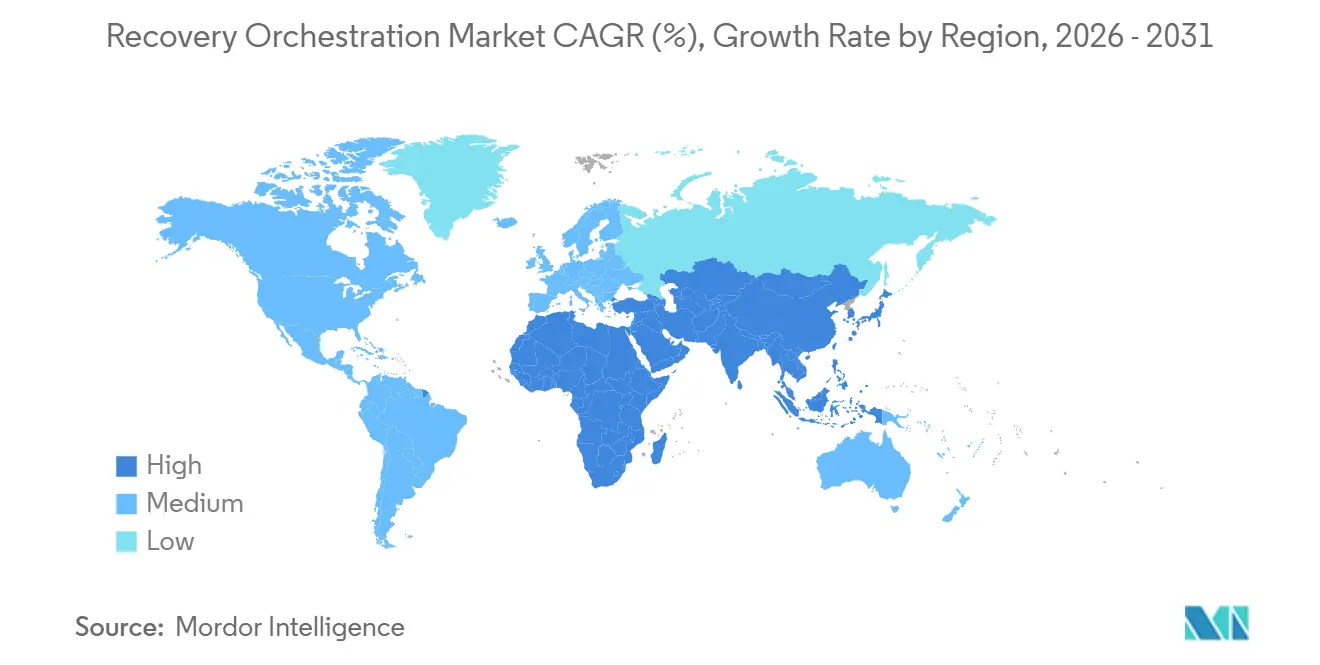
- Par géographie, l'Amérique du Nord détenait 42,71 % de la part du marché de l'orchestration de la reprise en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,49 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'orchestration de la reprise
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Escalade des exigences de reprise face aux rançongiciels et aux cyberattaques | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des infrastructures hybrides et multi-cloud | +3.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Demande réglementaire pour une reprise testée et auditable | +2.8% | Union européenne et Amérique du Nord principalement | Court terme (≤ 2 ans) |
| Coût croissant des interruptions informatiques et des perturbations opérationnelles | +2.3% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dérive de la reprise due aux modifications continues de la configuration cloud | +1.6% | Amérique du Nord et Europe, marchés matures dans le cloud | Moyen terme (2-4 ans) |
| Reprise tenant compte des dépendances pour les défaillances en cascade de tiers | +1.2% | Mondial, avec l'Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des exigences de reprise face aux rançongiciels et aux cyberattaques
L'orchestration de la reprise est devenue étroitement liée à la cyberdéfense, car les rançongiciels exposent les limites opérationnelles des processus traditionnels de sauvegarde et de restauration lors d'un incident actif. Sophos a interrogé 3 400 organisations dans 17 pays et a rapporté que les coûts moyens de reprise, hors paiements de rançon, ont chuté de 44 % pour atteindre 1,53 million USD en 2025. La même étude a révélé que 53 % des organisations ont atteint une reprise complète en moins d'une semaine, contre 35 % l'année précédente. IBM a évalué le coût total moyen d'un incident de rançongiciel à 5,08 millions USD en 2025, tandis que son rapport 2026 a enregistré un nouveau record dans les coûts de violation dans un contexte d'attaques assistées par l'intelligence artificielle.[1] Rubrik a rapporté en 2026 que 88 % des responsables informatiques et de la sécurité étaient préoccupés par le respect des objectifs de délai de reprise actuels, les menaces réduisant la fenêtre d'exploitation de plusieurs mois à quelques secondes. Cela soutient la demande sur le marché de l'orchestration de la reprise pour des flux de travail qui préparent des environnements isolés, valident les données contre les menaces et restaurent les systèmes métier en séquence.
Expansion des infrastructures hybrides et multi-cloud
L'adoption hybride et multi-cloud a créé des défis de reprise que les outils de sauvegarde ponctuels ne peuvent pas pleinement résoudre dans les environnements d'entreprise distribués. Les charges de travail peuvent se trouver dans des centres de données sur site, des clouds privés et plusieurs régions cloud avec différents modèles de réseau, conceptions d'identité et systèmes de gestion de la configuration. Une perturbation dans une couche peut affecter les couches dépendantes et dépasser le délai de reprise qu'un processus manuel peut respecter dans le cadre d'un engagement de continuité des activités. Les organisations gérant ces environnements doivent également faire face à la dérive de configuration causée par les déploiements DevOps, l'activité de mise à l'échelle automatique et les modifications des paramètres cloud. Les plans de reprise peuvent devenir obsolètes lorsque les données, l'infrastructure et les configurations applicatives ne sont pas maintenues ensemble. Le marché de l'orchestration de la reprise bénéficie de l'essor de la reprise par infrastructure-as-code, qui intègre les versions de configuration, les plans de reprise et la restauration des données dans le même processus contrôlé.
Demande réglementaire pour une reprise testée et auditable
Les règles de conformité font des tests de reprise une exigence commerciale auditable plutôt qu'un exercice de gouvernance interne. DORA est devenu directement applicable dans l'ensemble de l'Union européenne en janvier 2025 et exige des entités financières qu'elles maintiennent et testent périodiquement les politiques de continuité des activités TIC, les plans de reprise après sinistre et les procédures de sauvegarde en vertu des articles 11 et 12. DORA exige également une documentation pouvant être fournie aux régulateurs, rendant les preuves de tests de routine et les enregistrements de reprise plus pertinents pour la surveillance. Son seuil de notification initiale d'incident de 4 heures peut créer une pression lorsque les objectifs de délai de reprise pour les fonctions critiques dépassent 4 heures. NIS2 couvre également la gestion des sauvegardes, la reprise après sinistre et la gestion de crise pour les entités essentielles et importantes, tandis que les règles de la SEC exigent que les sociétés cotées signalent les incidents cybernétiques importants dans les 4 jours ouvrables suivant la détermination de leur caractère significatif.[2] Ces obligations renforcent la demande sur le marché de l'orchestration de la reprise pour des flux de travail testés, des pistes d'audit fiables et des capacités de reprise documentées.
Coût croissant des interruptions informatiques et des perturbations opérationnelles
Les interruptions informatiques peuvent créer une exposition financière directe qui soutient l'investissement dans les capacités de reprise. Pour de nombreuses entreprises de taille intermédiaire et grandes entreprises, même une perturbation limitée peut engendrer des coûts substantiels par le biais de transactions perdues, d'opérations interrompues et de travaux de reprise. La charge financière peut devenir particulièrement aiguë lorsque plusieurs systèmes interconnectés ne peuvent pas reprendre leur service dans la séquence requise. Les opérations de services financiers, de commerce électronique et de télécommunications à forte intensité de transactions peuvent faire face à des coûts par minute plus élevés que les opérations d'entreprise générales, car l'interruption de service affecte directement les transactions. Les retards de reprise peuvent également contribuer à des pertes de clients, à des dommages à la réputation et à des coûts d'assurance plus élevés que les calculs standard d'interruption peuvent ne pas capturer pleinement. Ces effets rendent le marché de l'orchestration de la reprise plus pertinent pour la planification des risques d'entreprise et les rapports de résilience au niveau du conseil d'administration.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Complexité élevée de mise en œuvre dans des environnements hétérogènes | -2.4% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de compétences en ingénierie de reprise et en cybersécurité | -2.0% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Cartographie incomplète des dépendances et qualité des données de reprise | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Exigences contradictoires en matière de résidence des données, d'immuabilité et de reprise | -1.1% | Union européenne, Asie-Pacifique, marchés de localisation des données | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité élevée de mise en œuvre dans des environnements hétérogènes
L'orchestration de la reprise peut être difficile à déployer dans des infrastructures héritées, des charges de travail conteneurisées, des services cloud et des applications SaaS. Chaque environnement ajoute un travail d'intégration, des exigences de configuration distinctes et une coordination inter-équipes, ce qui peut retarder la valeur pratique pour le client. La cartographie précise des dépendances est centrale, car une plateforme a besoin de données topologiques actuelles pour séquencer correctement la reprise entre les données, les applications, les réseaux et les identités. De nombreuses grandes entreprises ne maintiennent pas ces données à la qualité de production dans toutes les équipes et tous les systèmes, surtout lorsque les modèles opérationnels se sont développés séparément. Des dépendances tierces manquantes ou des paramètres réseau obsolètes peuvent provoquer l'échec d'une séquence de reprise lors de son exécution et prolonger une réponse à un incident. Ces problèmes peuvent ralentir l'adoption sur le marché de l'orchestration de la reprise lorsque les acheteurs doivent protéger des environnements hétérogènes sans cartographie établie des relations de service.
Pénurie de compétences en ingénierie de reprise et en cybersécurité
L'orchestration de la reprise requiert des compétences en administration des sauvegardes, en ingénierie réseau, en gestion des identités, en opérations applicatives et en réponse aux incidents. Cette combinaison est rare et peut être coûteuse pour les organisations à recruter, à fidéliser et à coordonner entre des équipes opérationnelles distinctes. ISC2 a interrogé plus de 16 000 professionnels de la cybersécurité dans son étude sur les effectifs 2025 et a constaté que 95 % signalaient au moins 1 lacune de compétences dans leurs équipes, 59 % décrivant ces lacunes comme critiques ou significatives.[3] L'ingénierie de reprise exige que ces fonctions travaillent ensemble dans des conditions d'incident, ce qui rend le déficit de compétences plus difficile à combler par une formation isolée. Cette contrainte peut entraîner des retards de projets, une sous-utilisation des fonctionnalités de la plateforme, des tests incomplets et une dépendance continue aux processus de reprise manuels. Commvault a étendu Cleanroom Recovery aux fournisseurs de services gérés en avril 2025, montrant comment les fournisseurs utilisent les canaux de service pour aider les clients à exploiter des environnements de reprise complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels dominent tandis que les services se développent grâce à l'expansion des canaux
Les logiciels représentaient 58,42 % du marché de l'orchestration de la reprise en 2025. Cette position reflétait la demande des entreprises pour des architectures de plateforme qui connectent les processus de reprise aux flux de travail des opérations de sécurité et qui peuvent être déployées dans le cadre d'un programme de résilience plus large. Les logiciels basés sur des API peuvent relier les fonctions de reprise aux systèmes de gestion des informations et des événements de sécurité, à l'orchestration de la sécurité, à l'automatisation et à la réponse, ainsi qu'aux outils d'identité. Cela permet aux équipes de reprise d'utiliser les signaux opérationnels des systèmes connectés plutôt que d'exécuter une tâche d'administration des sauvegardes distincte, tout en maintenant les politiques de reprise, les résultats des tests et les procédures séquencées dans le même environnement de plateforme. Les logiciels fournissent également un espace cohérent pour définir les manuels de procédures, gérer les politiques de reprise, tester les étapes de reprise et enregistrer les résultats des tests. Les services détenaient la part restante de la répartition par composant, tandis que les services devraient se développer à un CAGR de 19,66 % jusqu'en 2031, le taux le plus rapide parmi les composants.
L'opportunité de services est liée à la capacité limitée d'ingénierie de reprise interne et au travail pratique requis pour concevoir, tester, mettre à jour et exploiter un programme de reprise dans des systèmes d'entreprise en évolution. Les modèles de reprise en environnement isolé géré et d'orchestration en tant que service peuvent offrir aux organisations un soutien spécialisé pour la conception, la validation et la mise à jour des processus de reprise. En avril 2025, Commvault a étendu Cleanroom Recovery aux fournisseurs de services gérés, ajoutant la prise en charge d'AWS aux côtés d'Azure et la reprise automatisée des partages de fichiers.[4] Cette initiative a montré comment la livraison par canal peut élargir l'accès sans remplacer les architectures axées sur les logiciels ni obliger chaque client à constituer une équipe de reprise dédiée. Les charges de travail conteneurisées, les environnements SaaS et les pipelines d'infrastructure-as-code peuvent nécessiter un support de mise en œuvre, une automatisation des manuels de procédures, des tests périodiques et un réglage continu à mesure que les systèmes évoluent. Ces besoins peuvent faire des services un flux de revenus soutenu aux côtés des abonnements à la plateforme dans le secteur de l'orchestration de la reprise, car les clients ont besoin d'aide pour traduire une politique de reprise en procédures opérationnelles pour des charges de travail individuelles, des applications critiques et les équipes opérationnelles associées. Le modèle peut également soutenir une validation récurrente à mesure que les applications, les ressources cloud, les règles réseau et les paramètres d'identité évoluent, aidant les fournisseurs et les clients à maintenir les procédures de reprise alignées sur l'environnement qu'elles sont censées protéger.


Par mode de déploiement : l'adoption du cloud reflète la migration des infrastructures et la convergence des hyperscalers
La reprise basée sur le cloud détenait 61,19 % de la taille du marché de l'orchestration de la reprise en 2025. Le déploiement basé sur le cloud devrait se développer à un CAGR de 21,23 % jusqu'en 2031, le taux le plus élevé parmi les modes de déploiement. Sa position reflète la migration continue des charges de travail vers les environnements cloud et la nécessité de récupérer des services dans plus d'une région ou d'un environnement opérationnel. La capacité élastique peut fournir des ressources lors d'un événement de reprise sans maintenir une installation secondaire de taille permanente, ce qui peut être utile lorsque l'étendue de la perturbation ou la demande de reprise n'est pas connue à l'avance. La réplication multi-région peut soutenir la planification de la reprise pour les applications et les données distribuées sur plusieurs sites. La tarification basée sur la consommation peut également aligner les coûts de reprise sur l'exposition au risque actuelle, faisant de la livraison cloud une voie principale pour les nouvelles adoptions sur le marché de l'orchestration de la reprise.
Le déploiement sur site reste pertinent pour les systèmes à isolation physique et les secteurs ayant des exigences strictes en matière de souveraineté des données. Sa part globale peut diminuer même lorsque ces usages restent importants dans les environnements rglementés qui nécessitent un contrôle local sur les données critiques ou dans les environnements de reprise. Le déploiement hybride se développe également à mesure que les entreprises protègent les charges de travail dans des infrastructures sur site et cloud sans achever la consolidation complète de l'infrastructure, leur permettant de gérer des exigences différentes en matière de données, d'applications et de contrôle dans le même programme de reprise. En août 2026, AWS a introduit les plans de reprise dans Elastic Disaster Recovery pour la reprise séquentielle d'applications multi-serveurs et les exercices.[5] Les utilisateurs peuvent définir des séquences de dépendances, les valider par des exercices non perturbateurs et définir des points de contrôle d'approbation avant de procéder à un processus de reprise planifié. Les fournisseurs qui évitent la dépendance à un fournisseur cloud peuvent répondre aux organisations opérant dans plusieurs environnements et cherchant une gouvernance de reprise cohérente.
Par étendue de la reprise : la maturité au niveau des charges de travail crée une ouverture pour les spécialistes des services applicatifs
La reprise au niveau des ressources et des charges de travail représentait 57,53 % de la part du marché de l'orchestration de la reprise en 2025. Ce segment couvre les organisations qui ont automatisé la sauvegarde et la restauration au niveau des couches de calcul et de stockage et peuvent restaurer des ressources individuelles conformément à des procédures définies. La part montre que de nombreuses entreprises ont fait progresser les pratiques de reprise des ressources individuelles et ont établi une base pour une automatisation plus large, même lorsque les dépendances qui relient les ressources en un service métier restent en dehors de la séquence de reprise. Elle indique également que beaucoup n'ont pas étendu la reprise aux dépendances applicatives complètes qui déterminent si un service fonctionne après la restauration de l'infrastructure. Les règles réseau, les paramètres d'identité, les enregistrements DNS, les relations de service et les éléments de configuration doivent être restaurés dans un ordre testé pour qu'une application fonctionne. La taille du marché de l'orchestration de la reprise pour la reprise applicative et des services métier devrait se développer à un CAGR de 19,92 % jusqu'en 2031.
La reprise applicative et des services métier peut combler le fossé entre la reprise d'infrastructure et la restauration de services fonctionnels pour les utilisateurs et les clients. En juin 2026, Rubrik a introduit Autonomous Business Recovery for Cloud Applications en préversion privée. L'offre utilise le Preemptive Recovery Engine pour découvrir les piles applicatives, identifier les dépendances de reprise et valider les points de reprise propres. Elle prépare également des plans séquencés couvrant les couches de données, de réseau, d'identité et de configuration, qui sont souvent gérées par des équipes d'entreprise distinctes. La reprise de site et de plateforme aborde le scénario le plus complexe : la restauration d'environnements de centres de données entiers ou de couches de plateforme. Le segment est le plus petit parmi les étendues de reprise nommées, mais son importance peut augmenter à mesure que les organisations envisagent la redondance géographique et des besoins plus larges de continuité des services.
Par taille d'organisation : l'adoption par les PME s'accélère à mesure que la tarification native du cloud abaisse le seuil d'entrée
Les grandes entreprises représentaient 71,23 % des revenus du marché de l'orchestration de la reprise en 2025. Cette position reflète leur complexité d'infrastructure, leurs obligations réglementaires, leurs investissements informatiques établis et leur besoin de coordonner la reprise dans de nombreux systèmes métier. Les institutions BFSI, les opérateurs d'infrastructures critiques et les grandes entreprises technologiques ont été les premiers à adopter ces solutions car ils avaient besoin de capacités de reprise testées pour les exigences de conformité et d'assurance. Ces organisations peuvent également avoir un plus grand nombre d'applications et de dépendances, rendant la coordination manuelle difficile lors d'une perturbation. Les petites et moyennes entreprises devraient se développer à un CAGR de 19,84 % jusqu'en 2031. La livraison par abonnement peut réduire les exigences en capital initial et rendre les fonctions de reprise avancées disponibles sans engagement initial important en infrastructure.
Les groupes de rançongiciels ont de plus en plus ciblé les entreprises du marché intermédiaire qui manquent de grandes équipes d'ingénierie de reprise ou de ressources spécialisées étendues. Cela peut créer une demande pour des services de reprise gérés et des modèles préconfigurés qui réduisent le travail de configuration tout en préservant un processus de reprise structuré, en particulier pour les organisations qui ne peuvent pas dédier du personnel à la découverte des dépendances et à la maintenance des manuels de procédures. Les fournisseurs simplifient l'intégration pour ce groupe de clients en fournissant des chemins de configuration plus clairs et des modèles opérationnels reproductibles. Ils utilisent également des fournisseurs de services gérés et des modèles de reprise prévalidés pour soutenir les clients qui ne peuvent pas maintenir une ingénierie de reprise en interne. Ces capacités peuvent abstraire la cartographie des dépendances et le travail sur les manuels de procédures qui était autrefois limité aux déploiements de grandes entreprises avec plus de personnel dédié. Le secteur de l'orchestration de la reprise peut élargir sa base de clients tout en préservant le rôle des spécialistes dans la mise en œuvre, les tests et les opérations continues.
Par secteur vertical : le BFSI ancre la demande tandis que l'investissement gouvernemental s'accélère
Le BFSI représentait 24,93 % du marché de l'orchestration de la reprise en 2025. Les institutions financières font face à des exigences de continuité des transactions et d'intégrité des identités et des données qui rendent une reprise incomplète particulièrement perturbatrice. DORA en Europe et les règles de divulgation de la SEC aux États-Unis ont fait de la reprise testée et auditable une exigence opérationnelle fondamentale pour de nombreuses entreprises. La validation en environnement isolé et l'analyse des menaces peuvent soutenir une restauration fiable en vérifiant les conditions de reprise avant que les systèmes ne soient remis en service. Le secteur gouvernemental et de l'administration publique devrait se développer à un CAGR de 22,76 % jusqu'en 2031. Les exigences de continuité du secteur peuvent s'étendre aux services aux citoyens, aux systèmes administratifs et aux fonctions publiques essentielles.
La transformation numérique du secteur public et les cyberattaques contre les infrastructures gouvernementales soutiennent l'investissement dans la continuité des fonctions essentielles. Les exigences nationales en matière de cybersécurité s'ajoutent à cette demande en augmentant l'attention portée à la planification de la reprise, aux tests de continuité et à la capacité à démontrer la préparation lorsque les agences sont responsables de services essentiels. Les soins de santé et les sciences de la vie, les technologies de l'information et les télécommunications, ainsi que l'énergie et les services publics sont également très pertinents car les défaillances peuvent affecter la sécurité des patients, la continuité des services ou la technologie opérationnelle. La fabrication industrielle, le commerce de détail et le commerce électronique, le transport et la logistique, le pétrole et le gaz, l'éducation et les médias adoptent également l'orchestration de la reprise dans les cas où les interruptions de service ont des conséquences opérationnelles. L'adoption varie selon les incidents antérieurs, la dépendance aux systèmes numériques et la maturité de la gouvernance informatique existante. Le marché de l'orchestration de la reprise peut servir ces secteurs verticaux en adaptant les flux de travail à leurs systèmes d'exploitation, obligations en matière de données, structures de dépendances et pratiques de test de reprise.
Analyse géographique
L'Amérique du Nord détenait 42,71 % de la part du marché de l'orchestration de la reprise en 2025. Les États-Unis étaient le principal contributeur car les rançongiciels ont ciblé les infrastructures critiques dans les secteurs de la santé, de l'énergie, des services financiers et des agences gouvernementales. Les règles de divulgation de la SEC rendent les objectifs de délai de reprise documentés et les pistes d'audit pertinents pour les équipes juridiques, les conseils d'administration et les opérations informatiques. Le Canada ajoute de la demande grâce aux programmes de résilience du secteur public et à l'adoption dans les services financiers. Les secteurs technologique et manufacturier du Mexique constituent une base de demande émergente, dans laquelle une plus grande numérisation peut accroître le besoin de processus de reprise structurés.
L'Amérique du Nord dispose de l'écosystème concurrentiel le plus développé, comprenant les sièges sociaux des fournisseurs de premier rang et des spécialistes de la reprise d'identité, de la restauration par infrastructure-as-code et de l'automatisation des manuels de procédures. Cette base de fournisseurs peut créer une pression sur les prix, le développement de produits et l'étendue des fonctions que les acheteurs d'entreprise attendent de leurs fournisseurs, notamment l'intégration avec les systèmes de sécurité, les services d'identité et les outils de gestion d'infrastructure. L'Europe est façonnée par l'effet combiné de DORA et NIS2 dans les services financiers, l'énergie, les télécommunications et les infrastructures critiques.[6] L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays du BENELUX représentent les principaux marchés européens en matière de dépenses informatiques d'entreprise. Les entreprises de services financiers soumises aux articles 11 et 12 de DORA font face à des obligations de test et de documentation particulièrement détaillées, qui affectent les achats technologiques et la gouvernance de la reprise. L'Amérique du Sud, menée par le Brésil et l'Argentine, présente une demande en phase initiale façonnée par les cadres de cybersécurité et la numérisation du secteur financier, bien que l'expertise locale limitée et une gouvernance informatique inégale puissent contraindre l'adoption.
L'Asie-Pacifique devrait se développer à un CAGR de 21,49 % jusqu'en 2031. La croissance est liée à l'adoption du cloud en Inde, en Chine, au Japon et en Corée du Sud, ainsi qu'à l'augmentation des cybermenaces affectant les institutions financières, les fournisseurs de télécommunications et les agences publiques qui dépendent de la disponibilité continue des services numériques critiques. L'expansion de l'infrastructure numérique de l'Inde et les attaques contre les institutions du secteur public ont élevé la résilience dans la planification des entreprises et des gouvernements. Les exigences de localisation des données en Chine et les priorités de sécurité des technologies opérationnelles au Japon influencent la conception du déploiement et peuvent favoriser les cas d'utilisation hybrides et sur site aux côtés de la reprise cloud. Le Moyen-Orient et l'Afrique, menés par les Émirats arabes unis et l'Arabie saoudite, connaissent une demande en phase initiale à mesure que les programmes Vision nationaux et les investissements dans les clouds souverains construisent l'infrastructure de soutien aux programmes de reprise. Les organisations gouvernementales et de services financiers sont en tête de la demande sur ces marchés, car leurs exigences opérationnelles accordent une grande valeur à la continuité et aux environnements de données contrôlés.

Paysage concurrentiel
Le marché de l'orchestration de la reprise est modérément concentré autour de Veeam Software, Commvault, Rubrik et Cohesity. Ces fournisseurs disposent de portefeuilles larges qui regroupent la reprise tenant compte des dépendances, la détection des anomalies, l'isolation en environnement isolé et l'intégration des flux de travail de sécurité. Leur stratégie centrale consiste à aller au-delà de la sauvegarde traditionnelle vers des systèmes qui connectent la détection des incidents à une reprise testée et séquencée dans les couches de données, d'applications, de réseau et d'identité. En août 2026, Commvault a rendu généralement disponible son intégration avec CrowdStrike Charlotte Agentic SOAR. Elle a permis des actions de reprise telles que les restrictions d'accès, la suspension de la politique de vieillissement des données et la restauration en environnement isolé dans les flux de travail CrowdStrike. L'intégration peut réduire la coordination manuelle entre les équipes de sécurité et de reprise lors d'un incident.
Des spécialistes tels que Semperis, Firefly Technologies et Cutover s'occupent de la reprise d'identité, de la restauration par infrastructure-as-code et de l'automatisation des manuels de procédures. Leur rôle montre que des cas d'utilisation importants restent fragmentés malgré la portée des plateformes plus larges, en particulier lorsque la reprise nécessite une connaissance approfondie d'une seule couche opérationnelle. En novembre 2025, Commvault a annoncé Synthetic Recovery, Cleanroom Recovery amélioré avec automatisation des manuels de procédures, et Threat Scan Advanced dans le cadre de sa version Cloud Unity. Ces évolutions de produits reflétaient l'utilisation de la propriété intellectuelle, de l'automatisation et des fonctions de validation pour différencier les capacités de reprise. En juillet 2026, Veeam a publié Data Platform v13.1 avec prise en charge de 14 plateformes d'hyperviseur, Active Directory Forest Recovery et une analyse étendue des logiciels malveillants pour les environnements NAS.
Broadcom a positionné Automic Automation pour VMware Cloud Foundation autour de la restauration séquencée des bases de données et des réseaux, ainsi que de la validation des applications. Broadcom a déclaré que l'offre peut réduire les objectifs de délai de reprise jusqu'à 75 % et les ressources de reprise jusqu'à 80 %. La couche applicative et des services métier reste une ouverture importante pour les fournisseurs ciblés car elle nécessite la restauration d'éléments connectés plutôt que de simples ressources d'infrastructure individuelles. Les acheteurs ont besoin d'un séquençage fiable, d'une validation de l'état propre, de preuves issues des tests de reprise et d'un support dans des environnements hybrides, car une charge de travail restaurée a une valeur limitée si les composants de configuration, d'identité et de réseau associés ne sont pas prêts en même temps. Les fournisseurs capables de répondre à ces besoins peuvent concurrencer les outils de sauvegarde ponctuels fragmentés dans les déploiements du marché intermédiaire et des grandes entreprises. Le marché de l'orchestration de la reprise continue de récompenser les preuves crédibles de performances de reprise testées plutôt que de simples affirmations générales, car les acheteurs ont besoin de la certitude que leurs services métier prioritaires peuvent être restaurés dans l'ordre requis dans des conditions d'incident.
Leaders du secteur de l'orchestration de la reprise
-
Veeam Software Group GmbH
-
Hewlett Packard Enterprise Company
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Druva Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Commvault a annoncé la disponibilité générale de son intégration avec la plateforme Charlotte Agentic SOAR de CrowdStrike, permettant aux clients communs d'automatiser les actions de cyber-reprise de Commvault, notamment la restriction d'accès, la suspension de la politique de vieillissement des données de sauvegarde et la restauration en environnement isolé, en tant qu'étapes natives dans les flux de travail de sécurité CrowdStrike. L'intégration a réduit la coordination manuelle entre les équipes de sécurité et de reprise lors d'incidents actifs et était également disponible via le CrowdStrike Marketplace.
- Août 2026 : AWS a introduit les plans de reprise dans AWS Elastic Disaster Recovery, permettant le lancement séquentiel automatisé d'applications multi-serveurs lors des opérations de reprise et d'exercice avec des temps d'attente configurables entre les niveaux de dépendance. Les clients pouvaient définir des séquences de reprise une seule fois dans les couches de base de données, d'application et de service, exécuter une validation d'exercice non perturbatrice et ajouter des points de contrôle d'approbation humaine, répondant directement au défi de dépendance orchestrée pour les applications d'entreprise multi-niveaux.
- Juillet 2026 : Veeam Software a annoncé la disponibilité générale de Veeam Data Platform v13.1 lors de VeeamON Sydney, étendant la prise en charge des hyperviseurs à 14 plateformes, notamment Red Hat OpenShift Virtualization, Sangfor aSV, XCP-ng et Citrix XenServer. La version a ajouté Active Directory Forest Recovery pour la restauration d'identité post-incident, étendu l'analyse des logiciels malveillants aux environnements NAS et s'est alignée sur les normes de cryptographie post-quantique du NIST.
- Juin 2026 : Rubrik a dévoilé Autonomous Business Recovery for Cloud Applications lors de Rubrik FORWARD 2026, en préversion privée. Propulsé par le Preemptive Recovery Engine, il découvrait automatiquement les piles applicatives cloud complètes, validait les points de reprise propres, préconstruisait des plans de reprise séquencés couvrant les couches de données, de réseau, IAM et de configuration, et orchestrait une reconstruction complète de l'activité minimale viable d'une organisation lors d'un incident.


Périmètre du rapport mondial sur le marché de l'orchestration de la reprise
Le marché de l'orchestration de la reprise comprend des plateformes et des services automatisés qui gèrent et valident les flux de travail de reprise après sinistre et de cyber-reprise dans des environnements hybrides et multi-cloud. Ces solutions aident les organisations à restaurer les applications, les données et l'infrastructure dans la séquence requise grâce à la cartographie des dépendances applicatives, à l'automatisation des manuels de procédures, au basculement et au retour arrière automatisés, aux tests de reprise et aux rapports de conformité. En s'intégrant aux plateformes de sauvegarde, de stockage et de cloud, les solutions d'orchestration de la reprise réduisent les objectifs de délai de reprise (RTO), minimisent les erreurs manuelles, soutiennent la continuité des activités lors d'attaques de rançongiciels et de défaillances d'infrastructure, et maintiennent la conformité réglementaire grâce à des processus de reprise documentés et auditables dans les déploiements informatiques d'entreprise, les applications natives du cloud et les infrastructures critiques.
Le rapport sur le marché de l'orchestration de la reprise est segmenté par composant (logiciels et services), mode de déploiement (basé sur le cloud, sur site et déploiement hybride), étendue de la reprise (reprise au niveau des ressources et des charges de travail, reprise applicative et des services métier, reprise de site et de plateforme, et autres étendues de reprise), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur vertical (gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, transport et logistique, énergie et services publics, pétrole et gaz, technologies de l'information et télécommunications, médias et divertissement, établissements d'enseignement et de recherche, soins de santé et sciences de la vie, banque, services financiers et assurance (BFSI), et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Reprise au niveau des ressources et des charges de travail |
| Reprise applicative et des services métier |
| Reprise de site et de plateforme |
| Autres étendues de reprise |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gouvernement et administration publique |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Énergie et services publics |
| Pétrole et gaz |
| Technologies de l'information et télécommunications |
| Médias et divertissement |
| Établissements d'enseignement et de recherche |
| Soins de santé et sciences de la vie |
| Banque, services financiers et assurance (BFSI) |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| BENELUX | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Logiciels | ||
| Services | |||
| Par mode de déploiement | Basé sur le cloud | ||
| Sur site | |||
| Hybride | |||
| Par étendue de la reprise | Reprise au niveau des ressources et des charges de travail | ||
| Reprise applicative et des services métier | |||
| Reprise de site et de plateforme | |||
| Autres étendues de reprise | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par secteur vertical | Gouvernement et administration publique | ||
| Fabrication industrielle | |||
| Commerce de détail et commerce électronique | |||
| Transport et logistique | |||
| Énergie et services publics | |||
| Pétrole et gaz | |||
| Technologies de l'information et télécommunications | |||
| Médias et divertissement | |||
| Établissements d'enseignement et de recherche | |||
| Soins de santé et sciences de la vie | |||
| Banque, services financiers et assurance (BFSI) | |||
| Autres secteurs verticaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| BENELUX | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'orchestration de la reprise ?
La taille du marché de l'orchestration de la reprise était évaluée à 1,56 milliard USD en 2025 et devrait croître de 1,78 milliard USD en 2026 pour atteindre 3,71 milliards USD d'ici 2031, à un CAGR de 15,82 % au cours de la période de prévision (2026-2031). L'estimation reflète la demande pour des processus de reprise testés et automatisés dans des environnements technologiques d'entreprise complexes.
Qu'est-ce qui stimule l'adoption des plateformes d'orchestration de la reprise ?
L'exposition aux rançongiciels, les infrastructures hybrides, les exigences de reprise auditable et le coût des interruptions soutiennent l'adoption. Ces pressions mettent davantage l'accent sur des plans de reprise pouvant être testés et exécutés dans les applications, les configurations et les services associés.
Quel modèle de déploiement connaît la croissance la plus rapide ?
La reprise basée sur le cloud devrait croître à un CAGR de 21,23 % jusqu'en 2031. La capacité élastique, la réplication multi-région et la tarification basée sur la consommation soutiennent ce modèle de déploiement pour les organisations gérant des charges de travail distribuées.
Quelle capacité de reprise connaît la croissance la plus rapide ?
La reprise applicative et des services métier devrait croître à un CAGR de 19,92 % jusqu'en 2031. Elle se concentre sur la restauration de services connectés, notamment les données, les réseaux, les paramètres d'identité et les configurations, plutôt que sur les seules ressources individuelles.
Quelles organisations adoptent ces plateformes le plus rapidement ?
Les petites et moyennes entreprises devraient croître à un CAGR de 19,84 % jusqu'en 2031. Les modèles d'abonnement, la livraison de services gérés et les modèles de reprise préconfigurés peuvent abaisser le seuil d'entrée pour ces organisations.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 21,49 % jusqu'en 2031. L'adoption du cloud, les préoccupations en matière de cybersécurité, les exigences en matière de données et les investissements dans les infrastructures numériques dans les principales économies soutiennent ces perspectives.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

