
アラブ首長国連邦不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 193.55 十億米ドル |
| 市場規模 (2026) | 208.11 十億米ドル |
| 市場規模 (2031) | 299.10 十億米ドル |
| Growth Rate (2026 - 2031) | 7.52 % |
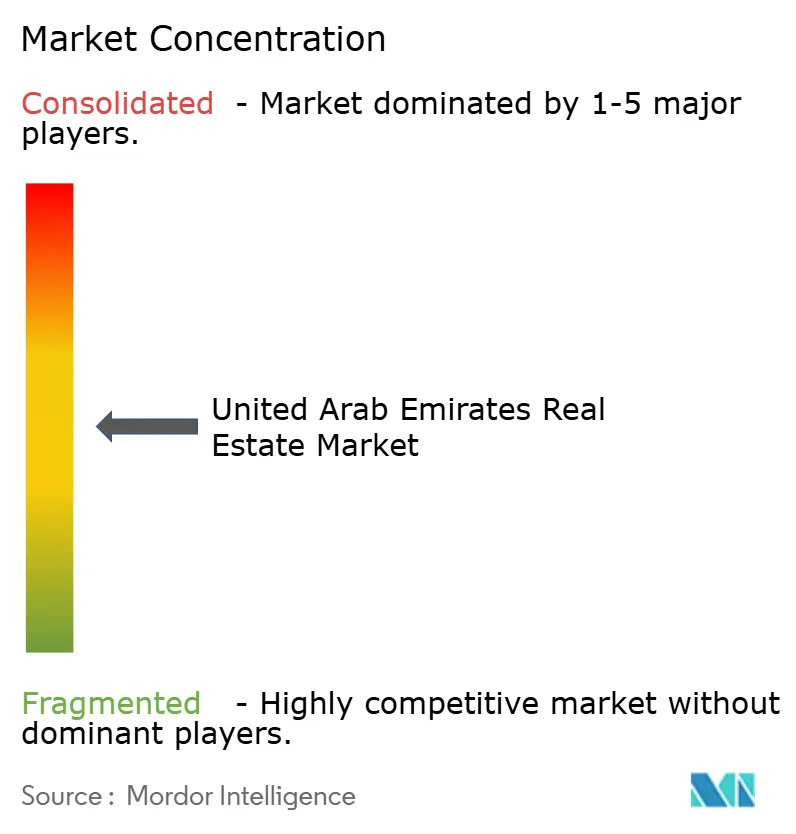
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦不動産市場分析
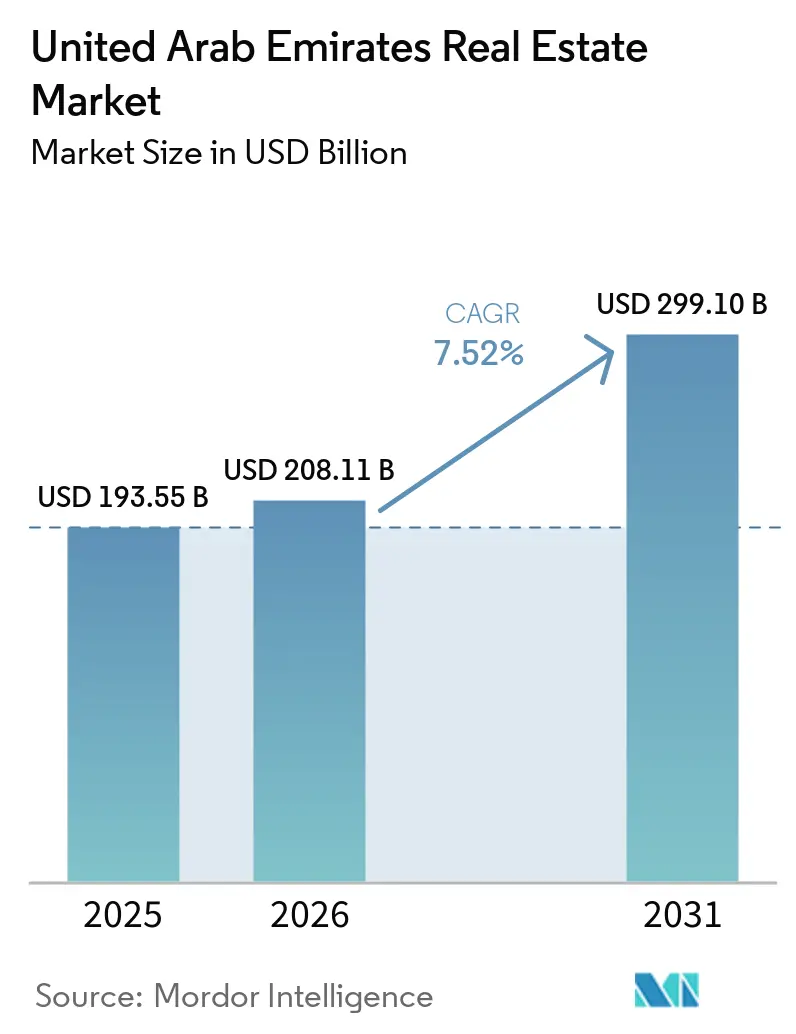
アラブ首長国連邦不動産市場規模は、2025年に193.55 ビリオン 米ドル、2026年に208.11 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 7.52%で成長し、2031年までに299.10 ビリオン 米ドルに達する見込みです。
経済の多様化、人口増加、および居住権と所有権を支援する政策変更が引き続き需要を下支えしています。アラブ首長国連邦不動産市場は、交通インフラを改善し新たな開発エリアを創出する公共投資からも恩恵を受けています。バイヤーがアブダビ、ラス・アル・ハイマ、シャルジャ、その他の首長国における機会を評価するにつれ、需要はドバイ中心部を超えて広がっています。デベロッパーは、より大模なマスタープランプロジェクト、ブランデッドホーム、および政府系地主とのパートナーシップを通じて対応しています。ただし、アラブ首長国連邦不動産市場の供給見通しはより不均一であり、アパート中心のコミュニティではヴィラやタウンハウスの立地と比較して、予定される引き渡し件数がはるかに多くなっています。
主要レポートのポイント
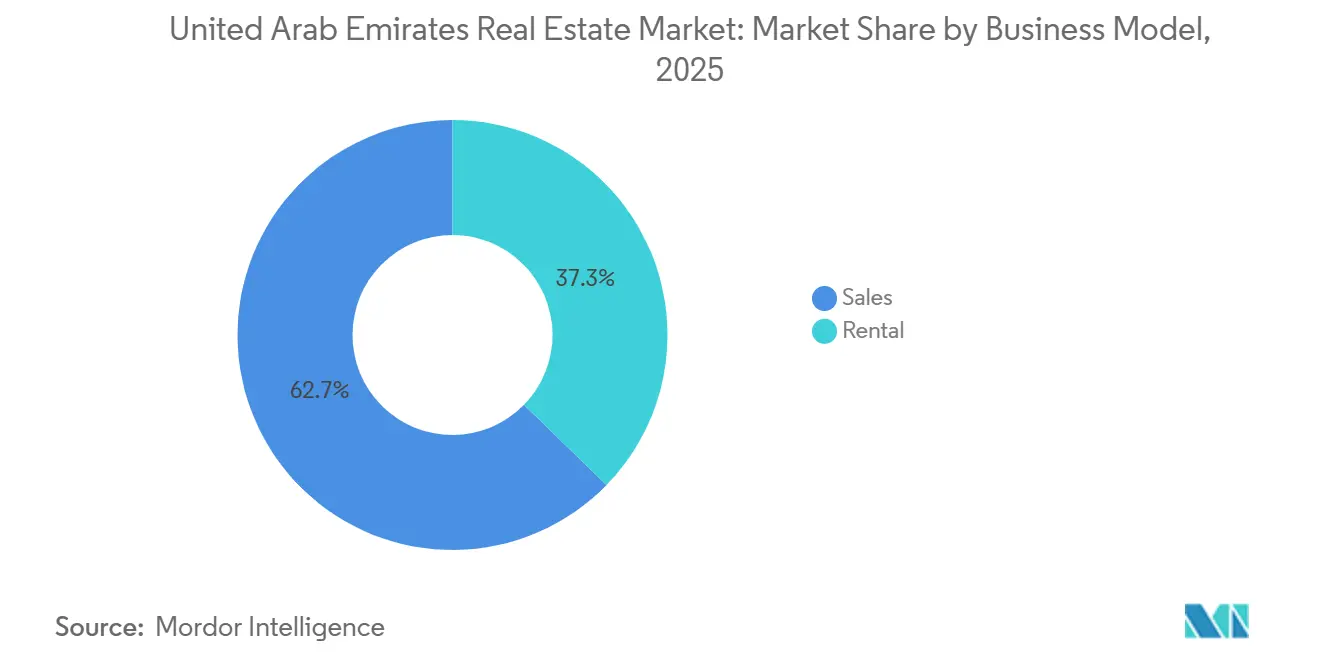
- ビジネスモデル別では、販売が2025年のアラブ首長国連邦不動産市場シェアの62.7%を占め、市場価値の最大シェアを示す一方、賃貸は2031年までのCAGR 8.15%で最も成長の速いセグメントになると予測されています。
- 不動産タイプ別では、住宅用不動産が2025年のアラブ首長国連邦不動産市場シェアの68.8%を占め、2031年までのCAGR 8.71%で成長すると予測されています。
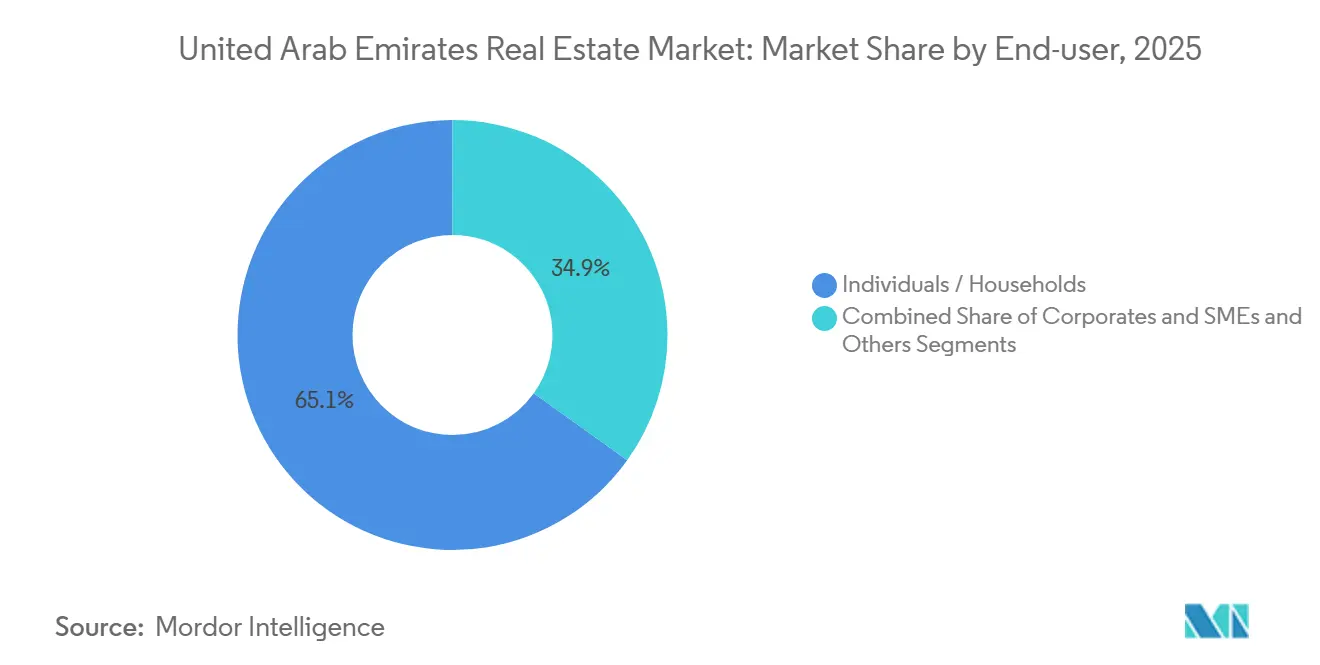
- エンドユーザー別では、個人・世帯が2025年のアラブ首長国連邦不動産市場シェアの65.1%を占め、最大のエンドユーザーセグメントとなっている一方、法人および中小企業は2031年までのCAGR 8.22%で最も速く成長すると予測されています。
- 首長国別では、ドバイが2025年のアラブ首長国連邦不動産市場シェアの51.5%を占め、ラス・アル・ハイマが2031年までのCAGRで最高の9.15%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アラブ首長国連邦不動産市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゴールデンビザ、退職者ビザ、および外国人所有権改革が不動産需要を押し上げる | +2.0% | ドバイとアブダビに重点を置いたグローバル | 短期(2年以内) |
| 人口増加と高純資産の駐在員移住が住宅需要を増加させる | +1.8% | ドバイ、アブダビ、シャルジャ | 短期(2年以内) |
| 観光、ホスピタリティ、および企業移転が不動産成長を支援する | +1.3% | ドバイ、アブダビ、ラス・アル・ハイマ | 中期(2〜4年) |
| インフラ投資と経済多様化が不動産開発を牽引する | +1.2% | アブダビとドバイに重点を置いたUAE全土 | 長期(4年以上) |
| スマートホームの普及とドバイ2040要件が現代的な不動産需要を支援する | +0.5% | ドバイ(アブダビが次点) | 中期(2〜4年) |
| eコマース物流ハブと周辺回廊が不動産開発を拡大する | +0.5% | ドバイサウス、ハリファ経済特区、アブダビ、および北部首長国回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ゴールデンビザ、退職者ビザ、および外国人所有権改革が不動産需要を押し上げる
2026年2月の変更により、オフプラン購入がOqood登録(ドバイのオフプラン不動産販売登録システム)の時点からゴールデンビザの0.5 ミリオン 米ドルの閾値に算入できるようになりました。この規則により、以前の50%オフプランエクイティ要件が撤廃され、適格バイヤーの範囲が拡大されました。ドバイはまた、標準的な不動産ビザの最低不動産価値要件を撤廃し、2026年に初めて住宅を購入する人向けのプログラムを導入しました[1]Khaleej Times、人口増加とビザ改革が2026年下半期のドバイ不動産市場を牽引」、Khaleej Times、khaleejtimes.com。。これらの措置により、外国人購入者は不動産所有を通じた長期居住権への明確な経路を得ることができます。デベロッパーは、住居とビザ資格の両方を求めるバイヤーに合わせてオフプランリリースを調整することができます。
人口増加と高純資産の駐在員移住が住宅需要を増加させる
ドバイは2025年に居住者数が400万人を超え、同年中に208,000人以上の居住者を追加しました。アラブ首長国連邦はまた、2025年に9,800人の富裕層の純流入を受け、プレミアム住宅への需要が強化されました[2]Forbes Middle East、「記録的な富裕層移住がUAE経済を再形成」、Forbes Middle East、forbesmiddleeast.com。。居住駐在員および非居住外国人バイヤーは、2025年のアブダビ住宅ユニット販売の62%を占めました[3]アブダビ不動産センター、「アブダビ不動産センターが2025年不動産記録を発表」、アブダビ不動産センター、adrec.gov.ae。。居住外国人バイヤーは、2022年から2025年にかけてのアブダビ住宅販売の成長の69%を占めました。このバイヤー基盤は、長期的な居住決定を行う世帯からの需要を支えています。
観光、ホスピタリティ、および企業移転が不動産成長を支援する
ドバイは2025年に1,960万人の訪問者を受け入れ、2024年比で5%増加しました。アラブ首長国連邦のホテル施設は2025年の最初の9ヶ月間に2,330万人のゲストを受け入れ、平均稼働率は79.2%に達しました。ドバイ商工会議所は2025年の最初の9ヶ月間に53,000社の新規企業を登録しました。企業移転は、従業員住宅、家族向け宿泊施設、オフィススペース、および関連サービスへの需要を追加する可能性があります。観光はまた、住宅とホスピタリティの用途を組み合わせたホデーホームや不動産を支援します。
インフラ投資と経済多様化が不動産開発を牽引する
アブダビは500のプロジェクトにわたって57 ビリオン 米ドルのインフラ投資を推進しています。ドバイは2026年4月に90 ビリオン 米ドルのゴールドラインメトロプロジェクトを承認し、2032年の完成を目標としています。アブダビの機関はまた、2026年および2027年の納入に向けて150 ビリオン 米ドルの官民パートナーシッププロジェクトを発表しました。国家投資戦略2031は、2023年の30.5 ビリオン 米ドルから2031年までに外国直接投資を65.3 ビリオン 米ドルに引き上げることを目指しています。新たな鉄道、空港、メトロの接続は、周辺回廊の土地の魅力を高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅ローン金利と購入可能性の圧力がバイヤー需要を制限する | -1.2% | ドバイ中間市場エリアに最大の影響を与えるUAE全土 | 短期(2年以内) |
| 高層・中間市場アパートの供給過剰リスクが吸収を圧迫する | -1.0% | ドバイとアブダビ | 中期(2〜4年) |
| 首長国間の規制・取引の違いが市場の複雑性を高める | -0.5% | 特に北部首長国を含むUAE全土 | 中期(2〜4年) |
| 権利証書と最終書類の遅延が不動産取引を遅らせる | -0.3% | ドバイとアブダビのオフプランプロジェクト | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅ローン金利と購入可能性の圧力がバイヤー需要を制限する
アラブ首長国連邦中央銀行の基準金利は2026年4月まで3.7%に維持されました。3ヶ月物エミレーツ銀行間取引金利(EIBOR)は2026年6月に3.9%でした。固定住宅ローン金利は、1年物商品の3.8%から長期固定期間の5%の範囲でした。海外バイヤーは4.5%から5.5%の金利と50%のローン・トゥ・バリュー上限に直面しました。借入コストの上昇は、購入可能性に敏感な需要をより低価格のコミュニティへと向け直す可能性があります。
高層・中間市場アパートの供給過剰リスクが吸収を圧迫する
ドバイでは2026年に110,500戸以上の住宅ユニットの引き渡しが予定されていました。これは10年間の年間平均27,000戸と比較されます。スタジオおよび1ベッドルームアパートが計画パイプラインの66%を占めました。ドバイの5つの区が建設中のストックの45%を保有していました。この集中は、国全体にわたる均一な調整ではなく、局所的な供給圧力を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
不動産タイプ別:住宅用が市場シェアをリードし、より速い成長を記録
販売モデルは2025年のアラブ首長国連邦不動産市場シェアの62.7%を占めました。この結果は、オフプラン所有を含む所有権に対する投資家と居住者の強い選好を反映しています。オフプラン取引は2025年のドバイ住宅取引の73%を占めました。オフプラン不動産は2026年上半期のアブダビ住宅販売価値の89%を占めました。賃貸モデルはより速く成長するビジネスモデルであり、2031年までのCAGRは8.15%と予測されています。この成長は、テナントに提供できる投資家所有の完成住宅のストックが拡大していることを反映しています。
2026年上半期にドバイでは271,000件以上の賃貸契約が登録されました。同期間の平均グロス賃貸利回りは6.6%に達しました。2026年から2028年にかけて引き渡し予定のプロジェクトが完成するにつれ、一部のオフプランストックが賃貸プールに入ることにります。これにより、パイプラインが多いアパートコミュニティでのテナントの選択肢が改善される可能性があります。また、これらの立地での賃貸利回りの圧力が緩和される可能性もあります。目的別賃貸住宅は依然として限られており、法人テナント向けにプロフェッショナルに管理されたコミュニティを提供できるデベロッパーにとってのギャップが残っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


不動産タイプ別:住宅需要が活動の中核であり続ける
住宅用不動産は2025年のアラブ首長国連邦不動産市場規模の68.8%を占めました。また、2031年までのCAGR 8.71%で最も成長の速い不動産カテゴリーでもあります。ヴィラとタウンハウスの需要は、新規供給がより制約されているため、アパート需要よりも高い回復力を示しています。ドバイのアパート賃料は2026年第2四半期に4%下落し、ヴィラ賃料は追加住宅が市場に入るにつれて2%下落しました。プレミアムヴィラの価格は、ファミリー向け需要が引き続き利用可能な供給を上回ったため、より安定していました。このコントラストは、アラブ首長国連邦不動産市場全体の製品計画を形成しています。
商業用不動産は、選ばれたプライムロケーションで引き続き供給が限られています。ドバイのプライムオフィス賃料は2026年第2四半期まで前年比16%上昇し、稼働率は94%でした。ドバイのグレードA物流倉庫賃料は2025年に17%の年間増加の後、1平方メートルあたり134米ドルに達し、プライム空室率は1%未満に留まりました。ブランデッドレジデンスの取引量は2025年の最初の9ヶ月間に26%増加し、取引価値は51%上昇しました。バイヤーは平均して、ブランデッドレジデンスに対して同等の非ブランド物件より64%のプレミアムを支払いました。これらのフォーマットは、より広い不動産基盤の中で住宅、ホスピタリティ、物流、および商業需要を結びつけています。
エンドユーザー別:個人・世帯がリードし、法人および中小企業の占有が拡大
個人および世帯は2025年のアラブ首長国連邦不動産市場シェアの65.1%を占めました。UAE国民と居住駐在員の両方がこの所有基盤を支えました。100以上の国籍のバイヤーが2025年のアブダビ住宅販売に参加しました。UAE居住者はEngel & Völkersの2025年のバイヤー基盤の75.5%を占め、非居住者は24.5%を占めました。最も強い非居住者の関心は英国、ドイツ、インド、フランスから来ました。この幅広さにより、単一の海外バイヤーグループへの依存が軽減されます。
法人および中小企業は2031年までのCAGR 8.22%で成長すると予測されています。アラブ首長国連邦の法人入居者は床面積を拡大することが期待されており、多くがアメニティ主導の目的別オフィスを求めています。ドバイのプライムオフィス稼働率は2026年初頭に95%でした。政府機関および機関投資家もコ開発プロジェクトを支援しています。AldarとDubai Holdingのパートナーシップは2023年以来59 ビリオン 米ドルの販売を生み出しました。したがって、法人リース需要は、世帯所有権が拡大する中でも商業用不動産を支援することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ドバイは2025年のアラブ首長国連邦不動産市場シェアの51.5%を占めました。2026年上半期に617 ビリオン 米ドルの住宅販売を記録しました。ドバイ2040都市マスタープランは、指定された成長回廊への開発を誘導し、複合用途の歩行可能なエリアを支援しています。オフィス稼働率は2026年第2四半期に94%であり、プライム賃料は前年比16%高くなりました。アブダビは2026年上半期に319 ビリオン 米ドルの不動産取引を記録しました。570 ビリオン 米ドルのインフラパイプラインとより大きな外国人投資家基盤がさらなる支援を提供しています。
ラス・アル・ハイマは2031年までのCAGR 9.15%で成長すると予測されています。価格指数は2025年上半期に13.8%上昇し、ヴィラは15%、アパートは13.2%増加しました。この首長国はドバイより低い土地コストと成長するブランデッドレジデンシャルパイプラインを提供しています。ウィン・アル・マルジャン・アイランドは2027年に予定された51 ビリオン 米ドルの開発であり、ホスピタリティインフラと雇用を追加することが期待されています。ラス・アル・ハイマ経済特区もこの首長国に製造業および工業テナント基盤を提供しています。これらの条件は、アラブ首長国連邦の不動産市場を投資主導のウォーターフロント需要を超えて広げています。
シャルジャは2026年第1四半期に50 ビリオン 米ドルの取引価値を記録し、2025年第1四半期から40.7%増加しました。ドバイへの近接性とより競争力のある住宅価格がエンドユーザーからの需要を支えています。アジュマンの2026年上半期の29.4 ビリオン 米ドルの取引も、2大ハブ以外での幅広い参加を示しています。フジャイラとアブダビ間の旅客鉄道リンクは、開発が進んでいない場所へのアクセスを改善することができます。フジャイラ、ウム・アル・クワイン、アル・アインは、より低い土地コストの参入ポイントを求めるデベロッパーの関心を集めています。接続性の向上により、これらの場所が時間をかけて住宅および物流活動を獲得するのに役立つ可能性があります。
競争環境
アラブ首長国連邦不動産市場は中程度に集中しており、政府系マスターデベロッパーが重要な市場ポジションを保有しています。対照的に、中堅およびブティックデベロッパーはより断片化した競争環境に貢献しています。Emaar PropertiesとAldar Propertiesは規模、確立された引き渡し実績、および大規模な土地バンクへのアクセスを持っています。これらの特性により、小規模な競合他社が大規模なマスター開発を複製することがより困難になる可能性があります。Emaar Developmentは2026年上半期に61 ビリオン 米ドルの不動産販売と18 ビリオン 米ドルの純利益を報告しました。348 ビリオン 米ドルのプレセールスバックグは、将来の引き渡し期間にわたる可視性を提供しています。
Aldar Properties PJSCとDubai Holdingは2026年2月にジョイントベンチャーを拡大しました。このパートナーシップは、104 ビリオン 米ドルを超える総開発価値を持つ14,000戸の住宅用の土地を追加しました。この取り決めは、土地アクセス、開発能力、およびブランディングを組み合わせています。Dubai Holdingはまた、2026年5月にEmaar Propertiesの22.27%の株式を取得しました。取引後のEmaarにおける総持株比率は29.73%に達しました。
テクノロジーとブランドパートナーシップは、アラブ首長国連邦不動産市場全体でより目立つようになっています。デベロッパーは、デジタルリーシングプラットフォーム、不動産トークン化、およびスマートホーム機能を製品特徴として使用しています。ドバイ土地局は2026年5月にトークン化された不動産取引で12 ビリオン 米ドルを記録しました。目的別賃貸住宅は、プロフェッショナルに管理されたコミュニティへの法人需要にもかかわらず、依然として限られています。Arada Developments、Binghatti Developers、およびRAK Propertiesは、ドバイの確立されたプレミアムロケーションを超えた需要を追求しています。
アラブ首長国連邦不動産業界のリーダー企業
Emaar Properties PJSC
Aldar Properties PJSC
DAMAC Properties
Nakheel
Azizi Developments
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Emaar Development PJSCは、同社の公式プレスリリースによると、2026年上半期にAED 224 ビリオン(61 ビリオン 米ドル)の不動産販売と純利益43%増のAED 67 ビリオン(18 ビリオン 米ドル)を報告し、AED 1,277 ビリオン(348 ビリオン 米ドル)のプレセールスバックログと2002年以来84,000戸以上の住宅ユニット引き渡しに支えられました。この結果は強い需要の回復力を示しており、同社が短期的な供給サイクルの変動を吸収するのに有利な立場にあることを示唆しています。
- 2026年6月:Emaar Propertiesは、ドバイ南東部にAED 2,000 ビリオン(550 ビリオン 米ドル)の大規模プロジェクト「ドバイ・エステート」を発表しました。このプロジェクトは、住宅タワー、ヴィラ、商業資産にわたって約150,000人を収容するよう設計されており、ドバイヒルズジョイントベンチャーの下でMeraasと共同開発されます。このプロジェクトは、アラブ首長国連邦の歴史上最大の単一マスタープランコミットメントの一つです。
- 2026年5月:Binghatti Developersは、Binghatti Developersの公式コミュニケーションによると、ドバイランドのアル・ルワイヤに1,300万平方フィートにわたる初の水平型マスタープランコミュニティ「ティラル・ビンガッティ」を発売し、発売から3時間以内に4,430ユニットの予約を記録しました。このプロジェクトは、ドバイ中心部以外の中間市場コミュニティ生活フォーマットに対する強い投資家吸収能力を反映しています。


アラブ首長国連邦不動産市場レポートの範囲
| 住宅用 | アパート・コンドミニアム |
| ヴィラ・戸建て住宅 | |
| 商業用 | オフィス |
| 小売 | |
| 物流 | |
| その他(工業用、ホスピタリティ等) |
| 個人・世帯 |
| 法人および中小企業 |
| その他 |
| ドバイ |
| アブダビ |
| シャルジャ |
| ラス・アル・ハイマ |
| アラブ首長国連邦のその他地域 |
| 不動産タイプ別 | 住宅用 | アパート・コンドミニアム |
| ヴィラ・戸建て住宅 | ||
| 商業用 | オフィス | |
| 小売 | ||
| 物流 | ||
| その他(工業用、ホスピタリティ等) | ||
| エンドユーザー別 | 個人・世帯 | |
| 法人および中小企業 | ||
| その他 | ||
| 首長国別 | ドバイ | |
| アブダビ | ||
| シャルジャ | ||
| ラス・アル・ハイマ | ||
| アラブ首長国連邦のその他地域 | ||


レポートで回答される主要な質問
アラブ首長国連邦不動産市場の2031年までの予測は?
アラブ首長国連邦不動産市場は2031年までに2,991 ビリオン 米ドルに達すると予測されており、2026年からCAGR 7.52%で成長します。この見通しは、継続的な住宅需要、インフラ支出、ビザ改革、および最大都市と新興首長国の両方での活動を反映しています。ドバイは依然として最大の立地ですが、成長は一つの首長国に集中しなくなっています。
アラブ首長国連邦で最も速く成長している不動産タイプは何ですか?
住宅用不動産は2031年までのCAGR 8.71%で成長すると予測されており、2025年の価値の68.8%を占めていました。ヴィラと戸建て住宅は、ファミリー需要が堅調で新規供給パイプラインがより制約されているため、アパートよりも高い回復力を示しています。オフィスと物流スペースも、選ばれた立地での低空室率から支援を受けています。
不動産投資において最も速く成長している首長国はどこですか?
ラス・アル・ハイマは2031年までのCAGR 9.15%で成長すると予測されています。その見通しは、より低い土地コスト、ウォーターフロントおよびブランデッドレジデンシャルプロジェクト、ウィン・アル・マルジャン・アイランドの2027年開業計画、および拡大する観光・工業基盤によって支えられています。シャルジャとアジュマンも2026年中により強い取引活動を報告しました。
アラブ首長国連邦の住宅需要を牽引しているものは何ですか?
ビザ改革、人口増加、外国人バイヤーの参加、観光、企業移転、およびインフラ投資が需要を支えています。これらの要因は所有と賃貸の両方に影響を与えながら、学校、雇用センター、交通機関、ホスピタリティ施設に近いコミュニティへの注目を高めています。オフプラン販売は、バイヤーが不動産所有を長期的な居住資格と結びつけることができる場合に恩恵を受けます。
アラブ首長国連邦の不動産デベロッパーにとっての主なリスクは何ですか?
より高い住宅ローンコストと中間市場アパートの大規模なパイプラインは、選ばれたドバイコミュニティでの吸収を遅らせる可能性があります。リスクはスタジオおよび1ベッドルームの引き渡しが多い地区に集中しており、供給が少ないヴィラとタウンハウスの立地は異なる需要と供給のバランスを持っています。デベロッパーは立地、ユニットミックス、価格設定、および予想される賃貸競争を考慮する必要があります。
最終更新日:



