
プロテインショット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
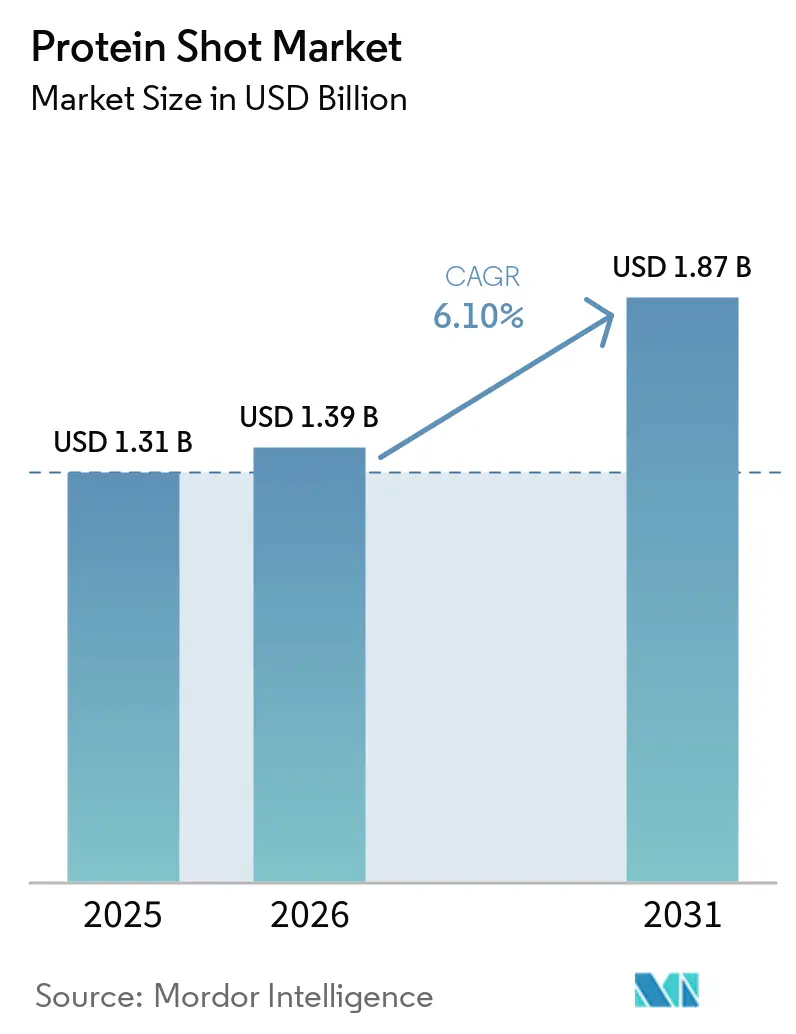
| 市場規模 (2026) | 1.39 十億米ドル |
| 市場規模 (2031) | 1.87 十億米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロテインショット市場分析
プロテインショット市場規模は、2025年の1.31 ビリオン 米ドルから2026年には1.39 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.10%で推移し、2031年までに1.87 ビリオン 米ドルに達すると予測されています。市場はスポーツ回復用途を超えて拡大しており、特に利便性と分量管理されたタンパク質摂取が優先される場面において、より幅広い日常栄養ニーズへの対応が進んでいます。メーカーは代謝の健康、満腹感、健康的な加齢、および全般的なウェルネスに向けてプロテインショットを位置づけており、フィットネス志向の消費を超えた訴求力を高めています。この変化により、高齢者、体重管理を追求する個人、パウダーやバーを使わずにコンパクトなすぐに飲める栄養を求める働く消費者へと消費者層が拡大しています。市場はまた、より強力な直接消費者向けおよびオンラインのリピート購入モデル、クリーンラベル製品のポジショニング、よりターゲットを絞ったデジタルマーケティング戦略からも恩恵を受けています。同時に、進化するラベリング要件、規制遵守の圧力、および濃縮乳タンパク質原料への依存が、企業にトレーサビリティの強化、処方の最適化、および代替タンパク質源への多様化を促しています。
レポートの主要ポイント
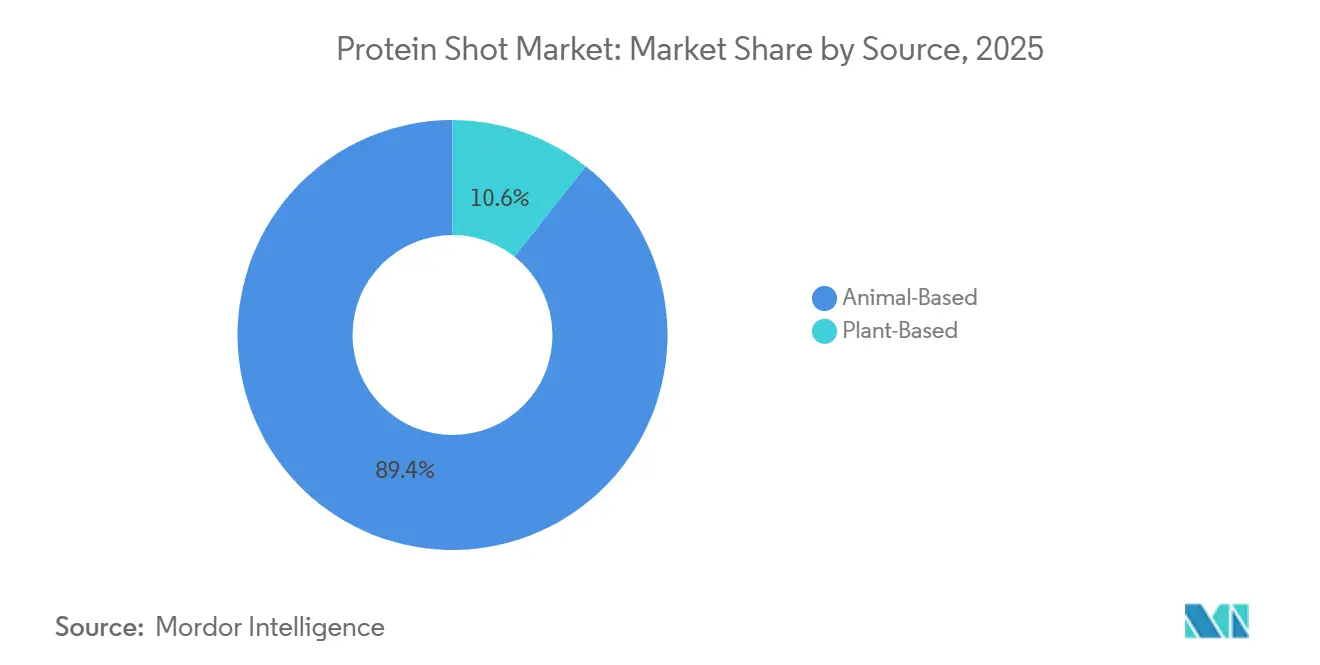
- 原料別では、動物性タンパク質が2025年のプロテインショット市場シェアの89.36%を占め、植物性タンパク質は2031年にかけてCAGR 6.73%で成長すると予測されています。
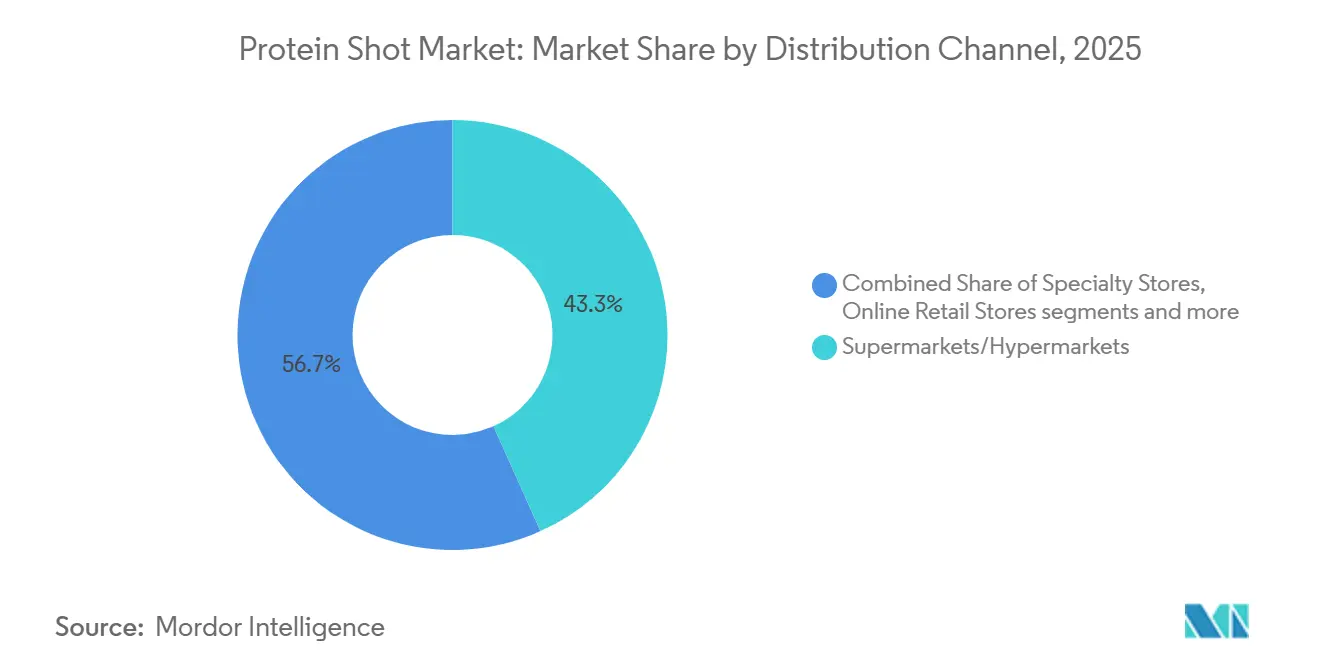
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のプロテインショット市場規模の43.28%を占め、オンライン小売店は2031年にかけてCAGR 7.13%で最も速い成長を記録すると予測されています。
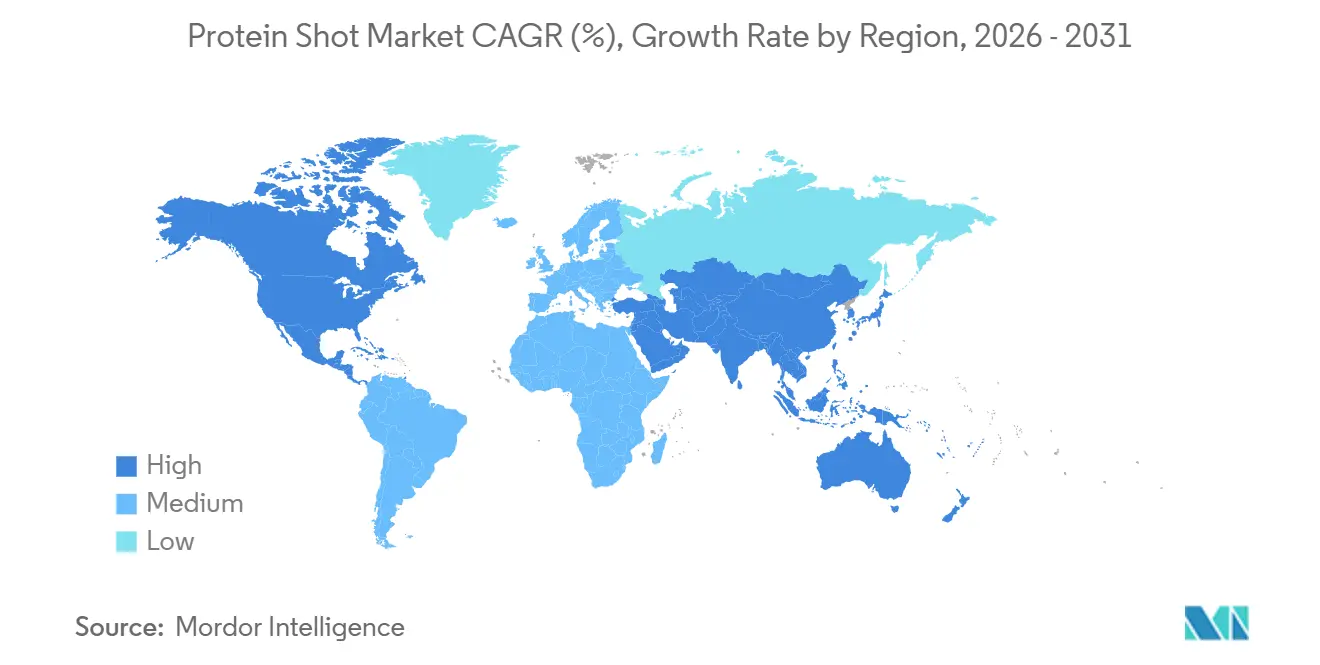
- 地域では、北米が2025年のプロテインショット市場規模の41.24%を占め、アジア太平洋は2031年にかけてCAGR 6.94%で最も速い成長を示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のプロテインショット市場のトレンドとインサイト
促進要因インパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外出先でも手軽に摂取できる栄養ソリューションへの需要の高まり | +1.4% | 世界規模、特に都市部で顕著 | 短期(2年以内) |
| 消費者の健康意識とウェルネス意識の向上 | +1.2% | 世界規模、北米と欧州で最も強い | 中期(2〜4年) |
| フィットネスおよびスポーツ栄養ライフスタイルの人気の高まり | +1.1% | 世界規模、北米が主導し、アジア太平洋で急速に拡大 | 短期(2年以内) |
| フレーバー、処方、パッケージングの継続的なイノベーション | +0.8% | 世界規模、先進市場での早期採用 | 中期(2〜4年) |
| ビーガン、低糖質、高タンパク質栄養オプションへの需要の拡大 | +0.6% | 北米と欧州が中核、アジア太平洋の都市部へ波及 | 長期(4年以上) |
| 食料品店および電子商取引チャネルを通じたオムニチャネル展開の拡大 | +0.5% | 世界規模、アジア太平洋および中東・アフリカで特に影響大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外出先でも手軽に摂取できる栄養ソリューションへの需要の高まり
消費者は、準備や長時間の摂を必要とせず、忙しいライフスタイルに合った栄養製品をますます求めるようになっています。プロテインショットは、通勤中、職場、旅行中、または運動直後に摂取できるコンパクトな1回分の形式で、濃縮されたタンパク質を提供することでこのニーズに応えています。プロテインパウダーや大容量のすぐに飲める飲料と比較して、プロテインショットはより高い携帯性、正確な分量管理、および迅速な摂取を提供します。消費者が栄養とともに利便性を優先するにつれ、これらのコンパクトな機能性飲料への需要は、フィットネスおよび一般ウェルネスセグメントの両方で成長し続けています。この変化は、スポーツ栄養を超えたより幅広い健康ニーズに対応したプロテインショットの開発をメーカーに促しています。例えば、Nestléは2024年11月に米国でBoost Pre-Meal Hunger Supportの展開を開始しました。この製品は無脂肪であり、身体の自然なGLP-1反応を刺激することで満腹感を高めるために食前に摂取することを目的としています。GLP-1体重減少薬を使用している消費者を含む食欲管理を求める消費者に向けて特にマーケティングされており、プロテインショットが日常的なウェルネスおよび代謝の健康の主流アプリケーションへと拡大していることを示しています。
消費者の健康意識とウェルネス意識の向上
栄養と予防的健康に対する消費者の意識の高まりが、活動的なライフスタイル、筋肉の維持、および全般的な健康をサポートする便利なタンパク質豊富な製品への需要を牽引しています。国際食品情報評議会(IFIC)の2025年スポットライト調査「アメリカ人のタンパク質に対する認識」によると、アメリカ人の35%が過去1年間にタンパク質摂取量を増加させており、より高タンパク質な食習慣への持続的なシフトを反映しています。同調査では、2025年にタンパク質をより多く摂取しようとしているアメリカ人が70%に上り、2021年の62%から増加しており、日常の栄養においてタンパク質の重要性が高まっていることが浮き彫りになっています[1]。タンパク質に焦点を当てた食行動のこの持続的な増加は、便利な機能性タンパク質製品への需要を支えています。同調査はさらに、アメリカ人の51%がタンパク質を筋肉の健康、強さ、持久力と関連付け、45%がエネルギーの増加と疲労の軽減と結びつけており、スポーツ栄養を超えたタンパク質の関連性を強化していることを示しています[2]。機能性栄養への関心の高まりは、栄養摂取を損なうことなく忙しいライフスタイルに合った便利な形式を消費者が求めることを促しています。プロテインショットは、活動的で健康意識の高い消費者に適した携帯可能なすぐに摂取できる1回分の濃縮タンパク質を提供することでこの需要に応えています。ウェルネス志向の消費が拡大し続るにつれ、これらの製品は便利なタンパク質補給への需要の高まりから恩恵を受けると予想されます。
フィットネスおよびスポーツ栄養ライフスタイルの人気の高まり
活動的なライフスタイルの採用の拡大とスポーツおよびフィットネス活動への定期的な参加が、プロテインショットを含む便利な高タンパク質栄養製品への需要を牽引しています。消費者がジムでのトレーニング、レクリエーションスポーツ、持久力イベント、および筋力トレーニングにますます参加するにつれ、筋肉回復、パフォーマンス、および全般的な身体的健康をサポートするためのタンパク質摂取への重点が高まっています。スポーツ・フィットネス産業協会(SFIA)の2026年トップライン参加レポートによると、2025年に少なくとも1つのスポーツ、フィットネス、またはレジャー活動に参加したアメリカ人は2億5,000万人に達し、SFIAが追跡を開始して以来最高の参加レベルを記録しました[3]。さらに、最も頻繁に参加する個人を表すCORE参加者は1億5,880万人に達し、前年比1.3%増加しており、身体活動への持続的な関与を反映しています。拡大するフィットネス文化はまた、プロのアスリートやボディビルダーに限定した使用にとどまらず、スポーツ栄養製品を日常のルーティンに組み込む消費者を促しています。同SFIAレポートでは、全体的な参加が前年比1.2%増加し、チームスポーツへの参加が初めて9,000万人を超えたことが示されており、組織的および娯楽的活動全体にわたる継続的な勢いが浮き彫りになっています。現在、週に少なくとも150分の中程度の強度の身体活動という連邦政府の推奨を満たしているアメリカ人はわずか32%ですが、同レポートはスポーツ参加および関連する栄養補給のさらなる成長の大きな可能性を強調しています。活動的なライフスタイルへのこの持続的なシフトは、身体活動の前後に便利なタンパク質源を提供する携帯可能なすぐに摂取できるプロテインショットへの需要を支えています。
フレーバー、処方、パッケージングの継続的なイノベーション
継続的な製品イノベーションが、より幅広い消費者層へのプロテインショットの訴求力を拡大しています。メーカーはより多様なフレーバーを導入し、味と食感を改善し、進化する消費者の好みに応えるために低糖質、人工成分の少ないクリーンラベルの処方を開発しています。企業はまた、プロテインショットをスポーツ栄養サプリメントだけでなく多機能ウェルネス製品として位置づけるために、ビタミン、ミネラル、電解質、コラーゲン、プロバイオティクス、植物エキスなどの機能性成分を配合しています。これらのイノベーションは、栄養価とより良い摂取体験の両方を求める消費者を引き付けながら、ブランドが製品を差別化するのに役立ってます。パッケージングの進歩は、携帯性、利便性、および棚での安定性を高めることで市場成長をさらに支えています。再封可能な蓋付きの1回分ボトル、軽量パッケージング素材、および改善されたバリア技術により、プロテインショットを1日を通じて持ち運び摂取しやすくしています。メーカーはまた、消費者の環境意識の高まりに合わせて、リサイクル可能な素材やプラスチック使用量の削減を含む持続可能なパッケージングソリューションにも注力しています。フレーバープロファイル、栄養処方、およびパッケージングデザインの改善が製品の受容性を高め、リピート購入を促し、企業がより幅広い健康・ウェルネスの機会をターゲットにすることを可能にしています。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 確立されたタンパク質摂取形式との競合 | -0.9% | 先進市場で最も顕著なグローバル | 短期(2年以内) |
| 乳製品および大豆タンパク質に関連するアレルゲンの懸念 | -0.7% | 世界規模、北欧などの植物志向市場で高い | 中期(2〜4年) |
| 製品発売における規制の複雑さとコンプライアンスコストの上昇 | -0.5% | 越境貿易で複雑さが増すグローバル | 長期(4年以上) |
| 植物性タンパク質による処方の複雑さ | -0.4% | 世界規模、特に先進市場で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
確立されたタンパク質摂取形式の競合
プロテインショット市場は、プロテインパウダーやバーを含む確立されたタンパク質摂取形式との強い競合に直面しています。これらの製品はスーパーマーケット、コンビニエンスストア、専門栄養小売店、およびオンラインプラットフォームで広く入手可能であり、消費者により幅広いサービングサイズ、フレーバー、価格帯、および栄養プロファイルを提供しています。これらの形式の多くはまた、1回分あたりより高いタンパク質含有量とより大きな満腹感を提供しており、食事代替または運動後の栄養を求める消費者に好まれる選択肢となっています。確立されたタンパク質形式はまた、より高い消費者の親しみやすさ、より強いブランド認知度、および広範な小売流通から恩恵を受けており、プロテインショットが広く普及することを困難にしています。プロテインショットは携帯性と利便性を提供しますが、一部の消費者はその小さなサービングサイズをプロテインパウダーと比較して全体的な価値が低いと認識しています。その結果、メーカーはますます混雑するタンパク質栄養市場で競争するために、機能的なベネフィット、味の改善、ターゲットを絞った健康ポジショニング、および革新的な処方を通じて製品を差別化する必要があります。
乳製品および大豆タンパク質に関連するアレルゲンの懸念
プロテインショット市場は、世界で最も一般的な食物アレルゲンの中に含まれる乳製品および大豆ベースのタンパク質原料の広範な使用による制約に直面しています。ホエイ、カゼイン、および大豆タンパク質分離物は、その高いタンパク質品質と機能性から広く使用されていますが、牛乳または大豆のアレルギーや不耐症を持つ消費者には適していません。これにより対象となる消費者層が制限され、メカーが原料組成とアレルゲン情報を明確に伝える必要性が高まっています。食物過敏症に対する消費者の意識が高まるにつれ、アレルゲン関連の購買決定がますます重要になっています。これらの懸念に対処するには、メーカーがエンドウ豆、米、またはその他の植物性タンパク質などの代替タンパク質源に投資する必要があることが多く、処方の複雑さと生産コストが増加する可能性があります。交差汚染の防止には、厳格な製造管理、専用の生産ラインおよび包括的な品質保証プロセスが必要であり、運営費用が増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:動物性タンパク質が主導し、植物性タンパク質が勢いを増す
動物性タンパク質は2025年のプロテインショット市場の89.36%を占め、主要な原料セグメントとなっています。ホエイおよびカゼインタンパク質は、完全なアミノ酸プロファイル、高い生物学的利用能、優れた溶解性、および筋肉回復とタンパク質合成に対する強力な科学的検証により引き続き主導しています。スポーツ栄養および臨床栄養製品全体での広範な使用が消費者の信頼とブランドの親しみやすを強化し、市場における同セグメントの主導的地位をさらに支えています。
植物性タンパク質は予測期間中に最も速いCAGR 6.73%を記録すると予測されています。成長は、ビーガン、乳製品不使用、およびアレルゲンフレンドリーなタンパク質製品への消費者需要の増加と、持続可能でクリーンラベルな栄養への関心の高まりによって牽引されています。メーカーはエンドウ豆、米、ソラマメ、およびその他の植物源から得られるタンパク質を使用してポートフォリオを拡大し、より幅広い消費者層に訴求しています。味、食感、およびタンパク質機能の継続的な改善が植物性プロテインショットの採用をさらに支えています。


流通チャネル別:スーパーマーケットが規模を維持しながらオンライン小売が速度を増す
スーパーマーケット/ハイパーマーケットは2025年のプロテインショット市場の43.28%を占め、最大の流通チャネルとなっいます。その優位性は、広範な小売ネットワーク、高い消費者の来店数、および他の健康・機能性栄養製品と並んだ強い製品視認性によって支えられています。これらの店舗は衝動買いを促進し、消費者がブランドや製品バリアントを直接比較することを可能にします。広範な地理的リーチと確立されたサプライチェーンにより、引き続きプロテインショットの主要な販売チャネルとなっています。
オンライン小売店は予測期間中に最も速いCAGR 7.13%を記録すると予測されています。成長は、自宅配送、サブスクリプションベースの購入、および実店舗では通常入手できないより幅広い製品へのアクセスに対する消費者の好みの増加によって牽引されています。デジタルプラットフォームはまた、パーソナライズされたマーケティング、ターゲットを絞ったプロモーション、および直接消費者向け販売戦略を通じてニッチな消費者セグメントにリーチすることをブランドに可能にします。電子商取引の採用が成長し続けるにつれ、オンライン小売はプロテインショットメーカーの市場リーチを拡大する上でますます重要な役割を果たすと予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2025年のプロテインショット市場の41.24%を占め、最大の地域市場となっています。同地域の地位は、確立されたスポーツ栄養産業、タンパク質補給に対する高い消費者意識、およびスーパーマーケット、薬局、専門栄養小売店、オンラインチャネルにわたる広範な製品入手可能性によって支えられています。フィットネス愛好家、活動的な消費者、および便利な栄養ソリューションを求める高齢者からの強い需要が市場成長を引き続き支えています。継続的な製品イノベーションと機能性飲料の広範な採用が北米の地位をさらに強化しています。
アジア太平洋は予測期間中に最も速いCAGR 6.94%を記録すると予測されています。可処分所得の増加、急速な都市化、健康意識の拡大、およびフィットネス活動への参加の増加が、地域全体で便利なタンパク質ベースの栄養製品への需要を牽引しています。電子商取引の普及拡大と近代的な小売チャネルの拡大が製品のアクセシビリティを向上させています。中国、インド、日本、韓国などの市場の消費者は、日常のウェルネスルーティンの一部として機能性飲料をますます採用しています。これらの要因が地域市場の拡大を加速させると予想されます。
欧州は、クリーンラベルで高品質な栄養製品への強い需要と厳格な原料透明性基準を特徴とする成熟した市場を代表しています。南米はブラジルなどの国でのフィットネス参加の増加と小売インフラの改善に牽引されて徐々に拡大しています。中東・アフリカは開発の初期段階にありますが、健康意識の高まり、近代的な小売ネットワークの拡大、および機能性栄養製品への消費者の関心の高まりに支えられた長期的な成長機会を提供しています。これらの地域は、意識と製品入手可能性が引き続き向上するにつれて、世界のプロテインショット市場に着実に貢献すると予想されます。

競争環境
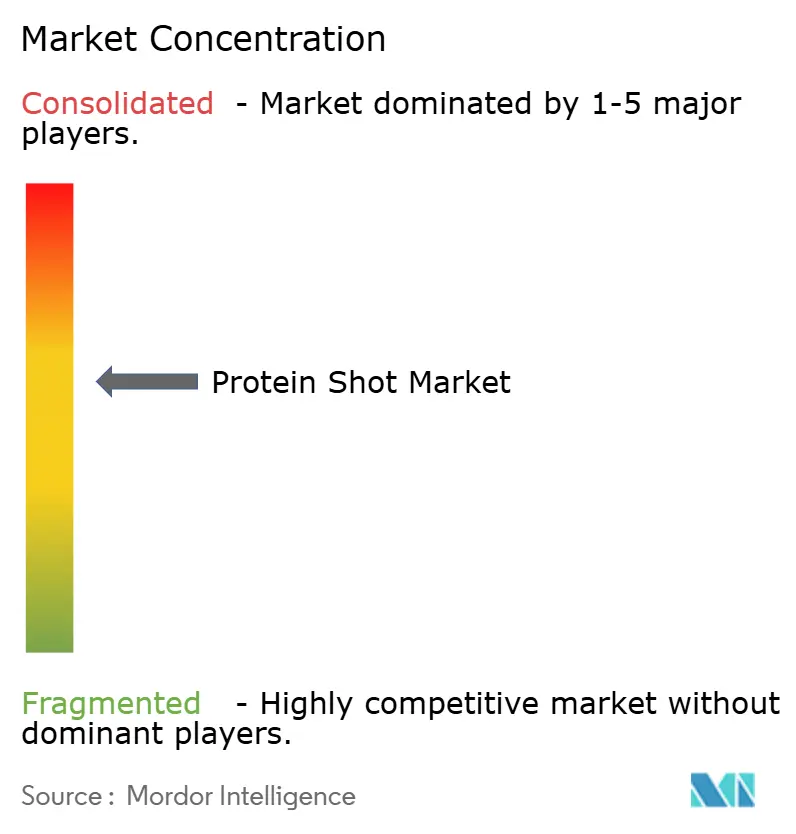
プロテインショット市場は適度に集中しており、一握りの多国籍栄養・食品企業が世界収益の相当なシェアを占めています。Abbott Laboratories、Nestlé S.A.、Danone S.A.、Glanbia PLC、The Simply Good Foods Companyが主要参加企業の中に含まれており、ブランド認知度、広範な流通ネットワーク、および臨床・スポーツ栄養における確立された専門知識を活用しています。研究開発、製造能力、および世界的な小売パートナーシップへの投資能力が、中小メーカーや新規参入者に対する競争上の優位性を提供しています。
主要企業は、市場ポジションを強化するために製品イノベーション、ポートフォリオ拡大、および戦略的チャネル開発にますます注力しています。メーカーは、クリーンラベル原料と改善されたフレーバープロファイルへの投資を続けながら、健康的な加齢、体重管理、満腹感、および日常のウェルネスなどのより幅広い消費者ニーズをターゲットにした処方を引き続き導入しています。企業はさらに、スーパーマーケット、薬局、専門栄養小売店、および直接消費者向け電子商取引プラットフォームを通じてプレゼンスを拡大し、複数の購買チャネルにわたるアクセシビリティを向上させ消費者エンゲージメントを強化しています。
確立されたプレーヤーと並んで、新興ブランドが差別化された処方とターゲットを絞ったブランディングでニッチな消費者の好みに対応することで勢いを増しています。これらの企業は、従来のタンパク質サプリメントの代替品を求める健康意識の高い消費者に訴求するために、植物性タンパク質、アレルゲンフレンドリーな製品、機能性成分、および持続可能なパッケージングに注力しています。多くの新興プレーヤーはまた、より小さな製品ポートフォリオとより限られた小売流通にもかかわらず、ブランド認知度を構築し効果的に競争するために、デジタルファーストのマーケティング戦略、インフルエンサーパートナーシップ、およびオンラインサブスクリプションモデルに依存しています。
プロテインショット業界のリーダー企業
-
Danone S.A.
-
Glanbia PLC
-
Abbott Laboratories
-
Nestlé S.A.
-
The Simply Good Foods Company
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Applied Nutritionは、25gのホエイ分離物とコラーゲンタンパク質を提供する100mLのタンパク飲料であるProtein Shotの発売により、すぐに飲めるポートフォリオを拡大しました。この製品は消化サポートのための食物繊維と免疫の健康のためのビタミンCも配合しており、携帯可能な日常栄養と運動後の回復を求める消費者を対象とした高タンパク質・無糖の処方を提供しています。
- 2025年10月:ViviciはSupplySide Global 2025でVivitein BLG On-The-Go Protein Shotsを展示し、コンパクトな100mL形式で精密発酵由来のベータラクトグロブリン(BLG)タンパク質25gを特徴としています。軽い口当たりで高品質、乳糖不使用、ビーガンフレンドリーなタンパク質を提供するよう設計されたこの製品は、次世代の動物不使用・乳糖不使用タンパク質飲料の実現に向けた同社の注力を示しています。
- 2024年12月:Nestlé Health ScienceはBoost® Pre-Meal Hunger Support Protein Shotsを米国で発売しました。これは食前のGLP-1放出を刺激し満腹感を促進するよう設計されたコンパクトなホエイタンパク質ショットです。この発売により、プロテインショットの用途がスポーツ栄養を超えて体重管理と代謝の健康へと拡大しています。


世界のプロテインショット市場レポートの調査範囲
本レポートはプロテインショット市場を原料別に動物性タンパク質と植物性タンパク質にセグメント化し、各タンパク質タイプの需要に影響を与える市場規模、成長トレンド、および主要要因の評価を提供しています。また、異なるタンパク質源の採用を形成する進化する消費者の好みと製品イノベーションも検討しています。
また、スーパーマーケット/ハイパーマーケット、専門店、オンライン小売店、およびその他の流通チャネルをカバーする流通チャネル別のプロテインショット市場も分析しています。各販売チャネルの貢献、変化する消費者の購買パターン、および小売・電子商取引の拡大が市場成長に与える影響を評価しています。
本レポートは北米、欧州、アジア太平洋、南米、中東・アフリカの5つの地域にわたるプロテインショット市場を調査し、各地域内の主要市場について詳細な国レベルの分析を行っています。地域市場のパフォーマンス、成長機会、および主要国の需要に影響を与える経済的、人口統計的、消費者トレンドを評価しています。
| 動物性 |
| 植物性 |
| スーパーマーケット/ハイパーマーケット |
| 専門店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| スペイン | |
| イタリア | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| 中東・アフリカのその他 |
| 原料別 | 動物性 | |
| 植物性 | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| スペイン | ||
| イタリア | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| 中東・アフリカのその他 | ||


レポートで回答される主要な質問
2031年のプロテインショット市場の予測値はいくらですか?
プロテインショット市場は2026年の1.39 ビリオン 米ドルから2031年までに1.87 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.10%で成長します。
プロテインショットの世界収益をリードしている地域はどこですか?
北米は2025年に世界収益の41.24%を占めてリードしており、成熟したフィットネス需要、臨床栄養ランド、および広範な小売アクセスによって支えられています。
プロテインショットで最も速く成長している地域はどこですか?
アジア太平洋は2031年にかけて地域別で最も速いCAGR 6.94%を記録すると予測されており、都市部の需要、所得の増加、およびデジタルコマースによって牽引されています。
最も速く拡大している販売チャネルはどれですか?
オンライン小売店はサブスクリプションモデル、ターゲットを絞った栄養オファー、および直接消費者エンゲージメントがリピート購入を改善するにつれて、2031年にかけてCAGR 7.13%で成長すると予想されています。
プロテインショットのより広い普及を妨げているものは何ですか?
主な制約は、より大きなタンパク質形式との強い競合に加え、コンプライアンスコストを増加させ処方変更作業を遅らせるアレルゲンおよびラベリングリスクです。


 お客様のデータは安全であり、販売や共有は一切行われません。

