
ライフサイエンス産業向け保護服市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
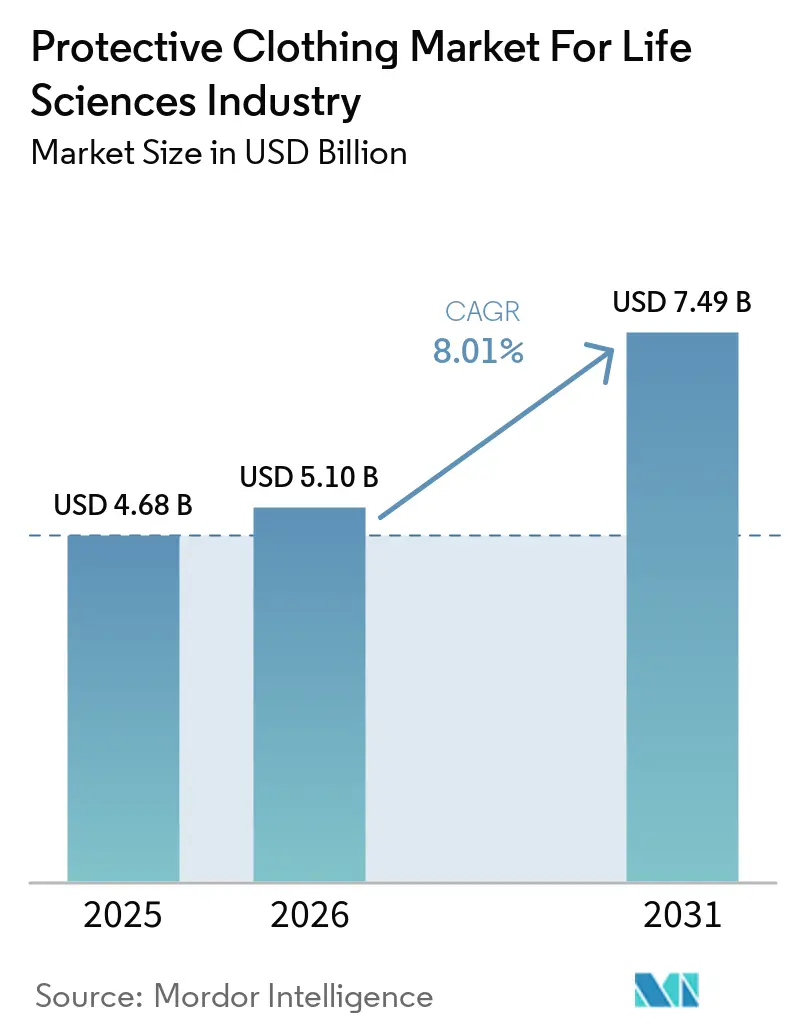
| 市場規模 (2026) | 5.10 十億米ドル |
| 市場規模 (2031) | 7.49 十億米ドル |
| 成長率 (2026 - 2031) | 8.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライフサイエンス産業向け保護服市場の分析
保護服の市場規模は、2025年の46.8億米ドルおよび2026年の51.0億米ドルから2031年には74.9億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.01%を記録すると予測されます。需要の増加は現在、細胞・遺伝子治療製造、EUおよびISOのガウニング規制の強化、単回使用ガーメントによる迅速な交換対応に支えられています。ベンダーは、大手製薬バイヤーが調達スコアカードに気候指標を組み込む中、バイオサーキュラー原料に向けて製品ラインを調整しています。特にISO 14644-5:2025を中心とした規制の収斂は、標準化されたコンピテンシー評価を推進しており、非準拠アパレルのスイッチングコストを引き上げています。市場集中度は中程度であり、地域専門業者の参入余地が残されていますが、最近の合併はグローバルプレイヤーが市場参入効率を統合しつつあることを示しています。
主要レートのポイント
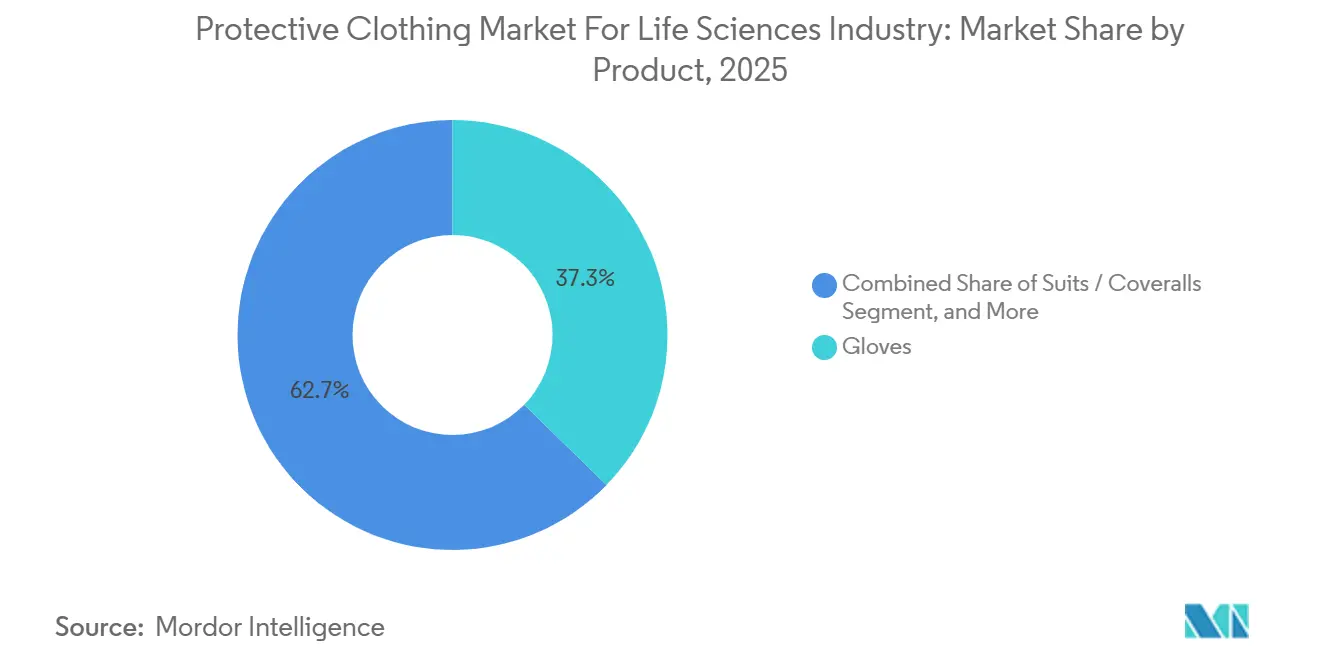
- 製品別では、手袋が2025年に37.29%の収益シェアを獲得し、スーツおよびカバーオールが2031年にかけて最高の8.99% CAGRを記録する見込みです。
- 素材別では、タイベックが2025年シェアの28.41%を占めましたが、マイクロポーラスフィルムラミネートが2031年にかけて8.91%の成長率で拡大しています。
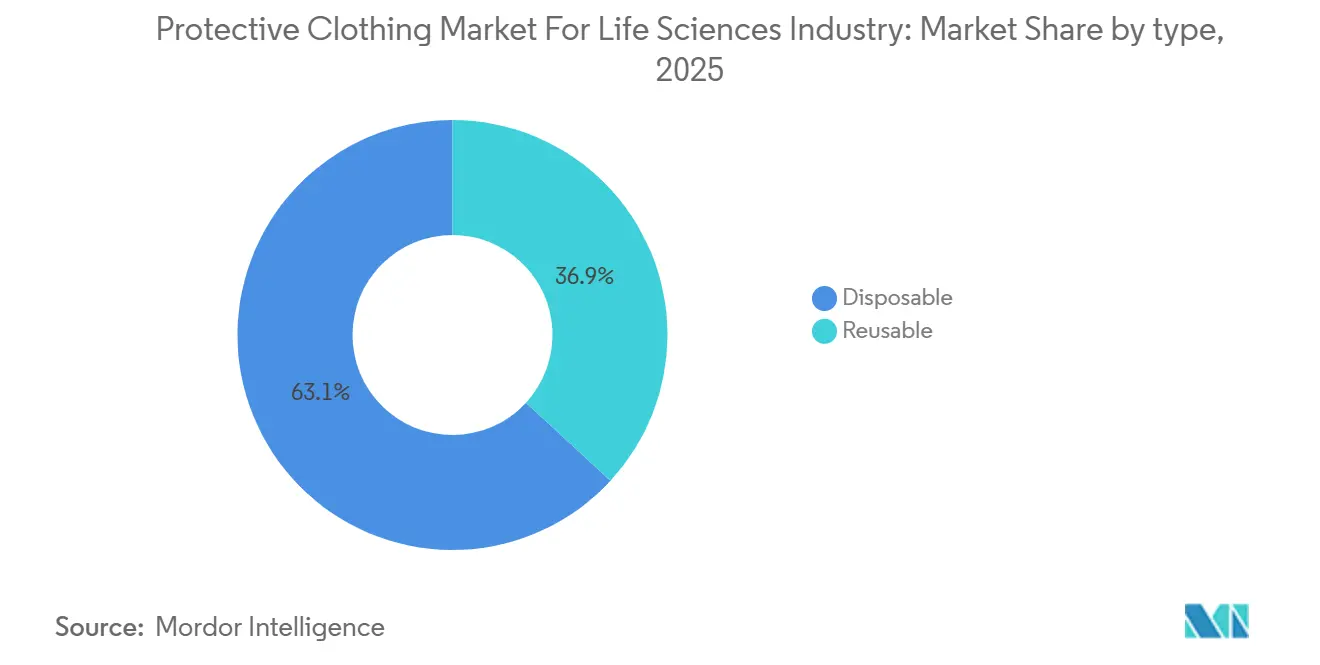
- タイプ別では、使い捨て形式が2025年の金額の63.15%を占めましたが、再使用可能ガーメントは繊維スチュワードシップ法の施行を背景に9.01% CAGRで進展しています。
- 用途別では、クリーンルーム衣料が2025年の需要の46.74%を占め、細胞・遺伝子治療クリーンルームが9.06%で最も速く成長しています。
- エンドユーザー別では、製薬製造会社が2025年の支出の42.53%を占め、一方で受託製造・受託研究機関が8.84% CAGRで増加しています。
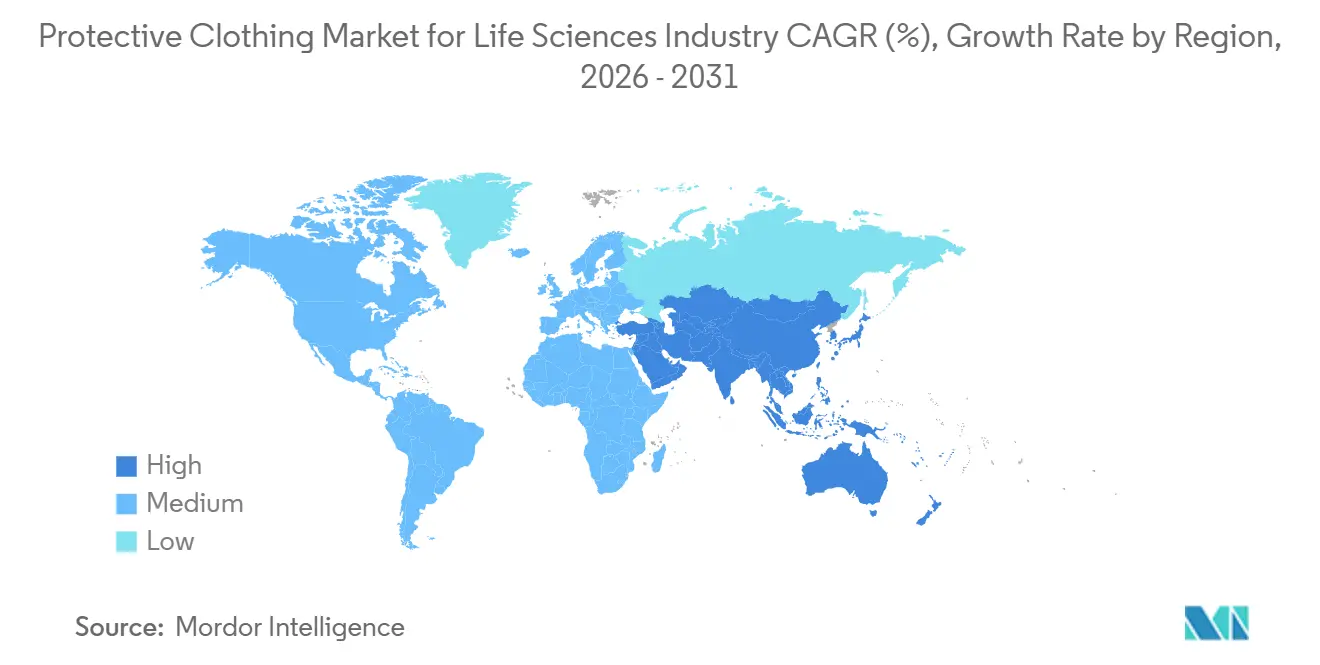
- 地域別では、北米が2025年に39.84%のシェアでリードし、アジア太平洋地域が2031年にかけて9.15% CAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 患者安全に関する厳格な規制基準 | +1.80% | 北米およびEUで執行強化が顕著なグローバル市場 | 中期(2〜4年) |
| バイオテクノロジーおよびヘルスケア支出の成長 | +1.50% | 北米およびアジア太平洋地域が主導するグローバル市場 | 長期(4年以上) |
| 単回使用クリーンルームアパレルの採用拡大 | +1.30% | 北米およびEU、アジア太平洋地域への波及あり | 短期(2年以内) |
| 新興市場における労働安全規範の施行 | +1.10% | アジア太平洋地域が中心、中東・アフリカが副次的 | 中期(2〜4年) |
| 汚染モニタリング向けスマート保護テキスタイルの統合 | +0.70% | 北米およびEUのパイロットサイト、アジア太平洋地域の製造拠点 | 長期(4年以上) |
| 細胞・遺伝子治療製造施設の拡大 | +1.40% | 北米が主要、欧州およびアジア太平洋地域が副次的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
患者安全に関する厳格な規制基準
EU規則2016/425の改訂により4つのバリア性能基準が統一され、サプライヤーは均一な実験室手法のもとで微生物および液体浸透抵抗性を検証することが義務付けられました。ISO 14644-5:2025は現在、記録されたコンピテンシーチェックを規定しており、調達契約にはガーメントと年次再認定サービスがセットで含まれるケースが増えています。[1] 米国FDAの警告書は2026年初頭に前年比で2倍となり、40%が汚染管理の不備を指摘しており、国内工場がガウニング規律を強化しなければならないことを示しています。ISO/DIS 22615の草案は感染性物質に対するアパレルのリスククラスを導入する予定であり、バイヤーの仕様リストをリセットする可能性のある新たなラベル表示を予告しています。AAMI PB70レベル4は高リスクゾーンにおける北米のゴールドスタンダードであり続け、多層生地への需要を強く維持しています。[2]
バイオテクノロジーおよびヘルスケア支出の成長
先進治療医薬品のパイプラインは、研究開発予算が二桁台を維持する中で積極的に拡大しています。CDMOは2024年に1,730億米ドルの収益を計上し、2033年までに3,230億米ドルに向けて推移しており、新たなフィルフィニッシュスイートにおける検証済みガーメント在庫への需要を高めています。成都、シンガポール、ノースカロライナの大規模施設はそれぞれ、フル稼働後に年間数百万点のクリーンルーム製品を必要とします。資本集約度が高いため、スポンサーはプロジェクト経済の初日からガーメントのライフサイクルコストモデルを組み込んでいます。アジア太平洋地域の生産能力増強は調達先の多様化を進めていますが、北米は依然として低リントファブリックを指定するプレミアム価格のバイオロジクス製造の中心地です。[3]
単回使用クリーンルームアパレルの採用拡大
使い捨てカバーオールは、工場が複数の医薬品原薬間で切り替える際に再検証サイクルを不要にし、交差汚染リスクを低減するため普及が加速しています。DuPontのTyvek 500 Xpert BioCircleのデビューは、バイオサーキュラー原料がタイプ5およびタイプ6の規格を満たしながら温室効果ガスのフットプリントを58%削減できることを示しています。科学的根拠に基づく目標を持つ企業は、入札評価においてゆりかごから工場出荷までの排出量を定量化するようになっており、環境製品宣言への需要を高めています。カリフォルニア州SB 707および欧州の繊維EPR(拡大生産者責任)の施行により、2031年以降は使い捨て製品にコンプライアンスサーチャージが課せられ、一部のバイヤーは単回使用スーツと再使用可能なフードおよびブーツを組み合わせた混合フリートへと移行しています。主要ディストリビューターによる手袋生産のニアショアリングも、パンデミック型のサプライ不足に対するヘッジとなっています。
細胞・遺伝子治療製造施設の拡大
ペンシルベニア州、カリフォルニア州、韓国における10億米ドル超のキャンパス建設の波は、全身バリアシステムを備えたISOクラス7スイートを必要としています。縫い目シールされたカバーオールに一体型フードとブーツが付いたものが、単方向気流ゾーンでの皮膚片を最小化するため、現在の標準的な部品表となっています。自動化された細胞治療プラットフォームが導入したロボットガウニングモジュールは、人間の接触ポイントを削減し、より一貫した無菌技術をサポートします。FDAの更新された遺伝子治療CMCガイダンスは環境モニタリングへの期待を高め、ダウンタイムを避けるための事前滅菌済みガーメントの在庫拡大につながっています。投資家はその結果、ガーメントロジスティクスを施設全体のスループットモデルに組み込んでいます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 技術的ファブリックサプライチェーンの変動性 | -1.20% | アジア太平洋地域および中東で深刻な圧力があるグローバル市場 | 短期(2年以内) |
| 再使用可能ガーメントの高いライフサイクルコスト | -0.90% | 北米およびEU、アジア太平洋地域への影響は限定的 | 中期(2〜4年) |
| 廃棄およ焼却に関する厳格な環境規制 | -0.60% | EUが主要、カリフォルニア州が副次的、アジア太平洋地域でも台頭 | 長期(4年以上) |
| 正しいガウニングコンプライアンスを妨げる技能不足 | -0.80% | 新興市場での発生率が高いグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
技術的ファブリックサプライチェーンの変動性
中東の地政学的混乱により、2026年にポリプロピレン樹脂が1トンあたり890〜1,030米ドルの水準に上昇し、SMS生地コンバーターを圧迫しました。湾岸サプライヤーからの不可抗力通知により、アパレルメーカーはより高コストの欧州工場へ生産量を移転せざるを得なくなり、数週間以内に完成品価格が上昇しました。石油化学の垂直統合が限られているため、ナフサクラッカーが安全上の理由で停止した場合、バイヤーはほとんど交渉力を持ちません。タイベックの生産は独自のフラッシュスパンラインに依存しており、樹脂の変動を緩衝しますが、単一ソースリスクを集中させます。バイヤーは現在、デュアルサプライ条項と安全在庫バッファーを交渉しており、運転資本要件が増加しています。
再使用可能ガーメントの高いライフサイクルコスト
再使用可能スーツは洗濯、滅菌、再認定を必要とし、50サイクルの閾値を満たさない限り総所有コストが使い捨てを上回ります。25 kGyでのガンマ線照射はポリエステル繊維を劣化させるため、使用終了前にろ過効率が90%を下回る可能性があり、予期しない交換コストが発生します。ある多国籍企業では移行後にガウニング違反が30%増加し、検査ルーティンの再トレーニング不足が原因とされました。平均的な汚染修復コストは年間310万米ドルを超え、再使用による節約見込みをすぐに消し去ります。小規模なCDMOは社内検証ラボを持たないことが多く、リードタイムの長い専門ランドリーに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
手袋が優位、スーツが加速手袋は2025年の保護服市場規模の37.29%を占めました。これはすべてのクリーンルーム作業で手の保護が義務付けられているためです。需要は調合ラボからISOクラス5の無菌コアまで広がり、手袋ベンダーに安定した交換サイクルをもたらしています。スーツおよびカバーオールは収益では後れを取りますが、一体型フードとブーツを必要とする細胞治療オペレーターに支えられ、最速の8.99% CAGRを記録しています。エプロンは移動性が全身カバーより優先されるスプラッシュゾーンでニッチな存在であり、フェイスマスク、帽子、ゴーグル、フットウェアは倉庫ピッキングを簡素化するバンドル滅菌キットに含まれています。ワイプは技術的には消耗品ですが、ガウニングベンチとカートを消毒するため同じ発注書に含まれています。作業者が軽量ファブリックを好む傾向が強まる中、Tyvek APXの改善された通気性はコンプライアンスを向上させ、熱ストレスによる休憩を削減することが期待されており、これらのトレンドは大量フィルフィニッシュスイートのスループットを向上させます。
保護服市場は引き続き、カバーオール、手袋、マスクを事前にバンドルしたキットへと移行しており、ピッキングエラーとガウニング時間を削減しています。ベンダー管理在庫プログラムは各コンポーネントに無線周波数タグを付け、エンタープライズ計画システムに供給するリアルタイム消費分析を可能にしています。その透明性は、ISO 14644-5のコンピテンシーログと相まって、入札評価における差別化要因となています。全身システムはまた、シフトあたりのガウン交換回数が少なくて済む人間の介入を必要とするロボットフィリングラインとも連携しています。全体として、製品ミックスの進化は保護服市場の平均販売価格の上昇軌道を支えています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
素材別:
マイクロポーラスフィルムがタイベックに挑戦タイベックおよびその他のHDPEフラッシュスパン生地は、数十年にわたる検証済みバイオバーデンデータを背景に2025年に28.41%のシェアを占めました。マイクロポーラスフィルムラミネートは、液体撥水性と超低リント率がISOクラス5スイートでSMSを上回るため、8.91%で成長しています。SMS生地は魅力的な単位経済性により、ルーティンのグレードC・Dゾーンで依然として優位を保っていますが、樹脂の変動性がその優位性を侵食しています。ポリエチレンコーティングポリプロピレンは、スプラッシュリスクが最小限の検査室を満たし、後期包装のコスト重視の選択肢となっています。残りの素材カテゴリーに分類される再使用可能な織物ポリエステルは、EPR規制が単回使用廃棄物にペナルティを課す欧州でトラクションを得ていますが、その採用は検証済みランドリーハブの利用可能性に依存しています。
サステナビリティのテーマが素材科学を前進させています。Tyvek 500 Xpert BioCircleのバイオサーキュラー原料はゆりかごから工場出荷までの排出量を半分以上削減し、そのような環境製品宣言が公共入札に登場し始めています。マイクロポーラスフィルムはさらに、偶発的な流出がバッチの無菌性を損なう可能性がある先進治療製造における液体化学物質の課題にも対応しています。バリア性能と気候指標を組み合わせるベンダーは、調達チームがスコアカードにスコープ3排出量を追加するにつれて、優先サプライヤーの地位を確保する可能性が高いです。保護服市場はそのため、コスト、コンプライアンス、カーボン目標を同時に調整しなければなりません。
タイプ別:
再使用可能品が使い捨てのリードを縮小使い捨て製品はパンデミック期の備蓄と利便性に支えられ、2025年の金額の63.15%を占めました。しかし再使用可能ガーメントは、カリフォルニア州とEUの繊維法が2031年以降に使い捨てアパレルにスチュワードシップ料を課すことを背景に、9.01% CAGRで進展しています。ライフサイクル分析では、バリア損失なしに50サイクルの洗濯を達成した場合に限り、再使用可能品が水使用量を最大77%、固形廃棄物を最大96%削減できることが示されています。ただし、急速に切り替えた工場でのガウニング逸脱の急増が示すように、トレーニングの不足がその効果を損なう可能性があります。スタッフが少ないCDMOはオートクレーブの冗長性を欠くことが多く、サードパーティのランドリーが空白を埋めますがターンアラウンドタイムが延びます。
単回使用メーカーは、使用後のガウンを建設パネルに変換するクローズドループリサイクルパイロットで対抗し、将来のEPR料金を相殺することを目指しています。一方、ハイブリッドプログラムは再使用可能なカバーオールと使い捨てのフードおよび手袋を組み合わせ、コストと廃棄物のバランスを取っています。このような柔軟性は、規制の詳細が確定する間、調達オプションを開いたままにします。競争の構図は各タイプがそれぞれの空間を切り開いており、保護服市場はデュアルトラックのイノベーションから恩恵を受けています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
細胞治療クリーンルームが急増クリーンルーム衣料は、製薬、バイオテクノロジー、デバイス工場全体で2025年の需要の46.74%を占めました。その中で、細胞・遺伝子治療スイートは複数の10億米ドル超のキャンパスが稼働するにつれて9.06%で拡大しています。主に鉛入りエプロンである放射線防護ガーメントは診断ラボでの安定した交換が続いており、細菌・ウイルス対応アパレルの量はパンデミック後に正常化しましたが、BSL-3サイトでは高水準を維持しています。高活性API合成における化学スプラッシュ防護は依然として不可欠であり、ASTM F739の透過データが生地選択を導いています。ISOクラス8包装における微粒子管理には、より軽量でコスト最適化されたカバーオールが使用されています。
新しいISO 14644-5規則により、すべての用途で文書化されたガウニングコンピテンシーが必要となり、施設はエアロックのバッジリーダーと学習管理モジュールを統合するよう促されています。その結果、ガーメントとともにデジタルトレーニングを提供するベンダーがシェアを獲得しています。先進治療がクローズドおよび自動化システムへと移行するにつれて、一部のグレードBゾーンがグレードCにダウングレードされる可能性があり、ガーメントの性能要件が変化し、バッチあたりの量が縮小する可能性があります。それでも、保護服市場が成長する治療パイプラインに直結しているため、全体的な注文頻度は依然として増加しています。
エンドユーザー別:
アウトソーシングモデルが拡大製薬製造会社は2025年の支出の42.53%を維持しましたが、最速の8.84% CAGRはバイオロジクスのアウトソーシングブームに乗るCMOおよびCROから生まれています。WuXi Biologics単独で、成都とシンガポールのラインがフル稼働すれば年間約200万点のガーメントが必要となります。バイオテクノロジーラボ、特に初期段階のスタートアップは、初期資本を最小化する使い捨てキットを選択しコストを重視します。医療機器メーカーはISO 13485:2016の要件に従い、低リントファブリックへの安定した基本需要を維持しています。診断・研究ラボは、特に政府が感染症サーベイラスに資金を提供する場所で緩やかな成長を続けています。
卸売業者、調合薬局、受託滅菌業者は断片化した末端を形成していますが、マルチサイト注文を集約するため依然として大量購入に影響を与えています。大手ディストリビューターによるRFIDベースの在庫管理への投資は、小規模顧客にリアルタイムの可視性を提供し、予測可能な再注文パターンを促進しています。その結果、チャネルパートナーシップはこれまで以上に重要となり、物流仲介業者と複数年契約を締結するベンダーは迅速にスケールを獲得します。アウトソーシングの波は多様な購買基盤を固め、保護服市場のレジリエンスを支えています。
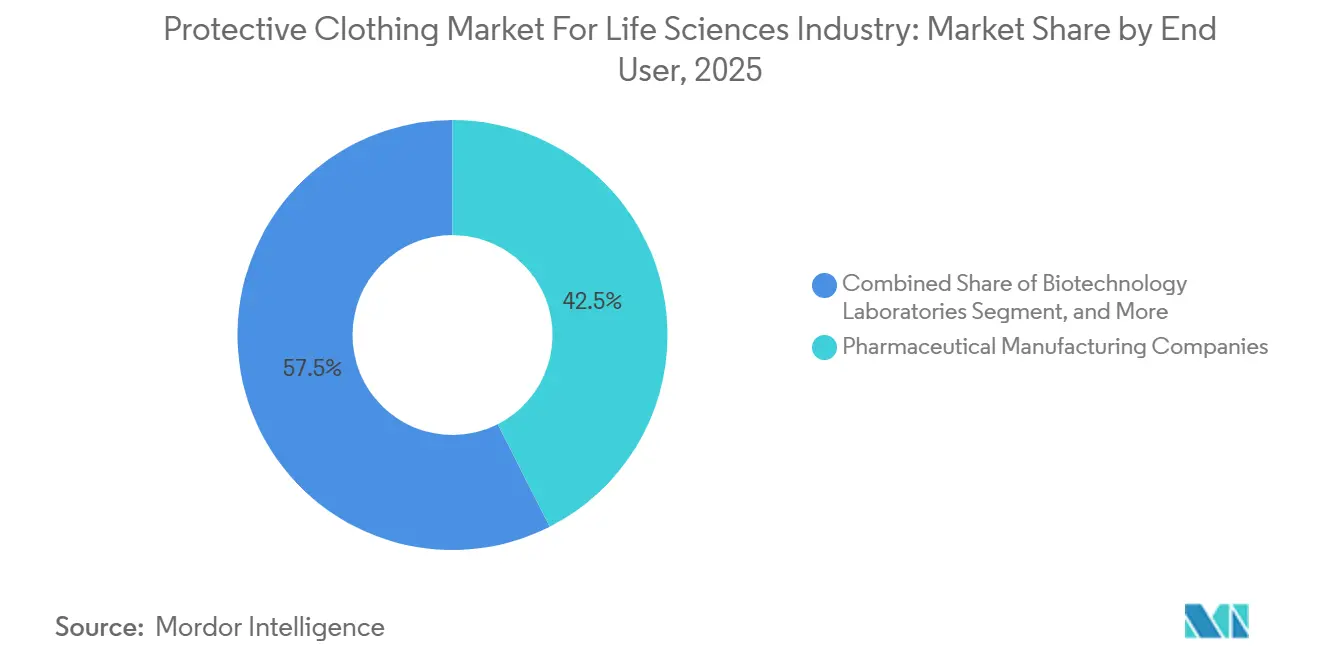
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米のライフサイエンス産業向け保護服市場
北米は2025年に39.84%のシェアで保護服市場をリードし、受託開発製造機関の密集したクラスターと厳格なFDA監督に支えられています。米国およびカナダの工場における継続的な自動化は労働需要を抑制しますが、各オペレーターがより多くの重要なステップを担当するため、一人当たりの産業用作業服の仕様を引き上げています。メキシコのニアショアリングインセンティブは、北米バイヤーに供給するガーメント組立ラインを強化し、補充サイクルを短縮しています。
アジア太平洋地域のライフサイエンス産業向け保護服市場
アジア太平洋地域は2031年にかけて9.15% CAGRで北米との差を縮める軌道にあります。中国の2026年5月の危険化学物質安全法は、雇用主に認定個人用保護具の費用負担を義務付け、数千の地方バイオテクラボにわたる対象量を拡大しています。韓国のSamsung Biologics第5工場は18万リットルの生産能力で稼働を開始し、インドの改訂労働法典は暴露事故に対する法的責任を雇用主に直接課し、多国籍企業の現地子会社がSMSからマイクロポーラスのスーツへのアップグレードを促しています。日本の高齢化する労働力は、長時間の無菌シフトでの疲労を軽減する軽量でエルゴノミクスに配慮したガーメントの採用を促進しています。
EMEAおよび南米のライフサイエンス産業向け保護服市場
欧州は規制主導の市場であり続けており、委員会実施決定2025/2078が4つのアパレル基準を単一のCEマーキング経路のもとに統一しています。ドイツと英国が最大の支出拠点であり続けていますが、フランスとイタリアでは高付加価値無菌注射剤のオンショアリングに関連した新たな投資が見られます。東欧のサイトは熟練した労働力プールと低いユーティリティ料金により魅力を増しており、全体的な価格圧力のバランスを取る動態となっています。南米はブラジルの受託ワクチン生産能力を中心に緩やかに増加しており、中東・アフカクラスターは主に製薬産業ゾーンが税制優遇を受けるサウジアラビアとエジプトで拡大しています。これらの地域的なニュアンスが総じて保護服市場の多様化した成長を支えています。
競合ランドスケープ
市場集中度
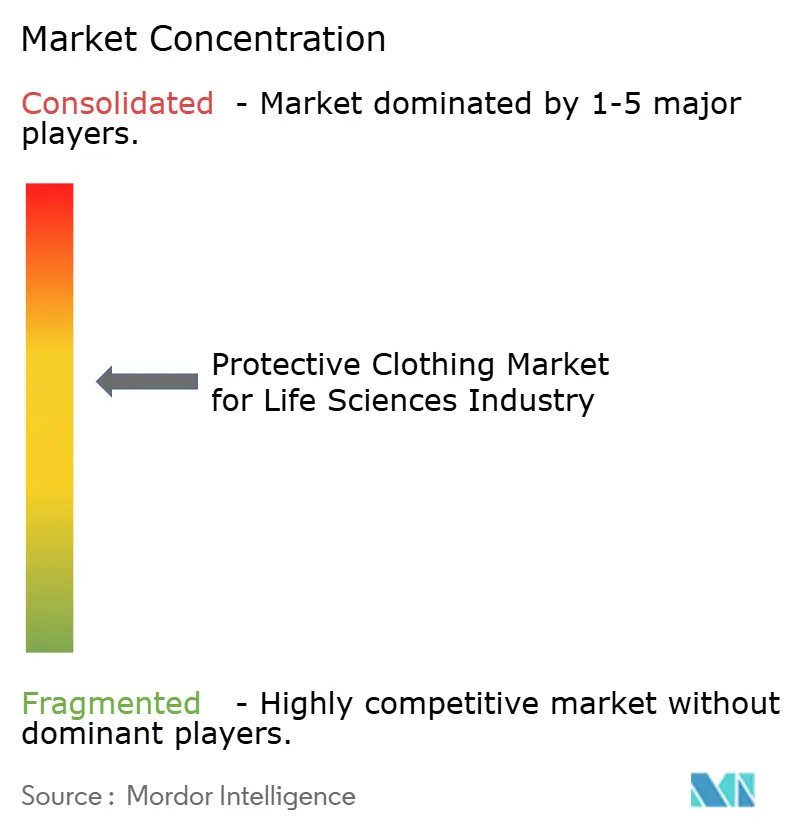
上位5社が世界収益のほぼ半分を占め、専門業者の参入余地を残す中程度の集中度を示しています。AnsellによるKimberly-ClarkのPPE部門の6.4億米ドルの買収は、KimtechとKleenGuardのブランドを一つのディストリビューターのもとに統合し、調達レバレッジとより広いカタログの深みをもたらしています。HoneywellによるPIPへの13.25億米ドルの事業売却は、多角化した産業プレイヤーを排除し、ニッチなバイオサイエンスブランドのための棚スペースを解放しています。DuPontはタイベックと、ゆりかごから工場出荷までの排出量を58%削減する新しいBioCircleラインで技術的リーダーシップを維持しており、ネットゼロを誓約するバイヤーに訴求しています。
新興のディスラプターは自動化とスマートテキスタイルに注力しています。Cellaresのロボットガウニングモジュールは人間の接触を削減し、監査人が追跡できるデータログで改訂されたISO 14644-5のコンピテンシー要件を満たしています。マレーシアの手袋メーカーであるRiverstone Holdingsは、2025年度の純利益が2億780万リンギット(4,900万米ドル)であり、地政学的リスクをヘッジする多国籍工場を通じてスケールを拡大しています。
大学発のプロトタイプは滅菌耐久性の問題が解決されれば微粒子侵入のリアルタイムアラートを提供することを約束し、センサーを生地に直接組み込んでいます。チャネル力はRFID分析をオーバーレイするディストリビューターに移行しており、デジタル在庫ダッシュボードを統合できるベンダーが長期契約を獲得しています。全体として、イノベーションはサステナビリティとデータの並行トラックで進み、保護服市場の競争優先事項を再形成しています。
ライフサイエンス産業向け保護服市場のリーダー企業
-
E. I. DuPont De Nemours and Company
-
Kimberly Clark Corporation
-
Ansell Limited
-
3M Company
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ライフサイエンス産業向け保護服市場 このレポートでカバーされる企業
- DuPont de Nemours, Inc.
- 3M Company
- Ansell Limited
- Kimberly-Clark Corporation
- Honeywell International Inc.
- Lakeland Industries Inc.
- Cardinal Health Inc.
- Alpha Pro Tech Ltd.
- Medline Industries LP
- Steris plc
- Halyard Health Inc.
- Tronex International Inc.
- Kappler Inc.
- Berkshire Corporation
- Irudek Group
- Radians Inc.
- PIP Global Holdings Inc.
- UVEX Winter Holding GmbH & Co. KG
- San-Cheong Co., Ltd.
- Suntech Protective Clothing
- Riverstone Holdings Limited
最近の産業開発事情 ライフサイエンス産業向け保護服市場
- 2026年3月:DuPontはTyvek 500 Xpert BioCircleを発売し、バイオサーキュラー原料を統合してタイプ5およびタイプ6認証を維持しながら気候影響を58%低減しました。
- 2026年3月:Cintas CorporationはUniFirst Corporationを55億米ドルで買収し、検証済み再使用可能ガーメントサービスを拡大する500拠点のネットワークを構築しました。
- 2025年12月:Medline Industriesは540億米ドルのIPOを完了し、単回使用クリーンルームの拡張とRFID対応在庫プラットフォームに充当しました。
- 2025年11月:DuPontはTyvek APXを発売しました。これはグレードBスイート内での熱ストレスを軽減することを目的とした通気性カバーオールです。
ライフサイエンス産業向け保護服市場のレポート範囲
保護服市場とは、医療、製造、建設、防衛、消防など様々なセクターにおいて、物理的、化学的、生物学的、熱的、機械的ハザードから個人を保護する特殊ガーメントの設計、製造、流通に特化したグローバル産業を指します。
ライフサイエンス産業向け保護服市場レポートは、製品別(スーツ/カバーオール、手袋、エプロン、フェイスマスクおよび帽子、保護アイウェアおよびクリーンルームゴーグル、フットウェアおよびオーバーシューズ、ワイプ、その他の製品)、素材別(スパンボンド・メルトブロウン・スパンボンド(SMS)生地、タイベックおよびその他の高密度ポリエチレン、マイクロポーラスフィルムラミネート、ポリエチレンコーティングポリプロピレン、その他の素材)、タイプ別(い捨ておよび再使用可能)、用途別(クリーンルーム衣料〔製薬、バイオテクノロジー、医療〕、放射線防護、細菌・ウイルス防護、化学防護、その他の用途)、エンドユーザー別(製薬製造会社、バイオテクノロジーラボラトリー、医療機器メーカー、診断・研究ラボラトリー、受託製造・受託研究機関、その他のエンドユーザー)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| スーツ/カバーオール |
| 手袋 |
| エプロン |
| フェイスマスクおよび帽子 |
| 保護アイウェアおよびクリーンルームゴーグル |
| フットウェアおよびオーバーシューズ |
| ワイプ |
| その他の製品 |
| スパンボンド・メルトブロウン・スパンボンド(SMS)生地 |
| タイベックおよびその他の高密度ポリエチレン |
| マイクロポーラスフィルムラミネート |
| ポリエチレンコーティングポリプロピレン |
| その他の素材 |
| 使い捨て |
| 再使用可能 |
| クリーンルーム衣料 | 製薬 |
| バイオテクノロジー | |
| 医療 | |
| 放射線防護 | |
| 細菌・ウイルス防護 | |
| 化学防護 | |
| その他の用途 |
| 製薬製造会社 |
| バイオテクノロジーラボラトリー |
| 医療機器メーカー |
| 診断・研究ラボラトリー |
| 受託製造・受託研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 製品別 | スーツ/カバーオール | |
| 手袋 | ||
| エプロン | ||
| フェイスマスクおよび帽子 | ||
| 保護アイウェアおよびクリーンルームゴーグル | ||
| フットウェアおよびオーバーシューズ | ||
| ワイプ | ||
| その他の製品 | ||
| 素材別 | スパンボンド・メルトブロウン・スパンボンド(SMS)生地 | |
| タイベックおよびその他の高密度ポリエチレン | ||
| マイクロポーラスフィルムラミネート | ||
| ポリエチレンコーティングポリプロピレン | ||
| その他の素材 | ||
| タイプ別 | 使い捨て | |
| 再使用可能 | ||
| 用途別 | クリーンルーム衣料 | 製薬 |
| バイオテクノロジー | ||
| 医療 | ||
| 放射線防護 | ||
| 細菌・ウイルス防護 | ||
| 化学防護 | ||
| その他の用途 | ||
| エンドユーザー別 | 製薬製造会社 | |
| バイオテクノロジーラボラトリー | ||
| 医療機器メーカー | ||
| 診断・研究ラボラトリー | ||
| 受託製造・受託研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年までに保護服市場はどのくらいの規模になりますか?
予測では2031年までに74.9億米ドルに達し、2026年からの8.01% CAGRを反映しています。
保護ガーメントの需要が最も速く成長している地域はどこですか?
アジア太平洋地域が2031年にかけて予測9.15% CAGRでリードしており、中国の新しい安全法とバイオロジクス生産能力の拡大が牽引しています。
保護アパレル内で最も急速に拡大している製品カテゴリーは何ですか?
スーツおよびカバーオールは、細胞・遺伝子治療工場が全身バリアを必要とするため、8.99% CAGRで成長する見込みです。
サステナビリティの義務化は購買決定にどのような影響を与えていますか?
繊維EPR法の施行と企業の気候目標が、バイオサーキュラー使い捨て品と検証済み再使用可能品への購買シフトを促しています。
CMOおよびCROはなぜアパレル支出を増やしているのですか?
アウトソーシングされたバイオロジクス生産が年間15%で拡大しており、新しいフィルフィニッシュスイートとISOクラス7クリーンルームのガーメント注文を押し上げています。
保護服メーカーが直面する主なサプライチェーンリスクは何ですか?
ポリプロピレン樹脂の変動性とフラッシュスパン生地の単一ソース依存が、投入コストを急騰させ納品を混乱させる可能性があります。