
妊娠トラッキングおよび産後ケアアプリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.71 十億米ドル |
| 市場規模 (2031) | 1.27 十億米ドル |
| 成長率 (2026 - 2031) | 12.52 % |
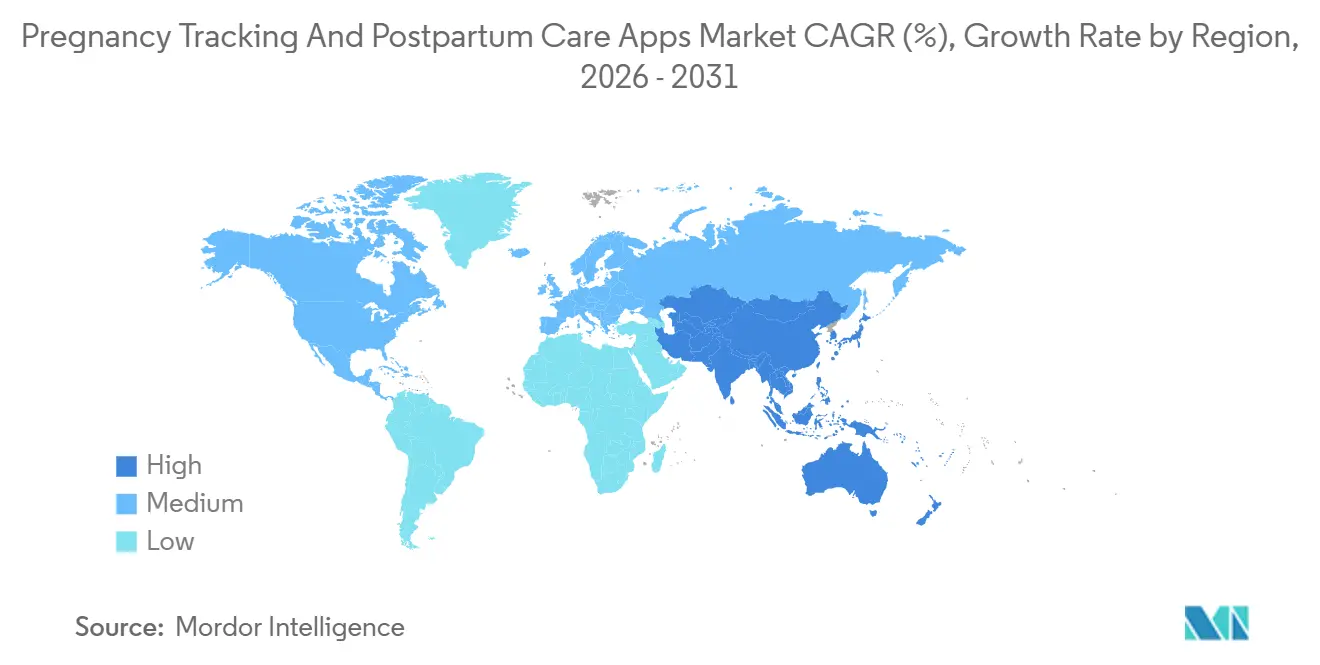
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
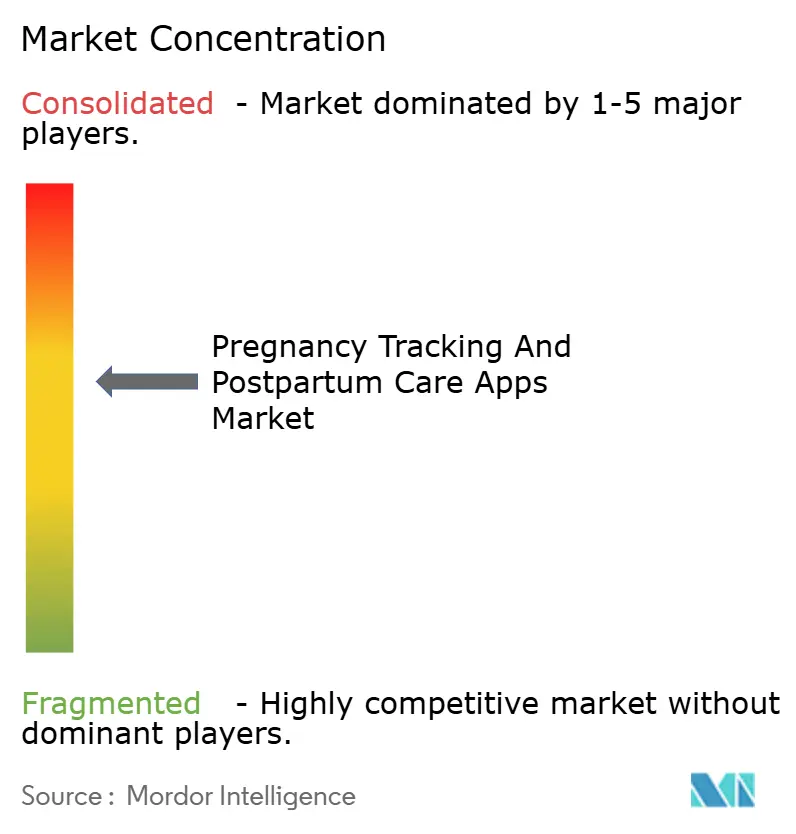
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる妊娠トラッキングおよび産後ケアアプリ市場分析
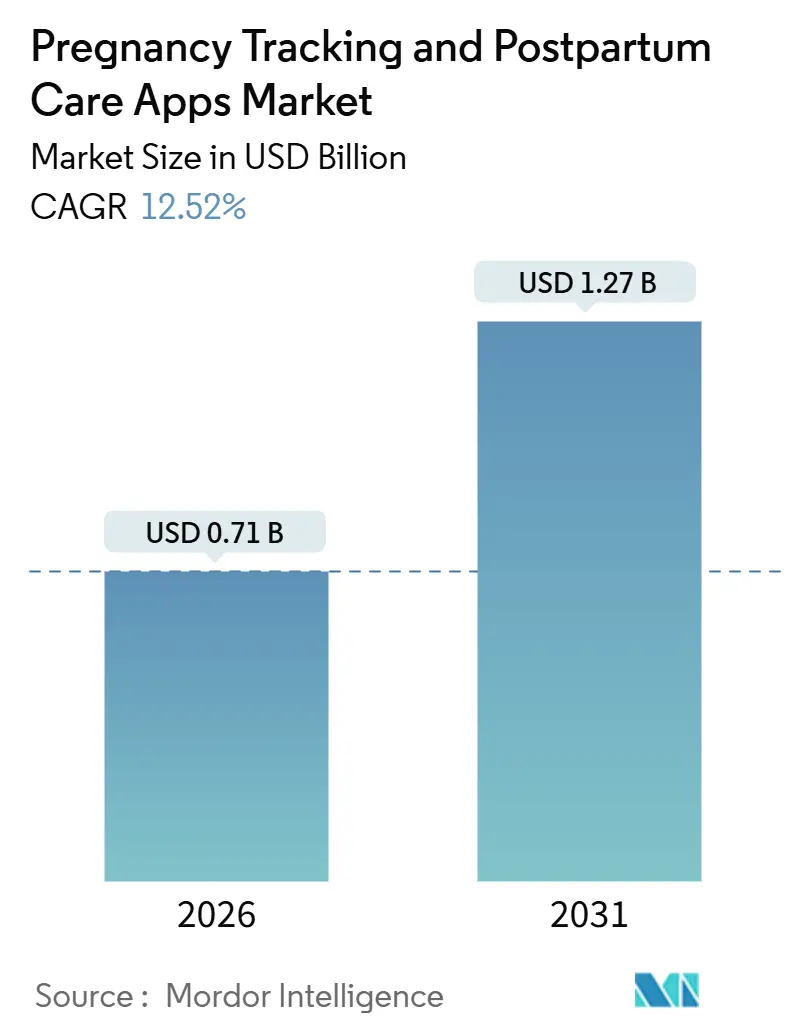
妊娠トラッキングおよび産後ケアアプリ市場規模は2026年に7億1,000万米ドルと推定され、予測期間(2026年~2031年)にCAGR 12.52%で2031年までに12億7,000万米ドルに達する見込みです。
デジタル産前産後給付に対する雇用主予算の増加と、費用のかかる救急外来受診を回避したい支払者の関心が、この加速の主な触媒となっています。フェムテックへのベンチャー資金、遠隔モニタリングデータに対する成熟した償還コード、および新興経済圏における出産適齢期の女性へのスマートフォンの急速な普及が、対象市場をさらに拡大しています。競争の勢いは、医療グレードのウェアラブルとオンデマンドの仮想専門家を組み合わせたプラットフォームに有利に働いており、OwletのFDA認可済みDream SockとMaven Clinicの看護師主導のエスカレーションパスがその好例であり、両者合わせてNICU入院および再入院コストを削減しています。一方、北米および欧州のプライバシー規制はコンプライアンス上の障壁を高め、小規模な開発者をエンタープライズパートナーシップまたはニッチなコミュニティモデルへと向かわせています。
主要レポートの要点
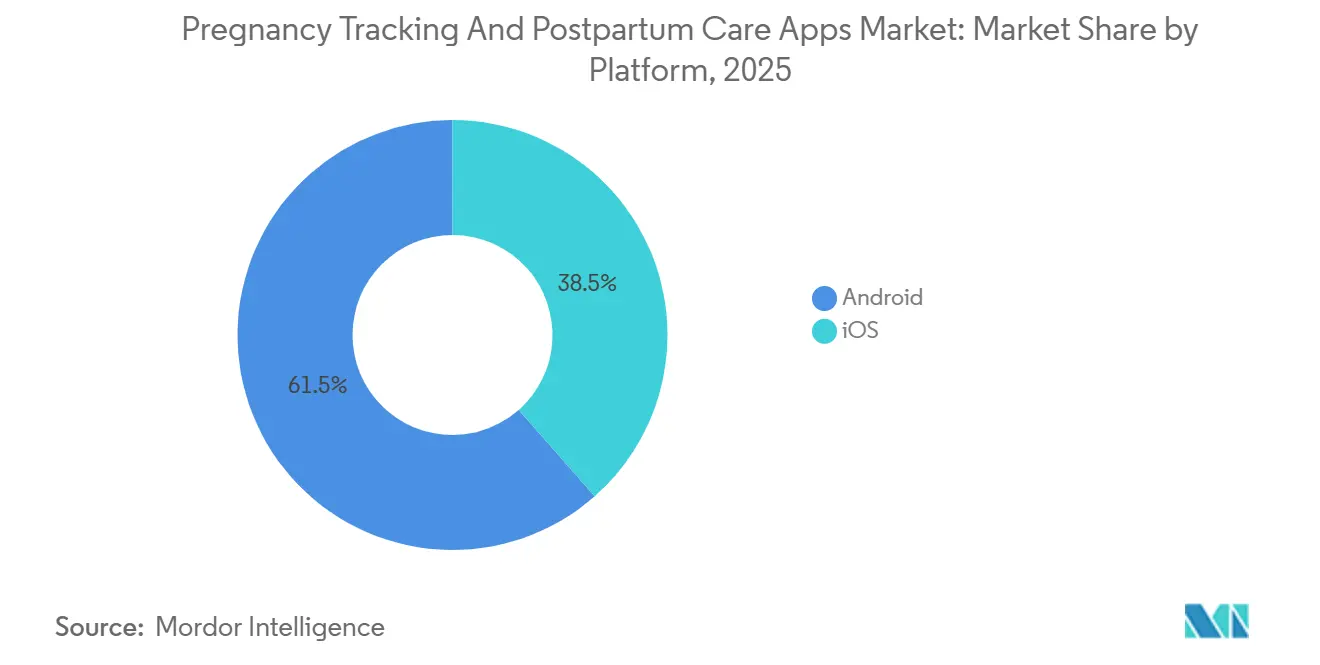
- プラットフォーム別では、Androidが2025年の妊娠トラッキングおよび産後ケアアプリ市場シェアの61.55%をリードし、iOSは2031年までにCAGR 13.25%で拡大する見込みです。
- 機能別では、妊娠トラッキングが2025年の収益シェアの55.23%を占め、産後ケアおよび回復は2031年までにCAGR 18.15%で進展しています。
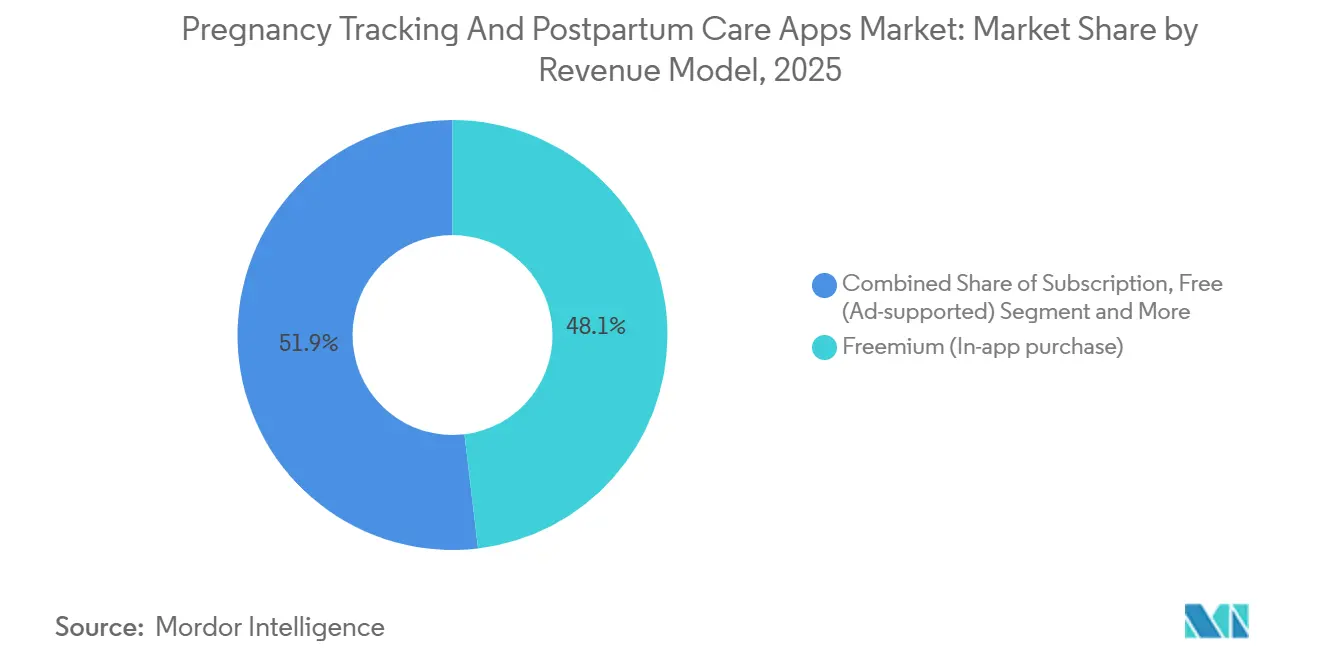
- 収益モデル別では、フリーミアムが2025年の妊娠トラッキングおよび産後ケアアプリ市場規模の48.15%を獲得し、サブスクリプションモデルは2031年までにCAGR 17.51%で成長する見込みです。
- エンドユーザー別では、妊婦が2025年の妊娠トラッキングおよび産後ケアアプリ市場規模の69.25%のシェアを占め、医療提供者は2031年までにCAGR 15.02%という最高の予測成長率を記録しています。
- 地域別では、北米が2025年の妊娠トラッキングおよび産後ケアアプリ市場シェアの38.45%を占め、アジア太平洋地域は2031年までにCAGR 14.22%に向かっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 妊婦のスマートフォンおよびインターネット普及率の上昇 | +2.1% | アジア太平洋地域が中心、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| デジタルヘルスツールの臨床医推奨使用の増加 | +1.8% | グローバル、北米およびEUでの早期採用 | 短期(2年以内) |
| フェムテックおよびデジタル母子保健へのベンチャーキャピタル資金の増加 | +2.3% | 北米およびEU、アジア太平洋地域への拡大 | 中期(2〜4年) |
| 遠隔患者モニタリング機器との統合 | +1.9% | 北米、西欧、都市部アジア太平洋地域 | 長期(4年以上) |
| 集団健康分析のための縦断的データへの需要 | +1.6% | 北米、価値に基づくケアを採用する一部のEU市場 | 長期(4年以上) |
| 雇用主が提供する産前産後ウェルネス給付 | +1.5% | 北米、EUおよびオーストラリアでのパイロットプログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
妊婦のスマートフォンおよびインターネット普及率の上昇
インド都市部における18〜44歳の女性のスマートフォン所有率は2025年末に82%を超え、現在モバイルアプリを周産期情報のために利用するデジタルリテラシーを持つ妊婦または新米母親が約1億2,000万人に達しています。インドのアーユシュマン・バーラト・デジタル・ミッションは統一健康識別子を付与し、妊娠アプリが出生前記録を消費者デバイスにリンクして公共プログラム内のデータギャップを解消することを可能にしています。中国では、広東省と浙江省が産科病院に対して承認済みトラッキングプラットフォームとのインターフェースを義務付け、任意のダウンロードを出生前モニタリングの定常的な接点へと転換しています。南アフリカのMomConnectは、SMSと軽量アプリを通じて2025年12月までに520万人のユーザーを登録し、リソースが限られた環境でのスケールの好例を示しています。これらのトレンドは、帯域幅が限られた市場で初めてスマートフォンを所有するユーザーにリーチできる現地語コンテンツと3G最適化コードの必要性を強調しています。
デジタルヘルスツールの臨床医推奨使用の増加
米国産科婦人科学会は2024年4月にアプリベースの血圧記録を推奨し、2025年初頭までに14州のメディケイドプログラムが採用した償還チャネルを開放しました[1]。Maven Clinicはこの政策転換を活用し、雇用主給付に遠隔モニタリングキットを組み込み、ハイリスクメンバーの早産が32%減少したと報告しています。英国王立産科婦人科学会は並行してガイドラインを発行し、NHSトラストがアプリデータを電子記録に取り込むよう促し、消費者アプリを正当な臨床ツールとして制度化しました。2025年2月の医療インターネット研究ジャーナルの調査では、妊娠中のユーザーの68%が臨床医の推奨に基づいてアプリを切り替えると回答し、医療権威が決定的な採用トリガーであることが確認されました。
フェムテックおよびデジタル母子保健へのベンチャーキャピタル資金の増加
投資家は2024年にフェムテックに38億米ドルを投じ、母子保健プラットフォームが総額の41%を吸収しました。Flo HealthのシリーズCの2億米ドルは、アプリのローカライズによりユーザー獲得コストを1ユーザーあたり8米ドル未満に抑えた15の新規国への展開に充てられました。DelfinaのシリーズAの1,700万米ドルは、ウェアラブルと請求データを融合して妊娠合併症を事前に防ぐアルゴリズムの開発に充てられました。Lōvu Healthは2025年9月に800万米ドルを調達し、ジャーナリングセッション中にリスクを目立たない形でフラグ立てする自然言語処理ベースの産後うつスクリーニングを構築しています。現在、資本は18ヶ月以内の回収を示すビジネスモデルに引き寄せられており、純粋な消費者向けサブスクリプションよりもエンタープライズライセンスが優遇されています。
遠隔患者モニタリング機器との統合
OwletのDream Sockは2024年1月にクラスII認可を取得し、消費者向けガジェットをリスクのある乳児に対する請求可能なモニタリングツールへと転換しました。NanitのProカメラは呼吸運動データをMaven Clinicの産後ダッシュボードに直接送信し、授乳コンサルタントに客観的な睡眠および授乳指標を提供しています。Hatch Babyのスマートおむつ交換台は体重と授乳データを記録し、成長の逸脱を早期にフラグ立てします。OuraリングのClue、Flo、Natural Cyclesとの2024年の統合は、継続的な体温と心拍数のストリームがカレンダー方式と比較して排卵および妊娠初期の検出を改善することを示しています。ウェアラブルアラート、看護師トリアージ、当日のテレビジットという閉ループエスカレーションパスが、潜在的な緊急事態を救急外来から遠ざけます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーへの懸念とデジタルヘルス規制の強化 | -1.4% | グローバル、EUおよび北米で深刻 | 短期(2年以内) |
| ほとんどのアプリの医療的主張に対する臨床的検証の低さ | -0.9% | グローバル、消費者向けフリーミアムモデルに影響 | 中期(2〜4年) |
| 高いアンインストール率につながるアプリ疲れ | -0.7% | グローバル、広告支援型アプリでの解約率が高い | 短期(2年以内) |
| サービスが不十分な言語・文化グループに対する包括性の限界 | -0.6% | 新興アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーへの懸念とデジタルヘルス規制の強化
連邦取引委員会は2024年5月に健康侵害通知規則を拡大し、HIPAA非対象アプリに対して60日以内の侵害報告を義務付け、これにより複数の小規模開発者が分析統合を停止しました[2]。米国保健福祉省は生殖健康データの保護を追加し、米国内の州をまたいだデータ共有を複雑にしました。欧州はGDPRの下での執行を強化し、アイルランドは月経トラッキングアプリに対して安全措置なしに米国サーバーへデータを転送したとして550万ユーロの罰金を科し、多くのプラットフォームをEUベースのクラウドへの移行に追い込みました。ユーザーの信頼は低下し、2025年1月までに米国の女性の54%がアプリデータへの召喚状に関する懸念を表明しました。Clueはこれに対応して機密データをデバイス上のストレージに移行し、分析の深さとプライバシーの安心感をトレードオフしました。
ほとんどのアプリの医療的主張に対する臨床的検証の低さ
2024年3月のJAMAレビューでは、73のアプリのうち査読済みエビデンスを引用していたのはわずか11%であり、64%が胎児発育または栄養に関する根拠のない主張をしていることが判明しました。その結果、2024年6月に調査された産科医の72%が、臨床試験またはFDA認可のないアプリを推奨することを拒否しました。FDAは疾患特異的な主張が市販前審査を引き起こすことを明確にし、多くのフリーミアムアプリが医療アドバイスを「教育的」と表示することで悪用するグレーゾーンを生み出しました。支払者は現実世界のエビデンスを要求するようになり、Maven ClinicとOvia Healthは契約基準を満たすためにコホート研究を発表しています。小規模な国際開発者は厳格な試験のための資本を欠くことが多く、エビデンス重視の市場への展開が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
iOSがプレミアム層でシェアを拡大Androidは2025年の妊娠トラッキングおよび産後ケアアプリ市場シェアの61.55%を支配し、インド、東南アジア、ラテンアメリカで主流の200米ドル未満の端末から恩恵を受けています。しかし、iOSはユーザーあたりの平均収益の高さと、臨床医ダッシュボードとの相互運用性を合理化するHealthKitの妊娠特有のデータタイプに支えられ、CAGR 13.25%で成長する見込みです。Flo Healthは2024年にAndroidユーザーと比較してiOSユーザーの有料プランへのコンバージョン率が34%高いと報告し、Appleデバイスでの収益化の優位性を確認しました。Androidはキャリア課金によりクレジットカードを迂回できる新興市場において不可欠であり続け、クロスプラットフォームフレームワークが現在デュアルコードベースのコストを軽減しています。機能の差別化が拡大しており、iOSアプリは3D胎児可視化にARKitを活用し、Androidサービスはボイスアクティベーションによる陣痛タイマーにGoogleアシスタントを活用しています。欧州とインドのデータローカライゼーション政策は、デバイス上の処理がコンプライアンスを容易にするiOSへ、臨床志向のベンダーをさらに誘導する可能性があります。
二次的な影響は収益化に現れています。プレミアムサブスクリプション層はiOSに集中しており、ユーザーは月額5〜15米ドルの価格設定を受け入れる一方、Androidエコシステムは低価格のマイクロトランザクションによりフリーミアム採用を維持しています。エンタープライズベンダーはプロバイダーの信頼を確保するためにiOSで先行開発し、その後大規模展開のためにAndroidモジュールを後付けすることが多いです。したがって、プラットフォームの分割はデュアル市場を反映しており、プレミアムな臨床セグメントと大衆向け教育セグメントが、それぞれ異なる収益の仕組みを追求しながらも、一つの妊娠トラッキングおよび産後ケアアプリ市場の下で共存しています。
機能別:
産後ケアがギャップを縮小妊娠トラッキングは2025年収益の55.23%を生み出しましたが、産後ケアおよび回復セグメントは、支払者が出産後12週間以内に発生する合併症の財政的負担を認識するにつれ、2031年までにCAGR 18.15%で上昇する見込みです。ACOGが産後ケアを縦断的な継続体として再定義したことで、毎日のチェックインとメンタルヘルスのスクリーニングを提供するデジタルプログラムが正当化されました。Mahmeeの仮想ドゥーラモデルは、シダーズ・サイナイのパイロットで再入院を28%削減し、より深い支払者エンゲージメントのための財務的証拠を提供しました。メンタルヘルスおよびコミュニティサポートモジュールも上昇しており、PeanutはAIが管理するピアチャットルームを背景に月間450万ユーザーを突破しました。
ハードウェア統合が臨床的な重みを加えています。Hatch Babyの授乳トラッカーは初年度に230万セッションを記録し、小児科医が現在早期の舌小帯短縮症の検出に使用する縦断的データを生成しました。地域の好みが機能の組み合わせを形成しており、アジア太平洋地域のユーザーは伝統医学に根ざした胎児発育と栄養ガイダンスを重視し、北米のユーザーは職場復帰計画と産後気分トラッキングを求めています。Maven Clinicのアルゴリズムがチャットのセンチメントに基づいてうつ病リスクを危機発生前にフラグ立てするなど、予測分析がコンテンツをさらにパーソナライズする方向に向かっています。
収益モデル別:
サブスクリプションの勢いが加速フリーミアム戦略は2025年収益の48.15%をもたらし、広告支援型モバイルエコシステムの遺産となっています。しかし、プライバシー規制がターゲット広告の経済性を侵食するにつれ、サブスクリプションは2031年までにCAGR 17.51%を記録する見込みです。Flo Healthのサブスクリプション優先への転換は、2025年半ばまでに年間49.99米ドルで有料ベースを500万人に引き上げ、広告が達成したことのない妊娠トラッキングおよび産後ケアアプリ市場規模への貢献を実現しました。40週間の妊娠期間と移行期の産後数ヶ月にわたる習慣ベースの使用が、支払い意欲を支えています。What To Expectは、栄養士と睡眠相談サービスを9.99米ドルのプランにバンドルした後、90日以内に無料ユーザーの18%を有料転換しました。
支払者と雇用主に販売されるエンタープライズライセンスは年間16.2%成長しています。メンバーあたり月額料金は消費者から機関へとコストを移転し、臨床的な品質保証をサポートします。広告支援型モデルはプラットフォームの逆風に直面しており、AppleのApp Tracking Transparencyが広告ターゲティングの有効性を最大60%低下させ、GoogleのPrivacy SandboxがクロスアプリのIDを制限しています。広告支援型フリーミアム層、プレミアムサブスクリプション、エンタープライズバンドルを組み合わせたハイブリッド戦略が、現在収益の変動性をヘッジしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
医療提供者がエコシステムに参入妊婦は依然として2025年需要の69.25%を占めていますが、医療提供者はダッシュボードが患者生成データを統合するにつれ、CAGR 15.02%という最速の軌跡を示しています。Maven Clinicのポータルは診察時間を8分短縮し、臨床医が症状ログと血圧測定値を事前確認できるようにしています。Ovia HealthのEpicおよびCernerプラグインは双方向のデータフローを可能にし、検査結果がアプリに表示される一方、アンケートの回答が電子健康記録のフローシートに反映されます。新米母親はエンゲージメントの課題を抱えており、産後4週目までの解約率は70%近くに達しており、プラットフォームは乳児ケアと産後フィットネスへのコンテンツ拡張で対応しています。
支払者と雇用主はユーザー数が少ないにもかかわらず急速に収益化しており、Fortune 500の1件の契約で年間50万〜200万米ドルの収益が追加される可能性があります。Anthem、UnitedHealthcare、Aetnaは2024年に商業プランにデジタル産前産後給付を組み込み、NICU滞在1回あたり15万米ドルを超える可能性のある早産コストを削減しました。雇用主契約は現在、中堅企業にも広がっており、LinkedInの調査データが25〜40歳の女性の就職先選択基準のトップ3に産前産後サポートがランクインしていることを示していることが背景にあります。したがって、妊娠トラッキングおよび産後ケアアプリ市場は、消費者、臨床医、支払者を相互に強化する価値の流れで結ぶ三者間マーケットプレイスとして機能しています。
地域分析
北米の妊娠トラッキングおよび産後ケアアプリ市場
北米は2025年の収益の38.45%を占め、充実した雇用主福利厚生とメディケイドの義務化を反映している。Maven Clinicは2,000社以上の雇用主クライアントを抱え、Ovia Healthは400以上の医療保険ネットワークで稼働している。カナダのオンタリオ州およびブリティッシュコロンビア州のパイロットプログラムは、臨床医不足を補うため、農村部の住民に無料のアプリサブスクリプションを提供している。メキシコでは都市部のスマートフォン普及率が75%を超え、スペイン語版アプリのダウンロード数を押し上げており、BabyCenterは民間病院との提携を通じて月間320万ユーザーを獲得している。地域の政策手段としては、デジタルオピオイ乱用スクリーニングを償還するCMSモデルや、妊娠モニタリングアプリを対象とするようになったFCCのブロードバンド補助金が挙げられる。
アジア太平洋地域の妊娠トラッキングおよび産後ケアアプリ市場
アジア太平洋地域は14.22%のCAGRで推移しており、地域別で最も高い成長率を示している。インドのABDMは固有の健康IDを提供しており、妊娠アプリを公的記録との相互運用に対応させる一方、都市部の女性におけるスマートフォン普及率は82%に達している[3]。中国の三人っ子政策の奨励策により、承認済みプラットフォームへの省レベルの補助金が促進され、アプリは事実上の必須産前ツールとなっている。日本の補助金制度は、デジタル産休サービスに対して従業員一人当たり最大5万円を償還し、低出生率を雇用主負担の利用促進補っている。オーストラリアの恒久的な遠隔医療の枠組みにより、アプリと連携したGP診察を通じて、クイーンズランド州農村部での対面診察が30%削減された。韓国は税額控除を提供しているが、産後メンタルヘルスに関する文化的スティグマが普及を制限しており、社会文化的規範が妊娠トラッキングおよび産後ケアアプリ市場の軌跡に与える影響を示している。
EMEAおよび南米の妊娠トラッキングおよび産後ケアアプリ市場
欧州はドイツのDiGAパスウェイの恩恵を受けている。Keleyaは2024年3月に認証を取得し、9か月以内に12万人のユーザーを登録した。フランスのMon Suivi Grossesseは2025年1月に無料の国家支援アプリとなり、検査結果やスケジュール管理のためにフランスの健康保険制度と連携している。英国のNHSはRCOGのガイダンスに従ってアプリデータを電子健康記録(EHR)に取り込み、臨床医のワークフローを効率化している。中東およびアフリカは、UAEおよびサウジアラビアのデジタルヘルス推進策と、南アフリカのSMSベースのMomConnectを通じて有望な成長を示している。南米はブラジルの拡大する間層を背景に成長しているが、農村部の通信帯域の不足がより広範な普及を制約している。
競合環境
妊娠トラッキングおよび産後ケアアプリ市場は中程度の集中度を示しています。上位5社—Maven Clinic、Flo Health、Ovia Health、BabyCenter、What To Expect—が合わせて注目すべきシェアを保有していますが、支配的ではなく、特化した挑戦者の余地が残っています。Maven Clinicの17億米ドルのバリュエーションでの1億2,500万米ドルのシリーズFは、エンタープライズライセンス型の仮想ケアバンドルへの投資家の信頼を強調しました。Flo Healthの月経周期から更年期への隣接展開は、Clueなどのライバルが同様の縦断的エンゲージメントを追求するよう促すライフサイクル拡張戦略を示しています。MahmeeとKeleya は病院パートナーシップと助産師ネットワークを通じて差別化し、スタンドアロンのコンテンツアプリではなくケアコーディネーション層へと変革しています。
技術統合が現在、防御力を左右しています。OwletのDream SockのFDA認可は、ハードウェアとソフトウェアの組み合わせが償還をサポートし、より高いライフタイムバリューを生み出し、スイッチングコストを高める方法を示しています。Nanitのコンピュータビジョン指標は、客観的な睡眠データでMaven Clinicの産後モジュールを充実させています。Delfinaのリスクスコアリング分析は、定量化可能なリスク削減モデルを提供するプラットフォームに対する支払者契約の引力を示しています。FDAの510(k)認可またはドイツのDiGAバッジによる規制コンプライアンスは、臨床的な正当性を提供し、支払者の償還を迅速化し、資金力のある既存企業を資金不足の新規参入者より優遇します。
プライバシー法務、エビデンス生成、デバイス統合パートナーシップが固定費を増大させるにつれ、参入障壁は上昇し続けています。これにより、M&Aまたは戦略的提携による段階的な統合が促進されています。しかし、大手既存企業がまだ習得していない文化特有のコンテンツ、低帯域幅製品設計、ソーシャルコミュニティのニッチにはホワイトスペースの機会が残っています。
妊娠トラッキングおよび産後ケアアプリ業界リーダー
-
Maven Clinic
-
Flo Health
-
BabyCenter
-
What To Expect
-
Ovia Health (Labcorp)
- 注:主要企業の掲載順は順位を示すものではありません。
妊娠トラッキングおよび産後ケアアプリ市場 このレポートでカバーされる企業
- Amma Pregnancy Tracker
- Baby Tracker (Amila Mendis)
- BabyCenter
- Clue (BioWink)
- Flo Health
- Glow Inc.
- Hatch Baby
- Keleya Digital-Health
- Mahmee
- Maven Clinic
- Nanit
- Ovia Health (Labcorp)
- Owlet Baby Care
- ParentLove
- Peanut App Ltd
- Philips (Pregnancy+)
- Sprout (Med ART Studios)
- The Bump (XO Group)
- What To Expect
最近の産業開発事情 妊娠トラッキングおよび産後ケアアプリ市場
- 2025年10月:Emagine Solutions TechnologyがThe Journey PregnancyアプリをAIツールで強化し、子癇前症リスクを評価し、適時の臨床医チェックインを促すようにしました。
- 2025年5月:Royal PhilipsとMarch of Dimesがパートナーシップを締結し、Philips Avent Pregnancy+プラットフォームにエビデンスに基づく母体教育を追加しました。
世界の妊娠トラッキングおよび産後ケアアプリ市場レポートの範囲
レポートの範囲として、妊娠トラッキングおよび産後ケアアプリとは、妊娠期間全体と産後期間を通じて女性をサポートするために設計されたデジタルアプリケーションです。胎児発育のモニタリング、症状のトラッキング、予約管理、健康・栄養アドバイスの提供、妊娠中および出産後の母子の健康を促進するための教育リソースの提供などの機能を備えています。
妊娠トラッキングおよび産後ケアアプリ市場のセグメンテーションは、プラットフォーム(オペレーティングシステム)、機能、収益モデル、エンドユーザー、地域によって分類されています。プラットフォーム別では、市場はiOSとAndroidに分かれています。機能別では、妊娠トラッキング、産後ケアおよび回復、母乳育児および授乳サポート、メンタルヘルスおよびコミュニティサポートが含まれます。収益モデル別では、無料(広告支援型)、フリーミアム(アプリ内購入)、サブスクリプション、エンタープライズライセンス(支払者・雇用主)がセグメンテーションに含まれます。エンドユーザー別では、市場は妊婦、新米母親、医療提供者、支払者および雇用主を対象としています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、南米にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| iOS |
| Android |
| 妊娠トラッキング |
| 産後ケアおよび回復 |
| 母乳育児および授乳サポート |
| メンタルヘルスおよびコミュニティサポート |
| 無料(広告支援型) |
| フリーミアム(アプリ内購入) |
| サブスクリプション |
| エンタープライズライセンス(支払者・雇用主) |
| 妊婦 |
| 新米母親 |
| 医療提供者 |
| 支払者および雇用主 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| プラットフォーム(オペレーティングシステム)別 | iOS | |
| Android | ||
| 機能別 | 妊娠トラッキング | |
| 産後ケアおよび回復 | ||
| 母乳育児および授乳サポート | ||
| メンタルヘルスおよびコミュニティサポート | ||
| 収益モデル別 | 無料(広告支援型) | |
| フリーミアム(アプリ内購入) | ||
| サブスクリプション | ||
| エンタープライズライセンス(支払者・雇用主) | ||
| エンドユーザー別 | 妊婦 | |
| 新米母親 | ||
| 医療提供者 | ||
| 支払者および雇用主 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
妊娠トラッキングおよび産後ケアアプリ市場の現在の価値はいくらですか?
妊娠トラッキングおよび産後ケアアプリ市場規模は2026年に7億1,000万米ドルに達し、2031年までに12億7,000万米ドルに成長する見込みです。
どのプラットフォームがより速い収益成長を示していますか?
iOSの収益はCAGR 13.25%で上昇する見込みであり、有料サブスクリプションへのより高いコンバージョンと合理化されたHealthKit統合のおかげでAndroidを上回っています。
なぜ雇用主はデジタル産前産後プログラムに資金を提供しているのですか?
雇用主が提供するアプリはNICU入院を減らし、育児休暇を短縮し、出産1件あたり約4,200米ドルの純節約をもたらすとともに、人材確保の利点もあります。
機能別で最も急速に拡大しているセグメントはどれですか?
産後ケアおよび回復アプリケーションは、支払者が出産後12週間以内に発生する合併症を標的とするにつれ、CAGR 18.15%で成長する見込みです。
どの地域が成長をリードすると予想されますか?
アジア太平洋地域は、中国、インド、日本でのスマートフォンの広範な普及と政府補助金に支えられ、地域最高のCAGR 14.22%を記録する見込みです。
プライバシー規制はアプリ開発者にどのような影響を与えますか?
連邦取引委員会の健康侵害通知の拡大やGDPRの罰金などの厳格な規制はコンプライアンスコストを引き上げ、多くの小規模開発者がデバイス上のデータストレージを採用するか、広告トラッキングの収益モデルから撤退するよう促しています。