
プレエンジニアード建築物(PEB)建設市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
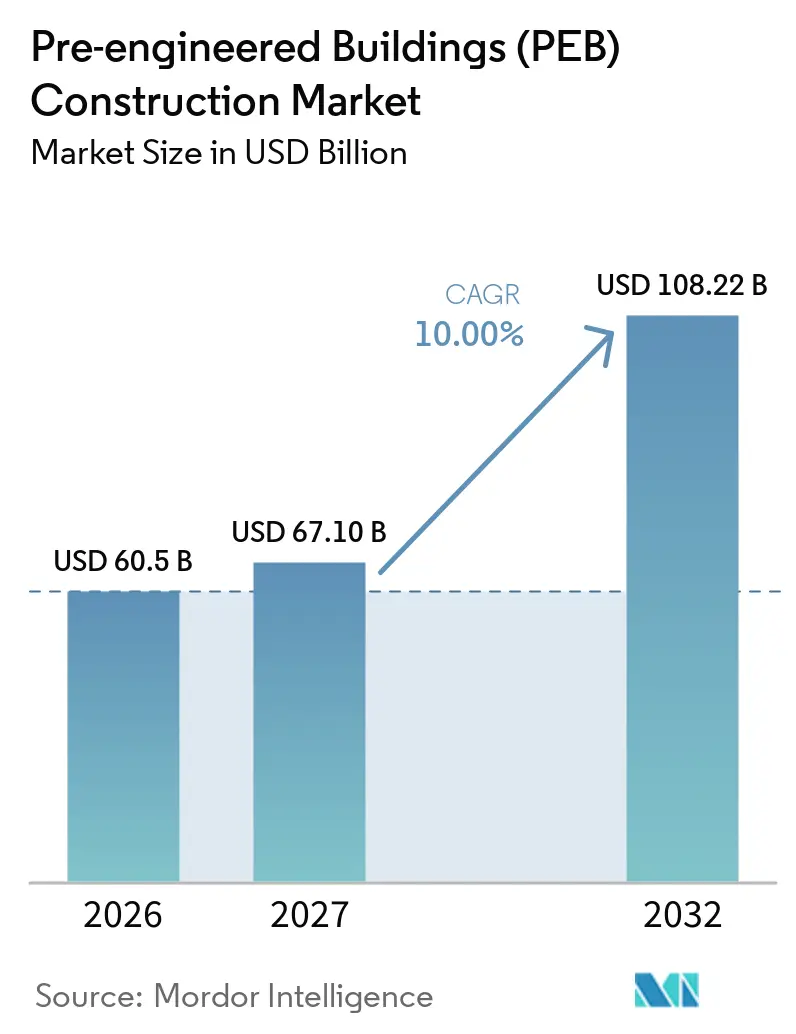
| 市場規模 (2027) | 67.10 十億米ドル |
| 市場規模 (2032) | 108.22 十億米ドル |
| 成長率 (2027 - 2032) | 10.00 % |
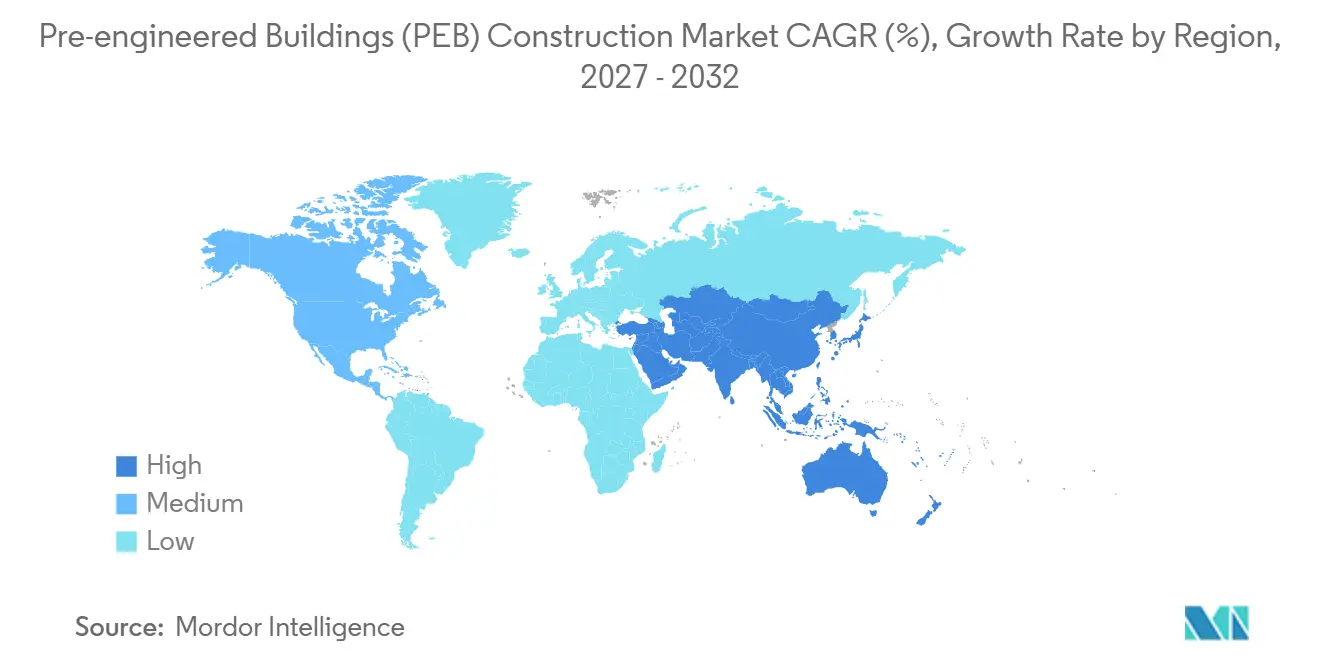
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
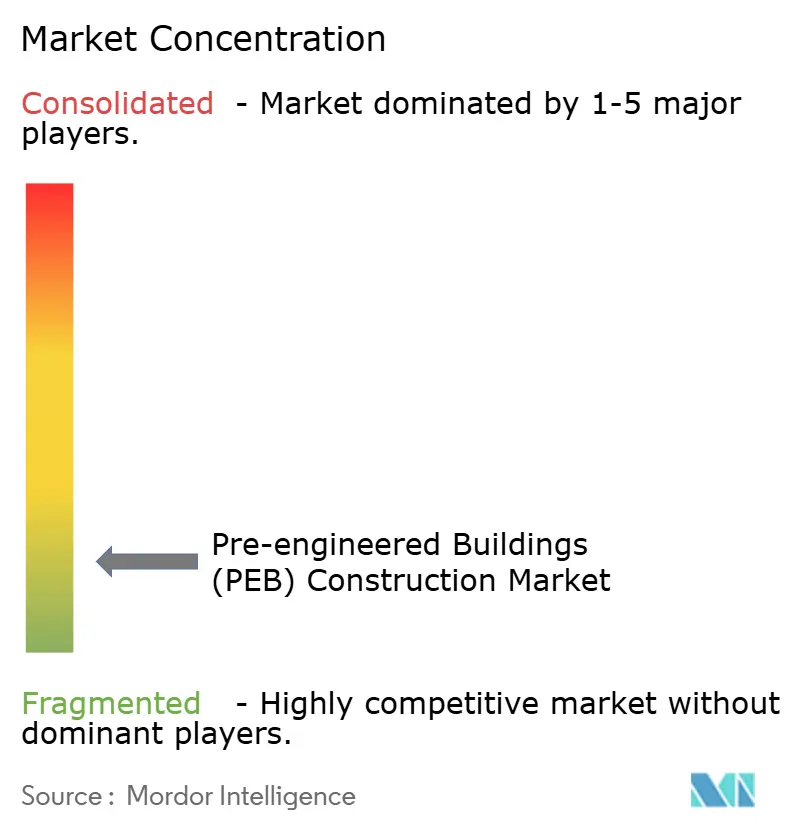
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプレエンジニアード建築物(PEB)建設市場分析
プレエンジニアード建築物建設市場規模は、2026年の60.5 ビリオン 米ドルから2027年には67.10 ビリオン 米ドルへと成長し、2027年~2032年の10% CAGRで2032年までに108.22 ビリオン 米ドルに達すると予測されています。需要は通常の倉庫建設を超え、フルフィルメントセンター、データセンター、工場、インフラ関連建築物など、迅速な引き渡しが求められる施設へと移行しています。これは、基礎工事や現場作業と並行してオフサイトでコンポーネントを製造できるサプライヤーに有利に働きます。プレエンジニアード建築物建設市場はまた、オーナーが複数の拠点にわたって広いスパン、高い軒高、よび反復可能な建築レイアウトを必要とする場合にも恩恵を受けます。コスト圧力と施工業者の確保は依然として重要な制約ですが、それらは同時に予測可能なエンジニアリングと管理されたサプライチェーンの価値を高めます。大手メーカーは、生産能力の拡大、統合型鉄鋼供給、デジタル製造、および技術施設への重点的な展開を通じて対応しています。
主要レポートのポイント
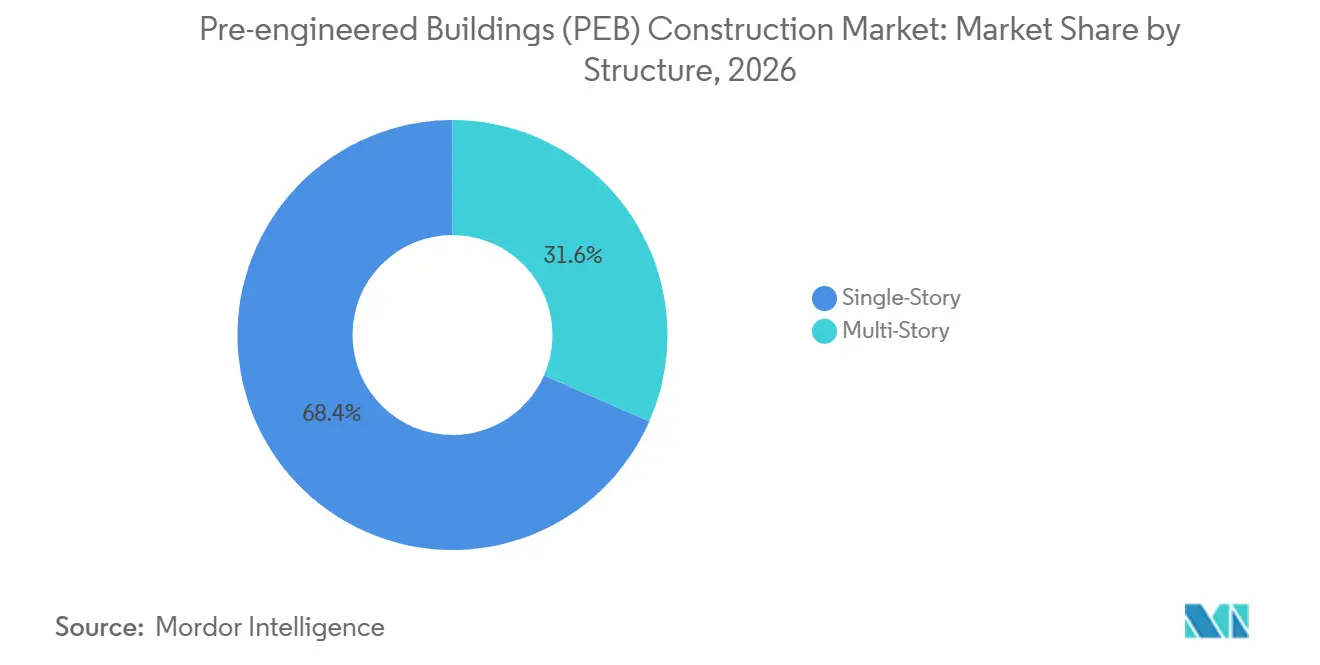
- 構造別では、単層建築物が2026年のプレエンジニアード建築物建設市場シェアの68.4%を占め、プレエンジニアード建築物建設市場規模への最大の貢献を示しました。一方、多層建築物は2032年までに10.8%のCAGRで成長すると予測されています。
- 製品タイプ別では、パネル化・コンポーネント化システムが2026年のプレエンジニアード建築物建設市場シェアの39%を占め、プレエンジニアード建築物建設市場規模への最大の貢献を示しました。一方、モジュラー建築物は2032年までに12%のCAGRで成長すると予測されています。
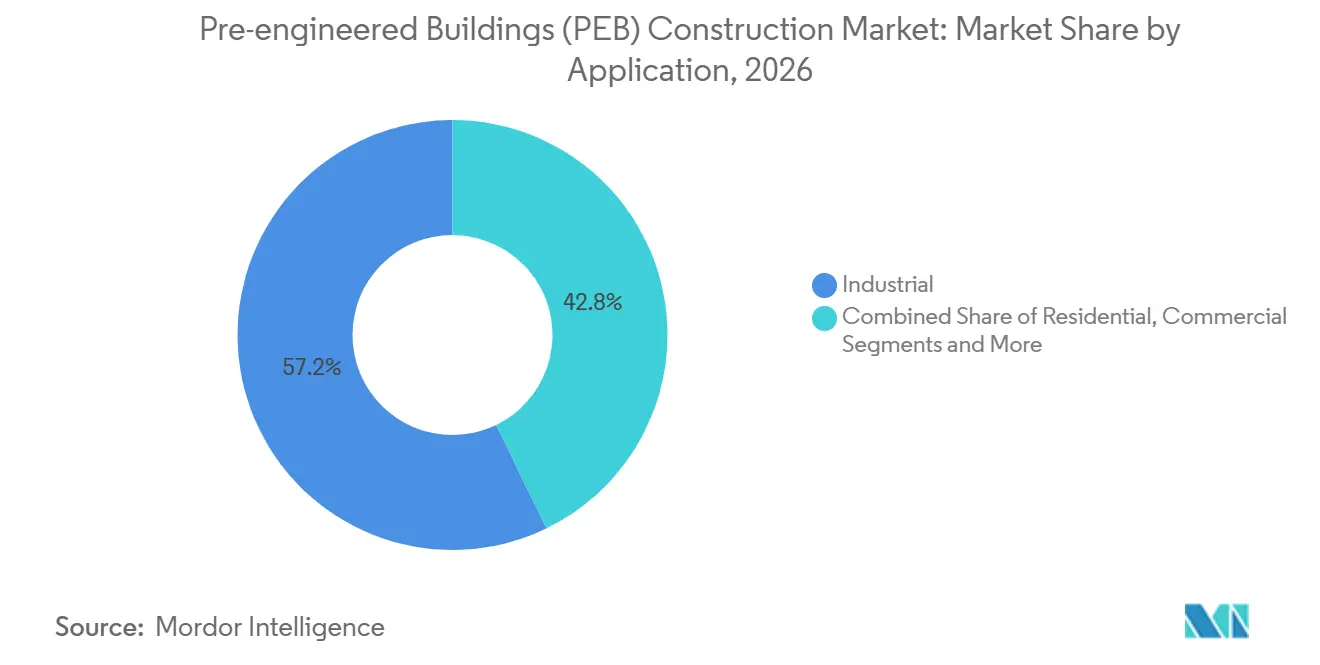
- 用途別では、産業用建築物が2026年のプレエンジニアード建築物建設市場シェアの57.2%占め、プレエンジニアード建築物建設市場規模への最大の貢献を示しました。一方、商業用途は2032年までに11.4%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のプレエンジニアード建築物建設市場シェアの34.8%を占め、プレエンジニアード建築物建設市場規模への最大の貢献を示しました。一方、アジア太平洋は2032年までに11.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルプレエンジニアード建築物(PEB)建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 倉庫・物流・ Eコマースフルフィルメント建設 | +3.0% | グローバル、北米およびインド・中国・ベトナムを含むアジア太平洋に集中し、中東・アフリカ・南米にも波及 | 短期(2年以内) |
| 並行工場製造と 現場建方 | +2.0% | グローバル | 短期(2年以内) |
| データセンターおよび先端製造 シェル建設 | +1.8% | 北米、欧州、アジア太平洋、中東・アフリカへ拡大 | 中期(2~4年) |
| ニアショアリングおよび産業 能力の移転 | +1.4% | 北米(メキシコ国境地域を含む)、東欧、ベトナム、インド | 中期(2~4年) |
| コード認定済み耐風・耐震 性能 | +0.8% | 北米、日本、韓国、オーストラリア、トルコ | 長期(4年以上) |
| デジタル設計から製造および 自動品質管理 | +0.7% | グローバル、北米および西欧での早期採用、アジア太平洋での採用拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
倉庫・物流・Eコマースフルフィルメント建設が近期需要を牽引
倉庫およびフルフィルメントプロジェクトは、広い障害物のない内部空間、荷積みドック、高い天井高、および迅速な引き渡しを必要とするため、主要な需要源となっています。プレエンジニアード建築物建設市場は、現場準備と並行して製造できる標準化された鉄骨フレームおよびパネルシステムを通じてこれらのニーズに応えます。提供されたアメリカ建築家協会の分析によると、関税関連の遅延は2025年のプロジェクト遅延全体の22%を占め、2023年の9%から増加しており、プロジェクトオーナーにとってスケジールの信頼性がより重要になっています。Eコマース事業者およびサードパーティ物流プロバイダーは、複数中規模施設を同時に必要とするハブアンドスポークネットワークを開発することが多いです。このプロジェクトパターンは、反復可能なシステム、地域の設置能力、および信頼性の高い資材計画を持つサプライヤーに有利です。また、インド、ベトナム、メキシコの急速に拡大する物流回廊にサービスを提供するメーカーにも優位性をもたらします。
並行工場製造と現場建方によるプロジェクトスケジュールの短縮
プレエンジニアード建設は工場生産と現場作業を分離し、基礎工事が行われている間にフレーム、パネル、および関連コンポーネントを準備することを可能にします。この結果生じる重複により、逐次的な建設プロセスと比較して、風雨を防ぐ外皮完成までの期間を短縮できます。この利点は、竣工日がリース契約、設備設置、またはテナント運営に結びついている場合に重要です。標準化されたコンポーネントスケジュールにより、サプライヤーは早期に資材を調達し、現場条件によるさらなる変更が生じる前に仕様を確定することもできます。したがって、プレエンジニアード建築物設市場は、エンジニアリング、調達、製造、および建方を一つの統合されたプロセスとして管理できる企業を評価します。このモデルは、購入者が最低初期単価よりも納期の確実性を重視する場合に特に価値があります。
データセンターおよび先端製造シェル建設が高付加価値セグメントを開拓
データセンター、半導体施設、電池工場、および製薬サイトは、広いスパン、重い床荷重能力、クレーン設備、および厳格な建設スケジュールを備えた大型構造シェルを必要とします。プレエンジニアード建築物建設市場は、エンジニアード鉄骨システムが定義されたプロセスレイアウトに適応でき、能力の増大に合わせて拡張できるため、これらの要件に適しています。Nucor Corporationは、同社の電気アーク炉製鋼の温室効果ガス強度が採掘型製鋼のグローバル平均の3分の1であると述べています。この要素は、内包炭素要件を持つ仕様をサポートします[1]。技術施設はまた、機械・電気設備の設置を開始する前に信頼性の高い建築外皮を必要とします。モジュラーおよびプレアセンブル要素は、オーナーが類似の設計を使用して複数の施設を建設する場合の反復性を向上させることができます。これらのプロジェクトは従来の産業用シェッドよりも大規模かつ複雑であり、サプライヤーの資格要件とプロジェクト管理の重要性が高まります。
ニアショアリングおよび産業能力の移転が構造的需要を創出
サプライチェーンの多様化は、北米、東欧、および東南アジアにおける産業用不動産開発を支援しています。プレエンジニアード建築物建設市場は、新工場が隣接する保管施設、サプライヤー施設、物流スペース、およびサービス建築物を一般的に必要とするため、恩恵を受けます。提供されたコロンビア・ビジネス・スクール・ミルスタインセンターの資料によると、メキシコの国境地域産業団地の空室率は2025年第4四半期に4.4%であり、利用可能スペースの急速な吸収を示しています。半導体および先端造への投資はまた、主要生産建築物を超えた需要を生み出します。サプライヤー、輸送プロバイダー、およびメンテナンス業者は、タイトなスケジュールで引き渡せる近隣施設を必要とします。この多層的な開発パターンにより、各製造投資ゾーン内の潜在的なプロジェクト数が増加します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および亜鉛メッキコイルの 価格変動 | -1.5% | グローバル、北米および輸入鉄鋼に依存する地域で最も深刻 | 短期(2年以内) |
| 認定建方工および溶接工の 不足 | -1.2% | グローバル、北米、西欧、および高成長アジア太平洋地域で最も深刻 | 中期(2~4年) |
| 大スパン構造物の許認可および コード承認の遅延 | -0.5% | 北米および欧州 | 中期(2~4年) |
| 輸送混乱および プロジェクト現場の物流リスク | -0.4% | グローバル、島嶼国および内陸途上国に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄鋼および亜鉛メッキコイルの価格変動によるプロジェクト利益率の圧縮
鉄鋼および亜鉛メッキコイルのコストは、構造フレーム、パーリン、ガート、および壁パネルが大量の金属を必要とするため、プレエンジニアードシステムの経済性に影響します。提供された草稿に引用された米国労働統計局のデータによると、鉄鋼製品価格は2025年第3四半期に前年比13.1%上昇し、鉄鋼は9.2%上昇、製造構造用金属製品は5.9%上昇しました[2]。資材の変動は、見積もり利益率を低下させるか、長い調達サイクルを持つプロジェクトの再交渉を必要とする場合があります。亜鉛メッキコイルは、構造用鉄鋼のコストだけでなく、亜鉛メッキコストおよび亜鉛の入手可能性へのリスクを加えます。したがって、プレエンジニアード建築物建設市場は、長期的な製鉄所契約、在庫能力、または自社鉄鋼供給を持つ企業に優位性をもたらします。スポット市場で調達する小規模な地域サプライヤーは、急激な価格変動に対してより脆弱なままです。
認定建方工および溶接工の不足が重要工程上の制約として浮上
資格を持つ建方工および認定溶接工は、鉄骨建築物を安全かつスケジュール通りに完成させるために不可欠です。アメリカ溶接協会は米国における溶接工の不足が40万人を超えると予測しており、提供された草稿では溶接工の平均年齢が55歳であることが指摘されています[3]。限られた労働力の確保は外皮完成を遅らせ、それが機械・電気・内装工事を遅らせます。この問題は、竣工日が固定されているデータセンターおよび先端製造サイトで最も深刻です。プレエンジニアード建築物建設市場は、メーカーが設置パートナー、訓練プログラム、および現実的な労働スケジュールを開発することを求めます。認定人材の限られたプールにより、資格を持つ施工業者はより高い建方費用を請求することもできます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:単層建築物が確立された需要をリードし、多層建築物がより速く成長
単層構造は2026年のプレエンジニアード建築物建設市場シェアの68.4%を占めました。その地位は、内部柱のない広い床面積を必要とする物流センター、工場、農業用建築物、および倉庫からの需要を反映しています。これらの構造は通常、より高い代替案と比較して基礎の複雑さが低く、建方手順が単純です。また、高い軒高、荷積みベイ、および設備の移動が中心的な設計要件となるサイトにも適しています。プレエンジニアード建築物建設市場は、実用的なレイアウトと迅速な引き渡しを必要とするプロジェクトにこの形式を使用します。
多層構造は2027年~2032年に10.8%のCAGRで拡大すると予測されています。成長は、限られた土地の利用可能性が垂直開発を必要とする都市インフィル立地から生まれます。開発業者は、制約されたサイト内で物流、商業、またはオフィス機能を組み合わせるために、コンクリートポジウムおよびトランスファースラブを備えた鉄骨主架構を使用できます。2024年国際建築基準法およびASCE 7-22の要件により、高占有率および重要施設の構造には認定設計が特に重要です。デジタル設計手法は、計算を製造データにリンクすることで複雑なモジュラー配置をより実行可能にすることができます。
製品タイプ別:パネル化・コンポーネント化システムが最も広範な形式を維持し、モジュラー建築物が拡大
パネル化・コンポーネント化システムは2026年のプレエンジニアード建築物建設市場の39%を占めました。これらは、倉庫、工場シェル、公共施設、農業用保管施設、および従来の構造要素と工場生産コンポーネントを組み合わせたハイブリッドプロジェクトで使用されます。この形式は、パネルとコンポーネントが様々なスパン、建築外皮、および現場条件に適応できるため、開発業者に柔軟性を提供します。確立されたサプライチェーンはまた、広く使用されている壁および屋根システムの一貫した生産をサポートします。これらの特性により、パネル化システムは完全なモジュラーソリューションが必要とされないプロジェクトに適しています。
モジュラー建築物は2027年~2032年に12%のCAGRを記録すると予測されています。需要は、再配置可能な労働者住宅、データセンターポッド、遠隔地医療施設、および反復可能な部屋レイアウトを必要とするプロジェクトによって支えられています。プレエンジニアード建築物建設市場は、設計を一度製造して複数の場所で繰り返すことができるため、モジュラー生産から恩恵を受けます。設計モデルを製造設備に接続するAutodeskのワークフローは、プレファブリケーションレベルを高め、現場での手直しを削減できます。解体可能な構造はまた、スペース要件が変化する可能性のある入居者に柔軟性を提供します。
用途別:産業用建築物が収益を牽引し、商業用途が勢いを増す
産業用建築物は2026年のプレエンジニアード建築物建設市場シェアの57.2%を占めました。製造工場、物流センター、加工施設、および保管サイトは、機械や資材取り扱いに対応できる長いスパン、高い天井高、およびレイアウトを必要とします。産業用購入者はまた、生産ラインを追加したり新しい場所に施設を開設したりする際に繰り返し購入する傾向があります。これは、確立されたサプライヤーと主要な入居者との間の持続的な関係をサポートします。プレエンジニアード建築物建設市場は、現場固有の荷重と運用ニーズに適応できる標準化されたシステムでこれらの購入者にサービスを提供します。
商業用途は2027年~2032年に11.4%のCAGRで成長すると予測されています。小売複合施設、ハイパーマーケット、複合用途プロジェクト、および交通指向型開発は、迅速な引き渡しと将来の再構成が重要な場合にプレエンジニアードシステムを使用します。2026年7月、Zamil Steel Indiaはバンガロールのカール・ツァイス・インディア向けに9,000メートルトンの重量を持ち、100メートルのリーチを持つ700トンクレーン2台を使用した90,000平方メートルの施設を引き渡しました。このプロジェクトは、技術的な期待が基本的な産業用シェッドを超えて拡大していることを示しています。データセンター、半導体隣接建築物、および先端製造キャンパスは、産業用と商業用建設の区別をさらに曖昧にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米は2026年のグローバル市場収益の34.8%を占めました。この地域は、産業のリショアリング、フルフィルメントインフラ、データセンター開発、および国内製造を奨励する連邦プログラムによって支えられています。提供された草稿によると、連邦準備制度の経済データに基づき、米国の製造業建設支出は2026年4月においても2022年以前の水準の2倍以上を維持していました。コロンビア・ビジネス・スクールの資料は、確立されたメキシコの回廊における産業スペースの急速な吸収を引用しています。
アジア太平洋は2027年~2032年に11.8%のCAGRで成長すると予測されています。インドは、データセンター、半導体プロジェクト、再生可能エネルギー設備、空港、都市鉄道、および産業ユニットが建築需要を追加するにつれて、プレエンジニアードシステムの主要な購入者および生産者の両方になりつつあります。Tiger Steel Engineeringは2025年8月に、インドのプレエンジニアード建築物への需要が年間80万~100万メートルトンに近づいていると述べました。ベトナムの輸出指向型産業団地と中国の国内建設基盤がさらなる需要チャネルを加えます。ATAD Steel Structure CorporationのHAKI Jakarta 2026への参加は、インドネシアの開発業者、コンサルタント、および施工業者との関係を深める取り組みを反映しています。
欧州、中東・アフリカ、および南米は、プレエンジニアード建築物建設市場に独自の需要パターンを加えます。東欧は製造業のより低コストな生産拠点への移転から恩恵を受けており、Kingspanはドイツ、チェコ共和国、およびルーマニアに建築外皮施設を追加しました。2025年2月、Alghanim IndustriesはスダイルIndustrial CityにKirby Building Systemsの施設を着工し、プレエンジニアード建築物10万メートルトンおよび構造用鉄鋼10万メートルトンの年間生産能力を計画しています。ブラジルとアルゼンチンは、農業用保管、物流、および商業建設を通じて初期段階の採用を支援しています。これらの地域はプレエンジニアード建築物建設市場に機会を提供しますが、サプライヤーが地域の許認可、輸送条件、および鉄鋼の入手可能性を管理することも求めます。
競合環境
プレエンジニアード建築物建設市場は、地域の製造業者が大規模な統合メーカーと競合するため、中程度に分散しています。上位10社はグローバル収益の少数を占め、地域サプライヤーは価格、関係性、およびプロジェクト対応力で競争しています。大企業は、鉄鋼調達、エンジニアリング、製造、および建方を統合された方法で管理できるため、複雑なプロジェクトで優位性を持ちます。これにより、固定された開業日または竣工日を持つオーナーのサプライチェーンリスクが低下します。Zamil SteelおよびKirby Building Systemsは、湾岸協力会議、南アジア、および東南アジアにわた広範な製造ネットワークを持っています。
統合もまた競争環境を形成しています。2026年10月、IES Holdingsは総額6億9,100万 米ドルでDBM Globalの買収を完了し、データセンター、産業用建築物、スタジアム、およびインフラプロジェクトにサービスを提供する構造用鉄骨製造・建方プラットフォームを追加しました。提供された申告書ベースの資料によると、買収された企業は2026年6月末の12ヶ月間に15億 米ドルの収益を生み出しました。この取引は、技術建設需要の高まりとともに、プレエンジニアード建築物建設市場においてスケールがより価値を持つようになっている理由を示しています。これらの動きは対応可能な業務を拡大する一方で、小規模な競合他社の資格要件の閾値を高める可能性があります。
インドのメーカーは能力と技術的専門化を追求しています。2025年5月、Interarch Building Solutionsはアンドラ・プラデーシュ州ネッロールに年間初期能力2万5,000メートルトンの重構造用鉄骨施設を開設し、複雑な輸出指向型構造物のためのカナダとの合弁事業を発表しました。提供された企業関連資料によると、EPACK Prefab Technologiesは製造・組立設計手法を使用したハイパースケールデータセンター構造物専用の子会社を設立しました。Kingspanは、データインフラ需要により2026年上半期にAdvnsys部門が34%成長したと報告しました。
プレエンジニアード建築物(PEB)建設業界リーダー
-
BlueScope Steel Limited
-
Nucor Corporation
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Everest Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:IES Holdings, Inc.は、現金およびIES普通株式の合計対価6億9,100万 米ドルでDBM Global Inc.の買収を完了しました。DBM Globalは2026年6月末の12ヶ月間に15億 米ドルの収益を生み出し、Schuff Steel、Banker Steel、GrayWolfなどのブランドを通じて米国全土のデータセンター、産業用、スタジアム、およびインフラプロジェクトにサービスを提供する垂直統合型構造用鉄骨製造・建方プラットフォームです。
- 2026年9月:Everus Construction Groupは、米国およびカナダの施設にわたるオフサイト建設能力を持つ複雑なモジュラー機械・電気建築インフラシステムの設計・製造会社であるEpsilon Industriesの2億9,500万 米ドルの買収を完了しました。この買収により、Everusのデータセンター、先端製造、および医療エンドマーケットへのプレゼンスが拡大しました。
- 2026年7月:Zamil Steel Indiaは、バンガロールのデバナハリにあるCarl Zeiss India Pvt. Ltd.向けのプレエンジニアード建築物を引き渡しました。90,000平方メートルの施設は9,000メートルトンの重量を持ち、100メートルのリーチを持つ700トンクレーン2台を使用しました。
グローバルプレエンジニアード建築物(PEB)建設市場レポートの範囲
| 単層 |
| 多層 |
| モジュラー建築物 |
| パネル化・コンポーネント化システム |
| その他のプレファブリケーション建築物タイプ |
| 住宅 |
| 商業 |
| 産業 |
| 公共施設 |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 構造別 | 単層 | ||
| 多層 | |||
| 製品タイプ別 | モジュラー建築物 | ||
| パネル化・コンポーネント化システム | |||
| その他のプレファブリケーション建築物タイプ | |||
| 用途別 | 住宅 | ||
| 商業 | |||
| 産業 | |||
| 公共施設 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
プレエンジニアード建築物建設市場の2032年までの予測規模は?
プレエンジニアード建築物建設市場は、2027年~2032年に10%のCAGRで成長し、2032年までに108.2 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ構造タイプはどれですか?
単層建築物は、物流、製造、および農業ユーザーが広いスパンの床面積を必要とするため、2026年の収益の68.4%をリードしています。
最も速く成長している製品カテゴリーはどれですか?
モジュラー建築物は、反復可能で再配置可能な施設への需要に支えられ、2032年までに12%のCAGRで成長すると予測されています。
需要をリードしている用途はどれですか?
産業用建築物は、工場、保管、加工、および物流プロジェクトに支えられ、2026年の収益の57.2%を占めています。
最も速く成長している地域はどこですか?
アジア太平洋は、産業団地、データセンター、および製造能力の拡大により、2032年までに11.8%のCAGRで成長すると予測されています。
プロジェクト引き渡しの主な制約は何ですか?
鉄鋼および亜鉛メッキコイルの価格変動、認定建方労働者の不足、許認可の遅延、および輸送混乱がコストを増加させ、スケジュールを延長する可能性があります。