
Tamaño y Participación del Mercado de Construcción de Edificios Preensamblados (PEB)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 67.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 108.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.00 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Edificios Preensamblados (PEB) por Mordor Intelligence
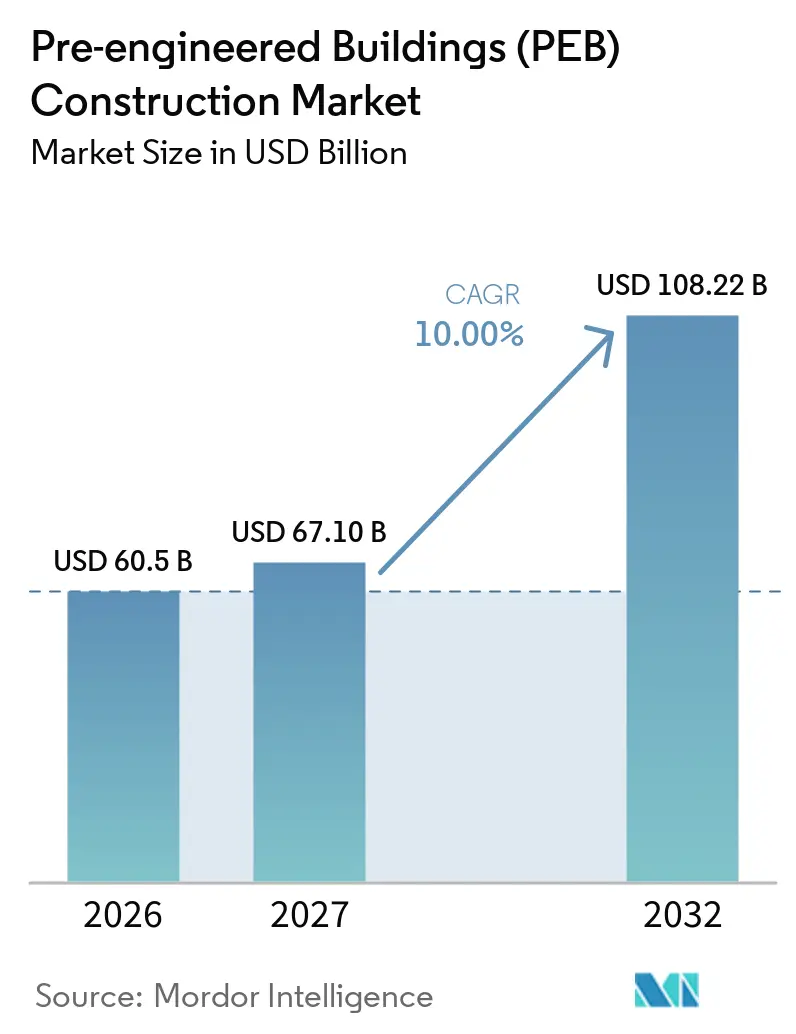
Se espera que el tamaño del Mercado de Construcción de Edificios Preensamblados crezca de 60,5 mil millones de USD en 2026 a 67,10 mil millones de USD en 2027 y se prevé que alcance los 108,22 mil millones de USD en 2032 a una CAGR del 10% durante 2027-2032. La demanda se está desplazando más allá de la construcción rutinaria de almacenes hacia instalaciones que deben entregarse rápidamente, incluidos centros de distribución, centros de datos, fábricas y edificios relacionados con infraestructuras. Esto favorece a los proveedores que pueden fabricar componentes fuera del sitio mientras los cimientos y los trabajos en el terreno avanzan al mismo tiempo. El mercado de construcción de edificios preensamblados también se beneficia cuando los propietarios necesitan luces libres, alturas de alero elevadas y distribuciones de edificios repetibles en varias ubicaciones. La presión de costos y la disponibilidad de contratistas siguen siendo limitaciones materiales, pero también aumentan el valor de la ingeniería predecible y las cadenas de suministro controladas. Los fabricantes más grandes están respondiendo mediante ampliaciones de capacidad, suministro integrado de acero, fabricación digital y expansión orientada hacia instalaciones técnicas.
Conclusiones Clave del Informe
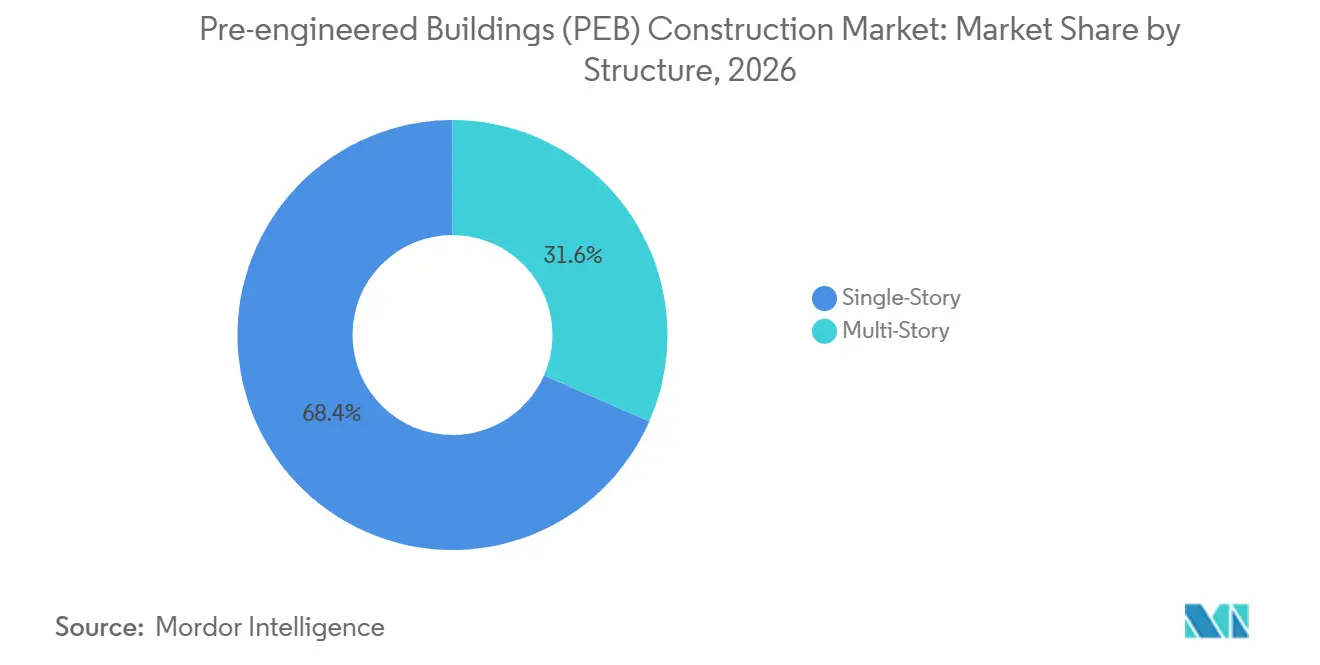
- Por estructura, los edificios de una sola planta representaron el 68,4% de la participación del mercado de construcción de edificios preensamblados en 2026 y constituyeron la mayor contribución al tamaño del mercado de construcción de edificios preensamblados, mientras que se prevé que los edificios de varias plantas crezcan a una CAGR del 10,8% hasta 2032.
- Por tipo de producto, los sistemas panelizados y componentizados representaron el 39% de la participación del mercado de construcción de edificios preensamblados en 2026 y constituyeron la mayor contribución al tamaño del mercado de construcción de edificios preensamblados, mientras que se prevé que los edificios modulares crezcan a una CAGR del 12% hasta 2032.
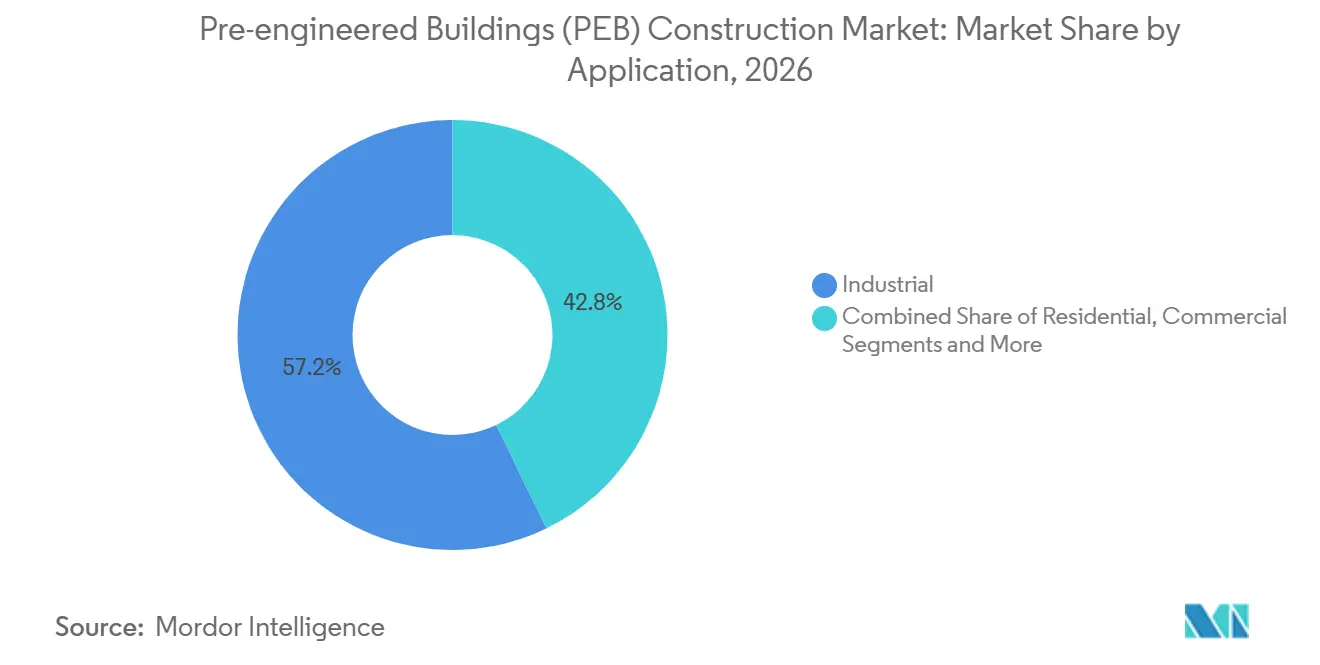
- Por aplicación, los edificios industriales representaron el 57,2% de la participación del mercado de construcción de edificios preensamblados en 2026 y constituyeron la mayor contribución al tamaño del mercado de construcción de edificios preensamblados, mientras que se prevé que las aplicaciones comerciales crezcan a una CAGR del 11,4% hasta 2032.
- Por geografía, América del Norte representó el 34,8% de la participación del mercado de construcción de edificios preensamblados en 2026 y constituyó la mayor contribución al tamaño del mercado de construcción de edificios preensamblados, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 11,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Construcción de Edificios Preensamblados (PEB)
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción de Almacenes, Logística y Centros de Distribución de Comercio Electrónico | +3.0% | Global, concentrado en América del Norte y Asia-Pacífico, incluidos India, China y Vietnam, con expansión hacia Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Fabricación Paralela en Fábrica y Montaje en Obra | +2.0% | Global | Corto plazo (≤ 2 años) |
| Construcción de Estructuras para Centros de Datos y Fabricación Avanzada | +1.8% | América del Norte, Europa y Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Relocalización Industrial y Reubicación de Capacidad Industrial | +1.4% | América del Norte, incluida la región fronteriza con México, Europa del Este, Vietnam e India | Mediano plazo (2-4 años) |
| Resistencia Certificada al Viento y a los Sismos según Normativa | +0.8% | América del Norte, Japón, Corea del Sur, Australia y Turquía | Largo plazo (≥ 4 años) |
| Diseño Digital hasta Fabricación y Control de Calidad Automatizado | +0.7% | Global, con adopción temprana en América del Norte y Europa Occidental, y adopción creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Construcción de Almacenes, Logística y Centros de Distribución de Comercio Electrónico Ancla la Demanda a Corto Plazo
Los proyectos de almacenamiento y distribución son una fuente importante de demanda porque requieren interiores amplios y sin obstáculos, muelles de carga, alturas libres elevadas y una entrega rápida. El mercado de construcción de edificios preensamblados satisface estas necesidades mediante marcos de acero estandarizados y sistemas de paneles que pueden fabricarse mientras continúa la preparación del terreno. El análisis del Instituto Americano de Arquitectos citado indicó que los retrasos relacionados con aranceles representaron el 22% del total de retrasos en proyectos en 2025, frente al 9% en 2023, lo que hace que la fiabilidad en los plazos sea más importante para los propietarios de proyectos. Los operadores de comercio electrónico y los proveedores de logística de terceros suelen desarrollar redes de distribución radial que requieren varias instalaciones de tamaño mediano a la vez. Este patrón de proyectos favorece a los proveedores con sistemas repetibles, capacidad de instalación regional y una planificación de materiales fiable. También crea una ventaja para los fabricantes que atienden los corredores logísticos de rápida expansión en India, Vietnam y México.
La Fabricación Paralela en Fábrica y el Montaje en Obra Comprimen los Plazos de los Proyectos
La construcción preensamblada separa la producción en fábrica del trabajo en obra, lo que permite preparar marcos, paneles y componentes relacionados mientras se instalan los cimientos. La superposición resultante puede acortar el camino hacia un cerramiento resistente a la intemperie en comparación con un proceso de construcción secuencial. Este beneficio es importante cuando las fechas de puesta en marcha están vinculadas a compromisos de arrendamiento, instalación de equipos u operaciones de inquilinos. Los programas de componentes estandarizados también permiten a los proveedores adquirir materiales con antelación y establecer especificaciones antes de que las condiciones del terreno generen cambios adicionales. El mercado de construcción de edificios preensamblados, por tanto, recompensa a las empresas que controlan la ingeniería, la adquisición, la fabricación y el montaje como un proceso coordinado único. Este modelo es especialmente valioso cuando los compradores otorgan prioridad a la certeza en la entrega por encima del precio unitario inicial más bajo.
La Construcción de Estructuras para Centros de Datos y Fabricación Avanzada Abre un Segmento de Alto Valor
Los centros de datos, las instalaciones de semiconductores, las plantas de baterías y los sitios farmacéuticos necesitan grandes estructuras con luces libres, alta capacidad de carga en suelos, provisiones para grúas y calendarios de construcción disciplinados. El mercado de construcción de edificios preensamblados está bien posicionado para estos requisitos porque los sistemas de acero diseñados pueden adaptarse a distribuciones de procesos definidas y ampliarse a medida que crece la capacidad. Nucor declaró que su proceso de fabricación de acero en horno de arco eléctrico tiene una intensidad de gases de efecto invernadero un tercio inferior a la media global de la fabricación de acero extractiva. Este factor respalda las especificaciones con requisitos de carbono incorporado[1]. Las instalaciones técnicas también requieren un cerramiento de edificio fiable antes de que pueda comenzar la instalación mecánica y eléctrica. Los elementos modulares y preensamblados pueden mejorar la repetibilidad cuando los propietarios construyen varias instalaciones con diseños similares. Estos proyectos son más grandes y complejos que los galpones industriales convencionales, lo que aumenta la importancia de las calificaciones de los proveedores y los controles de proyectos.
La Relocalización Industrial y la Reubicación de Capacidad Industrial Generan Demanda Estructural
La diversificación de la cadena de suministro está impulsando el desarrollo de bienes raíces industriales en América del Norte, Europa del Este y el Sudeste Asiático. El mercado de construcción de edificios preensamblados se beneficia porque las nuevas plantas comúnmente requieren almacenamiento adyacente, instalaciones para proveedores, espacio logístico y edificios de servicios. El material del Centro Milstein de la Escuela de Negocios de Columbia citado situó la tasa de vacancia en los parques industriales de la región fronteriza de México en el 4,4% en el cuarto trimestre de 2025, lo que indica una rápida absorción del espacio disponible. Las inversiones en semiconductores y fabricación avanzada también generan demanda más allá del edificio de producción principal. Los proveedores, transportistas y contratistas de mantenimiento necesitan instalaciones cercanas que puedan entregarse en plazos ajustados. Este patrón de desarrollo en capas aumenta el número de proyectos potenciales dentro de cada zona de inversión manufacturera.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Acero y la Bobina Galvanizada | -1.5% | Global, más aguda en América del Norte y regiones dependientes del acero importado | Corto plazo (≤ 2 años) |
| Escasez de Montadores y Soldadores Certificados | -1.2% | Global, más grave en América del Norte, Europa Occidental y ubicaciones de alto crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Retrasos en Permisos y Aprobación de Normativas para Estructuras de Gran Luz | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Interrupción del Flete y Exposición Logística en el Sitio del Proyecto | -0.4% | Global, concentrado en países insulares y ubicaciones en desarrollo sin salida al mar | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Acero y la Bobina Galvanizada Comprime los Márgenes de los Proyectos
Los costos del acero y la bobina galvanizada afectan la economía de los sistemas preensamblados porque los marcos estructurales, las correas, los montantes y los paneles de pared requieren un contenido metálico significativo. Los datos de la Oficina de Estadísticas Laborales de los Estados Unidos citados en el borrador indicaron que los precios de los productos de acero de laminación aumentaron un 13,1% interanual en el tercer trimestre de 2025, mientras que el hierro y el acero aumentaron un 9,2% y los productos metálicos estructurales fabricados aumentaron un 5,9%[2]. Las fluctuaciones de materiales pueden reducir los márgenes cotizados o requerir que los proveedores renegocien proyectos con largos ciclos de adquisición. La bobina galvanizada añade exposición a los costos de galvanización y a la disponibilidad de zinc más allá del costo del acero estructural por sí solo. El mercado de construcción de edificios preensamblados, por tanto, otorga ventaja a las empresas con contratos a largo plazo con acerías, capacidad de inventario o suministro propio de acero. Los proveedores regionales más pequeños que compran en el mercado spot siguen siendo más vulnerables a los movimientos rápidos de precios.
La Escasez de Montadores y Soldadores Certificados Emerge como una Restricción en la Ruta Crítica
Los montadores calificados y los soldadores certificados son esenciales para completar los edificios de acero de forma segura y dentro del plazo. La Sociedad Americana de Soldadura proyectó una escasez superior a 400.000 soldadores en los Estados Unidos, y el borrador citado señaló una edad promedio de los soldadores de 55 años[3]. La disponibilidad limitada de mano de obra puede retrasar la finalización del cerramiento, lo que a su vez ralentiza los trabajos mecánicos, eléctricos e interiores. Este problema es más urgente en los sitios de centros de datos y fabricación avanzada donde las fechas de puesta en marcha son fijas. El mercado de construcción de edificios preensamblados requiere que los fabricantes desarrollen socios de instalación, programas de formación y calendarios de mano de obra realistas. Un grupo limitado de personal certificado también permite a los contratistas calificados cobrar tarifas de montaje más elevadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura: Los Edificios de Una Sola Planta Lideran la Demanda Establecida, Mientras que los Edificios de Varias Plantas Crecen Más Rápido
Las estructuras de una sola planta representaron el 68,4% de la participación del mercado de construcción de edificios preensamblados en 2026. Su posición refleja la demanda de centros logísticos, fábricas, edificios agrícolas y almacenes que necesitan grandes superficies de planta sin columnas internas. Estas estructuras suelen tener menor complejidad de cimentación y secuencias de montaje más sencillas que las alternativas de mayor altura. También se adaptan a sitios donde las alturas de alero elevadas, los muelles de carga y el movimiento de equipos son requisitos de diseño fundamentales. El mercado de construcción de edificios preensamblados utiliza este formato para proyectos que necesitan distribuciones prácticas y entrega rápida.
Se prevé que las estructuras de varias plantas se expandan a una CAGR del 10,8% durante 2027-2032. El crecimiento proviene de ubicaciones de relleno urbano donde la disponibilidad limitada de terreno hace necesario el desarrollo vertical. Los promotores pueden utilizar marcos de acero primarios con podios de hormigón y losas de transferencia para combinar funciones logísticas, comerciales o de oficinas en sitios con restricciones. Los requisitos del Código Internacional de Construcción de 2024 y de la norma ASCE 7-22 hacen que el diseño certificado sea especialmente importante para estructuras de alta ocupación y misión crítica. Los métodos de diseño digital pueden hacer que los arreglos modulares complejos sean más viables al vincular los cálculos con los datos de fabricación.


Por Tipo de Producto: Los Sistemas Panelizados y Componentizados Siguen Siendo el Formato Más Amplio, Mientras que los Edificios Modulares se Expanden
Los sistemas panelizados y componentizados representaron el 39% del mercado de construcción de edificios preensamblados en 2026. Se utilizan en almacenes, estructuras de fábricas, instalaciones institucionales, almacenamiento agrícola y proyectos híbridos que combinan elementos estructurales convencionales con componentes producidos en fábrica. El formato ofrece flexibilidad a los promotores porque los paneles y componentes pueden adaptarse a diferentes luces, cerramientos de edificios y condiciones del terreno. Las cadenas de suministro establecidas también respaldan una producción consistente para los sistemas de paredes y cubiertas de uso generalizado. Estos atributos hacen que los sistemas panelizados sean adecuados para proyectos donde no se requiere una solución totalmente modular.
Se prevé que los edificios modulares registren una CAGR del 12% de 2027 a 2032. La demanda está respaldada por viviendas para trabajadores reubicables, módulos para centros de datos, instalaciones sanitarias remotas y proyectos que requieren distribuciones de habitaciones repetibles. El mercado de construcción de edificios preensamblados se beneficia de la producción modular porque los diseños pueden fabricarse una vez y repetirse en diferentes ubicaciones. Los flujos de trabajo de Autodesk que conectan los modelos de diseño con los equipos de fabricación pueden elevar los niveles de prefabricación y reducir el retrabajo en campo. Las estructuras desmontables también ofrecen flexibilidad a los ocupantes cuyos requisitos de espacio pueden cambiar.
Por Aplicación: Los Edificios Industriales Anclan los Ingresos, Mientras que las Aplicaciones Comerciales Ganan Impulso
Los edificios industriales representaron el 57,2% de la participación del mercado de construcción de edificios preensamblados en 2026. Las plantas de fabricación, los centros logísticos, las instalaciones de procesamiento y los sitios de almacenamiento requieren grandes luces, alturas libres elevadas y distribuciones que puedan acomodar maquinaria o manejo de materiales. Los compradores industriales también tienden a realizar compras repetidas a medida que añaden líneas de producción o abren instalaciones en nuevas ubicaciones. Esto respalda relaciones duraderas entre los proveedores establecidos y los principales ocupantes. El mercado de construcción de edificios preensamblados atiende a estos compradores con sistemas estandarizados que pueden adaptarse a las cargas específicas del sitio y las necesidades operativas.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 11,4% durante 2027-2032. Los complejos comerciales, los hipermercados, los proyectos de uso mixto y los desarrollos orientados al transporte utilizan sistemas preensamblados cuando la entrega rápida y la reconfiguración futura son importantes. En julio de 2026, Zamil Steel India entregó una instalación de 90.000 metros cuadrados para Carl Zeiss India en Bangalore que pesaba 9.000 toneladas métricas y requirió dos grúas de 700 toneladas con un alcance de 100 metros. El proyecto muestra cómo las expectativas técnicas se están extendiendo más allá de los galpones industriales básicos. Los centros de datos, los edificios adyacentes a semiconductores y los campus de fabricación avanzada difuminan aún más la distinción entre la construcción industrial y la comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
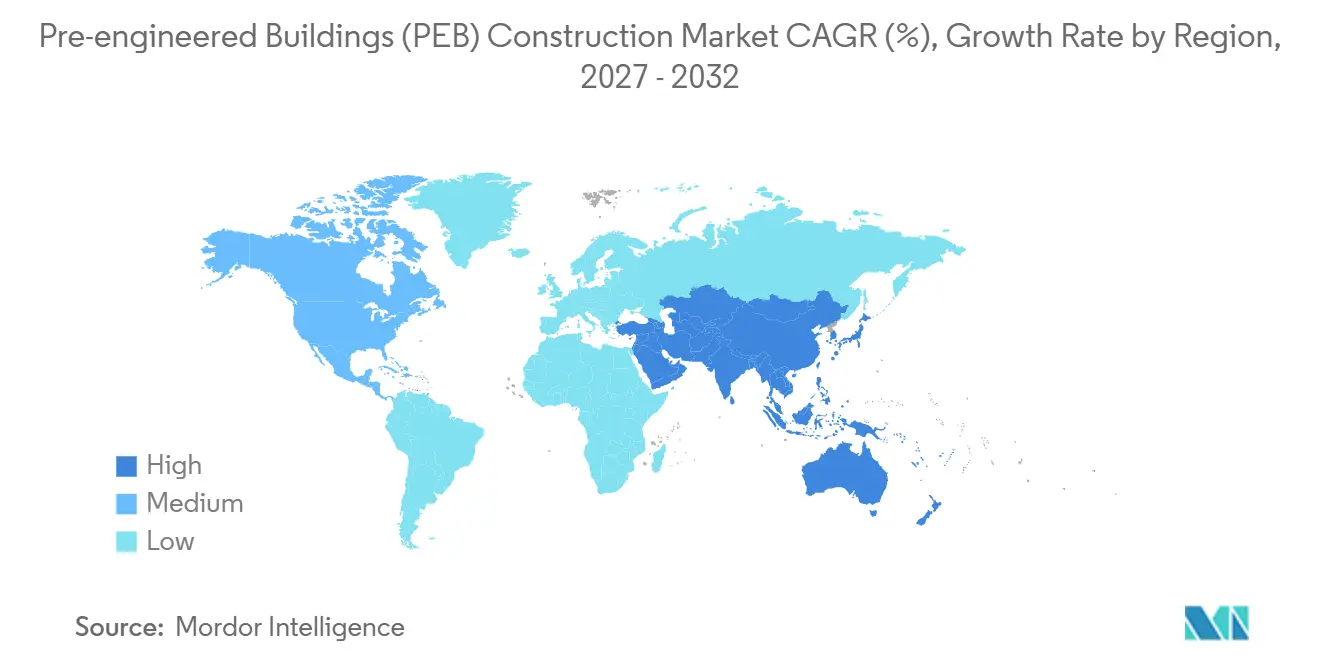
América del Norte representó el 34,8% de los ingresos del mercado global en 2026. La región está respaldada por la relocalización industrial, la infraestructura de distribución, el desarrollo de centros de datos y los programas federales que fomentan la fabricación nacional. El borrador citado indicó que el gasto en construcción manufacturera en los Estados Unidos se mantuvo más del doble de su nivel previo a 2022 en abril de 2026, según datos económicos de la Reserva Federal. El material de la Escuela de Negocios de Columbia citó una rápida absorción del espacio industrial en los corredores mexicanos establecidos.
Se prevé que Asia-Pacífico crezca a una CAGR del 11,8% de 2027 a 2032. India se está convirtiendo tanto en un importante comprador como en un productor de sistemas preensamblados a medida que los centros de datos, los proyectos de semiconductores, las instalaciones de energías renovables, los aeropuertos, el metro y las unidades industriales añaden demanda de edificios. Tiger Steel Engineering declaró en agosto de 2025 que la demanda india de edificios preensamblados se estaba acercando a 0,8-1 millón de toneladas métricas al año. Los parques industriales orientados a la exportación de Vietnam y la base de construcción doméstica de China añaden canales de demanda adicionales. La participación de ATAD Steel Structure Corporation en HAKI Jakarta 2026 reflejó su esfuerzo por estrechar lazos con promotores, consultores y contratistas indonesios.
Europa, Oriente Medio y África, y América del Sur añaden patrones de demanda distintos al mercado de construcción de edificios preensamblados. Europa del Este se beneficia de la reubicación de la fabricación hacia ubicaciones de producción de menor costo, mientras que Kingspan ha añadido instalaciones de cerramiento de edificios en Alemania, la República Checa y Rumanía. En febrero de 2025, Alghanim Industries inició la construcción de una instalación de Kirby Building Systems en la Ciudad Industrial de Sudair con una capacidad anual planificada de 100.000 toneladas métricas de edificios preensamblados y 100.000 toneladas métricas de acero estructural. Brasil y Argentina respaldan la adopción en etapa inicial a través del almacenamiento agrícola, la logística y la construcción comercial. Estas regiones ofrecen oportunidades en el mercado de construcción de edificios preensamblados, pero también requieren que los proveedores gestionen las aprobaciones locales, las condiciones de flete y la disponibilidad de acero.

Panorama Competitivo
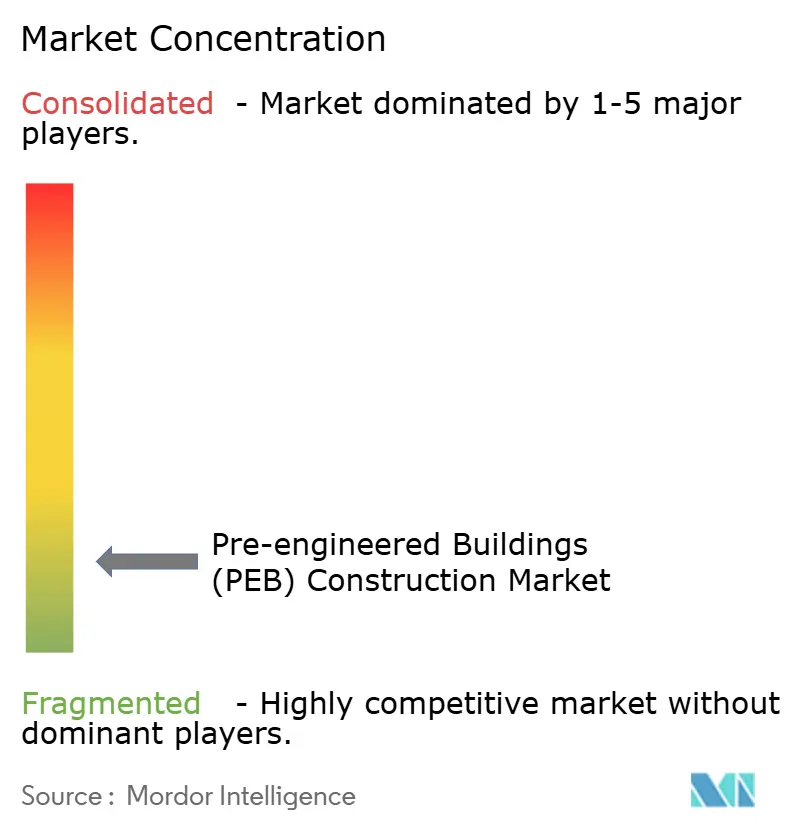
El mercado de construcción de edificios preensamblados está moderadamente fragmentado porque los fabricantes regionales compiten junto a fabricantes integrados de mayor tamaño. Los 10 principales actores controlan una minoría de los ingresos globales, mientras que los proveedores locales compiten a través del precio, las relaciones y la capacidad de respuesta ante proyectos. Las empresas más grandes tienen ventaja en proyectos complejos porque pueden gestionar la adquisición de acero, la ingeniería, la fabricación y el montaje de forma coordinada. Esto reduce el riesgo en la cadena de suministro para los propietarios con fechas de apertura o puesta en marcha fijas. Zamil Steel y Kirby Building Systems cuentan con amplias redes de fabricación en el Consejo de Cooperación del Golfo, el sur de Asia y el Sudeste Asiático.
La consolidación también está dando forma al entorno competitivo. En octubre de 2026, IES Holdings completó la adquisición de DBM Global por una contraprestación total de 691 millones de USD, añadiendo una plataforma de fabricación y montaje de acero estructural que atiende a centros de datos, edificios industriales, estadios y proyectos de infraestructura. La empresa adquirida generó 1,5 mil millones de USD en ingresos en los 12 meses finalizados en junio de 2026, según el material basado en presentaciones regulatorias citado. La transacción ilustra por qué la escala se está volviendo más valiosa en el mercado de construcción de edificios preensamblados a medida que aumenta la demanda de construcción técnica. Estos movimientos pueden ampliar el trabajo disponible al tiempo que elevan el umbral de calificación para los competidores más pequeños.
Los fabricantes indios están persiguiendo capacidad y especialización técnica. En mayo de 2025, Interarch Building Solutions inauguró una instalación de acero estructural pesado en Nellore, Andhra Pradesh, con una capacidad inicial de 25.000 toneladas métricas al año y anunció una empresa conjunta canadiense para estructuras complejas orientadas a la exportación. EPACK Prefab Technologies formó una subsidiaria dedicada a estructuras de centros de datos a hiperescala utilizando métodos de Diseño para Fabricación y Ensamblaje, según el material relacionado con la empresa citado. Kingspan informó que su división Advnsys creció un 34% en el primer semestre de 2026 impulsada por la demanda de infraestructura de datos.
Líderes de la Industria de Construcción de Edificios Preensamblados (PEB)
-
BlueScope Steel Limited
-
Nucor Corporation
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Everest Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2026: IES Holdings, Inc. completó la adquisición de DBM Global Inc. por una contraprestación total de 691 millones de USD en efectivo y acciones ordinarias de IES. DBM Global generó 1,5 mil millones de USD en ingresos durante los 12 meses finalizados en junio de 2026 y es una plataforma verticalmente integrada de fabricación y montaje de acero estructural que atiende a centros de datos, proyectos industriales, de estadios e infraestructura en los Estados Unidos a través de marcas que incluyen Schuff Steel, Banker Steel y GrayWolf.
- Septiembre de 2026: Everus Construction Group completó la adquisición de Epsilon Industries por 295 millones de USD, un diseñador y fabricante de sistemas complejos de infraestructura de edificios mecánicos y eléctricos modulares con capacidades de construcción fuera del sitio en instalaciones en los Estados Unidos y Canadá. La adquisición amplió la presencia de Everus en los mercados finales de centros de datos, fabricación avanzada y atención médica.
- Julio de 2026: Zamil Steel India entregó un edificio preensamblado para Carl Zeiss India Pvt. Ltd. en Devanahalli, Bangalore. La instalación de 90.000 metros cuadrados pesaba 9.000 toneladas métricas y utilizó dos grúas de 700 toneladas con un alcance de 100 metros.


Alcance del Informe Global del Mercado de Construcción de Edificios Preensamblados (PEB)
| Una Sola Planta |
| Varias Plantas |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Edificios Prefabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Estructura | Una Sola Planta | ||
| Varias Plantas | |||
| Por Tipo de Producto | Edificios Modulares | ||
| Sistemas Panelizados y Componentizados | |||
| Otros Tipos de Edificios Prefabricados | |||
| Por Aplicación | Residencial | ||
| Comercial | |||
| Industrial | |||
| Institucional | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Chile | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia - Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de construcción de edificios preensamblados para 2032?
Se proyecta que el mercado de construcción de edificios preensamblados alcance los 108,2 mil millones de USD en 2032, creciendo a una CAGR del 10% durante 2027-2032.
¿Qué tipo de estructura tiene la mayor participación en los ingresos?
Los edificios de una sola planta lideran con el 68,4% de los ingresos en 2026 porque los usuarios de logística, fabricación y agricultura necesitan superficies de planta de luz libre.
¿Qué categoría de producto está creciendo más rápido?
Se prevé que los edificios modulares crezcan a una CAGR del 12% hasta 2032, respaldados por la demanda de instalaciones repetibles y reubicables.
¿Qué aplicación lidera la demanda?
Los edificios industriales representan el 57,2% de los ingresos en 2026, respaldados por proyectos de fábricas, almacenamiento, procesamiento y logística.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 11,8% hasta 2032 a medida que se expanden los parques industriales, los centros de datos y la capacidad manufacturera.
¿Cuáles son las principales limitaciones para la entrega de proyectos?
La volatilidad del precio del acero y la bobina galvanizada, la escasez de mano de obra certificada para el montaje, los retrasos en permisos y la interrupción del flete pueden aumentar los costos y extender los plazos.


 Sus datos están seguros y nunca se venden ni se comparten.
