
北米プレエンジニアードビルディング(PEB)建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 20.82 十億米ドル |
| 市場規模 (2027) | 22.70 十億米ドル |
| 市場規模 (2032) | 34.82 十億米ドル |
| 成長率 (2027 - 2032) | 8.94 % |
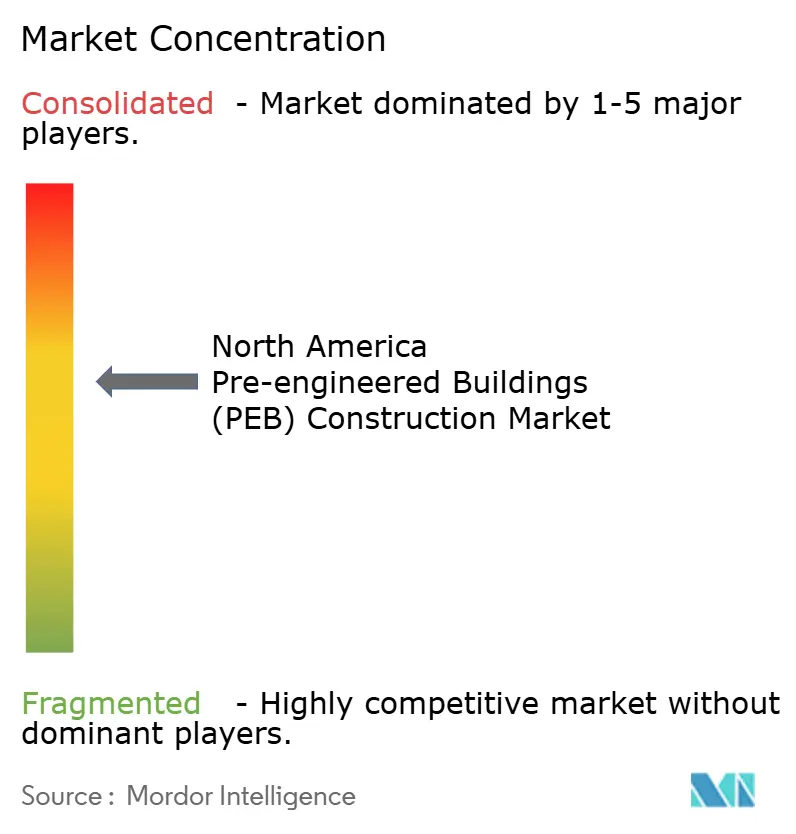
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米プレエンジニアードビルディング(PEB)建設市場分析
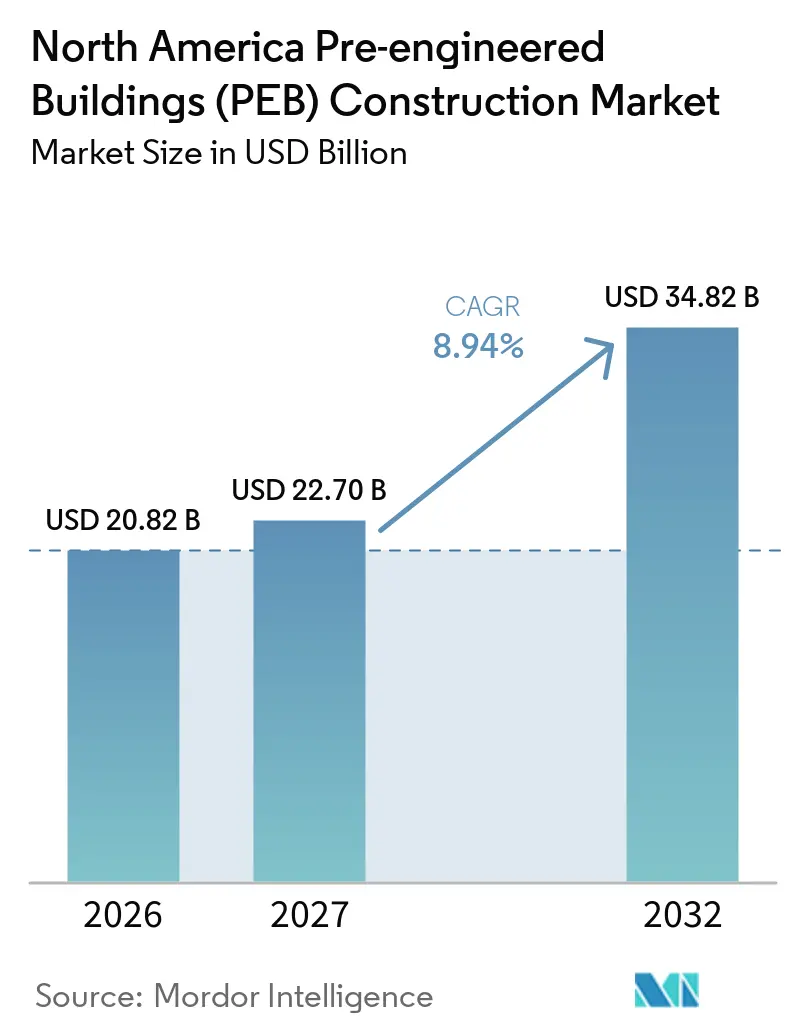
北米プレエンジニアードビルディング建設市場規模は、2026年の20.82 ビリオン 米ドルから2027年には22.70 ビリオン 米ドルへと拡大し、2032年までに34.82 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 8.94%で成長すると予測されています。北米プレエンジニアードビルディング(PEB)建設市場は、より予測可能なスケジュールとコストを必要とするデベロッパーから恩恵を受けています。工場での製作により、構造部材はカット・穿孔・組立準備が整った状態で現場に届くため、現場の作業量が削減されます。この優位性は、物流、製造、コールドストレージ、デジタルインフラプロジェクトにおいて特に重要であり、これらの分野では入居遅延がコスト増につながる可能性があります。また、フレーム、屋根、壁パネル、アクセスシステムを一つの契約にまとめた統合パッケージへの需要も高まっています。一方で、鉄鋼原材料コスト、作業員の確保、地域の許認可、輸送規制が引き続きプロジェクトの利益率と納期に影響を与えています。こうした状況において、エンジニアリング、製作、外装、地域での建設サポートを一体的に提供できるサプライヤーに最大の機会があります。
主要レポートのポイント
構造別では、単層ビルディングが2026年の北米プレエンジニアードビルディング(PEB)建設市場シェアの62%を占め、多層ビルディングは2032年にかけてCAGR 9.4%で成長すると予測されています。
製品タイプ別では、パネル化・コンポーネント化システムが2026年市場の42%を占め、モジュラービルディングは2032年にかけてCAGR 10.5%で成長すると予測されています。
用途別では、産業用途が2026年市場の48%を占め、商業用途は2032年にかけてCAGR 9.6%で成長すると予測されています。
地域別では、米国が2026年の北米プレエンジニアードビルディング(PEB)建設市場シェアの78%を占め、メキシコは2032年にかけてCAGR 6.86%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米プレエンジニアードビルディング(PEB)建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントおよびコールドチェーン物流センターの拡大 | +2.1% | 米国が主要市場、カナダへの波及、メキシコは新興 | 短期(2年以内) |
| ハイパースケールデータセンターおよび半導体ファブシェルの建設 | +1.8% | 米国サンベルトおよびミッドウェスト、カナダが二次市場 | 短期(2年以内) |
| メキシコおよび米国における自動車・バッテリー製造のニアショアリング | +1.5% | 米国ミッドウェストおよびサウスイースト、メキシコのヌエボ・レオン州およびグアナファト州 | 中期(2〜4年) |
| ハリケーン、竜巻および地震に対する風荷重コンプライアンス | +0.9% | ロッキー山脈東側の竜巻多発地域、ガルフコースト、パシフィックコースト | 中期(2〜4年) |
| ディーラー・エレクターの統合および自動化工場製作 | +0.7% | 米国全国、カナダが二次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントおよびコールドチェーン物流センターの拡大
北米プレエンジニアードビルディング(PEB)建設市場は、クリアスパン、高い軒高、冷凍対応外装を必要とする物流プロジェクトから恩恵を受けています。これらのニーズは、標準化されたフレームと二次部材を中心に設計された鉄鋼システムに適合しており、オペレーターは繰り返しの現場再設計なしに冷凍貫通部、断熱外装、高い軒高を計画することができます。これにより、コールドチェーンユーザーが厳しいコミッショニングスケジュールを管理する段階での調整作業が軽減されます。ボルト組立工法は従来工法と比較して30%〜50%早く建物を閉鎖状態にすることができ、生鮮品の厳しい納期スケジュールを守るのに役立ちます。Star Building Systemsは2025年にデンバーのUPS処理施設において3Dスキャンガイドによるリジッドフレームシステムの使用を記録しています。断熱金属パネルも構造シェルとともに仕様に含まれることが増えており、プロジェクトの付加価値を高めています。これらのパネルを自社の範囲に含めるメーカーは、別のサプライヤーに流れていた可能性のある工事を確保することができます。
ハイパースケールデータセンターおよび半導体ファブシェルの建設
データセンターへの投資は、圧縮されたスケジュールで納品できる大型構造物への需要を高めています。北米プレエンジニアードビルディング(PEB)建設市場は、プレファブリケーテッド構造部材が現場での組立時間を短縮するため、この分野に適しています。Crusoeは2025年3月にテキサス州アビリーンの人工知能キャンパスの第2フェーズを開始し、400万平方フィートにわたって1.2ギガワットの規模が計画されています。Vertivは2025年8月にOneCore プレファブリケーテッドデータセンタープラットフォームを発表し、従来の建設と比較してスケジュールを最大50%短縮できると述べました。Nucorは2025年に国内データセンター開発として3,190万平方フィートを報告しました。これらのプロジェクトは、住宅や小規模商業建設サイクルとの関連が少ない大型契約をメーカーに提供し、住宅や軽商業活動が不均一な場合でもハイパースケールオーナーオペレーターと連携したサプライヤーにとってより安定した受注パイプラインを支えます。
メキシコおよび米国における自動車・バッテリー製造のニアショアリング
自動車・バッテリープロジェクトは、ミッドウェスト、サウスイースト、およびメキシコ北部において大型クリアスパン生産建屋への需要を生み出しています。北米プレエンジニアードビルディング(PEB)建設市場は、設備レイアウトが柔軟な二次フレームと建物シェルとの早期調整を必要とする場合に恩恵を受けます。Toyota Battery Manufacturing North Carolinaは2025年6月に700万平方フィートのキャンパスからバッテリーの出荷を開始しました。Panasonic Energyは2025年にカンザス州のリチウムイオンバッテリー施設での生産を開始し、年間生産能力32ギガワット時を目標としています。このような施設では、建設シーケンス、サービス調整、および将来の拡張が非常に重要です。プレエンジニアードシステムはこれらの要件をサポートします。なぜなら、構造設計を設備計画と並行して進めることができ、建設チームが完成した現場建設構造物に後から変更を加えるのではなく、プロセス設備に合わせてフレームを形成することができるからです。
ハリケーン、竜巻および地震に対する風荷重コンプライアンス
2024年国際建築基準法は、ロッキー山脈東側の特定のリスクカテゴリー建物に対してASCE 7-22第32章への参照を通じて竜巻風荷重設計基準を追加しました[1]。同基準はASCE 7-22を通じて地震地盤運動マップおよびサイト分類も更新しました。これらの変更は、準拠したエンジニアリング文書を迅速に作成できるサプライヤーに有利に働きます。北米プレエンジニアードビルディング(PEB)建設市場も、プロジェクトオーナーが関連する荷重条件に対応したフレームを求めるにつれて恩恵を受けます。州ごとの採用スケジュールが異なるため、基準の変更は段階的な更新・改修サイクルをもたらす可能性があります。要件が管轄区域や建物リスクカテゴリーによって異なる場合、社内構造エンジニアリングの価値が高まり、オーナーが高い風荷重または地震設計ニーズを持つ建物に対してより迅速な許可パッケージを必要とする際にメーカーが対応するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内鉄鋼生産能力サイクルおよび亜鉛メッキコイル価格の変動 | -1.2% | 米国が主要市場、カナダおよびメキシコへの波及 | 短期(2年以内) |
| 組合加入建設作業員の確保と賃金上昇 | -0.9% | 米国全国、沿岸都市圏で最も深刻、カナダが二次市場 | 中期(2〜4年) |
| 州ごとの許認可、ゾーニングおよび地域設計要件 | -0.5% | 米国全国 | 長期(4年以上) |
| 大型積載物規制および米国・メキシコ・カナダ協定(USMCA)越境物流上の制約 | -0.4% | メキシコ・米国国境回廊および米国州レベルの許可管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内鉄鋼生産能力サイクルおよび亜鉛メッキコイル価格の変動
亜鉛メッキコイルは鉄鋼建築メーカーにとって重要な原材料です。米国における亜鉛インゴット価格は2025年6月にメートルトン当たり3,445米ドルに達し、イリノイ州の溶融亜鉛メッキ平板価格はメートルトン当たり1,520米ドルに達しました。メーカーは通常、材料調達前にプロジェクトの価格を設定し、12〜20週間以内に製作します。その期間中の急激な原材料コスト変動は、固定価格契約の利益率を低下させる可能性があります。価格上昇条項は保護を提供できますが、最終コストが未確定となる条件にオーナーが抵抗する場合があります。したがって、北米プレエンジニアードビルディング(PEB)建設市場は、需要が堅調な場合でも鉄鋼価格の動向にさらされ続けており、コイル調達前に納期を確約するメーカーにとって材料購買の規律と明確な契約条件が重要となります。
組合加入建設作業員の確保と賃金上昇
作業員の確保は、製作バックログがどれだけ迅速に完成建物に転換されるかを制限します。Associated Builders and Contractorsは、2025年に米国建設セクターが439,000人の労働者不足に直面していると推計しました[2]。鉄骨工の賃金交渉は2025年上半期に平均3.4%の上昇となり、電気工、配管工、屋根工はそれぞれ平均5%、5.6%、3.9%の上昇となりました。これらの賃金上昇は、構造製作が効率的であっても設置コストに影響します。プレエンジニアードシステムは、溶接や現場打ちコンクリートの代替工法と比較して、専門的な現場作業が少なくて済みます。この優位性は労働コスト圧力の管理に役立ちますが、資格を持つ建設作業員の必要性をなくすものではありません。請負業者は、特に複数の産業プロジェクトが同時進行する場合、納品された部材が現場に到着した際に必要な人員が確保されていることを確認しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:単層ビルディングが数量をリードし、多層ビルディングがより速く成長
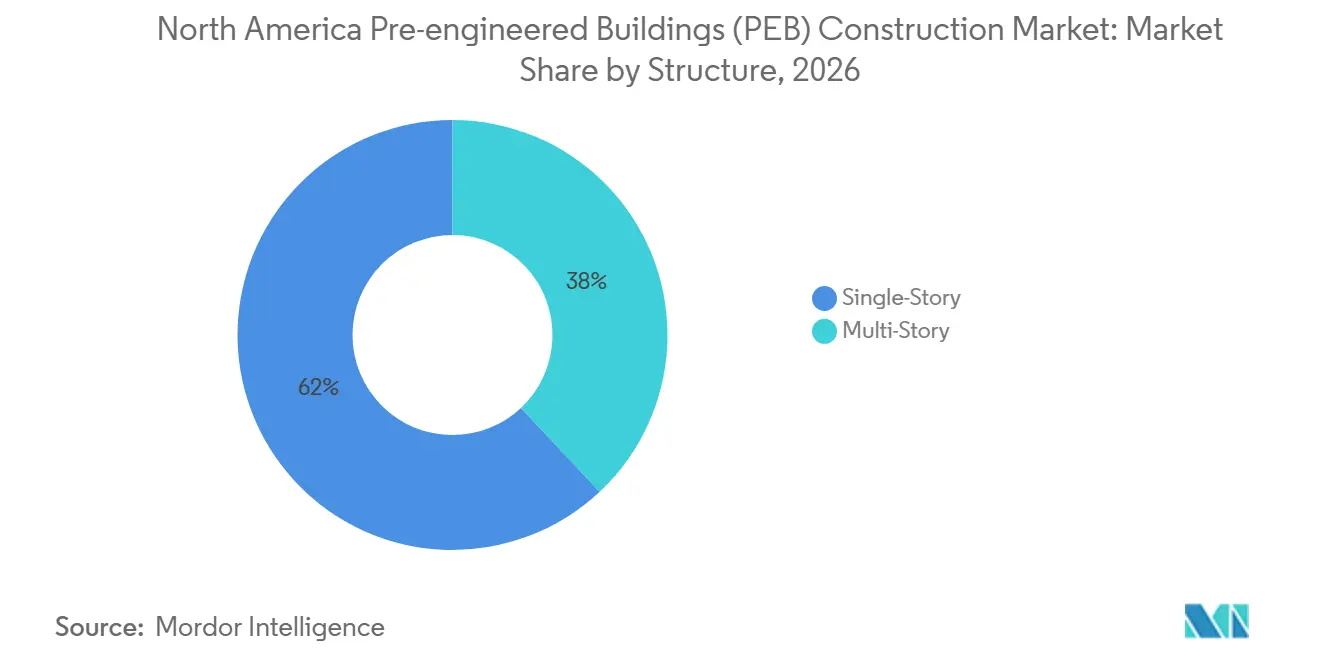
単層ビルディングは2026年の北米プレエンジニアードビルディング(PEB)建設市場規模の62%を占めました。フルフィルメントセンター、製造シル、農業用倉庫がこのポジションを支えており、大きなフロアプレートと柱のない内部空間を必要とします。これらの用途では最大300フィートのクリアスパンが一般的です。Eコマースオペレーターも自動倉庫・搬送システムをサポートするために40フィートを超える軒高を求めています。これにより、典型的な単層プロジェクトのエンジニアリング内容と平方フィート当たりの価値が高まります。また、メーカーにとっては、基本的な低軒高倉庫シェルではなく、自動化設備レイアウトに適した構造部材を供給する機会を提供します。土地が利用可能で設備の動線に開放的なフロアスペースが必要な場合、このフォーマットは実用的であり続けます。
多層ビルディングは2032年にかけてCAGR 9.4%で成長すると予測されています。都市型物流ハブ、マルチテナント産業コンドミニアム、モジュラー住宅プロジェクトがより速いペースを支えています。Modular Building Instituteは2026年に米国とカナダで完成した多層永久モジュラープロジェクトの前年比成長を報告しました[3]。カナダはBuild Canada Homes構想を通じて6都市の連邦敷地に4,000戸の工場建設ユニットを優先的に整備しています。両構造タイプは、オーナーがスケジュールと労働使用の確実性を重視する場合に恩恵を受けます。北米プレエンジニアードビルディング(PEB)建設産業も、プレファブリケーテッドフレームが建物骨格の構築に必要な時間を短縮する場合に利益を得ます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:パネル化・コンポーネント化システムがリードし、モジュラービルディングが加速
パネル化・コンポーネント化システムは2026年の北米プレエンジニアードビルディング(PEB)建設市場の42%を占めました。産業、商業、機関プロジェクトにわたる幅広い使用は、確立されたディーラー・エレクターネットワークと適応性の高い設計を反映しています。顧客は完全な体積モジュール物流を管理することなく、ファサードプロファイル、ライナーシステム、二次フレームを選択することができます。これにより、これらのシステムは50,000〜300,000平方フィートのプロジェクトに適しています。同じ柔軟性が、ディーラーが狭い最終用途だけでなく幅広いプロジェクトタイプにわたってこれらを使用し続ける理由を説明しています。その他のプレファブリケーテッドフォーマットは農業、レクリエーション、セルフストレージ用途に対応しています。それらの役割はパネル化システムよりも専門的なままです。
モジュラービルディングは2032年にかけてCAGR 10.5%で成長すると予測されています。成長は、工場生産モジュールを使用できる集合住宅、ホスピタリティヘルスケア、機関プロジェクトと結びついています。KBS Buildersは2026年4月にニューハンプシャー州のネットゼロ介護付き住宅プロジェクト向けに36モジュールを製造する420万米ドルの契約を締結しました。この事例は、従来の建設工法に依存していた用途にモジュラー建設が進出していることを示しています。統合されたフレーム、壁パネル、屋根パッケージは現場での調整作業を削減できます。この提案は、プロジェクトの現場労働力が限られている場合や、製作と設置の間に明確なシーケンスが必要な場合に最も有用です。これにより、一つの契約でより多くの建物外装を管理できるサプライヤーが支援されます。
用途別:産業用途が需要の中核を担い、商業用途がより速く成長
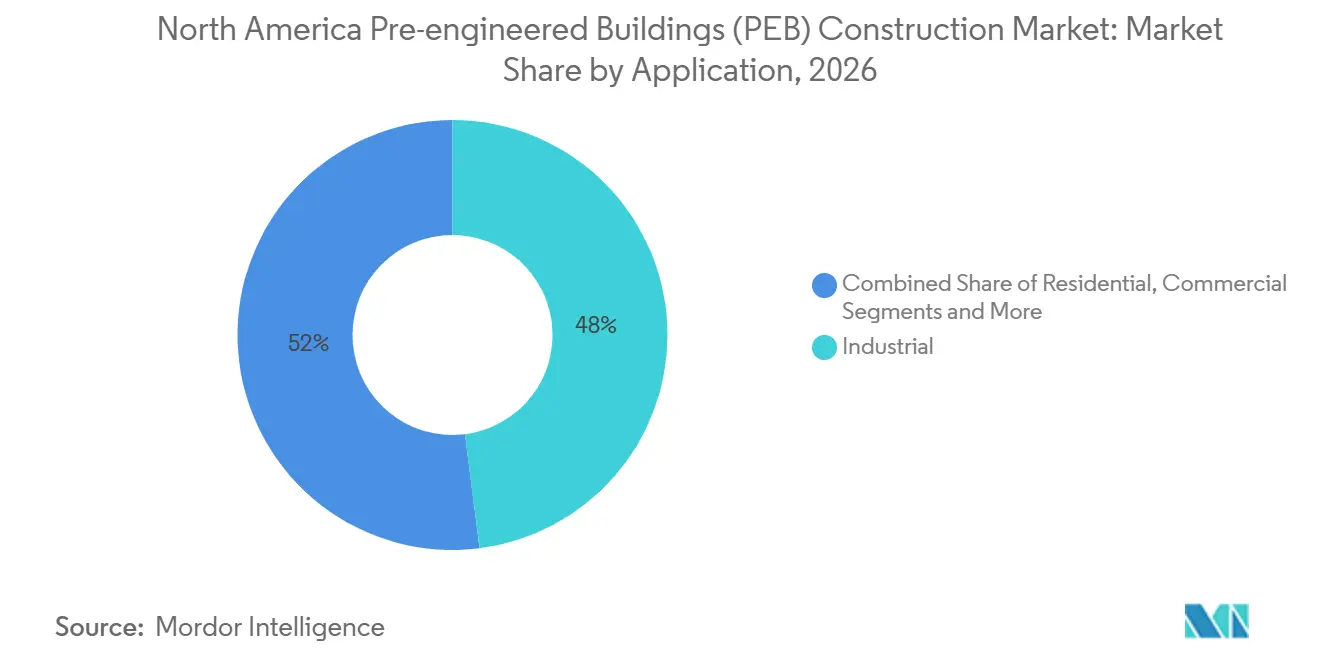
産業用途は2026年の北米プレエンジニアードビルディング(PEB)建設市場規模の48%を占めました。倉庫、製造、コールドストレージ、データセンターシェルはクリアスパンニーズを持つ大型単一テナント構造物に適合します。バッテリープラントと物流施設がこの需要を強化しています。Nucorは300以上の北米施設を通じてデータセンタークライアントにサービスを提供しており、構造フレーム、断熱屋根・壁パネル、基礎用鉄筋を提供しています。この統合供給アプローチは、厳しい納期スケジュールを持つプロジェクトの調達を簡素化できます。産業建設はプレエンジニアード鉄鋼建築のフォーマットと密接に一致しているため、引き続きコア用途です。大型単一テナント施設は、他の建設工法に関連する大規模な現場作業なしに、繰り返しのベイと開放的な内部空間を使用できます。
商業用途は2032年にかけてCAGR 9.6%で成長すると予測されています。データセンターキャンパス、自動車ディーラーシップ、複合用途の物流・小売拠点がこのパフォーマンスを支えています。住宅用途もカナダと米国の工場建設住宅プログラムを通じて拡大しています。機関需要は、オーナーがリスクエクスポージャーを見直す際に新しい竜巻規定を検討するにつれて高まっています。米国ミッドウェストとカナダ大草原地帯の農業用倉庫は、農場オペレーターが現地保管能力に投資する際に引き続き関連性があります。これらの用途全体にわたって、北米プレエンジニアードビルディング(PEB)建設産業は、より短いスケジュールと労働集約的な現場作業の削減に対するオーナーの選好から恩恵を受けます。オーナーが初期建設コストと同様に納期の信頼性を重視しているため、このパターンは用途全体で一貫しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2026年の北米プレエンジニアードビルディング(PEB)建設市場規模の78%を占めました。同国は深い産業不動産活動と、ディーラー、エレクター、メーカーの密なネットワークを組み合わせています。2025年8月の建設業失業率は3.2%であり、可能な限り現場労働を削減する必要性を強調しました。サンベルト全域のデータセンター建設とバッテリー製造が大型鉄鋼建築プロジェクトを支えています。Nucorは2025年の業績においてデータセンターとエネルギーインフラ需要をBuildings部門にとって重要なものとして特定しました。竜巻多発地域および地震地域における建築基準法の採用もエンジニアリング主導のアップグレードへの需要を支えています。
カナダは住宅プログラムと資源関連産業建設からの需要があります。Build Canada Homesは連邦調達を工場建設ソリューションに向け、6都市に4,000戸の工場建設ユニットを特定しています。オンタリオ州、ブリティッシュコロンビア州、ケベック州はプレファブリケーション供給の重要な拠点であり続けています。提供された草稿で引用された2025年のレポートによると、カナダのプレファブ施設の64%が主に木材を使用しており、産業・機関建設における鉄鋼システムに明確な役割が残されています。プレーリー州のデータセンタープロジェクトとトロントおよびバンクーバー周辺の産業活動がさらなる機会を提供しています。したがって、カナダの北米プレエンジニアードビルディング(PEB)建設市場は、公共住宅ニーズと民間産業プロジェクトの両方によって支えられています。
メキシコは2032年にかけてCAGR 6.86%で成長すると予測されており、地域内で最も速い成長率です。ニアショアリングにより、自動車、電子機器、バッテリー製造がヌエボ・レオン州、グアナファト州、コアウイラ州に向かっています。Hyundai Mobisは2025年にヌエボ・レオン州ペスケリアに2,860万米ドルの投資と200人以上の雇用を伴う電気自動車バッテリープラントを開設しました。同国はメーカーに米国顧客への近接性を提供しますが、大型フレームの越境輸送には慎重な計画が必要です。メキシコと米国の別々の許可システムが大型部材の輸送を遅らせる可能性があります。したがって、積極的な建設スケジュールを持つプロジェクトにとって、地域の製作能力が重要となります。
競合環境
北米プレエンジニアードビルディング(PEB)建設市場はメーカーレベルで中程度に集約されています。BlueScope Buildings North America、Nucor Building Systems、Cornerstone Building Brandsは独自のまたは確立されたディーラー・エレクターネットワークを通じて事業を展開しています。このグループの下には、地域メーカーとターンキーデザインビルド請負業者がより断片化した分野を形成しています。競争はエンジニアリングサポート、工場能力、ディーラーリーチ、プロジェクトスケジュールを満たす能力を中心に展開されています。大手サプライヤーは屋根、壁、アクセス製品とともに構造フレームを提供できます。その規模はより広いディーラーカバレッジと、大型プロジェクトが複数の建物部材を必要とする場合のより信頼性の高い対応を支えることができます。これにより、デベロッパーが調整しなければならないサプライヤーの数が減少します。
垂直統合が競争戦略に影響を与えています。メーカーとエレクターは設計、製作、納品、設置のより緊密な管理を求めています。自動プラズマ切断ライン、パラメトリック設計ツール、3Dスキャニングが中規模サプライヤーのスピードと精度での競争を支援しています。American Institute of Steel Construction要件とMetal Building Manufacturers Association マニュアルへの準拠は、リスクカテゴリープロジェクトに対して意味のある資格要件を生み出していますCornerstone Building Brandsは2025年9月にMetal Sales Manufacturing Corporationの買収を完了し、100以上のShelter Solutionsロケーションを組み合わせた全国プラットフォームを追加しました。この動きにより、住宅用金属建築システムにおけるポジションが拡大し、製造フットプリントが強化されました。
高性能外装は北米プレエンジニアードビルディング(PEB)建設市場における競争のもう一つの分野です。顧客はトレード間の調整リスクを低減するため、フレームと断熱外装を一つの契約でまとめて求めることが増えています。Nucorは2025年にCHI Overhead DoorsとRytecの買収を完了し、先進製造およびデータセンタークライアント向けのより幅広い建築システム提供を支援しました。Nucorはまた2026年8月にインディアナ州のVulcraft施設の5,900万米ドルの拡張を発表し、鉄鋼グレーティング生産のための127,000平方フィートの建物と20の雇用を追加しました。より優れた外装性能、信頼性の高いスケジュール、地域の設置サポートを提供できるサプライヤーは、複雑なプロジェクトにおいてより有利なポジションに立てる可能性が高いです。
北米プレエンジニアードビルディング(PEB)建設産業のリーダー企業
-
BlueScope Steel Limited
-
Nucor Corporation
-
Nucor Building Systems
-
Cornerstone Building Brands, Inc.
-
Butler Manufacturing Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Nucorはインディアナ州クロフォーズビルのTowers & Structures工場の1億500万米ドルの拡張を発表し、電力・送電需要に対応します。
- 2026年8月:Nucor Corporation、5,900万米ドルのVulcraft Indiana拡張。NucorはセントジョーのVulcraft Indiana施設を拡張するために5,900万米ドルを投資し、鉄鋼グレーティング生産のための127,000平方フィートの建物と20の新規雇用を追加しました。これはNucorのインディアナ州における4番目の主要投資であり、隣接するBuilding Systemsキャンパスを補完するものです。
- 2026年4月:KBS Buildersはニューハンプシャー州のネットゼロ介護付き住宅プロジェクト向けに36モジュールを製造する420万米ドルの契約を締結し、2026年第3四半期の納品を目標としています。
北米プレエンジニアードビルディング(PEB)建設市場レポートの範囲
| 単層 |
| 多層 |
| モジュラービルディング |
| パネル化・コンポーネント化システム |
| その他のプレファブリケーテッドビルディングタイプ |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| その他 |
| 米国 |
| カナダ |
| メキシコ |
| 構造別 | 単層 |
| 多層 | |
| 製品タイプ別 | モジュラービルディング |
| パネル化・コンポーネント化システム | |
| その他のプレファブリケーテッドビルディングタイプ | |
| 用途別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 | |
| その他 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2032年における北米プレエンジニアードビルディング建設の予測市場規模は?
同セクターは2027年からCAGR 8.94%で拡大し、2032年までに348億米ドルに達すると予測されています。
北米で最大のシェアを持つ建物構造はどれですか?
単層ビルディングは2026年需要の62%を占め、フルフィルメント、製造、農業用倉庫プロジェクトによって支えられています。
最も速く成長している製品タイプはどれですか
モジュラービルディングは住宅、ヘルスケア、機関プロジェクトでの使用増加に伴い、2032年にかけてCAGR 10.5%で拡大すると予測されています。
プレエンジニアードビルディングにおいて最大の役割を持つ用途はどれですか?
産業用途は2026年需要の48%を占め、倉庫、製造、コールドストレージ、データセンタープロジェクトによって支えられています。
地域需要をリードしている国はどこですか?
米国は2026年の地域合計の78%を占め、産業基盤とディーラー・エレクターネットワークによって支えられています。
プレエンジニアードビルディング建設の成長を制限する可能性のある要因は何ですか?
鉄鋼価格の変動、資格を持つ建設作業員の不足、地域の許認可、大型積載物物流がプロジェクトコストとタイミングに影響を与える可能性があります。