
Marktgröße und Marktanteil der Vorgefertigten Gebäude (PEB) Konstruktion
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
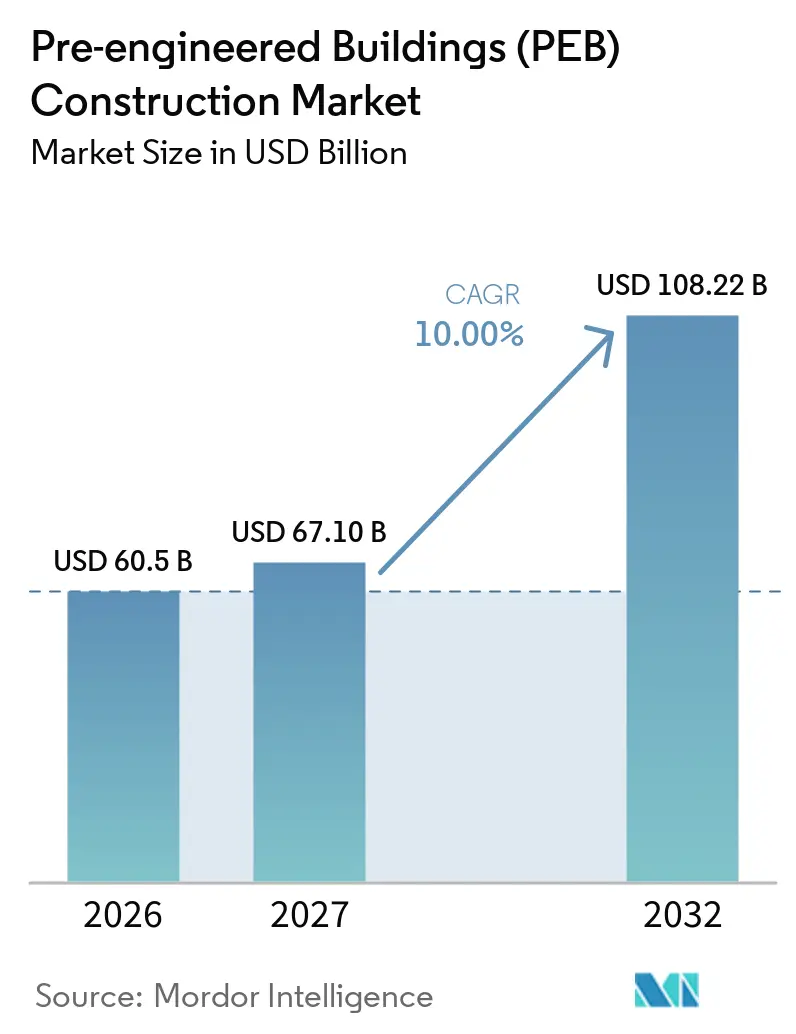
| Marktgröße (2027) | 67.10 Milliarden US-Dollar |
| Marktgröße (2032) | 108.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.00 % |
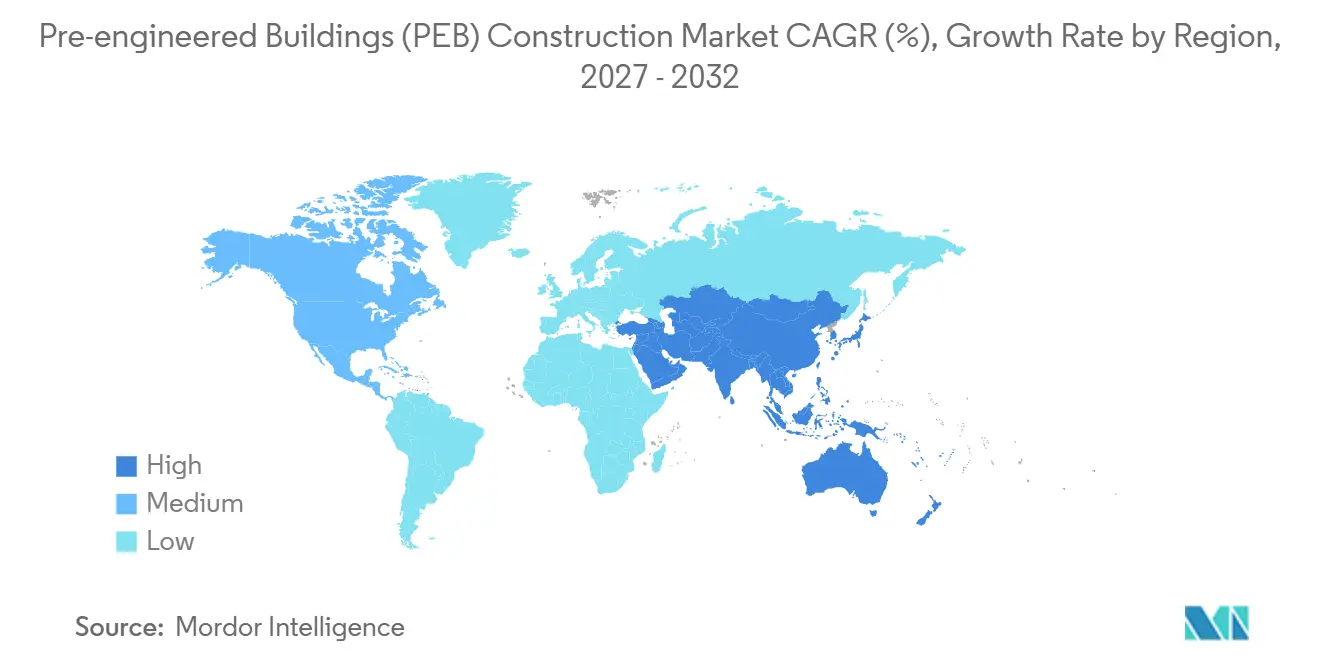
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
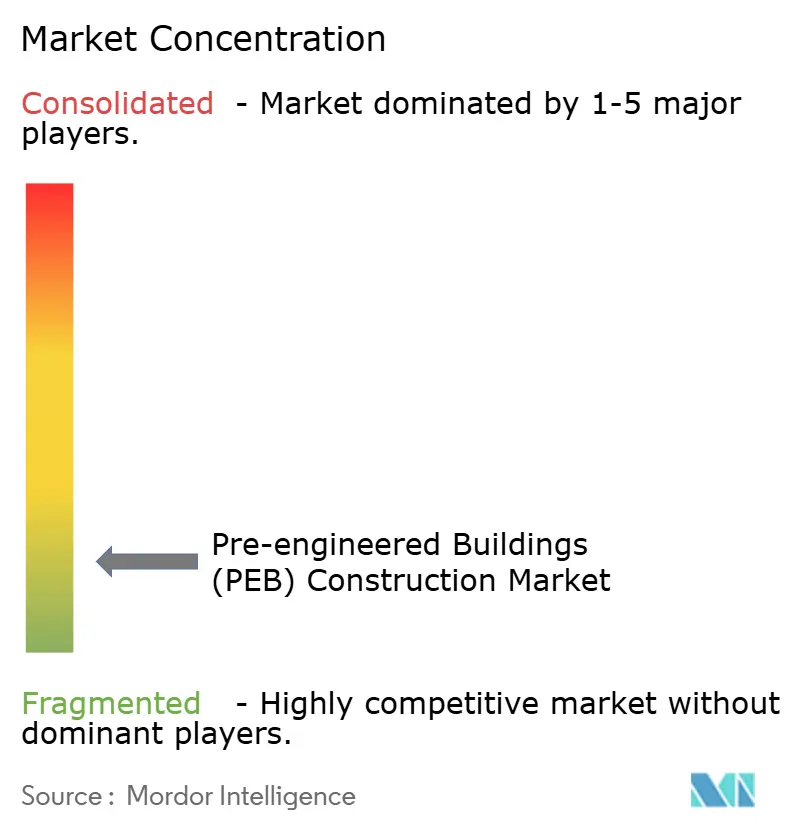
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vorgefertigte Gebäude (PEB) Konstruktion von Mordor Intelligence
Die Marktgröße für Vorgefertigte Gebäude Konstruktion wird voraussichtlich von 60,5 Milliarden USD im Jahr 2026 auf 67,10 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 10 % über 2027–2032 108,22 Milliarden USD erreichen. Die Nachfrage verlagert sich über den routinemäßigen Lagerhallenbau hinaus hin zu Einrichtungen, die schnell fertiggestellt werden müssen, darunter Fulfillment-Center, Rechenzentren, Fabriken und infrastrukturbezogene Gebäude. Dies begünstigt Lieferanten, die Komponenten außerhalb des Standorts fertigen können, während Fundamente und Standortarbeiten gleichzeitig voranschreiten. Der Markt für Vorgefertigte Gebäude Konstruktion profitiert auch, wenn Eigentümer stützenfreie Spannweiten, hohe Traufhöhen und wiederholbare Gebäudelayouts an mehreren Standorten benötigen. Kostendruck und Verfügbarkeit von Auftragnehmern bleiben wesentliche Einschränkungen, erhöhen jedoch auch den Wert von vorhersehbarem Engineering und kontrollierten Lieferketten. Größere Hersteller reagieren durch Kapazitätserweiterungen, integrierte Stahlversorgung, digitale Fertigung und gezielte Expansion in technische Einrichtungen.
Wichtigste Erkenntnisse des Berichts
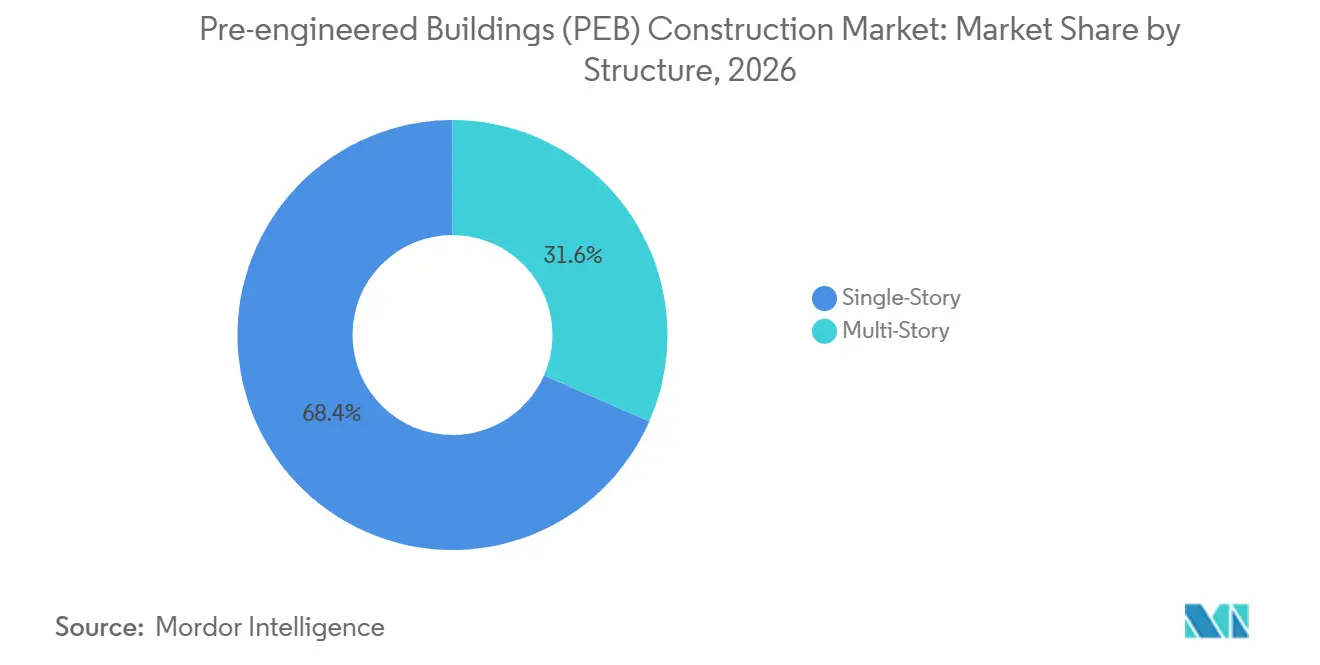
- Nach Struktur hielten eingeschossige Gebäude im Jahr 2026 einen Marktanteil von 68,4 % am Markt für Vorgefertigte Gebäude Konstruktion und stellten den größten Beitrag zur Marktgröße dar, während mehrgeschossige Gebäude bis 2032 mit einem CAGR von 10,8 % wachsen sollen.
- Nach Produkttyp hielten paneelierte und komponentisierte Systeme im Jahr 2026 einen Marktanteil von 39 % am Markt für Vorgefertigte Gebäude Konstruktion und stellten den größten Beitrag zur Marktgröße dar, während modulare Gebäude bis 2032 mit einem CAGR von 12 % wachsen sollen.
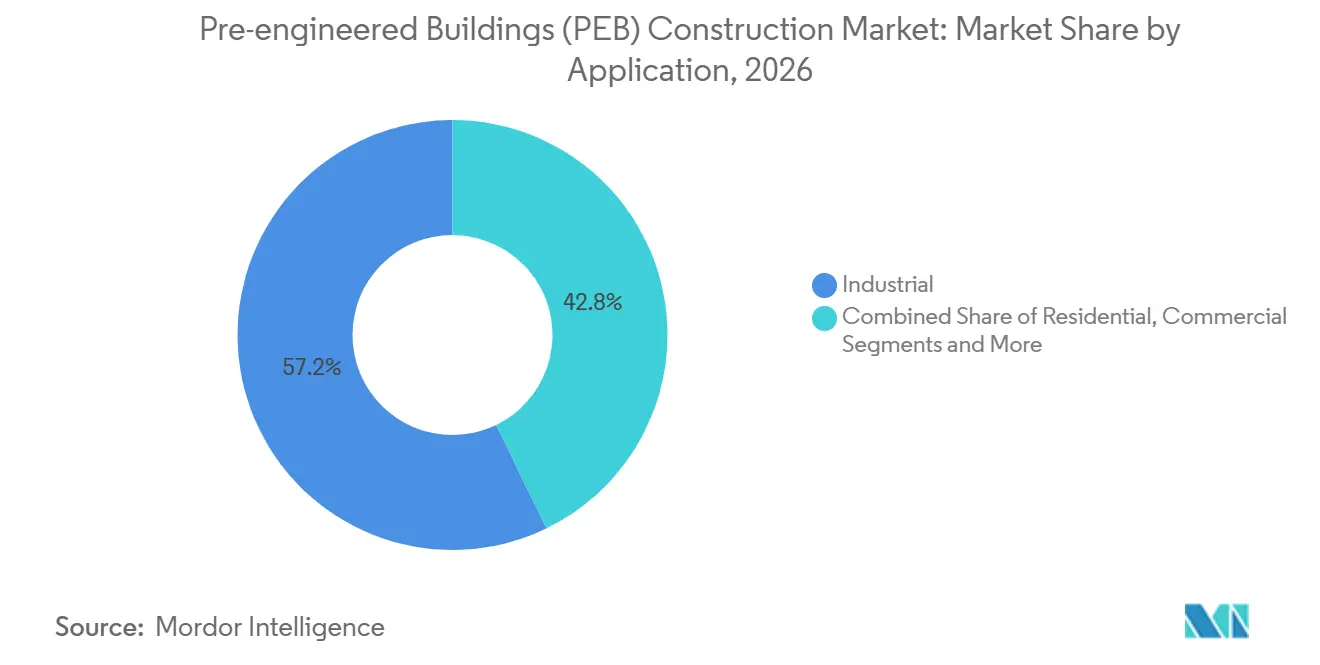
- Nach Anwendung hielten Industriegebäude im Jahr 2026 einen Marktanteil von 57,2 % am Markt für Vorgefertigte Gebäude Konstruktion und stellten den größten Beitrag zur Marktgröße dar, während gewerbliche Anwendungen bis 2032 mit einem CAGR von 11,4 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,8 % am Markt für Vorgefertigte Gebäude Konstruktion und stellte den größten Beitrag zur Marktgröße dar, während Asien-Pazifik bis 2032 mit einem CAGR von 11,8 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Vorgefertigte Gebäude (PEB) Konstruktion
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lager-, Logistik- und E-Commerce-Fulfillment-Bauprojekte | +3.0% | Global, konzentriert in Nordamerika und Asien-Pazifik, einschließlich Indien, China und Vietnam, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Parallele Werksfertigung und Montage vor Ort | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Bau von Rechenzentren und Hüllen für fortschrittliche Fertigungsanlagen | +1.8% | Nordamerika, Europa und Asien-Pazifik, mit Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nearshoring und Verlagerung industrieller Kapazitäten | +1.4% | Nordamerika, einschließlich der mexikanischen Grenzregion, Osteuropa, Vietnam und Indien | Mittelfristig (2–4 Jahre) |
| Zertifizierte Wind- und Erdbebenresistenz gemäß Bauvorschriften | +0.8% | Nordamerika, Japan, Südkorea, Australien und Türkei | Langfristig (≥ 4 Jahre) |
| Digitales Design-to-Fabrication und automatisierte Qualitätskontrolle | +0.7% | Global, mit früher Einführung in Nordamerika und Westeuropa sowie wachsender Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lager-, Logistik- und E-Commerce-Fulfillment-Bauprojekte als Anker der kurzfristigen Nachfrage
Lager- und Fulfillment-Projekte sind eine wichtige Nachfragequelle, da sie breite, ungehinderte Innenräume, Laderampen, hohe Durchfahrtshöhen und schnelle Übergabe erfordern. Der Markt für Vorgefertigte Gebäude Konstruktion erfüllt diese Anforderungen durch standardisierte Stahlrahmen und Panelsysteme, die gefertigt werden können, während die Standortvorbereitung fortschreitet. Die bereitgestellte Analyse des American Institute of Architects stellte fest, dass zollbedingte Verzögerungen im Jahr 2025 22 % der gesamten Projektverzögerungen ausmachten, verglichen mit 9 % im Jahr 2023, was die Termintreue für Projekteigentümer wichtiger macht. E-Commerce-Betreiber und Drittlogistikanbieter entwickeln häufig Hub-and-Spoke-Netzwerke, die mehrere mittelgroße Einrichtungen gleichzeitig erfordern. Dieses Projektmuster begünstigt Lieferanten mit wiederholbaren Systemen, regionaler Montagekapazität und zuverlässiger Materialplanung. Es schafft auch einen Vorteil für Hersteller, die schnell wachsende Logistikkorridore in Indien, Vietnam und Mexiko bedienen.
Parallele Werksfertigung und Montage vor Ort zur Verkürzung der Projektlaufzeiten
Vorgefertigte Konstruktion trennt die Werksfertigung von der Standortarbeit und ermöglicht es, Rahmen, Paneele und zugehörige Komponenten vorzubereiten, während Fundamente errichtet werden. Die daraus resultierende Überschneidung kann den Weg zu einer wetterfesten Hülle im Vergleich zu einem sequenziellen Bauprozess verkürzen. Dieser Vorteil ist wichtig, wenn Inbetriebnahmetermine an Mietverpflichtungen, Geräteinstallationen oder Mieteroperationen gebunden sind. Standardisierte Komponentenpläne ermöglichen es Lieferanten auch, Materialien früher zu beschaffen und Spezifikationen festzulegen, bevor Standortbedingungen weitere Änderungen verursachen. Der Markt für Vorgefertigte Gebäude Konstruktion belohnt daher Unternehmen, die Engineering, Beschaffung, Fertigung und Montage als einen koordinierten Prozess steuern. Dieses Modell ist besonders wertvoll, wenn Käufer Liefersicherheit höher bewerten als den niedrigsten anfänglichen Stückpreis.
Bau von Rechenzentren und Hüllen für fortschrittliche Fertigungsanlagen erschließt ein hochwertiges Segment
Rechenzentren, Halbleiteranlagen, Batteriefabriken und Pharmaunternehmen benötigen große Strukturhüllen mit stützenfreien Spannweiten, hoher Bodenbelastbarkeit, Kranvorkehrungen und disziplinierten Bauzeitplänen. Der Markt für Vorgefertigte Gebäude Konstruktion ist für diese Anforderungen gut positioniert, da technische Stahlsysteme an definierte Prozesslayouts angepasst und mit wachsender Kapazität erweitert werden können. Nucor erklärte, dass seine Elektrolichtbogenofen-Stahlherstellung eine Treibhausgasintensität aufweist, die einem Drittel des globalen Durchschnitts für die extraktive Stahlherstellung entspricht. Dieser Faktor unterstützt Spezifikationen mit Anforderungen an den eingebetteten Kohlenstoff[1]. Technische Einrichtungen erfordern auch eine zuverlässige Gebäudehülle, bevor die Installations- und Elektroarbeiten beginnen können. Modulare und vorgefertigte Elemente können die Wiederholbarkeit verbessern, wenn Eigentümer mehrere Einrichtungen mit ähnlichen Designs bauen. Diese Projekte sind größer und komplexer als herkömmliche Industriehallen, was die Bedeutung von Lieferantenqualifikationen und Projektkontrollen erhöht.
Nearshoring und Verlagerung industrieller Kapazitäten erzeugen strukturelle Nachfrage
Die Diversifizierung der Lieferkette unterstützt die Entwicklung von Industrieimmobilien in Nordamerika, Osteuropa und Südostasien. Der Markt für Vorgefertigte Gebäude Konstruktion profitiert davon, weil neue Werke häufig angrenzende Lager-, Lieferanten-, Logistik- und Servicegebäude erfordern. Das bereitgestellte Material des Columbia Business School Milstein Center bezifferte den Leerstand in den Industrieparks der mexikanischen Grenzregion im vierten Quartal 2025 auf 4,4 %, was eine rasche Absorption des verfügbaren Raums anzeigt. Investitionen in Halbleiter- und fortschrittliche Fertigungsanlagen schaffen auch Nachfrage über das primäre Produktionsgebäude hinaus. Lieferanten, Transportunternehmen und Wartungsunternehmen benötigen nahegelegene Einrichtungen, die nach engen Zeitplänen geliefert werden können. Dieses mehrschichtige Entwicklungsmuster erhöht die Anzahl potenzieller Projekte innerhalb jeder Fertigungsinvestitionszone.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Stahl und verzinktem Coil | -1.5% | Global, am stärksten in Nordamerika und Regionen, die auf importierten Stahl angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Monteuren und Schweißern | -1.2% | Global, am stärksten in Nordamerika, Westeuropa und wachstumsstarken Standorten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen und Bauvorschriftengenehmigungen für Weitspannkonstruktionen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Störungen im Frachtverkehr und Logistikrisiken am Projektstandort | -0.4% | Global, konzentriert in Inselstaaten und binnenländischen Entwicklungsstandorten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Stahl und verzinktem Coil komprimiert Projektmargen
Stahl- und verzinkte Coilkosten beeinflussen die Wirtschaftlichkeit vorgefertigter Systeme, da Stahlrahmen, Pfetten, Riegel und Wandpaneele einen erheblichen Metallanteil erfordern. Die im bereitgestellten Entwurf zitierten Daten des U.S. Bureau of Labor Statistics zeigten, dass die Preise für Stahlwerksprodukte im dritten Quartal 2025 im Jahresvergleich um 13,1 % stiegen, während Eisen und Stahl um 9,2 % und vorgefertigte Stahlbauprodukte um 5,9 % stiegen[2]. Materialschwankungen können die angebotenen Margen reduzieren oder Lieferanten dazu zwingen, Projekte mit langen Beschaffungszyklen neu zu verhandeln. Verzinkter Coil erhöht das Risiko durch Verzinkungskosten und Zinkverfügbarkeit über die Kosten von Konstruktionsstahl hinaus. Der Markt für Vorgefertigte Gebäude Konstruktion begünstigt daher Unternehmen mit langfristigen Werksverträgen, Lagerkapazität oder eigenem Stahlversorgung. Kleinere regionale Lieferanten, die auf dem Spotmarkt einkaufen, bleiben stärker anfällig für schnelle Preisbewegungen.
Mangel an zertifizierten Monteuren und Schweißern als kritischer Engpass
Qualifizierte Monteure und zertifizierte Schweißer sind unerlässlich, um Stahlgebäude sicher und termingerecht fertigzustellen. Die American Welding Society prognostizierte einen Mangel von mehr als 400.000 Schweißern in den Vereinigten Staaten, und der bereitgestellte Entwurf vermerkte ein Durchschnittsalter der Schweißer von 55 Jahren[3]. Begrenzte Arbeitsverfügbarkeit kann die Fertigstellung der Gebäudehülle verzögern, was wiederum Installations-, Elektro- und Innenausbaugewerke verlangsamt. Dieses Problem ist am dringlichsten bei Rechenzentren und fortschrittlichen Fertigungsstandorten, wo Inbetriebnahmetermine festgelegt sind. Der Markt für Vorgefertigte Gebäude Konstruktion erfordert, dass Hersteller Installationspartner, Schulungsprogramme und realistische Arbeitspläne entwickeln. Ein begrenzter Pool zertifizierter Fachkräfte ermöglicht es qualifizierten Auftragnehmern auch, höhere Montageraten zu verlangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur: Eingeschossige Gebäude führen die etablierte Nachfrage an, während mehrgeschossige Gebäude schneller wachsen
Eingeschossige Strukturen hielten im Jahr 2026 einen Marktanteil von 68,4 % am Markt für Vorgefertigte Gebäude Konstruktion. Ihre Position spiegelt die Nachfrage von Logistikzentren, Fabriken, Landwirtschaftsgebäuden und Lagerhäusern wider, die breite Grundrisse ohne Innenstützen benötigen. Diese Strukturen haben in der Regel eine geringere Fundamentkomplexität und einfachere Montageabläufe als höhere Alternativen. Sie eignen sich auch für Standorte, bei denen hohe Traufhöhen, Laderampen und Gerätebewegungen zentrale Designanforderungen sind. Der Markt für Vorgefertigte Gebäude Konstruktion nutzt dieses Format für Projekte, die praktische Layouts und schnelle Lieferung erfordern.
Mehrgeschossige Strukturen sollen während 2027–2032 mit einem CAGR von 10,8 % expandieren. Das Wachstum kommt von städtischen Nachverdichtungsstandorten, wo begrenzte Landverfügbarkeit eine vertikale Entwicklung notwendig macht. Entwickler können Stahl-Primärrahmen mit Betonpodesten und Transferplatten verwenden, um Logistik-, Gewerbe- oder Bürofunktionen auf beengten Grundstücken zu kombinieren. Die Anforderungen des International Building Code 2024 und ASCE 7-22 machen zertifiziertes Design besonders wichtig für Strukturen mit hoher Belegung und kritischer Mission. Digitale Entwurfsmethoden können komplexe modulare Anordnungen praktikabler machen, indem Berechnungen mit Fertigungsdaten verknüpft werden.


Nach Produkttyp: Paneelierte und komponentisierte Systeme bleiben das breiteste Format, während modulare Gebäude expandieren
Paneelierte und komponentisierte Systeme machten im Jahr 2026 39 % des Marktes für Vorgefertigte Gebäude Konstruktion aus. Sie werden in Lagerhäusern, Fabrikhüllen, institutionellen Einrichtungen, landwirtschaftlichen Lagern und Hybridprojekten eingesetzt, die konventionelle Strukturelemente mit werksgefertigten Komponenten kombinieren. Das Format gibt Entwicklern Flexibilität, da Paneele und Komponenten an unterschiedliche Spannweiten, Gebäudehüllen und Standortbedingungen angepasst werden können. Etablierte Lieferketten unterstützen auch eine konsistente Produktion für weit verbreitete Wand- und Dachsysteme. Diese Eigenschaften machen paneelierte Systeme für Projekte geeignet, bei denen eine vollständig modulare Lösung nicht erforderlich ist.
Modulare Gebäude sollen von 2027 bis 2032 einen CAGR von 12 % verzeichnen. Die Nachfrage wird durch verlegbare Arbeiterwohnungen, Rechenzentrumsmodule, abgelegene Gesundheitseinrichtungen und Projekte unterstützt, die wiederholbare Raumlayouts erfordern. Der Markt für Vorgefertigte Gebäude Konstruktion profitiert von der modularen Produktion, da Designs einmal gefertigt und an verschiedenen Standorten wiederholt werden können. Autodesk-Workflows, die Entwurfsmodelle mit Fertigungsanlagen verbinden, können Vorfabrikationsniveaus erhöhen und Nacharbeiten vor Ort reduzieren. Demontierbare Strukturen bieten auch Flexibilität für Nutzer, deren Raumanforderungen sich ändern können.
Nach Anwendung: Industriegebäude sichern den Umsatz, während gewerbliche Anwendungen an Dynamik gewinnen
Industriegebäude machten im Jahr 2026 einen Marktanteil von 57,2 % am Markt für Vorgefertigte Gebäude Konstruktion aus. Fertigungswerke, Logistikzentren, Verarbeitungsanlagen und Lagerstätten erfordern lange Spannweiten, hohe Durchfahrtshöhen und Layouts, die Maschinen oder Materialhandhabung aufnehmen können. Industriekäufer neigen auch dazu, Wiederholungskäufe zu tätigen, wenn sie Produktionslinien hinzufügen oder Einrichtungen an neuen Standorten eröffnen. Dies unterstützt dauerhafte Beziehungen zwischen etablierten Lieferanten und großen Nutzern. Der Markt für Vorgefertigte Gebäude Konstruktion bedient diese Käufer mit standardisierten Systemen, die an standortspezifische Lasten und betriebliche Anforderungen angepasst werden können.
Gewerbliche Anwendungen sollen während 2027–2032 mit einem CAGR von 11,4 % wachsen. Einzelhandelskomplexe, Verbrauchermärkte, gemischt genutzte Projekte und transit-orientierte Entwicklungen nutzen vorgefertigte Systeme, wenn schnelle Lieferung und zukünftige Umgestaltung wichtig sind. Im Juli 2026 lieferte Zamil Steel India eine 90.000 Quadratmeter große Anlage für Carl Zeiss India in Bangalore, die 9.000 Tonnen wog und zwei 700-Tonnen-Krane mit einer Reichweite von 100 Metern erforderte. Das Projekt zeigt, wie technische Erwartungen über einfache Industriehallen hinausgehen. Rechenzentren, halbleiternahe Gebäude und fortschrittliche Fertigungscampusse verwischen die Grenze zwischen Industrie- und Gewerbebau weiter.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 34,8 % am globalen Marktumsatz. Die Region wird durch industrielles Reshoring, Fulfillment-Infrastruktur, Rechenzentrumsentwicklung und Bundesprogramme unterstützt, die die inländische Fertigung fördern. Der bereitgestellte Entwurf stellte fest, dass die US-amerikanischen Bauausgaben für Fertigungsanlagen im April 2026 auf Basis der wirtschaftlichen Daten der Federal Reserve mehr als doppelt so hoch wie das Niveau vor 2022 blieben. Das Material der Columbia Business School verwies auf eine rasche Absorption von Industrieflächen in etablierten mexikanischen Korridoren.
Asien-Pazifik soll von 2027 bis 2032 mit einem CAGR von 11,8 % wachsen. Indien entwickelt sich sowohl zu einem wichtigen Käufer als auch zu einem Produzenten vorgefertigter Systeme, da Rechenzentren, Halbleiterprojekte, Erneuerbare-Energien-Installationen, Flughäfen, Stadtbahnen und Industrieeinheiten die Gebäudenachfrage erhöhen. Tiger Steel Engineering erklärte im August 2025, dass die indische Nachfrage nach vorgefertigten Gebäuden sich 0,8–1 Millionen Tonnen pro Jahr näherte. Vietnams exportorientierte Industrieparks und Chinas inländische Konstruktionsbasis fügen weitere Nachfragekanäle hinzu. Die Teilnahme von ATAD Steel Structure Corporation an der HAKI Jakarta 2026 spiegelte ihre Bemühungen wider, die Beziehungen zu indonesischen Entwicklern, Beratern und Auftragnehmern zu vertiefen.
Europa, der Nahe Osten und Afrika sowie Südamerika fügen dem Markt für Vorgefertigte Gebäude Konstruktion unterschiedliche Nachfragemuster hinzu. Osteuropa profitiert von der Verlagerung der Fertigung hin zu kostengünstigeren Produktionsstandorten, während Kingspan Gebäudehüllenanlagen in Deutschland, der Tschechischen Republik und Rumänien hinzugefügt hat. Im Februar 2025 begann Alghanim Industries mit dem Bau einer Kirby Building Systems-Anlage in der Industriestadt Sudair mit einer geplanten Jahreskapazität von 100.000 Tonnen vorgefertigter Gebäude und 100.000 Tonnen Konstruktionsstahl. Brasilien und Argentinien unterstützen die frühe Einführung durch landwirtschaftliche Lagerung, Logistik und gewerblichen Bau. Diese Regionen bieten Chancen im Markt für Vorgefertigte Gebäude Konstruktion, erfordern jedoch auch, dass Lieferanten lokale Genehmigungen, Frachtbedingungen und Stahlverfügbarkeit managen.

Wettbewerbslandschaft
Der Markt für Vorgefertigte Gebäude Konstruktion ist mäßig fragmentiert, da regionale Fertigungsbetriebe neben größeren integrierten Herstellern konkurrieren. Die Top-10-Akteure halten einen Minderheitsanteil am globalen Umsatz, während lokale Lieferanten über Preis, Beziehungen und Projektreaktionsfähigkeit konkurrieren. Größere Unternehmen haben bei komplexen Projekten einen Vorteil, da sie Stahlbeschaffung, Engineering, Fertigung und Montage koordiniert managen können. Dies senkt das Lieferkettenrisiko für Eigentümer mit festen Eröffnungs- oder Inbetriebnahmeterminen. Zamil Steel und Kirby Building Systems verfügen über breite Fertigungsnetzwerke im Golfkooperationsrat, in Südasien und Südostasien.
Konsolidierung prägt auch das Wettbewerbsumfeld. Im Oktober 2026 schloss IES Holdings die Übernahme von DBM Global für eine Gesamtgegenleistung von 691 Millionen USD ab und fügte eine Plattform für Stahlbaufertigung und -montage hinzu, die Rechenzentren, Industriegebäude, Stadien und Infrastrukturprojekte bedient. Das übernommene Unternehmen erzielte in den 12 Monaten bis Juni 2026 einen Umsatz von 1,5 Milliarden USD, gemäß dem bereitgestellten einreichungsbasierten Material. Die Transaktion verdeutlicht, warum Größe im Markt für Vorgefertigte Gebäude Konstruktion wertvoller wird, da die technische Baunachfrage steigt. Diese Schritte können das adressierbare Auftragsvolumen erweitern und gleichzeitig die Qualifikationsschwelle für kleinere Wettbewerber erhöhen.
Indische Hersteller verfolgen Kapazitäts- und technische Spezialisierung. Im Mai 2025 eröffnete Interarch Building Solutions eine Schwerstahl-Konstruktionsanlage in Nellore, Andhra Pradesh, mit einer anfänglichen Kapazität von 25.000 Tonnen pro Jahr und kündigte ein kanadisches Joint Venture für komplexe exportorientierte Strukturen an. EPACK Prefab Technologies gründete eine dedizierte Tochtergesellschaft für Hyperscale-Rechenzentrumsstrukturen unter Verwendung von Design for Manufacturing and Assembly-Methoden, gemäß dem bereitgestellten unternehmensbezogenen Material. Kingspan berichtete, dass seine Advnsys-Division in der ersten Hälfte des Jahres 2026 aufgrund der Nachfrage nach Dateninfrastruktur um 34 % wuchs.
Marktführer der Vorgefertigten Gebäude (PEB) Konstruktion
-
BlueScope Steel Limited
-
Nucor Corporation
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Everest Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Oktober 2026: IES Holdings, Inc. schloss die Übernahme von DBM Global Inc. für eine Gesamtgegenleistung von 691 Millionen USD in bar und IES-Stammaktien ab. DBM Global erzielte in den 12 Monaten bis Juni 2026 einen Umsatz von 1,5 Milliarden USD und ist eine vertikal integrierte Plattform für Stahlbaufertigung und -montage, die Rechenzentren, Industrie-, Stadion- und Infrastrukturprojekte in den Vereinigten Staaten unter Marken wie Schuff Steel, Banker Steel und GrayWolf bedient.
- September 2026: Everus Construction Group schloss die Übernahme von Epsilon Industries für 295 Millionen USD ab, einem Designer und Hersteller komplexer modularer mechanischer und elektrischer Gebäudeinfrastruktursysteme mit außerhalb des Standorts erfolgenden Baufähigkeiten in Einrichtungen in den Vereinigten Staaten und Kanada. Die Übernahme erweiterte die Präsenz von Everus in den Endmärkten Rechenzentren, fortschrittliche Fertigung und Gesundheitswesen.
- Juli 2026: Zamil Steel India lieferte ein vorgefertigtes Gebäude für Carl Zeiss India Pvt. Ltd. in Devanahalli, Bangalore. Die 90.000 Quadratmeter große Anlage wog 9.000 Tonnen und verwendete zwei 700-Tonnen-Krane mit einer Reichweite von 100 Metern.


Berichtsumfang des globalen Marktes für Vorgefertigte Gebäude (PEB) Konstruktion
| Eingeschossig |
| Mehrgeschossig |
| Modulare Gebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige vorgefertigte Gebäudetypen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionell |
| Sonstige |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Struktur | Eingeschossig | ||
| Mehrgeschossig | |||
| Nach Produkttyp | Modulare Gebäude | ||
| Paneelierte und komponentisierte Systeme | |||
| Sonstige vorgefertigte Gebäudetypen | |||
| Nach Anwendung | Wohngebäude | ||
| Gewerbe | |||
| Industrie | |||
| Institutionell | |||
| Sonstige | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Vorgefertigte Gebäude Konstruktion bis 2032?
Der Markt für Vorgefertigte Gebäude Konstruktion soll bis 2032 108,2 Milliarden USD erreichen und während 2027–2032 mit einem CAGR von 10 % wachsen.
Welcher Strukturtyp hat den größten Umsatzanteil?
Eingeschossige Gebäude führen mit einem Umsatzanteil von 68,4 % im Jahr 2026, da Logistik-, Fertigungs- und Landwirtschaftsnutzer stützenfreie Grundflächen benötigen.
Welche Produktkategorie wächst am schnellsten?
Modulare Gebäude sollen bis 2032 mit einem CAGR von 12 % wachsen, unterstützt durch die Nachfrage nach wiederholbaren und verlegbaren Einrichtungen.
Welche Anwendung führt die Nachfrage an?
Industriegebäude machen im Jahr 2026 57,2 % des Umsatzes aus, unterstützt durch Fabrik-, Lager-, Verarbeitungs- und Logistikprojekte.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 11,8 % wachsen, da Industrieparks, Rechenzentren und Fertigungskapazitäten expandieren.
Was sind die wichtigsten Einschränkungen bei der Projektabwicklung?
Preisvolatilität bei Stahl und verzinktem Coil, Mangel an zertifizierten Montagekräften, Genehmigungsverzögerungen und Störungen im Frachtverkehr können Kosten erhöhen und Zeitpläne verlängern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
