
Taille et part du marché de la construction de bâtiments préfabriqués (PEB)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 67.10 Milliards de dollars |
| Taille du Marché (2032) | 108.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.00 % |
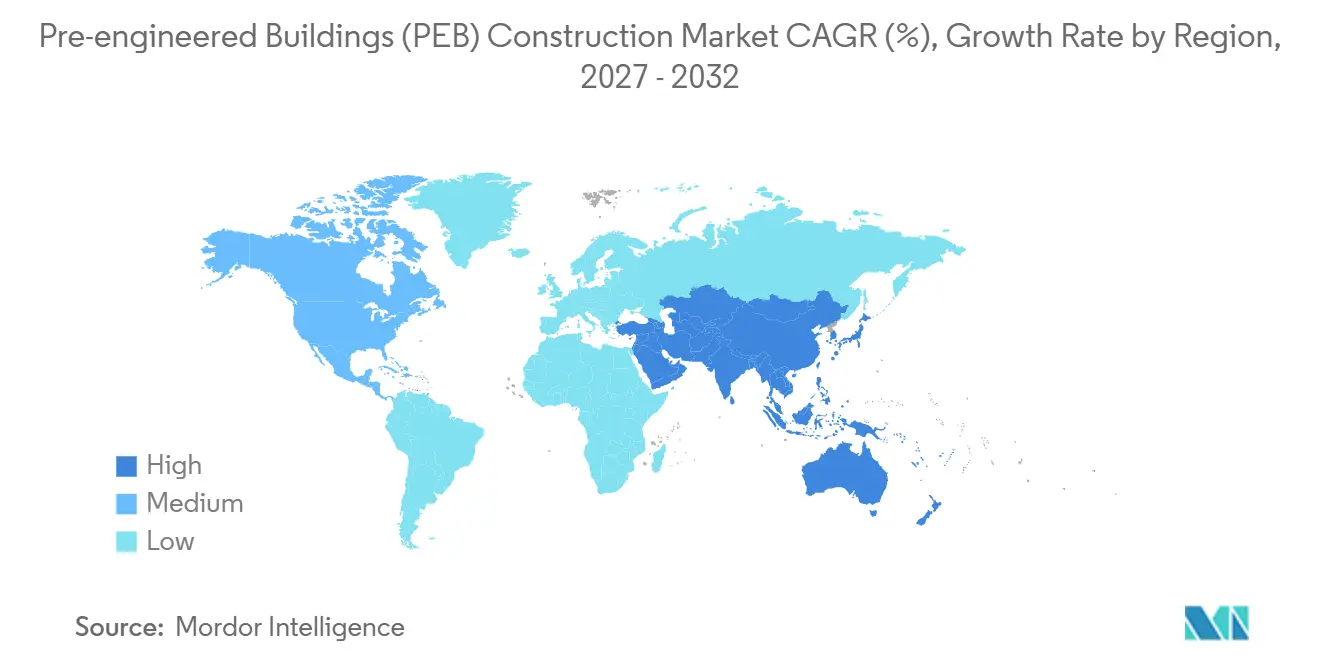
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
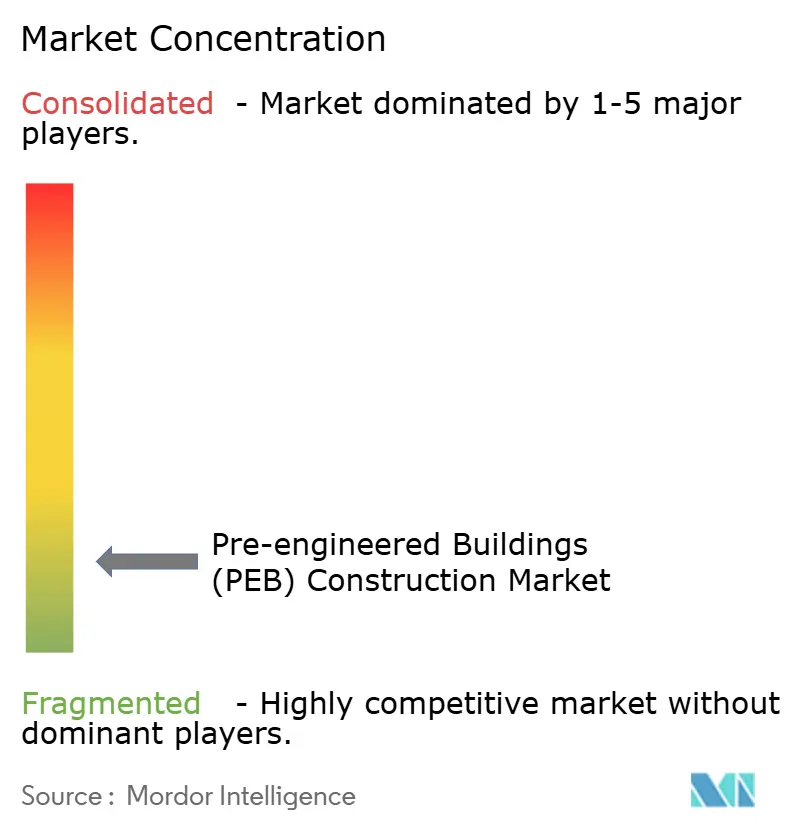
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de bâtiments préfabriqués (PEB) par Mordor Intelligence
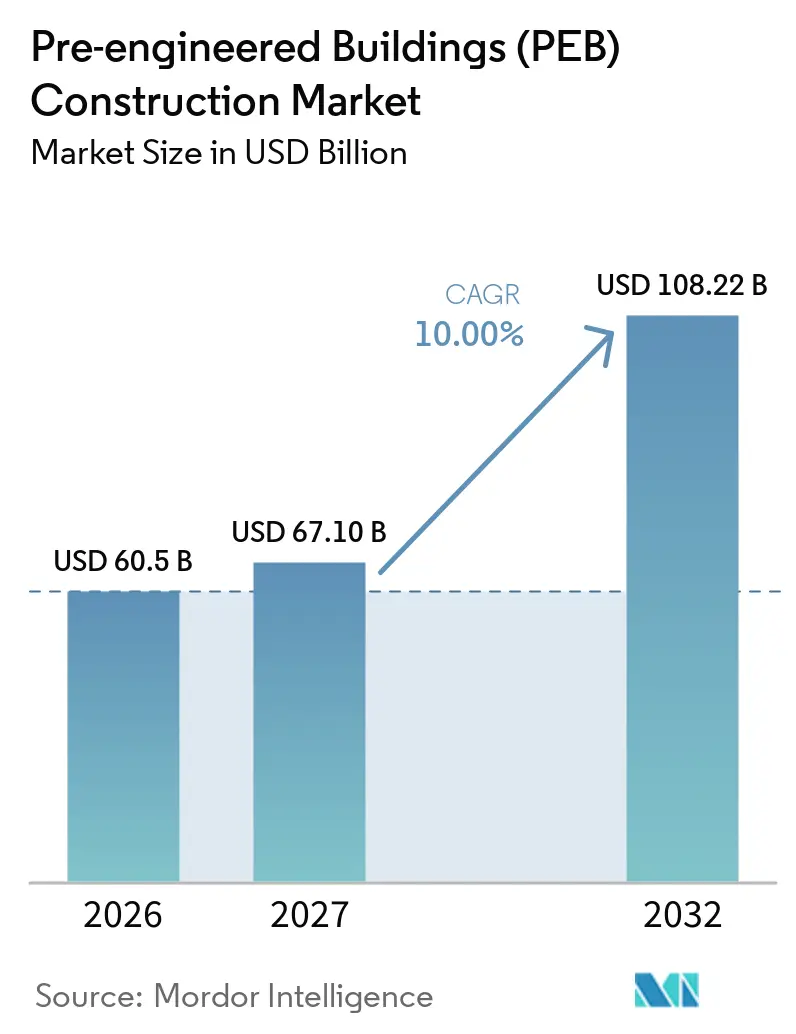
La taille du marché de la construction de bâtiments préfabriqués devrait passer de 60,5 milliards USD en 2026 à 67,10 milliards USD en 2027 et devrait atteindre 108,22 milliards USD d'ici 2032, à un CAGR de 10 % sur la période 2027-2032. La demande évolue au-delà de la construction d'entrepôts classiques vers des installations devant être livrées rapidement, notamment des centres de distribution, des centres de données, des usines et des bâtiments liés aux infrastructures. Cela favorise les fournisseurs capables de fabriquer des composants hors site pendant que les fondations et les travaux de terrassement progressent simultanément. Le marché de la construction de bâtiments préfabriqués bénéficie également lorsque les maîtres d'ouvrage ont besoin de grandes portées libres, de hauteurs sous avant-toit élevées et de configurations de bâtiments reproductibles sur plusieurs sites. La pression sur les coûts et la disponibilité des entrepreneurs restent des contraintes importantes, mais elles augmentent également la valeur d'une ingénierie prévisible et de chaînes d'approvisionnement maîtrisées. Les grands fabricants répondent à ces enjeux par des ajouts de capacité, une intégration de l'approvisionnement en acier, la fabrication numérique et une expansion ciblée vers les installations techniques.
Principaux enseignements du rapport
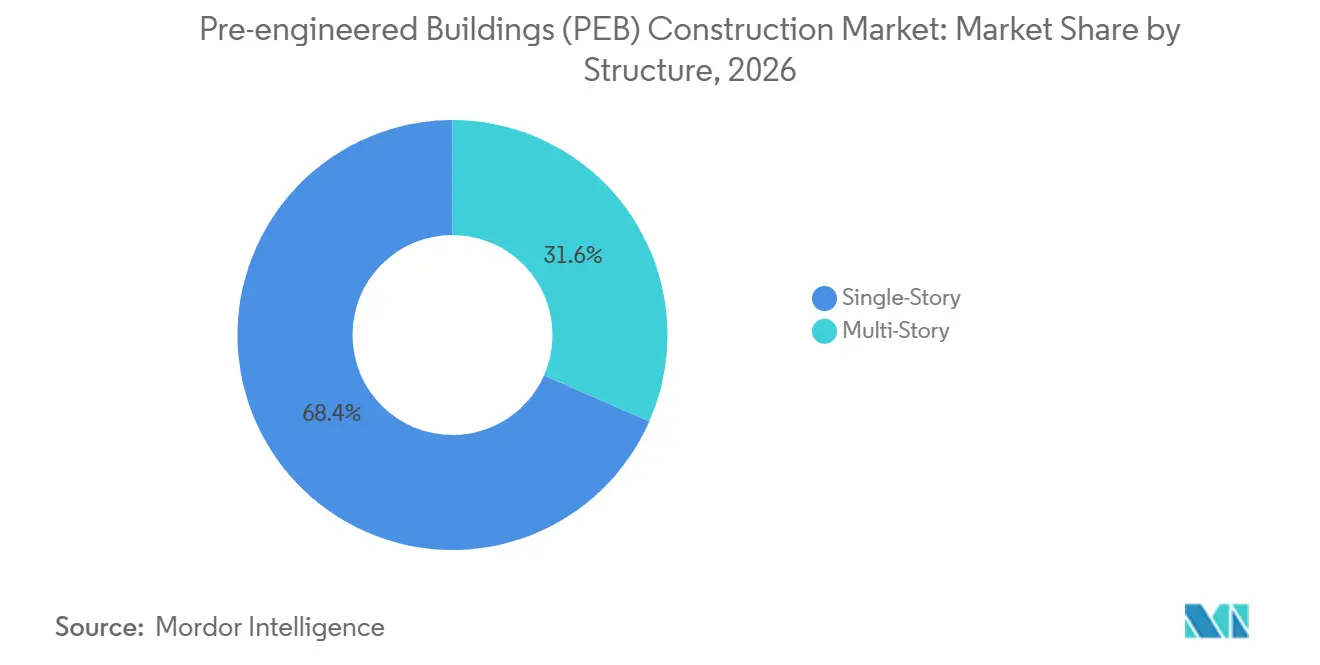
- Par structure, les bâtiments à un étage détenaient 68,4 % de la part du marché de la construction de bâtiments préfabriqués en 2026 et représentaient la plus grande contribution à la taille du marché de la construction de bâtiments préfabriqués, tandis que les bâtiments à plusieurs étages devraient croître à un CAGR de 10,8 % jusqu'en 2032.
- Par type de produit, les systèmes panélisés et componentisés détenaient 39 % de la part du marché de la construction de bâtiments préfabriqués en 2026 et représentaient la plus grande contribution à la taille du marché de la construction de bâtiments préfabriqués, tandis que les bâtiments modulaires devraient croître à un CAGR de 12 % jusqu'en 2032.
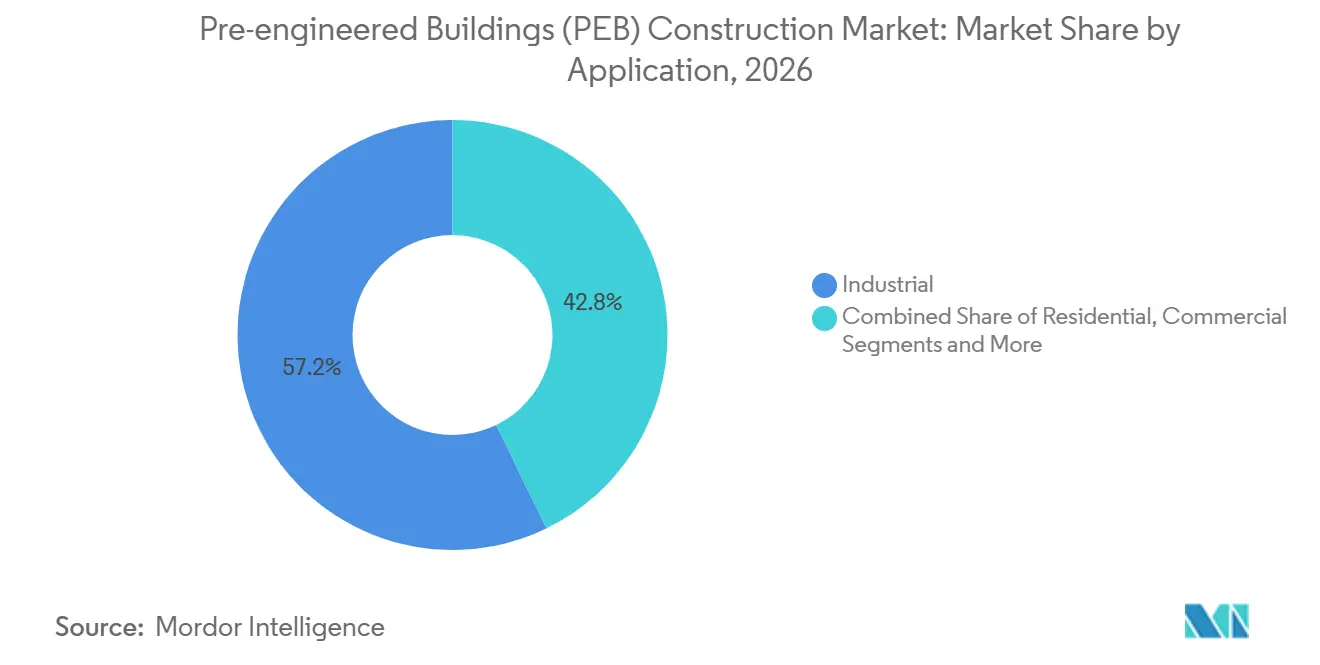
- Par application, les bâtiments industriels détenaient 57,2 % de la part du marché de la construction de bâtiments préfabriqués en 2026 et représentaient la plus grande contribution à la taille du marché de la construction de bâtiments préfabriqués, tandis que les applications commerciales devraient croître à un CAGR de 11,4 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,8 % de la part du marché de la construction de bâtiments préfabriqués en 2026 et représentait la plus grande contribution à la taille du marché de la construction de bâtiments préfabriqués, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de la construction de bâtiments préfabriqués (PEB)
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction d'entrepôts, de logistique et de centres de distribution pour le commerce électronique | +3.0% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique, notamment en Inde, en Chine et au Vietnam, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Fabrication en usine en parallèle et montage sur site | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Construction de structures pour centres de données et fabrication avancée | +1.8% | Amérique du Nord, Europe et Asie-Pacifique, avec expansion vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Délocalisation de proximité et relocalisation des capacités industrielles | +1.4% | Amérique du Nord, notamment la région frontalière du Mexique, l'Europe de l'Est, le Vietnam et l'Inde | Moyen terme (2-4 ans) |
| Résistance certifiée aux vents et aux séismes selon les normes en vigueur | +0.8% | Amérique du Nord, Japon, Corée du Sud, Australie et Turquie | Long terme (≥ 4 ans) |
| Conception numérique jusqu'à la fabrication et contrôle qualité automatisé | +0.7% | Mondial, avec adoption précoce en Amérique du Nord et en Europe occidentale, et adoption croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La construction d'entrepôts, de logistique et de centres de distribution pour le commerce électronique ancre la demande à court terme
Les projets d'entreposage et de distribution constituent une source majeure de demande car ils nécessitent de vastes intérieurs dégagés, des quais de chargement, des hauteurs libres importantes et une remise rapide. Le marché de la construction de bâtiments préfabriqués répond à ces besoins grâce à des ossatures en acier standardisées et des systèmes de panneaux pouvant être fabriqués pendant que la préparation du site se poursuit. L'analyse de l'American Institute of Architects fournie indiquait que les retards liés aux droits de douane représentaient 22 % du total des retards de projets en 2025, contre 9 % en 2023, rendant la fiabilité des délais plus importante pour les maîtres d'ouvrage. Les opérateurs du commerce électronique et les prestataires logistiques tiers développent souvent des réseaux en étoile nécessitant plusieurs installations de taille moyenne simultanément. Ce schéma de projets favorise les fournisseurs disposant de systèmes reproductibles, d'une capacité d'installation régionale et d'une planification fiable des matériaux. Il crée également un avantage pour les fabricants desservant les corridors logistiques en forte expansion en Inde, au Vietnam et au Mexique.
La fabrication en usine en parallèle et le montage sur site compriment les délais de projet
La construction préfabriquée sépare la production en usine des travaux sur site, permettant aux ossatures, aux panneaux et aux composants associés d'être préparés pendant que les fondations sont posées. Le chevauchement qui en résulte peut raccourcir le délai d'obtention d'une enveloppe étanche aux intempéries par rapport à un processus de construction séquentiel. Cet avantage est important lorsque les dates de mise en service sont liées à des engagements de bail, à l'installation d'équipements ou aux opérations des locataires. Les calendriers de composants standardisés permettent également aux fournisseurs d'acheter les matériaux plus tôt et de fixer les spécifications avant que les conditions du site n'entraînent d'autres modifications. Le marché de la construction de bâtiments préfabriqués récompense donc les entreprises qui maîtrisent l'ingénierie, les achats, la fabrication et le montage comme un processus coordonné unique. Ce modèle est particulièrement précieux lorsque les acheteurs accordent une prime à la certitude de livraison plutôt qu'au prix unitaire initial le plus bas.
La construction de structures pour centres de données et fabrication avancée ouvre un segment à haute valeur ajoutée
Les centres de données, les installations de semi-conducteurs, les usines de batteries et les sites pharmaceutiques nécessitent de grandes structures avec de grandes portées libres, une capacité de charge au sol importante, des dispositions pour les ponts roulants et des calendriers de construction rigoureux. Le marché de la construction de bâtiments préfabriqués est bien positionné pour répondre à ces exigences car les systèmes en acier ingéniérisé peuvent être adaptés à des configurations de processus définies et étendus à mesure que la capacité augmente. Nucor a déclaré que son procédé de fabrication d'acier par four à arc électrique présente une intensité en gaz à effet de serre représentant un tiers de la moyenne mondiale pour la fabrication d'acier extractive. Ce facteur soutient les spécifications comportant des exigences en matière de carbone incorporé[1]. Les installations techniques nécessitent également une enveloppe de bâtiment fiable avant que l'installation mécanique et électrique puisse commencer. Les léments modulaires et préassemblés peuvent améliorer la reproductibilité lorsque les maîtres d'ouvrage construisent plusieurs installations selon des conceptions similaires. Ces projets sont plus importants et plus complexes que les hangars industriels conventionnels, ce qui accroît l'importance des qualifications des fournisseurs et des contrôles de projet.
La délocalisation de proximité et la relocalisation des capacités industrielles génèrent une demande structurelle
La diversification des chaînes d'approvisionnement soutient le développement de l'immobilier industriel en Amérique du Nord, en Europe de l'Est et en Asie du Sud-Est. Le marché de la construction de bâtiments préfabriqués en bénéficie car les nouvelles usines nécessitent généralement des entrepôts adjacents, des installations pour les fournisseurs, des espaces logistiques et des bâtiments de service. Le document du Columbia Business School Milstein Center fourni indiquait un taux de vacance de 4,4 % dans les parcs industriels de la région frontalière du Mexique au quatrième trimestre 2025, indiquant une absorption rapide des espaces disponibles. Les investissements dans les semi-conducteurs et la fabrication avancée créent également une demande au-delà du bâtiment de production principal. Les fournisseurs, les prestataires de transport et les sous-traitants de maintenance ont besoin d'installations à proximité pouvant être livrées dans des délais serrés. Ce schéma de développement en couches augmente le nombre de projets potentiels au sein de chaque zone d'investissement manufacturier.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et des bobines galvanisées | -1.5% | Mondial, plus aigu en Amérique du Nord et dans les régions dépendantes de l'acier importé | Court terme (≤ 2 ans) |
| Pénurie de monteurs et de soudeurs certifiés | -1.2% | Mondial, plus sévère en Amérique du Nord, en Europe occidentale et dans les sites à forte croissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Retards d'obtention de permis et d'approbation des codes pour les structures à grande portée | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Perturbation du fret et exposition à la logistique sur site de projet | -0.4% | Mondial, concentré dans les pays insulaires et les sites en développement enclavés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix de l'acier et des bobines galvanisées comprime les marges des projets
Les coûts de l'acier et des bobines galvanisées affectent l'économie des systèmes préfabriqués car les ossatures structurelles, les pannes, les lisses et les panneaux de façade nécessitent une teneur importante en métal. Les données du Bureau of Labor Statistics des États-Unis citées dans le projet fourni montraient que les prix des produits des aciéries augmentaient de 13,1 % en glissement annuel au troisième trimestre 2025, tandis que le fer et l'acier augmentaient de 9,2 % et les produits métalliques structurels fabriqués de 5,9 %[2]. Les fluctuations des matériaux peuvent réduire les marges cotées ou obliger les fournisseurs à renégocier des projets dont les cycles d'approvisionnement sont longs. Les bobines galvanisées ajoutent une exposition aux coûts de galvanisation et à la disponibilité du zinc au-delà du seul coût de l'acier de structure. Le marché de la construction de bâtiments préfabriqués avantage donc les entreprises disposant de contrats à long terme avec les aciéries, d'une capacité de stockage ou d'un approvisionnement en acier intégré. Les fournisseurs régionaux plus petits qui achètent sur le marché au comptant restent plus exposés aux mouvements rapides des prix.
Les pénuries de monteurs et de soudeurs certifiés émergent comme une contrainte sur le chemin critique
Des monteurs qualifiés et des soudeurs certifiés sont indispensables pour achever les bâtiments en acier en toute sécurité et dans les délais. L'American Welding Society a prévu une pénurie dépassant 400 000 soudeurs aux États-Unis, et le projet fourni notait un âge moyen des soudeurs de 55 ans[3]. La disponibilité limitée de main-d'œuvre peut retarder l'achèvement de l'enveloppe, ce qui ralentit à son tour les corps d'état mécaniques, électriques et d'aménagement intérieur. Ce problème est le plus pressant sur les sites de centres de données et de fabrication avancée où les dates de mise en service sont fixes. Le marché de la construction de bâtiments préfabriqués exige des fabricants qu'ils développent des partenaires d'installation, des programmes de formation et des calendriers de main-d'œuvre réalistes. Un vivier limité de personnel certifié permet également aux entrepreneurs qualifiés de facturer des tarifs de montage plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure : les bâtiments à un étage dominent la demande établie, tandis que les bâtiments à plusieurs étages croissent plus rapidement
Les structures à un étage détenaient 68,4 % de la part du marché de la construction de bâtiments préfabriqués en 2026. Leur position reflète la demande des centres logistiques, des usines, des bâtiments agricoles et des entrepôts qui nécessitent de vastes plateaux sans colonnes internes. Ces structures ont généralement une complexité de fondation moindre et des séquences de montage plus simples que les alternatives plus hautes. Elles conviennent également aux sites où les hauteurs libres sous avant-toit élevées, les quais de chargement et la circulation des équipements sont des exigences de conception essentielles. Le marché de la construction de bâtiments préfabriqués utilise ce format pour les projets nécessitant des configurations pratiques et une livraison rapide.
Les structures à plusieurs étages devraient se développer à un CAGR de 10,8 % durant 2027-2032. La croissance provient des sites de densification urbaine où la disponibilité limitée des terrains rend le développement vertical nécessaire. Les promoteurs peuvent utiliser des ossatures primaires en acier avec des podiums en béton et des dalles de transfert pour combiner des fonctions logistiques, commerciales ou de bureaux sur des sites contraints. Les exigences du Code international du bâtiment 2024 et de l'ASCE 7-22 rendent la conception certifiée particulièrement importante pour les structures à forte occupation et à usage critique. Les méthodes de conception numérique peuvent rendre les configurations modulaires complexes plus réalisables en reliant les calculs aux données de fabrication.
Par type de produit : les systèmes panélisés et componentisés restent le format le plus répandu, tandis que les bâtiments modulaires se développent
Les systèmes panélisés et componentisés représentaient 39 % du marché de la construction de bâtiments préfabriqués en 2026. Ils sont utilisés dans les entrepôts, les coques d'usines, les installations institutionnelles, le stockage agricole et les projets hybrides combinant des éléments structurels conventionnels avec des composants produits en usine. Le format offre aux promoteurs une flexibilité car les panneaux et les composants peuvent être adaptés à des portées variées, des enveloppes de bâtiment et des conditions de site. Les chaînes d'approvisionnement établies soutiennent également une production cohérente pour les systèmes de murs et de toitures largement utilisés. Ces attributs rendent les systèmes panélisés adaptés aux projets où une solution entièrement modulaire n'est pas requise.
Les bâtiments modulaires devraient enregistrer un CAGR de 12 % de 2027 à 2032. La demande est soutenue par les logements déplaçables pour travailleurs, les modules pour centres de données, les établissements de santé en zones isolées et les projets nécessitant des configurations de pièces reproductibles. Le marché de la construction de bâtiments préfabriqués bénéficie de la production modulaire car les conceptions peuvent être fabriquées une fois et reproduites sur plusieurs sites. Les flux de travail Autodesk reliant les modèles de conception aux équipements de fabrication peuvent augmenter les niveaux de préfabrication et réduire les reprises sur le terrain. Les structures démontables offrent également une flexibilité aux occupants dont les besoins en espace peuvent évoluer.
Par application : les bâtiments industriels ancrent les revenus, tandis que les applications commerciales prennent de l'élan
Les bâtiments industriels représentaient 57,2 % de la part du marché de la construction de bâtiments préfabriqués en 2026. Les usines de fabrication, les centres logistiques, les installations de traitement et les sites de stockage nécessitent de grandes portées, des hauteurs libres importantes et des configurations pouvant accueillir des machines ou des systèmes de manutention. Les acheteurs industriels ont également tendance à effectuer des achats répétés lorsqu'ils ajoutent des lignes de production ou ouvrent des installations dans de nouveaux sites. Cela soutient des relations durables entre les fournisseurs établis et les grands occupants. Le marché de la construction de bâtiments préfabriqués sert ces acheteurs avec des systèmes standardisés pouvant être adaptés aux charges spécifiques au site et aux besoins opérationnels.
Les applications commerciales devraient croître à un CAGR de 11,4 % durant 2027-2032. Les complexes commerciaux, les hypermarchés, les projets à usage mixte et les développements orientés vers les transports en commun utilisent des systèmes préfabriqués lorsque la livraison rapide et la reconfiguration future sont importantes. En juillet 2026, Zamil Steel India a livré une installation de 90 000 mètres carrés pour Carl Zeiss India à Bangalore, pesant 9 000 tonnes métriques et nécessitant deux grues de 700 tonnes avec une portée de 100 mètres. Le projet montre comment les attentes techniques s'étendent au-delà des hangars industriels de base. Les centres de données, les bâtiments adjacents aux semi-conducteurs et les campus de fabrication avancée brouillent davantage la distinction entre construction industrielle et commerciale.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Amérique du Nord détenait 34,8 % des revenus mondiaux du marché en 2026. La région est soutenue par la relocalisation industrielle, les infrastructures de distribution, le développement des centres de données et les programmes fédéraux encourageant la fabrication nationale. Le projet fourni indiquait que les dépenses de construction manufacturière aux États-Unis restaient plus du double de leur niveau d'avant 2022 en avril 2026, sur la base des données économiques de la Réserve fédérale. Le document de la Columbia Business School citait une absorption rapide des espaces industriels dans les corridors mexicains établis.
L'Asie-Pacifique devrait croître à un CAGR de 11,8 % de 2027 à 2032. L'Inde devient à la fois un acheteur majeur et un producteur de systèmes préfabriqués, avec des centres de données, des projets de semi-conducteurs, des installations d'énergies renouvelables, des aéroports, des métros et des unités industrielles qui alimentent la demande de bâtiments. Tiger Steel Engineering a déclaré en août 2025 que la demande indienne de bâtiments préfabriqués approchait 0,8 à 1 million de tonnes métriques par an. Les parcs industriels orientés vers l'exportation du Vietnam et la base de construction nationale de la Chine ajoutent d'autres canaux de demande. La participation d'ATAD Steel Structure Corporation à HAKI Jakarta 2026 reflétait ses efforts pour renforcer ses liens avec les promoteurs, consultants et entrepreneurs indonésiens.
L'Europe, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, ajoutent des schémas de demande distincts au marché de la construction de bâtiments préfabriqués. L'Europe de l'Est bénéficie de la relocalisation manufacturière vers des sites de production à moindre coût, tandis que Kingspan a ajouté des installations d'enveloppe de bâtiment en Allemagne, en République tchèque et en Roumanie. En février 2025, Alghanim Industries a posé la première pierre d'une installation Kirby Building Systems à Sudair Industrial City avec une capacité annuelle prévue de 100 000 tonnes métriques de bâtiments préfabriqués et 100 000 tonnes métriques d'acier de structure. Le Brésil et l'Argentine soutiennent l'adoption à un stade précoce grâce au stockage agricole, à la logistique et à la construction commerciale. Ces régions offrent des opportunités sur le marché de la construction de bâtiments préfabriqués, mais elles exigent également des fournisseurs qu'ils gèrent les approbations locales, les conditions de fret et la disponibilité de l'acier.
Paysage concurrentiel
Le marché de la construction de bâtiments préfabriqués est modérément fragmenté car des fabricants régionaux sont en concurrence aux côtés de grands fabricants intégrés. Les 10 premiers acteurs représentent une minorité des revenus mondiaux, tandis que les fournisseurs locaux se font concurrence par les prix, les relations et la réactivité aux projets. Les grandes entreprises ont un avantage dans les projets complexes car elles peuvent gérer l'approvisionnement en acier, l'ingénierie, la fabrication et le montage de manière coordonnée. Cela réduit le risque de la chaîne d'approvisionnement pour les maîtres d'ouvrage ayant des dates d'ouverture ou de mise en service fixes. Zamil Steel et Kirby Building Systems disposent de vastes réseaux de fabrication dans le Conseil de coopération du Golfe, en Asie du Sud et en Asie du Sud-Est.
La consolidation façonne également l'environnement concurrentiel. En octobre 2026, IES Holdings a finalisé l'acquisition de DBM Global pour une contrepartie totale de 691 millions USD, ajoutant une plateforme de fabrication et de montage d'acier de structure au service des centres de données, des bâtiments industriels, des stades et des projets d'infrastructure. La société acquise a généré 1,5 milliard USD de revenus au cours des 12 mois se terminant en juin 2026, selon le document basé sur les dépôts fourni. La transaction illustre pourquoi l'échelle devient plus précieuse sur le marché de la construction de bâtiments préfabriqués à mesure que la demande de construction technique augmente. Ces mouvements peuvent élargir le périmètre d'activité adressable tout en augmentant le seuil de qualification pour les concurrents plus petits.
Les fabricants indiens poursuivent la capacité et la spécialisation technique. En mai 2025, Interarch Building Solutions a ouvert une installation d'acier de structure lourde à Nellore, en Andhra Pradesh, avec une capacité initiale de 25 000 tonnes métriques par an et a annoncé une coentreprise canadienne pour des structures complexes orientées vers l'exportation. EPACK Prefab Technologies a créé une filiale dédiée aux structures de centres de données hyperscale utilisant des méthodes de Conception pour la Fabrication et l'Assemblage, selon le document relatif à l'entreprise fourni. Kingspan a rapporté que sa division Advnsys a crû de 34 % au premier semestre 2026 grâce à la demande en infrastructure de données.
Leaders du secteur de la construction de bâtiments préfabriqués (PEB)
-
BlueScope Steel Limited
-
Nucor Corporation
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Everest Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : IES Holdings, Inc. a finalisé l'acquisition de DBM Global Inc. pour une contrepartie totale de 691 millions USD en numéraire et en actions ordinaires IES. DBM Global a généré 1,5 milliard USD de revenus pour les 12 mois se terminant en juin 2026 et est une plateforme verticalement intégrée de fabrication et de montage d'acier de structure au service des centres de données, de l'industrie, des stades et des projets d'infrastructure aux États-Unis sous des marques incluant Schuff Steel, Banker Steel et GrayWolf.
- Septembre 2026 : Everus Construction Group a finalisé l'acquisition à 295 millions USD d'Epsilon Industries, concepteur et fabricant de systèmes d'infrastructure de bâtiments mécaniques et électriques modulaires complexes avec des capacités de construction hors site dans des installations aux États-Unis et au Canada. L'acquisition a élargi la présence d'Everus sur les marchés finaux des centres de données, de la fabrication avancée et de la santé.
- Juillet 2026 : Zamil Steel India a livré un bâtiment préfabriqué pour Carl Zeiss India Pvt. Ltd. à Devanahalli, Bangalore. L'installation de 90 000 mètres carrés pesait 9 000 tonnes métriques et utilisait deux grues de 700 tonnes avec une portée de 100 mètres.
Périmètre du rapport mondial sur le marché de la construction de bâtiments préfabriqués (PEB)
| Un étage |
| Plusieurs étages |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de bâtiments préfabriqués |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par structure | Un étage | ||
| Plusieurs étages | |||
| Par type de produit | Bâtiments modulaires | ||
| Systèmes panélisés et componentisés | |||
| Autres types de bâtiments préfabriqués | |||
| Par application | Résidentiel | ||
| Commercial | |||
| Industriel | |||
| Institutionnel | |||
| Autres | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché de la construction de bâtiments préfabriqués d'ici 2032 ?
Le marché de la construction de bâtiments préfabriqués devrait atteindre 108,2 milliards USD d'ici 2032, avec un CAGR de 10 % durant 2027-2032.
Quel type de structure détient la plus grande part de revenus ?
Les bâtiments à un étage sont en tête avec 68,4 % des revenus en 2026, car les utilisateurs logistiques, manufacturiers et agricoles ont besoin de surfaces à portée libre.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les bâtiments modulaires devraient croître à un CAGR de 12 % jusqu'en 2032, soutenus par la demande d'installations reproductibles et déplaçables.
Quelle application domine la demande ?
Les bâtiments industriels représentent 57,2 % des revenus en 2026, soutenus par les projets d'usines, de stockage, de traitement et de logistique.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 11,8 % jusqu'en 2032, à mesure que les parcs industriels, les centres de données et les capacités de fabrication se développent.
Quelles sont les principales contraintes sur la livraison des projets ?
La volatilité des prix de l'acier et des bobines galvanisées, les pénuries de main-d'œuvre certifiée pour le montage, les retards d'obtention de permis et les perturbations du fret peuvent augmenter les coûts et prolonger les délais.