
ヨーロッパ プレエンジニアード建築物(PEB)建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
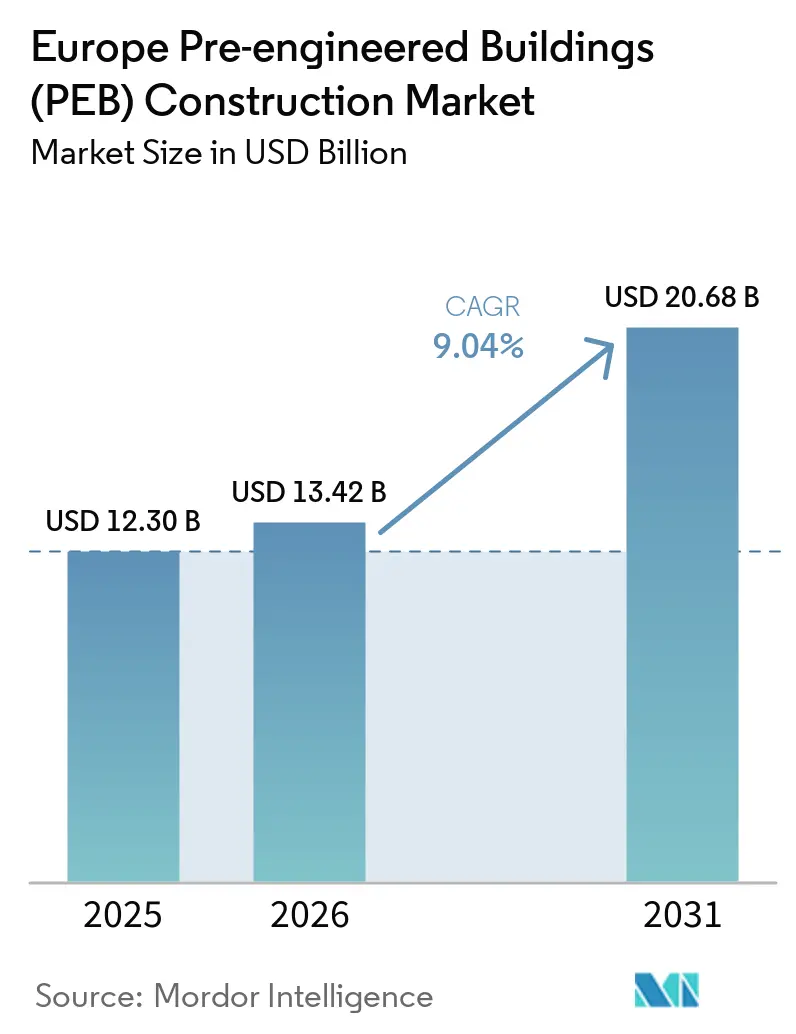
| 基準年の市場規模 (2025) | 12.30 十億米ドル |
| 市場規模 (2026) | 13.42 十億米ドル |
| 市場規模 (2031) | 20.68 十億米ドル |
| 成長率 (2026 - 2031) | 9.04 % |
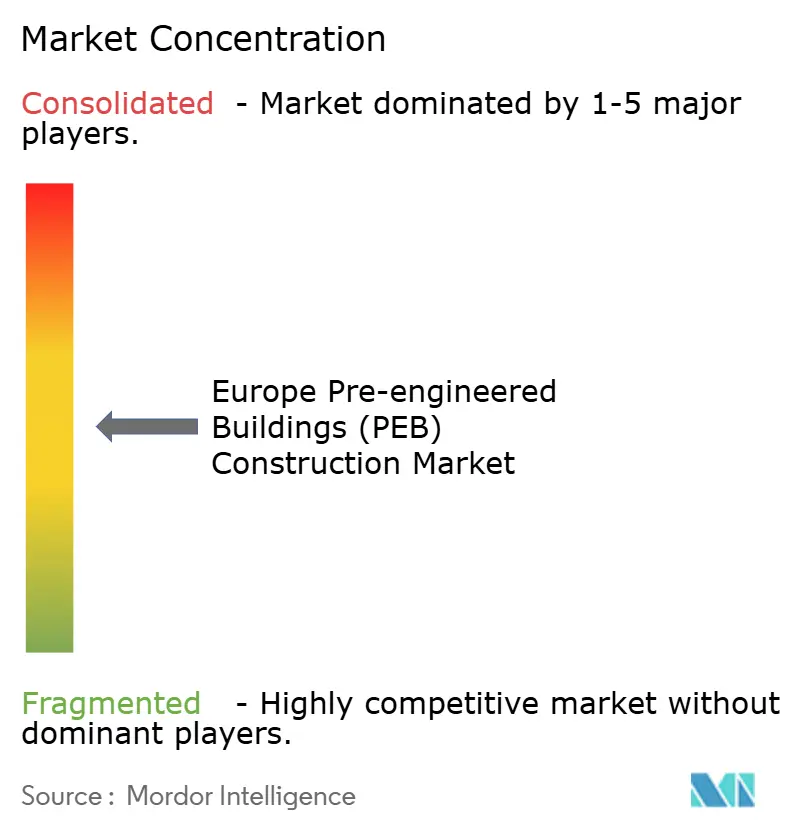
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ プレエンジニアード建築物(PEB)建設市場分析
ヨーロッパ プレエンジニアード建築物建設市場規模は2025年に12.30 ビリオン 米ドルと評価され、2026年の13.42 ビリオン 米ドルから2031年には20.68 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.04%です。ヨーロッパのプレエンジニアード建築物(PEB)建設市場は、エネルギー性能、ライフサイクルカーボン開示、および建設材のトレーサビリティに重点を置く規制によって形成されつつあります。改正建築物エネルギー性能指令は、加盟国に対して建築物のエネルギー性能に関する措置を適用することを求めています。同時に、関連するEUフレームワークは、2028年以降の新築建築物に対するライフサイクルにおける地球温暖化ポテンシャル開示を導入します。工場製造の鉄鋼システムは、施工前に外皮性能と材料情報を文書化するうえで開発業者を支援できます。大規模な産業プロジェクト、物流再開発、バッテリー製造、およびデータセンター投資も、迅速な建設プログラムへの需要を支えています。熟練労働者不足により、予測可能な製作と迅速な現場組立が施主および請負業者にとってより価値あるものとなっています。
レポートの主要ポイント
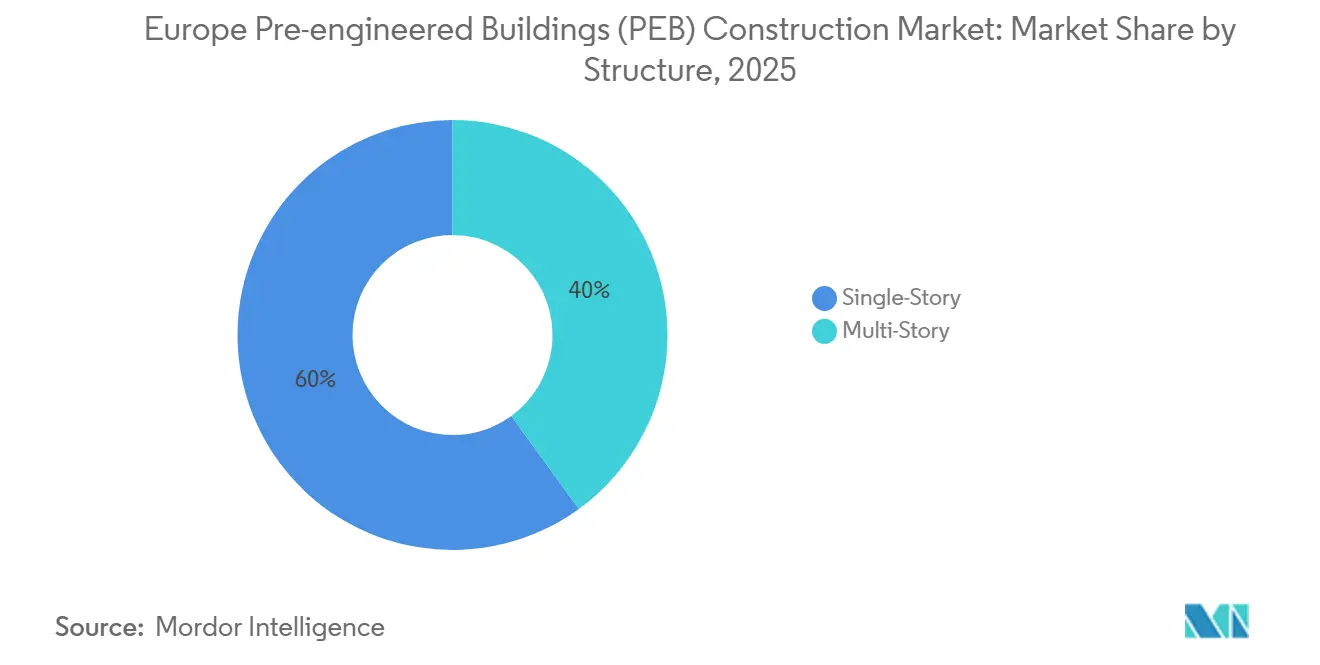
- 構造別では、単層建築物が2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場シェアの60%を占め、多層建築物は2031年までにCAGR 10.2%で成長すると予測されています。
- 製品タイプ別では、パネル化・コンポーネント化システムが2025年のヨーロッパ レエンジニアード建築物(PEB)建設市場シェアの40%を占め、モジュール建築物は2031年までにCAGR 11.0%で成長すると予測されています。
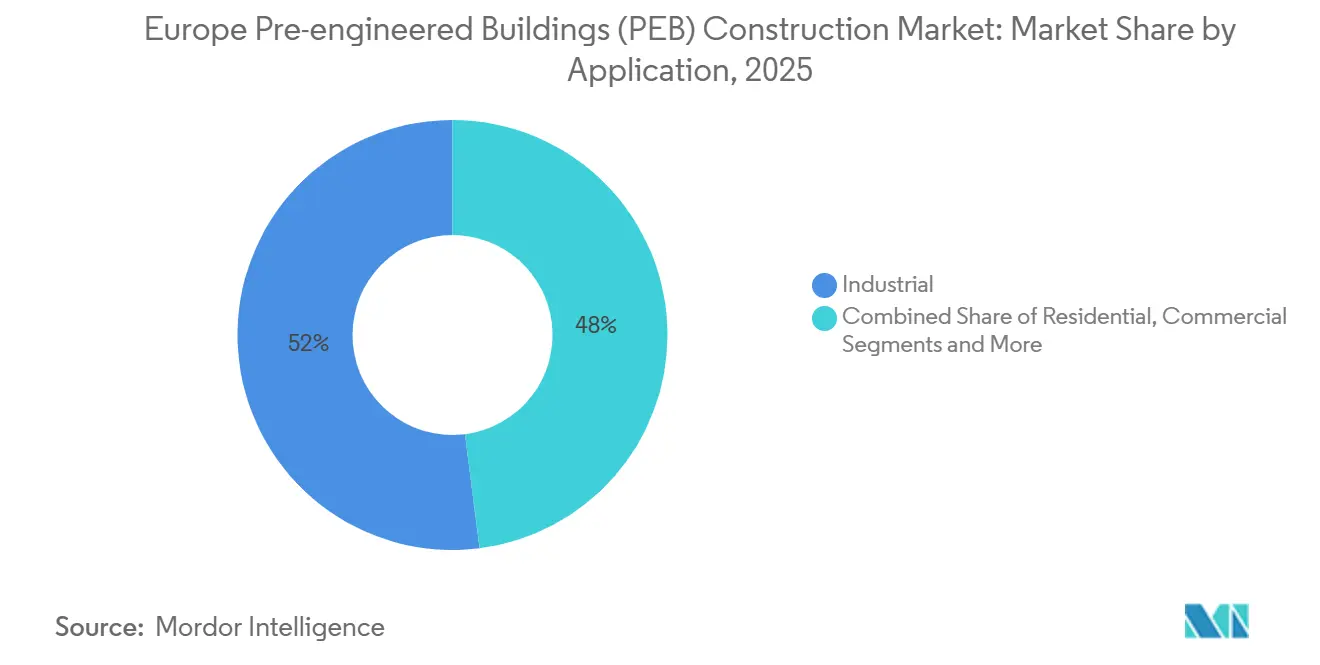
- 用途別では、産業用建築物が2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場規模の52%を占め、商業用建築物は2031年までにCAGR 9.8%で拡大すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場シェアの22%を占め、その他ヨーロッパは2031年までにCAGR 9.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ プレエンジニアード建築物(PEB)建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU建築物改修および 具体化炭素開示 | +2.2% | EU全域、特にドイツ、 フランス、北欧諸国 | 中期(2~4年) |
| ブラウンフィールド再開発および ラストマイル物流 | +1.9% | ドイツ、オランダ、チェコ 共和国、ポーランド、フランス | 短期(2年以内) |
| 循環型鉄鋼調達および 解体を考慮した設計 | +1.5% | 北欧中核、オランダ、 ベルギー、中央・東ヨーロッパ | 中期(2~4年) |
| データセンターおよびバッテリー工場 開発 | +1.1% | イギリス、フランス、スウェーデン、 フィンランド、ドイツ、ポルトガル | 短期(2年以内) |
| 都市インフィル、社会住宅、および オフサイト建設 | +0.8% | アイルランド、オランダ、イギリス、 スカンジナビア、スペイン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EU建築物改修ウェーブおよび具体化炭素開示要件
改正建築物エネルギー性能指令は、ヨーロッパ プレエンジニアード建築物(PEB)建設市場における中心的な政策要因です。加盟国は、新規または改正規定を国内法に移行するための2026年5月29日の期限に直面しました。欧州委員会の委任規則2026/52は、2028年1月以降の新築建築物のエネルギー性能証明書においてライフサイクルにおける地球温暖化ポテンシャルを報告するための共通アプローチを確立しました。この要件は、定義された材料記録と文書化された熱性能を持つ建築システムの価値を高めます。工場製造の外皮は、プロジェクト文書化を支援する形式で製品情報と環境宣言を提供きます。欧州連合理事会は2026年に、エネルギー効率の高い建築物の生涯において具体化排出量が運用排出量を超える可能性があると指摘しており、これによりプロジェクト決定における材料選択がより重要となっています。
ブラウンフィールド産業再開発とラストマイル物流の拡大
2050年までに正味土地取得ゼロを目指すEUの目標は、既開発地のより多くの再利用を促進しています。ブラウンフィールドサイトは、不規則な境界、既存インフラ、および近隣の使用中施設を有することが多く、建設速度が重要となります。Prologisは2025年12月、ドルトムントの旧炭鉱・重機械サイトにおけるDC4WARD再開発の第一フェーズを開始しました。このプロジェクトは、2028年8月までに130,000平方メートルの物流・軽工業スペースを提供することを計画しており、DGNB プラチナ認証を目指しています。ヨーロッパ プレエンジニアード建築物(PEB)建設市場は、制約のある区画に合わせて設計された製作構造システムが採用される場所で恩恵を受けることができます。より短い組立プログラムは、稼働中の都市サイト周辺の混乱を軽減することもできます。
循環型鉄鋼調達と解体を考慮した設計目標
循環型調達は、建築コンポーネントの解体と再利用の能力とますます結びついています。2026年のリエージュ大学のデータベースは、鉄鋼、木材、コンクリート建設における解体可能な構造接合部を文書化しました。標準化された可逆的な接合部は、建築物が改修または撤去される際の再利用を支援できます。Ruukki ConstructionとPeabは、スウェーデンのルンドにおいて、サンドイッチパネルの壁と屋根にフォッシルフリーのHYBRIT鋼を使用した建築物を納入しました。このプロジェクトは、低排出鋼が技術実証から顧客プロジェクトへと移行しつつあることを示しました。鉄鋼コンポーネントにライフサイクル情報と解体オプションを組み合わせることができるサプライヤーは、循環性を重視する仕様においてより有利な立場に置かれます。
北欧および西ヨーロッパにおけるデータセンターとバッテリー工場の開発
バッテリー工場とデータセンターは、大スパン、プロセスインフラ、および定められた完工日への需要を生み出します。ProLogiumは2026年にフランスのダンケルクにおけるバッテリーギガファクトリーの起工式を開催し、2030年までに4ギガワット時、2032年までに12ギガワット時の容量目標を掲げています。これらの開発は、複数の建設フェーズにわたる産業用建築物と支援構造物を必要とします。その規模は、有能な建築システムプロバイダーとの長期的な供給関係を支援できます。ヨーロッパ プレエンジニアード建築物(PEB)建設市場は、冷却、電力設備、セキュリティ、および運用のための補助スペースにも対応できます。リピート購入者からの需要は、複数の拠点にわたって設計詳細を繰り返すことができるサプライヤーを優遇する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製鉄エネルギーコストおよび 炭素コストの変動性 | -1.8% | EU全域、特にEU域外の 高炉生産者から調達するメーカー | 短期(2年以内) |
| 製作労働力の高齢化および 熟練労働者の移動性 | -1.4% | ドイツ、フィンランド、スウェーデン、フランス、 ベルギー、中央・ヨーロッパ | 中期(2~4年) |
| ユーロコード、CEマーキング、および 建設許可承認の複雑性 | -0.9% | EU全域、特に 国境を越えたプロジェクトパッケージ | 中期(2~4年) |
| 全ライフサイクル炭素、デジタル製品パスポート、 およびグリーン分類基準への適合 | -0.7% | EU全域、北欧諸国および ドイツで早期圧力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUエネルギー集約型製鉄と炭素コストの変動性
炭素コストへのエクスポージャーは、鉄鋼集約型建設システムにおける調達上の懸念事項です。欧州委員会は、炭素国境調整メカニズムの対象セクターの中に鉄鋼を特定しています[1]。同メカニズムは2026年1月1日に本格施行期間に入りました。輸入された従来型鉄鋼は、その内包排出量が高い場合、より高いコストエクスポージャーに直面する可能があります。これにより、国際的なサプライチェーンを持つメーカーにとって価格計画がより困難になる可能性があります。国内または電気アーク炉供給を持つ生産者はエクスポージャーが低く、炭素文書化を必要とする入札において優位性を得る可能性があります。
製作労働力の高齢化と国境を越えた熟練労働者の移動性
労働力の確保は、ヨーロッパの建設および製作業務全体にわたる制約として残っています。FIECは、このセクターが2030年までに約200万人の追加労働者を必要としていると述べています。欧州委員会の分析によると、2024年には建設労働力の31%が50~64歳でした[2]。熟練した溶接工、詳細設計者、およびクレーンオペレーターは、鉄鋼製作と建方において重要です。退職と国境を越えた労働力確保の困難化は、スケジュールと労働コストに圧力を加え可能性があります。オフサイト生産は一部の現場労働ニーズを削減できますが、それでも工場内の熟練労働者と建方チームに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:単層建築物が数量をリードし、多層形式が成長
単層建築物は2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場規模の60%を占めました。物流パーク、軽工業施設、および農業プロジェクトで広く使用されています。そのシェアは、直接的な現場アクセスとシンプルな内部レイアウトで提供できる大規模な低層フットプリントへのニーズを反映しています。また、高さ制限と周辺インフラが建築設計を形成する旧工業サイトにも適しています。P3は2025年2月、旧自動車工場の再活性化サイトにおいて、ドイツのエーバースバッハで38,000平方メートルの物流施設を引き渡しました。同社は、前身構造物から解体された材料の90%が現場でリサイクルされたと報告しました。このプロジェクトは、ブラウンフィールド物流再開発における単層鉄鋼システムの役割を示しています。この形式は、多くの産業テナントの要件に合致するめ、主要な収益基盤であり続けています。
多層建築物は最も急成長している構造形式であり、2026年から2031年にかけてCAGR 10.2%が予測されています。土地が制約されており、プロジェクトがより小さなフットプリント内でより多くの床面積を必要とする場所での使用が増加しています。バッテリー工場は、高いプロセス負荷と制御された内部環境を持つ、高く広いスパンのスペースを必要とします。これらのニーズにより、選択された製造施設において多層鉄鋼フレームが適切となります。多層モジュール住宅も需要の源泉の一つです。Daiwa House Modular Europeは2025年9月、オランダのヒルフェルスムにおいて379戸の移設可能な社会賃貸住宅の建設を開始しました。このプロジェクトはスタックモジュールを使用し、サイトリース終了後の移設を可能にします。これらの用途は、従来の倉庫建設を超えて多層システムの役割を拡大しています。
製品タイプ別:パネル化システムが規模を維持しながらモジュール建築物が急成長
パネル化・コンポーネント化システムは2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場規模の40%を占めました。設計の柔軟性と段階的な現場組立を必要とする産業・商業プロジェクトで確立されたポジションを維持しています。パネルとコンポーネントにより、詳細設計と承認がまだ進行中の段階で寸法を調整することができます。これは、調査、境界、および既存サービスが最終レイアウトに影響を与える可能性があるブラウンフィールドサイトで有用です。この製品タイプは、屋根、壁、フレームの幅広い組み合わせもサポートします。物流、製造、商業、および農業の設定で使用できます。このシステムの親しみやすさは、ヨーロッパ プレエンジニアード建築物(PEB)建設市場における継続的なシェアを支えいます。その役割は、完全な体積型工場ソリューションではなく、適応可能な提供に基づいています。
モジュール建築物は最も急成長している製品タイプであり、2026年から2031年にかけてCAGR 11.0%が予測されています。完工タイミングを直接的なコスト考慮事項として扱う購入者に適しています。公共住宅機関、データセンター運営者、および社会インフラ購入者は、管理された工場条件で繰り返し可能なユニットを生産する能力を評価できます。アイルランドの現代的建設手法ロードマップは、年間10,000戸の社会住宅のほとんどにこれらの手法を適用することを目指しています[3]。モジュールシステムは現場作業を短縮し、繰り返し可能な品質記録を提供できます。建設製品規則2024/3110は2026年1月8日から適用され、建設製品に対するより強固な文書化要件を支援します。これにより、認証されたシステムと構造化された製品データを持つメーカーが有利になる可能性があります。
用途別:産業用建築物がリードし、商業需要が加速
産業用建築物は2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場規模の52%を占めました。物流施設、軽製造、およびバッテリー関連インフラが主要な需要源です。EUROFERは、2026年のEU鉄鋼総需要の38.1%を建設が占めたと報告しました。産業用途はクリアスパン、耐久性のある外皮、および実用的な積載レイアウトを必要とします。これらの要件は、倉庫および製造施設で使用される鉄鋼建築システムに適合します。ブラウンフィールド再開発は、既存サイトが混乱を最小限に抑えた代替建築物を必要とすることが多いため、別の需要源を加えます。したがって、ヨーロッパ プレエンジニアード建築物(PEB)建設市場は産業不動産活動と密接に結びついたままです。産業用途は引き続き市場数量を支えています。
商業用建築物は最も急成長している用途であり、2026年から2031年にかけてCAGR 9.8%が予測されています。データセンターキャンパス、複合用途テクノロジパーク、および流通関連施設がこの成長を支えています。多くのプロジェクトは迅速なフィットアウト、文書化された性能、および大きな内部スパンを必要とします。軽工業と商業活動の境界も、テクノロジーおよびバッテリーサイト周辺の支援建築物においてより不明確になっています。Ruukkiは2026年夏、三次元ファサードプロファイルシステムを使用して、フィンランドのピルッカラに4,500平方メートルの生産・オフィス建築物を完成させました。このプロジェクトは、生産とオフィスの要件を一つの建築プログラムに組み合わせる方法を示しています。商業需要は、性能基準と設計要件が産業建設ニーズと収束する場所で上昇しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツは2025年のヨーロッパ プレエンジニアード建築物(PEB)建設市場シェアの22%を占めました。そのポジションは、大規模な物流・軽工業不動産基盤、活発なブラウンフィールド再開発、および工場製造コンポーネントを支持する製造文化を反映しています。ドイツはまた、既存の都市インフラを管理しながら再開発を進める必要があるサイトも有しています。Prologisのドルトムントプロジェクトはその一例であり、旧工業地域が物流・軽工業用途に開発されています。ヨーロッパ プレエンジニアード建築物(PEB)建設市場は、短い建設プログラムが現場の混乱を軽減できるドイツで支持されています。同国の建替えおよび再開発パイプラインは、実用的な構造・外皮ソリューションを中心に需要を維持しています。
スペインは、旧工業サイトを物流・製造施設に転換することに関連した独自の機会を有しています。VGPは、ビルバオのセスタオにあるLa Navalプロジェクトを含め、ブラウンフィールド再開発を開発アプローチの中核部分として位置づけています。このようなサイトは、不規則な境界と既存のサイト条件に合わせて設計された鉄鋼システムに報いることができます。労働力不足も、現場作業を管理された製造環境に移行するシステムの採用を強化しています。FIECは、スペインやイタリアを含むヨーロッパ全体で相当な建設労働力ニーズを特定しました。イタリアは、建設投資と労働力ニーズが依然として重要であることから、効率的な建設提供に対する関連ニーズを抱えています。ロシアは地政学的・制裁関連の混乱により制約を受けており、西側サプライヤーの積極的なエクスポージャーが制限されています。
その他ヨーロッパは最も急成長している地域グループであり、2026年から2031年にかけてCAGR 9.4%が予測されています。このグループには中央・東ヨーロッパ諸国と北欧市場が含まれます。RuukkiのLowCarbonサンドイッチパネルは、2025年7月に使用開始されたワルシャワの11,000平方メートルのビルトースーツ物流建築物であるCity Point Okęcieに使用されました。これにより、ポーランドにおける低炭素建築外皮の商業的参照事例が提供されました。北欧諸国は、循環型鉄鋼仕様とフォッシルフリー材料調達の早期採用で注目されています。これらの要件は、より広い地域にサービスを提供するサプライヤーの製品設計と文書化を形成する可能性があります。ヨーロッパ プレエンジニアード建築物(PEB)建設市場は、中央・東ヨーロッパ全体の物流・製造投資によっても支えられています。地域の成長は、産業・物流不動産ストックの近代化を反映しています。
競合ランドスケープ
ヨーロッパ プレエンジニアード建築物(PEB)建設市場は、セクターの高付加価値端において中程度に集中しています。大規模な統合サプライヤーは、エンジニアリング、製造、建築外皮、および施工サポートを組み合わせることができます。小規模な国内製作業者は、地域との関係と価格で競争しています。Kingspanは統合型建築外皮モデルを示しています。同社はNordic Waterproofingの完全所有権を取得しました。また、2025年にポーランドのMercorの換気・採光事業を取得しました。これらの動きにより、外皮と中央・東ヨーロッパの能力が拡大しました。
SSABの一部であるRuukki Constructionは、10のヨーロッパ諸国にわたる13の専門製造サイトを運営しています。2026年5月、同社は複数年投資プログラムの下、フィンランドのヴィンペリに新しい自動パンチングラインを発表しました。この投資は、商業、産業、および倉庫建築物向けのパーリンとファサードコンポーネントのより多様な生産を支援します。Ruukkiはまた2026年5月、Plannja LandsbröとDesigntak事業をスウェーデンのヴェトランダの共有生産施設に統合することを発表しました。このような投資は、能力、カスタマイズ、およびサービスが依然として重要な競争要因であることを示しています。ヨーロッパ プレエンジニアード建築物(PEB)建設市場は、信頼性の高い納品で繰り返し可能なコンポーネントを製造する能力によってますます影響を受けています。地域工場を持つプレーヤーは、標準化されたシステムを維持しながら地域ニーズに対応できます。
デジタル製品情報と環型設計は、競争においてより重要になっています。建設製品規則2024/3110は、段階的な実施を通じてCEマーキングとデジタル製品パスポート要件のフレームワークを設定しています。ライフサイクル情報と環境製品記録を整理するサプライヤーは、調達要件をより適切に支援できます。低排出鋼とリサイクルコンテンツは、顧客が具体化炭素を文書化する必要がある場合に外皮製品を差別化することもできます。2026年に発表された研究は、構造工学における解体可能な接合部の技術的根拠を確認しました。これにより、初期建設性能とともに解体と再利用の可能性を含む提案が支援されます。最大手サプライヤーの合算市場シェアデータは提供されていないため、必要な方法論に基づく市場集中スコアを割り当てることはできません。
ヨーロッパ プレエンジニアード建築物(PEB)建設産業のリーダー企業
-
Donges SteelTec GmbH
-
Ruukki Construction
-
Astron Buildings S.A.
-
Lindab International AB
-
Metek UK Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Ruukki Constructionは、プレミアム屋根製品の提供を強化し顧客サービスを向上させるため、Plannja LandsbröとDesigntak事業をスウェーデンのヴェトランダの新しい共有生産施設に統合することを発表しました。新施設は外部投資家によって建設され、Ruukkiがリースする予定であり、生産統合によりカスタマイズされた屋根材とプレファブリケーテッド入口屋根製品の能力利用率が向上することが期待されています。
- 2026年5月:Astron Buildings S.A.は、ポーランドのトロンプキにあるZignago Vetro Polskaの32,000平方メートルの倉庫センターにプレエンジニアード鉄鋼構造物を供給しました。これは2026年のエネルギー基準に準拠するよう設計され、クライアントとGrupa Antczakの戦略的パートナーシップのもとで建設されました。
- 2026年2月:ProLogiumはフランスのダンケルクにおけるギガファクトーの起工式を開催し、2030年までに4ギガワット時、2032年までに12ギガワット時の容量を目標とする建設プログラムを開始し、フランス北部に長期的な鉄鋼建築・産業建設プログラムを創出しました。
ヨーロッパ プレエンジニアード建築物(PEB)建設場レポートの調査範囲
| 単層建築物 |
| 多層建築物 |
| モジュール建築物 |
| パネル化・コンポーネント化システム |
| その他のプレファブリケーテッド建築物タイプ |
| 住宅 |
| 商業 |
| 産業 |
| 公共・機関施設 |
| その他 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| ロシア |
| その他ヨーロッパ |
| 構造別 | 単層建築物 |
| 多層建築物 | |
| 製品タイプ別 | モジュール建築物 |
| パネル化・コンポーネント化システム | |
| その他のプレファブリケーテッド建築物タイプ | |
| 用途別 | 住宅 |
| 商業 | |
| 産業 | |
| 公共・機関施設 | |
| その他 | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他ヨーロッパ |
レポートで回答される主要な質問
ヨーロッパのプレエンジニアード建築物建設セクターの2026年の価値はいくらですか?
ヨーロッパ プレエンジニアード建築物(PEB)建設市場は2026年に13.42 ビリオン 米ドルと評価されており、2031年までに20.68 ビリオン 米ドルに達すると予測されています。
2031年までの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 9.04%で成長すると予測されています。
2025年に最大のシェアを保持した建築構造はどれですか?
単層建築物は2025年の価値の60%を占め、物流、軽工業、および農業建設によって支えられています。
最も急成長している製品タイプはどれですか?
モジュール建築物は、購入者がより迅速で繰り返し可能な提供を求めるため、2031年までにCAGR 11.0%で成長すると予測されています。
最大のシェアを占めた用途はどれですか?
産業用建築物は2025年の価値の52%占め、物流、軽製造、およびバッテリー関連インフラによって牽引されています。
最も急成長している地域はどこですか?
その他ヨーロッパは、産業・物流不動産の近代化に支えられ、2031年までにCAGR 9.4%で成長すると予測されています。