
重合開始剤市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.11 十億米ドル |
| 市場規模 (2031) | 5.14 十億米ドル |
| 成長率 (2026 - 2031) | 4.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる重合開始剤市場分析
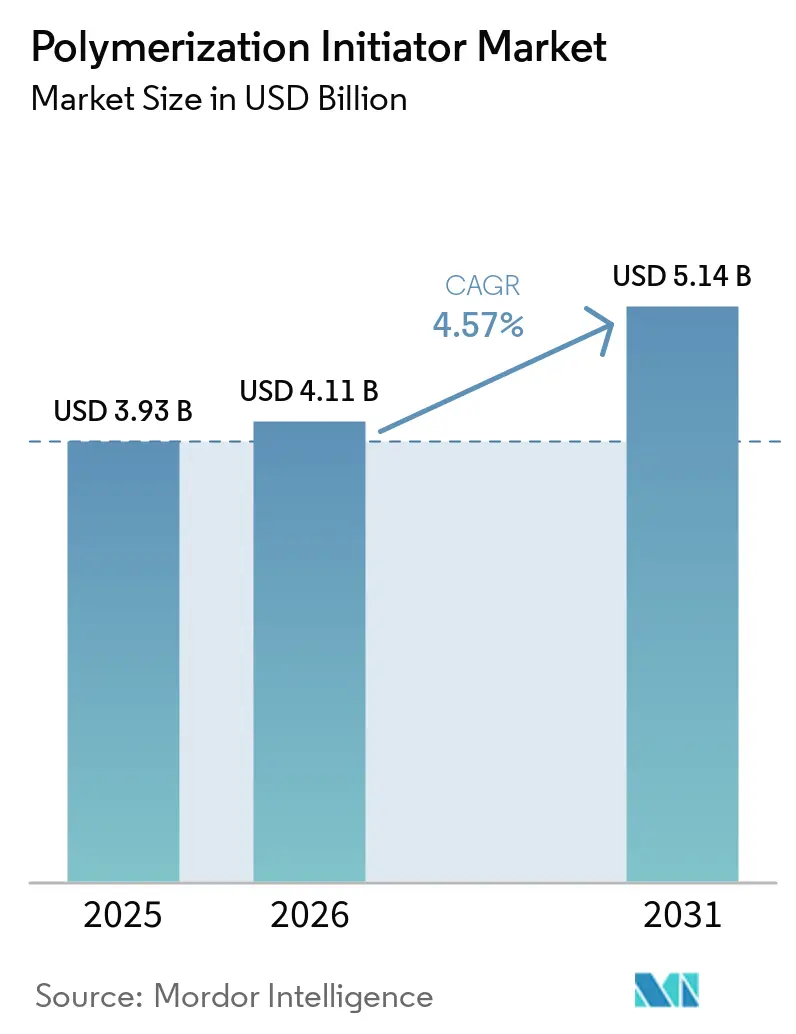
重合開始剤市場規模は2025年に39.3 ビリオン 米ドルと評価され、2026年の41.1 ビリオン 米ドルから2031年には51.4 ビリオン 米ドルに達すると推定れており、予測期間(2026年~2031年)中のCAGRは4.57%です。重合開始剤市場は、ポリエチレン、ポリ塩化ビニル、ポリプロピレン、エンジニアリンググレード樹脂の生産からの需要に支えられています。包装、自動車の電動化、建設活動、電子機器製造は引き続きポリマー生産量と開始剤消費を支えています。電子機器や電気自動車バッテリー部品に使用される高仕様ポリマーは、より厳密に制御された重合条件を必要とします。この要件により、重合開始剤市場における開始剤の品質、分解挙動、加工条件との適合性の重要性が高まっています。したがってサプライヤーは、供給信頼性に加え、アプリケーションサポート、安全性、配合性能においても競争しています。
主要レポートのポイント
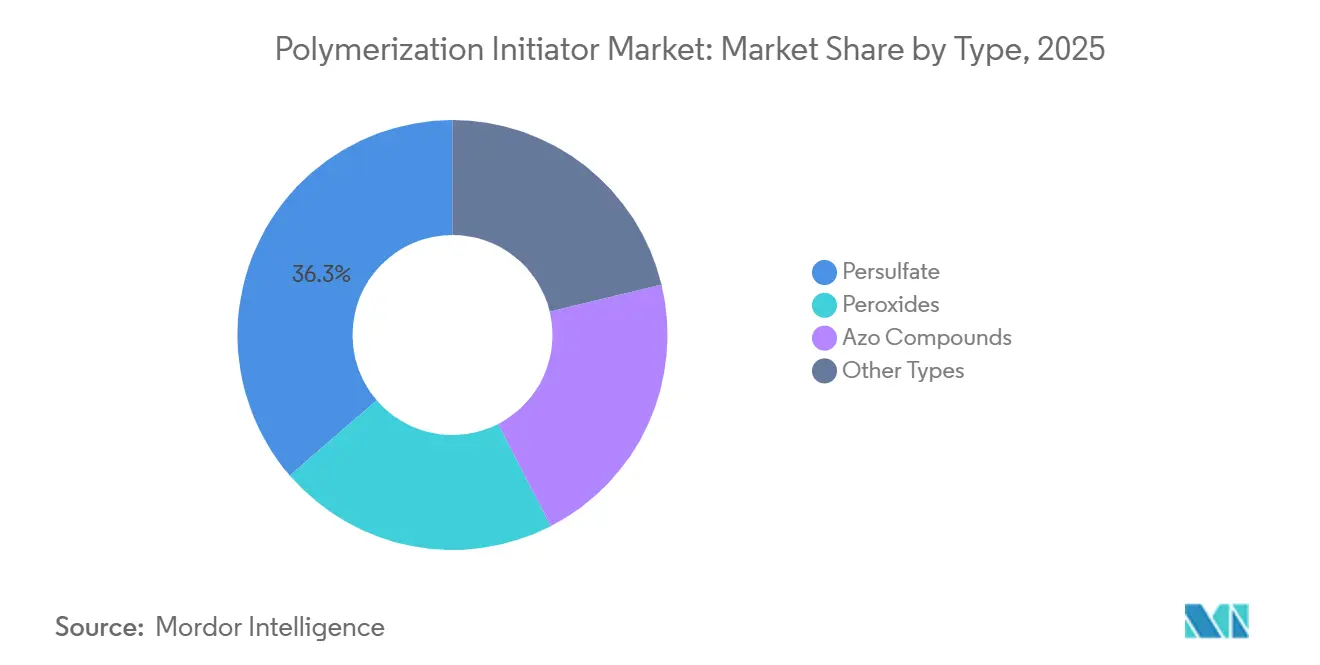
- タイプ別では、過硫酸塩が2025年の重合開始剤市場シェアの36.34%を占め、2031年にかけてCAGR 4.95%で成長すると予測されています。
- 活性種別では、フリーラジカルが2025年の重合開始剤市場シェアの70.12%を占め、2031年にかけてCAGR 5.34%で成長すると予測されています。
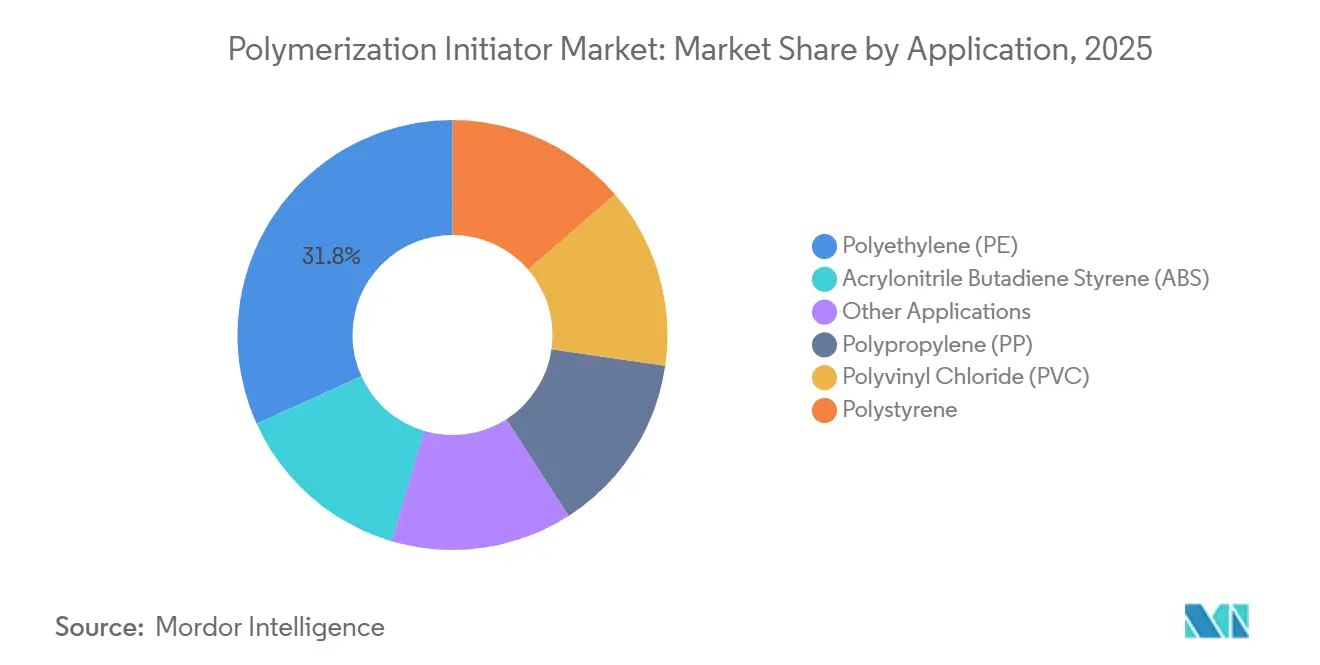
- 用途別では、ポリエチレンが2025年の重合開始剤市場シェアの31.78%を占め、ポリ塩化ビニルは2031年にかけてCAGR 5.62%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の重合開始剤市場シェアの41.69%を占め、2031年にかけてCAGR 5.28%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の重合開始剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装、自動車、建設、電子機器におけるポリマー需要の増加 | +1.4% | アジア太平洋、北米、欧州を主な成長地域とするグローバル | 短期(2年以内) |
| 高性能・特殊ポリマー生産の拡大 | +1.1% | 中国、ドイツ、韓国、日本が主導するグローバル | 中期(2~4年) |
| アジア太平洋における開始剤製造の現地化とアプリケーションサポート | +0.8% | アジア太平洋を中心に、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 制御された分解とプロセス効率への需要 | +0.6% | 北米と欧州での早期採用を伴うグローバル | 短期(2年以内) |
| バイオベースおよび持続可能な重合プロセスの採用拡 | +0.4% | 欧州および北米、アジア太平洋での新興採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装、自動車、建設、電子機器におけるポリマー需要の増加
ポリマー加工業者は、フィルム、パイプ、電線・ケーブル絶縁材、家電製品、輸送用途向け材料の生産に開始剤を使用しています。自動車の電動化からの需要も、メーカーが必要とするポリマーグレードの範囲を広げています。Celaneseは、人工知能サーバー向けの特殊ポリマー需要が従来型サーバーの3倍であると述べています。このシフトは、重合開始剤市場において制御された分解温度とより厳密なプロセスウィンドウを持つ高純度製品を優位にします。欧州連合の包装・包装廃棄物規制は2025年2月に発効し、2026年8月から完全適用されました。この規制は、特定の包装形態に対して2030年から始まるリサイクル含有量要件を定めています[1]欧州議会および理事会、「包装および包装廃棄に関する規則(EU)2025/40」、欧州連合官報、eur-lex.europa.eu。
高性能・特殊ポリマー生産の拡大
特殊用途では、安定したハーフライフ特性、クリーンな分解、および狭い温度制御が求められることが多いです。BASFは2025年11月、自動車コーティング用高度分散剤向けに南京で制御フリーラジカル重合ラインの生産を開始しました。このプロジェクトは、アジアの生産ネットワークにおける精密重合手法の商業利用の拡大を示しています。ポリマーメーカーが分子構造のより厳密な制御を必要とするアーキテクチャへ移行するにつれ、重合開始剤市場は恩恵を受けます。サプライヤーは、分解選択性、プロセスの一貫性、および持続可能な樹脂システムとの適合性によって差別化を図ることができます。このシフトは従来の重合を置き換えるものではありませんが、高度な用途における技術サポートの価値を高めます。
制御された分解とプロセス効率への需要
ポリ塩化ビニル、ポリオレフィン、架橋ポリエチレンのメーカーは、バッチ時間の短縮と発熱反応の制御改善を求めています。Nouryonは、同社の連続開始剤投与技術がポリ塩化ビニルのバッチ時間を20%~40%短縮しながら、重合中の熱生成の制御を可能にすると述べています。この技術は、必要に応じて反応を停止させ、暴走リスクを低減することを目的としています。これらの操業ニーズは、反応性種の一貫した放出を提供する配合への需要を支えています。重合開始剤市場は、スループットと安全性が実質的な操業価値を持つ用途において、購入価格のみへの狭い焦点を超えつつあります。顧客は、ダウンタイムを削減し安定した生産を支援する製品により高い価値を置く可能性があります。
アジア太平洋における開始剤製造の現地化とアプリケーションサポート
アジア太平洋は最大の地域需要基盤であり、重合開始剤市場において最も成長の速い地域です。中国の石油化学・化学政策は、高付加価値ポリオレフィン材料を産業発展の分野として特定しています。ポリマー加工業者は反応性原料への信頼できるアクセスを必要とするため、現地生産と技術サポートが重要です。Nouryonは2025年10月、ポリエチレンおよびポリプロピレン生産を支援するために嘉興のトリエチルアルミニウム生産能力を2倍に拡大しました。同社はまた、専門的なアプリケーション開発と顧客サポートのために2026年に天津に有機過酸化物イノベーションセンターを開設する計画を発表しました。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険物の取り扱い、保管、輸送要件 | -1.0% | EMEAおよび北米で最も高い強度を持つグローバル | 短期(2年以内) |
| 原材料価格の変動と石油化学フィードストックへのエクスポージャー | -0.8% | アジア太平洋と欧州に集中した影響を持つグローバル | 短期(2年以内) |
| プロセス固有の開始剤配合による認定リスク | -0.5% | 高精度特殊ポリマー用途において特に顕著なグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
危険物の取り扱い、保管、輸送要件
有機過酸化物と過硫酸塩は、専門的な包装、保管、輸送管理を必要とする規制対象危険物です。2025年の危険物の道路輸送に関する国際協定(ADR 2025)は、自己反応性物質および有機過酸化物の分類・包装規定を更新しました[2]国連欧州経済委員会、「ADR 2025、危険物の道路輸送に関する国際協定」、UNECE、unece.org。変更は2025年1月1日に発効し、旧規則については2025年6月30日まで移行期間が設けられました。これらの要件は、特に複数の管轄区域にサービスを提供するサプライヤーにとって、重合開始剤市場の物流の複雑さを増大させます。温度管理、承認済み包装、訓練された取り扱い手順は、分散した顧客へのサービスコストを引き上げます。既存のサプライヤーは、すでに認定された物流システムを運用しているため、優位性を維持できる可能性があります。
原材料価格の変動と石油化学フィードストックへのエクスポージャー
重合開始剤メーカーは、エネルギー価格、輸送条件、石油化学サイクルによってコストが急速に変化するフィードストックに依存しています。過酸化物生産に使用される過酸化水素、プロピレンオキシド、クメン誘導体チェーンのストが上昇します。重合開始剤市場は、製品が明確なプロセスまたは安全上の利点を提供する場合、ある程度のインフレを吸収できます。低グレードの用途はより影響を受けやすく、顧客が値上げに抵抗する可能性があります。この差異は、技術的に差別化された製品ラインとコモディティ指向の製品ラインの間のマージンを拡大させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:過硫酸塩が幅広い機能的用途でリード
過硫酸塩は2025年の重合開始剤市場収益の36.34%を占め、2031年にかけてCAGR 4.95%で成長すると予測されています。その地位は、乳化重合および非ポリマー酸化用途での使用を反映しています。過硫酸アンモニウムと過硫酸カリウムは、スチレン・アクリレート分散液、酢酸ビニルラテックス、水処理用ポリアクリルアミド、繊維サイジング、土壌修復酸化に使用されています。この幅広い用途は、複数の顧客グループにわたる需要を支えています。過硫酸塩はまた、パーソナルケア酸化用途にも使用されており、従来のプラスチック以外の需要を加えています。その機能的範囲は、一のポリマープロセスに焦点を当てたポートフォリオよりも、サプライヤーにより多様化された収益基盤を提供します。
過酸化物は、低密度ポリエチレンの高圧プロセス、架橋ポリエチレンケーブル絶縁材、ポリ塩化ビニル懸濁重合において引き続き重要です。また、制御された開始が製品性能に重要な再生可能エネルギー複合材料の硬化もサポートしています。アゾ化合物は、窒素系副生成物を形成するため、選択された生物医学、電子グレード、高純度用途に使用されています。重合開始剤産業は、各化学クラスに固有の加工ニーズを依存しています。したがって製品選択は、単一の性能指標ではなく、ポリマーシステム、設備設計、必要な特性、取り扱い要件によって決定されます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


活性種別:フリーラジカル化学がシェアと成長の両方でリード
フリーラジカルは2025年の重合開始剤市場収益の70.12%を占め、2031年にかけてCAGR 5.34%で成長すると予測されています。その幅広い使用は、ポリエチレン、ポリプロピレン、ポリ塩化ビニル、アクリル、スチレン系コポリマーにおけるラジカル連鎖重合の商業的重要性を反映しています。低密度ポリエチレン包装フィルム、アクリル分散液、特殊熱硬化性樹脂が継続的な需要を支えています。このセグメントには、従来のプロセスと、ますます制御されたラジカル手法が含まれます。この幅広さにより、フリーラジカルシステムは重合開始剤市場の中心となっています。このセグメントにサービスを提供するサプライヤーは、大量生産ニーズと特殊用途要件の両方を満たす必要があります。
カチオン開始剤は、エポキシ樹脂、開環重合、紫外線硬化コーティングに使用されています。酸素非感受性システムを重合する能力は、電子機器やフォトレジスト用途で有用です。有リチウム化合物を含むアニオン開始剤は、スチレン・ブタジエンゴム、耐衝撃性ポリスチレン、熱可塑性エラストマーをサポートします。これらのプロセスは、分子量とブロックコポリマーアーキテクチャの厳密な制御を必要とします。酸素耐性の光駆動制御重合に関する研究は、分解性特殊ポリマーにおける精密配合の範囲を引き続き拡大しています。
用途別:ポリ塩化ビニルの成長がポリエチレンの優位性を補完
ポリエチレンは2025年の重合開始剤市場収益の31.78%を占め、低密度ポリエチレンフィルム、電線・ケーブル絶縁材、高密度ポリエチレンパイプに支えられています。ポリプロピレンは、自動車トリム、不織布、医療用包装を含む用途において過硫酸塩および過酸化物開始剤を使用しています。ポリスチレンとアクリロニトリル・ブタジエン・スチレンは、電子機器筐体、家電製品、3Dプリンティングフィラメントからの需要を支えています。アクリル分散液、特殊接着剤、高吸水性ポリマーは、ヘルスケアおよび農業用途の拡大に伴い追加需要を提供しています。
ポリ化ビニルは2031年にかけてCAGR 5.62%で成長すると予測されています。アジア太平洋が新規能力の多くを吸収しており、開始剤供給に対する地域的な需要が増加しています。ジアルキル過酸化物、ペルオキシジカーボネート、ジペルオキシケタールがポリ塩化ビニル生産に使用されています。それらの熱安定性、ハーフライフ、分解選択性は分子量分布と製品品質に影響します。これにより、懸濁、乳化、塊状重合プロセスにおける技術的選択が重要となります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
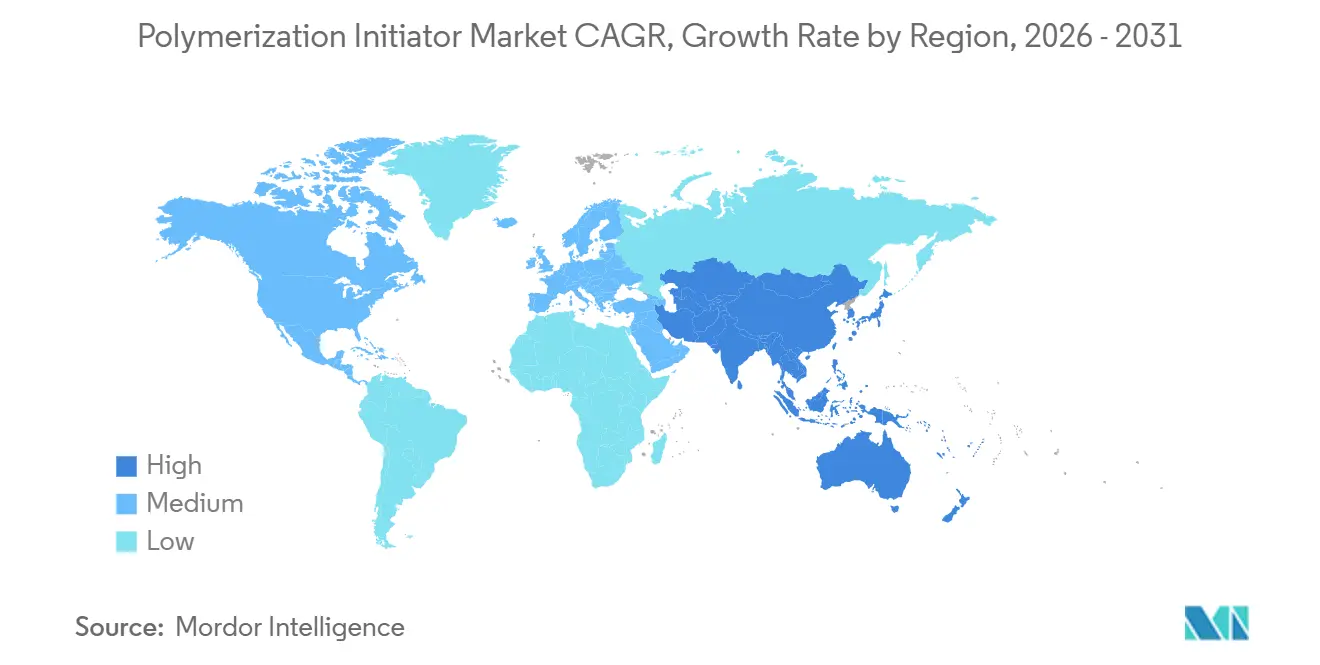
アジア太平洋は2025年の重合開始剤市場収益の41.69%を占め、2031年にかけてCAGR 5.28%で成長すると予測されています。中国は広範なポリエチレン、ポリプロピレン、ポリ塩化ビニル生産を有するため、地域需要の大きなシェアを提供しています。BASFは2026年3月、87 ビリオン ユーロ(約95 ビリオン 米ドル)の投資に続き、中国湛江のフェアブント拠点を開所しました。この拠点はポリエチレン中間体や特殊化学品を含む化学製品を生産しています。この拠点には18の工場と32の生産ラインがあり、70以上の製品を有しています。日本と韓国は、自動車、電子機器、先進複合材料用途を通じて高付加価値需要を加えています。これらの生産拠点は、厳密に制御された性能を持つ特殊開始剤システムの使用を支えています。
北米は、包装需要、メキシコ湾岸での大規模な低密度ポリエチレンおよびポリ塩化ビニル生産、架橋ポリエチレンケーブル需要を支えるグリッド近代化活動から恩恵を受けています。欧州では、化学品の登録・評価・認可・制限(REACH)要件と欧州連合グリーンディールが製品選択と安全慣行に影響を与えています。ドイツのインフラ活動も2026年半に建設用ポリマー需要を支える可能性があります。
南米と中東・アフリカは規模は小さいものの成長する需要センターです。ブラジルとアルゼンチンは、ポリ塩化ビニルとポリエチレンの包装、農業、インフラ用途を通じて需要を支えています。ブラジルの石油化学統合は、フィードストックの入手可能性を通じて地域の過酸化物生産を支援できます。中東・アフリカでは、国内の川下石油化学能力と都市化がポリマー加工を支えています。サウジアラビアのビジョン2030プログラムは、より広範な産業発展と川下加工活動を支援しています。温度管理が必要な輸送は、サハラ以南アフリカの一部市場では依然として困難です。したがって地域ディストリビューターは、信頼できる供給とコンプライアントな取り扱いにとって重要となり得ます。

競合ランドスケープ
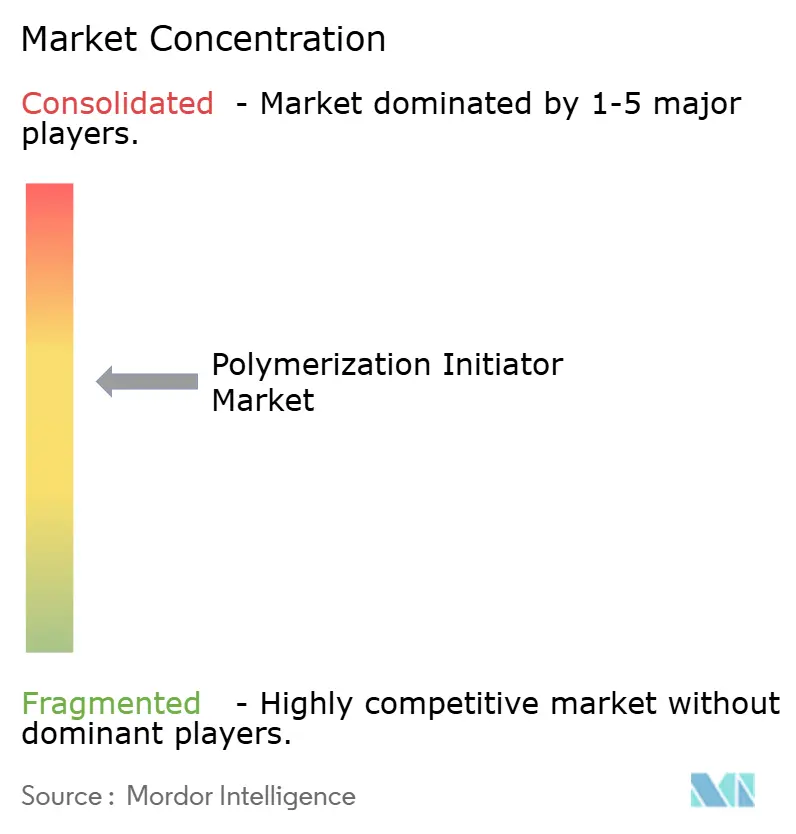
重合開始剤市場は中程度に集中しており、上位5社にはArkema、Nouryon、United Initiators GmbH、LANXESS、BASFが含まれます。過酸化物製造における規模、安全認証要件、温度管理物流は、参入に対する意味のある障壁を生み出しています。これらの能力により、新規サプライヤーが複数の地域で同時に競争することは困難です。地域メーカーは、現地サービス、コスト優位性、または特殊製品を提供する場合には依然として競争できます。
主要企業は、地域生産、より安全な製品形態、制御分解技術に注力しています。Nouryonの嘉興能力増強と計画中の天津イノベーションセンターは、サプライヤーがアジアの製造をアプリケーション開発に合わせている方法を示しています。BASFの湛江投資は、主要な川下化学品生産地域における同社のポジションを拡大します。これらの動きは、ポリマーメーカーとの現地アクセスと技術的整合の重要性を反映しています。
製品開発は、低粉塵取り扱い、制御投与、特殊樹脂生産に適したシステムにも向けられています。制御ラジカル重合は、開始剤性能を定義された反応ウィンドウに合わせることができるサプライヤーに機会を生み出します。バイオベースおよび低環境負荷ポリマー生産は、特に欧州と北米において調達要件にさらに影響を与える可能性があります。ポリマー加工業者は連続生産のために一貫した原料を必要とするため、供給信頼性は引き続き重要です。確立された安全プロセスと複数地域の物流を持つ企業は、大口顧客に対してより強力な価値提案を提供できます。
重合開始剤産業リーダー
Arkema
Nouryon
United Initiators GmbH
LANXESS
BASF
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年3月:BASFは中国湛江に年間100万メトリックトンのエチレンスチームクラッカーと複数の川下生産プラントを含む世界規模のフェアブント拠点を開所しました。拡大された石油化学生産基盤は、ポリマーおよび特殊プラスチックの製造に使用される重合開始剤への需要を支えています。
- 2025年10月:Nouryonは中国への投資を発表しました。これには、ポリエチレンおよびポリプロピレン生産の共触媒として使用されるトリエチルアルミニウムの生産能力を最終的に2倍にする嘉興拠点の拡張が含まれます。この拡張は、成長するポリオレフィン生産と、これらのポリマー製造プロセスで使用される重合触媒および開始剤システムへの需要を支えています。


世界の重合開始剤市場レポートの範囲
重合開始剤は、モノマーをポリマーに変換するための反応性種を生成する化物質です。ポリマー製造中の反応速度、ポリマー形成、分子特性の制御を助けます。
重合開始剤市場は、タイプ、活性種、用途、地域別にセグメント化されています。タイプ別では、市場は過硫酸塩、過酸化物、アゾ化合物、その他のタイプにセグメント化されています。活性種別では、市場はフリーラジカル、カチオン、アニオンにセグメント化されています。用途別では、市場はポリエチレン(PE)、ポリプロピレン(PP)、ポリ塩化ビニル(PVC)、ポリスチレン、アクリロニトリル・ブタジエン・スチレン(ABS)、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における重合開始剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 過硫酸塩 |
| 過酸化物 |
| アゾ化合物 |
| その他のタイプ |
| フリーラジカル |
| カチオン |
| アニオン |
| ポリエチレン(PE) |
| ポリプロピレン(PP) |
| ポリ塩化ビニル(PVC) |
| ポリスチレン |
| アクリロニトリル・ブタジエン・スチレン(ABS) |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 過硫酸塩 | |
| 過酸化物 | ||
| アゾ化合物 | ||
| その他のタイプ | ||
| 活性種別 | フリーラジカル | |
| カチオン | ||
| アニオン | ||
| 用途別 | ポリエチレン(PE) | |
| ポリプロピレン(PP) | ||
| ポリ塩化ビニル(PVC) | ||
| ポリスチレン | ||
| アクリロニトリル・ブタジエン・スチレン(ABS) | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
重合開始剤市場の規模はどのくらいですか?
重合開始剤市場は2026年に41.1 ビリオン 米ドルであり、2031年までに51.4 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを持ったタイプはどれですか?
過硫酸塩が2025年に市場シェアの36.34%を占めました。
重合開始剤の需要を牽引しているものは何ですか?
需要は、包装、建設、自動車、電子機器、および特殊材料における制御重合の必要性によって支えられています。
2031年にかけて最も速く成長すると予想される用途はどれですか?
ポリ塩化ビニルは、インフラ、ヘルスケア、関連ポリマー用途に支えられ、2031年にかけてCAGR 5.62%で成長すると予測されています。
最終更新日:



