
ポリアクリルアミドコポリマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
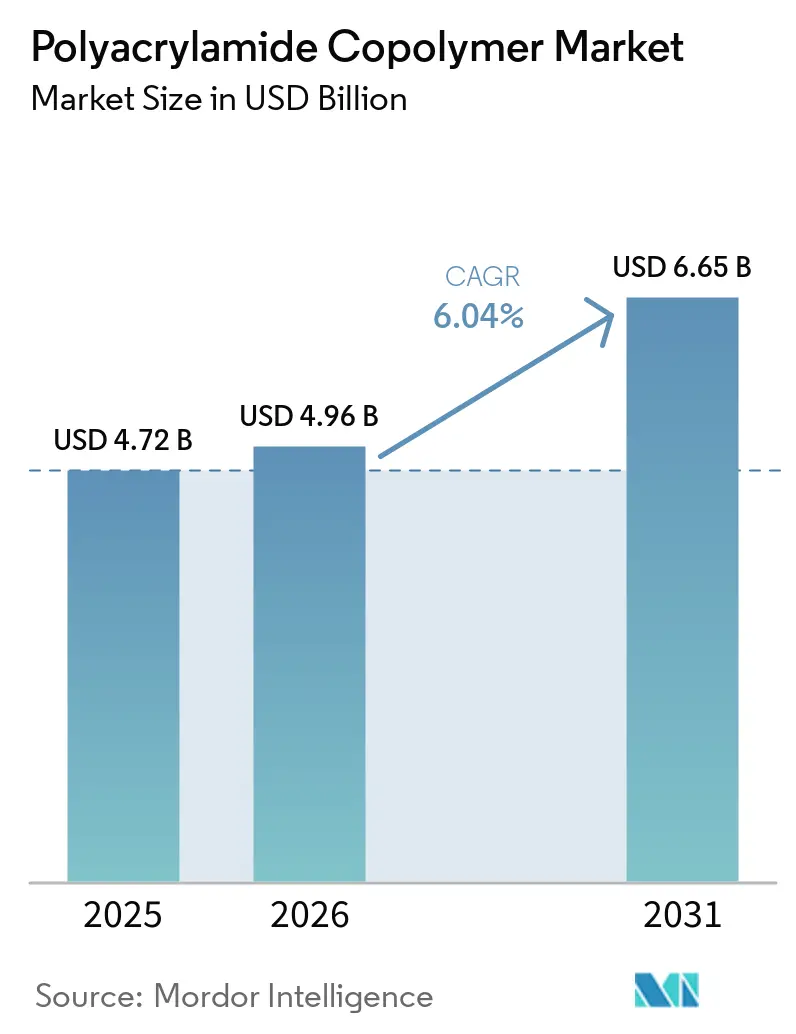
| 市場規模 (2026) | 4.96 十億米ドル |
| 市場規模 (2031) | 6.65 十億米ドル |
| Growth Rate (2026 - 2031) | 6.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリアクリルアミドコポリマー市場分析
ポリアクリルアミドコポリマー市場規模は2025年に4.72 ビリオン 米ドルと評価され、2026年の4.96 ビリオン 米ドルから2031年には6.65 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.04%で成長すると推定されます。ポリアクリルアミドコポリマー市場は、廃水処理、石油増進回収、鉱物テーリング分離用途からの需要によって牽引されています。より厳格な排出規制により、公益事業者は処理段階を追加することを余儀なくされ、汚泥調整および脱水化学品への需要が高まっています。サプライヤーは、塩水、高温、複雑な産業汚泥に耐えられるグレードを開発しています。中国の生産能力は標準アニオン性グレードの価格設定に影響を与える一方、特殊配合品は技術的能力を持つサプライヤーに機会をもたらしています。原料コスト、残留アクリルアミド要件、およびバイオベース代替品は、ポリアクリルアミドコポリマー市場の制約要因として残っています。
主要レポートのポイント
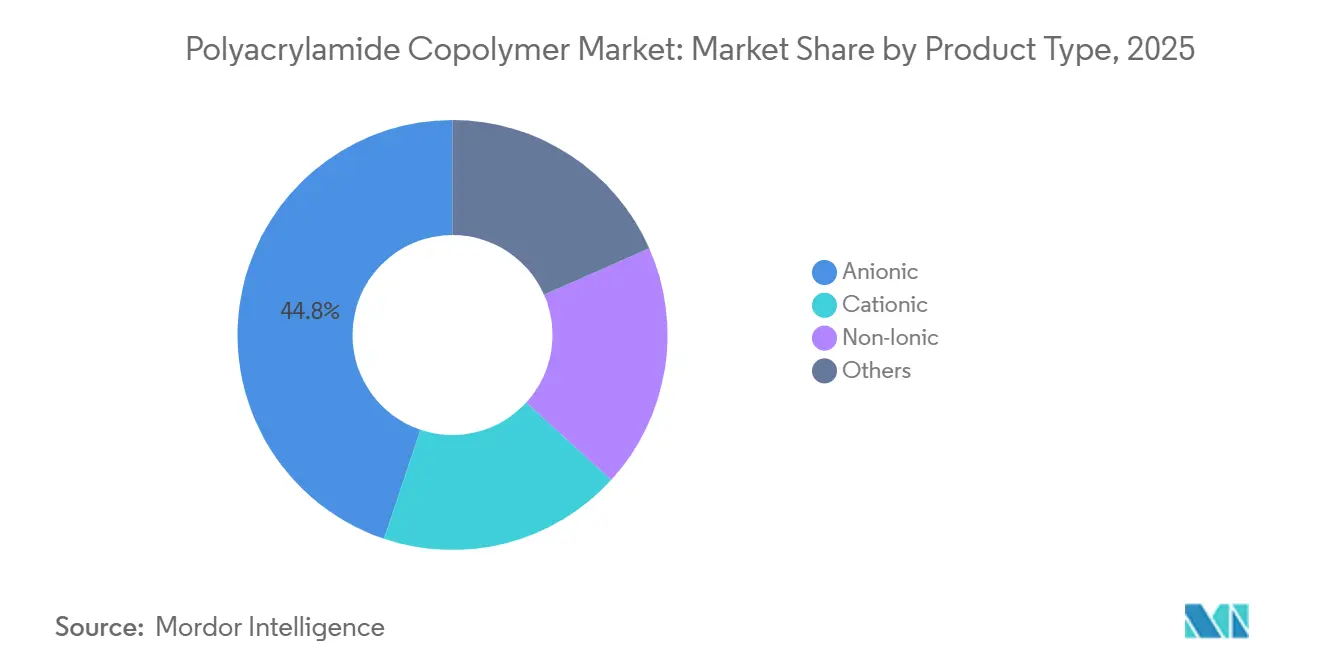
- 製品タイプ別では、アニオン性ポリアクリルアミドが2025年の収益の44.83%を占め、カチオン性ポリアクリルアミドは2031年にかけて最高CAGR 6.23%を記録すると予測されています。
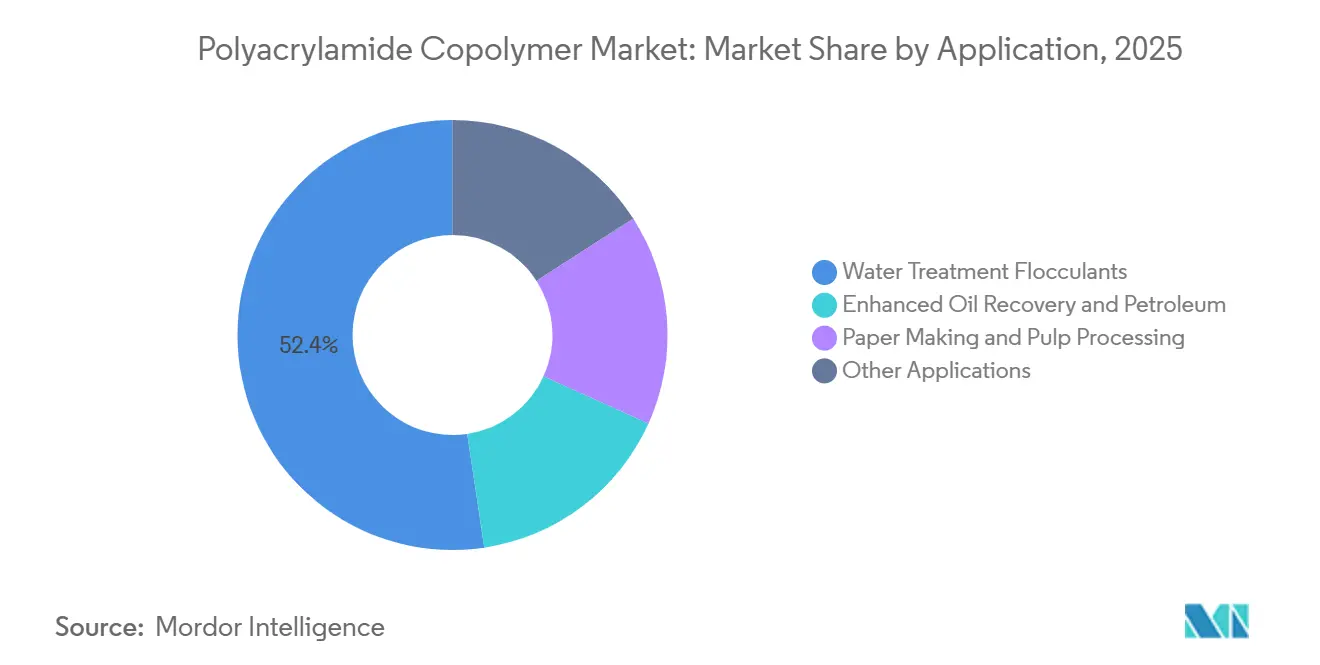
- 用途別では、水処理凝集剤が2025年に52.35%の収益シェアを占め、石油増進回収および石油は2031年にかけてCAGR 6.78%で成長すると予測れています。
- 地域別では、アジア太平洋が2025年にポリアクリルアミドコポリマー市場シェアの45.07%を占め、2031年にかけて最高CAGR 6.34%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のポリアクリルアミドコポリマー市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃水排出および再利用に関するより厳格な要件 | +1.8% | 世界規模、特にEU、中国、インドで顕著 | 短期(2年以内) |
| 都市および産業汚泥脱水の拡大 | +1.4% | アジア太平洋が中心、東南アジアおよび ラテンアメリカへの波及あり | 中期(2~4年) |
| 成熟した高塩分油田におけるポリマー圧入 | +1.5% | 中国、中東、カザフスタン | 中期(2~4年) |
| 重要鉱物テーリングおよび固液分離 需要 | +1.1% | ラテンアメリカ、アジア太平洋、中東、アフリカ | 長期(4年以上) |
| 非在来型および海洋生産向け高性能ポリアクリルアミド(PAM) | +0.9% | 北米、中国、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃水排出および再利用に関するより厳格な要件
改正された欧州連合都市廃水処理指令は2025年1月1日に発効し、大規模施設に対してより厳格な処理義務を導入しました。人口換算1万人以上の施設は、2036年までに窒素およびリンに関するより厳しい基準を満たす必要があります。また、同指令は特定の大規模施設に対して2045年までに第四次処理を実施することを義務付け、処理および汚泥管理の要件を増加させています。追加の処理段階ごとに、公益事業者が処理・脱水しなければならない固形物の量が増加する可能性があります。これらの要件は、低投与量で固液分離を改善する高分子量コポリマーへの需要を促進しています。米国では、飲料水規制がアクリルアミドの投与条件を制限しており、地方自治体の調達における認証製品への需要を支えています。
都市および産業汚泥脱水の拡大
都市および産業処理施設は、廃棄量を削減し運用効率を向上させるために汚泥脱水を必要としています。カチオン性グレードは、食品加工、繊維製造、石炭洗浄、都市処理施設からの汚泥を含む、負に帯電した固形物を含む汚泥に適しています。この用途は、ポリアクリルアミドコポリマー市場を新規プラント建設だけでなく処理スループットと結びつけています。より複雑な汚泥組成では、必要なケーク乾燥度を達成するために、より高い分子量または調整された電荷密度が必要になる場合があります。従来のポリマー骨格とバイオポリマー成分を組み合わせたハイブリッド製品は、流動性微細テーリング用途において低投与量要件を実証しています。これらの成果は、最低単価のグレードよりも総処理コストを削減するグレードへの購買決定をシフトさせる可能性があります。
成熟した高塩分油田におけるポリマー圧入
ポリマー圧入は、成熟した油田における生産減少を緩和するために使用される化学的石油増進回収法です。2025年のタイのメースーン油田に関する研究では、水カット増加が加速する前に実施された場合、ポリマー圧入が商業的に実行可能であることが示されました。貯留層条件はポリアクリルアミドコポリマーの選定に強く影響し、熱、塩分、吸着がポリマー性能を低下させる可能性があります。したがって、水質管理とポリマー選定は油田オペレーターにとって相互依存的な決定事項です。2-アクリルアミド-2-メチルプロパンスルホン酸(ATBS)ベースのターポリマーおよN-ビニルピロリドン(NVP)変性コポリマーは、100℃以上の熱安定性を必要とする貯留層に適しています。クウェートでのフィールドスケールの研究でも、高塩分・高温条件下でのポリマーの使用が実証されており、ポリアクリルアミドコポリマー市場における特殊グレードの役割を支持しています[1]欧州地球科学・工学者協会、「課題を機会に変える:クウェートの過酷な環境におけるポリマー圧入からのフィールドスケール成功事例」、OnePetro、onepetro.org。。
重要鉱物テーリングおよび固液分離需要
リチウム、銅、コバルト、ニッケルの処理は、沈降と水回収を必要とする微細スラリーを生成します。高分子量アニオン性コポリマーは固形物を濃縮し、水をプロセス回路に戻すことができます。アマゾンのボーキサイトおよび銅テーリングに関する研究では、アニオン性コポリマーが未処理スラリーと比較して沈降速度を31~33倍に増加させることが示されました。また、この研究では、水回収の改善が操業あたり年間1万7,000 m³の淡水取水量削減につながることも示されました。この用途は、高イオン強度の水中および様々な鉱物組成において性能を維持する配合品を優先します。電池金属プロジェクトの拡大に伴い、ポリアクリルアミドコポリマー市場は都市処理および油田用途とは異なる需要源を獲得しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 残留アクリルアミドモノマーのコンプライアンスコスト | -0.7% | EU、北米、日本 | 短期(2年以内) |
| 石油化学原料価格の変動 | -0.6% | 世界規模、欧州でのエクスポージャーが大きい | 中期(2~4年) |
| バイオベースおよび天然凝集剤による代替 | -0.4% | 西欧、北米、東南アジアのパイロット市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
残留アクリルアミドモノマーのコンプライアンスコスト
欧州連合は、化学物質の登録・評価・認可・制限(REACH)規制の枠組みの下でアクリルアミドを規制しており、サプライヤーにコンプライアンス要件を課しています。これらの要件は、サプライチェーン全体にわたる製品配合、試験、認証、および文書化に影響を与えます。米国では、飲料水用途がアクリルアミドの残留暴露を制限する投与条件の下で運用されています[2]米国環境保護庁、「国家一次飲料水規制」、米国環境保護庁、epa.gov。。複数の地域にサービスを提供するサプライヤーは、現地規制に準拠するために別々の製品グレードと認証プロセスを必要とする場合があります。これらの要件は、確立された品質システムと低モノマー生産能力を持つ大規模メーカーに有利に働く可能性があります。また、ポリアクリルアミドコポリマー市場における特殊用途への参入障壁を高めています。
石油化学原料価格の変動
アクリロニトリルはアクリルアミドモノマー、ひいてはポリアクリルアミドコポリマー生産における主要な上流原料です。そのコストはプロピレン価格、プラント稼働率、エネルギコスト、および地域の貿易条件に依存します。このエクスポージャーは、ポリマーサプライヤーが地方自治体との固定価格契約の下で操業する場合にマージンに影響を与える可能性があります。これらの契約は単一の調達サイクルを超えて延長されることが多く、サプライヤーが高い投入コストを顧客に迅速に転嫁する能力を制限します。アクリルアミドモノマーの自社生産能力を持つメーカーは、上流供給をより大きく管理することでこのリスクの一部を軽減できます。この制約要因は、原料コストが上昇した際に標準グレードが直接的な価格競争に直面するため、ポリアクリルアミドコポリマー市場全体に広く影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アニオン性グレードが主導するが、カチオン性化学品が加速
アニオン性ポリアクリルアミドは2025年にポリアクリルアミドコポリマー市場シェアの44.83%を占めました。そのポリマー構造が帯電した懸濁粒子を架橋するため、鉱山テーリング濃縮、産業排水清澄化、および製紙歩留まり向上に使用されています。パイライト含有テーリングに関する研究では、アニオン性ポリアクリルアミド(PAM)が吸着および凝集性能を発揮し、鉱物学が結果に影響することが示されました。これらの知見は、分子量と電荷密度によって調整されたグレードへの需要を支持しています。非イオン性ポリアクリルアミドは、土壌侵食防止、水圧破砕スペーサー、および特定の繊維プロセスを含む特殊用途に使用されています。両性イオン性およびその他の変性製品には、油田条件向けの2-アクリルアミド-2-メチルプロパンスルホン酸(ATBS)およびNVPターポリマーが含まれます。
カチオン性ポリアクリルアミドは2026年から2031年にかけてCAGR 6.23%で成長すると予測されています。遠心分離機またはベルトプレス脱水の前に汚泥がカチオン性調整を必要とする場合に使用されます。都市廃水処理、食品加工、および産業処理がこれらの製品の主要な需要センターです。ますます複雑化する汚泥を処理する処理システムは、ポリアクリルアミドコポリマー市場におけるカチオン性製品への需要を支えています。高イオン性カチオン性グレードは一般的にコモディティアニオン性製品よりも高い販売価格を持ちます。その結果、市場シェアよりも速く収益貢献が増加する可能性があります。


用途別:水処理が基盤を維持、石油増進回収(EOR)が最高成長機会
水処理凝集剤は2025年の用途別ポリアクリルアミドコポリマー市場シェアの52.35%を占めました。廃水清澄化はポリマーを繰り返し使用する運用投入物として使用し、需要を処理量と結びつけています。欧州廃水指令は、対象施設における栄養素除去および高度処理に追加要件を課しています。これらの要件は、廃棄または再利用前に調整・脱水が必要な追加固形物を生成する可能性があります。製紙およびパルプ処理も、歩留まりと排水を改善するために構造化されたアニオン性、カチオン性、両性イオン性グレードを使用しています。その他の用途には、農業、建設、土壌安定化、半導体用途、水処理、製薬廃水処理が含まれ、それぞれ異なる性能要件を持ちます。
石油増進回収(EOR)および石油用途は2026年から2031年にかけてCAGR 6.78%を記録すると予測されています。この用途は成熟した油田の経済性と、貯留層条件下で粘度を維持するポリマーの入手可能性に依存しています。大慶油田での経験は、他の成熟資産におけるポリマー圧入プログラムの運用上の参考事例を提供しています。需要は油価と直接相関して動くわけではなく、オペレーターは既存の油田からの生産を維持するための代替手段が限られている場合があります。海洋サイトでは、スペース制約によりパウダー溶解設備の設置が制限される場合に、液体およびエマルション配合品も使用されます。スペース制約のある貯留層に関する研究では、液体とパウダーポリマーシステムの運用上および経済的な違いが特定されました。
地域分析
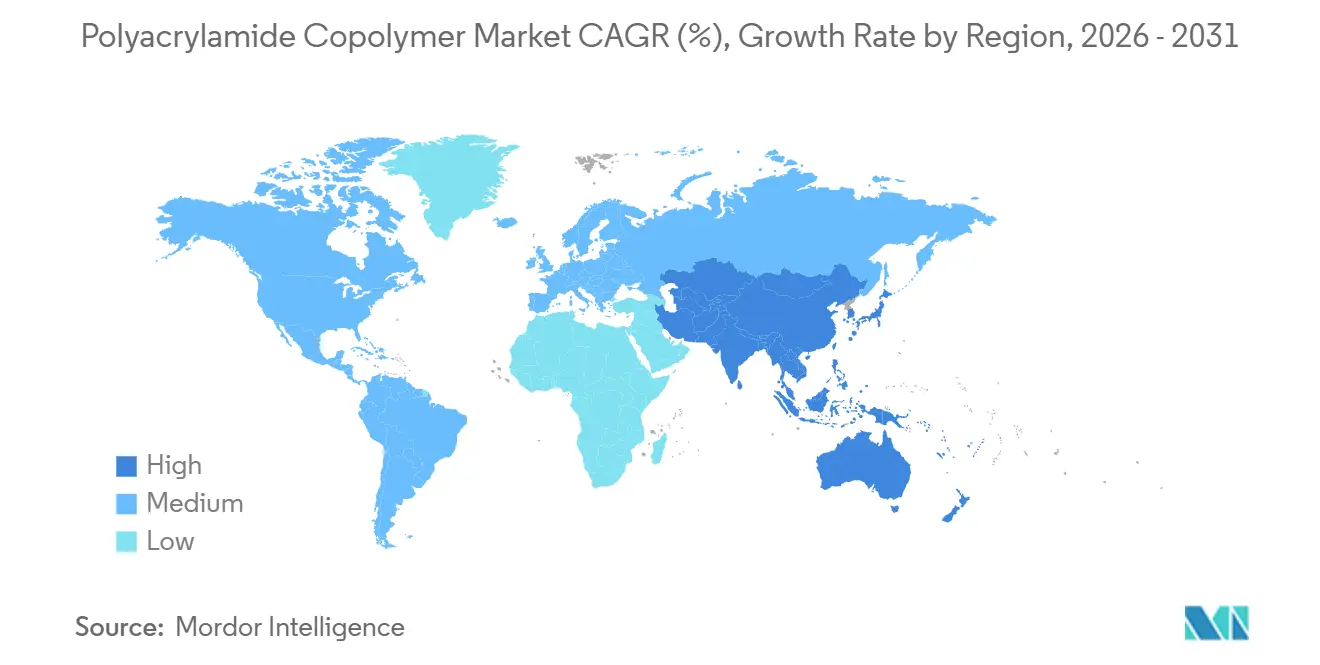
アジア太平洋は2025年にポリアクリルアミドコポリマー市場シェアの45.07%を占め、2031年にかけてCAGR 6.34%で成長すると予測されています。同地域は都市水処理要件、鉱業活動、および油田需要を有しています。中国は標準ポリアクリルアミドグレードの生産拠点であり、輸出市場全体の価格設定に影響を与えています。インドの処理インフラの拡大は、下水処理および汚泥管理に使用される凝集剤への需要を支えています。インドネシア、マレーシア、タイ、ベトナムにおける製造業および電池サプライチェーンへの投資も廃水処理要件を増加させています。
北米はポリアクリルアミドコポリマー市場の成熟したセグメントです。非在来型石油生産、随伴水管理、および都市公益事業のアップグレードが需要を支えています。米国は、アクリルアミド含有水処理製品の品質基準に影響を与える連邦飲料水要件を維持しています。欧州では、改正都市廃水処理指令の実施スケジュールが市場需要に影響を与えています。ドイツの産業および都市ユーザーは、排水基準を満たすためにより高性能なグレードを必要としています。北欧の調達活動も、バイオハイブリッド凝集剤ソリューションの評価を支援しています。
南米、中東、アフリカはポリアクリルアミドコポリマー市場内で異なる需要パターンを持っています。チリ、ペルー、ブラジルは銅、リチウム、鉄鉱石の処理においてポリマー補助テーリング脱水を使用しています。水不足の鉱業地域では、沈降効率と水回収の改善がアニオン性ポリマーの使用を支えています。中東の需要は、特に高温・高塩分貯留層における石油増進回収用途と結びついています。北アフリカおよびサブサハラアフリカは水処理インフラの開発を通じて需要に貢献しています。南アフリカの鉱業操業もテーング管理および関連するコンプライアンス要件のために高分子量アニオン性グレードを使用しています。

競合状況
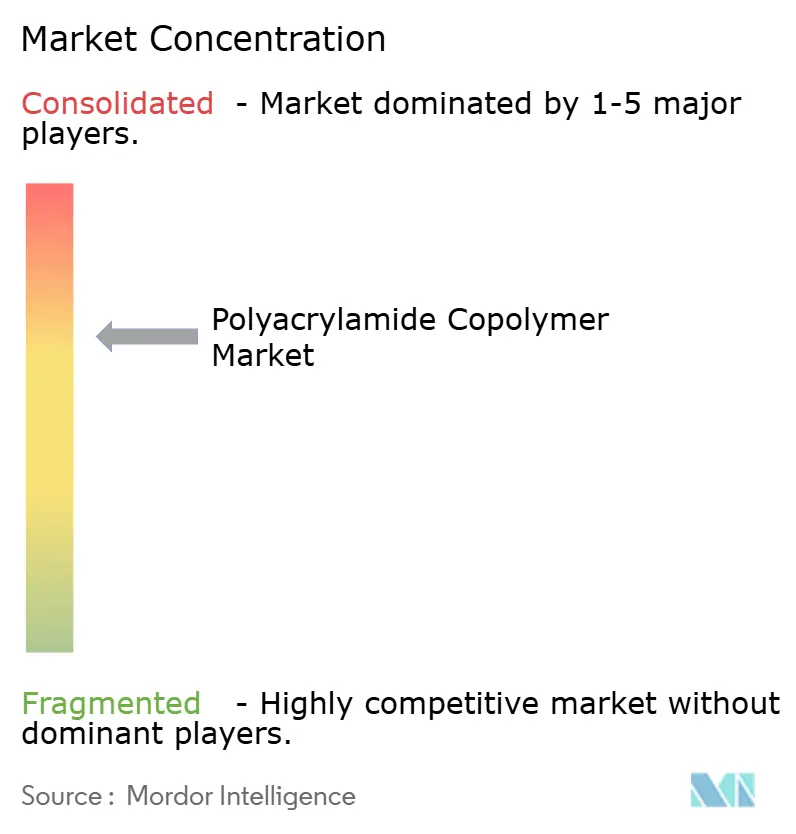
ポリアクリルアミドコポリマー市場は中程度に集約されており、主要サプライヤーの規模が中国、フィンランド、ドイツ、インドの地域生産者との差別化要因となっています。SNF Groupは上流統合と製造・用途能力を水処理、鉱業、油田用途全体にわたって組み合わせています。同社は2025年のObsidian Chemical Solutionsの買収を通じてポートフォリオを拡大し、PfP IndustriesおよびAce Fluid Solutionsの以前の買収を基盤としています。これらの取り組みはリーチを拡大し、現地オペレーションを通じた顧客サービスを支援しています。この集約は、大規模な統合生産者に供給信頼性と技術サービスにおける優位性を提供しています。
Kemira Oyjは買収とサービス能力を通じて水処理事業を拡大しています。2026年2月、同社は中央欧州における水ソリューション事業を強化するためにSIDRA Wasserchemieを買収しました。2026年7月、Kemira OyjはカリフォルニアにおけるANMAC Water Treatment Serviceを買収し、産業用水処理サービスを拡大しました。これらの取引は、ポリマー製造と並んで現地サービス関係の役割を浮き彫りにしています。サプライヤーは、特に複雑な廃水流と進化するコンプライアンス要件を管理する顧客に対して、製品性能と用途サポートを組み合わせることで競争しています。
Solenisは地域製造への投資を通じてパルプ・製紙化学品事業を拡大しています。2026年4月、同社は広西壮族自治区北海市に6万トン規模の施設の建設を開始し、2027年第2四半期に操業開始が見込まれています。この施設はSolenisの中国西部および東南アジアへのアクセスを支援します。コモディティ生産者は標準アニオン性グレードを提供し、特殊サプライヤーは高塩分、高温、難処理固形物条件での性能に注力しています。バイオハイブリッド開発者は、生分解性と低アクリルアミド含有量を重視する都市入札をターゲットにする可能性があります。競合状況は、性能、コンプライアンス、供給要件を満たすサプライヤーを支持しています。
ポリアクリルアミドコポリマー産業のリーダー企業
SNF Group
Solenis
Kemira Oyj
BASF
Ashland
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:SNF SAは、カザフスタンの石油・ガスセクター向けの現地ポリマーおよび設備製造施設に最大1億ユーロ(約1億800万米ドル)を投資するため、アスタナで開催されたカザフスタン石油増進回収(EOR)フォーラム2026において覚書に署名しました。この投資は、主要EORクライアントとの製造能力の共同立地、現地コンテンツの増加、および地域オペレーターへの技術移転を支援するSNFの戦略と一致しています。
- 2026年5月:SNF Oman LLCは、サラーラのライスート工業地区にある新しいポリマー処理プラントのフェーズ1を稼働させ、年間生産能力は約6,000メトリックトンです。フェーズ2はフルスケールのポリマー製造を目標とし、年間1万トン以上の能力を追加します。SNFはフェーズ2を2026年第4四半期に完成予定としています。


世界のポリアクリルアミドコポリマー市場レポートの調査範囲
ポリアクリルアミドコポリマーは、アクリルアミドをアクリル酸などの他のモノマーと化学的に結合させることによって製造される水溶性合成ポリマーです。この共重合プロセスにより、特定の産業用途向けにポリマーの化学的特性が改変されます。
ポリアクリルアミドコポリマー市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、アニオン性、カチオン性、非イオン性、その他にセグメント化されています。用途別では、水処理凝集剤、石油増進回収および石油、製紙およびパルプ処理、その他の用途にセグメント化されています。本レートは、主要地域の15カ国におけるポリアクリルアミドコポリマーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| アニオン性 |
| カチオン性 |
| 非イオン性 |
| その他 |
| 水処理凝集剤 |
| 石油増進回収および石油 |
| 製紙およびパルプ処理 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| 製品タイプ別 | アニオン性 | |
| カチオン性 | ||
| 非イオン性 | ||
| その他 | ||
| 用途別 | 水処理凝集剤 | |
| 石油増進回収および石油 | ||
| 製紙およびパルプ処理 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||


レポートで回答される主要な質問
ポリアクリルアミドコポリマー市場の現在の市場規模は?
ポリアクリルアミドコポリマー市場規模は2025年に4.72 ビリオン 米ドルと評価され、2026年の4.96 ビリオン 米ドルから2031年には6.65 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.04%で成長すると推定されます。
2031年にかけて最も速く成長すると予測される用途は何ですか?
石油増進回収および石油は、成熟した油田がポリマー圧入を採用するにつれてCAGR 6.78%で成長すると予測されています。
世界需要をリードする地域はどこですか?
アジア太平洋は2025年に45.07%のシェアを占め、2031年にかけて最高CAGR 6.34%を記録すると予測されています。
2025年に最大シェアを占めた製品タイプはどれですか?
アニオン性ポリアクリルアミドは2025年に44.83%のシェアで首位を占め、テーリング、産業排水、製紙用途での使用によって牽引されました。
最終更新日:



