
Tamanho e Participação do Mercado de Iniciadores de Polimerização
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Iniciadores de Polimerização por Mordor Intelligence
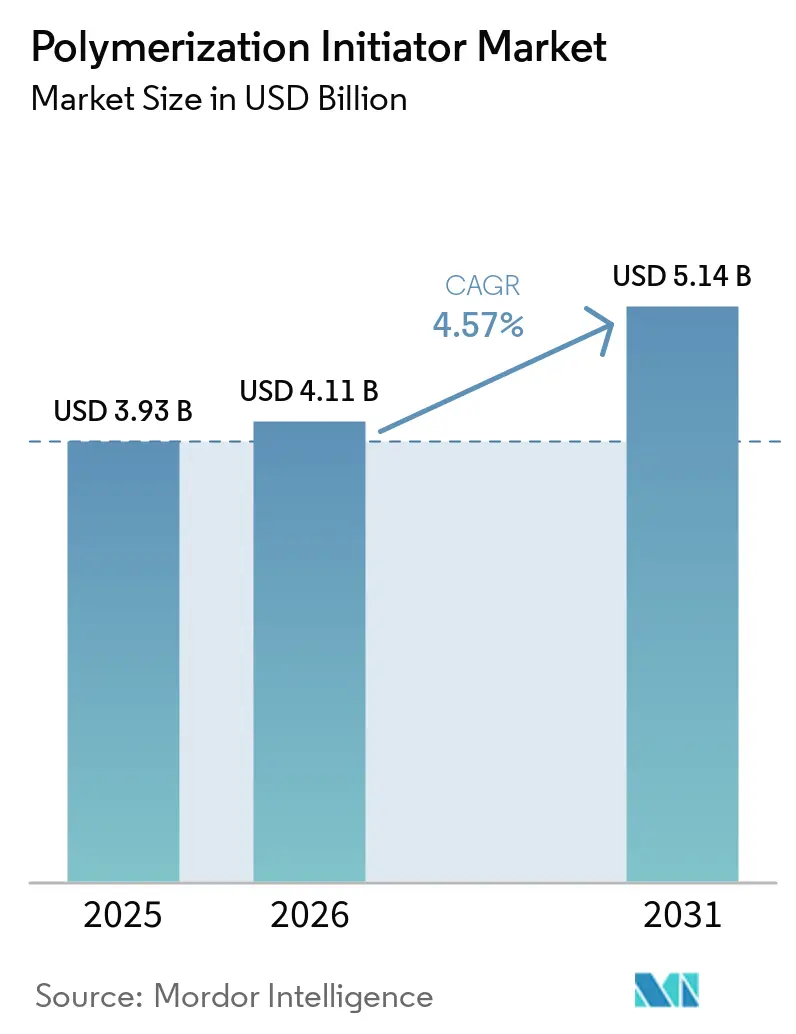
O tamanho do Mercado de Iniciadores de Polimerização foi avaliado em 3,93 bilhões de USD em 2025 e estima-se que cresça de 4,11 bilhões de USD em 2026 para atingir 5,14 bilhões de USD até 2031, a um CAGR de 4,57% durante o período de previsão (2026-2031). O mercado de iniciadores de polimerização é sustentado pela demanda proveniente da produção de polietileno, policloreto de vinila, polipropileno e resinas de grau técnico. Embalagens, eletrificação automotiva, atividade de construção e fabricação de eletrônicos continuam a sustentar a produção de polímeros e o consumo de iniciadores. Polímeros de especificação mais elevada utilizados em eletrônicos e componentes de baterias para veículos elétricos requerem condições de polimerização mais rigorosamente controladas. Esse requisito aumenta a importância da qualidade do iniciador, do comportamento de decomposição e da compatibilidade com as condições de processamento. Os fornecedores, portanto, competem em suporte a aplicações, segurança e desempenho de formulação, além de confiabilidade de fornecimento.
Principais Conclusões do Relatório
- Por tipo, o persulfato detinha 36,34% da participação do mercado de iniciadores de polimerização em 2025 e está projetado para avançar a um CAGR de 4,95% até 2031.
- Por espécie ativa, o radical livre detinha 70,12% da participação do mercado de iniciadores de polimerização em 2025 e está projetado para avançar a um CAGR de 5,34% até 2031.
- Por aplicação, o polietileno detinha 31,78% da participação do mercado de iniciadores de polimerização em 2025, enquanto o policloreto de vinila está projetado para avançar a um CAGR de 5,62% até 2031.
- Por geografia, a Ásia-Pacífico detinha 41,69% da participação do mercado de iniciadores de polimerização em 2025 e está projetada para avançar a um CAGR de 5,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Iniciadores de Polimerização
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Polímeros em Embalagens, Automotivo, Construção e Eletrônicos | +1.4% | Global, com ganhos primários na Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Produção de Polímeros de Alto Desempenho e Especiais | +1.1% | Global, liderado pela China, Alemanha, Coreia do Sul e Japão | Médio prazo (2–4 anos) |
| Fabricação Localizada de Iniciadores e Suporte a Aplicações na Ásia-Pacífico | +0.8% | Núcleo da Ásia-Pacífico; transbordamento para MEA e América do Sul | Médio prazo (2–4 anos) |
| Demanda por Decomposição Controlada e Eficiência de Processo | +0.6% | Global, com adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Processos de Polimerização de Base Biológica e Sustentáveis | +0.4% | Europa e América do Norte, com adoção emergente na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Polímeros em Embalagens, Automotivo, Construção e Eletrônicos
Os processadores de polímeros utilizam iniciadores na produção de materiais para filmes, tubulações, isolamento de fios e cabos, eletrodomésticos e aplicações de transporte. A demanda proveniente da eletrificação automotiva também amplia a gama de graus de polímeros exigidos pelos fabricantes. A Celanese declarou que a demanda por polímeros especiais para um servidor de inteligência artificial era 3 vezes maior do que para um servidor convencional. Essa mudança favorece produtos de alta pureza com temperaturas de decomposição controladas e janelas de processo mais rigorosas no mercado de iniciadores de polimerização. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens entrou em vigor em fevereiro de 2025 e passou a ser aplicado integralmente a partir de agosto de 2026. Ele estabeleceu requisitos de conteúdo reciclado que entram em vigor a partir de 2030 para formatos de embalagem especificados[1]Parlamento Europeu e Conselho, "Regulamento (UE) 2025/40 sobre Embalagens e Resíduos de Embalagens," Jornal Oficial da União Europeia, eur-lex.europa.eu.
Expansão da Produção de Polímeros de Alto Desempenho e Especiais
As aplicações especiais frequentemente requerem características estáveis de meia-vida, decomposição limpa e controle rigoroso de temperatura. A BASF iniciou a produção a partir de uma linha de polimerização por radical livre controlado em Nanjing em novembro de 2025 para dispersantes avançados utilizados em revestimentos automotivos. O projeto demonstrou o crescente uso comercial de métodos de polimerização de precisão nas redes de produção asiáticas. O mercado de iniciadores de polimerização se beneficia quando os produtores de polímeros avançam em direção a arquiteturas que necessitam de controle mais rigoroso da estrutura molecular. Os fornecedores podem se diferenciar por meio de seletividade de decomposição, consistência de processo e compatibilidade com sistemas de resinas sustentáveis. Essa mudança não substitui a polimerização convencional, mas aumenta o valor do suporte técnico em aplicações avançadas.
Demanda por Decomposição Controlada e Eficiência de Processo
Os produtores de policloreto de vinila, poliolefinas e polietileno reticulado buscam tempos de batelada mais curtos e melhor controle das reações exotérmicas. A Nouryon declarou que sua tecnologia de Dosagem Contínua de Iniciadores pode reduzir o tempo de batelada do policloreto de vinila em 20%-40%, ao mesmo tempo em que permite o controle da produção de calor durante a polimerização. A tecnologia tem como objetivo permitir a interrupção da reação quando necessário e reduzir o risco de reação descontrolada. Essas necessidades operacionais sustentam a demanda por formulações que proporcionem liberação consistente de espécies reativas. O mercado de iniciadores de polimerização está, consequentemente, indo além de um foco restrito no preço de compra em aplicações onde a produtividade e a segurança têm valor operacional material. Os clientes podem atribuir maior valor a produtos que reduzam o tempo de inatividade e sustentem uma produção estável.
Fabricação Localizada de Iniciadores e Suporte a Aplicações na Ásia-Pacífico
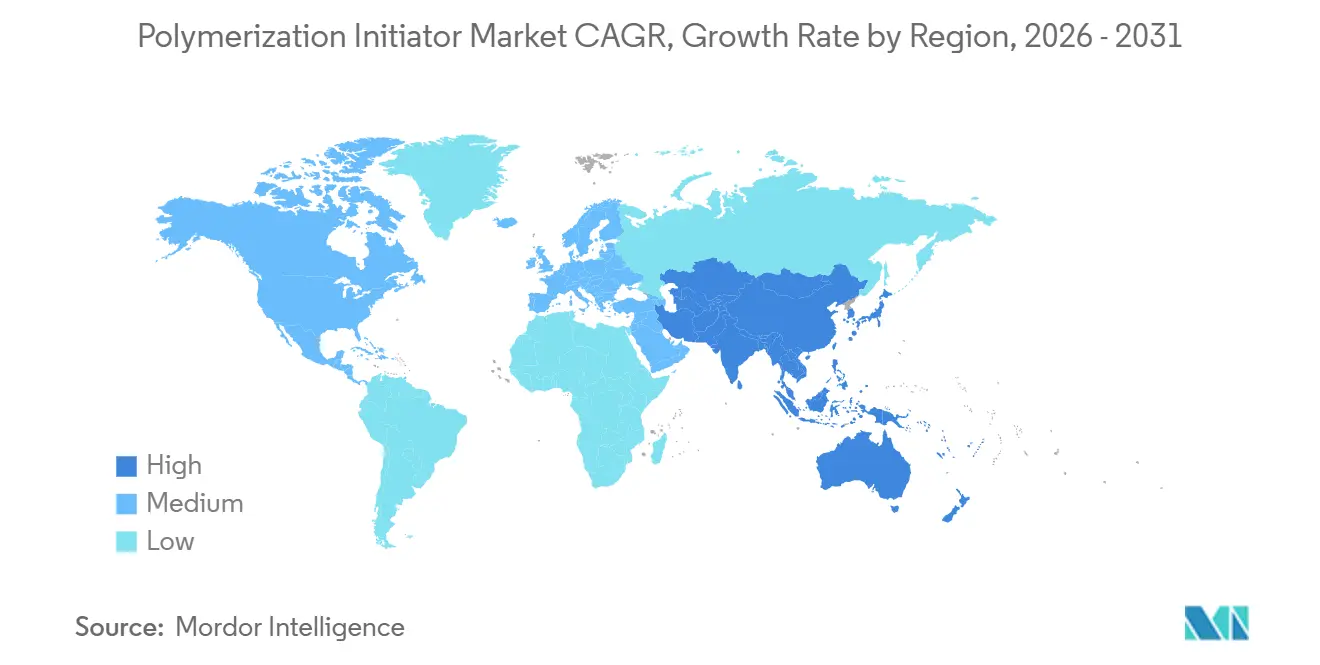
A Ásia-Pacífico representa a maior base de demanda regional e é a região de crescimento mais rápido no mercado de iniciadores de polimerização. A política petroquímica e química da China identificou materiais de poliolefinas de alto padrão como uma área para desenvolvimento industrial. A produção local e o suporte técnico são importantes porque os processadores de polímeros requerem acesso confiável a insumos reativos. A Nouryon dobrou a capacidade de trietilalumínio em Jiaxing em outubro de 2025 para apoiar a produção de polietileno e polipropileno. A empresa também anunciou planos para abrir um Centro de Inovação em Peróxidos Orgânicos em Tianjin em 2026 para desenvolvimento especializado de aplicações e suporte ao cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Requisitos de Manuseio, Armazenamento e Transporte de Materiais Perigosos | -1.0% | Global, com maior intensidade na EMEA e América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Matérias-Primas e Exposição a Insumos Petroquímicos | -0.8% | Global, com impacto concentrado na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Risco de Qualificação Decorrente de Formulações de Iniciadores Específicas para Processos | -0.5% | Global, particularmente em aplicações de polímeros especiais de alta precisão | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Manuseio, Armazenamento e Transporte de Materiais Perigosos
Os peróxidos orgânicos e persulfatos são materiais perigosos regulamentados que requerem embalagens especializadas, controles de armazenamento e transporte. O Acordo relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada de 2025 atualizou as disposições de classificação e embalagem para substâncias autorreativas e peróxidos orgânicos[2]Comissão Econômica das Nações Unidas para a Europa, "ADR 2025, Acordo relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada," UNECE, unece.org. As alterações entraram em vigor em 1º de janeiro de 2025, com um período de transição para as regras anteriores até 30 de junho de 2025. Esses requisitos aumentam a complexidade logística para o mercado de iniciadores de polimerização, particularmente para fornecedores que atendem a múltiplas jurisdições. O controle de temperatura, embalagens aprovadas e procedimentos de manuseio por pessoal treinado elevam o custo de atendimento a clientes dispersos. Os fornecedores estabelecidos podem manter uma vantagem porque já operam sistemas logísticos qualificados.
Volatilidade dos Preços de Matérias-Primas e Exposição a Insumos Petroquímicos
Os produtores de iniciadores de polimerização dependem de insumos cujos custos podem mudar rapidamente com os preços de energia, condições de transporte e ciclos petroquímicos. Custos mais elevados afetam o peróxido de hidrogênio, o óxido de propileno e as cadeias de derivados de cumeno utilizadas na produção de peróxidos. O mercado de iniciadores de polimerização pode absorver alguma inflação quando os produtos proporcionam benefícios claros de processo ou segurança. As aplicações de menor grau estão mais expostas porque os clientes podem resistir a aumentos de preços. Essa diferença pode ampliar as margens entre linhas de produtos tecnicamente diferenciadas e orientadas para commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Persulfato Lidera por Ampla Utilização Funcional
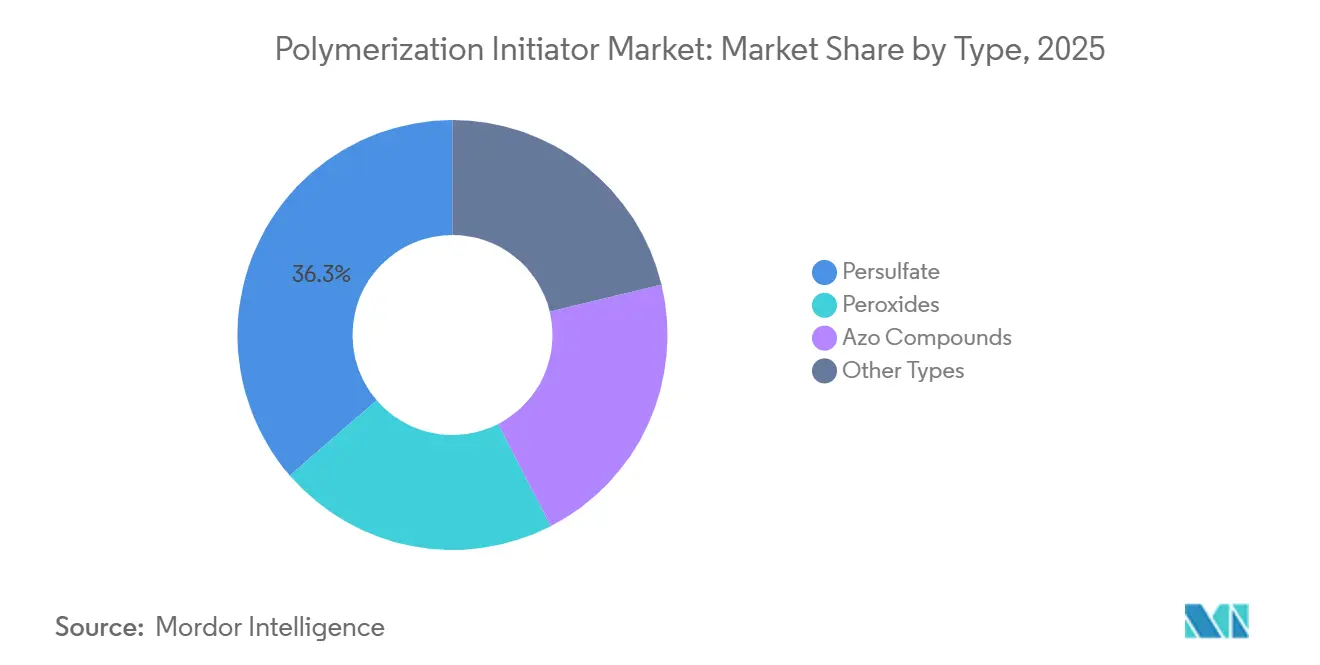
O persulfato detinha 36,34% da receita do mercado de iniciadores de polimerização em 2025 e está projetado para avançar a um CAGR de 4,95% até 2031. Sua posição reflete o uso em polimerização em emulsão e em aplicações de oxidação não poliméricas. O persulfato de amônio e o persulfato de potássio são utilizados em dispersões de estireno-acrilato, látices de acetato de vinila, poliacrilamidas para tratamento de água, dimensionamento têxtil e oxidação para remediação de solos. Esse amplo uso sustenta a demanda em vários grupos de clientes. Os persulfatos também atendem a aplicações de oxidação em cuidados pessoais, o que acrescenta demanda além dos plásticos convencionais. Sua gama funcional oferece aos fornecedores uma base de receita mais diversificada do que portfólios focados em um único processo de polímero.
Os peróxidos continuam sendo importantes para processos de alta pressão de polietileno de baixa densidade, isolamento de cabos de polietileno reticulado e polimerização em suspensão de policloreto de vinila. Eles também apoiam a cura de compósitos para energia renovável, onde a iniciação controlada é importante para o desempenho do produto. Os compostos azo atendem a aplicações biomédicas selecionadas, de grau eletrônico e de alta pureza porque formam subprodutos à base de nitrogênio. O setor de iniciadores de polimerização depende de cada classe química para uma necessidade de processamento distinta. A seleção de produtos é, portanto, determinada pelo sistema de polímero, design do equipamento, propriedades requeridas e requisitos de manuseio, e não por uma única medida de desempenho.


Por Espécie Ativa: A Química de Radical Livre Lidera tanto em Participação quanto em Crescimento
O radical livre detinha 70,12% da receita do mercado de iniciadores de polimerização em 2025 e está projetado para avançar a um CAGR de 5,34% até 2031. Seu amplo uso reflete a importância comercial da polimerização em cadeia por radical em polietileno, polipropileno, policloreto de vinila, acrílicos e copolímeros à base de estireno. Filmes de embalagem de polietileno de baixa densidade, dispersões acrílicas e termofixos especiais sustentam a demanda contínua. O segmento inclui processos convencionais, bem como métodos de radical controlado cada vez mais utilizados. Essa amplitude torna os sistemas de radical livre centrais para o mercado de iniciadores de polimerização. Os fornecedores que atendem a esse segmento devem atender tanto às necessidades de produção em grande volume quanto aos requisitos de aplicações especializadas.
Os iniciadores catiônicos são utilizados em resinas epóxi, polimerização por abertura de anel e revestimentos curáveis por ultravioleta. Sua capacidade de polimerizar sistemas insensíveis ao oxigênio pode ser útil em aplicações de eletrônicos e fotorresistores. Os iniciadores aniônicos, incluindo compostos organolítio, apoiam a borracha de estireno-butadieno, o poliestireno de alto impacto e os elastômeros termoplásticos. Esses processos requerem controle rigoroso do peso molecular e da arquitetura de copolímeros em bloco. A pesquisa sobre polimerização controlada por luz, tolerante ao oxigênio, continua a ampliar o escopo para formulações de precisão em polímeros especiais degradáveis.
Por Aplicação: O Crescimento do Policloreto de Vinila Complementa a Dominância do Polietileno
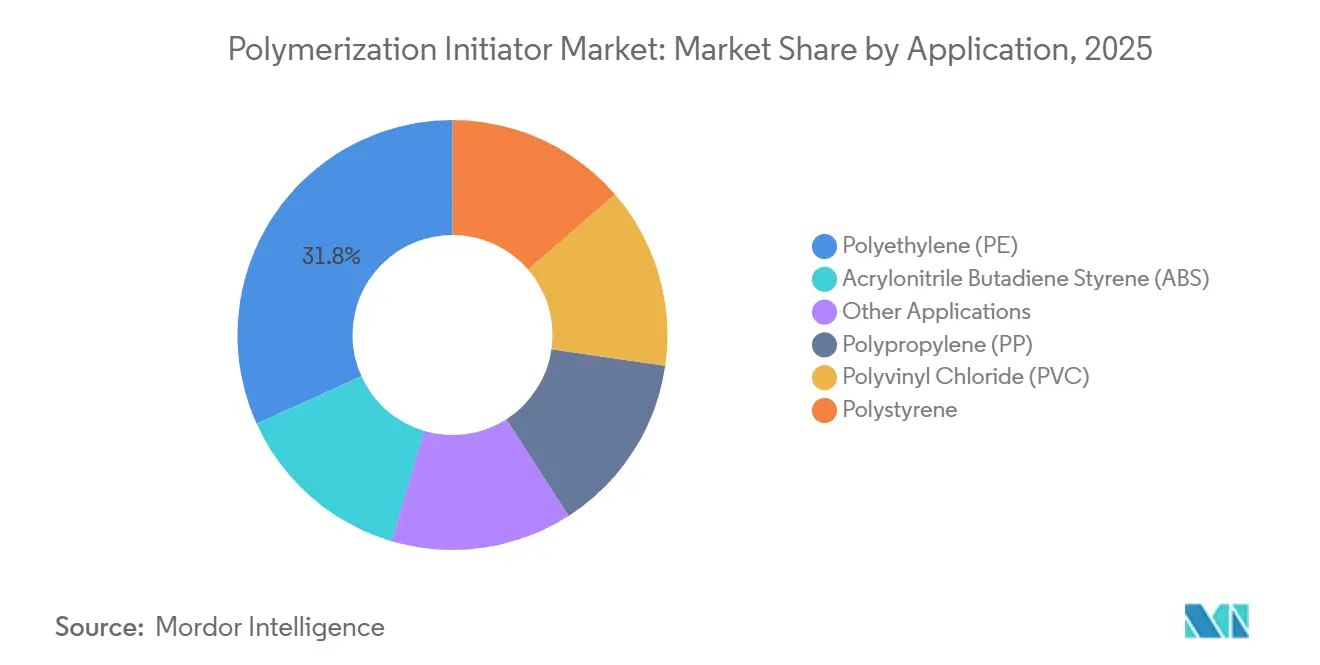
O polietileno detinha 31,78% da receita do mercado de iniciadores de polimerização em 2025, sustentado por filmes de polietileno de baixa densidade, isolamento de fios e cabos e tubulações de polietileno de alta densidade. O polipropileno utiliza iniciadores de persulfato e peróxido em aplicações que incluem acabamentos automotivos, tecidos não tecidos e embalagens médicas. O poliestireno e o acrilonitrila butadieno estireno sustentam a demanda de invólucros de eletrônicos, eletrodomésticos e filamentos para impressão 3D. Dispersões acrílicas, adesivos especiais e polímeros superabsorventes proporcionam demanda adicional à medida que as aplicações de saúde e agrícolas se expandem.
O policloreto de vinila está projetado para avançar a um CAGR de 5,62% até 2031. A Ásia-Pacífico absorve grande parte da nova capacidade, o que aumenta os requisitos regionais de fornecimento de iniciadores. Peróxidos dialquílicos, peroxidicarbonatos e diperoxicetais são utilizados na produção de policloreto de vinila. Sua estabilidade térmica, meia-vida e seletividade de decomposição influenciam a distribuição do peso molecular e a qualidade do produto. Isso torna a seleção técnica importante nos processos de polimerização em suspensão, emulsão e massa.
Análise Geográfica
A Ásia-Pacífico detinha 41,69% da receita do mercado de iniciadores de polimerização em 2025 e está projetada para avançar a um CAGR de 5,28% até 2031. A China fornece uma grande parcela da demanda regional porque possui extensa produção de polietileno, polipropileno e policloreto de vinila. A BASF inaugurou seu complexo Verbund em Zhanjiang, China, em março de 2026, após um investimento de 8,7 bilhões de EUR (aproximadamente 9,5 bilhões de USD), e o complexo produz produtos químicos que incluem intermediários de polietileno e produtos químicos especiais. O complexo inclui 18 plantas e 32 linhas de produção, com mais de 70 produtos. O Japão e a Coreia do Sul acrescentam demanda de alto valor por meio de aplicações automotivas, eletrônicas e de compósitos avançados. Esses centros de produção apoiam o uso de sistemas de iniciadores especializados com desempenho rigorosamente controlado.
A América do Norte se beneficia da demanda por embalagens, da grande produção de polietileno de baixa densidade e policloreto de vinila na Costa do Golfo, e da atividade de modernização da rede elétrica que sustenta a demanda por cabos de polietileno reticulado. Na Europa, os requisitos do Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) e o Pacto Ecológico da União Europeia estão influenciando a seleção de produtos e as práticas de segurança. A atividade de infraestrutura alemã também pode sustentar a demanda por polímeros para construção durante o segundo semestre de 2026.
A América do Sul e o Oriente Médio e África são centros de demanda menores, mas em crescimento. O Brasil e a Argentina sustentam a demanda por meio de usos de embalagens, agricultura e infraestrutura de policloreto de vinila e polietileno. A integração petroquímica do Brasil pode apoiar a produção regional de peróxidos por meio da disponibilidade de insumos. No Oriente Médio e África, a capacidade petroquímica a jusante doméstica e a urbanização apoiam o processamento de polímeros. O programa Visão 2030 da Arábia Saudita apoia um desenvolvimento industrial mais amplo e atividade de processamento a jusante. As remessas sensíveis à temperatura continuam sendo difíceis em alguns mercados da África Subsaariana. Os distribuidores regionais podem, portanto, ser importantes para o fornecimento confiável e o manuseio em conformidade.

Cenário Competitivo
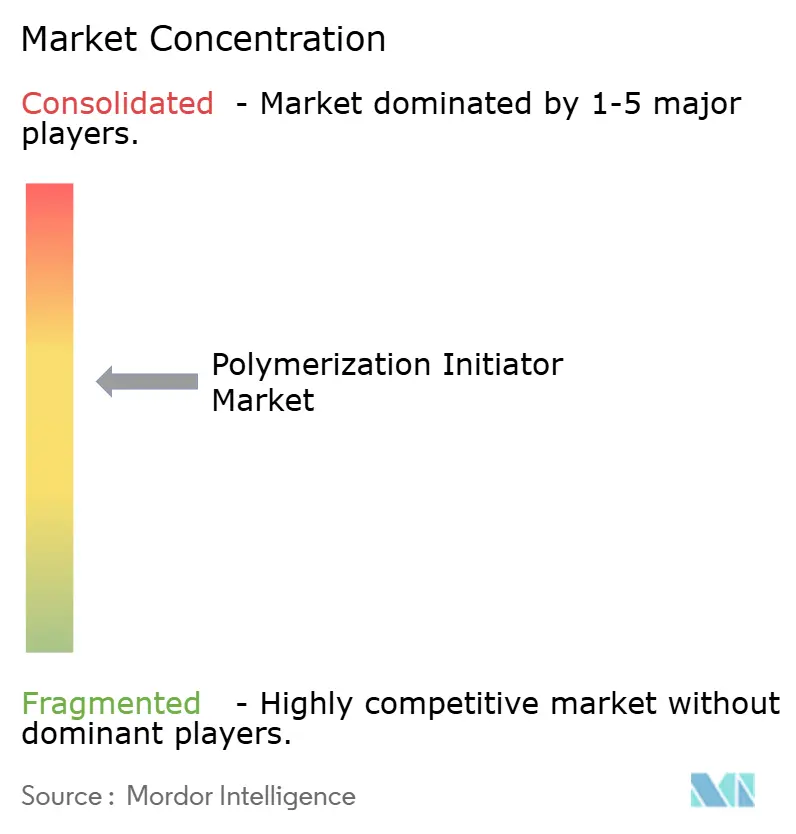
O mercado de iniciadores de polimerização é moderadamente concentrado, com os cinco principais participantes incluindo Arkema, Nouryon, United Initiators GmbH, LANXESS e BASF. A escala na fabricação de peróxidos, os requisitos de certificação de segurança e a logística com controle de temperatura criam barreiras de entrada significativas. Essas capacidades tornam difícil para novos fornecedores competir em várias regiões simultaneamente. Os produtores regionais ainda podem competir onde oferecem serviço local, vantagens de custo ou produtos especializados.
As empresas líderes estão se concentrando na produção regional, em formatos de produtos mais seguros e em tecnologia de decomposição controlada. O aumento de capacidade da Nouryon em Jiaxing e o planejado centro de inovação em Tianjin mostram como os fornecedores estão alinhando a fabricação asiática com o desenvolvimento de aplicações. O investimento da BASF em Zhanjiang expande sua posição em uma importante área de produção química a jusante. Esses movimentos refletem a importância do acesso local e do alinhamento técnico com os produtores de polímeros.
O desenvolvimento de produtos também está direcionado para manuseio com menor geração de poeira, dosagem controlada e sistemas adequados à produção especializada de resinas. A polimerização por radical controlado cria oportunidades para fornecedores capazes de adequar o desempenho do iniciador a janelas de reação definidas. A produção de polímeros de base biológica e de menor impacto pode influenciar ainda mais os requisitos de aquisição, particularmente na Europa e na América do Norte. A confiabilidade do fornecimento continua sendo importante porque os processadores de polímeros necessitam de insumos consistentes para a produção contínua. As empresas com processos de segurança estabelecidos e logística multirregional podem oferecer uma proposta de valor mais sólida a grandes clientes.
Líderes do Setor de Iniciadores de Polimerização
-
Arkema
-
Nouryon
-
United Initiators GmbH
-
LANXESS
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A BASF inaugurou seu complexo Verbund de escala mundial em Zhanjiang, China, incluindo um craqueador a vapor de etileno com capacidade de 1 milhão de toneladas métricas por ano e múltiplas plantas de produção a jusante. A base de produção petroquímica expandida sustenta a demanda por iniciadores de polimerização utilizados na fabricação de polímeros e plásticos especiais.
- Outubro de 2025: A Nouryon anunciou investimentos na China, incluindo uma expansão em sua unidade de Jiaxing que dobrará, em última instância, a capacidade de produção de trietilalumínio, um cocatalisador utilizado na produção de polietileno e polipropileno. A expansão apoia o crescimento da produção de poliolefinas e a demanda por sistemas de catalisadores e iniciadores de polimerização utilizados nesses processos de fabricação de polímeros.


Escopo do Relatório Global do Mercado de Iniciadores de Polimerização
Os iniciadores de polimerização são substâncias químicas que geram espécies reativas para iniciar a conversão de monômeros em polímeros. Eles ajudam a controlar as taxas de reação, a formação de polímeros e as características moleculares durante a fabricação de polímeros.
O Mercado de Iniciadores de Polimerização é segmentado por tipo, espécie ativa, aplicação e geografia. Por tipo, o mercado é segmentado em persulfato, peróxidos, compostos azo e outros tipos. Por espécie ativa, o mercado é segmentado em radical livre, catiônico e aniônico. Por aplicação, o mercado é segmentado em polietileno (PE), polipropileno (PP), policloreto de vinila (PVC), poliestireno, acrilonitrila butadieno estireno (ABS) e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para iniciadores de polimerização em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Persulfato |
| Peróxidos |
| Compostos Azo |
| Outros Tipos |
| Radical Livre |
| Catiônico |
| Aniônico |
| Polietileno (PE) |
| Polipropileno (PP) |
| Policloreto de Vinila (PVC) |
| Poliestireno |
| Acrilonitrila Butadieno Estireno (ABS) |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Persulfato | |
| Peróxidos | ||
| Compostos Azo | ||
| Outros Tipos | ||
| Por Espécie Ativa | Radical Livre | |
| Catiônico | ||
| Aniônico | ||
| Por Aplicação | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Policloreto de Vinila (PVC) | ||
| Poliestireno | ||
| Acrilonitrila Butadieno Estireno (ABS) | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de iniciadores de polimerização?
O mercado de iniciadores de polimerização está em 4,11 bilhões de USD em 2026 e está projetado para atingir 5,14 bilhões de USD até 2031.
Qual tipo detinha a maior participação em 2025?
O persulfato detinha 36,34% da participação de mercado em 2025.
O que está impulsionando a demanda por iniciadores de polimerização?
A demanda é sustentada por embalagens, construção, automotivo, eletrônicos e pela necessidade de polimerização controlada em materiais especiais.
Qual aplicação deve crescer mais rapidamente até 2031?
O policloreto de vinila está projetado para avançar a um CAGR de 5,62% até 2031, sustentado por infraestrutura, saúde e usos relacionados de polímeros.
Página atualizada pela última vez em:



