
Tamaño y Participación del Mercado de Iniciadores de Polimerización
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
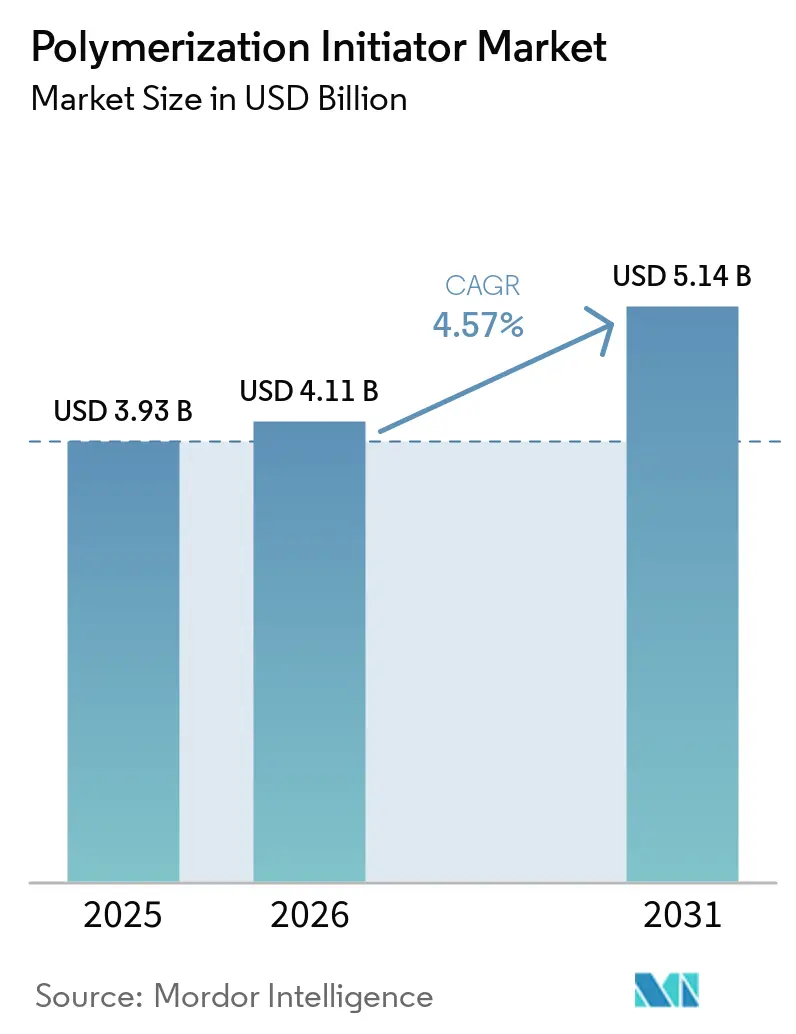
| Tamaño del Mercado (2026) | 4.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Iniciadores de Polimerización por Mordor Intelligence
El tamaño del Mercado de Iniciadores de Polimerización fue valorado en 3,93 mil millones de USD en 2025 y se estima que crecerá desde 4,11 mil millones de USD en 2026 hasta alcanzar los 5,14 mil millones de USD en 2031, a una CAGR del 4,57% durante el período de pronóstico (2026-2031). El mercado de iniciadores de polimerización está respaldado por la demanda proveniente de la producción de polietileno, cloruro de polivinilo, polipropileno y resinas de grado técnico. El envasado, la electrificación automotriz, la actividad de construcción y la fabricación de electrónica continúan apoyando la producción de polímeros y el consumo de iniciadores. Los polímeros de mayor especificación utilizados en electrónica y componentes de baterías para vehículos eléctricos requieren condiciones de polimerización más estrictamente controladas. Este requisito aumenta la importancia de la calidad del iniciador, el comportamiento de descomposición y la compatibilidad con las condiciones de procesamiento. Por lo tanto, los proveedores compiten en soporte de aplicaciones, seguridad y rendimiento de formulación, además de la confiabilidad del suministro.
Conclusiones Clave del Informe
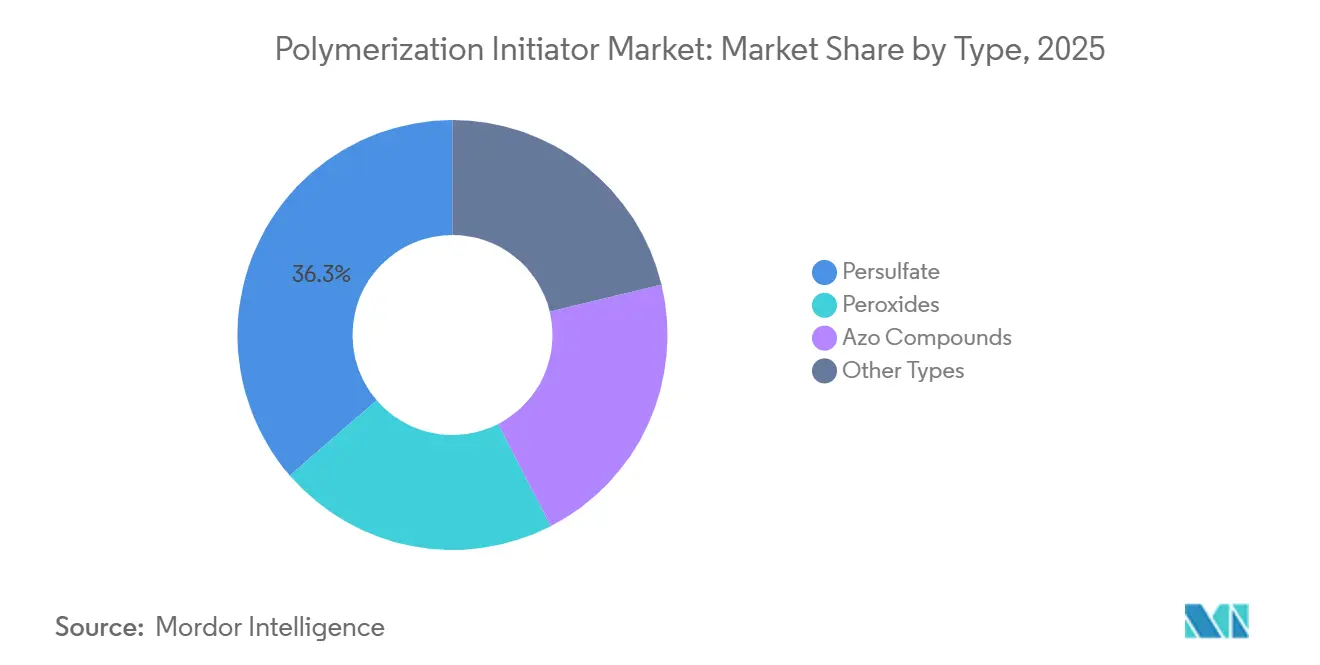
- Por tipo, el persulfato representó el 36,34% de la participación del mercado de iniciadores de polimerización en 2025 y se proyecta que avance a una CAGR del 4,95% hasta 2031.
- Por especie activa, el radical libre representó el 70,12% de la participación del mercado de iniciadores de polimerización en 2025 y se proyecta que avance a una CAGR del 5,34% hasta 2031.
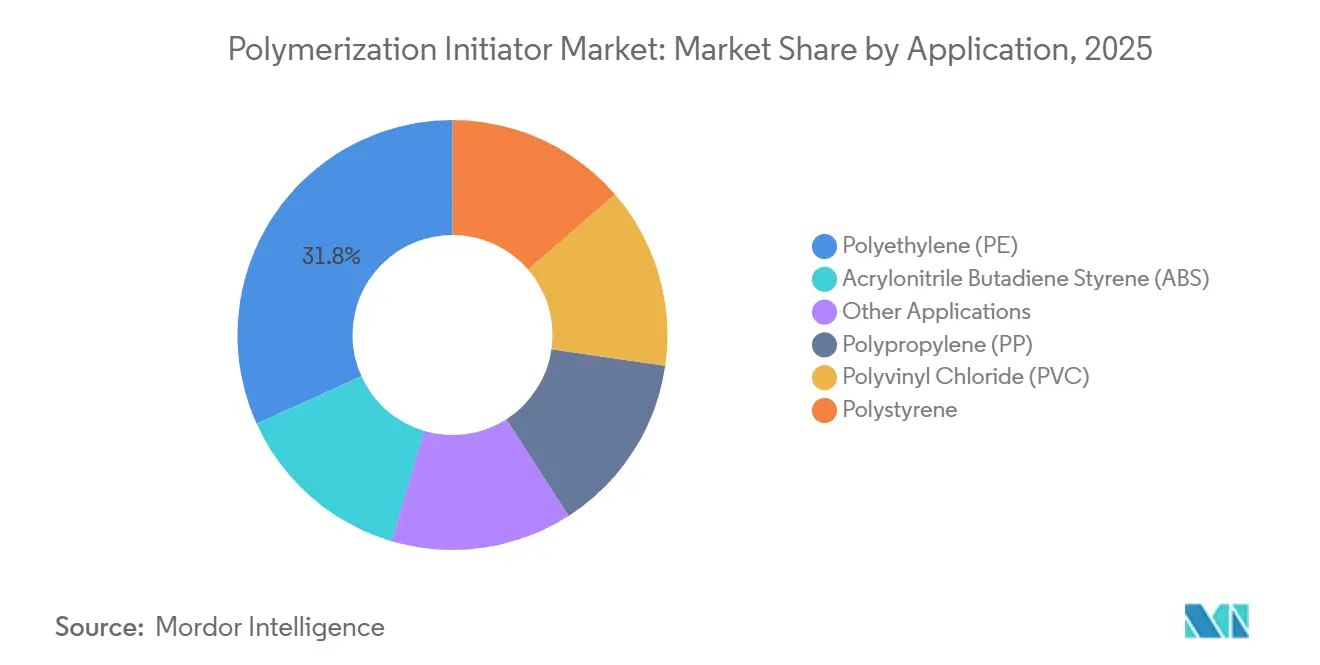
- Por aplicación, el polietileno representó el 31,78% de la participación del mercado de iniciadores de polimerización en 2025, mientras que se proyecta que el cloruro de polivinilo avance a una CAGR del 5,62% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,69% de la participación del mercado de iniciadores de polimerización en 2025 y se proyecta que avance a una CAGR del 5,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Iniciadores de Polimerización
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Polímeros en Envasado, Automotriz, Construcción y Electrónica | +1.4% | Global, con ganancias primarias en Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Producción de Polímeros de Alto Rendimiento y Especialidad | +1.1% | Global, liderado por China, Alemania, Corea del Sur y Japón | Mediano plazo (2–4 años) |
| Fabricación Localizada de Iniciadores y Soporte de Aplicaciones en Asia-Pacífico | +0.8% | Núcleo de Asia-Pacífico; extensión a Oriente Medio y África y América del Sur | Mediano plazo (2–4 años) |
| Demanda de Descomposición Controlada y Eficiencia de Procesos | +0.6% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Adopción de Procesos de Polimerización Biosustentables y Sostenibles | +0.4% | Europa y América del Norte, con adopción emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Polímeros en Envasado, Automotriz, Construcción y Electrónica
Los procesadores de polímeros utilizan iniciadores en la producción de materiales para películas, tuberías, aislamiento de cables y alambres, electrodomésticos y aplicaciones de transporte. La demanda derivada de la electrificación automotriz también amplía la gama de grados de polímeros requeridos por los fabricantes. Celanese declaró que la demanda de polímeros de especialidad para un servidor de inteligencia artificial era 3 veces mayor que para un servidor convencional. Este cambio favorece productos de alta pureza con temperaturas de descomposición controladas y ventanas de proceso más estrechas en el mercado de iniciadores de polimerización. El Reglamento de la Unión Europea sobre Envases y Residuos de Envases entró en vigor en febrero de 2025 y se aplicó plenamente a partir de agosto de 2026. Estableció requisitos de contenido reciclado que comienzan a partir de 2030 para formatos de envase específicos[1]Parlamento Europeo y Consejo, "Reglamento (UE) 2025/40 sobre Envases y Residuos de Envases," Diario Oficial de la Unión Europea, eur-lex.europa.eu.
Expansión de la Producción de Polímeros de Alto Rendimiento y Especialidad
Las aplicaciones de especialidad a menudo requieren características estables de vida media, descomposición limpia y control estrecho de temperatura. BASF inició la producción en una línea de polimerización radical controlada en Nanjing en noviembre de 2025 para dispersantes avanzados utilizados en recubrimientos automotrices. El proyecto demostró el creciente uso comercial de métodos de polimerización de precisión en las redes de producción asiáticas. El mercado de iniciadores de polimerización se beneficia cuando los productores de polímeros avanzan hacia arquitecturas que requieren un control más estricto de la estructura molecular. Los proveedores pueden diferenciarse a través de la selectividad de descomposición, la consistencia del proceso y la compatibilidad con sistemas de resinas sostenibles. Este cambio no desplaza la polimerización convencional, pero aumenta el valor del soporte técnico en aplicaciones avanzadas.
Demanda de Descomposición Controlada y Eficiencia de Procesos
Los productores de cloruro de polivinilo, poliolefinas y polietileno reticulado buscan tiempos de lote más cortos y un mejor control de las reacciones exotérmicas. Nouryon declaró que su tecnología de Dosificación Continua de Iniciadores puede reducir el tiempo de lote del cloruro de polivinilo en un 20%-40%, al tiempo que permite controlar la producción de calor durante la polimerización. La tecnología está diseñada para permitir la detención de la reacción cuando sea necesario y reducir el riesgo de reacción descontrolada. Estas necesidades operativas respaldan la demanda de formulaciones que proporcionen una liberación consistente de especies reactivas. El mercado de iniciadores de polimerización está, en consecuencia, yendo más allá de un enfoque estrecho en el precio de compra en aplicaciones donde el rendimiento y la seguridad tienen un valor operativo material. Los clientes pueden otorgar mayor valor a los productos que reducen el tiempo de inactividad y apoyan una producción estable.
Fabricación Localizada de Iniciadores y Soporte de Aplicaciones en Asia-Pacífico
Asia-Pacífico representa la mayor base de demanda regional y es la región de más rápido crecimiento en el mercado de iniciadores de polimerización. La política petroquímica y química de China ha identificado los materiales de poliolefinas de alta gama como un área de desarrollo industrial. La producción local y el soporte técnico son importantes porque los procesadores de polímeros requieren un acceso confiable a insumos reactivos. Nouryon duplicó la capacidad de trietilaluminio en Jiaxing en octubre de 2025 para apoyar la producción de polietileno y polipropileno. La empresa también anunció planes para abrir un Centro de Innovación de Peróxidos Orgánicos en Tianjin en 2026 para el desarrollo de aplicaciones especializadas y soporte al cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Manipulación, Almacenamiento y Transporte de Materiales Peligrosos | -1.0% | Global, con mayor intensidad en Europa, Oriente Medio y África y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de las Materias Primas y Exposición a Insumos Petroquímicos | -0.8% | Global, con impacto concentrado en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Riesgo de Calificación por Formulaciones de Iniciadores Específicas del Proceso | -0.5% | Global, particularmente en aplicaciones de polímeros de especialidad de alta precisión | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Manipulación, Almacenamiento y Transporte de Materiales Peligrosos
Los peróxidos orgánicos y los persulfatos son materiales peligrosos regulados que requieren envases especializados, controles de almacenamiento y transporte. El Acuerdo sobre el Transporte Internacional de Mercancías Peligrosas por Carretera 2025 actualizó las disposiciones de clasificación y envasado para sustancias autorreactivas y peróxidos orgánicos[2]Comisión Económica de las Naciones Unidas para Europa, "ADR 2025, Acuerdo sobre el Transporte Internacional de Mercancías Peligrosas por Carretera," CEPE, unece.org. Los cambios entraron en vigor el 1 de enero de 2025, con un período de transición para las normas anteriores hasta el 30 de junio de 2025. Estos requisitos aumentan la complejidad logística para el mercado de iniciadores de polimerización, particularmente para los proveedores que atienden múltiples jurisdicciones. El control de temperatura, el envasado aprobado y los procedimientos de manipulación capacitados elevan el costo de atender a clientes dispersos. Los proveedores establecidos pueden mantener una ventaja porque ya operan sistemas logísticos calificados.
Volatilidad del Precio de las Materias Primas y Exposición a Insumos Petroquímicos
Los productores de iniciadores de polimerización dependen de materias primas cuyos costos pueden cambiar rápidamente con los precios de la energía, las condiciones de transporte y los ciclos petroquímicos. Los costos más altos afectan al peróxido de hidrógeno, al óxido de propileno y a las cadenas de derivados del cumeno utilizadas en la producción de peróxidos. El mercado de iniciadores de polimerización puede absorber cierta inflación cuando los productos proporcionan claros beneficios de proceso o seguridad. Las aplicaciones de menor grado están más expuestas porque los clientes pueden resistirse a los aumentos de precios. Esta diferencia puede ampliar los márgenes entre las líneas de productos técnicamente diferenciadas y las orientadas a productos básicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Persulfato Lidera a través de un Amplio Uso Funcional
El persulfato representó el 36,34% de los ingresos del mercado de iniciadores de polimerización en 2025 y se proyecta que avance a una CAGR del 4,95% hasta 2031. Su posición refleja el uso en polimerización en emulsión y en aplicaciones de oxidación no poliméricas. El persulfato de amonio y el persulfato de potasio se utilizan en dispersiones de estireno-acrilato, látices de acetato de vinilo, poliacrilamidas para tratamiento de agua, apresto textil y oxidación para remediación de suelos. Este amplio uso respalda la demanda en varios grupos de clientes. Los persulfatos también sirven para aplicaciones de oxidación en cuidado personal, lo que añade demanda más allá de los plásticos convencionales. Su rango funcional otorga a los proveedores una base de ingresos más diversificada que las carteras centradas en un único proceso de polímeros.
Los peróxidos siguen siendo importantes para los procesos de alta presión del polietileno de baja densidad, el aislamiento de cables de polietileno reticulado y la polimerización en suspensión del cloruro de polivinilo. También apoyan el curado de compuestos para energías renovables, donde la iniciación controlada es importante para el rendimiento del producto. Los compuestos azo sirven para aplicaciones biomédicas seleccionadas, de grado electrónico y de alta pureza porque forman subproductos a base de nitrógeno. La industria de iniciadores de polimerización depende de cada clase de química para una necesidad de procesamiento distinta. La selección del producto está, por lo tanto, determinada por el sistema de polímeros, el diseño del equipo, las propiedades requeridas y los requisitos de manipulación, en lugar de por una única medida de rendimiento.


Por Especie Activa: La Química de Radical Libre Lidera tanto en Participación como en Crecimiento
El radical libre representó el 70,12% de los ingresos del mercado de iniciadores de polimerización en 2025 y se proyecta que avance a una CAGR del 5,34% hasta 2031. Su amplio uso refleja la importancia comercial de la polimerización en cadena radical en polietileno, polipropileno, cloruro de polivinilo, acrílicos y copolímeros a base de estireno. La película de envasado de polietileno de baja densidad, las dispersiones acrílicas y los termoestables de especialidad respaldan la demanda continua. El segmento incluye procesos convencionales así como métodos radicales cada vez más controlados. Esta amplitud hace que los sistemas de radical libre sean centrales para el mercado de iniciadores de polimerización. Los proveedores que atienden este segmento deben satisfacer tanto las necesidades de producción de alto volumen como los requisitos de aplicaciones especializadas.
Los iniciadores catiónicos se utilizan en resinas epoxi, polimerización de apertura de anillo y recubrimientos curables por ultravioleta. Su capacidad para polimerizar sistemas insensibles al oxígeno puede ser útil en aplicaciones de electrónica y fotorresistencias. Los iniciadores aniónicos, incluidos los compuestos de organolitio, apoyan el caucho de estireno-butadieno, el poliestireno de alto impacto y los elastómeros termoplásticos. Estos procesos requieren un control estricto del peso molecular y la arquitectura de copolímeros en bloque. La investigación sobre la polimerización controlada tolerante al oxígeno y activada por luz continúa ampliando el alcance de las formulaciones de precisión en polímeros de especialidad degradables.
Por Aplicación: El Crecimiento del Cloruro de Polivinilo Complementa el Dominio del Polietileno
El polietileno representó el 31,78% de los ingresos del mercado de iniciadores de polimerización en 2025, respaldado por películas de polietileno de baja densidad, aislamiento de cables y alambres, y tuberías de polietileno de alta densidad. El polipropileno utiliza iniciadores de persulfato y peróxido en aplicaciones que incluyen molduras automotrices, telas no tejidas y envases médicos. El poliestireno y el acrilonitrilo butadieno estireno respaldan la demanda de carcasas de electrónica, electrodomésticos y filamentos para impresión 3D. Las dispersiones acrílicas, los adhesivos de especialidad y los polímeros superabsorbentes proporcionan demanda adicional a medida que se expanden las aplicaciones en salud y agricultura.
Se proyecta que el cloruro de polivinilo avance a una CAGR del 5,62% hasta 2031. Asia-Pacífico absorbe gran parte de la nueva capacidad, lo que aumenta los requisitos regionales de suministro de iniciadores. Los dialquil peróxidos, los peroxidicarbonatos y los diperoxicetales se utilizan en la producción de cloruro de polivinilo. Su estabilidad térmica, vida media y selectividad de descomposición influyen en la distribución del peso molecular y la calidad del producto. Esto hace que la selección técnica sea importante en los procesos de polimerización en suspensión, emulsión y masa.
Análisis Geográfico
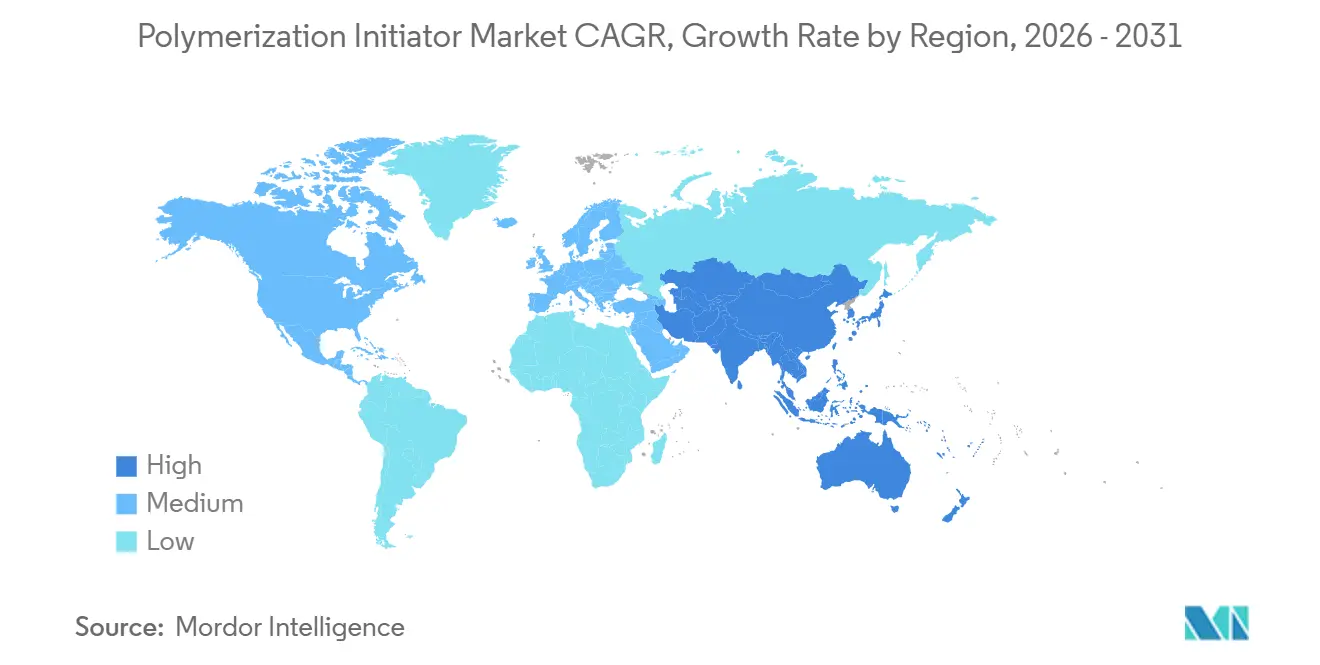
Asia-Pacífico representó el 41,69% de los ingresos del mercado de iniciadores de polimerización en 2025 y se proyecta que avance a una CAGR del 5,28% hasta 2031. China proporciona una gran parte de la demanda regional porque cuenta con una extensa producción de polietileno, polipropileno y cloruro de polivinilo. BASF inauguró su sitio Verbund en Zhanjiang, China, en marzo de 2026, tras una inversión de 8,7 mil millones de EUR (aproximadamente 9,5 mil millones de USD), y el sitio produce productos químicos que incluyen intermedios de polietileno y productos químicos de especialidad. El sitio incluye 18 plantas y 32 líneas de producción, con más de 70 productos. Japón y Corea del Sur añaden demanda de alto valor a través de aplicaciones automotrices, electrónicas y de compuestos avanzados. Estos centros de producción apoyan el uso de sistemas de iniciadores especializados con un rendimiento estrictamente controlado.
América del Norte se beneficia de la demanda de envasado, la gran producción de polietileno de baja densidad y cloruro de polivinilo en la Costa del Golfo, y la actividad de modernización de la red eléctrica que respalda la demanda de cables de polietileno reticulado. En Europa, los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y el Pacto Verde Europeo están influyendo en la selección de productos y las prácticas de seguridad. La actividad de infraestructura alemana también puede respaldar la demanda de polímeros para construcción durante la segunda mitad de 2026.
América del Sur y Oriente Medio y África son centros de demanda más pequeños pero en crecimiento. Brasil y Argentina respaldan la demanda a través de usos de envasado, agricultura e infraestructura de cloruro de polivinilo y polietileno. La integración petroquímica de Brasil puede apoyar la producción regional de peróxidos a través de la disponibilidad de materias primas. En Oriente Medio y África, la capacidad petroquímica aguas abajo y la urbanización respaldan el procesamiento de polímeros. El programa Visión 2030 de Arabia Saudita apoya un desarrollo industrial más amplio y la actividad de procesamiento aguas abajo. Los envíos sensibles a la temperatura siguen siendo difíciles en algunos mercados del África subsahariana. Los distribuidores regionales pueden, por lo tanto, ser importantes para un suministro confiable y una manipulación conforme.

Panorama Competitivo
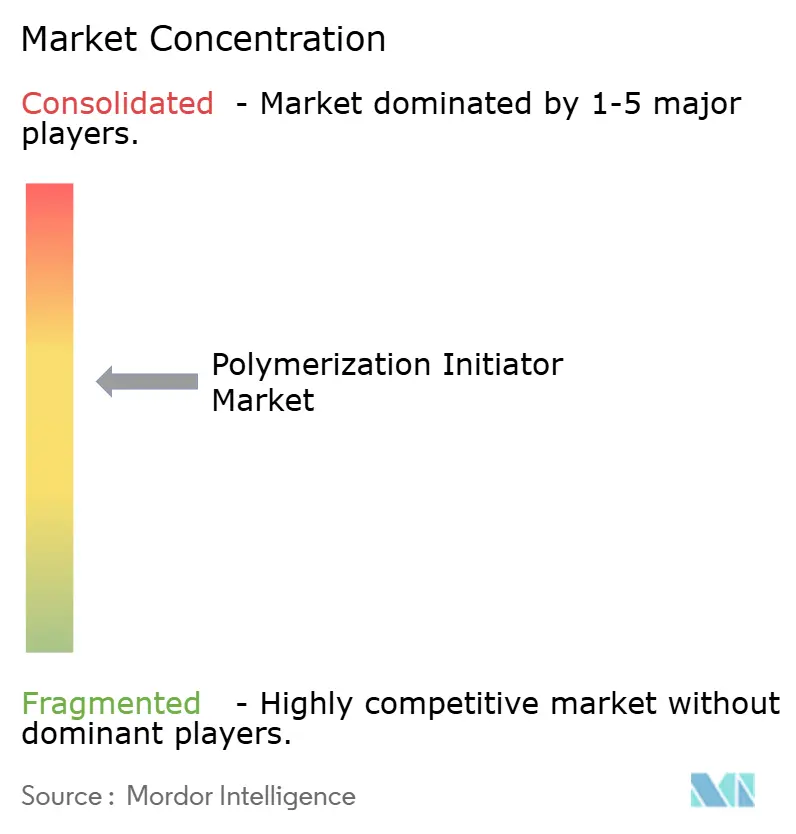
El mercado de iniciadores de polimerización está moderadamente concentrado, con los cinco principales actores que incluyen Arkema, Nouryon, United Initiators GmbH, LANXESS y BASF. La escala en la fabricación de peróxidos, los requisitos de certificación de seguridad y la logística con control de temperatura crean barreras de entrada significativas. Estas capacidades dificultan que los nuevos proveedores compitan en varias regiones a la vez. Los productores regionales aún pueden competir donde ofrecen servicio local, ventajas de costos o productos especializados.
Las empresas líderes se están enfocando en la producción regional, formatos de productos más seguros y tecnología de descomposición controlada. El aumento de capacidad de Nouryon en Jiaxing y el centro de innovación planificado en Tianjin muestran cómo los proveedores están alineando la fabricación asiática con el desarrollo de aplicaciones. La inversión de BASF en Zhanjiang amplía su posición en una importante área de producción química aguas abajo. Estos movimientos reflejan la importancia del acceso local y la alineación técnica con los productores de polímeros.
El desarrollo de productos también está dirigido hacia la manipulación con menor generación de polvo, la dosificación controlada y los sistemas adecuados para la producción de resinas especializadas. La polimerización radical controlada crea oportunidades para los proveedores capaces de adaptar el rendimiento del iniciador a ventanas de reacción definidas. La producción de polímeros de base biológica y de menor impacto puede influir aún más en los requisitos de adquisición, particularmente en Europa y América del Norte. La confiabilidad del suministro sigue siendo importante porque los procesadores de polímeros necesitan insumos consistentes para la producción continua. Las empresas con procesos de seguridad establecidos y logística multirregional pueden ofrecer una propuesta de valor más sólida a los grandes clientes.
Líderes de la Industria de Iniciadores de Polimerización
Arkema
Nouryon
United Initiators GmbH
LANXESS
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: BASF inauguró su sitio Verbund de escala mundial en Zhanjiang, China, que incluye un cracker de vapor de etileno de 1 millón de toneladas métricas por año y múltiples plantas de producción aguas abajo. La base de producción petroquímica ampliada respalda la demanda de iniciadores de polimerización utilizados en la fabricación de polímeros y plásticos de especialidad.
- Octubre de 2025: Nouryon anunció inversiones en China, incluida una expansión en su sitio de Jiaxing que en última instancia duplicará la capacidad de producción de trietilaluminio, un cocatalizador utilizado en la producción de polietileno y polipropileno. La expansión apoya el creciente crecimiento de la producción de poliolefinas y la demanda de sistemas de catalizadores e iniciadores de polimerización utilizados en estos procesos de fabricación de polímeros.


Alcance del Informe Global del Mercado de Iniciadores de Polimerización
Los iniciadores de polimerización son sustancias químicas que generan especies reactivas para iniciar la conversión de monómeros en polímeros. Ayudan a controlar las velocidades de reacción, la formación de polímeros y las características moleculares durante la fabricación de polímeros.
El Mercado de Iniciadores de Polimerización está segmentado por tipo, especie activa, aplicación y geografía. Por tipo, el mercado está segmentado en persulfato, peróxidos, compuestos azo y otros tipos. Por especie activa, el mercado está segmentado en radical libre, catiónico y aniónico. Por aplicación, el mercado está segmentado en polietileno (PE), polipropileno (PP), cloruro de polivinilo (PVC), poliestireno, acrilonitrilo butadieno estireno (ABS) y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los iniciadores de polimerización en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Persulfato |
| Peróxidos |
| Compuestos Azo |
| Otros Tipos |
| Radical Libre |
| Catiónico |
| Aniónico |
| Polietileno (PE) |
| Polipropileno (PP) |
| Cloruro de Polivinilo (PVC) |
| Poliestireno |
| Acrilonitrilo Butadieno Estireno (ABS) |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Persulfato | |
| Peróxidos | ||
| Compuestos Azo | ||
| Otros Tipos | ||
| Por Especie Activa | Radical Libre | |
| Catiónico | ||
| Aniónico | ||
| Por Aplicación | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Cloruro de Polivinilo (PVC) | ||
| Poliestireno | ||
| Acrilonitrilo Butadieno Estireno (ABS) | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de iniciadores de polimerización?
El mercado de iniciadores de polimerización se sitúa en 4,11 mil millones de USD en 2026 y se proyecta que alcance los 5,14 mil millones de USD en 2031.
¿Qué tipo tuvo la mayor participación en 2025?
El persulfato representó el 36,34% de la participación del mercado en 2025.
¿Qué está impulsando la demanda de iniciadores de polimerización?
La demanda está respaldada por el envasado, la construcción, la industria automotriz, la electrónica y la necesidad de polimerización controlada en materiales de especialidad.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el cloruro de polivinilo avance a una CAGR del 5,62% hasta 2031, respaldado por usos en infraestructura, salud y polímeros relacionados.
Última actualización de la página el:



