
Marktgröße und Marktanteil für Polymerisationsinitiatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.11 Milliarden US-Dollar |
| Marktgröße (2031) | 5.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polymerisationsinitiatoren von Mordor Intelligence
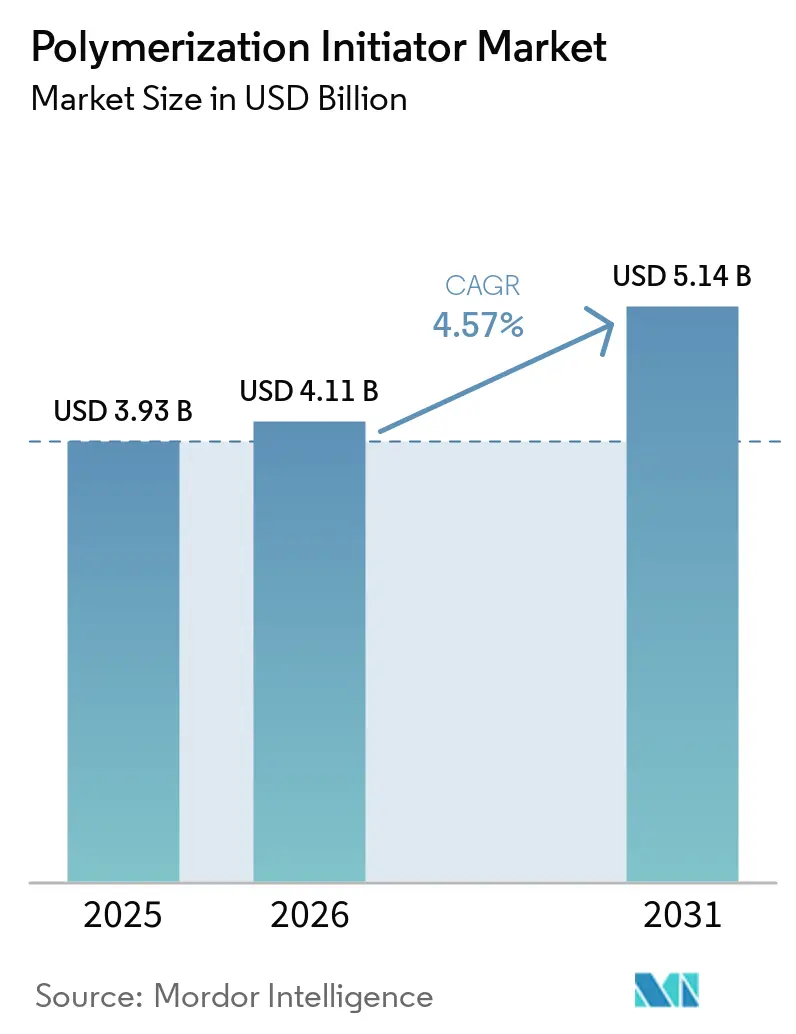
Die Marktgröße für Polymerisationsinitiatoren wurde im Jahr 2025 auf 3,93 Milliarden USD geschätzt und wird voraussichtlich von 4,11 Milliarden USD im Jahr 2026 auf 5,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,57 % während des Prognosezeitraums (2026–2031). Der Markt für Polymerisationsinitiatoren wird durch die Nachfrage aus der Produktion von Polyethylen, Polyvinylchlorid, Polypropylen und technischen Harzen gestützt. Verpackung, Elektrifizierung im Automobilbereich, Bautätigkeit und Elektronikhersteller unterstützen weiterhin die Polymerproduktion und den Verbrauch von Initiatoren. Höherwertige Polymere, die in der Elektronik und in Batteriekomponenten für Elektrofahrzeuge eingesetzt werden, erfordern präziser kontrollierte Polymerisationsbedingungen. Diese Anforderung erhöht die Bedeutung von Initiatorqualität, Zersetzungsverhalten und Kompatibilität mit Verarbeitungsbedingungen. Lieferanten konkurrieren daher neben der Versorgungszuverlässigkeit auch in den Bereichen Anwendungsunterstützung, Sicherheit und Formulierungsleistung.
Wesentliche Erkenntnisse des Berichts
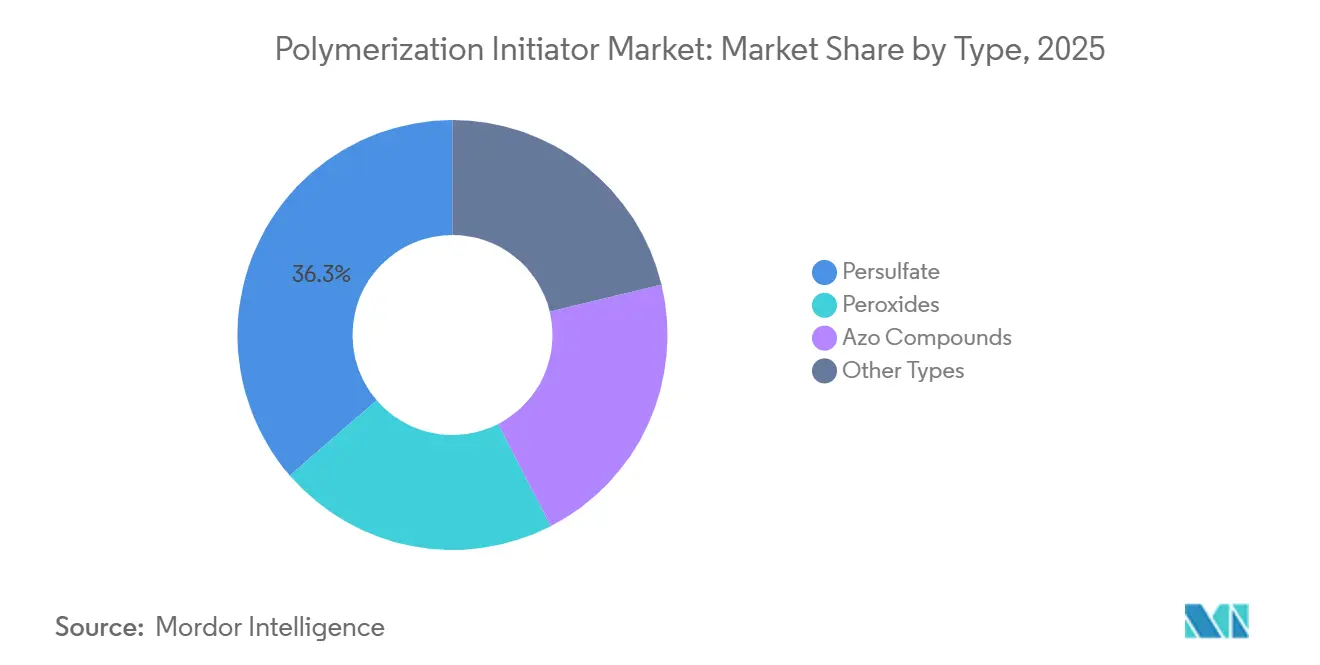
- Nach Typ hielt Persulfat im Jahr 2025 einen Marktanteil von 36,34 % am Markt für Polymerisationsinitiatoren und wird voraussichtlich bis 2031 mit einer CAGR von 4,95 % wachsen.
- Nach aktiver Spezies hielt die radikalische Polymerisation im Jahr 2025 einen Marktanteil von 70,12 % am Markt für Polymerisationsinitiatoren und wird voraussichtlich bis 2031 mit einer CAGR von 5,34 % wachsen.
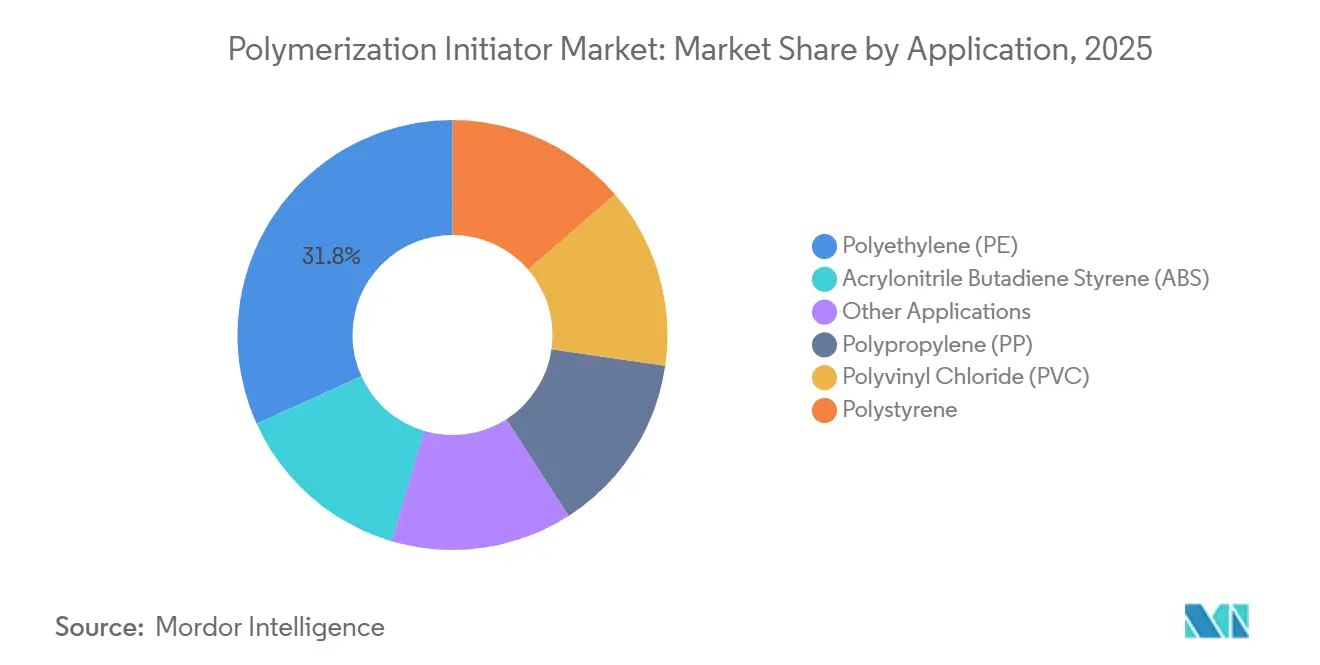
- Nach Anwendung hielt Polyethylen im Jahr 2025 einen Marktanteil von 31,78 % am Markt für Polymerisationsinitiatoren, während Polyvinylchlorid bis 2031 voraussichtlich mit einer CAGR von 5,62 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 41,69 % am Markt für Polymerisationsinitiatoren und wird voraussichtlich bis 2031 mit einer CAGR von 5,28 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Polymerisationsinitiatoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Polymernachfrage in den Bereichen Verpackung, Automobil, Bau und Elektronik | +1.4% | Global, mit primären Zuwächsen in Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Produktion von Hochleistungs- und Spezialpolymeren | +1.1% | Global, angeführt von China, Deutschland, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Lokalisierte Initiatorproduktion und Anwendungsunterstützung in Asien-Pazifik | +0.8% | Schwerpunkt Asien-Pazifik; Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kontrollierter Zersetzung und Prozesseffizienz | +0.6% | Global, mit früher Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung biobasierter und nachhaltiger Polymerisationsverfahren | +0.4% | Europa und Nordamerika, mit aufkommender Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Polymernachfrage in den Bereichen Verpackung, Automobil, Bau und Elektronik
Polymerverarbeiter verwenden Initiatoren bei der Herstellung von Materialien für Folien, Rohre, Draht- und Kabelisolierungen, Haushaltsgeräte und Transportanwendungen. Die Nachfrage aus der Elektrifizierung des Automobilsektors erweitert zudem die Bandbreite der von Herstellern benötigten Polymergüten. Celanese erklärte, dass die Nachfrage nach Spezialpolymeren für einen Server für künstliche Intelligenz dreimal höher sei als für einen herkömmlichen Server. Dieser Wandel begünstigt hochreine Produkte mit kontrollierten Zersetzungstemperaturen und engeren Prozessfenstern im Markt für Polymerisationsinitiatoren. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle trat im Februar 2025 in Kraft und wurde ab August 2026 vollständig angewendet. Sie legte Anforderungen an den Recyclinganteil fest, die ab 2030 für bestimmte Verpackungsformate gelten[1]Europäisches Parlament und Rat, „Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle”, Amtsblatt der Europäischen Union, eur-lex.europa.eu.
Ausbau der Produktion von Hochleistungs- und Spezialpolymeren
Spezialanwendungen erfordern häufig stabile Halbwertszeiteigenschaften, saubere Zersetzung und enge Temperaturkontrolle. BASF nahm im November 2025 in Nanjing eine Produktionslinie für kontrollierte radikalische Polymerisation für fortschrittliche Dispergiermittel in Automobillacken in Betrieb. Das Projekt demonstrierte die wachsende kommerzielle Nutzung von Präzisionspolymerisationsverfahren in asiatischen Produktionsnetzwerken. Der Markt für Polymerisationsinitiatoren profitiert, wenn Polymerproduzenten zu Architekturen übergehen, die eine engere Kontrolle der Molekularstruktur erfordern. Lieferanten können sich durch Zersetzungsselektivität, Prozesskonsistenz und Kompatibilität mit nachhaltigen Harzsystemen differenzieren. Dieser Wandel verdrängt die konventionelle Polymerisation nicht, erhöht jedoch den Wert technischer Unterstützung in fortgeschrittenen Anwendungen.
Nachfrage nach kontrollierter Zersetzung und Prozesseffizienz
Hersteller von Polyvinylchlorid, Polyolefinen und vernetztem Polyethylen suchen nach kürzeren Chargenzeiten und verbesserter Kontrolle exothermer Reaktionen. Nouryon erklärte, dass seine Technologie zur kontinuierlichen Initiatordosierung die Chargenzeit bei Polyvinylchlorid um 20 %–40 % reduzieren und gleichzeitig die Kontrolle der Wärmeentwicklung während der Polymerisation ermöglichen kann. Die Technologie soll einen Reaktionsabbruch bei Bedarf ermöglichen und das Durchgehenrisiko reduzieren. Diese Betriebsanforderungen unterstützen die Nachfrage nach Formulierungen, die eine konsistente Freisetzung reaktiver Spezies gewährleisten. Der Markt für Polymerisationsinitiatoren bewegt sich daher in Anwendungen, in denen Durchsatz und Sicherheit einen wesentlichen Betriebswert haben, über eine enge Fokussierung auf den Einkaufspreis hinaus. Kunden können Produkten, die Ausfallzeiten reduzieren und eine stabile Produktion unterstützen, einen höheren Wert beimessen.
Lokalisierte Initiatorproduktion und Anwendungsunterstützung in Asien-Pazifik
Asien-Pazifik stellt die größte regionale Nachfragebasis dar und ist die am schnellsten wachsende Region im Markt für Polymerisationsinitiatoren. Chinas petrochemische und chemische Politik hat hochwertige Polyolefinmaterialien als Bereich für die industrielle Entwicklung identifiziert. Lokale Produktion und technische Unterstützung sind wichtig, da Polymerverarbeiter auf einen zuverlässigen Zugang zu reaktiven Einsatzstoffen angewiesen sind. Nouryon verdoppelte im Oktober 2025 die Triethylaluminiumkapazität in Jiaxing zur Unterstützung der Polyethylen- und Polypropylenproduktion. Das Unternehmen kündigte außerdem Pläne an, 2026 in Tianjin ein Innovationszentrum für organische Peroxide für spezialisierte Anwendungsentwicklung und Kundenbetreuung zu eröffnen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Gefahrguthandhabung, Lagerung und Transport | -1.0% | Global, mit höchster Intensität in EMEA und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität und Exposition gegenüber petrochemischen Einsatzstoffen | -0.8% | Global, mit konzentrierter Auswirkung in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsrisiko durch prozessspezifische Initiatorformulierungen | -0.5% | Global, insbesondere in hochpräzisen Spezialpolymeranwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Gefahrguthandhabung, Lagerung und Transport
Organische Peroxide und Persulfate sind regulierte Gefahrstoffe, die spezielle Verpackungs-, Lagerungs- und Transportkontrollen erfordern. Das Europäische Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße 2025 aktualisierte die Klassifizierungs- und Verpackungsvorschriften für selbstreaktive Stoffe und organische Peroxide[2]Wirtschaftskommission der Vereinten Nationen für Europa, „ADR 2025, Europäisches Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße”, UNECE, unece.org. Die Änderungen traten am 1. Januar 2025 in Kraft, mit einer Übergangsfrist für frühere Regelungen bis zum 30. Juni 2025. Diese Anforderungen erhöhen die Logistikkomplexität für den Markt für Polymerisationsinitiatoren, insbesondere für Lieferanten, die mehrere Rechtsgebiete bedienen. Temperaturkontrolle, zugelassene Verpackungen und geschulte Handhabungsverfahren erhöhen die Kosten für die Belieferung verstreuter Kunden. Etablierte Lieferanten können einen Vorteil behalten, da sie bereits über qualifizierte Logistiksysteme verfügen.
Rohstoffpreisvolatilität und Exposition gegenüber petrochemischen Einsatzstoffen
Hersteller von Polymerisationsinitiatoren sind auf Einsatzstoffe angewiesen, deren Kosten sich schnell mit Energiepreisen, Transportbedingungen und petrochemischen Zyklen ändern können. Höhere Kosten betreffen Wasserstoffperoxid, Propylenoxid und Cumolderivatketten, die bei der Peroxidproduktion eingesetzt werden. Der Markt für Polymerisationsinitiatoren kann eine gewisse Inflation dort absorbieren, wo Produkte klare Prozess- oder Sicherheitsvorteile bieten. Anwendungen im unteren Qualitätssegment sind stärker exponiert, da Kunden Preiserhöhungen möglicherweise ablehnen. Dieser Unterschied kann die Margen zwischen technisch differenzierten und auf Massenware ausgerichteten Produktlinien ausweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Persulfat führt durch breite funktionale Nutzung
Persulfat hielt im Jahr 2025 einen Anteil von 36,34 % am Umsatz des Marktes für Polymerisationsinitiatoren und wird voraussichtlich bis 2031 mit einer CAGR von 4,95 % wachsen. Seine Position spiegelt die Verwendung in der Emulsionspolymerisation und in Nicht-Polymer-Oxidationsanwendungen wider. Ammoniumpersulfat und Kaliumpersulfat werden in Styrol-Acrylat-Dispersionen, Vinylacetat-Latices, Polyacrylamiden zur Wasseraufbereitung, Textilschlichten und Bodenremediationsoxidation eingesetzt. Diese breite Nutzung stützt die Nachfrage über mehrere Kundengruppen hinweg. Persulfate dienen auch Oxidationsanwendungen in der Körperpflege, was die Nachfrage über konventionelle Kunststoffe hinaus erhöht. Ihre funktionale Bandbreite gibt Lieferanten eine stärker diversifizierte Umsatzbasis als Portfolios, die auf einen einzigen Polymerprozess ausgerichtet sind.
Peroxide bleiben wichtig für Niederdruckpolyethylen-Hochdruckverfahren, vernetzte Polyethylen-Kabelisolierungen und Polyvinylchlorid-Suspensionspolymerisation. Sie unterstützen auch die Aushärtung von Verbundwerkstoffen für erneuerbare Energien, bei der eine kontrollierte Initiierung für die Produktleistung wichtig ist. Azoverbindungen dienen ausgewählten biomedizinischen, elektronikgradigen und hochreinen Anwendungen, da sie stickstoffbasierte Nebenprodukte bilden. Die Polymerisationsinitiatorbranche ist auf jede Chemieklasse für einen bestimmten Verarbeitungsbedarf angewiesen. Die Produktauswahl wird daher durch das Polymersystem, das Anlagendesign, die erforderlichen Eigenschaften und die Handhabungsanforderungen bestimmt und nicht durch ein einziges Leistungsmerkmal.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach aktiver Spezies: Radikalische Chemie führt sowohl bei Marktanteil als auch beim Wachstum
Radikalische Polymerisation hielt im Jahr 2025 einen Anteil von 70,12 % am Umsatz des Marktes für Polymerisationsinitiatoren und wird voraussichtlich bis 2031 mit einer CAGR von 5,34 % wachsen. Ihre breite Nutzung spiegelt die kommerzielle Bedeutung der radikalischen Kettenpolymerisation bei Polyethylen, Polypropylen, Polyvinylchlorid, Acrylaten und Styrol-basierten Copolymeren wider. Niederdruckpolyethylen-Verpackungsfolien, Acryl-Dispersionen und Spezial-Duroplaste unterstützen die anhaltende Nachfrage. Das Segment umfasst sowohl konventionelle Verfahren als auch zunehmend kontrollierte radikalische Methoden. Diese Breite macht radikalische Systeme zum Kernbestandteil des Marktes für Polymerisationsinitiatoren. Lieferanten, die dieses Segment bedienen, müssen sowohl Anforderungen der Massenproduktion als auch spezialisierte Anwendungsanforderungen erfüllen.
Kationische Initiatoren werden in Epoxidharzen, ringöffnender Polymerisation und ultraviolett-härtbaren Beschichtungen eingesetzt. Ihre Fähigkeit, sauerstoffunempfindliche Systeme zu polymerisieren, kann in Elektronik- und Fotolackanwendungen nützlich sein. Anionische Initiatoren, einschließlich Organolithiumverbindungen, unterstützen Styrol-Butadien-Kautschuk, schlagzähes Polystyrol und thermoplastische Elastomere. Diese Verfahren erfordern eine enge Kontrolle des Molekulargewichts und der Blockcopolymerarchitektur. Die Forschung zu sauerstofftoleranter, lichtgesteuerter kontrollierter Polymerisation erweitert weiterhin den Anwendungsbereich für Präzisionsformulierungen in abbaubaren Spezialpolymeren.
Nach Anwendung: Wachstum bei Polyvinylchlorid ergänzt die Dominanz von Polyethylen
Polyethylen hielt im Jahr 2025 einen Anteil von 31,78 % am Umsatz des Marktes für Polymerisationsinitiatoren, gestützt durch Niederdruckpolyethylen-Folien, Draht- und Kabelisolierungen sowie Hochdichtepolyethylen-Rohre. Polypropylen verwendet Persulfat- und Peroxidinitiatoren in Anwendungen wie Automobilinnenverkleidungen, Vliesstoffen und medizinischen Verpackungen. Polystyrol und Acrylnitril-Butadien-Styrol unterstützen die Nachfrage aus Elektronikgehäusen, Haushaltsgeräten und 3D-Druckfilamenten. Acryl-Dispersionen, Spezialkleber und superabsorbierende Polymere bieten zusätzliche Nachfrage, da Gesundheits- und Landwirtschaftsanwendungen expandieren.
Polyvinylchlorid wird voraussichtlich bis 2031 mit einer CAGR von 5,62 % wachsen. Asien-Pazifik absorbiert einen Großteil der neuen Kapazitäten, was die regionalen Anforderungen an die Initiatorversorgung erhöht. Dialkylperoxide, Peroxydicarbonate und Diperoxyketal werden bei der Polyvinylchloridproduktion eingesetzt. Ihre thermische Stabilität, Halbwertszeit und Zersetzungsselektivität beeinflussen die Molekulargewichtsverteilung und Produktqualität. Dies macht die technische Auswahl bei Suspensions-, Emulsions- und Massepolymerisationsverfahren wichtig.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
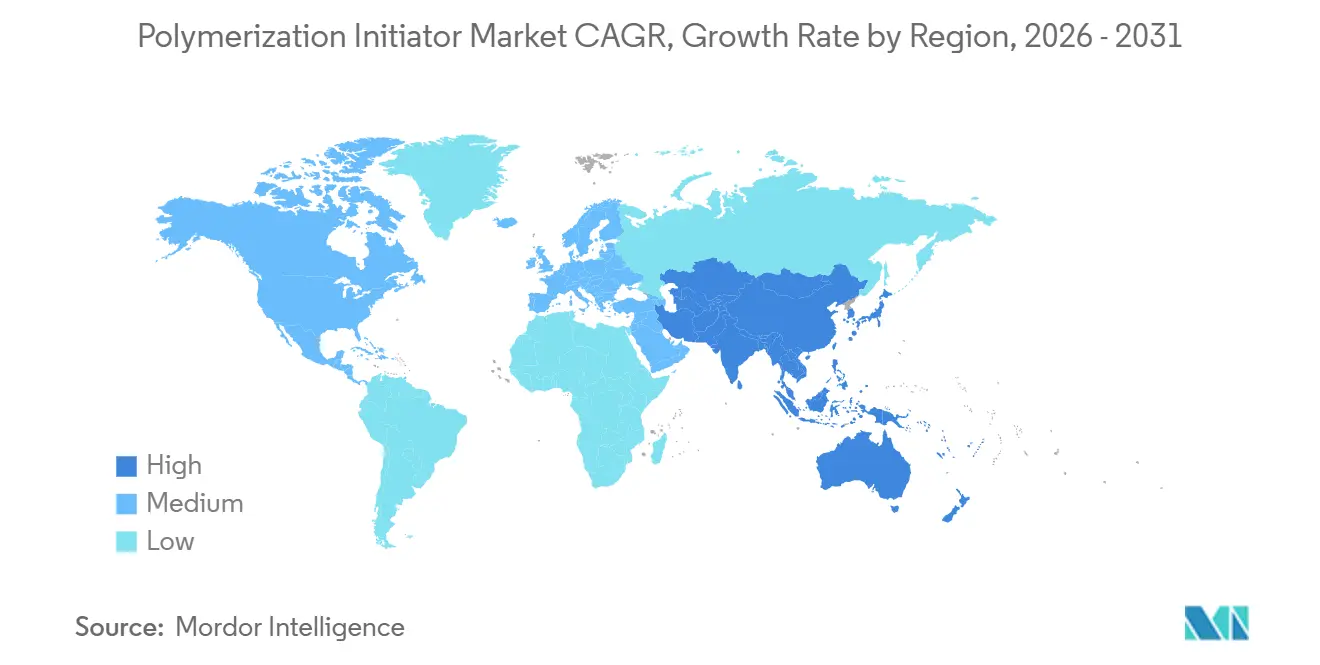
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 41,69 % am Umsatz des Marktes für Polymerisationsinitiatoren und wird voraussichtlich bis 2031 mit einer CAGR von 5,28 % wachsen. China stellt einen großen Anteil der regionalen Nachfrage, da es über eine umfangreiche Polyethylen-, Polypropylen- und Polyvinylchloridproduktion verfügt. BASF eröffnete seinen Verbundstandort in Zhanjiang, China, im März 2026 nach einer Investition von 8,7 Milliarden EUR (ca. 9,5 Milliarden USD), und der Standort produziert chemische Produkte, darunter Polyethylenzwischenprodukte und Spezialchemikalien. Der Standort umfasst 18 Anlagen und 32 Produktionslinien mit mehr als 70 Produkten. Japan und Südkorea tragen durch Automobil-, Elektronik- und fortschrittliche Verbundwerkstoffanwendungen zur hochwertigen Nachfrage bei. Diese Produktionszentren unterstützen den Einsatz spezialisierter Initiatorsysteme mit eng kontrollierter Leistung.
Nordamerika profitiert von der Verpackungsnachfrage, der umfangreichen Niederdruckpolyethylen- und Polyvinylchloridproduktion an der Golfküste sowie Netzmodernisierungsaktivitäten, die die Nachfrage nach vernetzten Polyethylenkabeln unterstützen. In Europa beeinflussen die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und der Europäische Grüne Deal die Produktauswahl und Sicherheitspraktiken. Die deutsche Infrastrukturaktivität könnte auch die Nachfrage nach Baupolymeren in der zweiten Hälfte des Jahres 2026 unterstützen.
Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber wachsende Nachfragezentren. Brasilien und Argentinien unterstützen die Nachfrage durch Verpackungs-, Landwirtschafts- und Infrastrukturanwendungen von Polyvinylchlorid und Polyethylen. Brasiliens petrochemische Integration kann die regionale Peroxidproduktion durch Verfügbarkeit von Einsatzstoffen unterstützen. Im Nahen Osten und Afrika unterstützen die inländische nachgelagerte petrochemische Kapazität und die Urbanisierung die Polymerverarbeitung. Das Vision-2030-Programm Saudi-Arabiens unterstützt eine breitere industrielle Entwicklung und nachgelagerte Verarbeitungsaktivitäten. Temperatursensible Sendungen bleiben in einigen Märkten südlich der Sahara schwierig. Regionale Distributoren können daher für eine zuverlässige Versorgung und konforme Handhabung wichtig sein.

Wettbewerbslandschaft
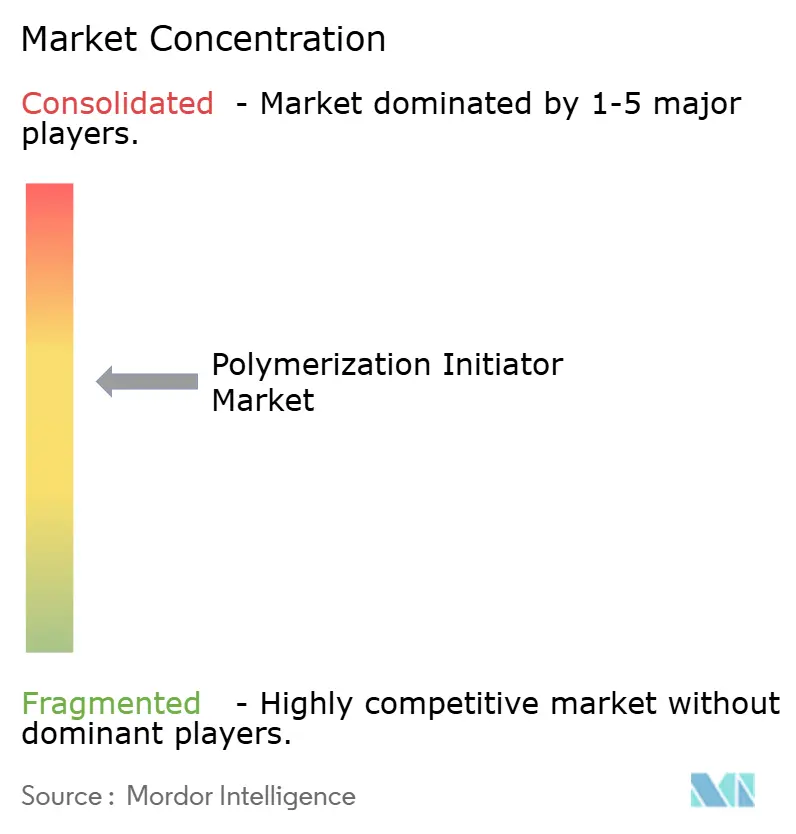
Der Markt für Polymerisationsinitiatoren ist mäßig konzentriert, wobei die fünf führenden Unternehmen Arkema, Nouryon, United Initiators GmbH, LANXESS und BASF umfassen. Skalierbarkeit in der Peroxidherstellung, Anforderungen an Sicherheitszertifizierungen und temperaturkontrollierte Logistik schaffen bedeutende Markteintrittsbarrieren. Diese Fähigkeiten erschweren es neuen Lieferanten, gleichzeitig in mehreren Regionen zu konkurrieren. Regionale Hersteller können dennoch dort konkurrieren, wo sie lokalen Service, Kostenvorteile oder Spezialprodukte anbieten.
Führende Unternehmen konzentrieren sich auf regionale Produktion, sicherere Produktformate und Technologien zur kontrollierten Zersetzung. Nouryon's Kapazitätserweiterung in Jiaxing und das geplante Innovationszentrum in Tianjin zeigen, wie Lieferanten die asiatische Fertigung mit der Anwendungsentwicklung in Einklang bringen. BASFs Investition in Zhanjiang stärkt seine Position in einem wichtigen nachgelagerten chemischen Produktionsgebiet. Diese Schritte spiegeln die Bedeutung des lokalen Zugangs und der technischen Abstimmung mit Polymerproduzenten wider.
Die Produktentwicklung ist auch auf staubarme Handhabung, kontrollierte Dosierung und Systeme ausgerichtet, die für die Spezialharzsproduktion geeignet sind. Kontrollierte radikalische Polymerisation schafft Chancen für Lieferanten, die die Initiatorleistung auf definierte Reaktionsfenster abstimmen können. Biobasierte und emissionsärmere Polymerproduktion kann die Beschaffungsanforderungen weiter beeinflussen, insbesondere in Europa und Nordamerika. Die Versorgungszuverlässigkeit bleibt wichtig, da Polymerverarbeiter konsistente Einsatzstoffe für die kontinuierliche Produktion benötigen. Unternehmen mit etablierten Sicherheitsprozessen und multiregionaler Logistik können Großkunden ein stärkeres Wertversprechen bieten.
Marktführer in der Polymerisationsinitiatorbranche
Arkema
Nouryon
United Initiators GmbH
LANXESS
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: BASF eröffnete seinen weltmaßstäblichen Verbundstandort in Zhanjiang, China, einschließlich eines Ethylen-Steamcrackers mit einer Kapazität von 1 Million Tonnen pro Jahr und mehrerer nachgelagerter Produktionsanlagen. Die erweiterte petrochemische Produktionsbasis unterstützt die Nachfrage nach Polymerisationsinitiatoren, die bei der Herstellung von Polymeren und Spezialkunststoffen eingesetzt werden.
- Oktober 2025: Nouryon kündigte Investitionen in China an, darunter eine Erweiterung am Standort Jiaxing, die letztendlich die Triethylaluminiumproduktionskapazität verdoppeln wird – ein Kokatalysator, der bei der Polyethylen- und Polypropylenproduktion eingesetzt wird. Die Erweiterung unterstützt die wachsende Polyolefinproduktion und die Nachfrage nach Polymerisationskatalysator- und Initiatorsystemen, die in diesen Polymerherstellungsverfahren eingesetzt werden.


Globaler Berichtsumfang des Marktes für Polymerisationsinitiatoren
Polymerisationsinitiatoren sind chemische Substanzen, die reaktive Spezies erzeugen, um die Umwandlung von Monomeren in Polymere einzuleiten. Sie helfen, Reaktionsgeschwindigkeiten, Polymerbildung und molekulare Eigenschaften während der Polymerherstellung zu kontrollieren.
Der Markt für Polymerisationsinitiatoren ist nach Typ, aktiver Spezies, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Persulfat, Peroxide, Azoverbindungen und andere Typen segmentiert. Nach aktiver Spezies ist der Markt in radikalisch, kationisch und anionisch segmentiert. Nach Anwendung ist der Markt in Polyethylen (PE), Polypropylen (PP), Polyvinylchlorid (PVC), Polystyrol, Acrylnitril-Butadien-Styrol (ABS) und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Polymerisationsinitiatoren in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Persulfat |
| Peroxide |
| Azoverbindungen |
| Andere Typen |
| Radikalisch |
| Kationisch |
| Anionisch |
| Polyethylen (PE) |
| Polypropylen (PP) |
| Polyvinylchlorid (PVC) |
| Polystyrol |
| Acrylnitril-Butadien-Styrol (ABS) |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Persulfat | |
| Peroxide | ||
| Azoverbindungen | ||
| Andere Typen | ||
| Nach aktiver Spezies | Radikalisch | |
| Kationisch | ||
| Anionisch | ||
| Nach Anwendung | Polyethylen (PE) | |
| Polypropylen (PP) | ||
| Polyvinylchlorid (PVC) | ||
| Polystyrol | ||
| Acrylnitril-Butadien-Styrol (ABS) | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Polymerisationsinitiatoren?
Der Markt für Polymerisationsinitiatoren hat im Jahr 2026 einen Wert von 4,11 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 5,14 Milliarden USD erreichen.
Welcher Typ hielt im Jahr 2025 den größten Marktanteil?
Persulfat hielt im Jahr 2025 einen Marktanteil von 36,34 %.
Was treibt die Nachfrage nach Polymerisationsinitiatoren an?
Die Nachfrage wird durch Verpackung, Bau, Automobil, Elektronik und den Bedarf an kontrollierter Polymerisation in Spezialwerkstoffen gestützt.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Polyvinylchlorid wird voraussichtlich bis 2031 mit einer CAGR von 5,62 % wachsen, unterstützt durch Infrastruktur-, Gesundheits- und verwandte Polymeranwendungen.
Seite zuletzt aktualisiert am:



