
Taille et part du marché des initiateurs de polymérisation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.11 Milliards de dollars |
| Taille du Marché (2031) | 5.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des initiateurs de polymérisation par Mordor Intelligence
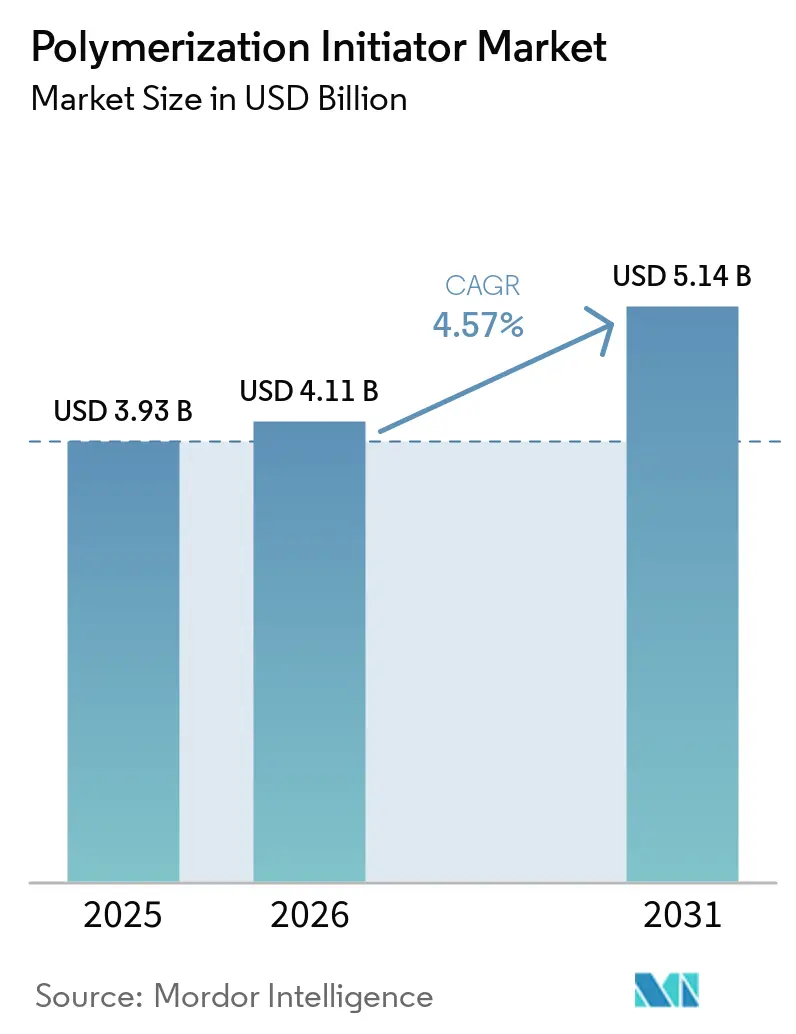
La taille du marché des initiateurs de polymérisation était évaluée à 3,93 milliards USD en 2025 et devrait croître de 4,11 milliards USD en 2026 pour atteindre 5,14 milliards USD d'ici 2031, à un CAGR de 4,57 % durant la période de prévision (2026-2031). Le marché des initiateurs de polymérisation est soutenu par la demande issue de la production de polyéthylène, de polychlorure de vinyle, de polypropylène et de résines de qualité technique. L'emballage, l'électrification automobile, l'activité de construction et la fabrication électronique continuent de soutenir la production de polymères et la consommation d'initiateurs. Les polymères de haute spécification utilisés dans l'électronique et les composants de batteries pour véhicules électriques nécessitent des conditions de polymérisation plus étroitement contrôlées. Cette exigence accroît l'importance de la qualité des initiateurs, du comportement de décomposition et de la compatibilité avec les conditions de traitement. Les fournisseurs se font donc concurrence sur le support applicatif, la sécurité et les performances de formulation, en plus de la fiabilité de l'approvisionnement.
Points clés du rapport
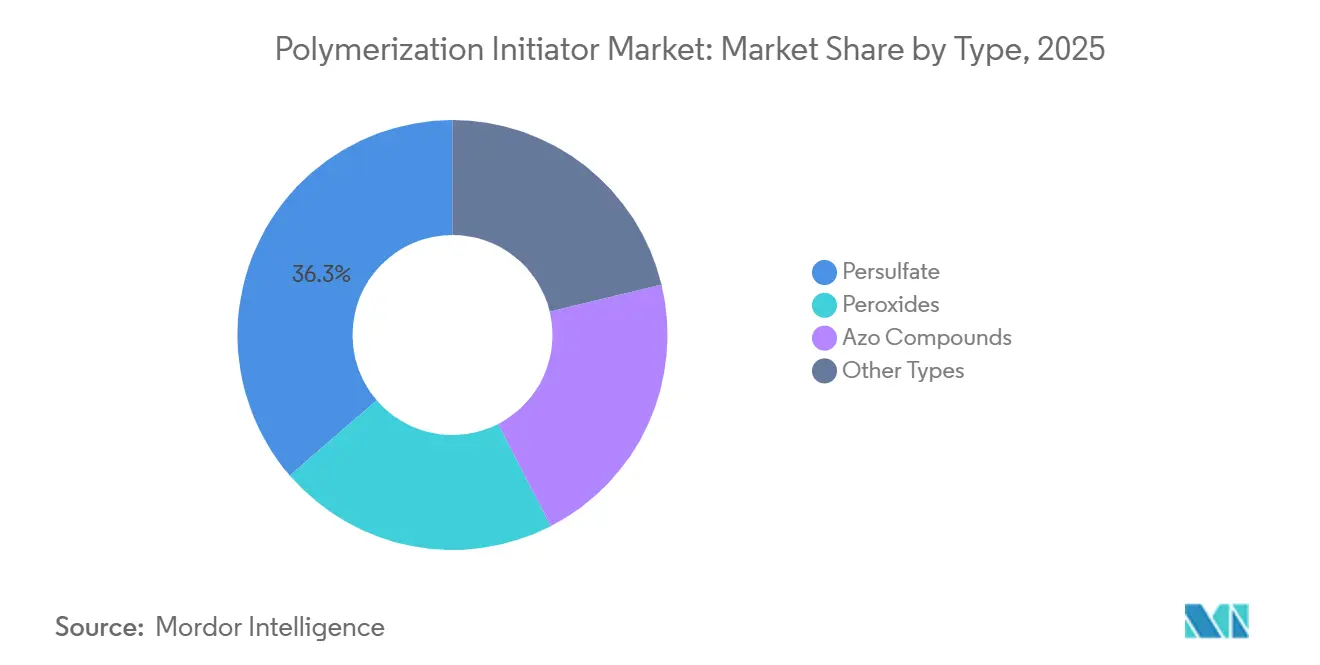
- Par type, le persulfate détenait 36,34 % de la part du marché des initiateurs de polymérisation en 2025 et devrait progresser à un CAGR de 4,95 % jusqu'en 2031.
- Par espèce active, les radicaux libres détenaient 70,12 % de la part du marché des initiateurs de polymérisation en 2025 et devraient progresser à un CAGR de 5,34 % jusqu'en 2031.
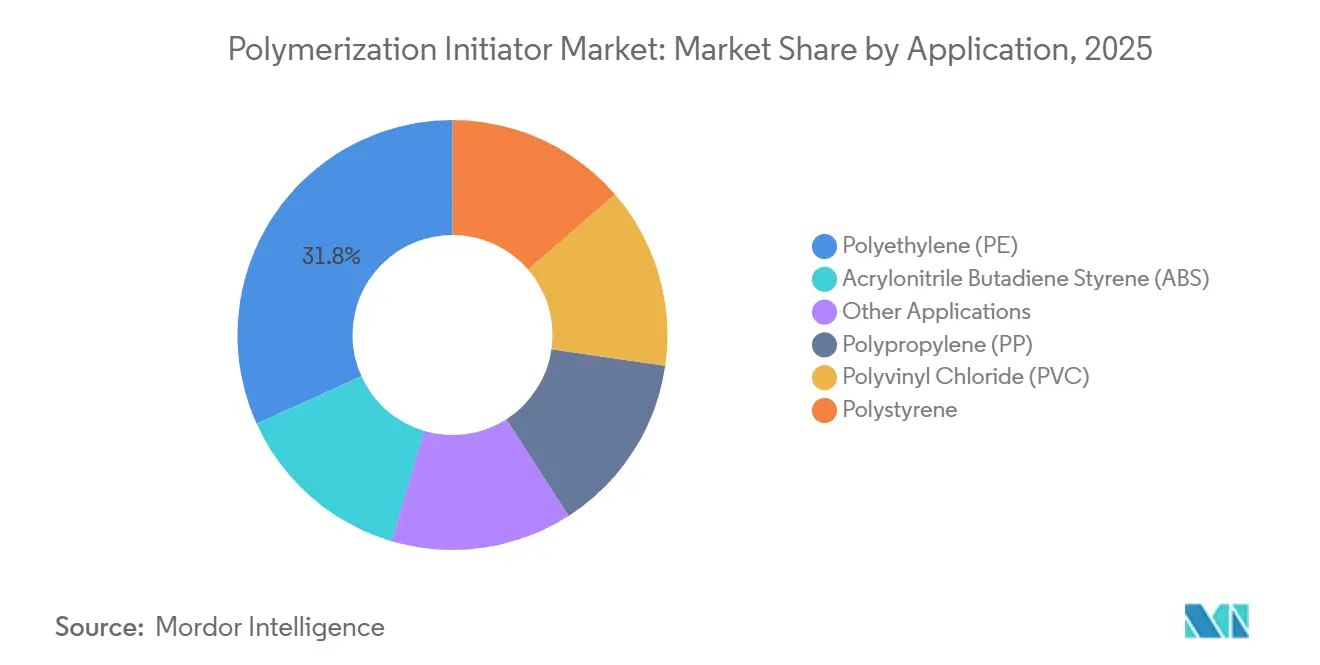
- Par application, le polyéthylène détenait 31,78 % de la part du marché des initiateurs de polymérisation en 2025, tandis que le polychlorure de vinyle devrait progresser à un CAGR de 5,62 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,69 % de la part du marché des initiateurs de polymérisation en 2025 et devrait progresser à un CAGR de 5,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des initiateurs de polymérisation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de polymères dans l'emballage, l'automobile, la construction et l'électronique | +1.4% | Mondial, avec des gains primaires en Asie-Pacifique, en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la production de polymères haute performance et de spécialité | +1.1% | Mondial, porté par la Chine, l'Allemagne, la Corée du Sud et le Japon | Moyen terme (2–4 ans) |
| Fabrication locale d'initiateurs et support applicatif en Asie-Pacifique | +0.8% | Cœur Asie-Pacifique ; débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2–4 ans) |
| Demande de décomposition contrôlée et d'efficacité des procédés | +0.6% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption croissante de procédés de polymérisation biosourcés et durables | +0.4% | Europe et Amérique du Nord, avec une adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de polymères dans l'emballage, l'automobile, la construction et l'électronique
Les transformateurs de polymères utilisent des initiateurs dans la production de matériaux pour les films, les tuyaux, l'isolation des fils et câbles, les appareils électroménagers et les applications de transport. La demande liée à l'électrification automobile élargit également la gamme de grades de polymères requis par les fabricants. Celanese a indiqué que la demande de polymères de spécialité pour un serveur d'intelligence artificielle était 3 fois supérieure à celle d'un serveur conventionnel. Cette évolution favorise les produits haute pureté avec des températures de décomposition contrôlées et des fenêtres de procédé plus étroites sur le marché des initiateurs de polymérisation. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages est entré en vigueur en février 2025 et s'applique pleinement à partir d'août 2026. Il a établi des exigences en matière de contenu recyclé qui débutent à partir de 2030 pour des formats d'emballage spécifiés[1]Parlement européen et Conseil, "Règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages," Journal officiel de l'Union européenne, eur-lex.europa.eu.
Expansion de la production de polymères haute performance et de spécialité
Les applications de spécialité nécessitent souvent des caractéristiques de demi-vie stables, une décomposition propre et un contrôle étroit de la température. BASF a démarré la production d'une ligne de polymérisation radicalaire contrôlée à Nankin en novembre 2025 pour des dispersants avancés utilisés dans les revêtements automobiles. Ce projet a démontré l'utilisation commerciale croissante des méthodes de polymérisation de précision dans les réseaux de production asiatiques. Le marché des initiateurs de polymérisation bénéficie lorsque les producteurs de polymères s'orientent vers des architectures nécessitant un contrôle plus étroit de la structure moléculaire. Les fournisseurs peuvent se différencier par la sélectivité de décomposition, la cohérence des procédés et la compatibilité avec les systèmes de résines durables. Cette évolution ne déplace pas la polymérisation conventionnelle, mais elle accroît la valeur du support technique dans les applications avancées.
Demande de décomposition contrôlée et d'efficacité des procédés
Les producteurs de polychlorure de vinyle, de polyoléfines et de polyéthylène réticulé cherchent à réduire les temps de lot et à améliorer le contrôle des réactions exothermiques. Nouryon a indiqué que sa technologie de dosage continu d'initiateurs peut réduire le temps de lot du polychlorure de vinyle de 20 % à 40 % tout en permettant le contrôle de la production de chaleur durant la polymérisation. La technologie est conçue pour permettre l'arrêt de la réaction si nécessaire et réduire le risque d'emballement. Ces besoins opérationnels soutiennent la demande de formulations offrant une libération régulière d'espèces réactives. Le marché des initiateurs de polymérisation s'oriente donc au-delà d'une focalisation étroite sur le prix d'achat dans les applications où le débit et la sécurité ont une valeur opérationnelle significative. Les clients peuvent accorder une plus grande valeur aux produits qui réduisent les temps d'arrêt et soutiennent une production stable.
Fabrication locale d'initiateurs et support applicatif en Asie-Pacifique
L'Asie-Pacifique représente la plus grande base de demande régionale et est la région à la croissance la plus rapide sur le marché des initiateurs de polymérisation. La politique pétrochimique et chimique de la Chine a identifié les matériaux polyoléfiniques haut de gamme comme un domaine de développement industriel. La production locale et le support technique sont importants car les transformateurs de polymères nécessitent un accès fiable aux intrants réactifs. Nouryon a doublé la capacité de triéthylaluminium à Jiaxing en octobre 2025 pour soutenir la production de polyéthylène et de polypropylène. La société a également annoncé des plans pour ouvrir un Centre d'innovation en peroxydes organiques à Tianjin en 2026 pour le développement d'applications spécialisées et le support client.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de manipulation, de stockage et de transport des matières dangereuses | -1.0% | Mondial, avec la plus forte intensité en Europe, Moyen-Orient et Afrique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières et exposition aux matières premières pétrochimiques | -0.8% | Mondial, avec un impact concentré en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Risque de qualification lié aux formulations d'initiateurs spécifiques aux procédés | -0.5% | Mondial, particulièrement dans les applications de polymères de spécialité haute précision | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Exigences de manipulation, de stockage et de transport des matières dangereuses
Les peroxydes organiques et les persulfates sont des matières dangereuses réglementées qui nécessitent des emballages, des conditions de stockage et des contrôles de transport spécialisés. L'Accord relatif au transport international des marchandises dangereuses par route 2025 a mis à jour les dispositions de classification et d'emballage pour les substances autoréactives et les peroxydes organiques[2]Commission économique des Nations Unies pour l'Europe, "ADR 2025, Accord relatif au transport international des marchandises dangereuses par route," UNECE, unece.org. Les modifications sont entrées en vigueur le 1er janvier 2025, avec une période de transition pour les règles antérieures jusqu'au 30 juin 2025. Ces exigences accroissent la complexité logistique pour le marché des initiateurs de polymérisation, en particulier pour les fournisseurs desservant plusieurs juridictions. Le contrôle de la température, les emballages homologués et les procédures de manipulation formées augmentent le coût de service des clients dispersés. Les fournisseurs établis peuvent conserver un avantage car ils exploitent déjà des systèmes logistiques qualifiés.
Volatilité des prix des matières premières et exposition aux matières premières pétrochimiques
Les producteurs d'initiateurs de polymérisation dépendent de matières premières dont les coûts peuvent évoluer rapidement en fonction des prix de l'énergie, des conditions de transport et des cycles pétrochimiques. Des coûts plus élevés affectent le peroxyde d'hydrogène, l'oxyde de propylène et les chaînes dérivées du cumène utilisées dans la production de peroxydes. Le marché des initiateurs de polymérisation peut absorber une partie de l'inflation lorsque les produits offrent des avantages clairs en termes de procédé ou de sécurité. Les applications de moindre qualité sont plus exposées car les clients peuvent résister aux hausses de prix. Cette différence peut élargir les marges entre les gammes de produits techniquement différenciées et celles orientées vers les produits de base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le persulfate en tête grâce à une large utilisation fonctionnelle
Le persulfate détenait 36,34 % du chiffre d'affaires du marché des initiateurs de polymérisation en 2025 et devrait progresser à un CAGR de 4,95 % jusqu'en 2031. Sa position reflète son utilisation dans la polymérisation en émulsion et dans les applications d'oxydation hors polymères. Le persulfate d'ammonium et le persulfate de potassium sont utilisés dans les dispersions styrène-acrylate, les latex d'acétate de vinyle, les polyacrylamides pour le traitement de l'eau, l'encollage des textiles et l'oxydation pour la remédiation des sols. Cette large utilisation soutient la demande auprès de plusieurs groupes de clients. Les persulfates servent également des applications d'oxydation dans les soins personnels, ce qui ajoute une demande au-delà des plastiques conventionnels. Leur gamme fonctionnelle offre aux fournisseurs une base de revenus plus diversifiée que les portefeuilles axés sur un seul procédé de polymérisation.
Les peroxydes restent importants pour les procédés haute pression du polyéthylène basse densité, l'isolation des câbles en polyéthylène réticulé et la polymérisation en suspension du polychlorure de vinyle. Ils soutiennent également la réticulation des composites pour les énergies renouvelables, où une initiation contrôlée est importante pour les performances du produit. Les composés azoïques servent des applications biomédicales, de qualité électronique et haute pureté sélectionnées car ils forment des sous-produits à base d'azote. Le secteur des initiateurs de polymérisation s'appuie sur chaque classe de chimie pour un besoin de traitement distinct. La sélection des produits est donc déterminée par le système polymère, la conception de l'équipement, les propriétés requises et les exigences de manipulation plutôt que par une seule mesure de performance.


Par espèce active : la chimie des radicaux libres en tête tant en part qu'en croissance
Les radicaux libres détenaient 70,12 % du chiffre d'affaires du marché des initiateurs de polymérisation en 2025 et devraient progresser à un CAGR de 5,34 % jusqu'en 2031. Leur large utilisation reflète l'importance commerciale de la polymérisation en chaîne radicalaire dans le polyéthylène, le polypropylène, le polychlorure de vinyle, les acryliques et les copolymères à base de styrène. Les films d'emballage en polyéthylène basse densité, les dispersions acryliques et les thermodurcissables de spécialité soutiennent une demande continue. Le segment comprend les procédés conventionnels ainsi que des méthodes radicalaires de plus en plus contrôlées. Cette amplitude fait des systèmes à radicaux libres un élément central du marché des initiateurs de polymérisation. Les fournisseurs desservant ce segment doivent répondre à la fois aux besoins de production à grand volume et aux exigences des applications spécialisées.
Les initiateurs cationiques sont utilisés dans les résines époxy, la polymérisation par ouverture de cycle et les revêtements durcissables aux ultraviolets. Leur capacité à polymériser des systèmes insensibles à l'oxygène peut être utile dans les applications électroniques et de photoréserve. Les initiateurs anioniques, y compris les composés organolithiens, soutiennent le caoutchouc styrène-butadiène, le polystyrène choc et les élastomères thermoplastiques. Ces procédés nécessitent un contrôle étroit de la masse moléculaire et de l'architecture des copolymères à blocs. La recherche sur la polymérisation contrôlée tolérante à l'oxygène et pilotée par la lumière continue d'élargir le champ des formulations de précision dans les polymères de spécialité dégradables.
Par application : la croissance du polychlorure de vinyle complète la dominance du polyéthylène
Le polyéthylène détenait 31,78 % du chiffre d'affaires du marché des initiateurs de polymérisation en 2025, soutenu par les films en polyéthylène basse densité, l'isolation des fils et câbles et les tuyaux en polyéthylène haute densité. Le polypropylène utilise des initiateurs persulfate et peroxyde dans des applications comprenant les garnitures automobiles, les non-tissés et les emballages médicaux. Le polystyrène et l'acrylonitrile butadiène styrène soutiennent la demande des boîtiers électroniques, des appareils électroménagers et des filaments pour l'impression 3D. Les dispersions acryliques, les adhésifs de spécialité et les polymères superabsorbants fournissent une demande supplémentaire à mesure que les applications dans les soins de santé et l'agriculture se développent.
Le polychlorure de vinyle devrait progresser à un CAGR de 5,62 % jusqu'en 2031. L'Asie-Pacifique absorbe une grande partie des nouvelles capacités, ce qui accroît les besoins régionaux en approvisionnement en initiateurs. Les peroxydes dialkyliques, les peroxydicarbonates et les diperoxyacétals sont utilisés dans la production de polychlorure de vinyle. Leur stabilité thermique, leur demi-vie et leur sélectivité de décomposition influencent la distribution des masses moléculaires et la qualité du produit. Cela rend la sélection technique importante dans les procédés de polymérisation en suspension, en émulsion et en masse.
Analyse géographique
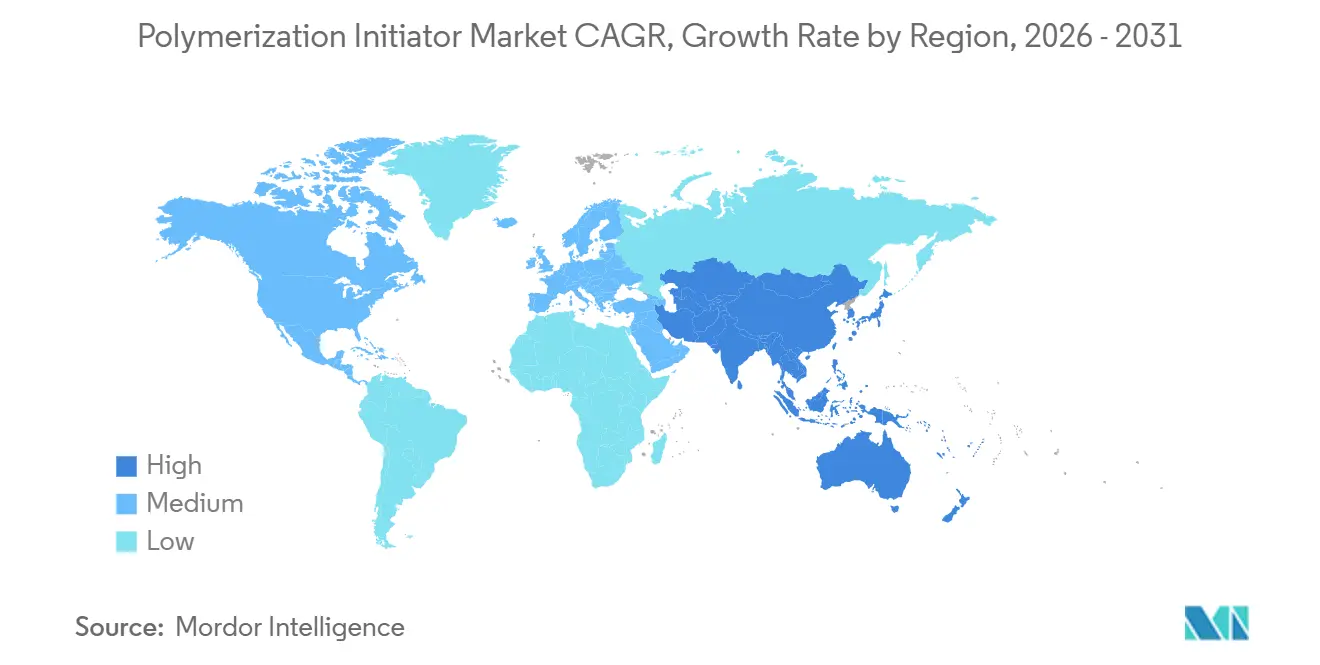
L'Asie-Pacifique détenait 41,69 % du chiffre d'affaires du marché des initiateurs de polymérisation en 2025 et devrait progresser à un CAGR de 5,28 % jusqu'en 2031. La Chine fournit une large part de la demande régionale en raison de son importante production de polyéthylène, de polypropylène et de polychlorure de vinyle. BASF a inauguré son site Verbund à Zhanjiang, en Chine, en mars 2026, à la suite d'un investissement de 8,7 milliards EUR (environ 9,5 milliards USD), et le site produit des produits chimiques comprenant des intermédiaires de polyéthylène et des produits chimiques de spécialité. Le site comprend 18 usines et 32 lignes de production, avec plus de 70 produits. Le Japon et la Corée du Sud ajoutent une demande à haute valeur ajoutée grâce aux applications automobiles, électroniques et composites avancées. Ces centres de production soutiennent l'utilisation de systèmes d'initiateurs spécialisés aux performances étroitement contrôlées.
L'Amérique du Nord bénéficie de la demande d'emballages, de la grande production de polyéthylène basse densité et de polychlorure de vinyle sur la côte du Golfe, et de l'activité de modernisation du réseau électrique qui soutient la demande de câbles en polyéthylène réticulé. En Europe, les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et le Pacte vert pour l'Europe de l'Union européenne influencent la sélection des produits et les pratiques de sécurité. L'activité d'infrastructure allemande pourrait également soutenir la demande de polymères de construction durant le second semestre 2026.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des centres de demande plus petits mais en croissance. Le Brésil et l'Argentine soutiennent la demande grâce aux utilisations d'emballages, agricoles et d'infrastructure du polychlorure de vinyle et du polyéthylène. L'intégration pétrochimique du Brésil peut soutenir la production régionale de peroxydes grâce à la disponibilité des matières premières. Au Moyen-Orient et en Afrique, la capacité pétrochimique aval nationale et l'urbanisation soutiennent la transformation des polymères. Le programme Vision 2030 de l'Arabie saoudite soutient un développement industriel plus large et une activité de transformation aval. Les expéditions sensibles à la température restent difficiles dans certains marchés d'Afrique subsaharienne. Les distributeurs régionaux peuvent donc être importants pour un approvisionnement fiable et une manipulation conforme.

Paysage concurrentiel
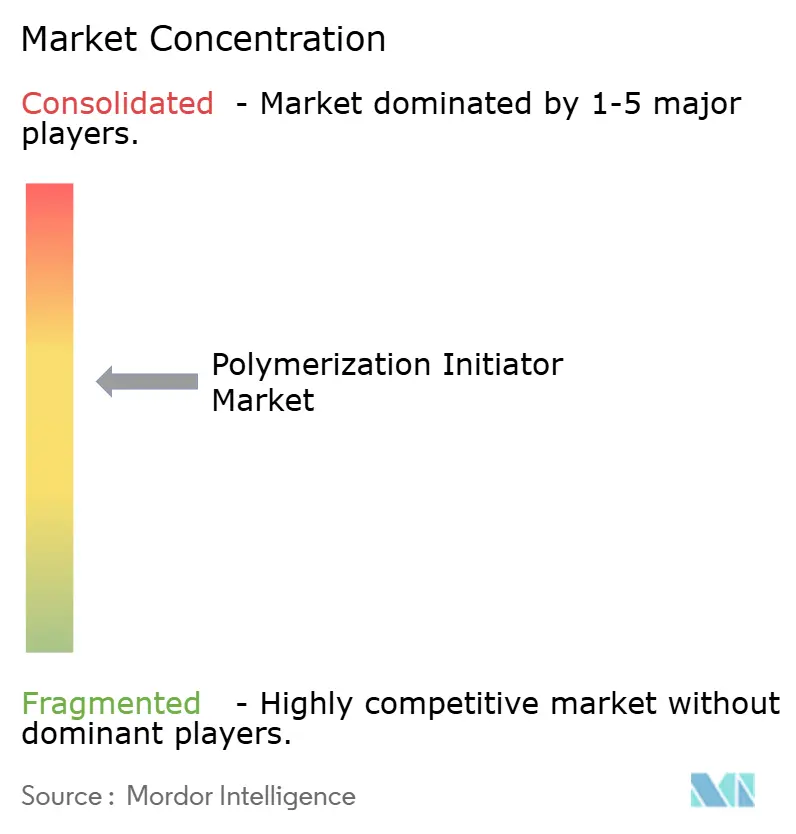
Le marché des initiateurs de polymérisation est modérément concentré, les cinq premiers acteurs étant Arkema, Nouryon, United Initiators GmbH, LANXESS et BASF. L'échelle dans la fabrication de peroxydes, les exigences de certification de sécurité et la logistique à température contrôlée créent des barrières à l'entrée significatives. Ces capacités rendent difficile pour les nouveaux fournisseurs de concurrencer simultanément dans plusieurs régions. Les producteurs régionaux peuvent néanmoins concurrencer lorsqu'ils offrent un service local, des avantages de coût ou des produits spécialisés.
Les entreprises leaders se concentrent sur la production régionale, des formats de produits plus sûrs et la technologie de décomposition contrôlée. L'augmentation de capacité de Nouryon à Jiaxing et le centre d'innovation prévu à Tianjin montrent comment les fournisseurs alignent la fabrication asiatique avec le développement applicatif. L'investissement de BASF à Zhanjiang renforce sa position dans une zone majeure de production chimique aval. Ces mouvements reflètent l'importance de l'accès local et de l'alignement technique avec les producteurs de polymères.
Le développement de produits est également orienté vers une manipulation à faible émission de poussières, un dosage contrôlé et des systèmes adaptés à la production de résines spécialisées. La polymérisation radicalaire contrôlée crée des opportunités pour les fournisseurs capables d'adapter les performances des initiateurs à des fenêtres de réaction définies. La production de polymères biosourcés et à moindre impact peut influencer davantage les exigences d'approvisionnement, en particulier en Europe et en Amérique du Nord. La fiabilité de l'approvisionnement reste importante car les transformateurs de polymères ont besoin d'intrants cohérents pour une production continue. Les entreprises disposant de processus de sécurité établis et d'une logistique multirégionale peuvent offrir une proposition de valeur plus forte aux grands clients.
Leaders du secteur des initiateurs de polymérisation
Arkema
Nouryon
United Initiators GmbH
LANXESS
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : BASF a inauguré son site Verbund à grande échelle à Zhanjiang, en Chine, comprenant un vapocraqueur d'éthylène d'une capacité de 1 million de tonnes métriques par an et plusieurs usines de production aval. La base de production pétrochimique élargie soutient la demande d'initiateurs de polymérisation utilisés dans la fabrication de polymères et de plastiques de spécialité.
- Octobre 2025 : Nouryon a annoncé des investissements en Chine, notamment une expansion sur son site de Jiaxing qui doublera à terme la capacité de production de triéthylaluminium, un co-catalyseur utilisé dans la production de polyéthylène et de polypropylène. L'expansion soutient la croissance de la production de polyoléfines et la demande de systèmes de catalyseurs et d'initiateurs de polymérisation utilisés dans ces procédés de fabrication de polymères.


Portée du rapport mondial sur le marché des initiateurs de polymérisation
Les initiateurs de polymérisation sont des substances chimiques qui génèrent des espèces réactives pour initier la conversion des monomères en polymères. Ils contribuent à contrôler les vitesses de réaction, la formation des polymères et les caractéristiques moléculaires durant la fabrication des polymères.
Le marché des initiateurs de polymérisation est segmenté par type, espèce active, application et géographie. Par type, le marché est segmenté en persulfate, peroxydes, composés azoïques et autres types. Par espèce active, le marché est segmenté en radicaux libres, cationique et anionique. Par application, le marché est segmenté en polyéthylène (PE), polypropylène (PP), polychlorure de vinyle (PVC), polystyrène, acrylonitrile butadiène styrène (ABS) et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les initiateurs de polymérisation dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Persulfate |
| Peroxydes |
| Composés azoïques |
| Autres types |
| Radicaux libres |
| Cationique |
| Anionique |
| Polyéthylène (PE) |
| Polypropylène (PP) |
| Polychlorure de vinyle (PVC) |
| Polystyrène |
| Acrylonitrile butadiène styrène (ABS) |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Persulfate | |
| Peroxydes | ||
| Composés azoïques | ||
| Autres types | ||
| Par espèce active | Radicaux libres | |
| Cationique | ||
| Anionique | ||
| Par application | Polyéthylène (PE) | |
| Polypropylène (PP) | ||
| Polychlorure de vinyle (PVC) | ||
| Polystyrène | ||
| Acrylonitrile butadiène styrène (ABS) | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des initiateurs de polymérisation ?
Le marché des initiateurs de polymérisation s'élève à 4,11 milliards USD en 2026 et devrait atteindre 5,14 milliards USD d'ici 2031.
Quel type détenait la plus grande part en 2025 ?
Le persulfate détenait 36,34 % de la part de marché en 2025.
Qu'est-ce qui stimule la demande d'initiateurs de polymérisation ?
La demande est soutenue par l'emballage, la construction, l'automobile, l'électronique et le besoin de polymérisation contrôlée dans les matériaux de spécialité.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le polychlorure de vinyle devrait progresser à un CAGR de 5,62 % jusqu'en 2031, soutenu par les infrastructures, les soins de santé et les utilisations connexes des polymères.
Dernière mise à jour de la page le:



