
研磨コンクリート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.87 十億米ドル |
| 市場規模 (2031) | 3.77 十億米ドル |
| 成長率 (2026 - 2031) | 5.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる研磨コンクリート市場分析
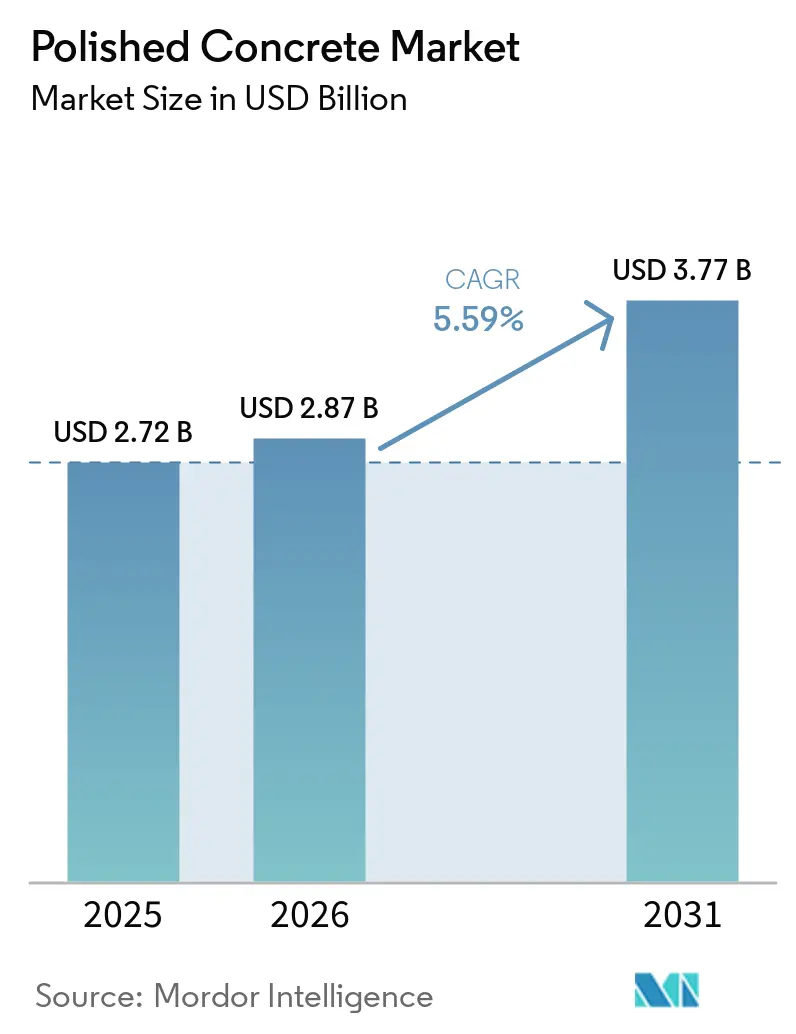
研磨コンクリート市場規模は2025年に2.72 ビリオン 米ドルと評価され、2026年の2.87 ビリオン 米ドルから2031年には3.77 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.59%です。研磨コンクリート市場は、物流、製造、小売、施設建築における耐久性の高い床材需要に牽引されています。施設運営者は運営コストをより重視しており、研磨コンクリートは定期的な清掃と周期的な再緻密化処理により20年以上使用可能です。これにより、高トラフィック建物における中断を最小化し、交換工事の必要性を低減するシステムが有利となっています。市場はまた、セメント関連の炭素要件や材料・エネルギー・工具コストの変動による圧力にも直面しています。文書化された環境性能と信頼性の高いプロジェクト実行を組み合わせたサプライヤーおよび施工業者は、仕様主導型プロジェクトにおいてより有利な立場にあります。
レポートの主要ポイント
- 製品タイプ別では、緻密化剤・硬化剤が2025年の研磨コンクリート市場シェアの36.45%を占め、2031年までCAGR 5.96%で拡大する見込みです。
- 工法別では、乾式研磨が2025年の研磨コンクリート市場シェアの58.33%を占め、2031年までCAGR 6.21%で成長する見込みです。
- 建設タイプ別では、新築が2025年の研磨コンクリート市場規模の57.28%を占め、改修はCAGR 6.43%で2031年まで拡大する見込みです。
- エンドユーザー産業別では、非住宅施設が2025年の金額の68.11%を占め、2031年までCAGR 6.88%という最高成長率で拡大する見込みです。
- 地域別では、北米が2025年のシェアの37.45%を占め、アジア太平洋はCAGR 6.74%で2031年まで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の研磨コンクリート市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 物流・製造・流通施設の拡大 | +1.4% | 中国、インド、ASEANを含む北米およびアジア太平洋主導のグローバル | 短期(2年以内) |
| 商業・施設建築の改修・リモデリング | +1.2% | 北米および欧州 | 中期(2~4年) |
| 耐久性が高くメンテナンスの少ない床材への選好 | +1.0% | グローバル | 長期(4年以上) |
| 持続可能な低排出床材システムへの需要 | +0.9% | 北米および欧州 | 中期(2~4年) |
| 自動研削・研磨機器の施工業者による採用 | +0.8% | 北米およびアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
物流・製造・流通施設の拡大
物流建設は研磨コンクリート市場を支援しています。倉庫の床はフォークリフトや自動搬送車の通行に耐えられる必要があり、頻繁なコーティング交換を避けなければなりません。これらの施設はまた、継続的な操業を支えるために粉塵管理と最小限のダウンタイムを必要とします。2026年第2四半期には、米国で3億500万平方フィートを超える倉庫スペースが建設中であり、前年比18%増となっています。電子商取引、医薬品コールドチェーン、半導体物流プロジェクトでは、反射性・粉塵管理された床仕上げへの需要が高まっています。インドの電子機器・医薬品・繊維向け生産連動型インセンティブ制度は、粉塵のない表面とフォークリフト適合性が求められる新たな製造活動を支援しています。研磨された平坦な表面はフォークリフトのタイヤ摩耗を低減し、施設計画においてメンテナンス上の考慮事項を追加します。
商業・施設建築の改修・リモデリング
改修活動は研磨コンクリート市場に独自の需要源を提供しています。オーナーは既設スラブを改善することができ、設置済みの床を撤去・交換する必要がありません。米国建築家協会は、2026年の施設建設支出が2.8%増加し、商業支出が4.8%増加すると予測しました[1]米国建築家協会、「2026年7月コンセンサス建設予測」、米国建築家協会、aia.org。医療、オフィス、小売、レクリエーション施設は、改修と再配置を通じて運営パフォーマンスを向上させています。病院や教育施設では、研磨コンクリートは温水放射床暖房システムと連携し、衛生重視の仕様をサポートできます。このアプローチは、空調管理された空間においてカーペットやビニールオーバーレイよりも効果的に熱を保持・放射できます。改修はまた、別の床層を追加することを避けられるため、オーナーが具体化炭素を検討している場合に関連性があります。
耐久性が高くメンテナンスの少ない床材への選好
高トラフィックの商業建物における床材の意思決定において、総所有コストがより重要になっています。適切に緻密化・研磨された床は、清掃と定期的な再緻密化処理により20年以上使用可能です。エポキシコーティングは工業環境において5年から10年後に剥離・再塗布が必要になる場合がありますが、研磨メンテナンスは多くの場合、営業時間中に実施できます。小売業者は床の再仕上げのために夜間閉店する中断を避けることができます。反射性の高い研磨表面は、小売・倉庫建物における光の分布も改善します。日本と韓国では、建設仕様における30年ライフサイクルコスト会計が耐久性の高い仕上げの使用を支援しています。
持続可能な低排出床材システムへの需要
環境文書化は、グリーンビルディング認証を求めるプロジェクトにおいて研磨コンクリート市場でますます重要になっています。Curecrete Distribution, Inc.は2025年10月に、緻密化・研磨コンクリート床システムに関する第三者検証済み環境製品宣言を発表しました。これは60年のサービス寿命をカバーし、ISO 14025、ISO 21930、EN 15804+A2を参照しています。揮発性有機化合物ゼロの機械的研磨システムは、室内環境品質要件をサポートできます。プロジェクトはまた、追加の床層を設置する代わりに構造スラブを仕上げることで材料使用量を削減できます。世界セメント・コンクリート協会は、セメントの二酸化炭素排出強度が1990年以来25%低下したと報告しましたが、セメントは依然として世界の二酸化炭素排出量の7%を占めています。これにより、認証がテナント誘致と資産価値に影響する場合、検証済みの環境文書化がより関連性を持つようになっています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セメント、シーラント、エネルギー、ダイヤモンド工具コストの変動 | -1.5% | 欧州およびアジア太平洋への影響が最も大きいグローバル | 短期(2年以内) |
| セメント系床材に関連する炭素強度 | -0.8% | EU排出権取引制度を含む欧州、アジア太平洋への拡大 | 中期(2~4年) |
| スラブ品質の不均一性と基盤の準備状況 | -0.6% | 新興市場、ラテンアメリカ、アジア太平洋の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セメント、シーラント、エネルギー、ダイヤモンド工具コストの変動
セメント、シーラント、エネルギー、ダイヤモンド工具にわたるコスト圧力が、2026年の施工業者マージンを制約しています。米国労働統計局のコクリート製品生産者物価指数は、2025年の391から2026年7月までに407に上昇しました[2]米国労働統計局、「生産者物価指数、コンクリートおよび関連製品」、米国労働統計局、bls.gov。コスト上昇は、施工業者が固定価格入札で作業する場合にプロジェクト経済性を弱める可能性があります。ダイヤモンド工具は別のリスク要因を提示しており、コバルトとタングステンのサプライチェーンは地理的に集中しています。標準的な調達契約は、これらの投入コストの変動から施工業者を保護しない場合があります。研磨コンクリート市場は、入札に材料・工具コスト変動に対する十分なコンティンジェンシーが含まれていない場合、より大きなリスクにさらされます。
炭素強度と基盤の準備状況
セメントクリンカープロセスからの排出を含む、セメントおよびコンクリートからの世界の二酸化炭素排出量は2024年に1.5ギガトンに達しました。欧州連合排出権取引制度および炭素国境調整メカニズムに基づく炭素コストは、コンクリート集約型準備作業の総コストを引き上げる可能性があります。英国、オランダ、北欧諸国の公共調達者は、建築規制が具体化炭素に対応するにつれて、ライフサイクル炭素文書化を要求する場合があります。これにより、検証済みデータを提供できない施工業者の市場アクセスが制限される可能性があります。新興市場では、スラブ品質の不均一性と基盤の準備状況の限界により、床を研磨できる状態にするための追加準備が必要になる場合があります。これらの制約はプロジェクトコストを増加させ、より複雑性の低い仕上げをより魅力的にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:緻密化剤・硬化剤が需要と成長をリード
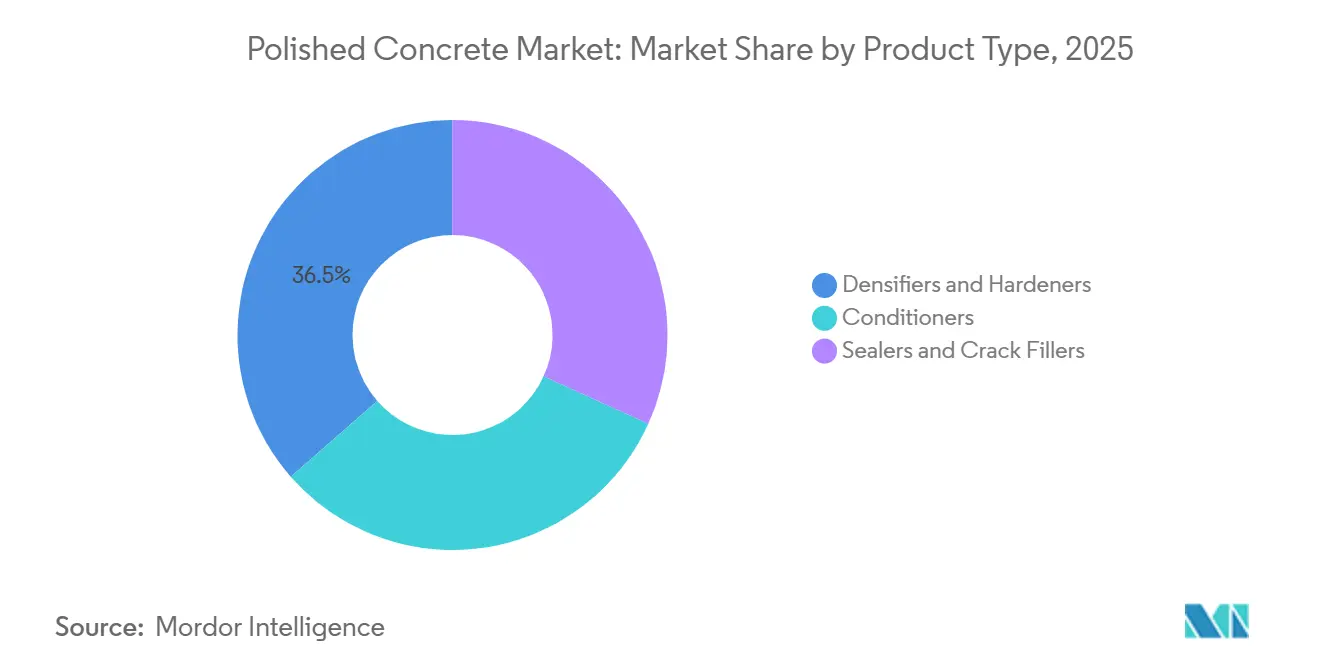
緻密化剤・硬化剤は2025年の製品タイプ別研磨コンクリート市場の36.45%を占め、2031年までCAGR 5.96%で成長する見込みです。その主導的な地位は、コンクリートマトリックス中の遊離水酸化カルシウムとのケイ酸リチウム反応の化学的役割を反映しています。仕様が表面硬度と粉塵抵抗性を要求する場合、乾式研磨はこの緻密化ステップを代替できません。緻密化剤への需要はまた、床が摩耗してサービス寿命にわたって再研磨される際の繰り返し処理によっても支えられています。これにより、単一の設置サイクルへの依存度が低い繰り返し調達要件が生まれます。
シーラーとクラックフィラーは、研磨コンクリート市場において2番目に大きな製品カテゴリーを形成しています。北米と欧州でグリーンビルディング要件と地域の大気質規制が厳しくなるにつれて、仕様は水性・低揮発性有機化合物製品へとシフトしています。コンディショナーはより小さなカテゴリーですが、研磨サイクル間の外観が重要な小売・ホスピタリティサイトで関連性があります。Curecrete社の2025年環境製品宣言は、エネルギーと環境のリーダーシップ(LEED)関連プロジェクトで使用されるシステムの文書化されたベンチマークを確立し、大手化学サプライヤーは同等の文書化を提供するよう圧力に直面しています。緻密化剤の繰り返し適用の必要性は、建設活動が弱まった際の需要保護に役立ちます。
注記: 個別セグントのシェアはレポート購入後にご確認いただけます


工法別:乾式研磨がコンプライアンスと生産性を両立
乾式研磨は2025年の金額の58.33%を占め、2031年までCAGR 6.21%で成長する見込みです。この工法は湿式研磨で発生するスラリー廃棄物を回避し、建設現場の排水要件に従って管理する必要があります。統合型集塵システムは、密閉された商業・工業施設での作業を簡素化します。乾式システムは清掃要件を削減し、予測可能なプロジェクト実行をサポートします。湿式研磨は屋外作業、重度の表面準備、ダイヤモンド工具の熱が懸念される装飾的な用途において引き続き有用です。
新築スラブの平坦度の向上により、積極的な切削パスの必要性が低減し、湿式研磨が好まれる設定が狭まっています。日本と韓国は厳格な室内粉塵管理要件を適用しており、高効率粒子エア(HEPA)フィルター付き集塵機を備えた乾式システムは、使用中または最近退去した建物において特に関連性があります。HusqvarnaとKlindexは、この工法をサポートする集塵機器を販売しています。適合機器へのアクセス向上は、中規模施工業者の初期参入障壁を下げ、コスト上の理由から湿式研磨が選択されていた価格感応度の高い市場での採用を支援できます。この工法の地位は、単純な工程の選好ではなく、規制・運営・廃棄物管理上の考慮事項を反映しています。
建設タイプ別:新築が規模を維持し、改修がより速く拡大
新築は2025年の研磨コンクリート市場の金額の57.28%を占めました。北米とアジア太平洋における工業・物流・データセンター開発がその地位を支えました。大型施設は、平坦性・清潔性・通行要件を満たすため、研磨コンクリートを標準的な床仕様として使用することが多いです。建設活動は研磨作業に必要な設置スラブ面積を提供するため、改修がより高い成長率を示す場合でも新規プロジェクトは重要です。
改修は2031年までCAGR 6.43%で拡大する見込みです。北米と欧州の老朽化した商業建物は床の修復を必要としており、オーナーは既設スラブを研磨することによる材料使用量の削減を検討しています。現場での改修は、別の表面を撤去・設置する中断なしに劣化したスラブを修復できます。LEED成果の改善を求めるオーナーは、室内環境品質と材料戦略の一環として研磨コンクリートを検討することもできます。これにより、新築着工のみに依存しない改修パイプラインが生まれます。
エンドユーザー産業別:非住宅施設が金額と拡大をリード
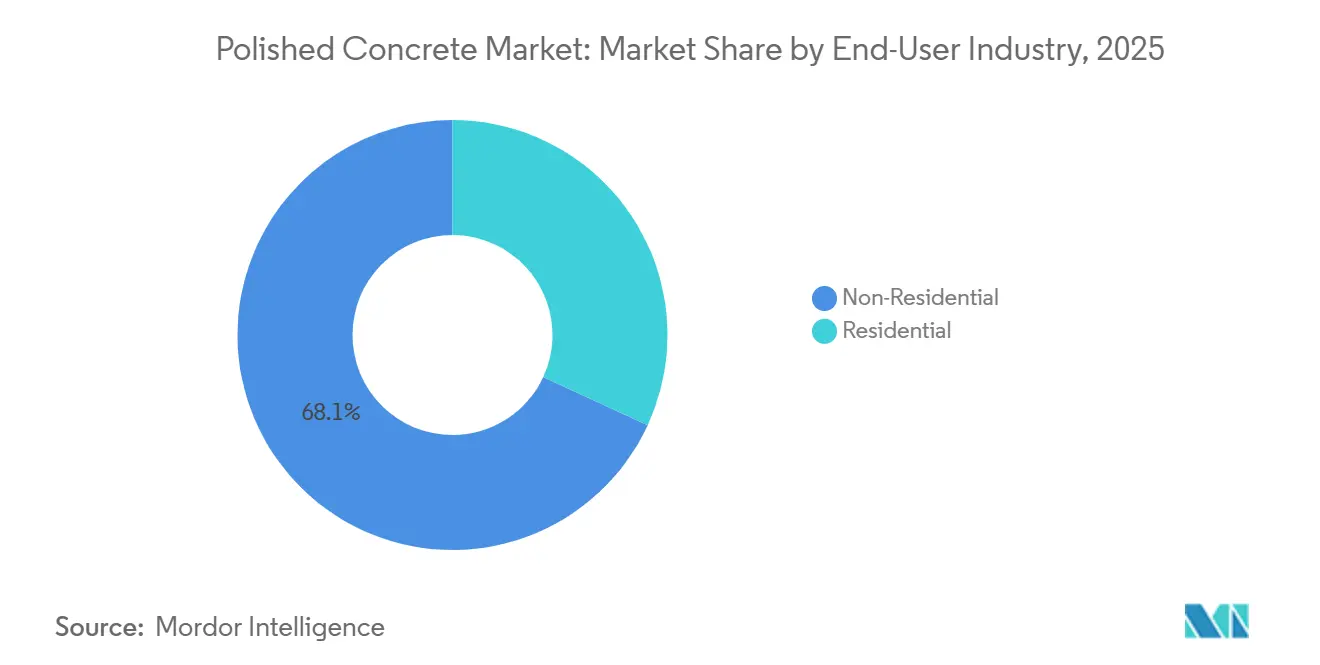
非住宅施設は2025年の研磨コンクリート市場の68.11%を占め、2031年までCAGR 6.88%で成長する見込みです。これは物流施設、商業改修、施設建築からの需要を組み合わせたものです。倉庫・流通サイトは非住宅用途の中で最も高い生産量を誇るアプリケーションの一つであり、粉塵抑制とフォークリフト適合性が継続的な操業において重要です。小売サイトは別の主要ユーザーグループであり、高光沢の床は光の分布を改善しながら、ワックス仕上げビニールや目地付きタイルと比較してメンテナンスニーズを削減できます。
医療・教育機関は改修サイクルを通じて需要を追加しています。LEEDおよびWELL(WELLビルディングスタンダード)に沿った目標を追求する施設管理者は、揮発性有機化合物ゼロのシステムと衛生重視の要件に適した表面を評価する場合があります。北米の高級住宅やバーンドミニアムプロジェクトでは、オーナーが工業的な仕上げと低メンテナンスの床を好む傾向から、段階的な需要が見られます。非住宅の成長優位性は2031年まで持続すると予想されており、中間層の商業改修プロジェクトは施工業者の利用可能な仕様に対する認識向上の余地を依然として提供しています。

地域分析
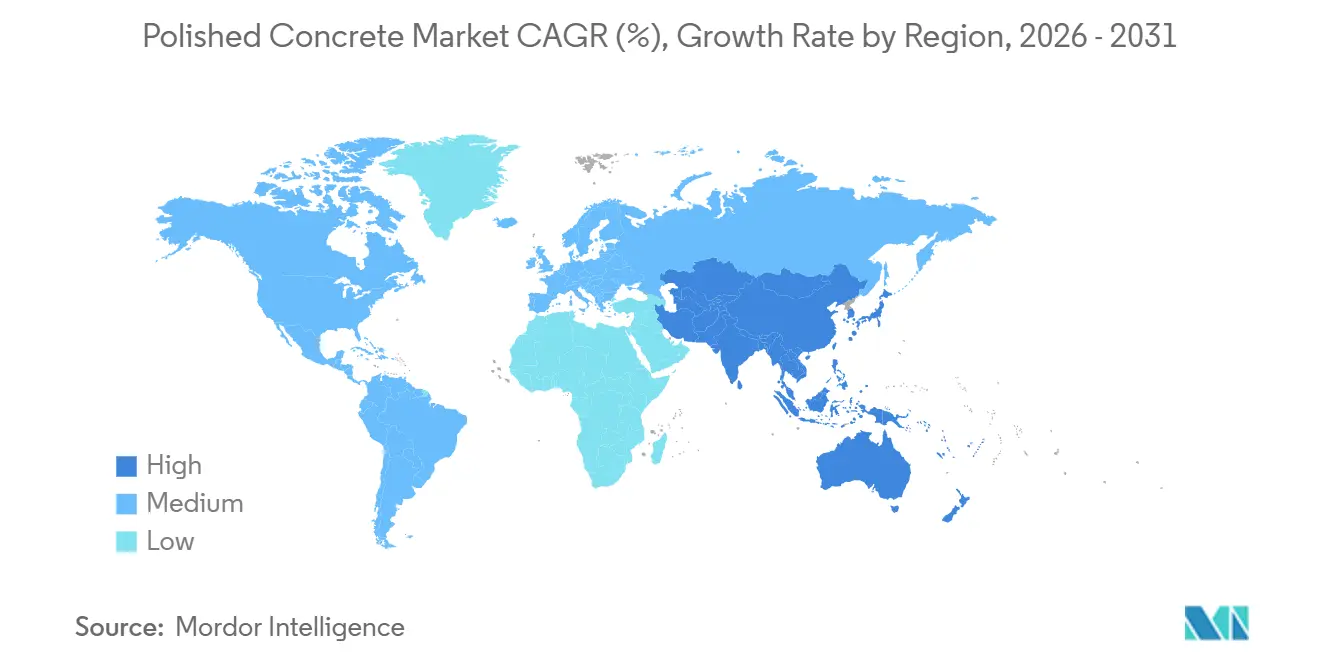
北米は2025年の世界全体の金額の37.45%を占め、研磨コンクリート市場で最大のシェアを持つ地域となっています。成熟した施工業者の専門知識、緻密化剤とダイヤモンド工具の発達したサプライチェーン、大規模な非住宅建物基盤がこの地位を支えています。データセンターと医療プロジェクトは、厳格な清潔性と床の平坦性要件を持つ環境での需要を牽引しています。高い人件費はまた、施工業者が大型工業建物でより高スループットの自動研磨機を採用することを促しています。カナダは安定した工業需要を提供し、メキシコの製造業拡大は自動車・電子機器サプライチェーンにおけるプロジェクトを追加しています。シーラントの揮発性有機化合物規制を含むカリフォルニア州の低排出システム要件は、文書化された表面処理システムを有利にしています。
欧州は第2位の地域であり、ドイツ、英国、フランス、イタリア、北欧諸国が商業・施設・物流プロジェクトでの使用を支えています。欧州連合のセメントへの炭素価格設定は、床システムの具体化炭素文書化の重要性を高めています。ドイツでは、工業粉塵規制と建設規範が乾式研磨システムと整合しています。英国の医療・教育調達者は、主要な改修プロジェクトにライフサイクル炭素目標を組み込んでいます。長いサービス寿命と交換の必要性の低さは、これらの仕様に関連しています。ロシアは予測期間中に市場アクセスを制限する調達上の制約に直面しています。
アジア太平洋は2031年までCAGR 6.74%で最も速く成長する地域です。中国、ベトナム、インドネシア、タイはサプライチェーンの多様化に伴い物流・製造施設を追加しています。日本と韓国は、30年ライフサイクルコスト慣行と厳格な室内粉塵管理要件を通じて高仕様製品の採用を支援しており、統合型集塵機を備えた乾式システムを有利にしています。南米はブラジルとアルゼンチンの農業・鉱物輸出に関連した物流インフラを通じて新興の機会を提示していますが、価格感応度がよりシンプルなシステムを有利にしています。中東・アフリカでは、サウジアラビアのビジョン2030建設活動が小売・ホスピタリティ・工業用途を支援し、南アフリカはインフラと通貨の制約の中で中程度の工業需要を追加しています。

競合環境
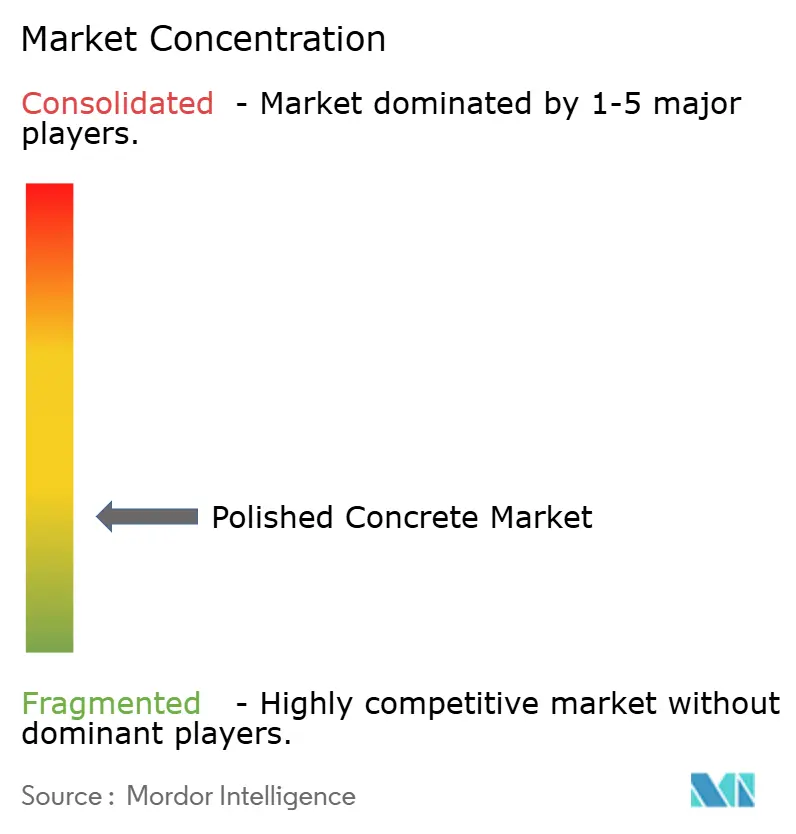
研磨コンクリート市場は、化学製剤、機器、工具にわたって断片化されています。Sika AG、BASF、MAPEI、3M、PPG Industries、The Sherwin-Williams Company、LATICRETE、Ardexは、緻密化剤、シーラー、コンディショナーを含む化学品セグメントで競合しています。Husqvarna Group(HTCを含む)、Klindex、Superabrasiveは、研削機器とダイヤモンド工具セクターで事業を展開しています。化学品と機器の別々の調達ルートは、システムレベルの価格決定力を制限しています。各コンポーネントを個別に調達する施工業者は、統合プロジェクト提供を提供できますが、これは大規模では未発達な領域です。
Sikaは2025年3月にHPS North Americaの買収を完了し、床材・建築仕上げポートフォリオを拡大しました。SikaはスウェーデンでのFinjaの買収を完了し、フロリダのコンクリート混和剤プラントとベルギーのプラント・技術センターを含む生産施設を開設しました。Sikaはまた2026年9月にAkkimの買収を完了し、東欧、中央アジア、中東、北アフリカにおける接着剤・シーラントのプレゼンスを強化しました。これらの買収により、床処理に関連するサプライチェーンの一部にわたる地理的・製品的リーチが拡大しました。機器サプライヤーもまた、消耗品、トレーニング、集塵システムを通じて提供を拡大しています。
接続された研削機器により、施工業者は研削パス、表面硬度、消耗品の摩耗を追跡でき、材料価格ではなく実行の一貫性に基づく差別化が可能になります。ナノシリカと反応性酸化マグネシウム緻密化剤システムは技術的な競争領域を代表しており、硬化時間の短縮と硬度の一貫性の向上が可能です。消耗品とコンクリート処理スペースでは中間市場の統合が見られます。研磨コンクリート市場は、化学品、工具、サービス契約をバンドルした施工業者向けプラットフォームの機会を提示しています。
研磨コンクリート産業のリーダー企業
Sika AG
BASF
Husqvarna Group
The Sherwin-Williams Company
PPG Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近産業動向
- 2026年9月:Sika AGは、トルコの接着剤・シーラントメーカーであるAkkimの買収を完了し、東ヨーロッパ、中央アジア、中東、北アフリカにわたる研磨コンクリート市場における製造・流通拠点を拡大した。
- 2026年3月:Sika AGは、米国、アルゼンチン、コロンビア、バングラデシュ、タンザニアに新工場を開設した。これらの投資により、生産能力が向上し、同社の持続可能な建設製品の提供およびプライチェーン運営が支援される。


世界の研磨コンクリート市場レポートの範囲
研磨コンクリートとは、機械的に研削され、化学的に緻密化され、徐々に細かいダイヤモンド砥粒で精製されることにより、滑らかで光沢があり耐久性の高い表面を生み出したコンクリート床です。
研磨コンクリート市場は、製品タイプ、工法、建設タイプ、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場は緻密化剤・硬化剤、シーラー・クラックフィラー、コンディショナーにセグメント化されています。工法別では、市場は乾式研磨と湿式研磨にセグメント化されています。建設タイプ別では、市場は新築と改修にセグメント化されています。エンドユーザー産業別では、市場は住宅と非住宅にセグメント化されています。レポートはまた、主要地域の16カ国における研磨コンクリートの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 緻密化剤・硬化剤 |
| シーラー・クラックフィラー |
| コンディショナー |
| 乾式研磨 |
| 湿式研磨 |
| 新築 |
| 改修 |
| 住宅 |
| 非住宅 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 緻密化剤・硬化剤 | |
| シーラー・クラックフィラー | ||
| コンディショナー | ||
| 工法別 | 乾式研磨 | |
| 湿式研磨 | ||
| 建設タイプ別 | 新築 | |
| 改修 | ||
| エンドユーザー産業別 | 住宅 | |
| 非住宅 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
研磨コンクリート市場の現在の市場規模は?
研磨コンクリート市場規模は2025年に2.72 ビリオン 米ドルと評価され、2026年の2.87 ビリオン 米ドルから2031年には3.77 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.59%です。
どの種類の研磨コンクリート製品が需要を牽引していますか?
緻密化剤・硬化剤は2025年に36.45%のシェアを占め、2031年までCAGR 5.96%で成長する見込みです。
乾式研磨が広く使用されている理由は?
乾式研磨は2025年の金額の58.33%を占めました。これはスラリー廃棄物を回避し、密閉されたサイトで統合型集塵システムと連携できるためです。
最も速く拡大しているエンドユーザーグループはどれですか?
非住宅施設は物流、小売、施設用途に支えられ、2031年までCAGR 6.88%で成長する見込みです。
最終更新日:



