
Tamaño y Participación del Mercado de Concreto Pulido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Concreto Pulido por Mordor Intelligence
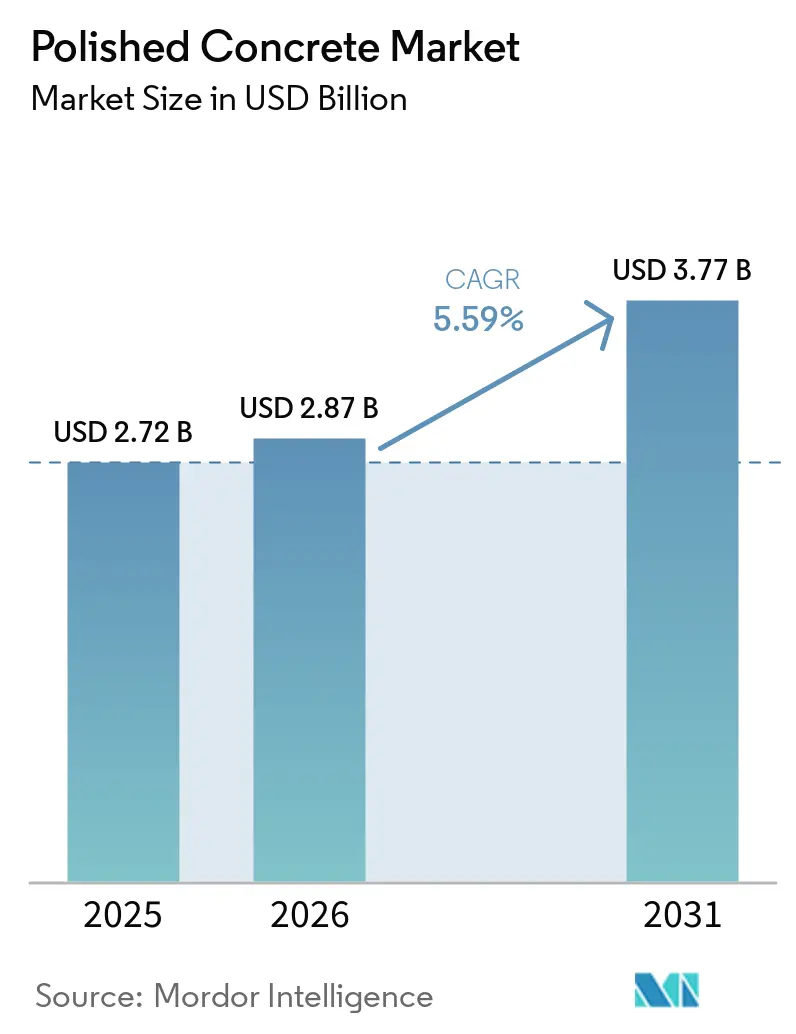
El tamaño del mercado de concreto pulido fue valorado en 2,72 mil millones de USD en 2025 y se estima que crecerá desde 2,87 mil millones de USD en 2026 hasta alcanzar 3,77 mil millones de USD en 2031, a una CAGR del 5,59% durante el período de pronóstico (2026-2031). El mercado de concreto pulido está impulsado por la demanda de pisos duraderos en instalaciones logísticas, de manufactura, minoristas e institucionales. Los operadores de instalaciones otorgan mayor importancia a los costos operativos, ya que el concreto pulido puede permanecer en servicio durante más de 20 años con limpieza rutinaria y re-densificación periódica. Esto favorece los sistemas que minimizan las interrupciones en edificios de alto tráfico y reducen la necesidad de trabajos de reemplazo. El mercado también enfrenta presión derivada de los requisitos de carbono relacionados con el cemento y los cambios en los costos de materiales, energía y herramientas. Los proveedores y contratistas que combinan un desempeño ambiental documentado con una ejecución de proyectos confiable están mejor posicionados en proyectos liderados por especificaciones.
Conclusiones Clave del Informe
- Por tipo de producto, los densificadores y endurecedores representaron el 36,45% de la participación del mercado de concreto pulido en 2025 y se pronostica que se expandirán a una CAGR del 5,96% hasta 2031.
- Por método, el pulido en seco representó el 58,33% de la participación del mercado de concreto pulido en 2025 y se pronostica que crecerá a una CAGR del 6,21% hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 57,28% del tamaño del mercado de concreto pulido en 2025, mientras que se pronostica que la renovación se expandirá a una CAGR del 6,43% hasta 2031.
- Por industria de usuario final, las instalaciones no residenciales representaron el 68,11% del valor de 2025 y se proyecta que crecerán a la CAGR más alta del 6,88% hasta 2031.
- Por geografía, América del Norte representó el 37,45% de la participación en 2025, y se pronostica que Asia-Pacífico se expandirá a una CAGR del 6,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Concreto Pulido
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Instalaciones Logísticas, de Manufactura y de Distribución | +1.4% | Global, liderado por América del Norte y Asia-Pacífico, incluidos China, India y la ASEAN | Corto plazo (≤ 2 años) |
| Renovación y Remodelación de Edificios Comerciales e Institucionales | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Preferencia por Pisos Duraderos y de Bajo Mantenimiento | +1.0% | Global | Largo plazo (≥ 4 años) |
| Demanda de Sistemas de Pisos Sostenibles y de Bajas Emisiones | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción por Parte de Contratistas de Equipos Automatizados de Esmerilado y Pulido | +0.8% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones Logísticas, de Manufactura y de Distribución
La construcción logística apoya el mercado de concreto pulido porque los pisos de almacenes deben soportar el tráfico de montacargas y vehículos guiados automatizados sin necesidad de reemplazar frecuentemente los recubrimientos. Estas instalaciones también requieren control de polvo y tiempo de inactividad limitado para apoyar las operaciones continuas. Más de 305 millones de pies cuadrados de espacio de almacén estaban en construcción en los Estados Unidos en el segundo trimestre de 2026, un 18% más que un año antes. Los proyectos de logística de comercio electrónico, cadena de frío farmacéutica y semiconductores requieren cada vez más acabados de piso reflectantes y con control de polvo. Los programas de Incentivos Vinculados a la Producción de India para electrónica, productos farmacéuticos y textiles apoyan la nueva actividad manufacturera donde las superficies sin polvo y la compatibilidad con montacargas son relevantes. Las superficies pulidas y niveladas también pueden reducir el desgaste de los neumáticos de los montacargas, añadiendo una consideración de mantenimiento a la planificación de instalaciones.
Renovación y Remodelación de Edificios Comerciales e Institucionales
La actividad de renovación proporciona al mercado de concreto pulido una fuente de demanda diferenciada, ya que los propietarios pueden mejorar una losa existente en lugar de retirar y reemplazar un piso instalado. El Instituto Americano de Arquitectos proyectó que el gasto en construcción institucional aumentaría un 2,8% en 2026 y el gasto comercial aumentaría un 4,8% en 2026[1]American Institute of Architects, "July 2026 Consensus Construction Forecast," American Institute of Architects, aia.org. Las propiedades de atención médica, oficinas, comercio minorista y recreación utilizan renovaciones y reposicionamiento para mejorar el rendimiento operativo. En hospitales y edificios educativos, el concreto pulido puede funcionar con sistemas de piso radiante hidrónico y apoyar especificaciones orientadas a la higiene. Este enfoque puede retener y radiar calor de manera más efectiva que las alfombras o los recubrimientos de vinilo en espacios con clima controlado. La renovación también evita agregar una capa de piso separada, lo cual es relevante cuando los propietarios están revisando el carbono incorporado.
Preferencia por Pisos Duraderos y de Bajo Mantenimiento
El costo total de propiedad está adquiriendo mayor importancia en las decisiones de pisos para edificios comerciales de alto tráfico. Un piso correctamente densificado y pulido puede permanecer en servicio durante más de 20 años con limpieza y re-densificación periódica. Los recubrimientos de epoxi pueden requerir decapado y reaplicación después de 5 a 10 años en entornos industriales, mientras que el mantenimiento del pulido a menudo puede realizarse durante el horario de operación. Los minoristas pueden evitar la interrupción del cierre nocturno para el resurfacing del piso. Las superficies pulidas reflectantes también mejoran la distribución de la luz en edificios minoristas y de almacenamiento. En Japón y Corea del Sur, la contabilidad del costo del ciclo de vida a 30 años en las especificaciones de construcción apoya el uso de acabados duraderos.
Demanda de Sistemas de Pisos Sostenibles y de Bajas Emisiones
La documentación ambiental está adquiriendo cada vez mayor importancia en el mercado de concreto pulido para proyectos que buscan credenciales de construcción sostenible. Curecrete Distribution, Inc. publicó una declaración ambiental de producto verificada por terceros en octubre de 2025 para su sistema de pisos de concreto densificado y pulido, que cubre una vida útil de 60 años y hace referencia a las normas ISO 14025, ISO 21930 y EN 15804+A2. Los sistemas pulidos mecánicamente con cero compuestos orgánicos volátiles pueden apoyar los requisitos de calidad ambiental interior. Los proyectos también pueden reducir el uso de materiales al terminar la losa estructural en lugar de colocar una capa de piso adicional. La Asociación Global de Cemento y Concreto informó que la intensidad de dióxido de carbono del cemento había disminuido un 25% desde 1990, mientras que el cemento aún representaba el 7% de las emisiones globales de dióxido de carbono. Esto hace que la documentación ambiental verificada sea más relevante cuando las certificaciones afectan la atracción de inquilinos y el valor de los activos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Cemento, Sellantes, Energía y Herramientas de Diamante | -1.5% | Global, con mayor impacto en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Intensidad de Carbono Asociada con los Pisos a Base de Cemento | -0.8% | Europa, incluido el Sistema de Comercio de Emisiones de la Unión Europea, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Calidad Inconsistente de Losas y Preparación del Sustrato | -0.6% | Mercados emergentes, América Latina y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Cemento, Sellantes, Energía y Herramientas de Diamante
Las presiones de costos en cemento, sellantes, energía y herramientas de diamante están limitando los márgenes de los contratistas en 2026. El índice de precios al productor de productos de concreto de la Oficina de Estadísticas Laborales de los Estados Unidos aumentó de 391 en 2025 a 407 en julio de 2026[2]U.S. Bureau of Labor Statistics, "Producer Price Index, Concrete and Related Products," U.S. Bureau of Labor Statistics, bls.gov. Los costos más altos pueden debilitar la economía del proyecto cuando los contratistas trabajan bajo ofertas de precio fijo. Las herramientas de diamante presentan una exposición separada, ya que las cadenas de suministro de cobalto y tungsteno están geográficamente concentradas. Los contratos de adquisición estándar pueden no proteger a los contratistas de los cambios en esos costos de insumos. El mercado de concreto pulido está, por lo tanto, más expuesto cuando las ofertas no incluyen contingencias adecuadas para los movimientos de costos de materiales y herramientas.
Intensidad de Carbono y Preparación del Sustrato
Las emisiones globales de dióxido de carbono provenientes del cemento y el concreto, incluidas las del proceso de clinker de cemento, alcanzaron 1,5 Gt en 2024. Los costos de carbono bajo el Sistema de Comercio de Emisiones de la Unión Europea y el Mecanismo de Ajuste en Frontera por Carbono pueden elevar el costo total de los trabajos de preparación intensivos en concreto. Los compradores públicos en el Reino Unido, los Países Bajos y los países nórdicos pueden requerir documentación de carbono del ciclo de vida a medida que las regulaciones de construcción abordan el carbono incorporado. Esto puede limitar el acceso al mercado para los contratistas que no pueden proporcionar datos verificados. En los mercados emergentes, la calidad desigual de las losas y la preparación limitada del sustrato pueden requerir preparación adicional antes de que un piso pueda ser pulido. Estas restricciones pueden aumentar los costos del proyecto y hacer que los acabados de menor complejidad sean más atractivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Densificadores y Endurecedores Lideran la Demanda y el Crecimiento
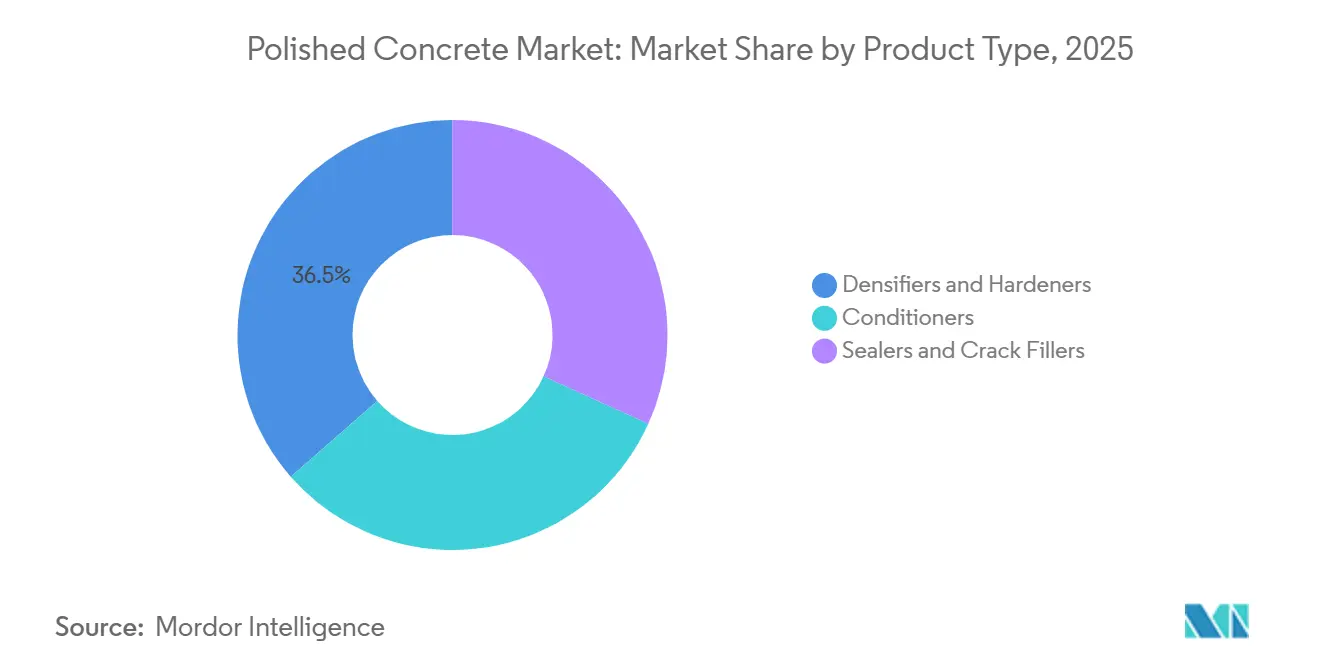
Los densificadores y endurecedores representaron el 36,45% del mercado de concreto pulido por tipo de producto en 2025 y se pronostica que crecerán a una CAGR del 5,96% hasta 2031. Su posición de liderazgo refleja el papel químico de las reacciones de silicato de litio con el hidróxido de calcio libre en la matriz de concreto. El pulido en seco no puede reemplazar este paso de densificación cuando una especificación requiere dureza superficial y resistencia al polvo. La demanda de densificadores también está respaldada por tratamientos repetidos a medida que los pisos se desgastan y se vuelven a pulir durante su vida útil. Esto crea un requisito de adquisición recurrente que es menos dependiente de un único ciclo de instalación.
Los selladores y rellenos de grietas forman la segunda categoría de productos más grande en el mercado de concreto pulido. Las especificaciones están evolucionando hacia productos a base de agua y de bajo contenido de compuestos orgánicos volátiles a medida que los requisitos de construcción sostenible y las normas locales de calidad del aire se vuelven más estrictas en América del Norte y Europa. Los acondicionadores siguen siendo una categoría más pequeña, pero son relevantes en sitios minoristas y de hospitalidad donde la apariencia entre los ciclos de pulido es importante. La declaración ambiental de producto de Curecrete de 2025 estableció un punto de referencia documentado para los sistemas utilizados en proyectos relacionados con el Liderazgo en Energía y Diseño Ambiental (LEED), y los proveedores químicos más grandes enfrentan presión para ofrecer documentación comparable. La necesidad de aplicaciones repetidas de densificadores ayuda a proteger la demanda cuando la actividad de construcción se debilita.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Método: El Pulido en Seco Combina Cumplimiento Normativo y Productividad
El pulido en seco representó el 58,33% del valor de 2025 y se proyecta que crecerá a una CAGR del 6,21% hasta 2031. El método evita los residuos de lechada generados por el pulido en húmedo, que deben gestionarse de acuerdo con los requisitos de escorrentía en obras de construcción. La recolección integrada de polvo simplifica el trabajo en instalaciones comerciales e industriales cerradas. Los sistemas en seco reducen los requisitos de limpieza y apoyan una ejecución predecible del proyecto. El pulido en húmedo sigue siendo útil para trabajos en exteriores, preparación de superficies pesadas y aplicaciones decorativas donde el calor de las herramientas de diamante es una preocupación.
La mayor planitud de las losas en nuevas construcciones puede reducir la necesidad de pasadas de corte agresivas, reduciendo los entornos en los que se prefiere el pulido en húmedo. Japón y Corea del Sur aplican estrictos requisitos de control de polvo en interiores, lo que hace que los sistemas en seco con extracción clasificada como Alta Eficiencia de Partículas en el Aire (HEPA) sean particularmente relevantes en edificios ocupados o recientemente desocupados. Husqvarna y Klindex comercializan equipos de extracción de polvo que apoyan este método. Un mejor acceso a equipos conformes puede reducir la barrera inicial para los contratistas medianos y apoyar la adopción en mercados sensibles al precio donde el pulido en húmedo había sido seleccionado previamente por razones de costo. La posición del método refleja consideraciones regulatorias, operativas y de gestión de residuos más que una simple preferencia por un proceso.
Por Tipo de Construcción: La Nueva Construcción Mantiene la Escala, Mientras que la Renovación se Expande Más Rápido
La nueva construcción representó el 57,28% del mercado de concreto pulido por valor en 2025. Los desarrollos industriales, logísticos y de centros de datos en América del Norte y Asia-Pacífico apoyaron esa posición. Las instalaciones de gran formato a menudo utilizan el concreto pulido como especificación de piso estándar porque cumple con los requisitos de planitud, limpieza y tráfico. La actividad de construcción proporciona el área de losa instalada necesaria para el trabajo de pulido, lo que hace que los nuevos proyectos sean importantes incluso cuando las renovaciones ofrecen una tasa de crecimiento más alta.
Se pronostica que la renovación se expandirá a una CAGR del 6,43% hasta 2031. Los edificios comerciales envejecidos en América del Norte y Europa requieren restauración de pisos, y los propietarios están considerando el uso reducido de materiales al pulir una losa existente. La rehabilitación in situ puede restaurar una losa deteriorada sin la interrupción de retirar e instalar otra superficie. Los propietarios que buscan mejores resultados de LEED también pueden considerar el concreto pulido como parte de las estrategias de calidad ambiental interior y materiales. Esto crea un flujo de renovación que no depende únicamente de los nuevos inicios de construcción.
Por Industria de Usuario Final: Las Instalaciones No Residenciales Lideran el Valor y la Expansión
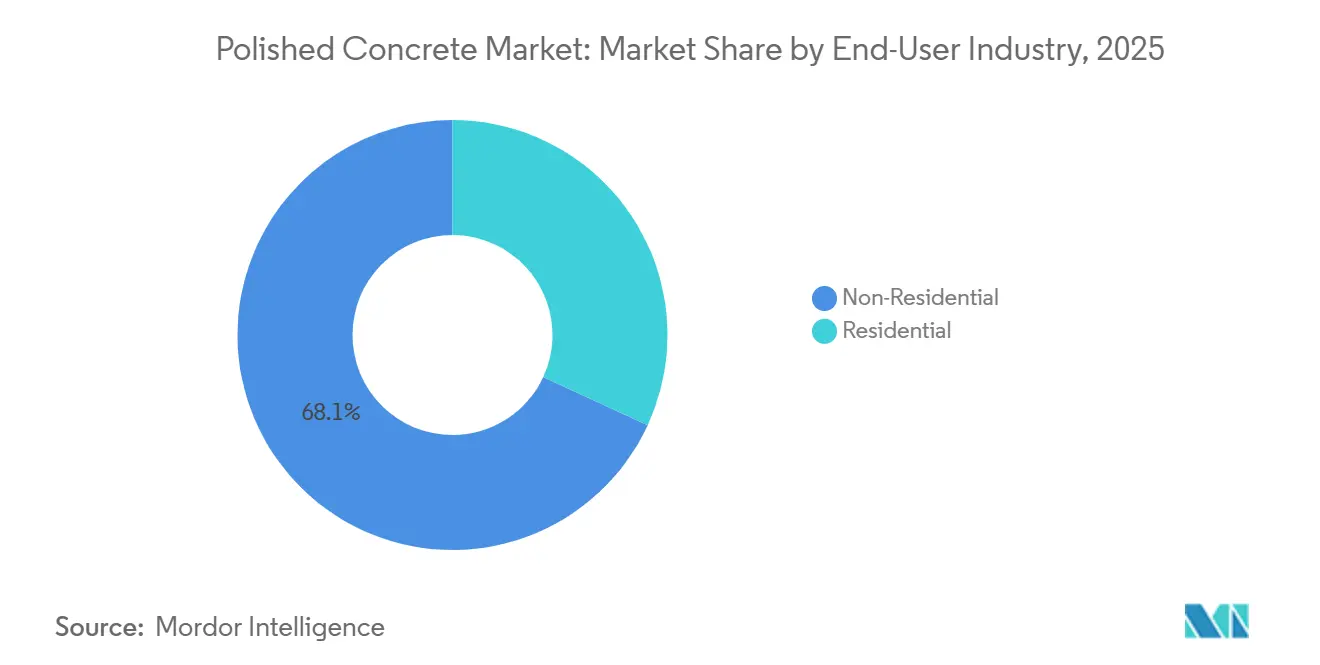
Las instalaciones no residenciales representaron el 68,11% del mercado de concreto pulido en 2025 y se pronostica que crecerán a una CAGR del 6,88% hasta 2031. Esto combina la demanda de instalaciones logísticas, renovaciones comerciales y edificios institucionales. Los sitios de almacenamiento y distribución se encuentran entre las aplicaciones no residenciales de mayor producción, ya que la supresión de polvo y la compatibilidad con montacargas son importantes para las operaciones continuas. Los sitios minoristas son otro grupo de usuarios importante en el que los pisos de alto brillo pueden mejorar la distribución de la luz mientras reducen las necesidades de mantenimiento en comparación con el vinilo encerado o los azulejos sellados.
Las instituciones de atención médica y educativas añaden demanda a través de ciclos de renovación. Los administradores de instalaciones que persiguen objetivos alineados con LEED y WELL (Estándar de Construcción WELL) pueden valorar los sistemas de cero compuestos orgánicos volátiles y las superficies adecuadas para requisitos orientados a la higiene. Las viviendas de gama alta y los proyectos de barndominium en América del Norte muestran una demanda incremental, con propietarios que prefieren acabados industriales y pisos de bajo mantenimiento. Se espera que la ventaja de crecimiento no residencial persista hasta 2031, y los proyectos de renovación comercial de nivel medio aún ofrecen espacio para una mayor conciencia de los contratistas sobre las especificaciones disponibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
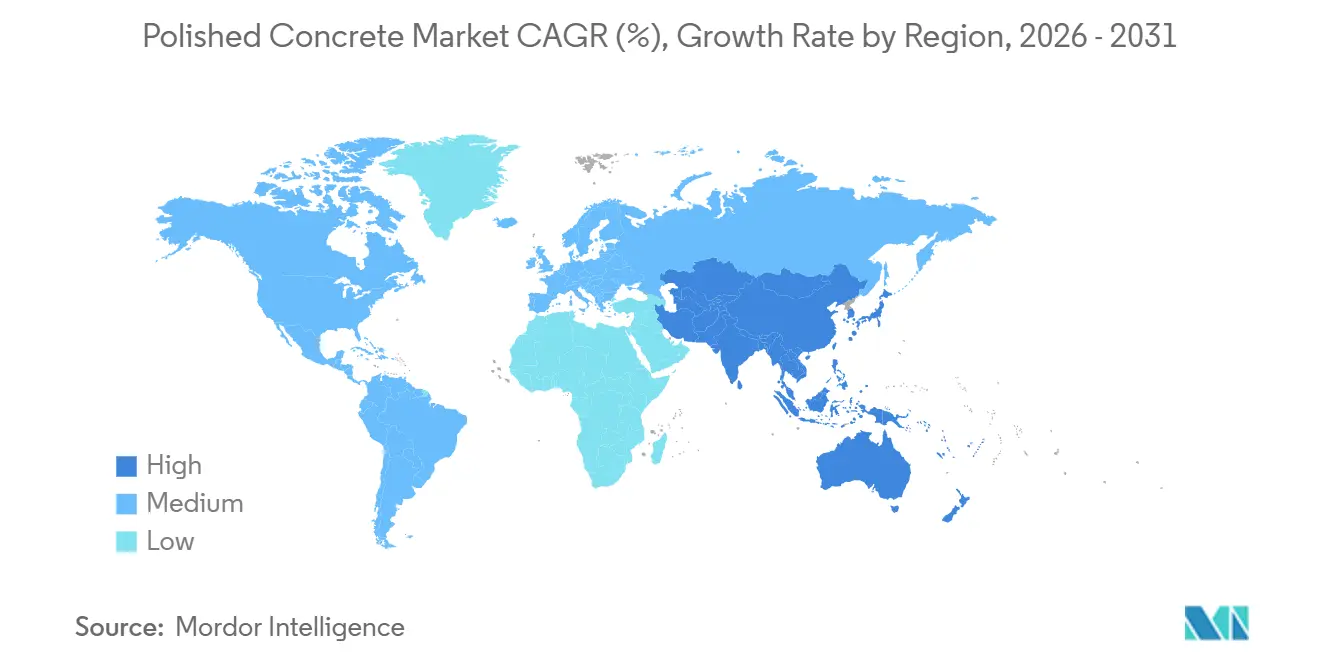
América del Norte representó el 37,45% del valor global de 2025, otorgando a la región la mayor participación del mercado de concreto pulido. La experiencia madura de los contratistas, las cadenas de suministro desarrolladas para densificadores y herramientas de diamante, y una gran base de edificios no residenciales apoyan esta posición. Los proyectos de centros de datos y atención médica impulsan la demanda en entornos con estrictos requisitos de limpieza y planitud del piso. Los altos costos laborales también alientan a los contratistas a adoptar máquinas de pulido automatizadas de mayor rendimiento en grandes edificios industriales. Canadá proporciona una demanda industrial constante, mientras que la expansión manufacturera en México añade proyectos en cadenas de suministro automotrices y electrónicas. Los requisitos de sistemas de bajas emisiones en California, incluidas las normas de compuestos orgánicos volátiles para sellantes, favorecen los sistemas de tratamiento de superficies documentados.
Europa es la segunda región más grande, con Alemania, el Reino Unido, Francia, Italia y los países nórdicos apoyando el uso en proyectos comerciales, institucionales y logísticos. El precio del carbono de la Unión Europea sobre el cemento está aumentando la importancia de la documentación de carbono incorporado para los sistemas de pisos. En Alemania, las regulaciones industriales de polvo y las normas de construcción se alinean con los sistemas pulidos en seco. Los compradores de atención médica y educación en el Reino Unido están incorporando objetivos de carbono del ciclo de vida en los principales proyectos de renovación. La larga vida útil y la limitada necesidad de reemplazo son relevantes para estas especificaciones. Rusia enfrenta restricciones de adquisición que limitan el acceso al mercado durante el período de pronóstico.
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 6,74% hasta 2031. China, Vietnam, Indonesia y Tailandia están añadiendo instalaciones logísticas y de manufactura a medida que las cadenas de suministro se diversifican. Japón y Corea del Sur apoyan la adopción de productos de mayor especificación a través de prácticas de costo del ciclo de vida a 30 años y estrictos requisitos de control de polvo en interiores, que favorecen los sistemas en seco con extracción integrada. América del Sur presenta una oportunidad emergente a través de la infraestructura logística vinculada a las exportaciones agrícolas y minerales en Brasil y Argentina, aunque la sensibilidad al precio favorece los sistemas más simples. En Medio Oriente y África, la actividad de construcción de la Visión 2030 de Arabia Saudita apoya los usos minoristas, de hospitalidad e industriales, mientras que Sudáfrica añade una demanda industrial moderada en medio de restricciones de infraestructura y divisas.

Panorama Competitivo
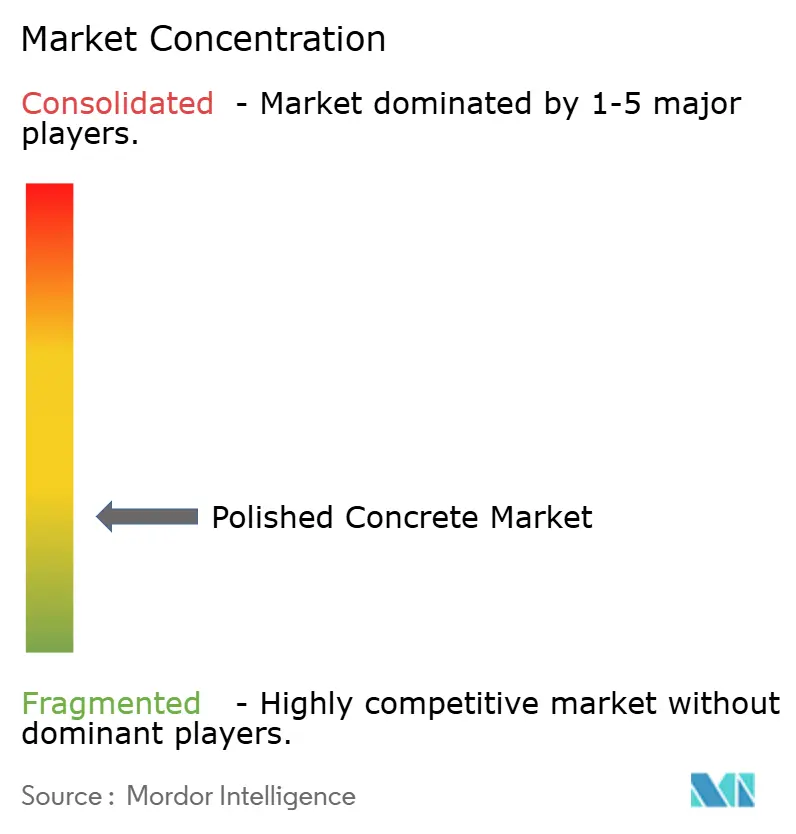
El mercado de concreto pulido está fragmentado entre formulación química, equipos y herramientas. Sika AG, BASF, MAPEI, 3M, PPG Industries, The Sherwin-Williams Company, LATICRETE y Ardex compiten en el segmento de productos químicos, incluidos densificadores, selladores y acondicionadores. Husqvarna Group, incluidos HTC, Klindex y Superabrasive, opera en los sectores de equipos de esmerilado y herramientas de diamante. Las rutas de adquisición separadas para productos químicos y equipos limitan el poder de fijación de precios a nivel de sistema. Los contratistas que adquieren cada componente por separado pueden ofrecer entrega integrada de proyectos, un área que sigue sin estar desarrollada a escala.
Sika completó la adquisición de HPS North America en marzo de 2025, ampliando su cartera de pisos y acabados de construcción. Sika completó la adquisición de Finja en Suecia y abrió instalaciones de producción, incluida una planta de aditivos para concreto en Florida y una planta con centro técnico en Bélgica. Sika también completó la adquisición de Akkim en septiembre de 2026, fortaleciendo su presencia en adhesivos y sellantes en Europa del Este, Asia Central, Medio Oriente y África del Norte. Estas adquisiciones ampliaron su alcance geográfico y de productos en partes de la cadena de suministro relevantes para los tratamientos de pisos. Los proveedores de equipos también están ampliando sus ofertas a través de consumibles, capacitación y sistemas de control de polvo.
Los equipos de esmerilado conectados permiten a los contratistas rastrear las pasadas de esmerilado, la dureza de la superficie y el desgaste de los consumibles, lo que permite la diferenciación basada en la consistencia de ejecución en lugar del precio del material. Los sistemas densificadores de nano-sílice y óxido de magnesio reactivo representan un área técnica de competencia, ya que pueden reducir los tiempos de curado y mejorar la consistencia de la dureza. La consolidación del mercado medio es visible en el espacio de consumibles y tratamiento de concreto. El mercado de concreto pulido presenta oportunidades para plataformas orientadas a contratistas que agrupan productos químicos, herramientas y contratos de servicio.
Líderes de la Industria del Concreto Pulido
-
Sika AG
-
BASF
-
Husqvarna Group
-
The Sherwin-Williams Company
-
PPG Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Sika AG completó la adquisición de Akkim, un fabricante turco de adhesivos y selladores, ampliando su presencia de fabricación y distribución en el mercado de concreto pulido en Europa del Este, Asia Central, Oriente Medio y África del Norte.
- Marzo de 2026: Sika AG ha inaugurado nuevas plantas en Estados Unidos, Argentina, Colombia, Bangladés y Tanzania. Estas inversiones aumentan la capacidad de producción y respaldan las ofertas de productos de construcción sostenible de la empresa y las operaciones de su cadena de suministro.


Alcance del Informe Global del Mercado de Concreto Pulido
El concreto pulido es un piso de concreto que ha sido esmerilado mecánicamente, densificado químicamente y refinado con abrasivos de diamante progresivamente más finos para producir una superficie lisa, brillante y duradera.
El mercado de concreto pulido está segmentado por tipo de producto, método, tipo de construcción, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en densificadores y endurecedores, selladores y rellenos de grietas, y acondicionadores. Por método, el mercado está segmentado en pulido en seco y pulido en húmedo. Por tipo de construcción, el mercado está segmentado en nueva construcción y renovación. Por industria de usuario final, el mercado está segmentado en residencial y no residencial. El informe también cubre el tamaño del mercado y los pronósticos para el concreto pulido en 16 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Densificadores y Endurecedores |
| Selladores y Rellenos de Grietas |
| Acondicionadores |
| Pulido en Seco |
| Pulido en Húmedo |
| Nueva Construcción |
| Renovación |
| Residencial |
| No Residencial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo de Producto | Densificadores y Endurecedores | |
| Selladores y Rellenos de Grietas | ||
| Acondicionadores | ||
| Por Método | Pulido en Seco | |
| Pulido en Húmedo | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Renovación | ||
| Por Industria de Usuario Final | Residencial | |
| No Residencial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Concreto Pulido?
El tamaño del mercado de concreto pulido fue valorado en 2,72 mil millones de USD en 2025 y se estima que crecerá desde 2,87 mil millones de USD en 2026 hasta alcanzar 3,77 mil millones de USD en 2031, a una CAGR del 5,59% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto de concreto pulido impulsa la demanda?
Los densificadores y endurecedores representaron una participación del 36,45% en 2025 y se proyecta que crecerán a una CAGR del 5,96% hasta 2031.
¿Por qué el pulido en seco es ampliamente utilizado?
El pulido en seco representó el 58,33% del valor de 2025 porque evita los residuos de lechada y funciona con recolección integrada de polvo en sitios cerrados.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se pronostica que las instalaciones no residenciales crecerán a una CAGR del 6,88% hasta 2031, respaldadas por aplicaciones logísticas, minoristas e institucionales.
Última actualización de la página el:



