
コンクリート市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
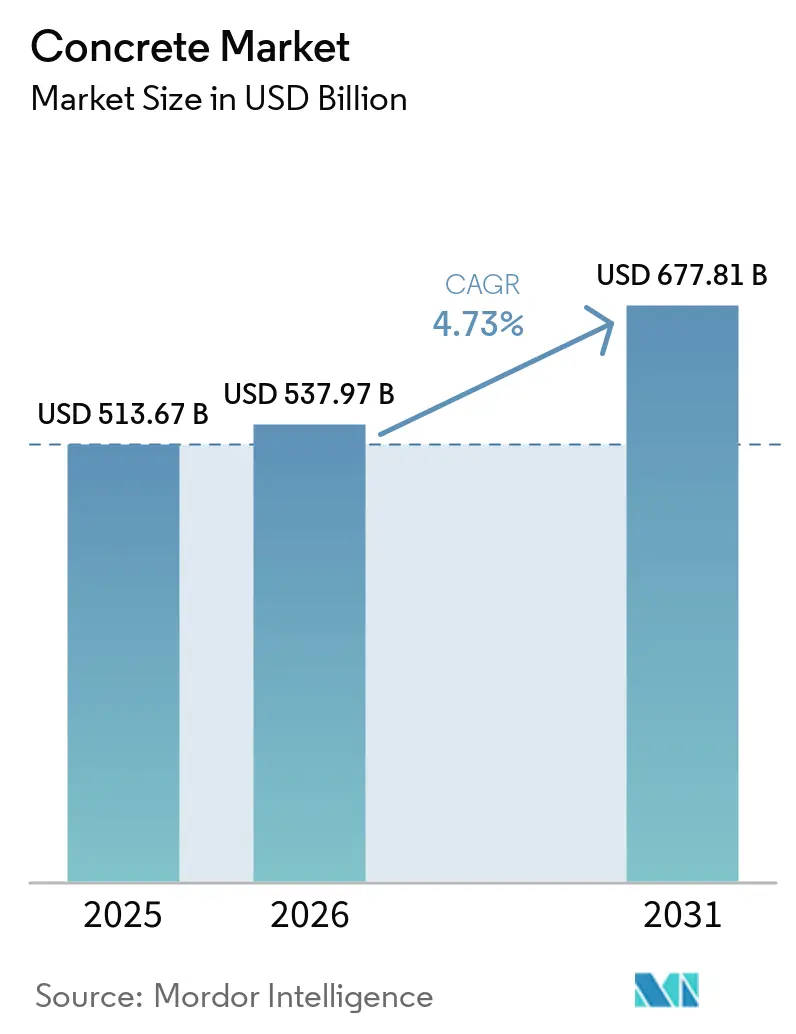
| 市場規模 (2026) | 537.97 十億米ドル |
| 市場規模 (2031) | 677.81 十億米ドル |
| Growth Rate (2026 - 2031) | 4.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンクリート市場分析
コンクリート市場規模は2025年に513.67 ビリオン 米ドルと評価され、2026年の537.97 ビリオン 米ドルから2031年には677.81 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.73%です。コンクリート市場は、大量のコンクリートを必要とする輸送、公共事業、その他の長期資産への公共投資によって支えられています。工場生産形式は、バッチの一貫性を向上させ、建設現場での作業を削減するため、重要性が高まっています。鉄筋用途は、エネルギー施設、輸送回廊、高層ビルなど、信頼性の高い構造性能を必要とするプロジェクトの中心であり続けています。生産者はまた、インフラおよび産業プロジェクト向けに高グレードの配合への移行を進めています。炭素規制、不安定な原材料コスト、レディーミクスト事業の限られた配送半径は、コンクリート市場が収益性を持って成長できる場所を引き続き形成していくでしょう。
主要レポートのポイント
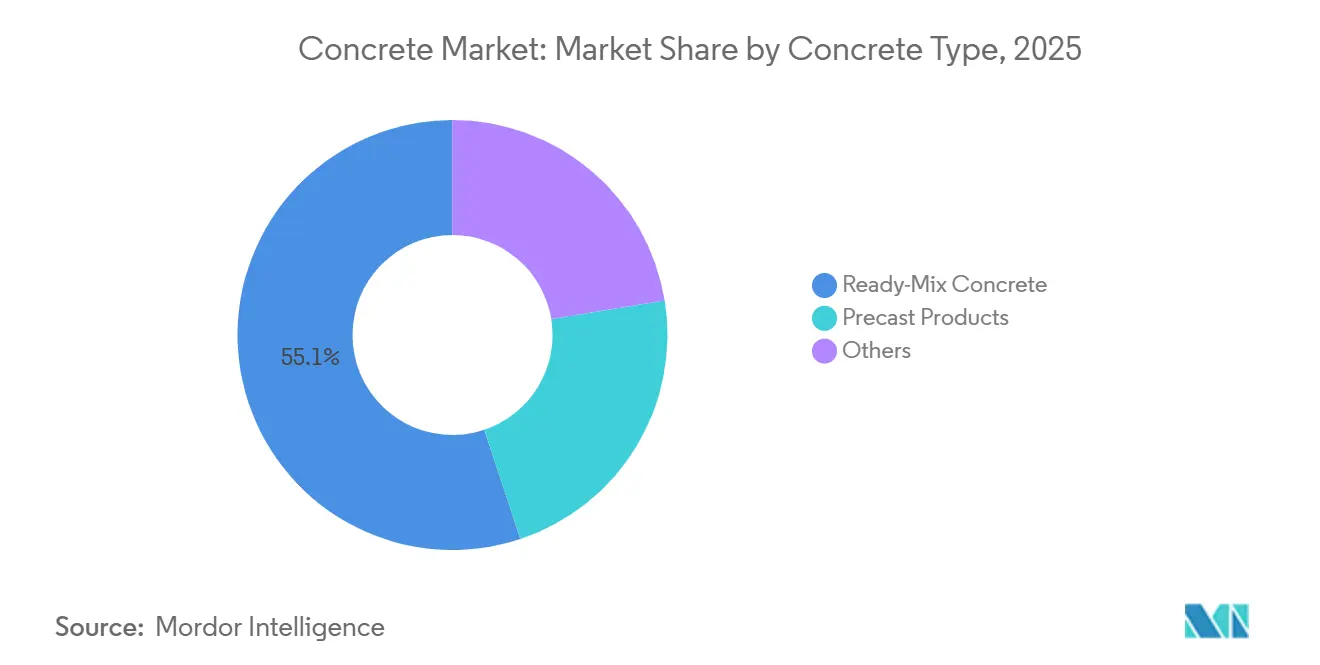
- コンクリートタイプ別では、レディーミクストコンクリートが2025年のコンクリート市場シェアの55.13%を占め、プレキャスト製品は2031年にかけてCAGR 5.24%で成長すると予測されています。
- 用途別では、鉄筋コンクリートが2025年のコンクリート市場シェアの71.45%を占め、2031年にかけてCAGR 5.53%で成長すると予測されています。
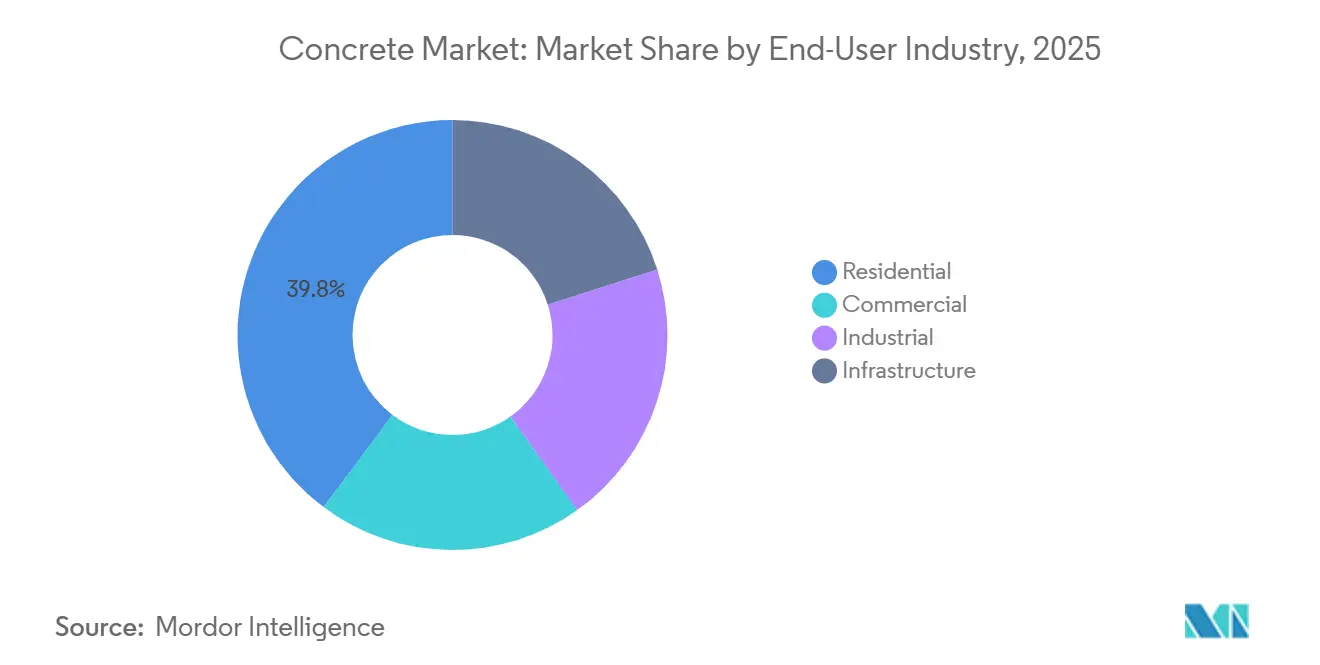
- エンドユーザー産業別では、住宅が2025年のコンクリート市場シェアの39.77%を占め、産業は2031年にかけてCAGR 5.66%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のコンクリート市場シェアの40.38%を占め、2031年にかけてCAGR 5.32%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のコンクリート市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界のインフラおよび輸送投資 | +1.8% | 世界全体、特にアジア太平洋、北米、中東に集中 | 長期(4年以上) |
| 都市住宅および商業建設需要 | +1.4% | アジア太平洋が中心、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| プレキャストおよびレディーミクストの生産性向上効果 | +0.9% | 世界全体 | 中期(2~4年) |
| 低炭素建設および補助的セメント系材料 | +0.6% | 欧州が中心、北米およびアジア太平洋への波及 | 長期(4年以上) |
| 強靭なインフラおよび極端な気象への適応 | +0.4% | アジア太平洋、湾岸中東・アフリカ、北米湾岸沿岸 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界のインフラおよび輸送投資
インフラ近代化に向けた政府のコミットメントは、コンクリート市場における複数年にわたる需要基盤を確立しています。長期的な公共投資プログラムは、輸送、公共事業、その他のコンクリート集約型資産を支援しています。道路、鉄道、港湾、電力設備は、建設および維持管理サイクルを通じてコンクリートを必要とします。4車線の高速道路1キロメートルには1万から1万2,000立方メートルのコンクリートが必要となる場合があり、輸送プログラムの材料約度を示しています。貨物回廊、高速鉄道、港湾開発は、国家インフラプログラムにおいてコンクリートを大量に使用する部分であり続けています。ブラジルのインフラ投資は、輸送および公共事業プロジェクト全体にわたる建設活動を引き続き支援しています。
都市住宅および商業建設需要
都市化の進展により、アジア、中東、サハラ以南アフリカにおける住宅および商業建設の需要が持続しています。コンクリートサプライヤーは、現場混合生産ではなくバッチングネットワークを通じてこの需要に対応するケースが増えています。中小都市における手頃な価格の住宅は、レディーミクスト配送ネットワークがまだ限られている地域での機会を生み出しています。これは、長い配送距離がコストとサービスの信頼性に影響を与える可能性があるため、密なプラントネットワークを持つサプライヤーに有利に働きます。データセンターもまた、振動、熱負荷、耐薬品性の要件を満たすことができる高性能コンクリートを必要とし、技術的に高度な配合への需要を支えています。
プレキャストおよびレディーミクストの生産性向上効果
工場生産形式は、現場での労働力ニーズを削減し、建設スケジュールを短縮するため、コンクリート市場において重要性が高まっています。プレキャストパネルは商業用多層プロジェクトで数週間を節約でき、開発業者の資金調達コストと間接費を削減できます。レディーミクストコンクリートは、請負業者に一貫した配合設計、予測可能な打設タイミング、および現場労働力への依存度の低減をもたらします。デジタルツールもバッチ精度の向上とプロジェクト現場での廃棄物削減に貢献しています。三次元印刷コンクリートはニッチな用途にとどまっていますが、特殊な建築作業におけるコンクリートの用途を広げています。
低炭素建設および補助的セメント系材料
コンクリート市場は、公共調達および企業報告における低内包炭素への要件に適応しています。か焼はセメント生産の炭素フットプリントの約60%を占めるため、再生可能電力だけではこの排出源を除去することはできません[1]国際エネルギー機関、「セメントとコンクリート」、ブレークスルーアジェンダレポート2025、iea.org。補助的セメント系材料の配合は、普通ポルトランドセメントシステムと比較して二酸化炭素排出量を15%から50%削減できます。高炉水砕スラグとフライアッシュの組み合わせは、高置換率で最大61%の削減を達成できます。もみ殻灰は、2026年のレビューにおいて20%置換で普通ポルトランドセメントに対して平均28日強度比1.16を示しました。大規模に配合を変更できる生産者は、炭素回収技術のみに依存することなく、変化する仕様に対応するうえで有利な立場に立てる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セメント関連の炭素コンプライアンスコスト | -0.8% | 欧州が中心(EU排出量取引制度、炭素国境調整メカニズム)、北米およびアジア太平洋輸出業者へのコスト転嫁圧力 | 長期(4年以上) |
| エネルギー、骨材、混和剤コストの変動性 | -0.6% | 世界全体 | 短期(2年以内) |
| レディーミクストの配半径とコンクリートの凝結制約 | -0.4% | 世界全体、特に新興市場の大都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
セメント関連の炭素コンプライアンスコスト
炭素コンプライアンスは、クリンカー集約型セメントに依存するコンクリート生産者にとって主要なコスト圧力です。ポルトランドセメントは、EU施行規則2025/2621に基づく炭素国境調整メカニズムの公式ベンチマークとして、メトリックトンあたり0.83 tCO₂eが設定されています。炭素国境調整メカニズムの係数は2026年に2.5%であり、2030年までに48.5%に上昇し、2034年には完全適用となる予定です[2]欧州委員会、「炭素国境調整メカニズムを設立するEU規則2023/956」、欧州連合官報、eur-lex.europa.eu。この軌跡は、欧州連合への高排出セメント輸入のコスト上の不利を拡大させる可能性があります。大手生産者は報告・検証コストをより広い事業に分散できますが、中小サプライヤーはより高い固定費負担に直面する可能性があります。したがって、コンクリート市場には低炭素バインダーを使用し、排出量測定を改善するインセンティブがあります。買い手もまた、技術性能データと同等の信頼性で検証済みの環境情報を提供できるサプライヤーを優先する可能性があります。
エネルギー、骨材、混和剤コストの変動性
原材料コストの変動性は、多くのコンクリート生産者が価格引き上げによってマージンを保護する能力を制限しています。電力は粉砕に必要であり、ディーゼルはレディーミクスト配送車両にとって引き続き重要です。採石場の許可が限られている地域、特にインドおよび東南アジアの高需要地域では、骨材の供給が制約されています。高性能コンクリートはプレミアム原材料を使用するため、洗浄・分級骨材への高い要件がさらなる圧力を加えています。超可塑剤およびその他の化学改質剤は、石油化学原料価格の変動にさらされています。自社採石場または長期エネルギー契約を持つ統合型生産者は、独立した地域事業者よりも高い保護を受けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンクリートタイプ別:レディーミクストコンクリートが配送ネットワークを支え、プレキャスト製品がマージン拡大を牽引
レディーミクストコンクリートは2025年のコンクリート市場シェアの55.13%を占めました。その地位は、一貫した配合設計と正確な打設タイミングのための集中バッチングの価値を反映しています。この形式はまた、作業スペースが限られた密集した都市プロジェクトで重要となる現場労働力の要件を削減します。請負業者は、現場混合材料に関連する品質のばらつきを避けるためにレディーミクストを使用します。レディーミクストのコンクリート市場規模は、住宅、商業、インフラ工事での幅広い使用から恩恵を受けています。サプライヤーは顧客の近くにプラントを必要とするため、配送制約は依然として地域的な競争構造を生み出しています。骨材供給源を統合した事業者は、信頼性を向上させ、原材料コストを管理できます。
プレキャスト製品は2031年にかけてCAGR 5.24%で成長すると予測されています。これらは、工場管理が建設スケジュールを短縮できるトンネル覆工、橋桁、モジュール式床スラブ、その他のプロジェクトに使用されています。標準化された養生と寸法精度は、厳格な耐久性要件を持つプロジェクトでの使用を支援します。全米プレキャストコンクリート協会は、米国では施設・インフラ工事が標準的な商業建設よりも耐久性の高い資金調達条件を提供すると報告しました。工場生産形式は、品質、リードタイム、物流カバレッジ、およびプロジェクト仕様を満たす能力で競争します。これらの要因は、プロジェクトがより複雑になるにつれて、コンクリート市場全体でより重要になっています。


用途別:鉄筋コンクリートが市場シェアと成長の両方をリード
鉄筋コンクリートは2025年のコンクリート需要の71.45%のシェアを占めました。基礎杭、せん断壁、橋床版、産業用スラブ、構造フレームに使用されています。データセンター、鉄道プロジェクト、エネルギー施設、住宅タワーはすべて鉄筋システムに大きく依存しています。これらの用途は、無筋コンクリートでは提供できない引張性能を必要とします。鉄筋用途のコンクリート市場規模は、地震活動と風荷重に対応する建築基準によって支えられています。日本および東南アジアのいくつかの市場は、耐震性能の要件を継続的に更新しています。このような基準は、各構造ユニットに必要なコンクリートと鉄筋の量を増加させる可能性があります。耐久性要件が強制力のある建築基準に反映されると、コンクリート市場は恩恵を受けます。
無筋コンクリートは、圧縮強度で十分な道路舗装、地盤スラブ、マスポアに使用されています。輸送および一般建設工事全体にわたって安定した需要を提供します。混和剤能力への投資は、複数の地域にわたる性能志向の建設需要を支援します。2026年の研究では、鉄筋配合における20%のバイオマス灰置換が対照配合と比較して28日圧縮強度を29.6%増加させたと報告されました。これは、低炭素含有量の鉄筋用途における材料開発の継続を支援します。
エンドユーザー産業別:住宅の規模が産業の成長速度を覆い隠す
住宅は2025年の世界のコンクリート需要の39.77%のシェアを占めました。アジア太平洋、南米、サハラ以南アフリカにおける住宅建設は、標準仕様コンクリートの相当な需要を吸収しています。住宅用打設は一般的に、多くの産業・インフラプロジェクトよりも技術的要求度の低い配合を使用します。これは、総量が大きい場合でも1立方メートルあたりの収益価値を制限します。中国は対照的な状況を示しており、2026年1月から5月にかけて不動産投資が16%減少しました。バランスの取れた顧客ポートフォリオは、単一の建設カテゴリーの低迷による影響を軽減できます。このバランスにより、コンクリート市場のサプライヤーは変化する建設サイクルにわたってより安定した需要を得られます。
産業は2031年にかけてCAGR 5.66%で成長すると予測されています。半導体工場、バッテリーギガファクトリー、液化天然ガス貯蔵施設は、高仕様コンクリート、鉄筋床、管理された打設条件を必要とします。これらの要件は、標準的な住宅工事よりも強い価格設定を支援できます。インフラ需要もアジアおよび中東の政府プログラムによって支えられています。商業建設は標準的な工事と技術的な工事の間に位置し、データセンターと物流ハブは高性能配合への需要を高めています。UltraTech Cement Ltdは、住宅条件が混在する中でも2026年度に国内グレーセメント量が9.3%成長を記録しました。これは、公共インフラと産業投資が住宅需要が不均一な場合にサプライヤーをどのように支援できるかを示しています。
地域分析
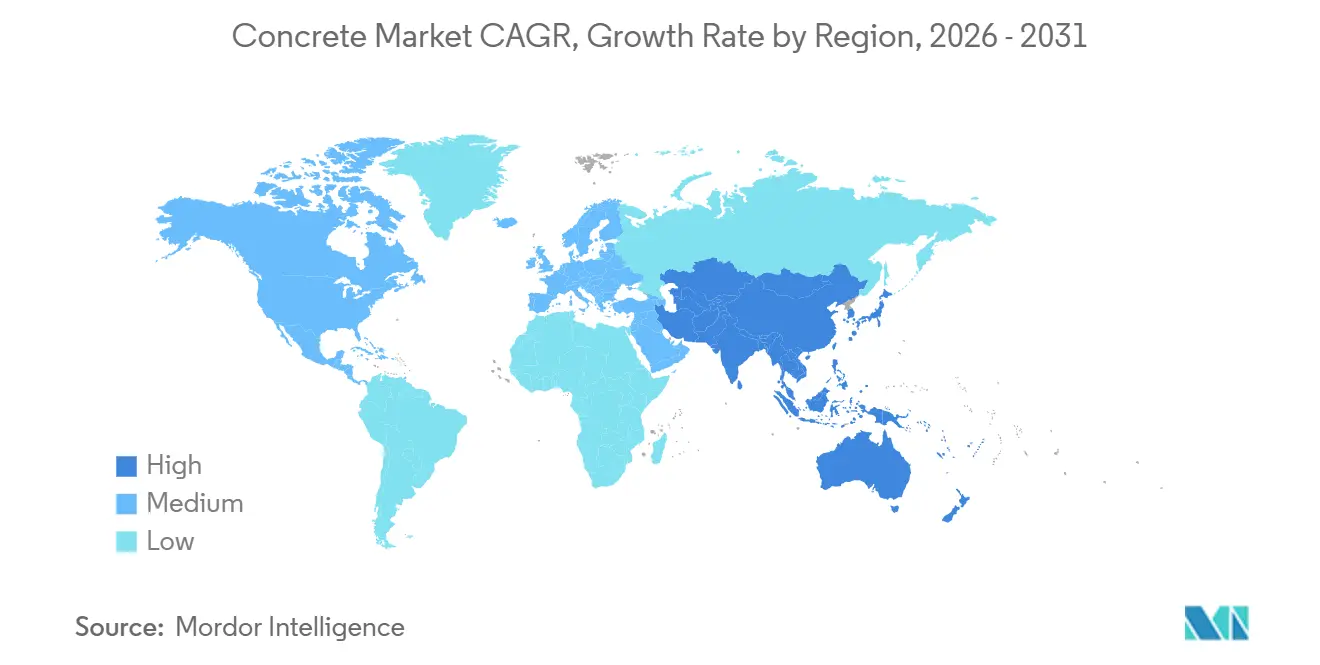
アジア太平洋は2025年の世界のコンクリート需要の40.38%のシェアを占め、2031年にかけてCAGR 5.32%で成長すると予測されています。この地域には、コンクリート集約型建設を必要とする輸送および電力プロジェクトの大規模なパイプラインがあります。インドは貨物回廊、高速道路の発注、地下鉄プロジェクト、公共資本支出によって支えられています。中国はより強いインフラ需要を持っていますが、不動産投資は依然として低迷しています。日本と韓国は高強度および耐震評価コンクリートへの安定した需要を維持しています。
北米と欧州では、需要は広範なグリーンフィールド建設よりも更新と仕様アップグレードに集中しています。米国のインフラ資金は高速道路の改修、橋の架け替え、交通工事を支援しています。米国の建設投資額は2026年に2.2 トリリオン 米ドルと予測されており、施設・インフラ工事は住宅建設よりも耐久性の高い資金調達を持っています。HOLCIMは2025年にカナダのLangley Concrete Groupを買収し、この地域のインフラサイクルへの信頼を示しました。フランスでは、Heidelberg Materials AGが2026年5月にエールヴォーで年間125万メトリックトンのキルンラインを稼働させ、従来の生産より炭素フットプリントが30%低くなっています。欧州の生産者は、改修・インフラへの需要と高まる脱炭素化要件のバランスを取っています。欧州のコンクリート市場は、コンプライアント生産と改修仕様への依存度が高まっています。
南米と中東・アフリカには有意義な機会がありますが、投資のタイミングは国によって異なります。ブラジルは活発な建設市場であり続けており、インフラ投資が需要を支えています。HOLCIMは2026年3月にペルーのCementos Pacasmayoの過半数株式の取得を完了しました。また同月、CEMEXからコロンビアの建設資材・ソリューション事業を取得することに合意しました。サウジアラビアのビジョン2030プロジェクトは高仕様コンクリートへの需要を生み出しており、アラブ首長国連邦は商業・産業消費を支援しています。プロジェクトファイナンスと分散した調達は、地域の他の部分での納入を遅らせる可能性があります。これらの市場で事業を展開するサプライヤーは、生産能力を地域の契約パイプラインと輸送アクセスに合わせる必要があります。これにより、信頼性の高い骨材供とプラントの立地が、主要なプロジェクト支出と同様に重要になります。高仕様の工事は製品価値を向上させますが、熟練したチームと配合性能の慎重な管理も必要とします。

競合状況
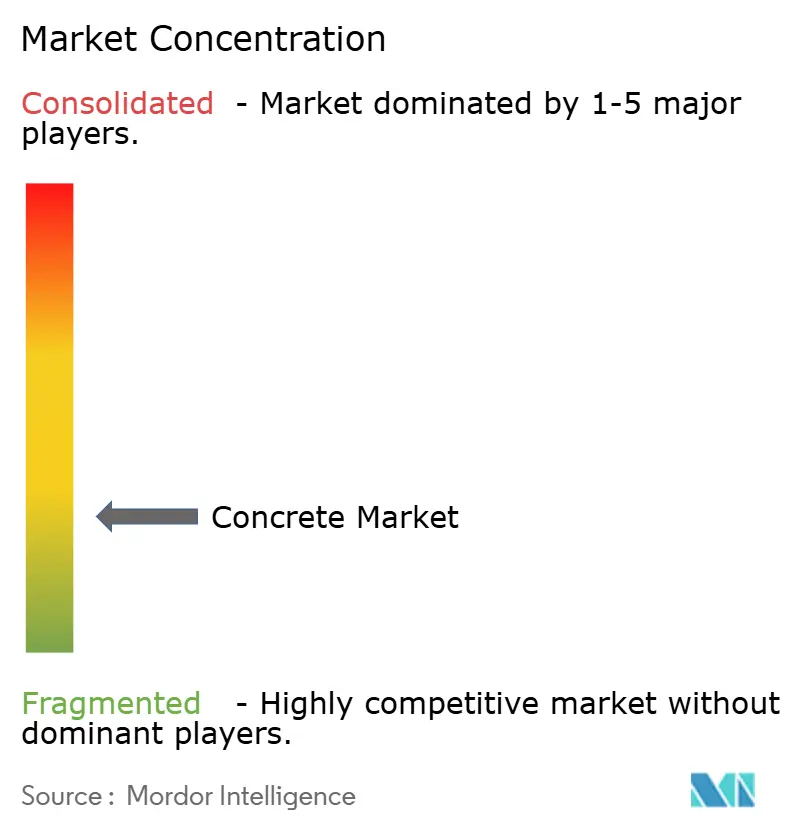
コンクリート市場の集中度は低く、上位5社はChina National Building Material Group Co., Ltd.、CEMEX S.A.B. de C.V.、HOLCIM、CRH、Heidelberg Materials AGです。地域事業者は多くの場合、狭いエリア内で価格、プラントの近接性、配送の信頼性で競争します。この地域的な構造は、世界的な買収にもかかわらず、コンクリート市場が完全に集中することを防いでいます。HOLCIMは2026年6月にXellaの買収を完了し、建築ソリューションポートフォリオに壁材・断熱材ブランドを追加しました。CRHは2026年6月にArcosaを85億 米ドルで買収する合意を発表し、米国の骨材および重要インフラ製品における地位を拡大しました。これらの動きは、大企業が標準的なコンクリート販売のみに依存するのではなく、連携した材料ポートフォリオを求めていることを示しています。
建設仕様がより要求度を高めるにつれて、競争は技術的能力によってますます形成されています。UltraTech Cement Ltdは2026年4月に世界の製造能力が年間2億555万メトリックトンに達し、中国以外で最大のセメント生産者となりました。China National Building Material Group Co., Ltd.もまた、規模と国内調達関係から恩恵を受けています。Sika AGは、高性能および鉄筋コンクリート用途を支援する混和剤に注力しています。採石場、セメントプラント、レディーミクストネットワークを所有する生産者は、原材料の入手可能性と配送物流をより効果的に管理できます。モバイルおよびボリュメトリックコンクリートシステムは、従来のレディーミクストプラントが現場に効率的にアクセスできない都市部にサービスを提供できます。これらのギャップは、レディーミクスト競争の地域的な性質を変えることなく、専門サプライヤーの余地を生み出す可能性があります。
低炭素製品は、コンクリート市場における差別化のもう一つの源泉になりつつあります。Heidelberg Materials AGは炭素回収プロジェクトを推進し、ブレビク施設からのevoZeroニアゼロセメント製品を商業化しています。catch4climateコンソーシアムは2026年7月にメルゲルシュテッテンでピュアオキシフュエル二酸化炭素回収キルンを開設しました。このコンソーシアムにはBuzzi S.p.A.、Heidelberg Materials AG、Vicat、SCHWENKが含まれています。これらの投資は、炭素回収コストが依然として高い中で、低炭素強度の材料への需要を満たすことを目的としています。企業は依然として、地域の原材料の入手可能性、プロジェクト仕様、および顧客の支払い意欲に合わせて製品開発を調整する必要があります。大規模な統合グループと地域配送専門業者がバリューチェーンの異なる部分にサービスを提供するため、競争構造は混在したままとなるでしょう。大規模グループは、各国にわたる研究、炭素管理、買収に投資できます。地域サプライヤーは、短い配送距離と地域の請負業者との関係が購買決定を左右する場所で優位性を保持します。そ結果、規模が調達と技術において有利に働く一方で、近接性が日常業務において不可欠であり続ける市場となっています。
コンクリート産業リーダー
China National Building Material Group Co., Ltd.
CEMEX S.A.B. de C.V.
HOLCIM
CRH
Heidelberg Materials AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:マニパル大学ジャイプール校とルイジアナ工科大学の研究者が、処理済み汚泥由来のバイオ炭を部分的なセメント代替材として使用したコンクリートを開発しました。10%の置換率で、この材料は91日後に圧縮強度を21%、曲げ強度を42%増加させ、廃棄物由来材料を使用したより強く持続可能なコンクリートの開発を支援しています。
- 2026年8月:Neocreteは、ブルネイでの商業展開が炭素排出量とコンクリート生産コストの両方の削減を実証した後、低炭素コンクリート技術の拡大に向けて350万 米ドルを調達しました。この技術は、強度、耐久性、ワーカビリティを維持しながら、セメントの30~50%を低炭素材料で置換することを可能にし、低炭素コンクリートソリューションへの需要を支援しています。


世界のコンクリート市場レポートの調査範囲
コンクリートは、セメント系バインダーを骨材および水と組み合わせて耐久性のある構造材料を形成することで製造される複合建設材料です。幅広い建造物およびインフラに対して強度、耐荷重能力、耐久性を提供します。
コンクリート市場は、コンクリートタイプ、用途、エンドユーザー産業、地域別にセグメント化されています。コンクリートタイプ別では、市場はレディーミクストコンクリート、プレキャスト製品、その他にセグメント化されています。用途別では、市場は鉄筋コンクリート、無筋コンクリート、その他にセグメント化されています。エンドユーザー産業別では、市場は住宅、商業、産業、インフラにセグメント化されています。レポートはまた、主要地域の17カ国におけるコンクリートの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| レディーミクストコンクリート |
| プレキャスト製品 |
| その他 |
| 鉄筋コンクリート |
| 無筋コンクリート |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| インフラ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| コンクリートタイプ別 | レディーミクストコンクリート | |
| プレキャスト製品 | ||
| その他 | ||
| 用途別 | 鉄筋コンクリート | |
| 無筋コンクリート | ||
| その他 | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| インフラ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
コンクリート市場の規模はどのくらいですか?
コンクリート市場は2026年に537.97 ビリオン 米ドルであり、2031年までに677.81 ビリオン 米ドルに達すると予測されています。
コンクリートの需要を牽引しているものは何ですか?
インフラ投資、都市住宅、商業建設、工場生産形式の成長が需要を支えています。
2025年に市場シェアをリードしたコンクリートタイプはどれですか?
レディーミクストコンクリートが2025年に55.13%のシェアでリードしました。集中バッチングが品質管理と現場効率を支援するためです。
2025年に市場シェアをリードした用途はどれですか?
鉄筋コンクリートが2025年に71.45%のシェアを占め、建物、輸送、エネルギー施設からの構造需要によって支えられています。
最終更新日:



