
Taille et part du marché du béton poli
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.87 Milliards de dollars |
| Taille du Marché (2031) | 3.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
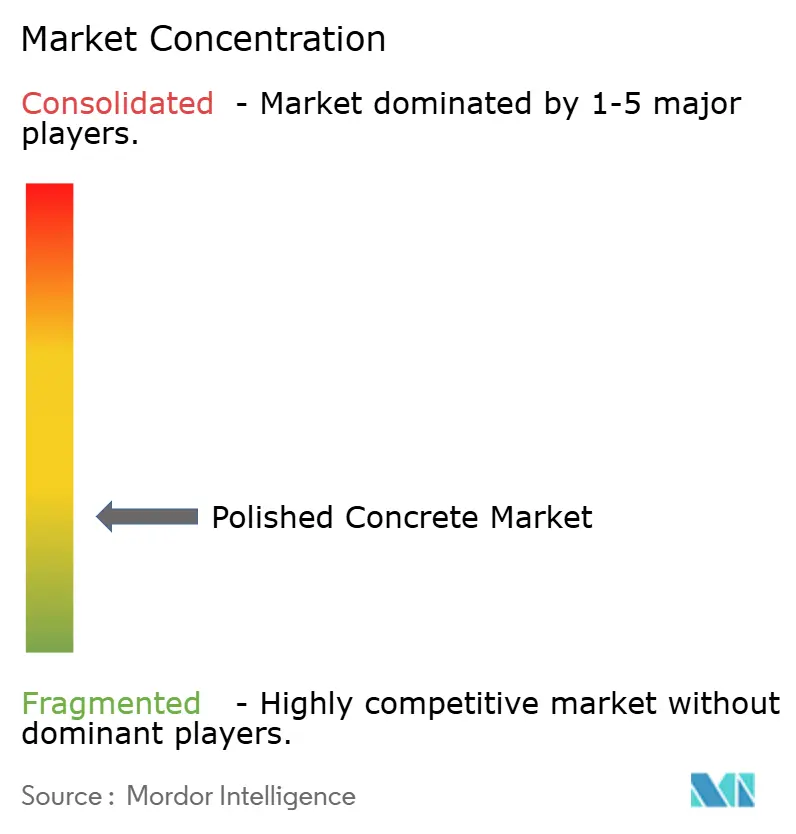
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du béton poli par Mordor Intelligence
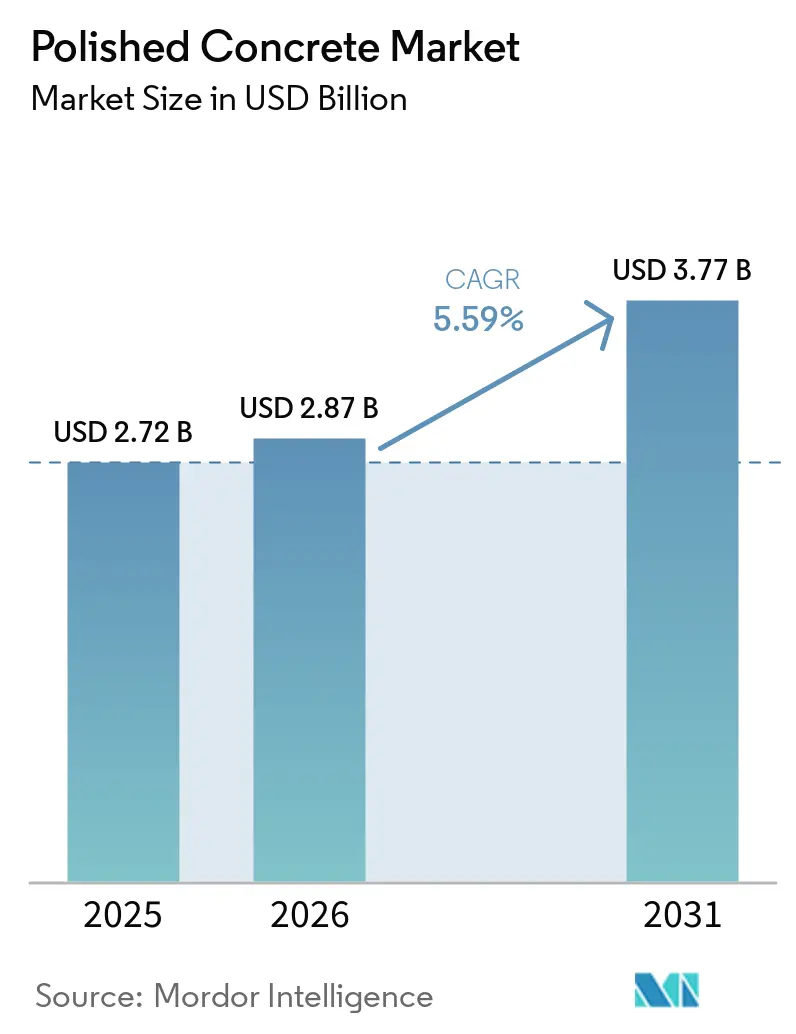
La taille du marché du béton poli était évaluée à 2,72 milliards USD en 2025 et devrait croître de 2,87 milliards USD en 2026 pour atteindre 3,77 milliards USD d'ici 2031, à un CAGR de 5,59 % durant la période de prévision (2026-2031). Le marché du béton poli est porté par la demande de revêtements de sol durables dans les installations logistiques, manufacturières, commerciales et institutionnelles. Les exploitants d'installations accordent une plus grande importance aux coûts d'exploitation, car le béton poli peut rester en service pendant plus de 20 ans avec un nettoyage de routine et une re-densification périodique. Cela favorise les systèmes qui minimisent les perturbations dans les bâtiments à fort trafic et réduisent le besoin de travaux de remplacement. Le marché est également soumis à des pressions liées aux exigences en matière de carbone associées au ciment et aux évolutions des coûts des matériaux, de l'énergie et des outils. Les fournisseurs et les entrepreneurs qui combinent une performance environnementale documentée avec une exécution de projet fiable sont mieux positionnés dans les projets à spécification imposée.
Points clés du rapport
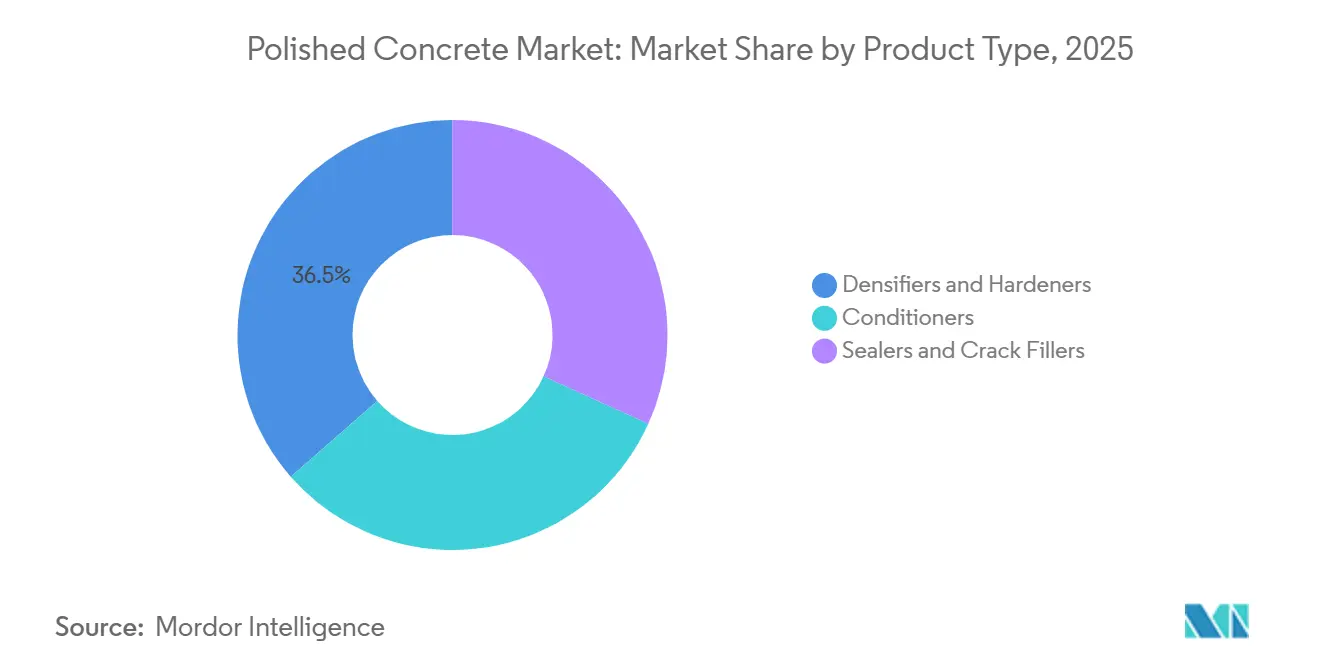
- Par type de produit, les densifiants et durcisseurs détenaient 36,45 % de la part du marché du béton poli en 2025 et devraient se développer à un CAGR de 5,96 % jusqu'en 2031.
- Par méthode, le polissage à sec détenait 58,33 % de la part du marché du béton poli en 2025 et devrait croître à un CAGR de 6,21 % jusqu'en 2031.
- Par type de construction, la nouvelle construction représentait 57,28 % de la taille du marché du béton poli en 2025, tandis que la rénovation devrait se développer à un CAGR de 6,43 % jusqu'en 2031.
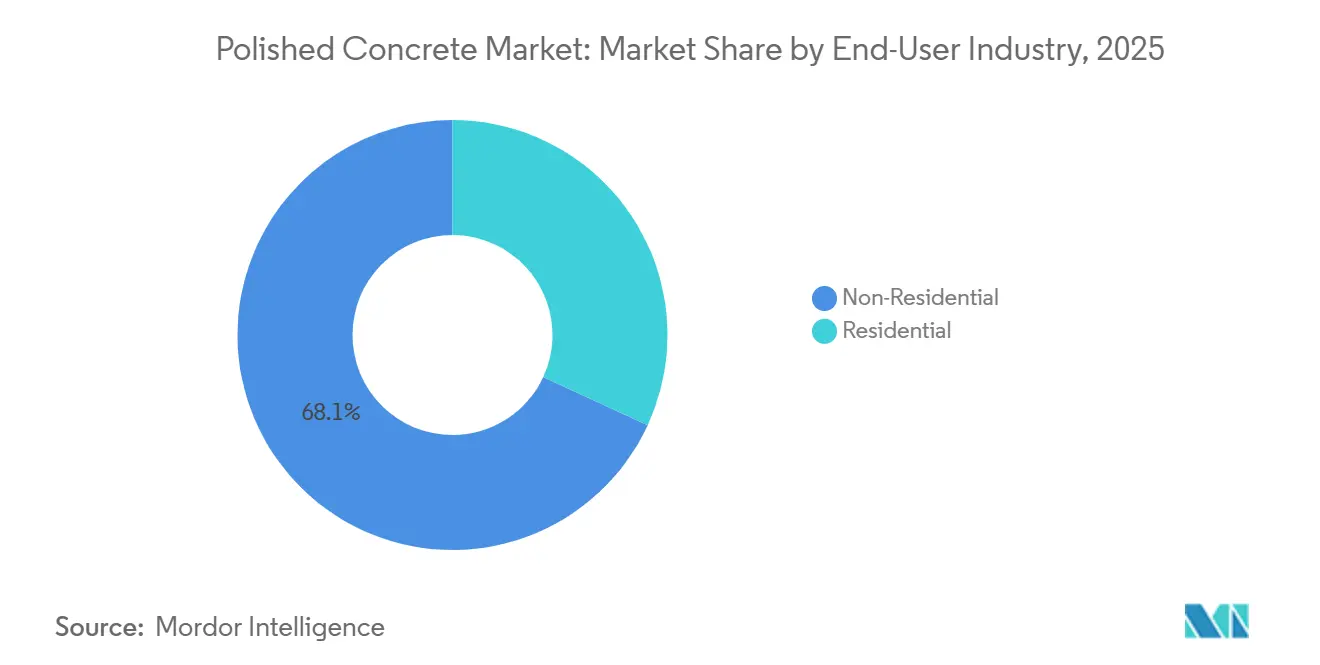
- Par secteur d'utilisation final, les installations non résidentielles détenaient 68,11 % de la valeur 2025 et devraient croître au CAGR le plus élevé de 6,88 % jusqu'en 2031.
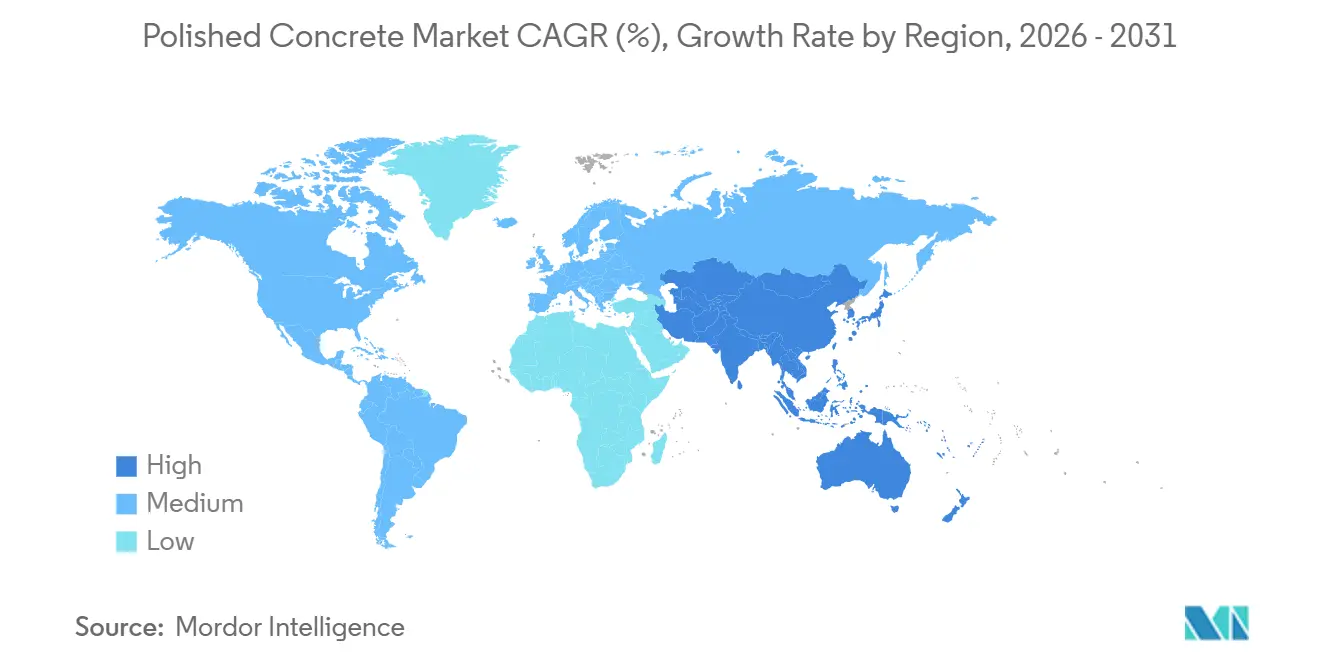
- Par géographie, l'Amérique du Nord détenait 37,45 % de la part en 2025, et l'Asie-Pacifique devrait se développer à un CAGR de 6,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du béton poli
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des installations logistiques, manufacturières et de distribution | +1.4% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique, notamment la Chine, l'Inde et l'ASEAN | Court terme (≤ 2 ans) |
| Rénovation et réhabilitation des bâtiments commerciaux et institutionnels | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Préférence pour des revêtements de sol durables et à faible entretien | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Demande de systèmes de revêtement de sol durables et à faibles émissions | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption par les entrepreneurs d'équipements de meulage et de polissage automatisés | +0.8% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des installations logistiques, manufacturières et de distribution
La construction logistique soutient le marché du béton poli car les sols des entrepôts doivent supporter le trafic des chariots élévateurs et des véhicules à guidage automatique sans remplacement fréquent des revêtements. Ces installations nécessitent également un contrôle de la poussière et des temps d'arrêt limités pour assurer la continuité des opérations. Plus de 305 millions de pieds carrés de surface d'entrepôt étaient en construction aux États-Unis au deuxième trimestre 2026, soit 18 % de plus qu'un an auparavant. Les projets de commerce électronique, de chaîne du froid pharmaceutique et de logistique des semi-conducteurs exigent de plus en plus des finitions de sol réfléchissantes et sans poussière. Les programmes d'incitation liés à la production en Inde pour l'électronique, les produits pharmaceutiques et le textile soutiennent de nouvelles activités manufacturières où les surfaces sans poussière et la compatibilité avec les chariots élévateurs sont pertinentes. Des surfaces polies et planes peuvent également réduire l'usure des pneus de chariots élévateurs, ajoutant une considération de maintenance à la planification des installations.
Rénovation et réhabilitation des bâtiments commerciaux et institutionnels
L'activité de rénovation offre au marché du béton poli une source de demande distincte, car les propriétaires peuvent améliorer une dalle existante plutôt que de retirer et remplacer un sol installé. L'Institut américain des architectes a prévu une augmentation des dépenses de construction institutionnelle de 2,8 % en 2026 et des dépenses commerciales de 4,8 % en 2026[1]American Institute of Architects, "Prévisions consensuelles de construction de juillet 2026," American Institute of Architects, aia.org. Les propriétés de santé, de bureaux, de commerce de détail et de loisirs ont recours à des rénovations et à un repositionnement pour améliorer leurs performances opérationnelles. Dans les hôpitaux et les établissements d'enseignement, le béton poli peut fonctionner avec des systèmes de plancher radiant hydronique et répondre à des spécifications axées sur l'hygiène. Cette approche peut retenir et rayonner la chaleur plus efficacement que les revêtements en moquette ou en vinyle dans les espaces à température contrôlée. La rénovation évite également l'ajout d'une couche de sol supplémentaire, ce qui est pertinent lorsque les propriétaires examinent le carbone incorporé.
Préférence pour des revêtements de sol durables et à faible entretien
Le coût total de possession devient de plus en plus important dans les décisions relatives aux revêtements de sol pour les bâtiments commerciaux à fort trafic. Un sol correctement densifié et poli peut rester en service pendant plus de 20 ans avec un nettoyage et une re-densification périodique. Les revêtements époxy peuvent nécessiter un décapage et une réapplication après 5 à 10 ans dans des environnements industriels, tandis que l'entretien du polissage peut souvent avoir lieu pendant les heures d'exploitation. Les détaillants peuvent éviter la perturbation d'une fermeture nocturne pour le resurfaçage des sols. Les surfaces polies réfléchissantes améliorent également la distribution de la lumière dans les bâtiments commerciaux et les entrepôts. Au Japon et en Corée du Sud, la comptabilisation des coûts du cycle de vie sur 30 ans dans les spécifications de construction soutient l'utilisation de finitions durables.
Demande de systèmes de revêtement de sol durables et à faibles émissions
La documentation environnementale devient de plus en plus importante sur le marché du béton poli pour les projets recherchant des certifications de construction écologique. Curecrete Distribution, Inc. a publié en octobre 2025 une déclaration environnementale de produit vérifiée par un tiers pour son système de revêtement de sol en béton densifié et poli, couvrant une durée de service de 60 ans et faisant référence aux normes ISO 14025, ISO 21930 et EN 15804+A2. Les systèmes mécaniquement polis sans composés organiques volatils peuvent répondre aux exigences de qualité environnementale intérieure. Les projets peuvent également réduire l'utilisation de matériaux en finissant la dalle structurelle plutôt qu'en posant une couche de revêtement de sol supplémentaire. L'Association mondiale du ciment et du béton a indiqué que l'intensité en dioxyde de carbone du ciment avait diminué de 25 % depuis 1990, tandis que le ciment représentait encore 7 % des émissions mondiales de dioxyde de carbone. Cela rend la documentation environnementale vérifiée plus pertinente lorsque les certifications influencent l'attractivité pour les locataires et la valeur des actifs.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du ciment, des scellants, de l'énergie et des outils diamantés | -1.5% | Mondial, avec l'impact le plus élevé en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intensité carbone associée aux revêtements de sol à base de ciment | -0.8% | Europe, notamment le SEQE de l'UE, avec extension à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Qualité inégale des dalles et préparation insuffisante des substrats | -0.6% | Marchés émergents, Amérique latine et certaines parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du ciment, des scellants, de l'énergie et des outils diamantés
Les pressions sur les coûts du ciment, des scellants, de l'énergie et des outils diamantés contraignent les marges des entrepreneurs en 2026. L'indice des prix à la production des produits en béton du Bureau américain des statistiques du travail est passé de 391 en 2025 à 407 en juillet 2026[2]Bureau américain des statistiques du travail, "Indice des prix à la production, béton et produits connexes," Bureau américain des statistiques du travail, bls.gov. Des coûts plus élevés peuvent affaiblir la rentabilité des projets lorsque les entrepreneurs travaillent sous des offres à prix fixe. Les outils diamantés présentent une exposition distincte, car les chaînes d'approvisionnement en cobalt et en tungstène sont géographiquement concentrées. Les contrats d'approvisionnement standard peuvent ne pas protéger les entrepreneurs contre les variations de ces coûts d'intrants. Le marché du béton poli est donc plus exposé lorsque les offres ne prévoient pas de provisions adéquates pour les variations des coûts des matériaux et des outils.
Intensité carbone et préparation des substrats
Les émissions mondiales de dioxyde de carbone provenant du ciment et du béton, y compris celles du processus de clinker de ciment, ont atteint 1,5 Gt en 2024. Les coûts carbone dans le cadre du Système d'échange de quotas d'émissions de l'Union européenne et du Mécanisme d'ajustement carbone aux frontières peuvent augmenter le coût total des travaux de préparation à forte intensité de béton. Les acheteurs publics au Royaume-Uni, aux Pays-Bas et dans les pays nordiques peuvent exiger une documentation sur le carbone du cycle de vie à mesure que les réglementations de construction abordent le carbone incorporé. Cela peut limiter l'accès au marché pour les entrepreneurs qui ne peuvent pas fournir de données vérifiées. Dans les marchés émergents, la qualité inégale des dalles et la préparation limitée des substrats peuvent nécessiter une préparation supplémentaire avant qu'un sol puisse être poli. Ces contraintes peuvent augmenter les coûts des projets et rendre les finitions moins complexes plus attractives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les densifiants et durcisseurs dominent la demande et la croissance
Les densifiants et durcisseurs détenaient 36,45 % du marché du béton poli par type de produit en 2025 et devraient croître à un CAGR de 5,96 % jusqu'en 2031. Leur position dominante reflète le rôle chimique des réactions silicate de lithium avec l'hydroxyde de calcium libre dans la matrice de béton. Le polissage à sec ne peut pas remplacer cette étape de densification lorsqu'une spécification exige une dureté de surface et une résistance à la poussière. La demande de densifiants est également soutenue par des traitements répétés à mesure que les sols s'usent et sont re-polis au cours de leur durée de vie. Cela crée une exigence d'approvisionnement récurrente qui dépend moins d'un seul cycle d'installation.
Les scellants et produits de remplissage des fissures constituent la deuxième catégorie de produits la plus importante sur le marché du béton poli. Les spécifications évoluent vers des produits à base d'eau et à faible teneur en composés organiques volatils, car les exigences de construction écologique et les règles locales de qualité de l'air deviennent plus strictes en Amérique du Nord et en Europe. Les conditionneurs restent une catégorie plus restreinte mais sont pertinents dans les sites de commerce de détail et d'hôtellerie où l'apparence entre les cycles de polissage est importante. La déclaration environnementale de produit 2025 de Curecrete a établi un référentiel documenté pour les systèmes utilisés dans les projets liés au Leadership in Energy and Environmental Design (LEED), et les grands fournisseurs de produits chimiques sont soumis à une pression pour offrir une documentation comparable. La nécessité d'applications répétées de densifiants contribue à protéger la demande lorsque l'activité de construction faiblit.


Par méthode : le polissage à sec allie conformité et productivité
Le polissage à sec représentait 58,33 % de la valeur 2025 et devrait croître à un CAGR de 6,21 % jusqu'en 2031. La méthode évite les déchets de boue générés par le polissage humide, qui doivent être gérés conformément aux exigences relatives aux eaux de ruissellement des chantiers de construction. La collecte intégrée de poussière simplifie le travail dans les installations commerciales et industrielles fermées. Les systèmes à sec réduisent les exigences de nettoyage et favorisent une exécution prévisible des projets. Le polissage humide reste utile pour les travaux en extérieur, la préparation intensive des surfaces et les applications décoratives où la chaleur des outils diamantés est une préoccupation.
L'amélioration de la planéité des dalles dans les nouvelles constructions peut réduire le besoin de passes de coupe agressives, réduisant ainsi les situations dans lesquelles le polissage humide est préféré. Le Japon et la Corée du Sud appliquent des exigences strictes en matière de contrôle de la poussière intérieure, rendant les systèmes à sec avec extraction à filtre à haute efficacité pour les particules de l'air (HEPA) particulièrement pertinents dans les bâtiments occupés ou récemment libérés. Husqvarna et Klindex commercialisent des équipements d'extraction de poussière qui soutiennent cette méthode. Un meilleur accès à des équipements conformes peut abaisser la barrière initiale pour les entrepreneurs de taille moyenne et soutenir l'adoption sur les marchés sensibles aux prix où le polissage humide avait précédemment été sélectionné pour des raisons de coût. La position de la méthode reflète des considérations réglementaires, opérationnelles et de gestion des déchets plutôt qu'une simple préférence pour un processus.
Par type de construction : la nouvelle construction maintient son échelle, tandis que la rénovation se développe plus rapidement
La nouvelle construction représentait 57,28 % du marché du béton poli en valeur en 2025. Les développements industriels, logistiques et de centres de données en Amérique du Nord et en Asie-Pacifique ont soutenu cette position. Les installations de grand format utilisent souvent le béton poli comme spécification de sol standard car il répond aux exigences de planéité, de propreté et de trafic. L'activité de construction fournit la surface de dalle installée nécessaire aux travaux de polissage, rendant les nouveaux projets importants même lorsque les rénovations offrent un taux de croissance plus élevé.
La rénovation devrait se développer à un CAGR de 6,43 % jusqu'en 2031. Le vieillissement des bâtiments commerciaux en Amérique du Nord et en Europe nécessite une restauration des sols, et les propriétaires envisagent la réduction de l'utilisation des matériaux liée au polissage d'une dalle existante. La réhabilitation in situ peut restaurer une dalle détériorée sans la perturbation liée au retrait et à l'installation d'une autre surface. Les propriétaires cherchant à améliorer leurs résultats LEED peuvent également envisager le béton poli dans le cadre de stratégies de qualité environnementale intérieure et de matériaux. Cela crée un pipeline de rénovation qui ne dépend pas uniquement des nouvelles mises en chantier.
Par secteur d'utilisation final : les installations non résidentielles dominent la valeur et l'expansion
Les installations non résidentielles représentaient 68,11 % du marché du béton poli en 2025 et devraient croître à un CAGR de 6,88 % jusqu'en 2031. Cela combine la demande des installations logistiques, des rénovations commerciales et des bâtiments institutionnels. Les sites d'entreposage et de distribution figurent parmi les applications non résidentielles les plus productives, car la suppression de la poussière et la compatibilité avec les chariots élévateurs sont importantes pour les opérations continues. Les sites de commerce de détail constituent un autre groupe d'utilisateurs majeur dans lequel des sols très brillants peuvent améliorer la distribution de la lumière tout en réduisant les besoins de maintenance par rapport au vinyle ciré ou aux carreaux scellés.
Les établissements de santé et d'enseignement ajoutent de la demande à travers les cycles de rénovation. Les gestionnaires d'installations poursuivant des objectifs alignés sur LEED et WELL (WELL Building Standard) peuvent valoriser les systèmes sans composés organiques volatils et les surfaces adaptées aux exigences axées sur l'hygiène. Les maisons haut de gamme et les projets de type barndominium en Amérique du Nord montrent une demande incrémentale, les propriétaires préférant les finitions industrielles et les sols à faible entretien. L'avantage de croissance non résidentielle devrait persister jusqu'en 2031, et les projets de rénovation commerciale de milieu de gamme offrent encore des possibilités d'une plus grande sensibilisation des entrepreneurs aux spécifications disponibles.
Analyse géographique
L'Amérique du Nord détenait 37,45 % de la valeur mondiale 2025, ce qui lui confère la plus grande part du marché du béton poli. L'expertise mature des entrepreneurs, les chaînes d'approvisionnement développées pour les densifiants et les outils diamantés, et une large base de bâtiments non résidentiels soutiennent cette position. Les projets de centres de données et de santé stimulent la demande dans des environnements aux exigences strictes en matière de propreté et de planéité des sols. Les coûts de main-d'œuvre élevés encouragent également les entrepreneurs à adopter des machines de polissage automatisées à haut débit dans les grands bâtiments industriels. Le Canada fournit une demande industrielle stable, tandis que l'expansion manufacturière au Mexique ajoute des projets dans les chaînes d'approvisionnement automobiles et électroniques. Les exigences relatives aux systèmes à faibles émissions en Californie, notamment les règles sur les composés organiques volatils des scellants, favorisent les systèmes de traitement de surface documentés.
L'Europe est la deuxième région la plus importante, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et les pays nordiques soutenant l'utilisation dans les projets commerciaux, institutionnels et logistiques. La tarification carbone de l'Union européenne sur le ciment accroît l'importance de la documentation sur le carbone incorporé pour les systèmes de revêtement de sol. En Allemagne, les réglementations industrielles sur la poussière et les normes de construction s'alignent sur les systèmes à polissage à sec. Les acheteurs de santé et d'éducation au Royaume-Uni intègrent des objectifs de carbone du cycle de vie dans les grands projets de rénovation. La longue durée de vie et le besoin limité de remplacement sont pertinents pour ces spécifications. La Russie fait face à des contraintes d'approvisionnement qui limitent l'accès au marché pendant la période de prévision.
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 6,74 % jusqu'en 2031. La Chine, le Vietnam, l'Indonésie et la Thaïlande ajoutent des installations logistiques et manufacturières à mesure que les chaînes d'approvisionnement se diversifient. Le Japon et la Corée du Sud soutiennent l'adoption de produits à spécification plus élevée grâce à des pratiques de coût du cycle de vie sur 30 ans et à des exigences strictes de contrôle de la poussière intérieure, qui favorisent les systèmes à sec avec extraction intégrée. L'Amérique du Sud présente une opportunité émergente à travers les infrastructures logistiques liées aux exportations agricoles et minérales au Brésil et en Argentine, bien que la sensibilité aux prix favorise des systèmes plus simples. Au Moyen-Orient et en Afrique, l'activité de construction liée à Vision 2030 en Arabie saoudite soutient les usages commerciaux, hôteliers et industriels, tandis que l'Afrique du Sud ajoute une demande industrielle modérée dans un contexte de contraintes d'infrastructure et de change.

Paysage concurrentiel
Le marché du béton poli est fragmenté entre la formulation chimique, les équipements et les outils. Sika AG, BASF, MAPEI, 3M, PPG Industries, The Sherwin-Williams Company, LATICRETE et Ardex sont en concurrence dans le segment des produits chimiques, notamment les densifiants, les scellants et les conditionneurs. Husqvarna Group, notamment HTC, Klindex et Superabrasive, opère dans les secteurs des équipements de meulage et des outils diamantés. Les circuits d'approvisionnement distincts pour les produits chimiques et les équipements limitent le pouvoir de fixation des prix au niveau du système. Les entrepreneurs qui s'approvisionnent séparément pour chaque composant peuvent offrir une livraison de projet intégrée, un domaine qui reste sous-développé à grande échelle.
Sika a finalisé l'acquisition de HPS North America en mars 2025, élargissant son portefeuille de revêtements de sol et de finition de bâtiments. Sika a finalisé l'acquisition de Finja en Suède et a ouvert des installations de production, notamment une usine d'adjuvants pour béton en Floride et une usine avec centre technique en Belgique. Sika a également finalisé l'acquisition d'Akkim en septembre 2026, renforçant sa présence dans les adhésifs et les scellants en Europe de l'Est, en Asie centrale, au Moyen-Orient et en Afrique du Nord. Ces acquisitions ont étendu sa portée géographique et produit à travers des parties de la chaîne d'approvisionnement pertinentes pour les traitements de sol. Les fournisseurs d'équipements élargissent également leurs offres à travers les consommables, la formation et les systèmes de contrôle de la poussière.
Les équipements de meulage connectés permettent aux entrepreneurs de suivre les passes de meulage, la dureté de surface et l'usure des consommables, permettant une différenciation basée sur la cohérence d'exécution plutôt que sur le prix des matériaux. Les systèmes de densification à nano-silice et à oxyde de magnésium réactif représentent un domaine de concurrence technique, car ils peuvent réduire les temps de durcissement et améliorer la cohérence de la dureté. La consolidation du marché intermédiaire est visible dans l'espace des consommables et du traitement du béton. Le marché du béton poli présente des opportunités pour les plateformes orientées vers les entrepreneurs qui regroupent les produits chimiques, les outils et les contrats de service.
Leaders du secteur du béton poli
Sika AG
BASF
Husqvarna Group
The Sherwin-Williams Company
PPG Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Sika AG a finalisé l'acquisition d'Akkim, un fabricant turc d'adhésifs et de mastics, renforçant ainsi sa présence en matière de fabrication et de distribution sur le marché du béton poli en Europe de l'Est, en Asie centrale, au Moyen-Orient et en Afrique du Nord.
- Mars 2026 : Sika AG a ouvert de nouvelles usines aux États-Unis, en Argentine, en Colombie, au Bangladesh et en Tanzanie. Ces investissements augmentent la capacité de production et soutiennent les offres de produits de construction durables de l'entreprise ainsi que ses opérations de chaîne d'approvisionnement.


Portée du rapport mondial sur le marché du béton poli
Le béton poli est un sol en béton qui a été mécaniquement meulé, chimiquement densifié et affiné avec des abrasifs diamantés de plus en plus fins pour produire une surface lisse, brillante et durable.
Le marché du béton poli est segmenté par type de produit, méthode, type de construction, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en densifiants et durcisseurs, scellants et produits de remplissage des fissures, et conditionneurs. Par méthode, le marché est segmenté en polissage à sec et polissage humide. Par type de construction, le marché est segmenté en nouvelle construction et rénovation. Par secteur d'utilisation final, le marché est segmenté en résidentiel et non résidentiel. Le rapport couvre également la taille du marché et les prévisions pour le béton poli dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Densifiants et durcisseurs |
| Scellants et produits de remplissage des fissures |
| Conditionneurs |
| Polissage à sec |
| Polissage humide |
| Nouvelle construction |
| Rénovation |
| Résidentiel |
| Non résidentiel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Densifiants et durcisseurs | |
| Scellants et produits de remplissage des fissures | ||
| Conditionneurs | ||
| Par méthode | Polissage à sec | |
| Polissage humide | ||
| Par type de construction | Nouvelle construction | |
| Rénovation | ||
| Par secteur d'utilisation final | Résidentiel | |
| Non résidentiel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du béton poli ?
La taille du marché du béton poli était évaluée à 2,72 milliards USD en 2025 et devrait croître de 2,87 milliards USD en 2026 pour atteindre 3,77 milliards USD d'ici 2031, à un CAGR de 5,59 % durant la période de prévision (2026-2031).
Quel type de produit de béton poli stimule la demande ?
Les densifiants et durcisseurs détenaient une part de 36,45 % en 2025 et devraient croître à un CAGR de 5,96 % jusqu'en 2031.
Pourquoi le polissage à sec est-il largement utilisé ?
Le polissage à sec détenait 58,33 % de la valeur 2025 car il évite les déchets de boue et fonctionne avec une collecte intégrée de poussière dans les sites fermés.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les installations non résidentielles devraient croître à un CAGR de 6,88 % jusqu'en 2031, soutenues par les applications logistiques, commerciales et institutionnelles.
Dernière mise à jour de la page le:



