
Tamanho e Participação do Mercado de Concreto Polido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.59 % |
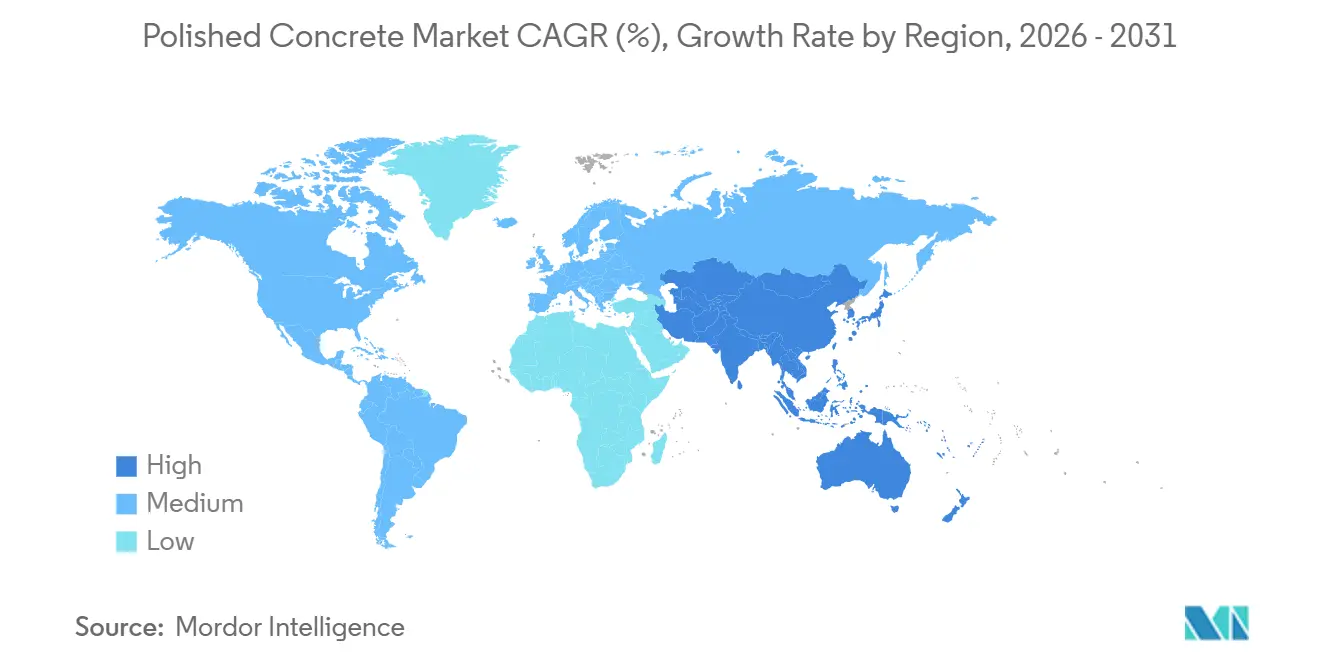
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
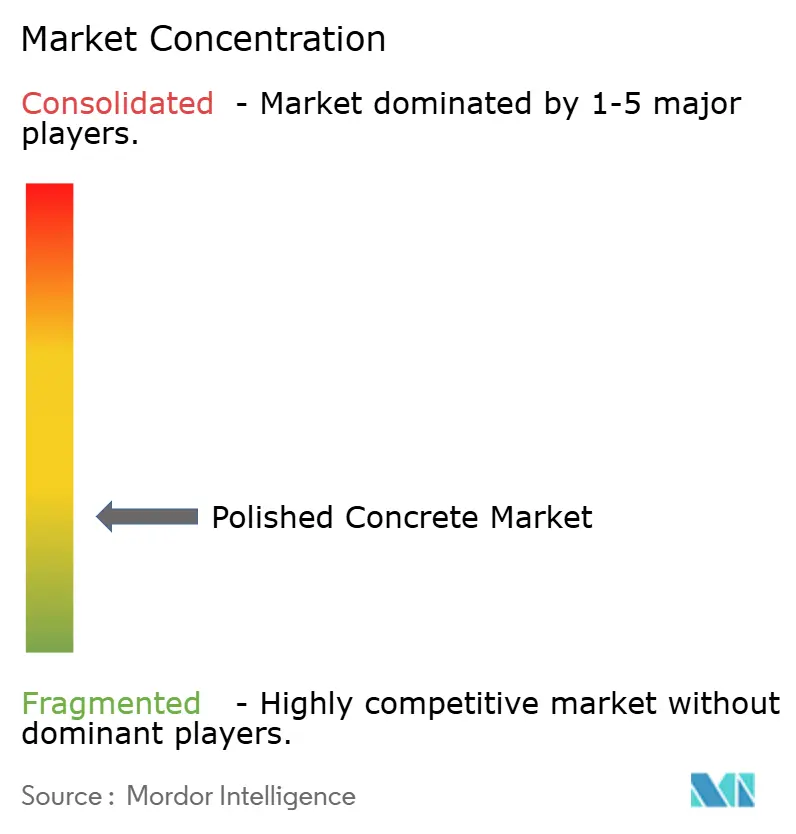
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Concreto Polido por Mordor Intelligence
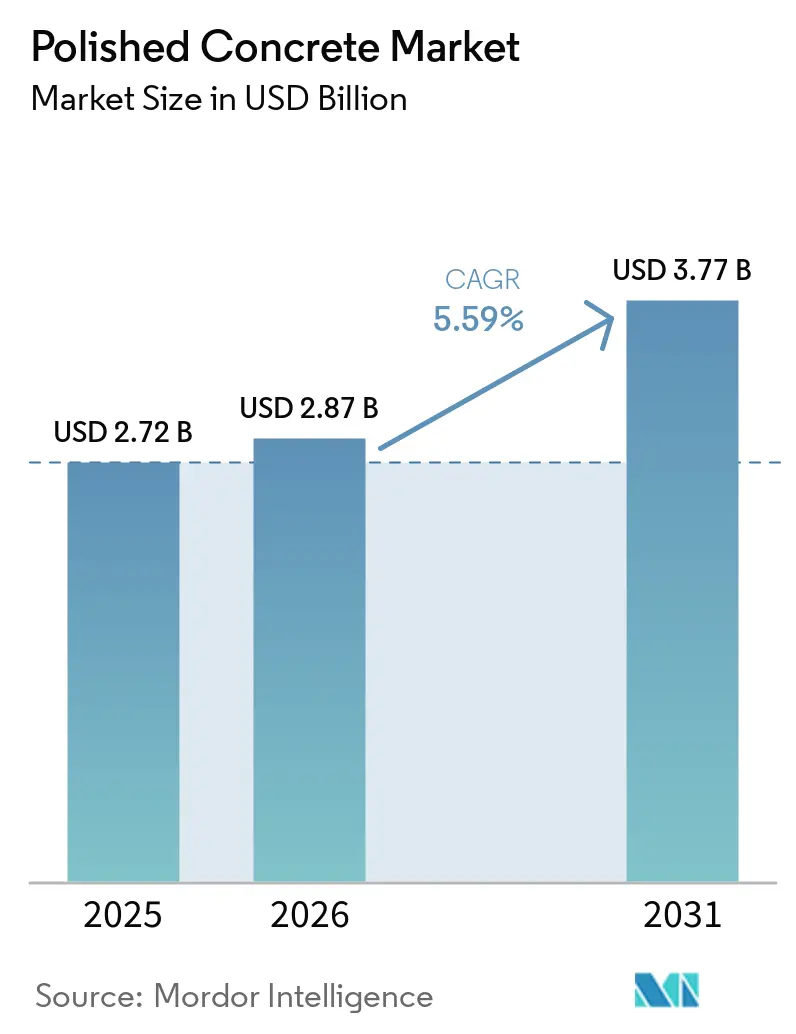
O tamanho do mercado de concreto polido foi avaliado em 2,72 bilhões de USD em 2025 e estima-se que cresça de 2,87 bilhões de USD em 2026 para atingir 3,77 bilhões de USD até 2031, a um CAGR de 5,59% durante o período de previsão (2026-2031). O mercado de concreto polido é impulsionado pela demanda por pisos duráveis em instalações de logística, manufatura, varejo e institucionais. Os operadores de instalações dão maior ênfase aos custos operacionais, pois o concreto polido pode permanecer em serviço por mais de 20 anos com limpeza de rotina e redensificação periódica. Isso favorece sistemas que minimizam interrupções em edifícios de alto tráfego e reduzem a necessidade de trabalhos de substituição. O mercado também enfrenta pressão decorrente de requisitos de carbono relacionados ao cimento e mudanças nos custos de materiais, energia e ferramentas. Fornecedores e empreiteiros que combinam desempenho ambiental documentado com execução confiável de projetos estão melhor posicionados em projetos orientados por especificações.
Principais Conclusões do Relatório
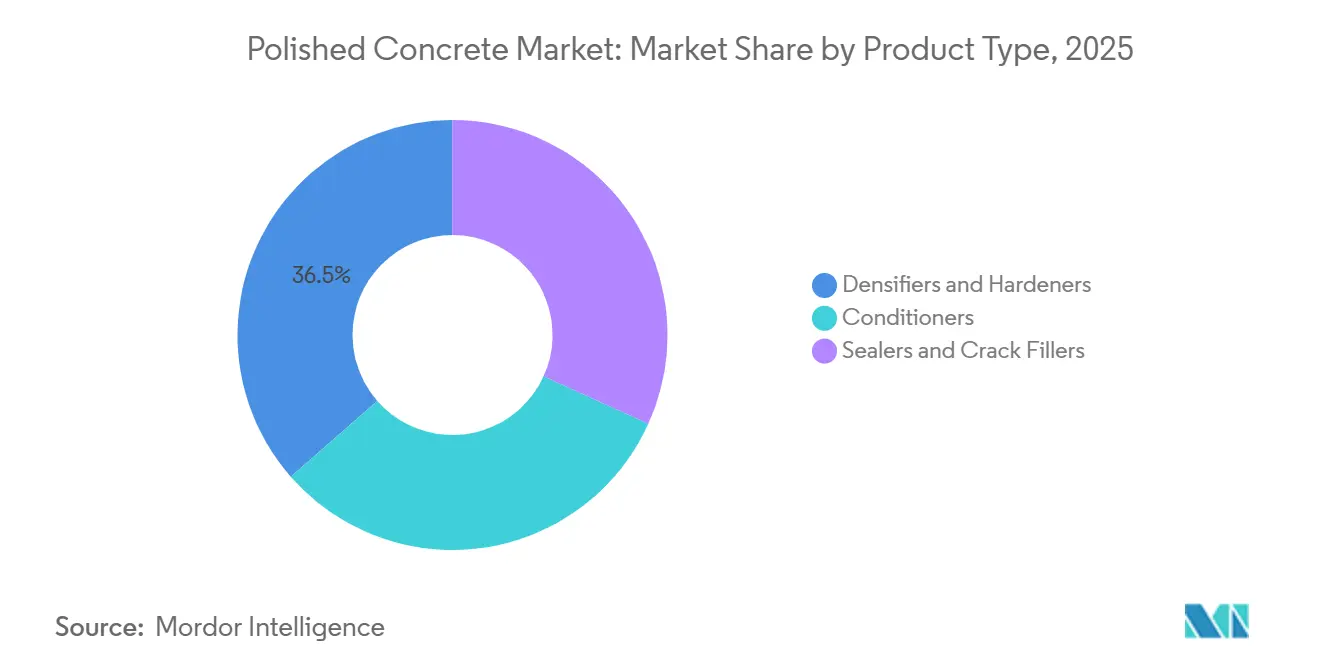
- Por tipo de produto, densificadores e endurecedores detinham 36,45% da participação do mercado de concreto polido em 2025 e prevê-se que se expandam a um CAGR de 5,96% até 2031.
- Por método, o polimento a seco detinha 58,33% da participação do mercado de concreto polido em 2025 e prevê-se que cresça a um CAGR de 6,21% até 2031.
- Por tipo de construção, a nova construção representou 57,28% do tamanho do mercado de concreto polido em 2025, enquanto a reforma prevê-se que se expanda a um CAGR de 6,43% até 2031.
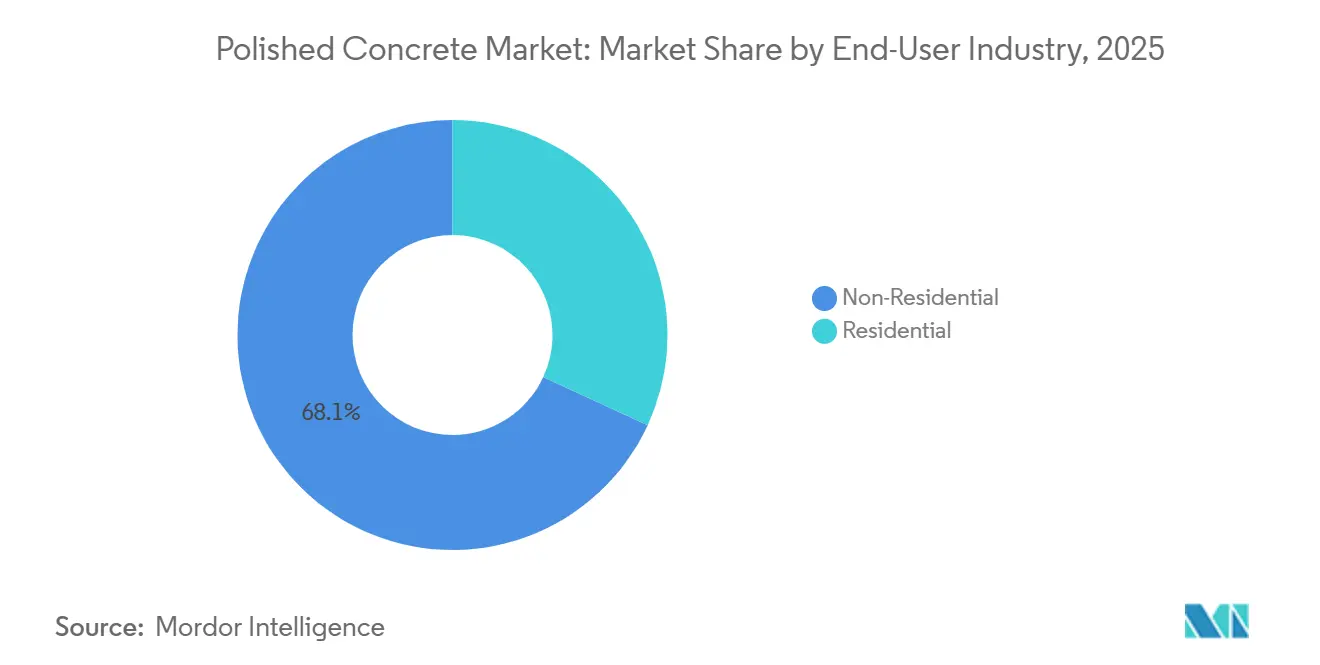
- Por setor de usuário final, as instalações não residenciais detinham 68,11% do valor de 2025 e projeta-se que cresçam ao maior CAGR de 6,88% até 2031.
- Por geografia, a América do Norte detinha 37,45% da participação em 2025, e a Ásia-Pacífico prevê-se que se expanda a um CAGR de 6,74% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Concreto Polido
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Instalações de Logística, Manufatura e Distribuição | +1.4% | Global, liderado pela América do Norte e Ásia-Pacífico, incluindo China, Índia e ASEAN | Curto prazo (≤ 2 anos) |
| Reforma e Remodelação de Edifícios Comerciais e Institucionais | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Preferência por Pisos Duráveis e de Baixa Manutenção | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Demanda por Sistemas de Pisos Sustentáveis e de Baixa Emissão | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção por Empreiteiros de Equipamentos Automatizados de Retificação e Polimento | +0.8% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Instalações de Logística, Manufatura e Distribuição
A construção de instalações logísticas apoia o mercado de concreto polido porque os pisos de armazéns devem suportar o tráfego de empilhadeiras e veículos guiados automatizados sem substituição frequente de revestimento. Essas instalações também exigem controle de poeira e tempo de inatividade limitado para suportar operações contínuas. Mais de 305 milhões de pés quadrados de espaço de armazém estavam em construção nos Estados Unidos no segundo trimestre de 2026, 18% a mais do que um ano antes. Projetos de logística de comércio eletrônico, cadeia de frio farmacêutica e semicondutores exigem cada vez mais acabamentos de piso reflexivos e com controle de poeira. Os programas de Incentivo Vinculado à Produção da Índia para eletrônicos, produtos farmacêuticos e têxteis apoiam novas atividades de manufatura onde superfícies sem poeira e compatibilidade com empilhadeiras são relevantes. Superfícies polidas e niveladas também podem reduzir o desgaste dos pneus de empilhadeiras, acrescentando uma consideração de manutenção ao planejamento de instalações.
Reforma e Remodelação de Edifícios Comerciais e Institucionais
A atividade de reforma fornece ao mercado de concreto polido uma fonte distinta de demanda, pois os proprietários podem melhorar uma laje existente em vez de remover e substituir um piso instalado. O Instituto Americano de Arquitetos projetou que os gastos com construção institucional aumentariam 2,8% em 2026 e os gastos com construção comercial aumentariam 4,8% em 2026[1]Instituto Americano de Arquitetos, "Previsão de Construção por Consenso de Julho de 2026," Instituto Americano de Arquitetos, aia.org. Propriedades de saúde, escritórios, varejo e recreação utilizam reformas e reposicionamento para melhorar o desempenho operacional. Em hospitais e edifícios educacionais, o concreto polido pode funcionar com sistemas de piso radiante hidráulico e apoiar especificações voltadas à higiene. Essa abordagem pode reter e irradiar calor de forma mais eficaz do que carpetes ou revestimentos de vinil em espaços com controle climático. A reforma também evita a adição de uma camada de piso separada, o que é relevante quando os proprietários estão revisando o carbono incorporado.
Preferência por Pisos Duráveis e de Baixa Manutenção
O custo total de propriedade está se tornando mais importante nas decisões de piso para edifícios comerciais de alto tráfego. Um piso adequadamente densificado e polido pode permanecer em serviço por mais de 20 anos com limpeza e redensificação periódica. Os revestimentos epóxi podem exigir remoção e reaplicação após 5 a 10 anos em ambientes industriais, enquanto a manutenção do polimento muitas vezes pode ocorrer durante o horário de funcionamento. Os varejistas podem evitar a interrupção do fechamento noturno para o recapeamento do piso. Superfícies polidas reflexivas também melhoram a distribuição de luz em edifícios de varejo e armazéns. No Japão e na Coreia do Sul, a contabilidade do custo do ciclo de vida de 30 anos nas especificações de construção apoia o uso de acabamentos duráveis.
Demanda por Sistemas de Pisos Sustentáveis e de Baixa Emissão
A documentação ambiental está se tornando cada vez mais importante no mercado de concreto polido para projetos que buscam credenciais de construção sustentável. A Curecrete Distribution, Inc. publicou uma declaração ambiental de produto verificada por terceiros em outubro de 2025 para seu sistema de piso de concreto densificado e polido, cobrindo uma vida útil de 60 anos e referenciando as normas ISO 14025, ISO 21930 e EN 15804+A2. Sistemas mecanicamente polidos com zero compostos orgânicos voláteis podem apoiar os requisitos de qualidade ambiental interna. Os projetos também podem reduzir o uso de materiais ao acabar a laje estrutural em vez de colocar uma camada adicional de piso. A Associação Global de Cimento e Concreto relatou que a intensidade de dióxido de carbono do cimento havia caído 25% desde 1990, enquanto o cimento ainda respondia por 7% das emissões globais de dióxido de carbono. Isso torna a documentação ambiental verificada mais relevante onde as certificações afetam a atração de inquilinos e o valor dos ativos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Cimento, Selantes, Energia e Ferramentas de Diamante | -1.5% | Global, com maior impacto na Europa e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Intensidade de Carbono Associada a Pisos à Base de Cimento | -0.8% | Europa, incluindo o Sistema de Comércio de Emissões da UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Qualidade Inconsistente de Laje e Prontidão do Substrato | -0.6% | Mercados emergentes, América Latina e partes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Cimento, Selantes, Energia e Ferramentas de Diamante
As pressões de custo em cimento, selantes, energia e ferramentas de diamante estão restringindo as margens dos empreiteiros em 2026. O índice de preços ao produtor de produtos de concreto do Departamento de Estatísticas do Trabalho dos EUA subiu de 391 em 2025 para 407 em julho de 2026[2]Departamento de Estatísticas do Trabalho dos EUA, "Índice de Preços ao Produtor, Concreto e Produtos Relacionados," Departamento de Estatísticas do Trabalho dos EUA, bls.gov. Custos mais elevados podem enfraquecer a economia dos projetos quando os empreiteiros trabalham com propostas de preço fixo. As ferramentas de diamante apresentam uma exposição separada, pois as cadeias de suprimentos de cobalto e tungstênio são geograficamente concentradas. Os contratos de aquisição padrão podem não proteger os empreiteiros de mudanças nesses custos de insumos. O mercado de concreto polido está, portanto, mais exposto quando as propostas não incluem contingências adequadas para movimentos de custos de materiais e ferramentas.
Intensidade de Carbono e Prontidão do Substrato
As emissões globais de dióxido de carbono provenientes de cimento e concreto, incluindo as do processo de clínquer de cimento, atingiram 1,5 Gt em 2024. Os custos de carbono no âmbito do Sistema de Comércio de Emissões da União Europeia e do Mecanismo de Ajuste de Carbono nas Fronteiras podem elevar o custo total dos trabalhos de preparação intensivos em concreto. Compradores públicos no Reino Unido, nos Países Baixos e nos países nórdicos podem exigir documentação de carbono do ciclo de vida à medida que as regulamentações de construção abordam o carbono incorporado. Isso pode limitar o acesso ao mercado para empreiteiros que não conseguem fornecer dados verificados. Em mercados emergentes, a qualidade desigual das lajes e a limitada prontidão do substrato podem exigir preparação adicional antes que um piso possa ser polido. Essas restrições podem aumentar os custos do projeto e tornar os acabamentos de menor complexidade mais atrativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Densificadores e Endurecedores Lideram a Demanda e o Crescimento
Os densificadores e endurecedores detinham 36,45% do mercado de concreto polido por tipo de produto em 2025 e prevê-se que cresçam a um CAGR de 5,96% até 2031. Sua posição de liderança reflete o papel químico das reações de silicato de lítio com o hidróxido de cálcio livre na matriz de concreto. O polimento a seco não pode substituir essa etapa de densificação quando uma especificação exige dureza superficial e resistência ao pó. A demanda por densificadores também é apoiada pelo tratamento repetido à medida que os pisos se desgastam e são repolidos ao longo de sua vida útil. Isso cria um requisito de aquisição recorrente que é menos dependente de um único ciclo de instalação.
Os selantes e preenchedores de fissuras formam a segunda maior categoria de produtos no mercado de concreto polido. As especificações estão se deslocando para produtos à base de água e de baixo teor de compostos orgânicos voláteis à medida que os requisitos de construção sustentável e as regras locais de qualidade do ar se tornam mais rigorosos na América do Norte e na Europa. Os condicionadores permanecem uma categoria menor, mas são relevantes em locais de varejo e hotelaria onde a aparência entre os ciclos de polimento é importante. A declaração ambiental de produto de 2025 da Curecrete estabeleceu um referencial documentado para sistemas usados em projetos relacionados à Liderança em Energia e Design Ambiental (LEED), e os maiores fornecedores de produtos químicos enfrentam pressão para oferecer documentação comparável. A necessidade de aplicações repetidas de densificadores ajuda a proteger a demanda quando a atividade de construção enfraquece.


Por Método: O Polimento a Seco Combina Conformidade e Produtividade
O polimento a seco representou 58,33% do valor de 2025 e projeta-se que cresça a um CAGR de 6,21% até 2031. O método evita o resíduo de lama gerado pelo polimento a úmido, que deve ser gerenciado de acordo com os requisitos de escoamento de canteiros de obras. A coleta integrada de poeira simplifica o trabalho em instalações comerciais e industriais fechadas. Os sistemas a seco reduzem os requisitos de limpeza e apoiam a execução previsível de projetos. O polimento a úmido permanece útil para trabalhos externos, preparação pesada de superfícies e aplicações decorativas onde o calor das ferramentas de diamante é uma preocupação.
A melhoria no nivelamento de lajes em novas construções pode reduzir a necessidade de passes de corte agressivos, estreitando as configurações em que o polimento a úmido é preferido. O Japão e a Coreia do Sul aplicam requisitos rigorosos de controle de poeira interna, tornando os sistemas a seco com extração classificada como Alta Eficiência de Partículas no Ar (HEPA) particularmente relevantes em edifícios ocupados ou recentemente desocupados. A Husqvarna e a Klindex comercializam equipamentos de extração de poeira que suportam esse método. Um melhor acesso a equipamentos em conformidade pode reduzir a barreira inicial para empreiteiros de médio porte e apoiar a adoção em mercados sensíveis a preços onde o polimento a úmido havia sido anteriormente selecionado por razões de custo. A posição do método reflete considerações regulatórias, operacionais e de gestão de resíduos, e não uma simples preferência por um processo.
Por Tipo de Construção: A Nova Construção Mantém a Escala, Enquanto a Reforma se Expande Mais Rapidamente
A nova construção representou 57,28% do mercado de concreto polido por valor em 2025. Os desenvolvimentos industriais, logísticos e de data centers na América do Norte e na Ásia-Pacífico apoiaram essa posição. As instalações de grande formato frequentemente utilizam o concreto polido como especificação de piso padrão porque atende aos requisitos de nivelamento, limpeza e tráfego. A atividade de construção fornece a área de laje instalada necessária para o trabalho de polimento, tornando os novos projetos importantes mesmo quando as reformas oferecem uma taxa de crescimento mais alta.
Prevê-se que a reforma se expanda a um CAGR de 6,43% até 2031. Os edifícios comerciais envelhecidos na América do Norte e na Europa requerem restauração de pisos, e os proprietários estão considerando o uso reduzido de materiais ao polir uma laje existente. A reforma in situ pode restaurar uma laje deteriorada sem a interrupção de remover e instalar outra superfície. Os proprietários que buscam melhores resultados de LEED também podem considerar o concreto polido como parte das estratégias de qualidade ambiental interna e de materiais. Isso cria um pipeline de reforma que não depende exclusivamente de novos inícios de construção.
Por Setor de Usuário Final: As Instalações Não Residenciais Lideram o Valor e a Expansão
As instalações não residenciais representaram 68,11% do mercado de concreto polido em 2025 e prevê-se que cresçam a um CAGR de 6,88% até 2031. Isso combina a demanda de instalações logísticas, reformas comerciais e edifícios institucionais. Os locais de armazenagem e distribuição estão entre as aplicações não residenciais de maior produção, pois a supressão de poeira e a compatibilidade com empilhadeiras são importantes para operações contínuas. Os locais de varejo são outro grande grupo de usuários no qual pisos de alto brilho podem melhorar a distribuição de luz enquanto reduzem as necessidades de manutenção em comparação com vinil encerado ou ladrilho selado.
As instituições de saúde e educação acrescentam demanda por meio de ciclos de reforma. Os gerentes de instalações que buscam metas alinhadas ao LEED e ao WELL (Padrão de Construção WELL) podem valorizar sistemas com zero compostos orgânicos voláteis e superfícies adequadas a requisitos voltados à higiene. Residências de alto padrão e projetos de barndominiums na América do Norte mostram demanda incremental, com proprietários preferindo acabamentos industriais e pisos de baixa manutenção. Espera-se que a vantagem de crescimento não residencial persista até 2031, e os projetos de reforma comercial de médio porte ainda oferecem espaço para maior conscientização dos empreiteiros sobre as especificações disponíveis.
Análise Geográfica
A América do Norte detinha 37,45% do valor global de 2025, conferindo à região a maior participação do mercado de concreto polido. A expertise madura dos empreiteiros, as cadeias de suprimentos desenvolvidas para densificadores e ferramentas de diamante, e uma grande base de edifícios não residenciais apoiam essa posição. Os projetos de data centers e saúde impulsionam a demanda em ambientes com requisitos rigorosos de limpeza e nivelamento de piso. Os altos custos de mão de obra também incentivam os empreiteiros a adotar máquinas de polimento automatizadas de maior rendimento em grandes edifícios industriais. O Canadá fornece demanda industrial estável, enquanto a expansão da manufatura no México acrescenta projetos nas cadeias de suprimentos automotivas e de eletrônicos. Os requisitos de sistemas de baixa emissão na Califórnia, incluindo as regras de compostos orgânicos voláteis para selantes, favorecem sistemas de tratamento de superfície documentados.
A Europa é a segunda maior região, com Alemanha, Reino Unido, França, Itália e países nórdicos apoiando o uso em projetos comerciais, institucionais e logísticos. A precificação de carbono da União Europeia sobre o cimento está aumentando a importância da documentação de carbono incorporado para sistemas de piso. Na Alemanha, as regulamentações industriais de poeira e as normas de construção se alinham com os sistemas de polimento a seco. Os compradores de saúde e educação no Reino Unido estão incorporando metas de carbono do ciclo de vida em grandes projetos de reforma. A longa vida útil e a necessidade limitada de substituição são relevantes para essas especificações. A Rússia enfrenta restrições de aquisição que limitam o acesso ao mercado durante o período de previsão.
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 6,74% até 2031. China, Vietnã, Indonésia e Tailândia estão adicionando instalações logísticas e de manufatura à medida que as cadeias de suprimentos se diversificam. O Japão e a Coreia do Sul apoiam a adoção de produtos de especificação mais elevada por meio de práticas de custo do ciclo de vida de 30 anos e requisitos rigorosos de controle de poeira interna, que favorecem sistemas a seco com extração integrada. A América do Sul apresenta uma oportunidade emergente por meio de infraestrutura logística vinculada às exportações agrícolas e minerais no Brasil e na Argentina, embora a sensibilidade a preços favoreça sistemas mais simples. No Oriente Médio e África, a atividade de construção da Visão 2030 da Arábia Saudita apoia usos em varejo, hotelaria e indústria, enquanto a África do Sul acrescenta demanda industrial moderada em meio a restrições de infraestrutura e câmbio.

Cenário Competitivo
O mercado de concreto polido é fragmentado entre formulação química, equipamentos e ferramentas. Sika AG, BASF, MAPEI, 3M, PPG Industries, The Sherwin-Williams Company, LATICRETE e Ardex competem no segmento de produtos químicos, incluindo densificadores, selantes e condicionadores. Husqvarna Group, incluindo HTC, Klindex e Superabrasive, opera nos setores de equipamentos de retificação e ferramentas de diamante. Rotas de aquisição separadas para produtos químicos e equipamentos limitam o poder de precificação em nível de sistema. Os empreiteiros que adquirem cada componente separadamente podem oferecer entrega integrada de projetos, uma área que permanece subdesenvolvida em escala.
A Sika concluiu a aquisição da HPS North America em março de 2025, expandindo seu portfólio de pisos e acabamentos de construção. A Sika concluiu a aquisição da Finja na Suécia e abriu instalações de produção, incluindo uma planta de aditivos para concreto na Flórida e uma planta com centro técnico na Bélgica. A Sika também concluiu a aquisição da Akkim em setembro de 2026, fortalecendo sua presença em adesivos e selantes na Europa Oriental, Ásia Central, Oriente Médio e Norte da África. Essas aquisições ampliaram seu alcance geográfico e de produtos em partes da cadeia de suprimentos relevantes para tratamentos de piso. Os fornecedores de equipamentos também estão ampliando suas ofertas por meio de consumíveis, treinamento e sistemas de controle de poeira.
Os equipamentos de retificação conectados permitem que os empreiteiros rastreiem passes de retificação, dureza superficial e desgaste de consumíveis, possibilitando diferenciação com base na consistência de execução em vez do preço do material. Os sistemas de densificadores de nano-sílica e óxido de magnésio reativo representam uma área técnica de competição, pois podem reduzir os tempos de cura e melhorar a consistência da dureza. A consolidação no mercado intermediário é visível no espaço de consumíveis e tratamento de concreto. O mercado de concreto polido apresenta oportunidades para plataformas voltadas a empreiteiros que agrupam produtos químicos, ferramentas e contratos de serviço.
Líderes do Setor de Concreto Polido
-
Sika AG
-
BASF
-
Husqvarna Group
-
The Sherwin-Williams Company
-
PPG Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Sika AG concluiu a aquisição da Akkim, fabricante turca de adesivos e selantes, ampliando sua presença de fabricação e distribuição no mercado de concreto polido na Europa Oriental, Ásia Central, Oriente Médio e Norte da África.
- Março de 2026: A Sika AG inaugurou novas plantas nos Estados Unidos, Argentina, Colômbia, Bangladesh e Tanzânia. Esses investimentos aumentam a capacidade de produção e apoiam as ofertas de produtos de construção sustentável da empresa e as operações de cadeia de suprimentos.


Escopo do Relatório Global do Mercado de Concreto Polido
O concreto polido é um piso de concreto que foi mecanicamente retificado, quimicamente densificado e refinado com abrasivos de diamante progressivamente mais finos para produzir uma superfície lisa, brilhante e durável.
O mercado de concreto polido é segmentado por tipo de produto, método, tipo de construção, setor de usuário final e geografia. Por tipo de produto, o mercado é segmentado em densificadores e endurecedores, selantes e preenchedores de fissuras e condicionadores. Por método, o mercado é segmentado em polimento a seco e polimento a úmido. Por tipo de construção, o mercado é segmentado em nova construção e reforma. Por setor de usuário final, o mercado é segmentado em residencial e não residencial. O relatório também abrange o tamanho do mercado e as previsões para concreto polido em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Densificadores e Endurecedores |
| Selantes e Preenchedores de Fissuras |
| Condicionadores |
| Polimento a Seco |
| Polimento a Úmido |
| Nova Construção |
| Reforma |
| Residencial |
| Não Residencial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Densificadores e Endurecedores | |
| Selantes e Preenchedores de Fissuras | ||
| Condicionadores | ||
| Por Método | Polimento a Seco | |
| Polimento a Úmido | ||
| Por Tipo de Construção | Nova Construção | |
| Reforma | ||
| Por Setor de Usuário Final | Residencial | |
| Não Residencial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Concreto Polido?
O tamanho do mercado de concreto polido foi avaliado em 2,72 bilhões de USD em 2025 e estima-se que cresça de 2,87 bilhões de USD em 2026 para atingir 3,77 bilhões de USD até 2031, a um CAGR de 5,59% durante o período de previsão (2026-2031).
Qual tipo de produto de concreto polido impulsiona a demanda?
Os densificadores e endurecedores detinham uma participação de 36,45% em 2025 e projeta-se que cresçam a um CAGR de 5,96% até 2031.
Por que o polimento a seco é amplamente utilizado?
O polimento a seco detinha 58,33% do valor de 2025 porque evita resíduos de lama e funciona com coleta integrada de poeira em locais fechados.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Prevê-se que as instalações não residenciais cresçam a um CAGR de 6,88% até 2031, apoiadas por aplicações logísticas, de varejo e institucionais.
Página atualizada pela última vez em:



