
コンクリートシーラー市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.57 十億米ドル |
| 市場規模 (2032) | 3.5 十億米ドル |
| 成長率 (2027 - 2032) | 6.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンクリートシーラー市場分析
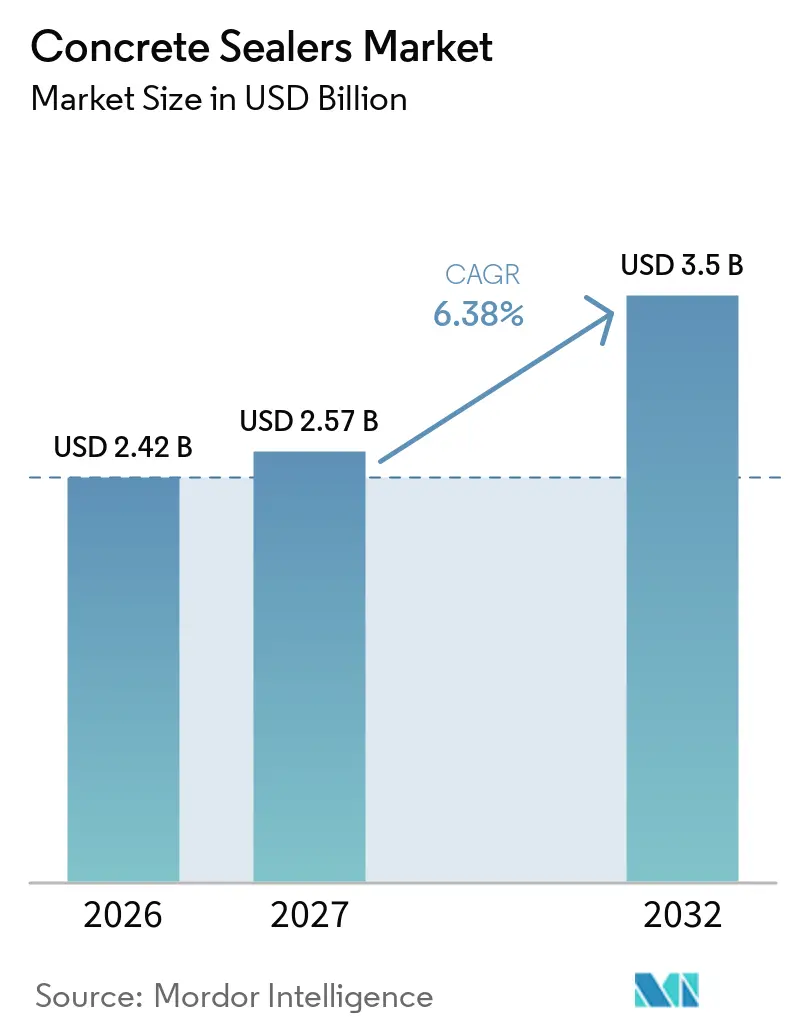
コンクリートシーラー市場規模は2026年に2.42 ビリオン 米ドルと評価され、2027年の2.57 ビリオン 米ドルから2032年までに3.50 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.38%で成長する見込みです。コンクリートシーラー市場は、橋梁、駐車構造物、工業用床、住宅用舗装における繰り返しの保護・維持管理ニーズから恩恵を受けています。水分の浸入、塩化物の浸透、摩耗、および熱サイクルは未処理のコンクリートに損傷を与える可能性があり、これが保護処理への需要を支えています。新規建設が鈍化した際でも、既存資産の保護・補修が依然として必要であることから、維持管理・改修向け支出は活発な状態を保つことができます。製品要件や施工業者の選好が変化するにつれ、水性やその他の低排出フォーミュレーションの重要性が高まっています。サプライヤーは、フォーミュレーション開発、認証、技術サポート、および流通投資を通じてこれに対応しています。
レポートの主要な要点
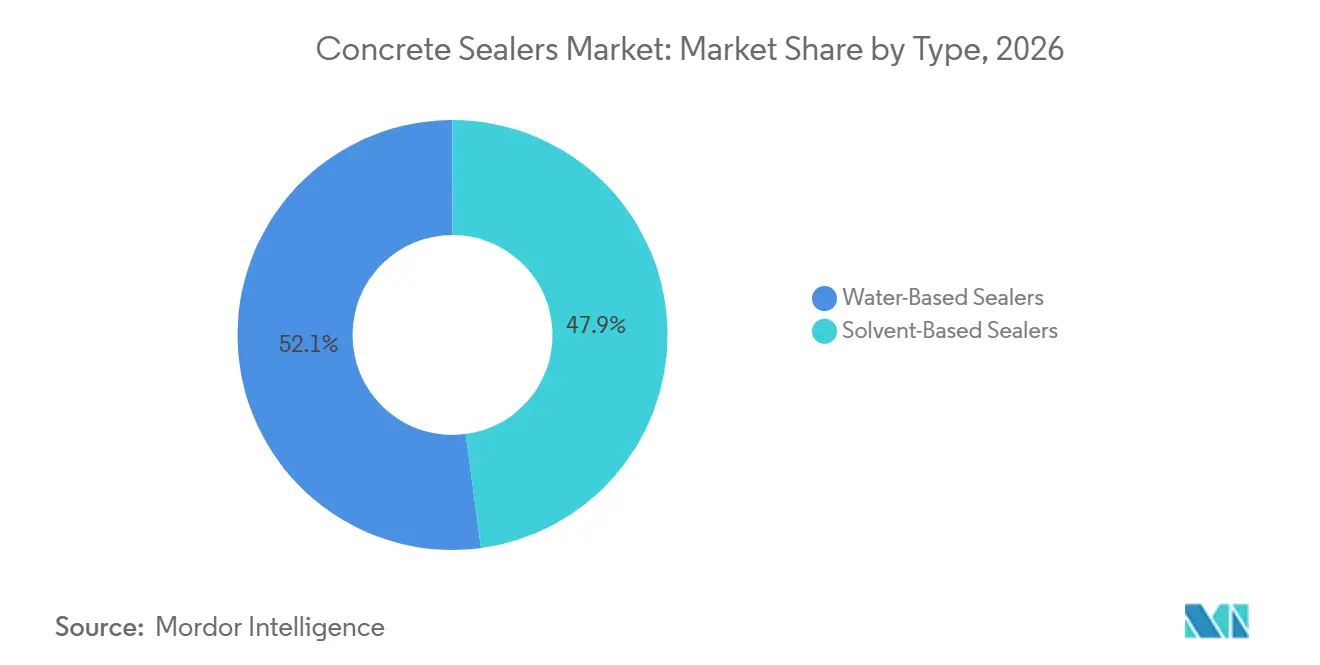
- タイプ別では、水性シーラーが2026年のコンクリートシーラー市場シェアの52.11%を占め、2032年までCAGR 6.74%で成長すると予測されています。
- 機能別では、浸透性シーラーが2026年のコンクリートシーラー市場シェアの40.34%を占め、2032年までCAGR 6.83%で成長すると予測されています。
- 製品化学別では、アクリルシーラーが2026年のコンクリートシーラー市場シェアの27.83%を占め、シランおよびシロキサンシーラーは2032年までCAGR 6.91%で成長すると予測されています。
- 用途別では、商業セグメントが2026年のコンクリートシーラー市場シェアの42.42%を占め、2032年までCAGR 7.15%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年のコンクリートシーラー市場シェアの45.38%を占め、2032年までCAGR 7.09%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ改修とライフサイクル資産保全 | +1.8% | 世界全体、北米・欧州・ジア太平洋地域で最も強い | 長期(4年以上) |
| 非住宅フローリングおよび高トラフィック表面保護 | +1.2% | 世界全体、北米およびアジア太平洋地域に集中 | 中期(2~4年) |
| 低VOCおよび水性フォーミュレーションの採用 | +1.0% | 北米・EU、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 装飾コンクリートおよび外観保持需要 | +0.8% | 北米、欧州、アジア太平洋地域の都市部 | 短期(2年以内) |
| 凍結融解・塩化物・水分損傷の低減 | +0.6% | 北半球温帯地域;沿岸・海洋構造物(世界全体) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ改修とライフサイクル資産保全
老朽化した公共資産により、コンクリートシーラーは資産保全プログラムのより定期的な構成要素となっています。アメリカ土木学会は、2025年において米国の623,218橋のうち6.8%が劣悪な状態にあると報告しています。また、10年間で3,730億米ドルの資金調達ギャップと1,913億米ドルの橋梁改修需要があることも指摘されています。浸透性シランおよびシロキサン処理は、水分と塩化物の暴露を抑制するのに役立つため、構造補修と組み合わせて仕様に盛り込まれることがあります。この慣行は、製品需要を新規建設だけでなく改修工事と結びつけることで、コンクリートシーラー市場を支えています。また、公共機関が保護システムを選定する際に、供用期間と維持管理ニーズを考慮するよう促すものでもあります。
非住宅フローリングおよび高トラフィック表面保護
小売業者、倉庫運営者、および物流施設は、交通量や頻繁な清掃に耐える必要のある床においてシール処理されたコンクリートを使用しています。BASFは2026年2月、食料品店や大型小売業者がその耐久性とメンテナンス性を理由にポリッシュコンクリートシステムをますます仕様として採用していると述べました。コンクリートシーラー市場はこのため、新規施設と更新が必要な既存床の両方からの需要を取り込んでいます。自動床洗浄機による清掃、重量カート、フォークリフト作業は、耐久性の高い床保護の価値を高める可能性があります。RPM International Inc.は2025年度の連結純売上高を74億米ドルと報告しており、建設製品部門は重要な事業領域となっています。この事業基盤には、The Euclid Chemical Companyを通て販売されるコンクリート保護製品が含まれています。
低VOCおよび水性フォーミュレーションの採用
低揮発性有機化合物(VOC)規制は、複数の地域におけるシーラーのフォーミュレーション選択を変えつつあります。ネバダ州クラーク郡は、2025年12月31日施行の建築・工業・メンテナンス(AIM)規則130の下、コンクリートおよびコンクリートブロックシーラーに対してリットル当たり100グラムのVOC上限を設定しました[1]。2025年3月に発行されたグリーンシールGS-11は、カリフォルニア州大気資源局の推奨管理措置上限値を認証基準として使用しています。2025年3月、Sika AGとBASFは、従来の硬化剤と比較してVOC排出量を大90%低減したシステム向けに設計されたエポキシ硬化剤Baxxodur EC 151を発表しました。コンクリートシーラー市場は、これらの要件を満たしながら施工・養生性能を維持できるメーカーを優先する傾向があると見られます。
装飾コンクリートおよび外観保持需要
装飾コンクリートは、視覚的な深み、テクスチャー、および表面外観を保持する保護仕上げを必要とします。LKAB Mineralsは2026年2月、建築家や商業仕様担当者の間でミネラルベースおよび自然仕上げの装飾コンクリートへの選好があると報告しました。このような表面には、意図した外観を維持するために透明で黄変しないシーラーが必要となる場合があります。The Euclid Chemical Companyは、水性ステインやシーラーが、行政・公共施設プロジェクトにおける室内空気質目標を支援できると指摘しました。小売業・ホスピタリティプロジェクトでも、天然石を使わずに仕上がりの外観を得るために、金属フレークやクォーツ骨材を使用した装飾システムが採用されています。このユースケースは、改修工事における透明トピカルシーラーへの需要を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 揮発性樹脂・シランおよび添加剤の原材料コスト | -1.5% | 世界全体、欧州およびアジア太平洋地域で最も深刻 | 短期(2年以内) |
| VOC規制遵守とフォーミュレーション変更の負担 | -1.2% | 北米・EU、アジア太平洋地域にも波及 | 中期(2~4年) |
| 表面前処理と施工業者のスキル感度 | -0.7% | 世界全体、新興市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
揮発性樹脂・シランおよび添加剤の原材料コスト
コンクリートシーラーの製造はアクリル樹脂、シラン、シロキサン、および特殊添加剤に依存しています。これらの材料のコストは、石油化学原料の状況とシリコン供給の可否によって変動する可能性があります。この変動性は、サプライヤーがコスト上昇を顧客に完全に転嫁できない場合、メーカーのマージンを圧迫することがあります。小規模メーカーは、長期的な供給契約や広範な購買規模を持たない場合、より大きな圧力に直面する可能性があります。コンクリートシーラー市場は、原材料コストが高時期には製品ラインナップの合理化を経験することもあります。その場合、プロジェクト量が安定していても売上が低価格製品へとシフトする可能性があります。
VOC規制遵守とフォーミュレーション変更の負担
VOC規制は、複数の管轄区域にわたって販売するメーカーに追加コストと時間をもたらす可能性があります。米国環境保護庁(EPA)は、消費者向けおよび商業用製品に対するVOC排出を40 CFR第59部の下で規制しています[2]。州および地方の要件によっては、異なる閾値を満たす製品登録とフォーミュレーションが求められる場合もあります。LATICRETE International, Inc.は2026年3月、4つのSTONETECHシーラーラインにおいてペルフルオロアルキル化合物・ポリフルオロアルキル化合物(PFAS)フリーへの再フォーミュレーションを発表しました。このような変更は、製品仕様が進化するにつれて化学処方を更新する継続的な必要性を示しています。開発、検証、および在庫移行は、コンクリートシーラー市場のサプライヤーに短期的なプレッシャーをもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
水性シーラーが規模・成長の両面でリード水性シーラーは2026年のコンクリートシーラー市場シェアの52.11%を占め、2032年までCAGR 6.74%で成長すると予測されています。このリーダーシップの地位は、一時的なシフトではなく、製品選択における持続的な変化を反映しています。低排出規制は、商業、行政、および公共プロジェクトにおける水性フォーミュレーションを支持しています。施工業者の選好も、取り扱いや清掃が容易な製品を好む傾向があります。コンクリートシーラー市場における水性シーラーの市場規模は、こうした規制上および実際的なメリットに支えられています。
溶剤系シーラーは、緻密なコンクリートへの深い浸透と紫外線安定性を備えた仕上げを必要とする用に引き続き対応しています。過酷な露出条件が想定される屋外環境においても引き続き有効です。しかし、製品開発の焦点は無溶剤型およびハイブリッド代替品へと移行しています。Wacker Chemie AGは2025年3月、無溶剤型コンクリート床シール用アルファシランバインダーであるSILRES BS 6920を発表しました。この製品はEN 1504-2の認証を受けたコンクリート保護技術と並んで発表されました。これらのシステムがより広く普及するにつれ、溶剤系製品はより限定された高性能用途に追いやられる可能性があります。
機能別:
浸透性シーラーが仕様採用の勢いを強める浸透性シーラーは2026年のコンクリートシーラー市場シェアの40.34%を占め、2032年までCAGR 6.83%で成長すると予測されています。そのシェアと成長プロファイルは、交通インフラ、駐車、およびその他の露出資産における使用を反映しています。これらの製品は、表面にフィルムを形成するだけでなく、基材に浸透することでコンクリートを保護します。この特性は、凍結融解サイクル、摩耗、および水分暴露が表面コーティングを損傷させる可能性がある場合に有効です。コンクリートシーラー市場における浸透性システムの市場規模は、したがって資産保全の要件と密接に結びついています。
交通機関の管理機関は、蒸気移動を許容しながら水分と塩化物の浸入を抑制できるシランおよびシロキサン処理を選択することが多くあります。2025年のFrontiers in Materials誌の研究では、未処理コンクリートと比較して、シラン・セメント系浸透性複合コーティングの塩化物移動係数が54.3%低減したことが報告されています。トピカルシーラーは、外観と耐汚染性が主要な要件となる装飾コンクリートや内装においても引き続き役割を担っています。その他の機能性製品には、ある程度の浸透性と表面硬化を兼ね備えたハイブリッドシステムが含まれます。Curecrete Distribution, Inc.は、ケイ酸リチウムースの緻密化剤を通じてこの分野で事業を展開しています。これらの製品は、既存のコンクリートスラブを持つ施設において防塵性と床耐久性を支援します。
製品化学別:
アクリルシーラーがリード、シランおよびシロキサンシーラーが拡大アクリルシーラーは2026年のコンクリートシーラー市場シェアの27.83%を占めています。その地位は、紫外線安定性と光沢コントロールを重視する装飾コンクリート、商業用床、および住宅用途に支えられています。アクリルフォーミュレーションは、視覚的仕上げとコストが重要な場合に実用的な選択肢を提供できます。シランおよびシロキサンシーラーは2032年までCAGR 6.91%で成長すると予測されています。その成長は、塩化物遮断と蒸気透過性が重要な橋梁デッキ、駐車構造物、および海洋資産に関連しています。
Wacker Chemie AGは、EN 1504-2の認証を受けたコンクリート表面保護用SILRESシリーズ製品を提供しています。このような認証は、公共機関が性能と適合要件を仕様化する入札において重要となる場合があります。ケイ酸塩・ケイ酸ナトリウムーラーは、コンクリート中の遊離カルシウムとの反応を通じて床硬化と防塵ニーズに対応しています。エポキシおよびポリウレタンシーラーは、より強い耐摩耗性と耐薬品性を必要とする商業・工業環境で使用されています。Mapei S.p.A.は2026年1月、UV耐性ポリアスパルチック樹脂トップコートMapefloor Finish 56を発表しました。このローンチは、保護されたコンクリート床向けの速硬化・高耐久性フィルム形成製品の継続的な開発を反映しています。
用途別:
商業セグメントが規模・成長の両面でリード商業セグメントは2026年のコンクリートシーラー市場シェアの42.42%を占め、2032年までCAGR 7.15%で成長すると予測されています。小売改修、物流拡張、および行政施設のアップグレードがこの地位を支えています。シール処理されたコンクリートは、清掃と繰り返しの通行に耐える耐久性のある床を必要とする施設で使用されています。BASFは2026年2月、食料品店や大型小売業者によるポリッシュコンクリートシステムの使用が増加していると述べました。この変化は、食品酸への暴露、カート通行、および自動床洗浄機清掃に対応したシステムへの需要を支えています。
住宅用途は、車道、ガレージ床、テラス、および装飾的な内装表面において引き続き重要です。この分野の需要は、商業または公共プロジェクトと比較して、消費者信頼感や住宅の流通回転に対してより敏感です。工業施設では、化学物質、重機、または加工条件がより強固な保護を必要とする場合に、高膜厚エポキシまたはポリウレタンシステムが選択されます。これらのシステムは、標準的なアクリルや浸透性製品よりも高い単価を持つことがあります。行政・インフラ用途では、ライフサイクルコストの枠組みの下で主に浸透性シランおよびシロキサン製品が使用されます。この多様な用途は、コンクリートシーラー市場が視覚的および保護的な性能ニーズの両方に対応するのに役立っています。
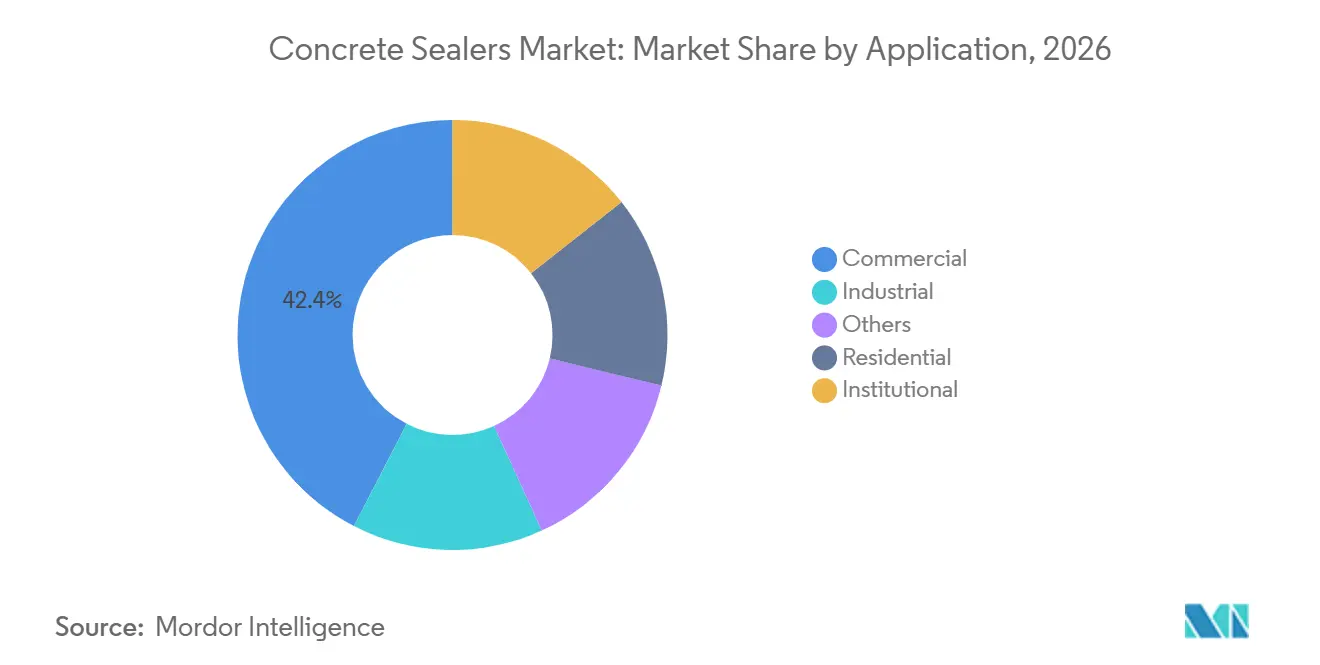
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域のコンクリートシーラー市場
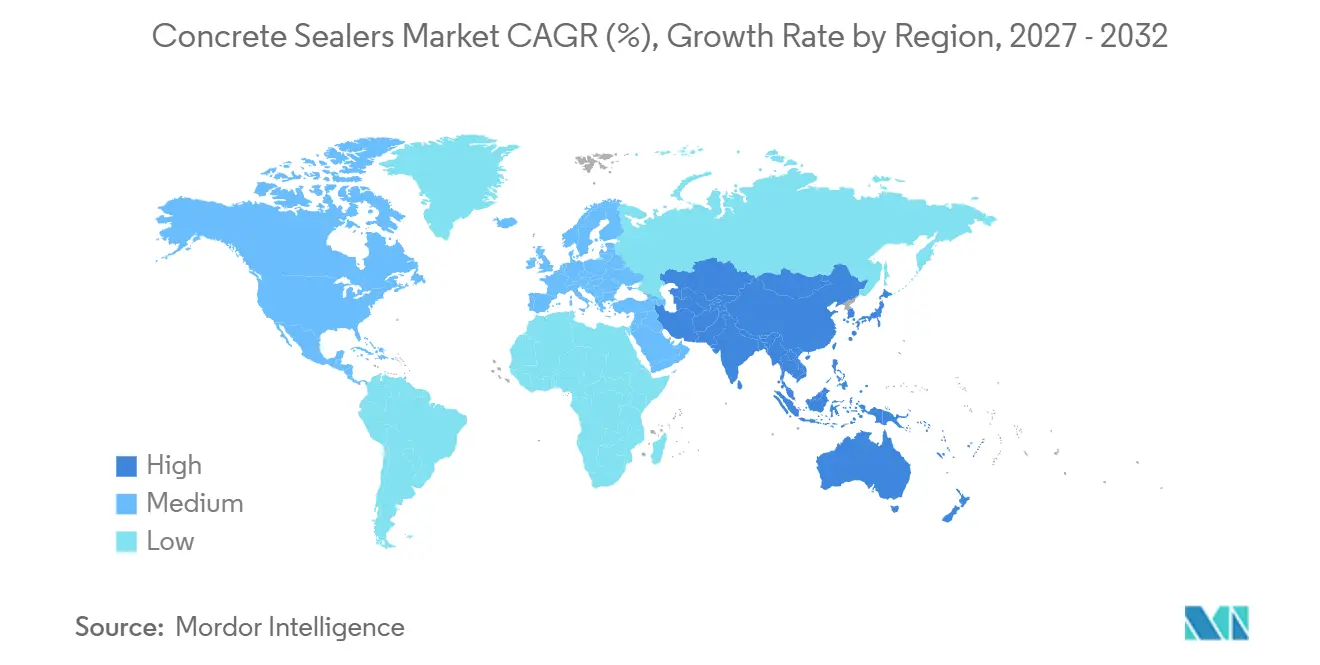
アジア太平洋地域は2026年のコンクリートシーラー市場シェアの45.38%を占め、2032年にかけて7.09%のCAGRで成長すると予測されている。同地域は大規模な建設活動と増大するリハビリテーション需要、および商業用フロアに対する高い性能要求を兼ね備えている。インド、中国、東南アジア国連合(ASEAN)市場は、都市開発およびインフラ整備を通じて需要を支えている。中国における建設品質向上への取り組みは、輸送インフラにおける浸透性製品の利用拡大を後押しする可能性がある。日本および韓国は、高密度の商業用不動産と整備された都市インフラからの需要を提供している。
南北アメリカおよびヨーロッパのコンクリートシーラー市場
北米は、インフラのリハビリテーション、発達した施工業者ネットワーク、および倉庫や小売施設における改修活動により、引き続き重要な市場であり続けている。公共資産の補修は、塩化物および水分の浸入管理に役立つ浸透性処理剤への需要を支えている。ヨーロッパは、リハビリテーションプログラムおよびグリーンビルディングの改修要件によって形成されている。北欧諸国では、頻繁な凍結融解条件下でも性能を発揮する製品が求められている。こうした条件は、高浸透性シランおよびシロキサンシステムの需要を高めている。南米は、ブラジルおよびアルゼンチンにおける工業施設および商業開発によって支えられている。
ルゼンチンおよび中東・アフリカのコンクリートシーラー市場
BASFは2026年2月、アルゼンチンにおいてAcronal 1840水性アクリル分散液の現地生産を開始した。この製品はセメント系防水システムを対象としており、地域のフォーミュレーターが輸入材料への依存を低減することを可能にする。中東およびアフリカは売上高において小さなポジションを占めるが、高温・高紫外線・沿岸環境における長期的なポテンシャルを有している。湾岸協力会議(GCC)のプログラムは、厳しい塩化物条件にさらされるインフラ資産を創出しつつある。こうした条件は、プレミアム浸透性シーラーの使用を後押ししている。南アフリカは商業建設および鉱山施設のメンテナンスを通じて需要に貢献しており、より広範な都市化が地域全体での段階的な普及を支えている。
競合環境
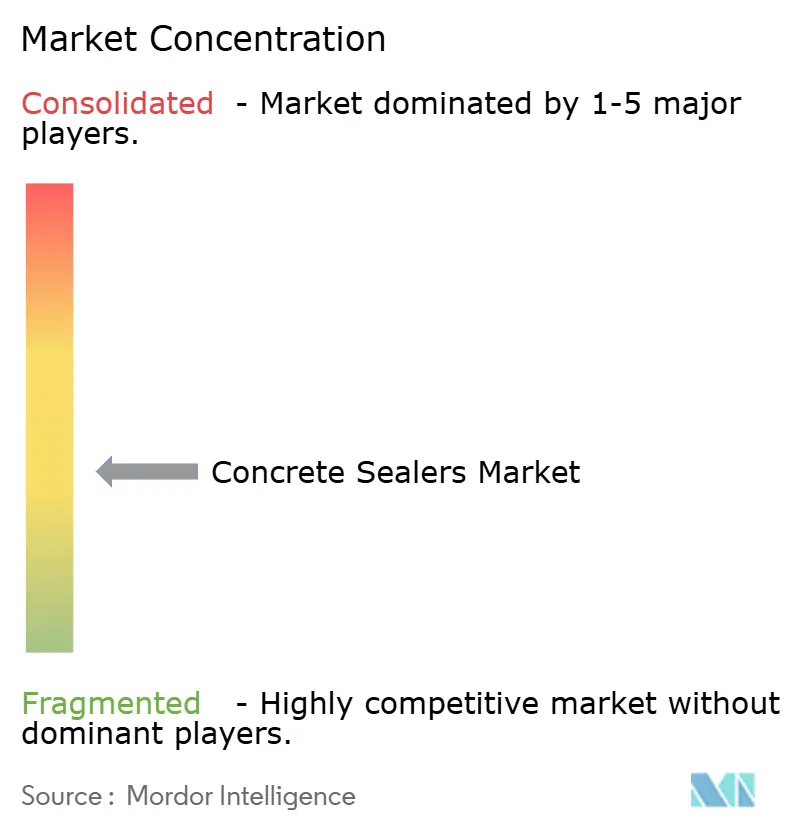
コンクリートシーラー市場は中程度の集中度にあり、上位5社にはSika AG、BASF、RPM International Inc.、PPG Industries Inc.、Mapei S.p.A.が含まれます。Sika AG、BASF、RPM International Inc.は、幅広いポートフォリオ、製品認証、技術サービス、および製造力を通じて競合しています。Mapei S.p.A.、W. R. Meadows, Inc.、PPG Industries Inc.、The Sherwin-Williams Companyは、施工業者との関係とコーティングポートフォリオを通じて地位を維持しています。これらの参加企業は、建設、装飾、フローリング、およびインフラ用途の異なる組み合わせに対応しています。
Sika AGとBASFは2025年3月、エポキシシステム向けにBaxxodur EC 151を商品化しました。この硬化剤は、従来の硬化剤と比較してVOC排出量を最大90%低減したフローリングシステムを実現し、5℃という低温でも養生できるように設計されています。この製品開発は排出規制と実際の施工ニーズに対応しています。Wacker Chemie AGは2025年3月、無溶剤型バインダー技術とEN 1504-2認証の保護製品を紹介しました。これらの取り組みは、サプライヤーが技術的に要求の高いプロジェクトを獲得するためにフォーミュレーション開発と認証を活用する方法を示しています。
Foundation ArmorやPROSOCO, INC.などの専門ブランドは、プロフェッショナルチャネル、施工業者への直接アクセス、および特定の表面向けに設計された製品を通じて競合しています。The Euclid Chemical CompanyとWacker Chemie AGは、インフラおよび公共調達に使用されるエンジニアリング志向の製品を通じて差別化を図っています。LATICRETE International, Inc.は2026年3月、PFASフリーのSTONETECHシーラーフォーミュレーションを発表しました。この動きは、製品化学要件が変化している行政施設プロジェクトへのアクセスを支援する可能性があります。競争は、適合した化学処方、実証されたパフォーマンス、施工サポート、およびプロフェッショナル流通チャネルへのアクセスを中心に今後も続くと見られます。
コンクリートシーラー産業のリーダー企業
-
Sika AG
-
BASF
-
RPM International Inc.
-
PPG Industries Inc.
-
Mapei S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
コンクリートシーラー市場 このレポートでカバーされる企業
- Arkema
- BASF
- Curecrete Distribution, Inc.
- Evonik Industries AG
- Foundation Armor
- LATICRETE International, Inc.
- Mapei S.p.A.
- PPG Industries Inc.
- PROSOCO, INC.
- RPM International Inc.
- Sika AG
- The Euclid Chemical Company
- The Sherwin-Williams Company
- W. R. Meadows, Inc.
- Wacker Chemie AG
最近の産業開発事情 コンクリートシーラー市場
- 2026年5月:BASFは、米国コーティングショー2026においてEfka PX 4720を発表しました。これは無溶剤UV硬化型コーティングフォーミュレーション向けの高シリカ艶消し剤です。この製品は、UV硬化型コンクリートおよび工業用床シーラートップコート(特に100%固形分コーティングシステム)における超マット仕上げを可能にすることでコンクリートシーラー市場を支援します。
- 2026年3月:LATICRETE International, Inc.は、BulletProof Sealer、Heavy Duty Sealer、Enhancer Pro Sealerを含むSTONETECHシーラー製品を、水性・低VOCフォーミュレーションを維持しながら意図に添加されたPFASなしで再フォーミュレーションしたことを発表しました。この再フォーミュレーションは、低排出製品への需要の高まりや潜在的に有害な化学物質の使用削減に沿った石材・コンクリート表面保護の選択肢を拡大することでコンクリートシーラー市場を支援します。
世界のコンクリートシーラー市場レポートの調査範囲
コンクリートシーラーは、コンクリート表面に施工される保護コーティングまたは処理剤であり、水分浸透、化学物質暴露、汚染、および表面劣化を低減します。屋内外の環境におけるコンクリートの耐久性と供用寿命の向上に役立ちます。
コンクリートシーラー市場は、タイプ、機能、製品化学、用途、および地域によってセグメント化されています。タイプ別では、市場は水性シーラーと溶剤系シーラーにセグメント化されています。機能別では、市場はトピカルシーラー、浸透性シーラー、その他にセグメント化されています。製品化学別では、市場はシランおよびシロキサンシーラー、ケイ酸塩・ケイ酸ナトリウムシーラー、アクリルシーラー、エポキシシーラー、ポリウレタンシーラー、その他にセグメント化されています。用途別では、市場は商業、住宅、工業、行政・公共施設、その他の用途にセグメント化されています。本レポートは15カ国のコンクリートシーラーの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで算出されています。
セグメンテーション概要
| 水性シーラー |
| 溶剤系シーラー |
| トピカルシーラー |
| 浸透性シーラー |
| その他 |
| シランおよびシロキサンシーラー |
| ケイ酸塩・ケイ酸ナトリウムシーラー |
| アクリルシーラー |
| エポキシシーラー |
| ポリウレタンシーラー |
| その他 |
| 商業 |
| 住宅 |
| 工業 |
| 行政・公共施設 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋地域その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 水性シーラー | |
| 溶剤系シーラー | ||
| 機能別 | トピカルシーラー | |
| 浸透性シーラー | ||
| その他 | ||
| 製品化学別 | シランおよびシロキサンシーラー | |
| ケイ酸塩・ケイ酸ナトリウムシーラー | ||
| アクリルシーラー | ||
| エポキシシーラー | ||
| ポリウレタンシーラー | ||
| その他 | ||
| 用途別 | 商業 | |
| 住宅 | ||
| 工業 | ||
| 行政・公共施設 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋地域その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
コンクリートシーラー市場の規模はどのくらいですか?
コンクリートシーラー市場規模は2026年に2.42 ビリオン 米ドルと評価され、2027年の2.57 ビリオン 米ドルから2032年までに3.50 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.38%で成長する見込みです。
コンクリートシーラーへの需要を促進しているものは何ですか?
インフラ改修、高トラフィック商業用フローリング、低排出製品の採用、装飾表面、および水分・塩化物からの保護が需要を支えています。
2026年において最大のシェアを保有したコンクリートシーラーのタイプはどれですか?
水性シーラーは2026年に52.11%のシェアを占め、低排出規制と施工業者の取り扱い選好に支えられています。
2032年までに最も速く成長すると予測れる製品化学はどれですか?
シランおよびシロキサンシーラーは、露出インフラ資産での使用を背景に、2032年までCAGR 6.91%で成長すると予測されています。