
Marktgröße und Marktanteil für polierten Beton
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
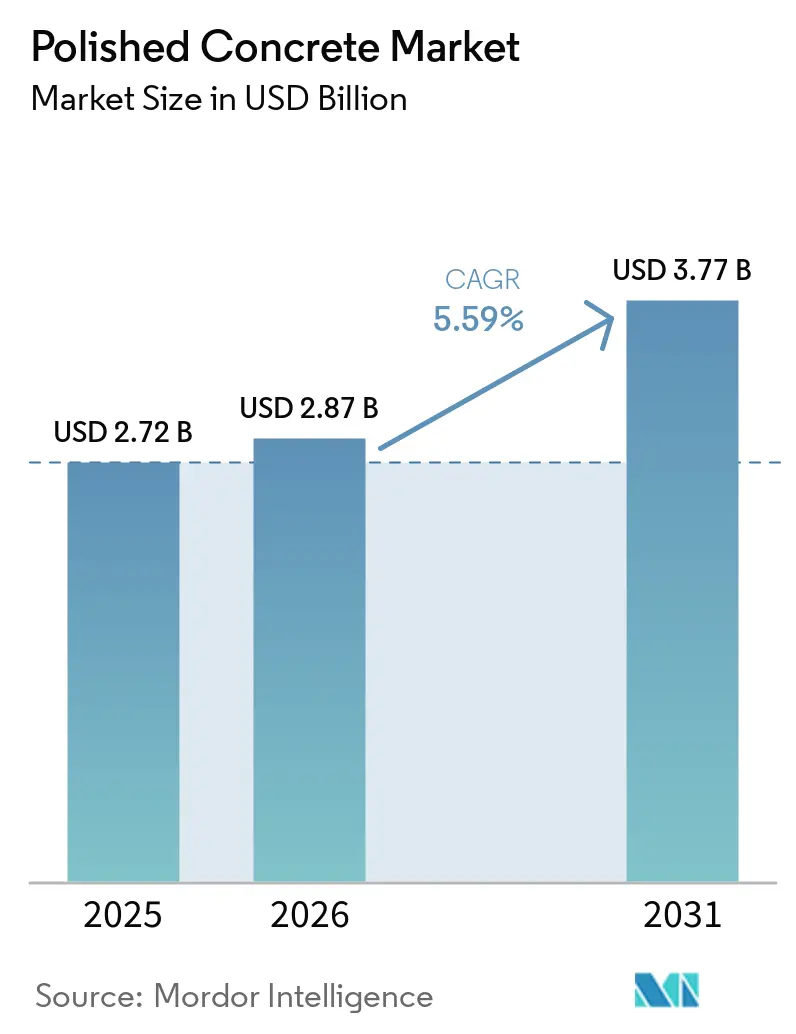
| Marktgröße (2026) | 2.87 Milliarden US-Dollar |
| Marktgröße (2031) | 3.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
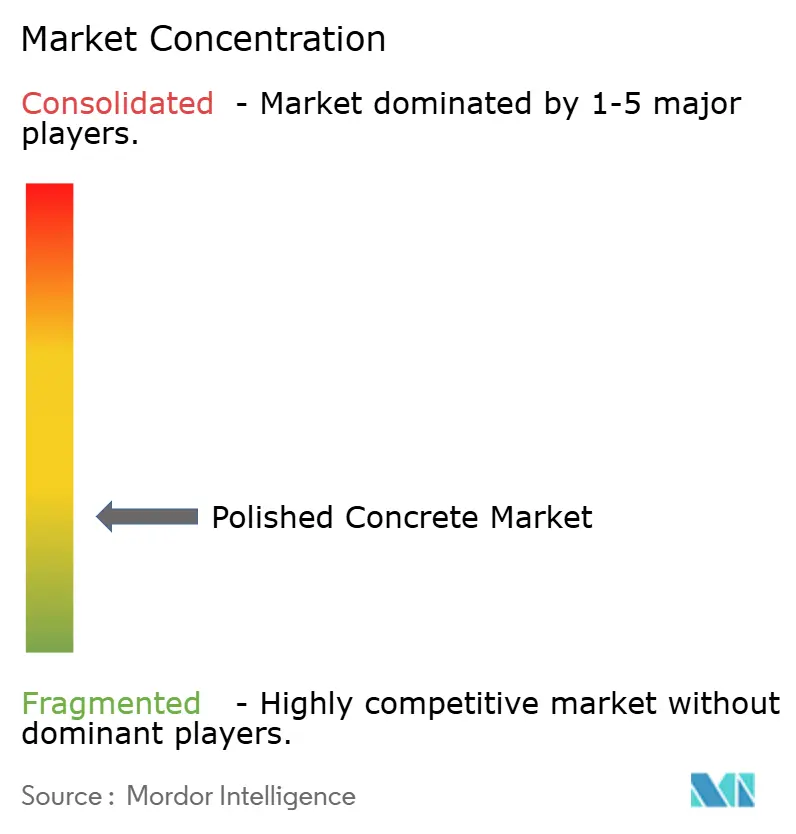
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für polierten Beton von Mordor Intelligence
Die Marktgröße für polierten Beton wurde im Jahr 2025 auf 2,72 Milliarden USD geschätzt und soll von 2,87 Milliarden USD im Jahr 2026 auf 3,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,59 % während des Prognosezeitraums (2026–2031). Der Markt für polierten Beton wird durch die Nachfrage nach langlebigen Bodenbelägen in Logistik-, Fertigungs-, Einzelhandels- und institutionellen Einrichtungen angetrieben. Betreiber von Einrichtungen legen größeren Wert auf Betriebskosten, da polierter Beton mit routinemäßiger Reinigung und periodischer Nachverdichtung mehr als 20 Jahre in Betrieb bleiben kann. Dies begünstigt Systeme, die Unterbrechungen in stark frequentierten Gebäuden minimieren und den Bedarf an Ersatzarbeiten reduzieren. Der Markt steht auch unter dem Druck zementbezogener Kohlenstoffanforderungen sowie Veränderungen bei Material-, Energie- und Werkzeugkosten. Lieferanten und Auftragnehmer, die dokumentierte Umweltleistung mit zuverlässiger Projektdurchführung verbinden, sind bei spezifikationsgeführten Projekten besser positioniert.
Wichtigste Erkenntnisse des Berichts
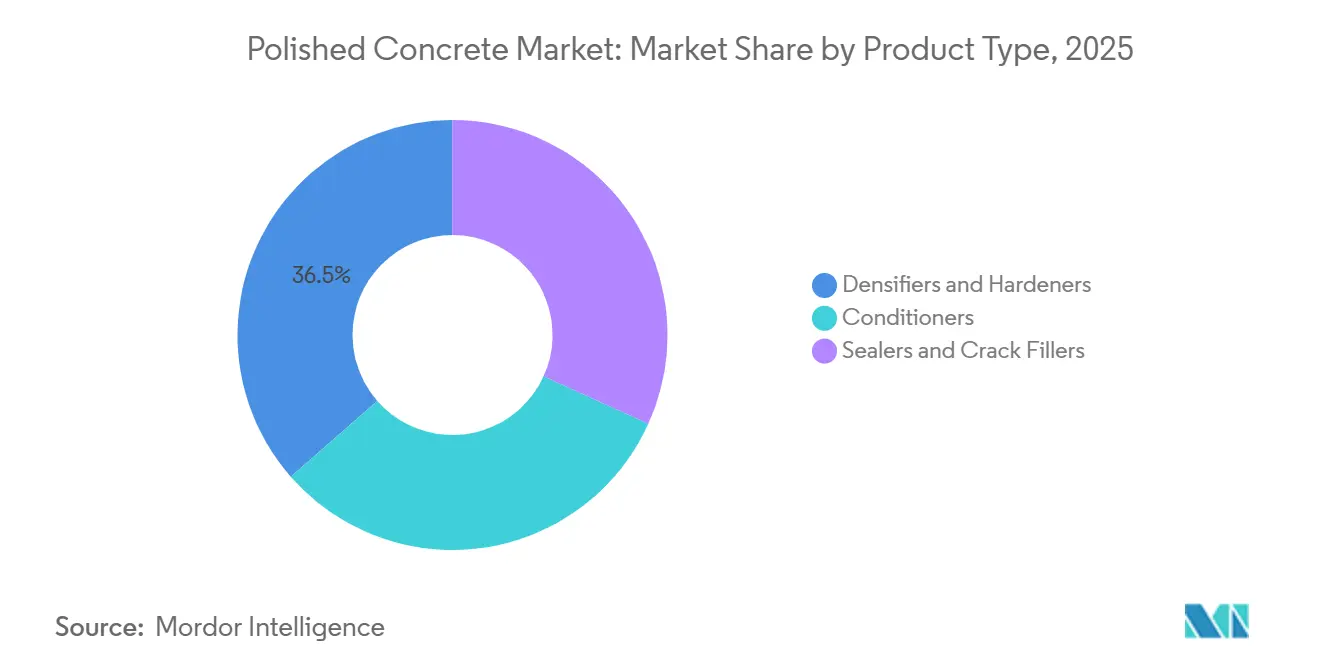
- Nach Produkttyp hielten Verdichter und Härter im Jahr 2025 einen Marktanteil von 36,45 % am Markt für polierten Beton und werden voraussichtlich bis 2031 mit einer CAGR von 5,96 % wachsen.
- Nach Methode hielt das Trockenpolieren im Jahr 2025 einen Marktanteil von 58,33 % am Markt für polierten Beton und wird voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen.
- Nach Bautyp entfiel auf den Neubau im Jahr 2025 ein Anteil von 57,28 % an der Marktgröße für polierten Beton, während die Renovierung voraussichtlich bis 2031 mit einer CAGR von 6,43 % wachsen wird.
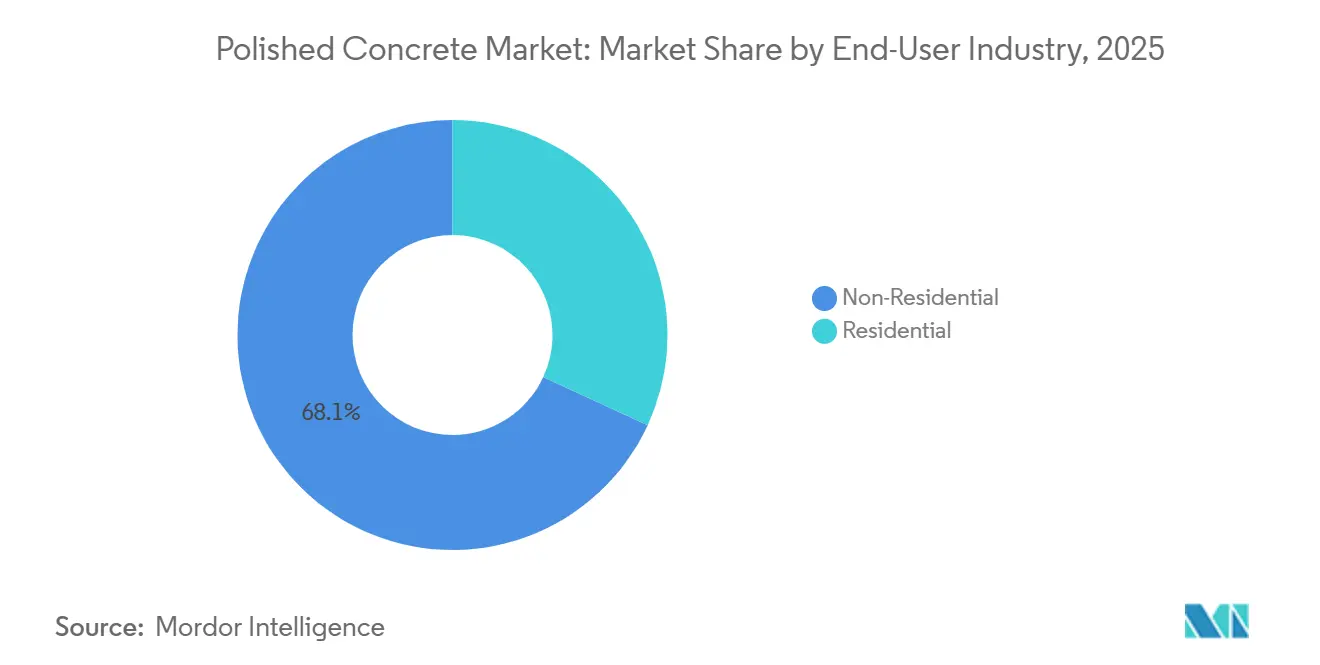
- Nach Endverbraucherbranche hielten Nicht-Wohngebäude im Jahr 2025 einen Wertanteil von 68,11 % und werden voraussichtlich bis 2031 mit der höchsten CAGR von 6,88 % wachsen.
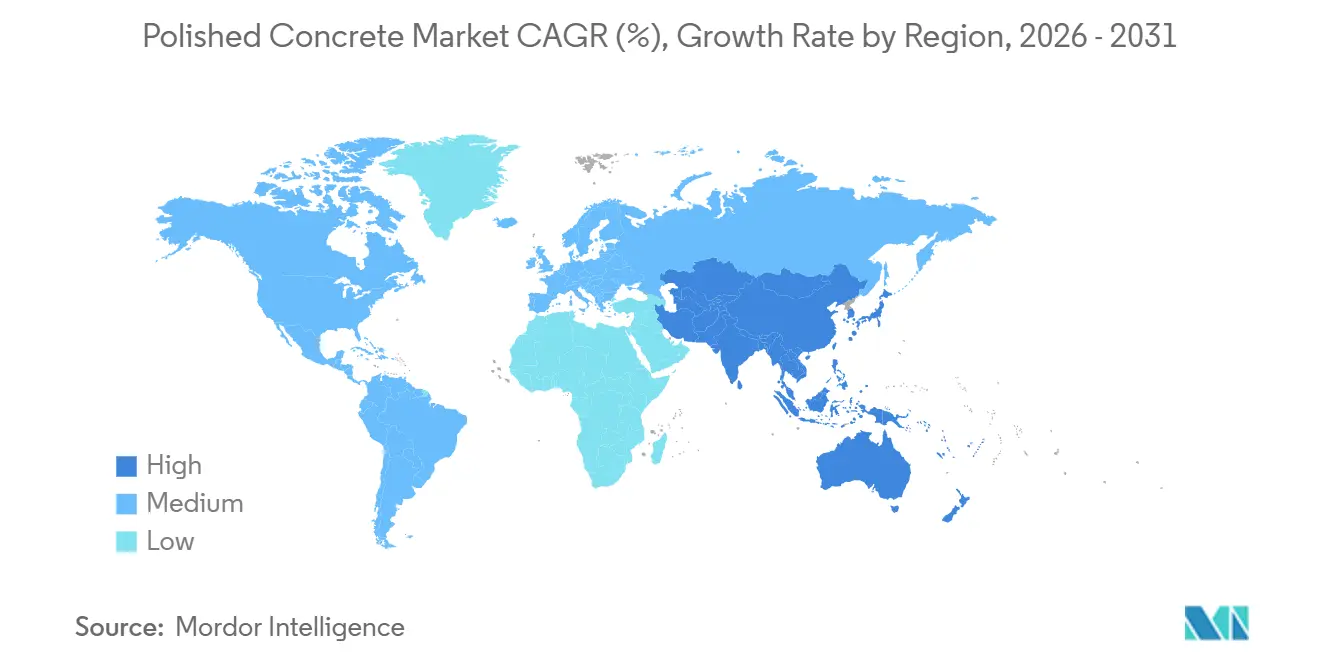
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,45 %, und Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,74 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für polierten Beton
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Logistik-, Fertigungs- und Distributionseinrichtungen | +1.4% | Global, angeführt von Nordamerika und Asien-Pazifik, einschließlich China, Indien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Renovierung und Umbau von Gewerbe- und institutionellen Gebäuden | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Präferenz für langlebige, wartungsarme Bodenbeläge | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach nachhaltigen und emissionsarmen Bodensystemen | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung automatisierter Schleif- und Poliergeräte durch Auftragnehmer | +0.8% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Logistik-, Fertigungs- und Distributionseinrichtungen
Der Bau von Logistikeinrichtungen unterstützt den Markt für polierten Beton, da Lagerböden den Verkehr von Gabelstaplern und fahrerlosen Transportsystemen ohne häufigen Beschichtungsaustausch bewältigen müssen. Diese Einrichtungen erfordern auch Staubkontrolle und minimale Ausfallzeiten, um einen kontinuierlichen Betrieb zu gewährleisten. Im zweiten Quartal 2026 befanden sich in den Vereinigten Staaten mehr als 305 Millionen Quadratfuß Lagerfläche im Bau, was 18 % mehr als ein Jahr zuvor entspricht. E-Commerce-, pharmazeutische Kühlketten- und Halbleiterlogistikprojekte erfordern zunehmend reflektierende, staubkontrollierte Bodenoberflächen. Indiens produktionsbezogene Anreizprogramme für Elektronik, Pharmazeutika und Textilien unterstützen neue Fertigungsaktivitäten, bei denen staubfreie Oberflächen und Gabelstaplerkompatibilität relevant sind. Polierte, ebene Oberflächen können auch den Reifenverschleiß von Gabelstaplern reduzieren, was einen Wartungsaspekt bei der Einrichtungsplanung darstellt.
Renovierung und Umbau von Gewerbe- und institutionellen Gebäuden
Renovierungsaktivitäten bieten dem Markt für polierten Beton eine eigenständige Nachfragequelle, da Eigentümer eine vorhandene Betonplatte verbessern können, anstatt einen installierten Boden zu entfernen und zu ersetzen. Das American Institute of Architects prognostizierte einen Anstieg der institutionellen Bauausgaben um 2,8 % im Jahr 2026 und der gewerblichen Bauausgaben um 4,8 % im Jahr 2026[1]American Institute of Architects, "Consensus-Bauprognose Juli 2026," American Institute of Architects, aia.org. Gesundheits-, Büro-, Einzelhandels- und Freizeitimmobilien nutzen Renovierungen und Neupositionierungen zur Verbesserung der betrieblichen Leistung. In Krankenhäusern und Bildungsgebäuden kann polierter Beton mit Fußbodenheizungssystemen kombiniert werden und hygienefokussierte Spezifikationen unterstützen. Dieser Ansatz kann Wärme in klimatisierten Räumen effektiver speichern und abstrahlen als Teppich- oder Vinylbeläge. Renovierungen vermeiden zudem das Hinzufügen einer separaten Bodenschicht, was relevant ist, wenn Eigentümer den eingebetteten Kohlenstoff überprüfen.
Präferenz für langlebige, wartungsarme Bodenbeläge
Die Gesamtbetriebskosten gewinnen bei Bodenbelagsentscheidungen für stark frequentierte Gewerbegebäude zunehmend an Bedeutung. Ein ordnungsgemäß verdichteter und polierter Boden kann mit Reinigung und periodischer Nachverdichtung mehr als 20 Jahre in Betrieb bleiben. Epoxidbeschichtungen müssen in industriellen Umgebungen möglicherweise nach 5 bis 10 Jahren abgetragen und neu aufgetragen werden, während Polierarbeiten häufig während der Betriebszeiten durchgeführt werden können. Einzelhändler können die Unterbrechung durch nächtliche Schließungen für die Bodenaufbereitung vermeiden. Reflektierende polierte Oberflächen verbessern auch die Lichtverteilung in Einzelhandels- und Lagergebäuden. In Japan und Südkorea unterstützt die 30-jährige Lebenszykluskosten-Abrechnung in Bauspezifikationen die Verwendung langlebiger Oberflächen.
Nachfrage nach nachhaltigen und emissionsarmen Bodensystemen
Umweltdokumentation gewinnt im Markt für polierten Beton bei Projekten, die Zertifizierungen für nachhaltiges Bauen anstreben, zunehmend an Bedeutung. Curecrete Distribution, Inc. veröffentlichte im Oktober 2025 eine von Dritten verifizierte Umweltproduktdeklaration für sein verdichtetes und poliertes Betonbodensystem, das eine 60-jährige Nutzungsdauer abdeckt und auf ISO 14025, ISO 21930 und EN 15804+A2 verweist. Mechanisch polierte Systeme ohne flüchtige organische Verbindungen können die Anforderungen an die Raumluftqualität unterstützen. Projekte können auch den Materialeinsatz reduzieren, indem die Tragwerksplatte fertiggestellt wird, anstatt eine zusätzliche Bodenschicht aufzubringen. Die Global Cement and Concrete Association berichtete, dass die Kohlendioxidintensität von Zement seit 1990 um 25 % gesunken ist, während Zement noch immer 7 % der globalen Kohlendioxidemissionen ausmacht. Dies macht eine verifizierte Umweltdokumentation relevanter, wenn Zertifizierungen die Mietergewinnung und den Vermögenswert beeinflussen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Zement-, Dichtmittel-, Energie- und Diamantwerkzeugkosten | -1.5% | Global, mit den stärksten Auswirkungen in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffintensität im Zusammenhang mit zementbasierten Bodenbelägen | -0.8% | Europa, einschließlich des EU-Emissionshandelssystems, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Plattenqualität und Untergrundvorbereitung | -0.6% | Schwellenmärkte, Lateinamerika und Teile des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Zement-, Dichtmittel-, Energie- und Diamantwerkzeugkosten
Kostendruck bei Zement, Dichtmitteln, Energie und Diamantwerkzeugen schränkt die Margen der Auftragnehmer im Jahr 2026 ein. Der Erzeugerpreisindex für Betonprodukte des U.S. Bureau of Labor Statistics stieg von 391 im Jahr 2025 auf 407 bis Juli 2026[2]U.S. Bureau of Labor Statistics, "Erzeugerpreisindex, Beton und verwandte Produkte," U.S. Bureau of Labor Statistics, bls.gov. Höhere Kosten können die Projektökonomie schwächen, wenn Auftragnehmer zu Festpreisangeboten arbeiten. Diamantwerkzeuge stellen ein separates Risiko dar, da Kobalt- und Wolframlieferketten geografisch konzentriert sind. Standardbeschaffungsverträge schützen Auftragnehmer möglicherweise nicht vor Veränderungen bei diesen Inputkosten. Der Markt für polierten Beton ist daher stärker exponiert, wenn Angebote keine ausreichenden Rücklagen für Material- und Werkzeugkostenschwankungen enthalten.
Kohlenstoffintensität und Untergrundvorbereitung
Die globalen Kohlendioxidemissionen aus Zement und Beton, einschließlich der Emissionen aus dem Zementklinkerverfahren, erreichten im Jahr 2024 1,5 Gt. Kohlenstoffkosten im Rahmen des Emissionshandelssystems der Europäischen Union und des Kohlenstoffgrenzausgleichsmechanismus können die Gesamtkosten betonintensiver Vorbereitungsarbeiten erhöhen. Öffentliche Auftraggeber im Vereinigten Königreich, den Niederlanden und den nordischen Ländern können eine Lebenszykluskohlenstoffdokumentation verlangen, da Bauvorschriften den eingebetteten Kohlenstoff berücksichtigen. Dies kann den Marktzugang für Auftragnehmer einschränken, die keine verifizierten Daten bereitstellen können. In Schwellenmärkten können uneinheitliche Plattenqualität und begrenzte Untergrundvorbereitung zusätzliche Vorbereitungsarbeiten erfordern, bevor ein Boden poliert werden kann. Diese Einschränkungen können die Projektkosten erhöhen und weniger komplexe Oberflächen attraktiver machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Verdichter und Härter führen Nachfrage und Wachstum an
Verdichter und Härter hielten im Jahr 2025 einen Anteil von 36,45 % am Markt für polierten Beton nach Produkttyp und werden voraussichtlich bis 2031 mit einer CAGR von 5,96 % wachsen. Ihre führende Position spiegelt die chemische Rolle von Lithiumsilikatreaktionen mit freiem Calciumhydroxid in der Betonmatrix wider. Trockenpolieren kann diesen Verdichtungsschritt nicht ersetzen, wenn eine Spezifikation Oberflächenhärte und Staubbeständigkeit erfordert. Die Nachfrage nach Verdichtern wird auch durch Wiederholungsbehandlungen unterstützt, wenn Böden verschleißen und über ihre Nutzungsdauer neu poliert werden. Dies schafft einen wiederkehrenden Beschaffungsbedarf, der weniger von einem einzelnen Installationszyklus abhängig ist.
Versiegelungsmittel und Rissfüller bilden die zweitgrößte Produktkategorie im Markt für polierten Beton. Die Spezifikationen verlagern sich hin zu wasserbasierten Produkten und Produkten mit niedrigem Gehalt an flüchtigen organischen Verbindungen, da die Anforderungen an nachhaltiges Bauen und lokale Luftqualitätsvorschriften in Nordamerika und Europa strenger werden. Konditionierer bleiben eine kleinere Kategorie, sind jedoch in Einzelhandels- und Gastgewerbestandorten relevant, wo das Erscheinungsbild zwischen den Polierzyklen wichtig ist. Curecreates Umweltproduktdeklaration von 2025 etablierte einen dokumentierten Maßstab für Systeme, die in Projekten im Zusammenhang mit Leadership in Energy and Environmental Design (LEED) eingesetzt werden, und größere Chemielieferanten stehen unter Druck, vergleichbare Dokumentation anzubieten. Der Bedarf an Wiederholungsanwendungen von Verdichtern trägt dazu bei, die Nachfrage zu schützen, wenn die Bautätigkeit nachlässt.


Nach Methode: Trockenpolieren verbindet Compliance und Produktivität
Das Trockenpolieren machte im Jahr 2025 58,33 % des Wertes aus und wird voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen. Die Methode vermeidet den Schlammabfall, der beim Nasspolieren entsteht und gemäß den Anforderungen für den Abfluss von Baustellen gehandhabt werden muss. Integrierte Staubabsaugung vereinfacht die Arbeit in geschlossenen Gewerbe- und Industrieeinrichtungen. Trockensysteme reduzieren den Reinigungsaufwand und unterstützen eine planbare Projektdurchführung. Nasspolieren bleibt nützlich für Außenarbeiten, intensive Oberflächenvorbereitung und dekorative Anwendungen, bei denen die Wärmeentwicklung durch Diamantwerkzeuge ein Problem darstellt.
Verbesserte Plattenflachheit bei Neubauten kann den Bedarf an aggressiven Schneidpässen reduzieren und die Einsatzbereiche, in denen Nasspolieren bevorzugt wird, einengen. Japan und Südkorea wenden strenge Anforderungen zur Staubkontrolle in Innenräumen an, was Trockensysteme mit HEPA-zertifizierter Absaugung in bewohnten oder kürzlich geräumten Gebäuden besonders relevant macht. Husqvarna und Klindex vermarkten Staubabsauggeräte, die diese Methode unterstützen. Ein besserer Zugang zu konformen Geräten kann die anfängliche Hürde für mittelgroße Auftragnehmer senken und die Einführung in preissensiblen Märkten unterstützen, in denen Nasspolieren zuvor aus Kostengründen gewählt wurde. Die Position der Methode spiegelt regulatorische, betriebliche und abfallwirtschaftliche Überlegungen wider und nicht eine einfache Präferenz für einen Prozess.
Nach Bautyp: Neubau hält das Volumen, während Renovierung schneller wächst
Neubau repräsentierte im Jahr 2025 57,28 % des Marktes für polierten Beton nach Wert. Industrie-, Logistik- und Rechenzentrumsbauten in Nordamerika und Asien-Pazifik unterstützten diese Position. Großformatige Einrichtungen verwenden polierten Beton häufig als Standardbodenspezifikation, da er Ebenheits-, Sauberkeits- und Verkehrsanforderungen erfüllt. Bautätigkeit liefert die installierte Plattenoberfläche, die für Polierarbeiten erforderlich ist, was neue Projekte wichtig macht, auch wenn Renovierungen eine höhere Wachstumsrate bieten.
Renovierungen werden voraussichtlich bis 2031 mit einer CAGR von 6,43 % wachsen. Alternde Gewerbegebäude in Nordamerika und Europa erfordern Bodenrestaurierungen, und Eigentümer erwägen den reduzierten Materialeinsatz beim Polieren einer vorhandenen Platte. Die Sanierung vor Ort kann eine verschlechterte Platte wiederherstellen, ohne die Unterbrechung durch das Entfernen und Installieren einer anderen Oberfläche. Eigentümer, die verbesserte LEED-Ergebnisse anstreben, können polierten Beton auch als Teil von Strategien für die Raumluftqualität und Materialien in Betracht ziehen. Dies schafft eine Renovierungspipeline, die nicht ausschließlich von neuen Baustarts abhängt.
Nach Endverbraucherbranche: Nicht-Wohngebäude führen Wert und Expansion an
Nicht-Wohngebäude machten im Jahr 2025 68,11 % des Marktes für polierten Beton aus und werden voraussichtlich bis 2031 mit einer CAGR von 6,88 % wachsen. Dies kombiniert die Nachfrage aus Logistikeinrichtungen, gewerblichen Renovierungen und institutionellen Gebäuden. Lager- und Distributionsstandorte gehören zu den Nicht-Wohngebäuden mit dem höchsten Ausstoß, da Staubunterdrückung und Gabelstaplerkompatibilität für den kontinuierlichen Betrieb wichtig sind. Einzelhandelsstandorte sind eine weitere wichtige Nutzergruppe, bei der hochglänzende Böden die Lichtverteilung verbessern und gleichzeitig den Wartungsaufwand im Vergleich zu gewachstem Vinyl oder versiegelten Fliesen reduzieren können.
Gesundheits- und Bildungseinrichtungen fügen durch Renovierungszyklen Nachfrage hinzu. Einrichtungsmanager, die LEED- und WELL (WELL Building Standard)-konforme Ziele verfolgen, können Systeme ohne flüchtige organische Verbindungen und Oberflächen, die für hygienefokussierte Anforderungen geeignet sind, schätzen. Hochwertigere Häuser und Barndominium-Projekte in Nordamerika zeigen inkrementelle Nachfrage, wobei Eigentümer industrielle Oberflächen und wartungsarme Böden bevorzugen. Der Wachstumsvorteil im Nicht-Wohnbereich wird voraussichtlich bis 2031 anhalten, und mittelgroße gewerbliche Renovierungsprojekte bieten noch Raum für ein größeres Bewusstsein der Auftragnehmer für verfügbare Spezifikationen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 37,45 % des globalen Wertes und damit den größten Anteil am Markt für polierten Beton. Ausgereifte Auftragnehmerexpertise, entwickelte Lieferketten für Verdichter und Diamantwerkzeuge sowie eine große Basis an Nicht-Wohngebäuden unterstützen diese Position. Rechenzentrum- und Gesundheitsprojekte treiben die Nachfrage in Umgebungen mit strengen Sauberkeits- und Bodenflachheitsanforderungen an. Hohe Arbeitskosten veranlassen Auftragnehmer auch dazu, in großen Industriegebäuden automatisierte Poliermaschinen mit höherem Durchsatz einzusetzen. Kanada bietet eine stetige industrielle Nachfrage, während die Fertigungsexpansion in Mexiko Projekte in der Automobil- und Elektroniklieferkette hinzufügt. Anforderungen an emissionsarme Systeme in Kalifornien, einschließlich der Regeln für flüchtige organische Verbindungen in Dichtmitteln, begünstigen dokumentierte Oberflächenbehandlungssysteme.
Europa ist die zweitgrößte Region, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder die Verwendung in Gewerbe-, Institutions- und Logistikprojekten unterstützen. Die Kohlenstoffbepreisung der Europäischen Union für Zement erhöht die Bedeutung der Dokumentation des eingebetteten Kohlenstoffs für Bodensysteme. In Deutschland stimmen industrielle Staubvorschriften und Baunormen mit trockenpolierten Systemen überein. Gesundheits- und Bildungskäufer im Vereinigten Königreich integrieren Lebenszykluskohlenstoffziele in größere Renovierungsprojekte. Lange Nutzungsdauer und begrenzter Ersatzbedarf sind für diese Spezifikationen relevant. Russland steht vor Beschaffungseinschränkungen, die den Marktzugang während des Prognosezeitraums begrenzen.
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 6,74 % bis 2031. China, Vietnam, Indonesien und Thailand bauen Logistik- und Fertigungseinrichtungen aus, da sich Lieferketten diversifizieren. Japan und Südkorea unterstützen die Einführung von Produkten mit höheren Spezifikationen durch 30-jährige Lebenszykluskosten-Praktiken und strenge Anforderungen zur Staubkontrolle in Innenräumen, was Trockensysteme mit integrierter Absaugung begünstigt. Südamerika bietet eine aufkommende Chance durch Logistikinfrastruktur, die mit landwirtschaftlichen und mineralischen Exporten in Brasilien und Argentinien verbunden ist, obwohl die Preissensibilität einfachere Systeme begünstigt. Im Nahen Osten und Afrika unterstützt die Bautätigkeit im Rahmen von Saudi-Arabiens Vision 2030 Einzelhandels-, Gastgewerbe- und Industrieanwendungen, während Südafrika eine moderate industrielle Nachfrage bei Infrastruktur- und Währungseinschränkungen hinzufügt.

Wettbewerbslandschaft
Der Markt für polierten Beton ist über chemische Formulierung, Ausrüstung und Werkzeuge fragmentiert. Sika AG, BASF, MAPEI, 3M, PPG Industries, The Sherwin-Williams Company, LATICRETE und Ardex konkurrieren im Chemikaliensegment, einschließlich Verdichter, Versiegelungsmittel und Konditionierer. Husqvarna Group, einschließlich HTC, Klindex und Superabrasive, ist in den Bereichen Schleifgeräte und Diamantwerkzeuge tätig. Separate Beschaffungswege für Chemikalien und Ausrüstung begrenzen die systemweite Preissetzungsmacht. Auftragnehmer, die jede Komponente separat beschaffen, können eine integrierte Projektabwicklung anbieten, ein Bereich, der im großen Maßstab noch unterentwickelt ist.
Sika schloss im März 2025 die Übernahme von HPS North America ab und erweiterte damit sein Portfolio für Bodenbeläge und Gebäudeausbau. Sika schloss die Übernahme von Finja in Schweden ab und eröffnete Produktionsanlagen, darunter eine Betonzusatzmittelanlage in Florida und eine Anlage mit technischem Zentrum in Belgien. Sika schloss auch die Übernahme von Akkim im September 2026 ab und stärkte damit seine Präsenz bei Klebstoffen und Dichtmitteln in Osteuropa, Zentralasien, dem Nahen Osten und Nordafrika. Diese Übernahmen erweiterten seine geografische und produktbezogene Reichweite über Teile der für Bodenbehandlungen relevanten Lieferkette. Ausrüstungslieferanten erweitern ihr Angebot auch durch Verbrauchsmaterialien, Schulungen und Staubkontrollsysteme.
Vernetzte Schleifgeräte ermöglichen es Auftragnehmern, Schleifdurchgänge, Oberflächenhärte und Verbrauchsmaterialverschleiß zu verfolgen, was eine Differenzierung auf der Grundlage von Ausführungskonsistenz statt Materialpreis ermöglicht. Nano-Silika- und reaktive Magnesiumoxid-Verdichtersysteme stellen einen technischen Wettbewerbsbereich dar, da sie Aushärtezeiten reduzieren und die Härtekonsistenz verbessern können. Eine Konsolidierung im mittleren Marktsegment ist im Bereich Verbrauchsmaterialien und Betonbehandlung sichtbar. Der Markt für polierten Beton bietet Chancen für auftragnehmerfokussierte Plattformen, die Chemikalien, Werkzeuge und Serviceverträge bündeln.
Marktführer für polierten Beton
-
Sika AG
-
BASF
-
Husqvarna Group
-
The Sherwin-Williams Company
-
PPG Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Sika AG schloss die Übernahme von Akkim ab, einem türkischen Hersteller von Klebstoffen und Dichtstoffen, und erweiterte damit seine Fertigungs- und Vertriebspräsenz im Markt für polierten Beton in Osteuropa, Zentralasien, dem Nahen Osten und Nordafrika.
- März 2026: Sika AG hat neue Werke in den Vereinigten Staaten, Argentinien, Kolumbien, Bangladesch und Tansania eröffnet. Diese Investitionen erhöhen die Produktionskapazität und unterstützen das nachhaltige Bauproduktsortiment sowie die Lieferkettenoperationen des Unternehmens.


Globaler Berichtsumfang des Marktes für polierten Beton
Polierter Beton ist ein Betonboden, der mechanisch geschliffen, chemisch verdichtet und mit zunehmend feineren Diamantschleifmitteln verfeinert wurde, um eine glatte, glänzende und langlebige Oberfläche zu erzeugen.
Der Markt für polierten Beton ist nach Produkttyp, Methode, Bautyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Verdichter und Härter, Versiegelungsmittel und Rissfüller sowie Konditionierer segmentiert. Nach Methode ist der Markt in Trockenpolieren und Nasspolieren segmentiert. Nach Bautyp ist der Markt in Neubau und Renovierung segmentiert. Nach Endverbraucherbranche ist der Markt in Wohnbereich und Nicht-Wohnbereich segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für polierten Beton in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Verdichter und Härter |
| Versiegelungsmittel und Rissfüller |
| Konditionierer |
| Trockenpolieren |
| Nasspolieren |
| Neubau |
| Renovierung |
| Wohnbereich |
| Nicht-Wohnbereich |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Verdichter und Härter | |
| Versiegelungsmittel und Rissfüller | ||
| Konditionierer | ||
| Nach Methode | Trockenpolieren | |
| Nasspolieren | ||
| Nach Bautyp | Neubau | |
| Renovierung | ||
| Nach Endverbraucherbranche | Wohnbereich | |
| Nicht-Wohnbereich | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für polierten Beton?
Die Marktgröße für polierten Beton wurde im Jahr 2025 auf 2,72 Milliarden USD geschätzt und soll von 2,87 Milliarden USD im Jahr 2026 auf 3,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,59 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp für polierten Beton treibt die Nachfrage an?
Verdichter und Härter hielten im Jahr 2025 einen Anteil von 36,45 % und werden voraussichtlich bis 2031 mit einer CAGR von 5,96 % wachsen.
Warum wird Trockenpolieren häufig eingesetzt?
Trockenpolieren hielt im Jahr 2025 58,33 % des Wertes, da es Schlammabfall vermeidet und mit integrierter Staubabsaugung in geschlossenen Standorten funktioniert.
Welche Endverbrauchergruppe wächst am schnellsten?
Nicht-Wohngebäude werden voraussichtlich bis 2031 mit einer CAGR von 6,88 % wachsen, unterstützt durch Logistik-, Einzelhandels- und institutionelle Anwendungen.
Seite zuletzt aktualisiert am:



