
製造・物流における物理的AI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
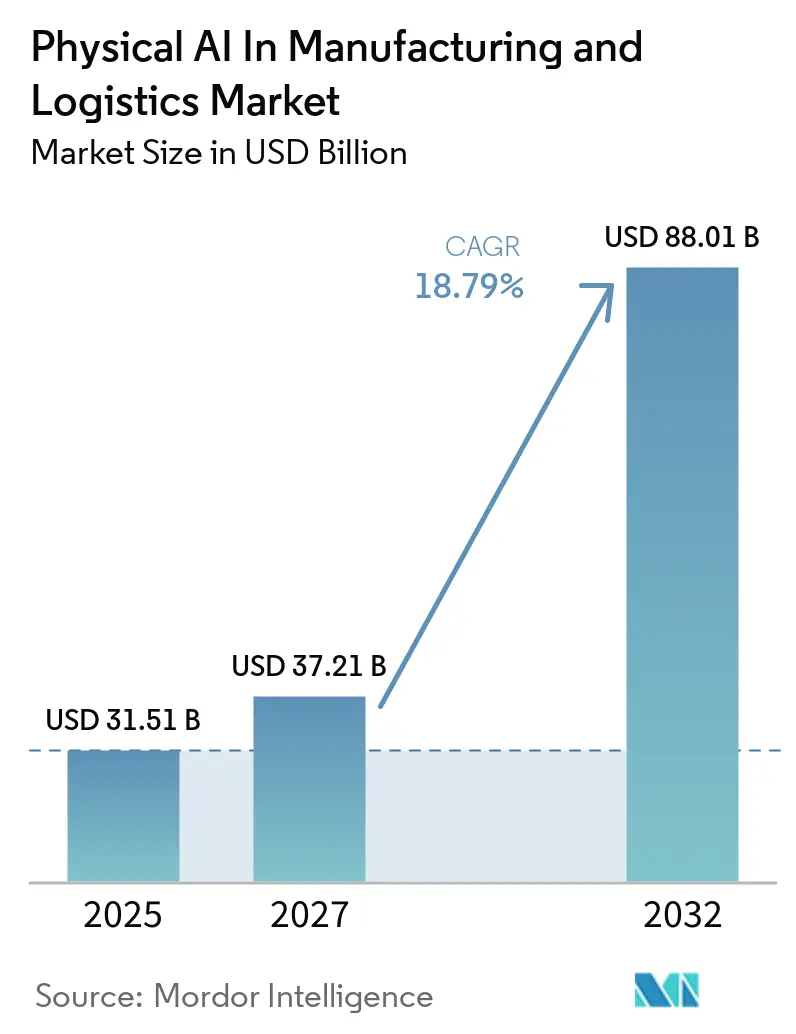
| 市場規模 (2027) | 37.21 十億米ドル |
| 市場規模 (2032) | 88.01 十億米ドル |
| 成長率 (2027 - 2032) | 18.79 % |
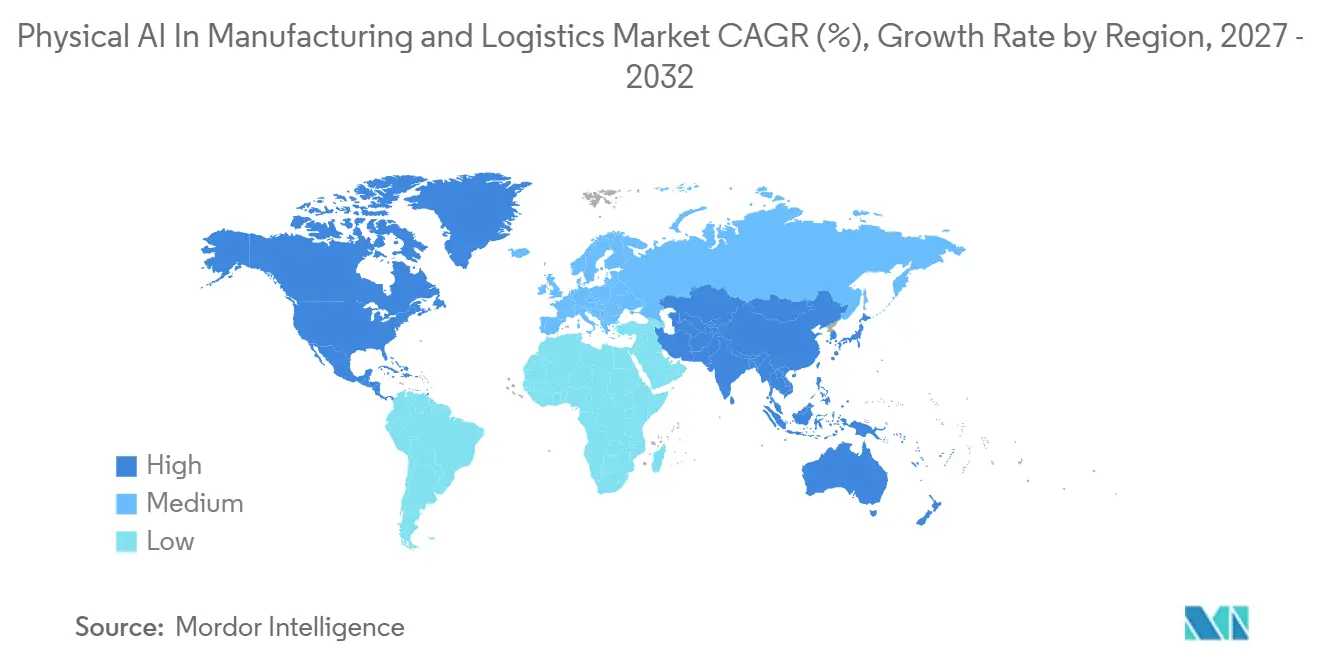
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
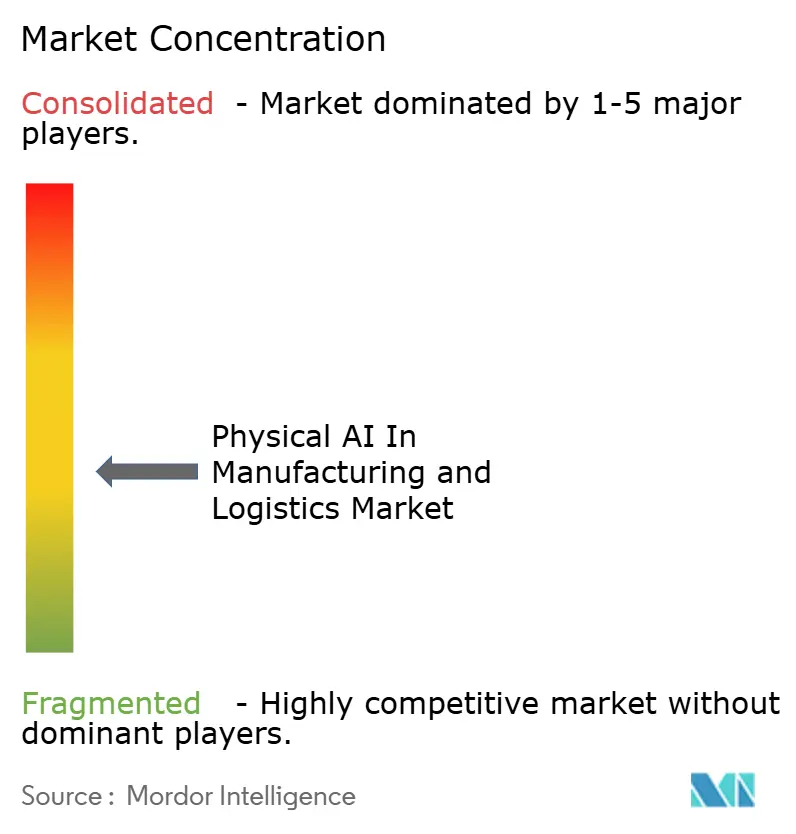
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製造・物流における物理的AI市場分析
製造・物流における物理的AI市場規模は、2026年の31.51 ビリオン 米ドルから2032年までに88.01 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 18.79%で成長する見込みです。製造・物流における物理的AI市場は、慢性的な労働力不足、より迅速なフルフィルメントへの期待、国内生産能力への投資によって形成されており、これらの要因がそれぞれ、変化する操業条件下で確実に業務を遂行する必要性を高めています。エッジベースのモデルが変化する状況を解釈し、より柔軟な作業を支援できるため、ロボットは固定された動作を超えた領域へと進化しています。この変化により、製造業者や物流事業者は、これまで標準化が困難だった作業を自動化する選択肢が増え、製造・物流市場における物理的AIの潜在的なユースケースが、生産、資材移動、ピッキング、検査、および関連するハンドリング作業全般にわたって拡大しています。製造・物流における物理的AI市場は、開発・テストサイクルを短縮するシミュレーションツールからも恩恵を受けています。資本要件、コンプライアンス対応、および特殊な操業条件におけるデータ不足は、特に確立された生産・流通オペレーションを中断させることなく新技術を導入しなければならない企業にとって、依然として導入の大きな障壁となっています。
レポートの主要ポイント
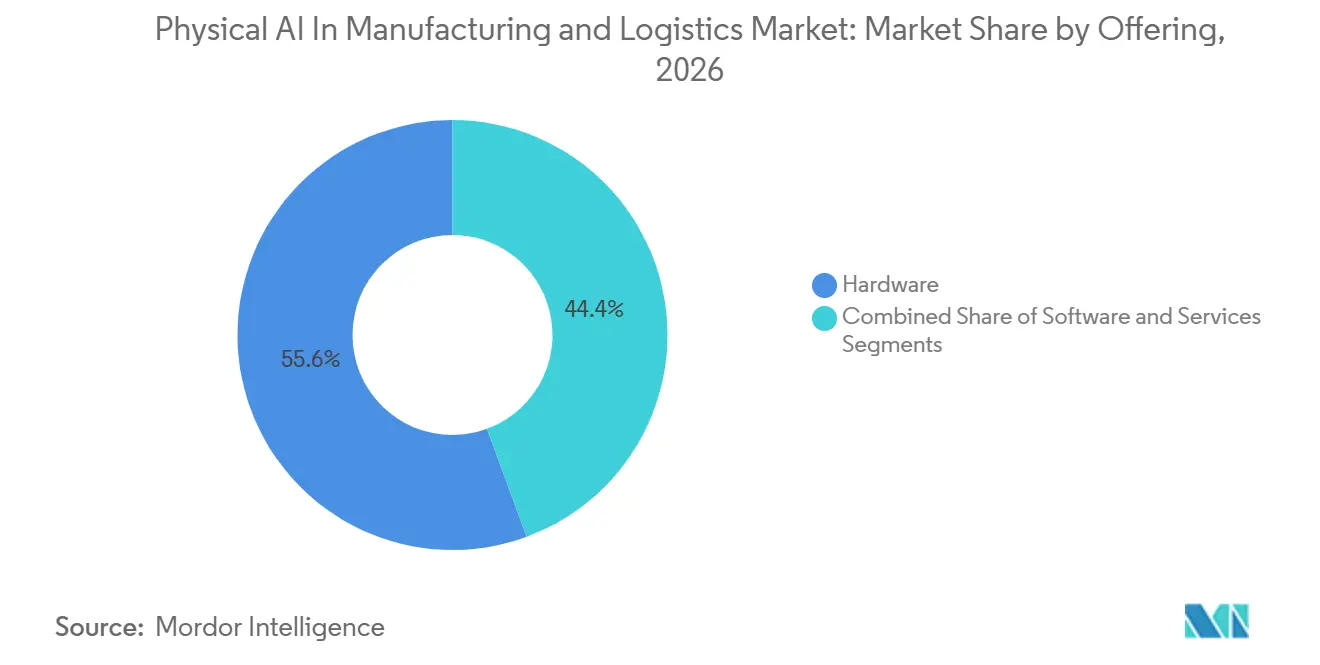
- 提供形態別では、ハードウェアが2026年の製造・物流における物理的AI市場シェアの55.61%を占め、ソフトウェアは2032年にかけてCAGR 19.76%で拡大する見込みです。
- ロボットフォームファクター別では、自律移動ロボットが2026年に27.88%の収益シェアを占め、モバイルマニピュレーターは2032年にかけてCAGR 20.13%で拡大する見込みです。
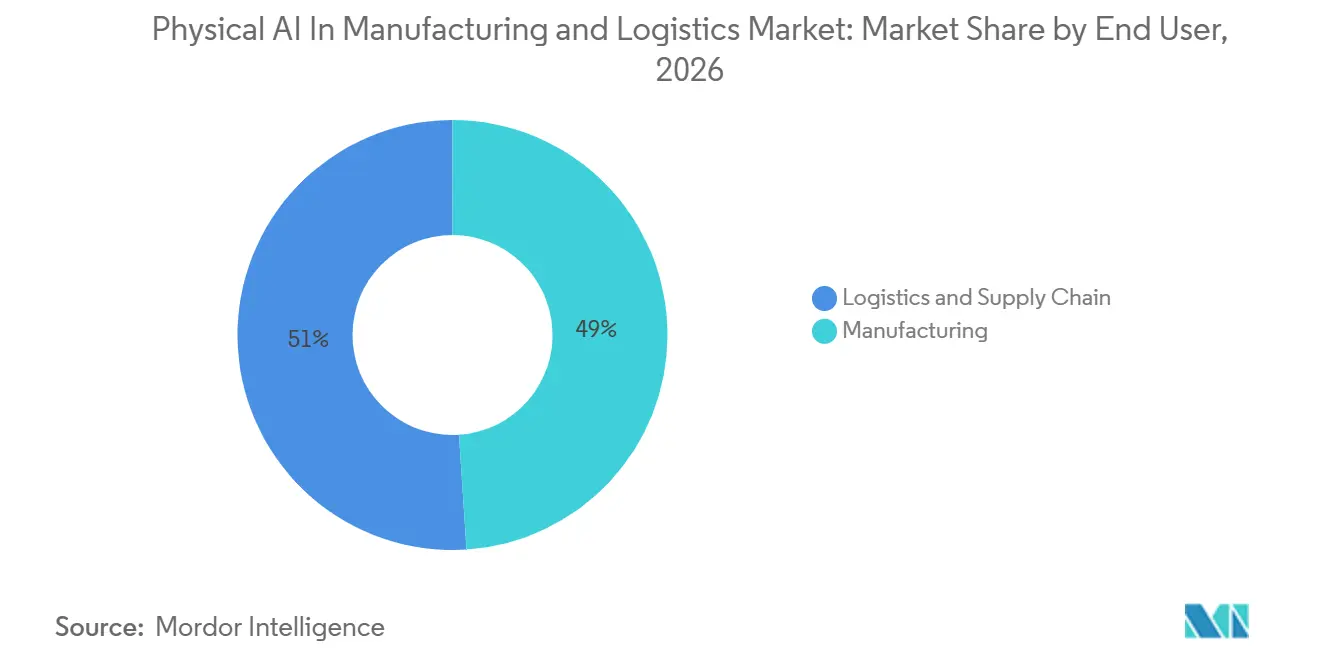
- エンドユーザー別では、製造業が2026年に48.96%の収益シェアを占め、物流・サプライチェーンは製造・物流における物理的AI市場において2032年にかけてCAGR 20.79%で拡大する見込みです。
- テクノロジーレイヤー別では、実行・制御が2026年に39.78%の収益シェアを占め、意思決定・学習は2032年にかけてCAGR 19.59%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に28.55%の収益シェアを占め、北米は製造・物流における物理的AI市場において2032年にかけてCAGR 20.14%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
製造・物流における物理的AIのグローバル市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足と人件費の上昇 | +3.2% | グローバル、特に北米・日本・ドイツで最も高い強度 | 短期(2年以内) |
| Eコマースと即日フルフィルメントへのプレッシャー | +2.8% | 北米とアジア太平洋のコア市場、欧州への波及あり | 短期(2年以内) |
| AIを活用したビジョン、センサーフュージョン、エッジコンピューティング | +2.5% | グローバル、北米とアジア太平洋が技術リーダーシップを発揮 | 中期(2〜4年) |
| 再工業化とニアショアリング | +2.2% | 北米と欧州、メキシコおよび東欧への波及あり | 中期(2〜4年) |
| デジタルツインを通じたシミュレーションから現実への転換 | +1.5% | グローバル、日本・韓国・米国の自動車ハブで最も急速に加速 | 中期(2〜4年) |
| 混在ロボットフリートにわたるブラウンフィールドフリートオーケストレーション | +1.2% | 北米と欧州、アジア太平洋の大規模施設での早期採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足と人件費の上昇
構造的な労働力不足が、工場や物流センター全体での自動化に向けた直接的な根拠を生み出しています。米国労働統計局は、2026年5月に製造業の未充足求人が529,000件に達し、前年比31.9%増加したと記録しました。[1] 米国の産業用ロボット設置台数は2025年に38,500台に達し、2024年比12%増となりました。これは労働力の確保と自動化投資が連動して進んだ結果です。[2] 製造・物流市場における物理的AIは、採用・定着が困難な状況においても、特に反復的な動作、資材ハンドリング、検査、時間的制約のある生産作業を組み合わせた役割において、雇用主が生産量を維持するのに役立ちます。高齢化する製造業の労働力と若年労働者の供給パイプラインの縮小も、反復的または身体的に負担の大きい作業を担えるシステムの価値を高め、経験豊富な従業員が監督、トラブルシューティング、品質管理、および判断を要する業務に集中できるようにします。
Eコマースと即日フルフィルメントへのプレッシャー
配送時間の短縮が、倉庫自動化の経済性を変えています。Geekplusは、2025年に南北アメリカでの受注が前年比50%以上増加したと報告しており、柔軟なフルフィルメントシステムへの継続的な購買意欲を示しています。Amazonは、ロボティクスを活用した欧州フルフィルメントネットワークの近代化に少なくとも100 ビリオン ユーロ(114 ビリオン 米ドル)を投資すると発表しました。Symbioticは、2026年度第3四半期の収益が721 ミリオン 米ドルと前年比22%増加し、77のアクティブシステムを稼働中と報告しました。製造・物流における物理的AI市場は、したがって、単なる作業自動化だけでなく、スループット密度とますます結びついています。なぜなら、施設は入荷、保管、ピッキング、梱包、出荷にわたる物品の流れを、サービスを遅延させたり隣接する作業エリアにボトルネックを生じさせたりすることなく管理しなければならないからです。既存のコールドチェーンや食料品施設も、新たな拠点の建設を常に待てるわけではなく、速度と注文精度を高めながら製品ハンドリング要件を満たす必要があるため、自動化を検討しています。
AIを活用したビジョン、センサーフュージョン、エッジコンピューティング
量産対応のビジョン、センサーフュージョン、エッジ推論が、物理的AIを調達計画に組み込みやすくしています。NVIDIAは2026年3月、ABB Robotics、FANUC、YASKAWA、KUKAがOmniverse、Isaac、Cosmos、Jetsonの各技術を開発・生産ワークフローに統合していると述べました。これらのサプライヤーは合計で200万台を超えるロボットの設置ベースを運用しており、こうしたツールが産業環境への幅広いアクセスを可能にし、施設、生産プロセス、製品ミックス、技術的能力、および事前の自動化レベルが異なるユーザー間で開発手法を共有できるようにしています。[3] OMRONや日立を含む日本のロボティクス・製造企業も、工場のビジョン作業にCosmosモデルを適用しています。製造・物流における物理的AI市場は、ロボットが情報をローカルで処理し、あらゆる状況に対して固定されたシーケンスなしに反応できる場合に恩恵を受けます。これは、照明、物体の配置、梱包、または作業の優先順位が操業シフト中に変化する場合に重要です。シミュレーションファーストのワークフローも、チームが生産資産をオフラインにする前に統合上の問題を特定できるようにすることで、開発、バーチャルコミッショニング、および現場での使用の間のギャップを縮小できます。
再工業化とニアショアリング
国内および地域の生産への投資が、特にサプライチェーンの強靭性と国内生産能力が運営計画の一部となっている場合に、産業自動化に対する政策関連の需要基盤を追加しています。リショアリング・イニシアティブは、完成品メーカーの63%が2026年または2027年にリショアリングまたは国内拡張のための米国設備投資を計画していると報告しました。[4] 2026年の調査では、完成品メーカーの36%がリショアリングを実施済みまたは積極的にリショアリング中であり、2025年の29%から増加したことも明らかになりました。この動きは同時に、生産能力、サプライヤーの強靭性、および労働力の確保に注目を集めています。製造・物流における物理的AI市場は、新しい施設が自動化を前提に設計され、既存の施設が人員の同等の増加なしに高い生産量を必要とする場合に恩恵を受けます。その結果、ユーザーは既存のプロセス、人員計画、情報システム、および安全手順に適合するシステムを必要とするため、単一の設備購入ではなく、ロボットハードウェア、統合サービス、シミュレーション、フリート管理にわたる需要が生まれます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と不確実なROI | -3.5% | グローバル、特に北米・欧州・インドの中堅製造業者で顕著 | 短期(2年以内) |
| 安全性、標準規格、サイバーセキュリティ要件 | -2.0% | グローバル、EU機械規則2023/1230およびISO 10218-1・10218-2のとで欧州と日本のコンプライアンス負担が最も高い | 中期(2〜4年) |
| 稀な物理的エッジケースに対するロングテールデータの不足 | -1.8% | グローバル、汎用マニピュレーションポリシー開発者にとってボトルネックが最も深刻 | 中期(2〜4年) |
| モデル更新によるOT切り替えとロボットのダウンタイムリスク | -1.2% | レガシーOTインフラが密集する北米およびEUの産業拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と不確実なROI
資本集約性は、施設や操業拠点全体での初回導入に対する最も明確な障壁であり続けています。完全自動化されたフルフィルメント設備の導入には、開示された業界支出に基づくと、施設あたり2,000万 米ドルから5,000万 米ドルが必要になる場合があります。サービスとしてのロボティクスは、コストの一部を単一の資本購入から継続的な支払いへと移行させるため、別の購入経路を提供します。これにより予算管理が容易になる可能性がありますが、プロバイダーのパフォーマンスとサポートへの信頼が依然として必要です。Agility Roboticsはロボット1台あたりのサブスクリプションモデルでDigitを提供し、Maven Roboticsはハードウェアユニットではなく完了したタスクサイクルに対して課金しています。中規模の製造業者は、統合、トレーニング、保守コストを分散できる拠点が少ない状況です。製造・物流における物理的AI市場は、ベンダーがこれらの購買者に対して、統合作業、稼働率、保守、回収期間、トレーニングニーズ、サービスレベル、および各当事者が担う運営責任についての可視性の向上を含む、より明確な運営実績と低リスクの商業モデルを提供できるかどうかに部分的に依存します。
安全性、標準規格、サイバーセキュリティ要件
AIを活用したロボットは、人と作業空間を共有する場合、より高い導入基準を通過しなければなりません。ユーザーは、システムが動き、予期しない物体、設備の変更、およびフロア上のその他の状況にどのように反応するかを理解する必要があるからです。ISOは2025年7月にISO 10218-1およびISO 10218-2を発行し、サイバーセキュリティ条項とクラスIおよびクラスIIの機能安全分類を追加しました。EU機械規則2023/1230に基づく関連する整合規格は2026年も審議中のままであり、サプライヤーは並行するコンプライアンス要求を管理しなければなりませんでした。設計時に動作が完全に固定されていないAIシステムは、確立されたIEC 61508安全ライフサイクル手法と容易には整合しません。Agility Roboticsは、Digitが稼働中の生産ラインで独立したOSHAフィールド評価を完了し、同社がISO 25785-1の作業に貢献していると報告しました。製造・物流における物理的AI市場は、標準規格が操業環境でより広く適用され、顧客がより一貫した手順を用いて安全性、サイバーセキュリティ、検証、および責任を評価できるようになるまで、より長い販売・実装サイクルに直面するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソフトウェアの台頭が価値分配を再形成
ハードウェアは2026年の製造・物流における物理的AI市場シェアの55.61%を占める見込みです。ロボットプラットフォーム、コンピュートモジュール、センサーアレイは、多くの購買者にとって主要な商業的参入ポイントであり続けています。自動車、電子機器、半導体メーカーは、信頼性の高い設備、コミッショニング、保守、および確立されたサプライヤーサポートを必要とする大規模な調達プログラムを通てハードウェア需要を支えると予想されます。ハードウェアに帰属する製造・物流における物理的AI市場規模は、機能的な自動化基盤を確立するために必要な資本を反映しています。統合、保守、マネージドオペレーションのためのサービスも、ユーザーが少ない内部リソースで新しいシステムを運用し、設置後の継続的なサポートを提供するのに役立つため、ますます重要になっています。
ソフトウェアは2032年にかけてCAGR 19.76%で拡大する見込みです。AIモデルのサブスクリプション、フリートオーケストレーションプラットフォーム、サービスとしてのシミュレーションツールは、ロボットの出荷台数とは独立してスケールできます。シミュレーションでトレーニングされ、運用データを使用して洗練された汎用マニピュレーションポリシーも、それらが制御する設備よりも長く価値を保持する可能性があります。これらの要因は、Physical IntelligenceやCovariantなどの企業にとって継続的収益モデルを支えています。THECVF.COMによると、クロスエンボディメント学習に関するCVPR 2026の論文は、人間と物体のインタラクションデータをさまざまなロボットフォームファクターのトレーニングデータセットに適応させる方法を実証することが期待されています。これらのデータパイプラインは、製造・物流産業における物理的AIの商業構造においてソフトウェアとトレーニングデータをますます中心的な存在にしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ロボットフォームファクター別:モバイルマニピュレーターが巧みな自動化を再定義
自律移動ロボットは2026年の製造・物流における物理的AI市場シェアの27.88%を占める見込みです。10年以上にわたる導入実績がナビゲーションシステムを確立し、倉庫のユースケースを拡大してきました。これらのロボットは固定された経路なしに倉庫や工場のフロアを横断して資材を移動させ、産業用アームは精密作業を実行し、協働ロボットは人間の従業員の近くでの作業を支援します。自動搬送車は構造化された資材移動に適しており、ヒューマノイドや四足歩行ロボットは他のロボットフォームファクターカテゴリー内で商業化の初期段階にとどまっています。
モバイルマニピュレーターは2032年にかけてCAGR 20.13%で拡大する見込みです。移動性と多関節アームの組み合わせが、固定アームや自律移動ロボットが単独では実行できない資材シーケンシング、マシンテンディング、トートハンドリング、ピックアンドプレース作業を支援します。自動車および消費財環境でのパイロット導入が、タスクに移動してそれを実行できるシステムのビジネスケースを強化しています。Maven Roboticsは2026年9月に1億 米ドルのシリーズA資金調達ラウンドとともにステルスから登場し、混合ケースパレタイジングとトートハンドリング向けのデュアルアーム車輪付きモバイルマニピュレーターを発表することが期待されています。製造・物流におる物理的AI市場は、これらの設計を活用して、より構造化されていないワークフローへの自動化を拡大することが期待されています。
エンドユーザー別:物流の成長が製造業の優位性に挑戦
製造業は2026年の製造・物流における物理的AI市場シェアの48.96%を占める見込みです。自動車、電気・電子機器、半導体、航空宇宙メーカーは工場自動化への投資を継続することが期待されています。IFR.ORGによると、金属・機械分野では2025年に世界で108,571台のロボット設置が見込まれており、2024年比22%増となります。製薬、食品・飲料、消費財メーカーも、衛生管理と頻繁な製品切り替えをサポートするシステムを必要としています。多くの施設がすでに定義された自動化プロセスと確立された設備の専門知識を持っているため、製造業は依然として実質的な採用基盤であり続けています。
物流・サプライチェーンは2032年にかけてCAGR 20.79%で拡大する見込みです。Eコマースフルフィルメント、サードパーティ物流、コールドチェーン事業者がこの急速な成長を支えることが期待されています。SYMBOTIC.COMによると、Symbioticは2026年度第3四半期の収益を721 ミリオン 米ドルと報告し、食品卸売および医療流通顧客全体で77のライブシステムを稼働させる見込みです。自律フルフィルメントシステムは、スループット密度が増加するにつれて改善できます。なぜなら、稼働率が高いほど効率的な運用パターンが可能になるからです。これは、自動化が主に固定費を生産量全体に分散させる特定の工場プロジェクトとは異なります。したがって、製造・物流における物理的AI市場は、迅速、正確、かつ反復可能な注文フルフィルメントの要件を満たしながら幅広い製品範囲を管理する事業者にとって、特に大きな機会を提供します。
テクノロジーレイヤー別:意思決定・学習が競争上の差別化を推進
実行・制御は2026年の製造・物流における物理的AI市場シェアの39.78%を占める見込みです。モーション制御システム、プログラマブルロジックコントローラー、サーボドライブは新旧の設備全体で広く使用されており、これが実行・制御が最大のテクノロジーレイヤーであり続ける理由を説明しています。知覚・センシングは、ビジョンシステム、LiDAR、力・トルクセンサーを通じて次の主要なレイヤーを表しています。これらのコンポーネントにより、ロボットは物体を識別し、周囲を理解し、物理的な接触に反応できます。接続性、データインフラ、管理システムがこれらの機能を企業情報システムと連携させます。
意思決定・学習は2032年にかけてCAGR 19.59%で拡大する見込みです。ビジョン・言語・アクションモデルにより、ロボットはタスク指示を解釈し、繰り返しプログラミングなしに見慣れない物体の配置に適応できます。NVIDIA.COMによると、NVIDIAは2026年3月に主要な完成品メーカーがIsaac GR00TおよびCosmosモデルを開発パイプラインに組み込んでいると述べることが期待されています。HITACHI.COMによると、日立とFANUCは2026年9月に、HMAXインダストリーAIとFANUCロボットハードウェア組み合わせ、日立の施設を初期検証サイトとして使用する提携を発表することが期待されています。この取り組みにより、モデルはシミュレーションだけでは完全に再現できない操業条件にさらされることが期待されています。その結果、意思決定能力は製造・物流産業における物理的AIの主要な差別化領域となりつつあり、サプライヤーはモデルが多様な資材、レイアウト、指示、および例外にわたって確実に動作できることを実証しなければなりません。
地域分析
アジア太平洋は2026年の製造・物流における物理的AI市場シェアの28.55%を占める見込みです。IFR.ORGによると、中国は2025年に354,226台の産業用ロボットを設置する見込みであり、世界の導入台数の59%を占め、2024年比20%増となります。この集中により、同地域は大規模な製造基盤と確立された設備エコシステムを持っています。IFR.ORGによると、日本も強固な地位を維持しており、世界の産業用ロボットメーカー上位10社のうち5社が日本企業です。韓国の自動車・半導体施設、およびインドの電子機器・製薬生産プログラムも追加需要を生み出すことが期待されています。
北米は2032年にかけてCAGR 20.14%で拡大する見込みです。リショアリング活動、労働力の制約、および物理的AIソフトウェアの開発が、米国全体での投資を支えることが期待されています。RESHORENOW.ORGによると、リショアリング・イニシアティブは2026年に完成品メーカーの36%がリショアリング済みまたは積極的にリショアリング中であることを明らかにすることが期待されています。BLS.GOVによると、製造業の求人数は2026年5月に529,000件に達する見込みであり、自動化の意思決定の緊急性を高めています。FANUCは2026年9月に、自動化需要に対応するための地域的な生産能力の開発を反映して、ミシガン州の新工場と物流センターに9,000万 米ドルを投資すると発表することが期待されています。
国際ロボット連盟(IFR.ORG)によると、欧州は2025年に73,054台のロボット設置を記録する見込みであり、2024年比14%減となります。IFR.ORGによると、同組織はエネルギーと人件費が工場に自動化を設備拡張の代替として評価するよう促すため、2027年から2029年にかけて設置台数が年間6%増加することを見込んでいます。南米、中東、アフリカは依然として初期段階の市場であり、導入は輸出製造と物流ゲートウェイに集中しています。EU機械規則2023/1230は、同地域にサービスを提供するサプライヤーに影響を与える市場アクセス要件を確立しています。
競争環境
製造・物流における物理的AI市場は構造的に断片化したままです。FANUC、ABB、Siemens、KUKA、YASKAWA、Rockwell Automationはハードウェアの実質的な設置ベースを維持し、ソフトウェアスペシャリストとヒューマノイドロボット開発者がインテリジェンスレイヤーをめぐって競争しています。FANUC、ABB、YASKAWA、KUKAはシミュレーションおよび推論ワークフロー向けにNVIDIAのIsaacプラットフォームを採用しています。このトレンドは開発ツール内での影響力集中させる一方、システムインテグレーションは多数の地域プロバイダーに分散したままです。ハードウェアの既存プレイヤーは顧客関係と統合能力を維持し、ソフトウェアプロバイダーはロボットの種類をまたいで動作するモデル、データ、オーケストレーションプラットフォームを通じて差別化しています。
導入済みフリートからのデータは、シミュレーションが完全にモデル化できない操業条件を捉えることで競争上の優位性を生み出す可能性があります。Geekplusは950社以上のグローバル顧客にサービスを提供し、Symbioticは2026年度に77のアクティブシステムを稼働させる見込みです。これらの導入済みフリートは、製品改善とモデルトレーニングのための運用データを生成できます。Geekplusは2026年8月にRoboShuttle Hyperをスループット容量と具現化されたインテリジェンスを中心に位置づけることが期待されています。AutoStoreは2026年8月にAmazonと事前購入コミットメントなしのグローバル戦略的供給契約を締結することが期待されており、大規模な購買者が自動化プログラムを拡大しながらサプライヤーの柔軟性を維持できることを示しています。
相互運用性は、製造・物流における物理的AI市場のもう一つの競争領域です。VDA 5050バージョン3.0は、中央制御された自由航行型自律移動ロボットのトラフィック管理とパス共有をサポートしています。Automate 2026では、InOrbit.AIが単一の工場フロアで8つのベンダーシステムをデモンストレーションすることが期待されています。さらに、ISO 10218-1およびISO 10218-2は、サイバーセキュリティ認証が導入要件としてますます重要になるにつれて、製品ロードマップに影響を与えています。これらの動向は、個々の設備プラットフォーム内だけでなく、マルチベンダーサイトにおける主要な能力としてフリート管理サービスを位置づけています。その結果、顧客は既存の設備と制御システムを必ずしも交換することなく、新しいロボットを評価・導入できます。
製造・物流における物理的AI産業のリーダー企業
-
ABB Ltd
-
KUKA AG
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
OMRON Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:日立とFANUCは物理的AIの共同商業化に向けた戦略的提携を発表し、日立のHMAXインダストリーAIプラットフォーとFANUCのAI搭載産業用ロボットを組み合わせました。検証は茨城地域の日立製造施設でカスタマーゼロとして実施される予定であり、商業展開は2027年度に半導体、製薬、自動車、物流セクターを対象として計画されています。
- 2026年9月:Agility RoboticsはDigit 5を発表し、22.7kgで40%のペイロード容量向上、1日20時間以上の稼働を可能にする10:1の稼働・充電比率、およびISO規格準拠の交換可能なグリッパーマウントを実現しました。Agility Roboticsは2026年5月時点でDigit 5の条件付き複数年顧客注文が3億 米ドル以上に達し、GXO、Amazon、Schaeffler、トヨタ自動車カナダ製造を含む顧客サイト全体で65,000時間以上の累積稼働時間を達成したと報告しました。
- 2026年9月:Vecna Roboticsは3,100万 米ドルを調達し、ドックツードック自律移動ロボット導入チームの拡大を図りました。2025年のローンチ以来、CaseFlowの注文が前年比2倍以上に増加したことを挙げています。
- 2026年8月:Amazonはモジュール式グリッドベースの保管自動化のためにAutoStoreとグローバル戦略的供給契約を締結しました。事前購入コミットメントはありません。
グローバル製造・物流における物理的AI市場レポートの調査範囲
製造・物流における物理的AI市場レポートは、提供形態(ハードウェア、ソフトウェア、サービス)、ロボットフォームファクター(産業用ロボットアーム、協働ロボット、自律移動ロボット、自動搬送車、モバイルマニピュレーター、その他のロボットフォームファクター)、エンドユーザー(製造業〔自動車、電気・電子機器、半導体、金属・機械、航空宇宙・防衛製造、製薬・医療機器、食品・飲料、消費財〕および物流・サプライチェーン〔Eコマースフルフィルメント、サードパーティ物流、小売・食料品流通、小包・速達配送、コールドチェーン物流〕)、テクノロジーレイヤー(知覚・センシング、意思決定・学習、実行・制御、その他のテクノロジーレイヤー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 産業用ロボットアーム |
| 協働ロボット |
| 自律移動ロボット |
| 自動搬送車 |
| モバイルマニピュレーター |
| その他のロボットフォームファクター |
| 製造業 | 自動車 |
| 電気・電子機器 | |
| 半導体 | |
| 金属・機械 | |
| 航空宇宙・防衛製造 | |
| 製薬・医療機器 | |
| 食品・飲料 | |
| 消費財 | |
| 物流・サプライチェーン | Eコマースフルフィルメント |
| サードパーティ物流 | |
| 小売・食料品流通 | |
| 小包・速達配送 | |
| コールドチェーン物流 |
| 知覚・センシング |
| 意思決定・学習 |
| 実行・制御 |
| その他のテクノロジーレイヤー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 提供形態別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ロボットフォームファクター別 | 産業用ロボットアーム | |
| 協働ロボット | ||
| 自律移動ロボット | ||
| 自動搬送車 | ||
| モバイルマニピュレーター | ||
| その他のロボットフォームファクター | ||
| エンドユーザー別 | 製造業 | 自動車 |
| 電気・電子機器 | ||
| 半導体 | ||
| 金属・機械 | ||
| 航空宇宙・防衛製造 | ||
| 製薬・医療機器 | ||
| 食品・飲料 | ||
| 消費財 | ||
| 物流・サプライチェーン | Eコマースフルフィルメント | |
| サードパーティ物流 | ||
| 小売・食料品流通 | ||
| 小包・速達配送 | ||
| コールドチェーン物流 | ||
| テクノロジーレイヤー別 | 知覚・センシング | |
| 意思決定・学習 | ||
| 実行・制御 | ||
| その他のテクノロジーレイヤー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
製造・物流における物理的AI市場の規模はどのくらいですか?
製造・物流における物理的AI市場は、2026年の31.51 ビリオン 米ドルから2032年までに88.01 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 18.79%で拡大する見込みです。
製造・物流における物理的AIの導入をリードしている提供形態はどれですか?
ハードウェアが2026年に55.61%のシェアでリードしています。ボットプラットフォーム、センサー、エッジコンピュート設備が導入の主な出発点であり続けているためです。
最も急速に拡大しているロボットフォームファクターはどれですか?
モバイルマニピュレーターは、ユーザーが移動性と巧みなハンドリングを組み合わせたシステムを求めているため、2032年にかけてCAGR 20.13%で拡大する見込みです。
物流事業者が物理的AIシステムを採用している理由は何ですか?
より迅速なフルフィルメント要件、注文量の増加、およびより高いスループットの必要性が、Eコマース、サードパーティ物流、コールドチェーン事業での採用を支えています。
最も急速に拡大する見込みの地域はどこですか?
北米は、リショアリング活動、労働力不足、ソフトウェア開発能力に支えられ、2032年にかけてCAGR 20.14%で拡大する見込みです。
物理的AIシステムのより広範な採用を制限しているものは何ですか?
高い初期費用、不確実なリターン、安全性とサイバーセキュリティ要件、限られたエッジケースデータ、およびモデル更新によるダウンタイムリスクがプロジェクトを遅延させる可能性があります。