
フィジカルAIエコシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
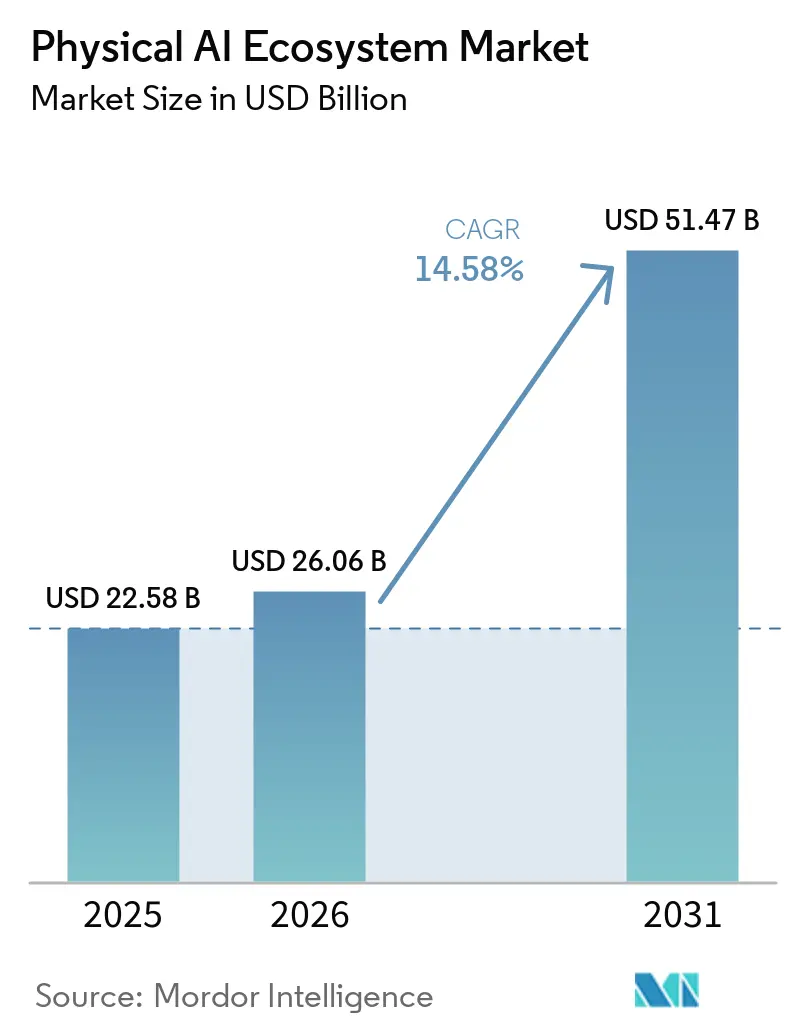
| 市場規模 (2026) | 26.06 十億米ドル |
| 市場規模 (2031) | 51.47 十億米ドル |
| 成長率 (2026 - 2031) | 14.58 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィジカルアイエコシステム市場分析
フィジカルAIエコシステムの市場規模は、2025年の220.58億米ドルから2026年には260.6億米ドルへと拡大し、2031年には514.7億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 14.58%を記録する見込みである。フィジカルAIエコシステム市場は、遠隔から意思決定を支援するシステムから、作業現場で認識・推論・行動できる機械へと移行しつつある。ビジョン・言語・アクションモデル、ハードウェアコストの低下、よび継続的な労働力不足が、これらのシステムの実用的な活用範囲を広げている。購買担当者は、以前の自動化サイクルと比較して、測定可能な投資回収、統合準備状況、および運用信頼性をより重視するようになっている。これにより、大規模な再設計を必要とせず、定義されたパイロットから広範な活用へと移行できる導入が有利となる。フィジカルAIエコシステム市場はまた、ロボットハードウェア、エッジコンピューティング、シミュレーション、安全対策、および継続的な現場サポートを組み合わせることができるサプライヤーにも依存している。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年のフィジカルAIエコシステム市場シェアの71.08%を占め、ソフトウェアは2031年にかけてCAGR 16.32%で拡大すると予測されている。
- ロボットタイプ別では、産業用ロボットが2025年のフィジカルAIエコシステム市場シェアの44.59%を占め、個人・家庭用サービスロボットは2031年にかけてCAGR 17.04%で成長すると見込まれている。
- 導入形態別では、オンデバイスシステムが2025年のフィジカルAIエシステム市場シェアの45.17%を占め、ハイブリッド導入は2031年にかけてCAGR 15.41%で成長すると予測されている。
- エンドユーザー業種別では、製造業が2025年のフィジカルAIエコシステム市場シェアの30.21%を占め、物流・サプライチェーン業界は2031年にかけてCAGR 18.27%で成長すると見込まれている。
- 地域別では、北米が2025年のフィジカルAIエコシステム市場シェアの35.47%を占め、アジア太平洋地域は2031年にかけてCAGR 18.76%で拡大すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リアルタイム自律性のための低遅延エッジ推論 | +2.8% | 北米、欧州、アジア太平洋の先進製造クラスターに集中するグローバル市場 | 中期(2〜4年) |
| 非構造的な物理作業における労働力不足 | +3.2% | グローバル、特に北米、西欧、日本、韓国で深刻 | 短期(2年以内) |
| 物流・製造業における柔軟な自動化 | +2.5% | 北米とアジア太平洋が中核、欧州への波及あり | 中期(2〜4年) |
| シム・トゥ・リアルのデジタルツインパイプライン | +2.1% | グローバル、日本、ドイツ、米国で最も早期に商業的成果 | 長期(4年以上) |
| 独自のリアルワールドアクションデータの複利的蓄積 | +1.6% | 北米、アジア太平洋への早期波及あり | 長期(4年以上) |
| 主権および安全クリティカルな自律性プログラム | +1.4% | 日本、韓国、カナダ、英国、中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム自律性のための低遅延エッジ推論
フィジカルAIエコシステム市場では、ロボットが人、設備、または移動する資材の近くで稼働する際に、迅速なローカル判断が求められます。リモートクラウド接続は、自動車ラインや病院の廊下、あるいは混雑した倉庫内の移動機械には不適切な遅延を生じさせる可能性があります。NVIDIAは2025年8月にBlackwellを搭載したJetson Thorを一般提供開始し、130ワットの消費電力で最大2,070 FP4テラフロップスのAIコンピュートを実現し、開発者キットの価格は3,499 米ドルとなっています。[1] 同社は、前世代比でAIコンピュートが7.5倍、エネルギー効率が3.5倍向上したと報告しています。これらの仕様により、エッジ推論は厳格な運用ウィンドウ内で応答しなければならない機器にとって、設計上の中核的な選択肢となっています。ロボット向け推論スタックを持たないサプライヤーは、フィジカルAIデプロイメントにおいて関連性を維持する機会が狭まる可能性があります。
非構造的な物理作業における労働力不足
フィジカルAIエコシステム市場では、多くの困難な作業が従来の自動化では対応しにくい環境で行われるため、労働力の制約が需要を支えています。残存するギャップには、不均一な荷物のピッキング、混合製品ラインにわたるバリエーションの管理、湿潤・狭小・予測不能な空間での作業が含まれます。これらのタスクは、商業的な緊急性とフィジカルAIモデルの改善に必要な運用データの種類を兼ね備えています。この不足は工場の役割に限らず、物流、ヘルスケアサポート、建設、フィールドオペレーションも多様な物理タスクを実行する労働者に依存しています。変化するレイアウトや物体に適応できるシステムは、これらの環境において固定された自動化よりも有用である可能性があります。未充足の労働力ニーズと技術的進歩のこの整合性が、現場レベルで安全に運用できる実用的なデプロイメントの価値を高めています。
物流・製造業における柔軟な自動化
フィジカルAIエコシステム市場は、製造業者や物流事業者が固定レイアウトを、変化する製品ミックスやスループット目標に適応できるシステムに置き換えることで恩恵を受けています。国際ロボット連盟は、2026年第1四半期における北米の産業用ロボット受注の60%をマテリアルハンドリングロボットが占めたと報告しています。[2] このパタンは、固定されたルートやタスクのみに対応する設備ではなく、モバイルかつAI対応のフリートへの移行を反映しています。柔軟なシステムはまた、単一タスクセルよりも幅広い運用事例を生み出すことができます。これらの事例はモデルトレーニングを強化し、初期デプロイメントの価値を時間とともに向上させることができます。柔軟性は安全検証、ワークフロー設計、またはスタッフ準備の必要性を排除しないため、オペレーターは依然として規律ある統合作業を必要とします。
シム・トゥ・リアルのデジタルツインパイプライン
シミュレーションはフィジカルAIエコシステム市場の重要な部分を占めています。実機でのトレーニングは時間とコストがかかる可能性があるためです。NVIDIAは、Cosmos 3 Edgeモデルがオンデバイスのビジョン推論とロボットアクション生成をJetson Thor上で15Hzで提供できると述べています。同社はまた、オープンなCosmosフレームワークが1日で新しいロボットエンボディメントに適応できると述べています。デジタルモデルにより、開発者はロボットが生産環境に配置される前に多くの運用条件をテストすることができます。ただし、シミュレーションからライブ環境への移行は、各ロボットのセンサー、キネマティクス、および作業条件に依存したままです。これにより、垂直統合されたサプライヤーが優位性を持つ一方で、ソフトウェアが異なるOEMプラットフォーム間で移動する容易さが制限される可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い統合コストと長いコミッショニングサイクル | -2.2% | グローバル、特に欧州および南・東南アジアの中小企業に深刻 | 短期(2年以内) |
| 認証、責任、および機能安全の複雑性 | -1.5% | 北米と欧州連合、日本・韓国への波及あり | 中期(2〜4年) |
| ロングテール物理インタラクションデータの不足 | -1.1% | グローバル | 長期(4年以上) |
| モバイルエンボディメントにおけるエネルギー、熱、バッテリーの制約 | -0.9% | グローバル、全地域のモバイルおよびヒューマノイドデプロイメントで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合コストと長いコミッショニングサイクル
フィジカルAIエコシステム市場は、デプロイメントコストがロボット購入費用を超えるため、近期的な制約に直面しています。統合サービス、ソフトウェアカスタマイズ、安全チェック、オペレーター研修、およびワークフロー変更は、初期予算に大きく加算される可能性があります。複雑な製造プロジェクトでは、シミュレーションに反映されていない運用条件にシステムを調整する必要がある場合、当初のタイムラインを12〜18ヶ月超過することがあります。中小企業は、プロジェクトの超過を吸収するための統合経験と財務能力が不足している可能性があるため、特に影響を受けやすい状況にあります。長いコミッショニングサイクルはまた、ベンダーがロボットの動作を改善するために必要な運用データの入手を遅らせます。したがって、セットアッを簡素化し、サービスカバレッジを改善し、またはサイト固有のエンジニアリングを削減する商業モデルは、大きな優位性を持つ可能性があります。
認証、責任、および機能安全の複雑性
安全要件は、特にシステムが従業員の近くで稼働したり、規制対象のタスクを実行したりする場合に、フィジカルAIエコシステム市場での採用を遅らせる可能性があります。ISO 10218:2025は、機能安全、協調動作、およびサイバーセキュリティをカバーするよう産業用ロボット安全規格を更新しました。既存の承認経路はより決定論的なシステム向けに開発されており、適応型AIモデルは運用データが拡大するにつれて動作を変化させる可能性があります。ISO/IEC TR 5469:2024は機能安全とAIシステムを扱っており、これらのリスクを評価するためのより一貫した基盤を支援しています。NVIDIAは、そのHalos AIシステム検査ラボが自律走行車およびロボティクスにおけるAIおよび機能安全のためのANAB認定ISO/IEC 17020検査機関であると述べています。ヘルスケアおよび防衛プロジェクトは、基盤となる技術が成熟している場合でも、特に長い承認サイクルに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアバリュースタックがハードウェア主導の収益を再形成ハードウェアは2025年のフィジカルAIエコシステム市場シェアの71.08%を占めた。これは、すべての具現化されたシステムにセンサー、アクチュエーター、マニピュレーター、プロセッサー、および電力機器が必要であるためである。産業用ロボットおよびモバイルプラットフォームは依然として資本集約的であるため、ハードウェアの部品表がプロジェクト支出の大きな割合を占めている。信頼性、ペイロード、動作精度、稼働時間、および環境適合性は、依然としてハードウェア主導の検討事項である。これらの要件により、プラットォームの選定が導入決定の中心となり、OEM、インテグレーター、およびエンドユーザー間の関係が維持される。フィジカルAIエコシステム市場は、稼働期間中に保守・サポート・適応が可能な機器に引き続き依拠している。
ソフトウェアは2031年にかけてCAGR 16.32%で成長すると予測されており、コンポーネントの中で最も高い成長率となっている。ワールドファンデーションモデル、フリート・オーケストレーションツール、シミュレーション環境、およびデジタルツインプラットフォームは、ロボットに組み込まれた機能としてではなく、独立した収益レイヤーとして販売することができる。NVIDIA CorporationはGTC 2026において、GR00T N1.7を早期商業アクセスとして導入し、モデルソフトウェアが独自の商業レイヤーとして確立される方向性を示した。マルチOEMフリートにはコミッショニング、トレーニング、最適化、および継続的なサポートが必要であるため、サービスも引き続き重要である。ISO/IEC TR 5469:2024は、AIの機能安全評価および関連する専門サービスに対する追加的なニーズを生み出している。
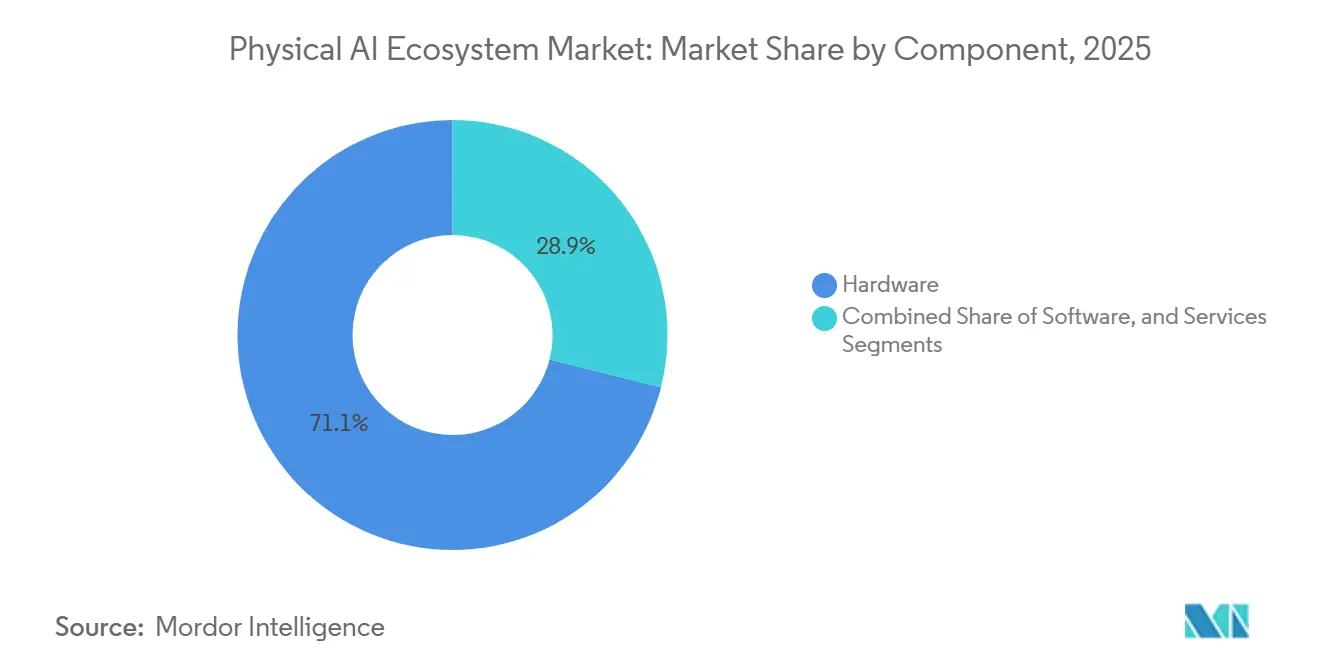
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ロボットタイプおよびエンボディメント別:
産業規模とヒューマノイド開発産業用ロボットは2025年のフィジカルAIエコシステムの市場規模の44.59%を占めた。その優位性は、自動車、電子機器、および金属生産における実証済みの活用を反映しており、これらの分野では信頼性と反復動作が長年にわたって実証されてきた。国際ロボット連盟は、2024年の世界の産業用ロボット設置台数を542,000台と記録しており、これは10年前の2倍以上の水準である。アジアが新規設置台数の74%を占め、中国が295,000台を設置し、世界の稼働台数は4,664,000台に達した。この設置基盤により、産業用プラットフォームはAI機能を追加するための実践的な基盤を持つことになる。[3]
個人・家庭用サービスロボットは2031年にかけてCAGR 17.04%で成長すると見込まれている。消費向け環境では、人、物体、レイアウト、および変化する状況との多様なインタラクションが生まれ、モデル開発のための幅広いデータを提供できる。プロフェッショナル向けサービスロボットも、手術、検査、物流、およびフィールドアプリケーションをサポートしており、AIによってタスクの柔軟性を拡張できる。1X Technologies ASは、カリフォルニア州ヘイワードのNEOファクトリーで生産を開始し、2026年から家庭用ユーザー向けに年間10,000台の初期生産能力を設定した。FANUC Corporationは、2025年12月の製品発表後、フィジカルAI関連アプリケーション向けに1,000台以上のロボットを出荷したと報告した。
デプロイメント別:
オンデバイスシステムがハイブリッドへの道を支援オンデバイス導入は2025年のフィジカルAIエコシステム市場シェアの45.17%を占めた。その優位性は、製造、防衛、および外科手術における低レイテンシー、安全性、およびデータ保管の必要性を反映している。ローカル推論により、機械は常時クラウドへの往復通信なしに応答でき、機密性の高い運用データを保護することができる。このアーキテクチャは、安全性が重要なアクションおよび予測可能な応答時間を必要とするタスクに最も適している。フィジカルAIエコシステム市場は、各ロボットの電力および熱制限に対応したエッジプロセッサーおよびローカルソフトウェアスタックと密接に結びついている。
ハイブリッド導入は2031年にかけてCAGR 15.41%で成長すると予測されている。これは、緊急機能のためのローカル実行と、テレメトリー分析、フリート監視、モデル改善、およびデジタルツインシミュレーションのためのクラウドリソースを組み合わせるものである。これにより、安全性が重要なアクションをリモートコンピューティングに割り当てることなく、継続的なデータフローが可能となる。Siemens AGとNVIDIA CorporationはCES 2026において、ドイツのエアランゲンにあるSiemens AGエレクトロニクス工場でAI駆動型アダプティブ製造サイトを開発するためのパートナーシップを拡大した。このイニシアチブはエッジ推論とクラウドベースのデジタルツインシミュレーションを統合しており、クラウド導入はトレーニングおよびモニタリングワークロードに引き続き有用である。[4]
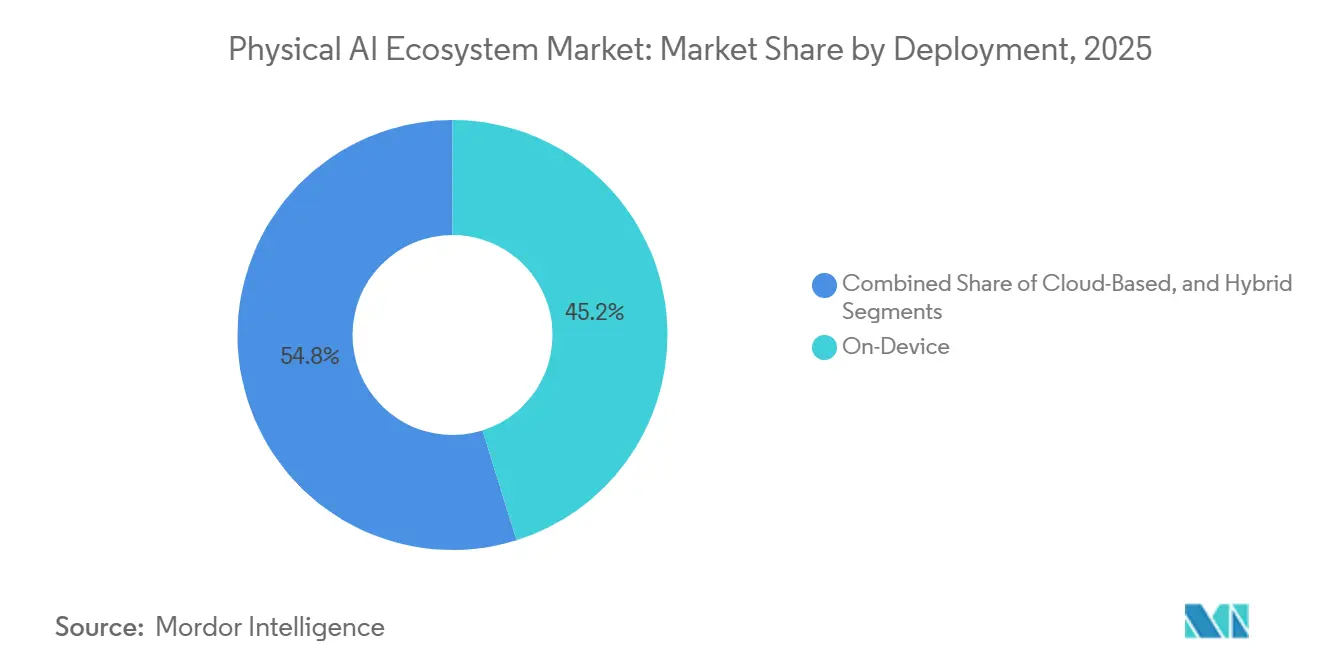
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー垂直市場別:
製造業の規模と物流需要製造業は2025年のフィジカルAIエコシステム市場の30.21%を占めた。この分野はロボット機器の設置基盤が最も深く、組立、溶接、塗装、および品質検査における確立された用途を持つ。自動車は依然として産業用ロボットの世界最大の製造業顧客グループであるが、一般産業からの需要はいくつかの市場で自動車を上回るペースで拡大している。電子機器および消費財の生産は、以前のプログラム機器よりも多くのバリエーションを管理するシステムのより広い基盤を提供する。このような多様なアプリケーションにより、フィジカルAIサプライヤーは工場運営への複数の確立されたルートを持つことになる。
物流・サプライチェーン業界は2031年にかけてCAGR 18.27%で成長すると予測されており、エンドユーザー業種中で最も高い成長率となっている。Eコマースの取引量と倉庫労働力不足が、柔軟なモバイルシステムおよびハンドリング機器への需要を高めている。マテリアルハンドリングロボットは、2026年第1四半期の北米産業用ロボット受注の60%を占めた。ヘルスケア、防衛・セキュリティ、建設、鉱業、およびエネルギーも重要な活用分野である。Boston Dynamics, Inc.とFieldAIは2026年3月に提携し、SpotプラットフォームおよびField Foundation Modelsを動的な建設・鉱業環境に適用することとした。
地域分析
北米フィジカルAIエコシステム市場
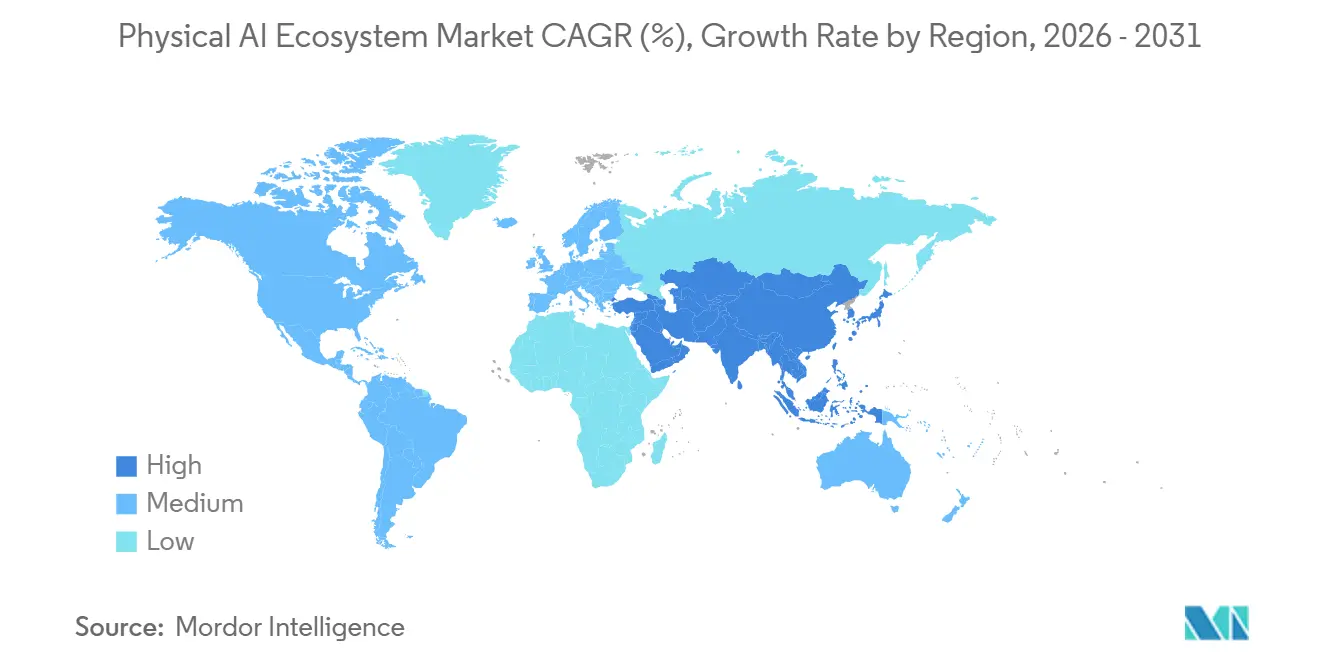
北米は2025年のフィジカルAIエコシステム市場シェアの35.47%を占めた。同地域は、AIネイティブなロボティクス企業、潤沢な企業投資能力、そして柔軟な生産設備の需要を高めているリショアリング活動を兼ね備えている。米国のロボット導入台数は2年間の減少を経て2025年に回復し、食品生産、倉庫業、物流がその回復を支えた。北米は2024年に製造業従業員1万人当たり204台のロボットを保有していた。これは西欧の267台、韓国の1,220台を下回っており、自動化密度をさらに高める余地が残されている。
APACフィジカルAIエコシステム市場
アジア太平洋地域は2031年にかけて18.76%のCAGRで拡大すると予測されており、フィジカルAIエコシステム市場において地理的に最も高い成長率となっている。中国は同地域の産業用ロボットの中核拠点であり、2024年の導入台数は295,000台、国内メーカーが国内ロボット市場の57%を占めている。[5] 日本と韓国は国内フィジカルAIプログラムを通じてこの強みを拡大しており、韓国は2026年2月にフィジカルAIを主要なKムーンショットミッションに指定した。韓国はKAISTに国内フィジカルAI統合プラットフォームを展開し、自動車、精密製造、造船分野に活用している。インドは地域の産業用ロボット分野において中国を補完する存在であり、2024年に9,100台の導入を記録し、生産インセンティブプログラムに連動した製造自動化投資を呼び込んでいる。
EMEAおよび南米フィジルAIエコシステム市場
欧州は2025年に地域別で第2位のポジションを維持しており、深い導入実績、確立された自動化サプライヤー、および西欧における製造業従業員1万人当たり267台というロボット密度に支えられている。ドイツは2024年の欧州における年間ロボット導入台数の32%を占めたが、同年は自動車産業の低迷を背景に地域全体の導入台数が8%減少した。欧州連合の機械規制およびサイバーレジリエンス法は、接続型ロボットの調達要件を形成しつつある。中東は建設、エネルギー、物流分野でロボティクスを推進しており、アフリカと南米は鉱業および農業に注力する初期段階の地域にとどまっている。
競合環境
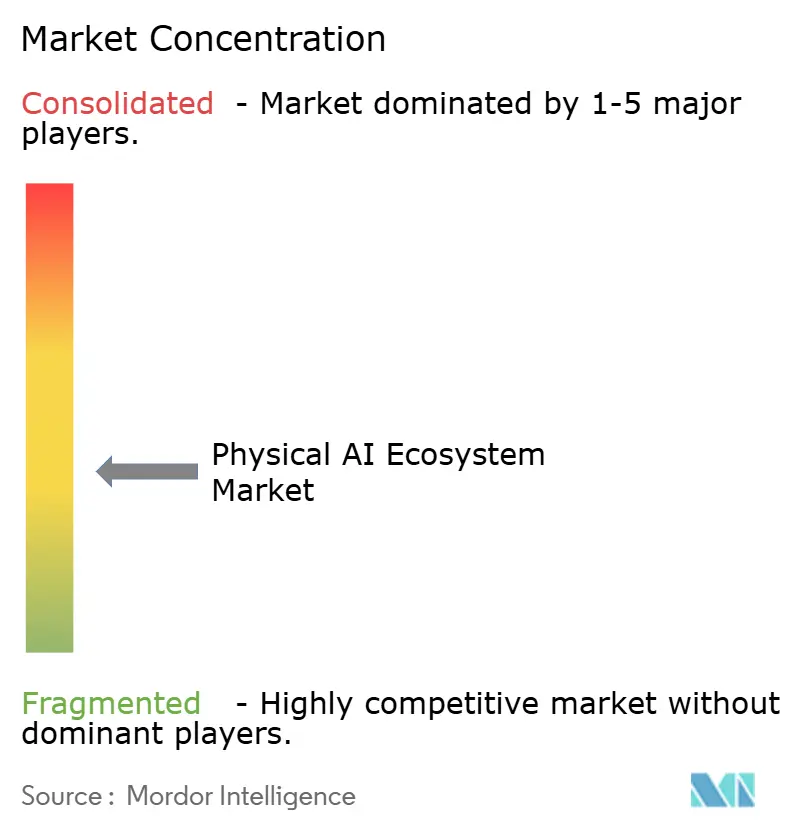
フィジカルAIエコシステム市場は中程度に分散した状態を維持しており、2つの広範な競合グループが存在します。確立された産業自動化OEMは、長年にわたる顧客関係に支えられたハードウェアプラットフォームにAIレイヤーを追加しています。AIネイティブ企業は、モデル、シミュレーションツール、ロボットハードウェアを組み合わせたオファリングを開発しています。ハードウェアは限られたグローバルサプライヤーグループの間で比較的集中している一方、ソフトウェアとモデル開発はより分散しています。サービスネットワーク、運用データ、モデル品質、および機能安全能力が重要な競争優位の源泉です。
Skild AI, Inc.は2026年3月にABB Robotics、Universal Robots A/S、NVIDIAとの協力関係を拡大し、FoxconnのBlackwellアセンブリラインにオムニボディブレインを展開しました。これは、AIソフトウェア企業が既存のハードウェアプロバイダーに取って代わるのではなく、協力できることを示しています。異なるOEMフリートにわたるマルチロボットオーケストレーションは、規模での解決がまだなされていないため、重要な機会であり続けています。ヘルスケアと建設も、特殊な条件を処理できるセクター固有のモデルを必要としています。認定されたフィジカルAIプラットフォームは、特にISO 10218:2025およびISO/IEC TR 5469:2024が適用されるアプリケーションにおいて依然として限られています。
Google DeepMindは2026年7月にGemini Robotics 2を導入し、全身ヒューマノイド制御、高度な巧緻性、および複数のエンボディメントにわたるマルチロボット協調を実現しました。同社は推論モデルをGoogle AI Studioで利用可能にし、Gemini Enterprise Agent Platformでプライベートプレビューとして提供しました。フィジカルAIエコシステム市場は、知的財産と独占的なデータアクセスを通じてモデル能力を保護する企業に報いることができます。トレーニングデータ、シミュレーション、実機器、フィールドサービスを結びつける企業は、持続的な顧客関係を構築するためにより有利な立場にある可能性があります。
フィジカルAIエコシステム産業リーダー
-
NVIDIA Corporation
-
ABB Ltd
-
KUKA AG
-
Boston Dynamics, Inc.
-
Tesla, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フィジカルAIエコシステム市場 このレポートでカバーされる企業
- NVIDIA Corporation
- ABB Ltd
- KUKA AG
- Boston Dynamics, Inc.
- Tesla, Inc.
- FANUC Corporation
- YASKAWA Electric Corporation
- Agility Robotics, Inc.
- Figure AI, Inc.
- NEURA Robotics GmbH
- Universal Robots A/S
- Teradyne, Inc.
- OMRON Corporation
- Siemens AG
- Hyundai Motor Company
- SoftBank Robotics Group Corp.
- Physical Intelligence, Inc.
- Covariant, Inc.
- Dexterity, Inc.
- Apptronik, Inc.
- 1X Technologies AS
- Sanctuary Cognitive Systems Corporation
- Skild AI, Inc.
- Google DeepMind
最近の産業開発事情 フィジカルAIエコシステム市場
- 2026年7月:コマツとAIM Intelligent Machinesは、日本および米国においてブルドーザーおよび油圧ショベルを使用した自律型建設ソリューションを提供するための戦略的パートナーシップを締結し、米国市場ですでに稼働しているサイトの商業展開フェーズに移行した。
- 2026年7月:三菱自動車工業とHighlandersは、三菱自動車工業の京都工場の製造施設向けにヒューマノイドロボッを開発・量産するためのMOUを締結し、2027年初頭に生産を開始する予定である。
- 2026年7月:Google DeepMindはGemini Robotics 2を発表し、複数の具現化形態にわたる全身ヒューマノイド制御、高度な器用さ、およびマルチロボット協調を実現した。推論モデルはGoogle AI Studioで利用可能となり、Gemini Enterprise Agent Platformでプライベートプレビューが開始された。
- 2026年5月:FANUC CorporationはGoogleとの戦略的協業を発表し、GeminiエンタープライズをFANUC CorporationのフィジカルAIロボットシステムに組み込み、自然言語駆動による自律型ロボット操作を実現した。FANUC Corporationは2025年12月の発売以来、フィジカルAIアプリケーション向けに1,000台以上のロボットを出荷したと報告した。
- 2026年4月:Siemens AGとHumanoidは、Siemens AGのエアランゲン電子機器工場においてHMND 01ホイール型アルファヒューマノイドロボットのテストに成功し、エッジコンピューティングにNVIDIA Jetson Thor、シミュレーションファーストトレーニングにIsaac Simを使用した自律型物流タスクを実行した。これはSiemens AG-NVIDIA Corporation産業AIオペレーティンシステムパートナーシップにおける実稼働マイルストーンとなった。
グローバルフィジカルAIエコシステム市場レポートの範囲
フィジカルAIエコシステム市場は、人工知能が物理的環境で機能することを可能にするテクノロジー、ハードウェア、ソフトウェア、AIモデル、センサー、エッジコンピューティングプラットフォーム、ロボティクスシステム、およびサポートサービスのネットワークで構成されています。この市場は、自律ロボット、スマートファクトリー、インテリジェントビークル、デジタルツイン、ヒューマンマシンコラボレーションなどのアプリケーションをサポートし、AIシステムが現実世界の環境を認識、分析、行動できるようにします。
フィジカルAIエコシステム市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ロボットタイプおよびエンボディメント(産業用ロボット、プロフェッショナルサービスロボット、パーソナル・家庭用サービスロボット、その他のロボットタイプおよびエンボディメント)、デプロイメント(オンデバイス、クラウドベース、ハイブリッド)、エンドユーザー垂直市場(物流・サプライチェーン、製造業、ヘルスケア、自動車・モビリティ、防衛・セキュリティ、建設・鉱業・エネルギー、その他のエンドユーザー垂直市場)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 産業用ロボット |
| プロフェッショナルサービスロボット |
| パーソナル・家庭用サービスロボット |
| その他のロボットタイプおよびエンボディメント |
| オンデバイス |
| クラウドベース |
| ハイブリッド |
| 物流・サプライチェーン |
| 製造業 |
| ヘルスケア |
| 自動車・モビリティ |
| 防衛・セキュリティ |
| 建設・鉱業・エネルギー |
| その他のエンドユーザー垂直市場 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ロボットタイプおよびエンボディメント別 | 産業用ロボット | |
| プロフェッショナルサービスロボット | ||
| パーソナル・家庭用サービスロボット | ||
| その他のロボットタイプおよびエンボディメント | ||
| デプロイメント別 | オンデバイス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー垂直市場別 | 物流・サプライチェーン | |
| 製造業 | ||
| ヘルスケア | ||
| 自動車・モビリティ | ||
| 防衛・セキュリティ | ||
| 建設・鉱業・エネルギー | ||
| その他のエンドユーザー垂直市場 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
フィジカルAIエコシステム市場の規模はどのくらいですか?
フィジカルAIエコシステムの市場規模は、2025年の22.58 ビリオン 米ドルから2026年には26.06 ビリオン 米ドルへと拡大し、2031年には51.47 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 14.58%を記録する見込みである。
フィジカルAIシステムの採用を促進しているものは何ですか?
エッジ推論、多様な物理タスクにおける労働力不足、柔軟な自動化ニーズ、およびシミュレーションツールが採用を支えています。
フィジカルAI支出をリードしているコンポーネントはどれですか?
ハードウェアは2025年に71.08%のシェアでリードしており、システムがセンサー、アクチュエーター、プロセッサー、マニピュレーター、電源機器を必要とするためです。
最も速く成長しているロボットタイプはどれですか?
パーソナル・家庭用サービスロボットは2031年にかけてCAGR 17.04%で拡大する見込みです。
最も速く拡大しているエンドユーザー分野はどこですか?
物流・サプライチェーンは、オペレーターが柔軟な自動化を追加するにつれて、2031年にかけてCAGR 18.27%で成長する見込みです。
最も速く成長する見込みの地域はどこですか?
アジア太平洋地域は中国、日本、韓国、インドに支えられ、2031年にかけてCAGR 18.76%で拡大する見込みです。