
Tamaño y Participación del Mercado de IA Física en Manufactura y Logística
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
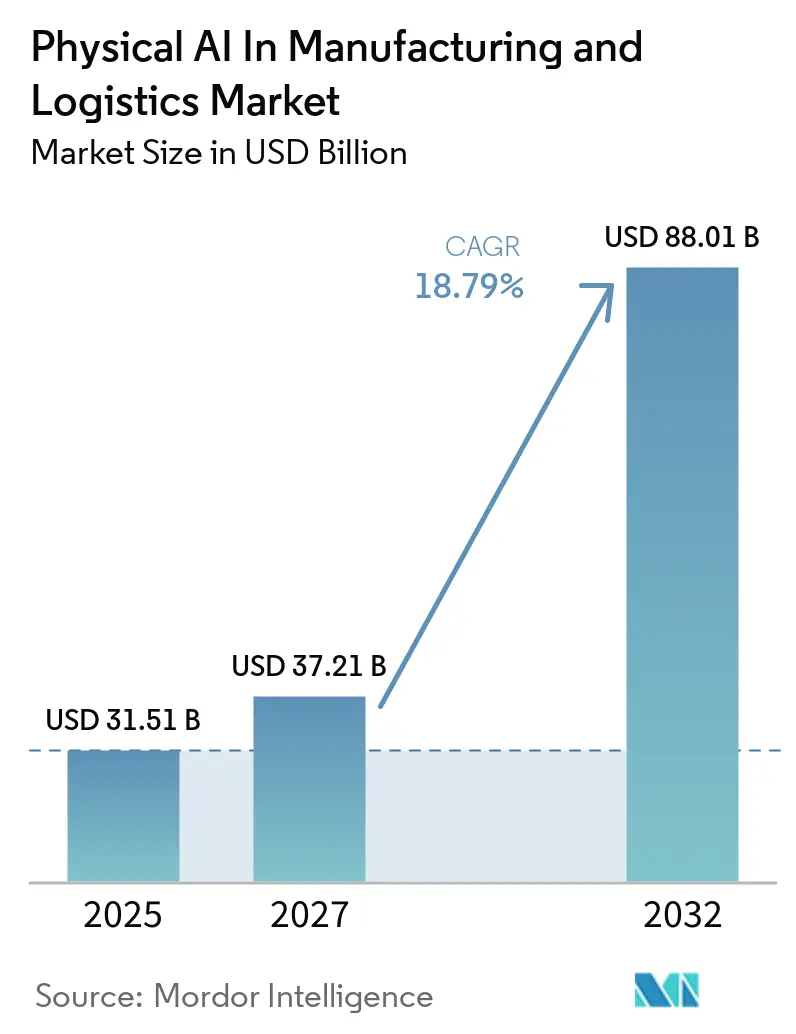
| Tamaño del Mercado (2027) | 37.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 88.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.79 % |
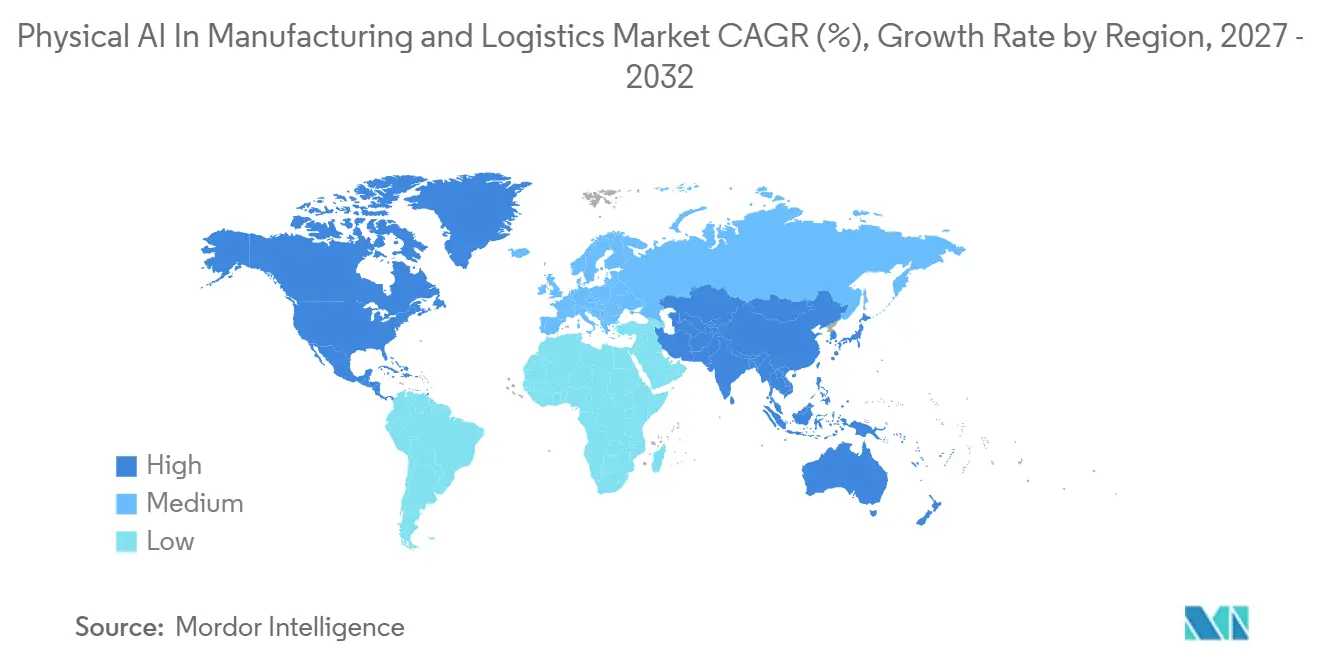
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
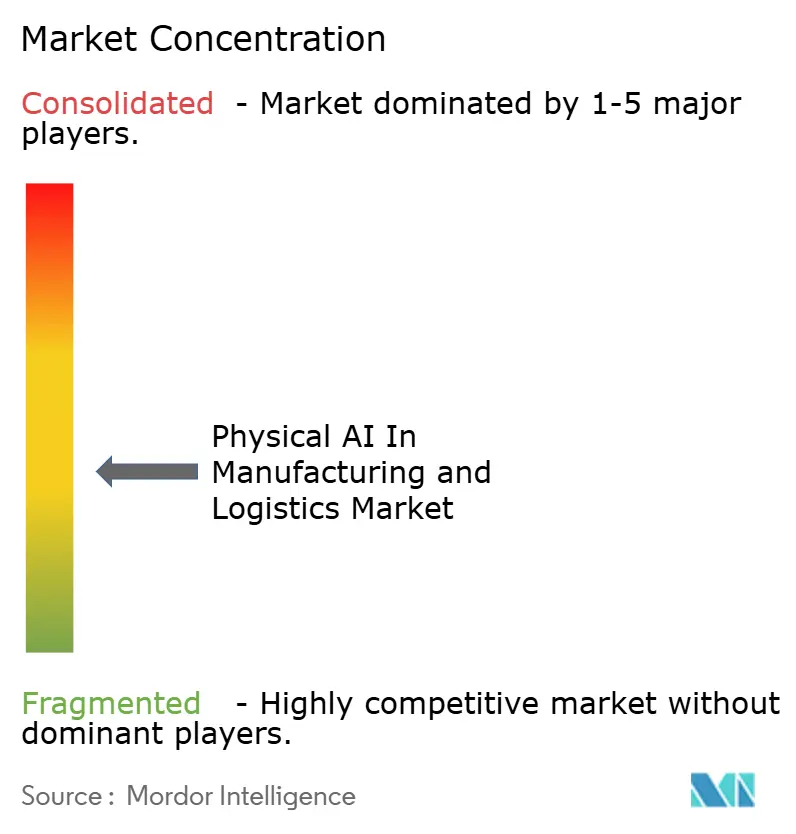
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA Física en Manufactura y Logística por Mordor Intelligence
Se espera que el tamaño del mercado de IA física en manufactura y logística aumente de 31,51 mil millones de USD en 2026 para alcanzar 88,01 mil millones de USD en 2032, expandiéndose a una CAGR del 18,79% durante 2027-2032. El mercado de IA física en manufactura y logística está siendo moldeado por escaseces estructurales de mano de obra, expectativas de cumplimiento más rápido e inversión en capacidad de producción nacional, con cada factor incrementando la necesidad de completar el trabajo de manera confiable en condiciones operativas cambiantes. Los robots están yendo más allá de los movimientos fijos porque los modelos basados en el borde pueden interpretar condiciones cambiantes y apoyar un trabajo más flexible. Este cambio ofrece a los fabricantes y operadores logísticos más opciones para automatizar tareas que anteriormente eran difíciles de estandarizar, ampliando los posibles casos de uso de la IA física en el mercado de manufactura y logística en producción, movimiento de materiales, selección, inspección y actividades de manejo relacionadas. El mercado de IA física en manufactura y logística también se beneficia de herramientas de simulación que acortan los ciclos de desarrollo y prueba. Los requisitos de capital, el trabajo de cumplimiento normativo y las brechas de datos en condiciones operativas inusuales siguen siendo barreras significativas para la adopción, especialmente para las empresas que deben introducir nueva tecnología sin interrumpir las operaciones de producción o distribución establecidas.
Conclusiones Clave del Informe
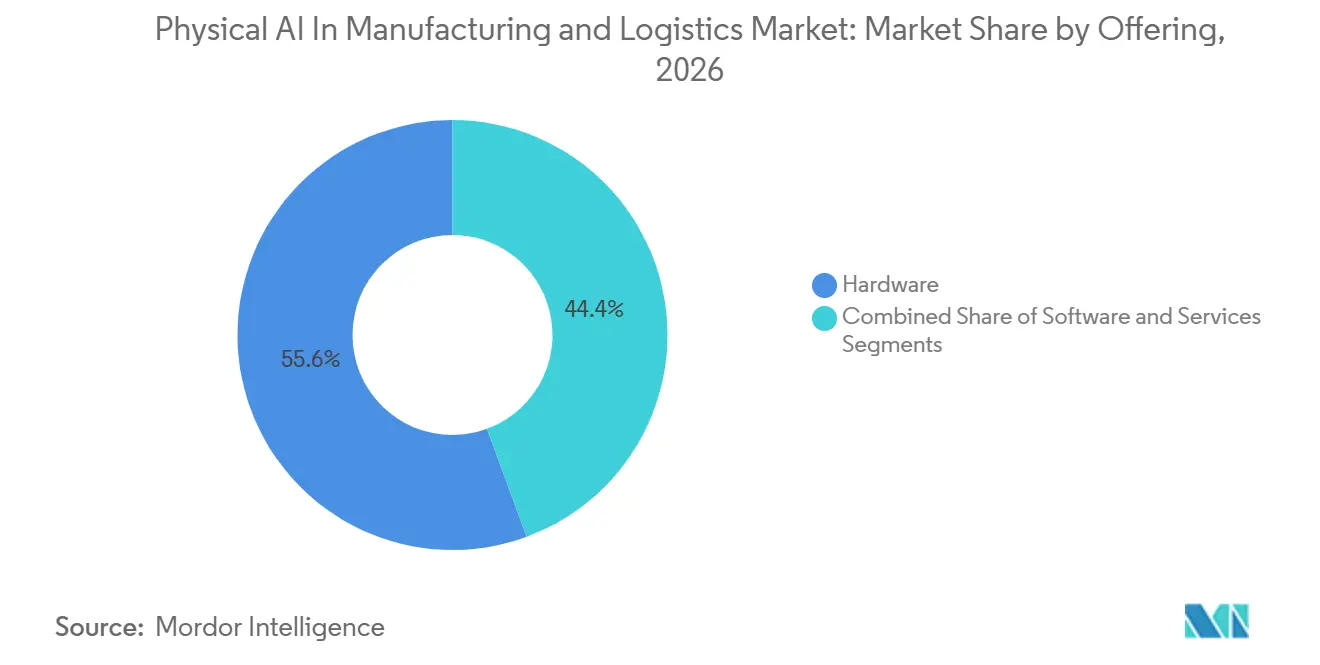
- Por oferta, el hardware representó el 55,61% de la participación del mercado de IA física en manufactura y logística en 2026, mientras que se proyecta que el software se expanda a una CAGR del 19,76% hasta 2032.
- Por factor de forma del robot, los robots móviles autónomos representaron el 27,88% de la participación en ingresos en 2026, mientras que se proyecta que los manipuladores móviles se expandan a una CAGR del 20,13% hasta 2032.
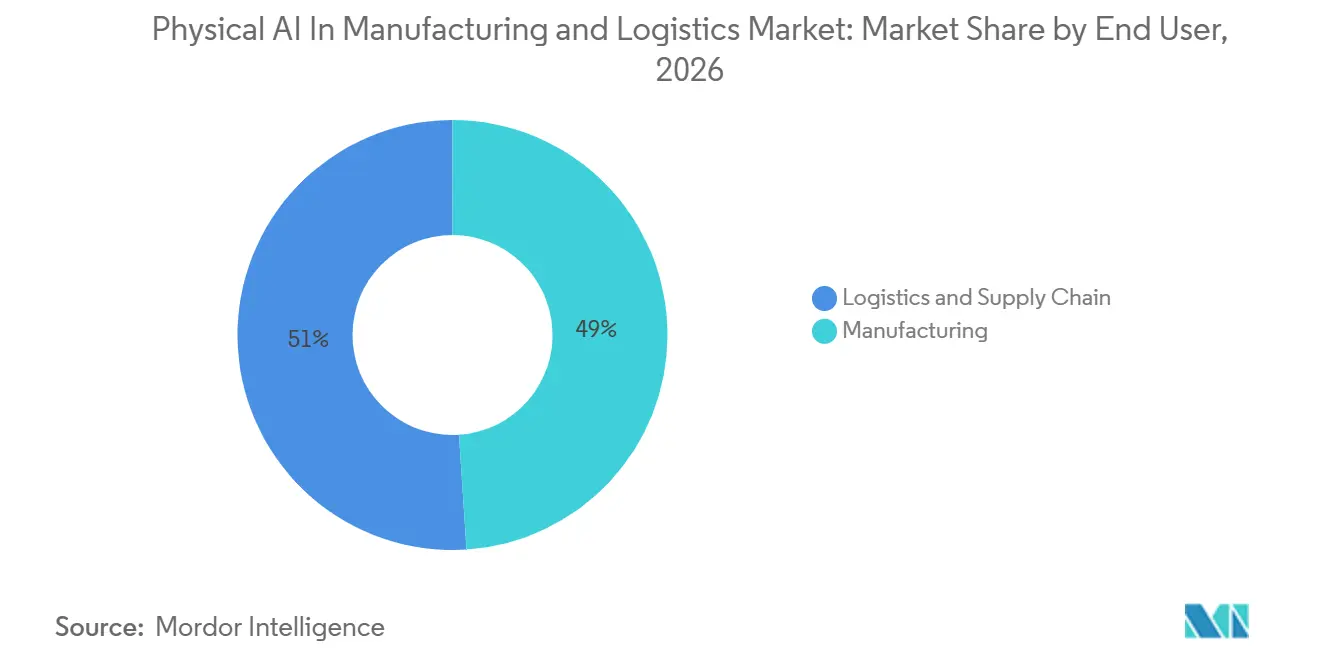
- Por usuario final, la manufactura representó el 48,96% de la participación en ingresos en 2026, mientras que se proyecta que la logística y la cadena de suministro se expandan a una CAGR del 20,79% hasta 2032 en el mercado de IA física para manufactura y logística.
- Por capa tecnológica, la ejecución y el control representaron el 39,78% de la participación en ingresos en 2026, mientras que se proyecta que la toma de decisiones y el aprendizaje se expandan a una CAGR del 19,59% hasta 2032.
- Por geografía, Asia-Pacífico representó el 28,55% de la participación en ingresos en 2026, mientras que se proyecta que América del Norte se expanda a una CAGR del 20,14% hasta 2032 en el mercado de IA física en manufactura y logística.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de IA Física en Manufactura y Logística
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Escasez de Mano de Obra y Aumento de los Costos Laborales | +3.2% | Global, con mayor intensidad en América del Norte, Japón y Alemania | Corto plazo (≤ 2 años) |
| Presión del Comercio Electrónico y el Cumplimiento en el Mismo Día | +2.8% | América del Norte y el núcleo de Asia-Pacífico, con extensión a Europa | Corto plazo (≤ 2 años) |
| Visión Habilitada por IA, Fusión de Sensores y Computación en el Borde | +2.5% | Global, con liderazgo tecnológico en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reindustrialización y Relocalización | +2.2% | América del Norte y Europa, con efecto de arrastre hacia México y Europa del Este | Mediano plazo (2-4 años) |
| Transferencia de Simulación a Realidad Mediante Gemelos Digitales | +1.5% | Global, con mayor aceleración en Japón, Corea del Sur y los centros automotrices de EE. UU. | Mediano plazo (2-4 años) |
| Orquestación de Flotas en Instalaciones Existentes con Flotas de Robots Mixtas | +1.2% | América del Norte y Europa, con adopción temprana en megainstalaciones de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra y Aumento de los Costos Laborales
Las escaseces estructurales de mano de obra están generando un caso directo para la automatización en fábricas y centros de distribución. La Oficina de Estadísticas Laborales de EE. UU. registró 529.000 vacantes de empleo en manufactura sin cubrir en mayo de 2026, un aumento del 31,9% respecto al año anterior.[1] Las instalaciones de robots industriales en EE. UU. alcanzaron 38.500 unidades en 2025, un 12% más que en 2024, a medida que la disponibilidad de mano de obra y la inversión en automatización avanzaron en paralelo.[2] La IA física en el mercado de manufactura y logística puede ayudar a los empleadores a mantener la producción cuando el reclutamiento y la retención siguen siendo difíciles, particularmente en roles que combinan movimiento repetitivo, manejo de materiales, inspección y trabajo de producción sensible al tiempo. Una fuerza laboral manufacturera de mayor edad y un menor flujo de trabajadores jóvenes también incrementan el valor de los sistemas que pueden manejar tareas repetitivas o físicamente exigentes, permitiendo que los empleados con experiencia se concentren en supervisión, resolución de problemas, calidad y trabajo basado en el juicio.
Presión del Comercio Electrónico y el Cumplimiento en el Mismo Día
Las ventanas de entrega más cortas están cambiando la economía de la automatización de almacenes. Geekplus informó que los pedidos firmados en las Américas aumentaron más del 50% interanual en 2025, mostrando el continuo interés de los compradores en sistemas de cumplimiento flexibles. Amazon anunció una inversión de al menos 10 mil millones de EUR (11,4 mil millones de USD) para modernizar su red de cumplimiento europea con robótica. Symbotic reportó 721 millones de USD en ingresos del tercer trimestre fiscal 2026, un 22% más interanual, y 77 sistemas activos. El mercado de IA física en manufactura y logística está, por lo tanto, cada vez más vinculado a la densidad de rendimiento, no solo a la automatización de tareas, porque las instalaciones deben gestionar el flujo de mercancías en recepción, almacenamiento, selección, empaque y despacho sin retrasar el servicio ni crear cuellos de botella en áreas de trabajo adyacentes. Las instalaciones existentes de cadena de frío y alimentación también están examinando la automatización porque las restricciones de capacidad no siempre pueden esperar a que se construyan nuevos sitios, y estas operaciones deben cumplir con los requisitos de manejo de productos mientras aumentan la velocidad y la precisión de los pedidos.
Visión Habilitada por IA, Fusión de Sensores y Computación en el Borde
La visión lista para producción, la fusión de sensores y la inferencia en el borde están facilitando la especificación de la IA física en los planes de adquisición. NVIDIA declaró en marzo de 2026 que ABB Robotics, FANUC, YASKAWA y KUKA estaban integrando las tecnologías Omniverse, Isaac, Cosmos y Jetson en los flujos de trabajo de desarrollo y producción. Estos proveedores operan conjuntamente una base instalada que supera los 2 millones de robots, lo que otorga a dichas herramientas un amplio acceso a entornos industriales y permite que las prácticas de desarrollo se compartan entre usuarios con diferentes instalaciones, procesos de producción, combinaciones de productos, capacidades técnicas y niveles de automatización previa.[3] Las empresas japonesas de robótica y manufactura, incluidas OMRON y Hitachi, también están aplicando modelos Cosmos al trabajo de visión en fábricas. El mercado de IA física en manufactura y logística se beneficia cuando un robot puede procesar información localmente y reaccionar sin una secuencia fija para cada condición, lo cual es importante cuando la iluminación, la colocación de objetos, el embalaje o las prioridades de trabajo cambian durante un turno operativo. Los flujos de trabajo que priorizan la simulación también pueden reducir la brecha entre el desarrollo, la puesta en marcha virtual y el uso en sitio, al permitir que los equipos identifiquen problemas de integración antes de que un activo de producción quede fuera de línea.
Reindustrialización y Relocalización
La inversión en producción nacional y regional está añadiendo una base de demanda relacionada con políticas para la automatización industrial, especialmente donde la resiliencia de la cadena de suministro y la capacidad de producción nacional forman parte de la planificación operativa. La Iniciativa de Relocalización informó que el 63% de los fabricantes de equipos originales planificaron gastos de capital en EE. UU. en 2026 o 2027 para relocalización o expansión nacional.[4] Su encuesta de 2026 también encontró que el 36% de los fabricantes de equipos originales habían relocalizado o estaban relocalizando activamente, en comparación con el 29% en 2025. Esta actividad dirige simultáneamente la atención hacia la capacidad de producción, la resiliencia de los proveedores y la disponibilidad de mano de obra. El mercado de IA física en manufactura y logística se beneficia cuando las nuevas instalaciones se diseñan para la automatización y los sitios más antiguos necesitan mayor producción sin incrementos equivalentes en la plantilla. El resultado es una demanda que abarca hardware de robots, servicios de integración, simulación y gestión de flotas, en lugar de una única compra de equipos, porque los usuarios necesitan un sistema que se adapte a los procesos existentes, los planes de personal, los sistemas de información y los procedimientos de seguridad.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto Costo Inicial e Incertidumbre en el Retorno de la Inversión | -3.5% | Global, más pronunciado en fabricantes del mercado medio en América del Norte, Europa e India | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad, Normas y Ciberseguridad | -2.0% | Global, con la mayor carga de cumplimiento en Europa y Japón bajo el Reglamento de Maquinaria de la UE 2023/1230 e ISO 10218-1 y 10218-2 | Mediano plazo (2-4 años) |
| Escasez de Datos de Cola Larga para Casos Límite Físicos Poco Frecuentes | -1.8% | Global, con el cuello de botella más agudo para los desarrolladores de políticas de manipulación generalista | Mediano plazo (2-4 años) |
| Riesgo de Cambio en Tecnología Operativa y Tiempo de Inactividad de Robots por Actualizaciones de Modelos | -1.2% | América del Norte y centros industriales de la UE con densa infraestructura de tecnología operativa heredada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial e Incertidumbre en el Retorno de la Inversión
La intensidad de capital sigue siendo la barrera más clara para los primeros despliegues en instalaciones y sitios operativos. Las instalaciones de cumplimiento totalmente automatizadas pueden requerir entre 20 millones y 50 millones de USD por instalación, según el gasto divulgado por la industria. La robótica como servicio ofrece otra vía de adquisición porque traslada parte del costo de una única compra de capital a pagos recurrentes, lo que puede hacer que los presupuestos sean más manejables, pero aún requiere confianza en el rendimiento y el soporte del proveedor. Agility Robotics ofrece Digit a través de un modelo de suscripción por robot, mientras que Maven Robotics cobra por ciclos de tareas completadas en lugar de unidades de hardware. Los fabricantes de tamaño mediano tienen menos ubicaciones sobre las cuales distribuir los costos de integración, capacitación y mantenimiento. El mercado de IA física en manufactura y logística dependerá en parte de si los proveedores pueden ofrecer resultados operativos más claros y modelos comerciales de menor riesgo para estos compradores, incluyendo mejor visibilidad sobre el esfuerzo de integración, la utilización, el mantenimiento, el período de recuperación, las necesidades de capacitación, los niveles de servicio y la responsabilidad operativa de cada parte.
Requisitos de Seguridad, Normas y Ciberseguridad
Los robots habilitados con IA deben superar un umbral de despliegue más alto cuando comparten espacios de trabajo con personas, ya que los usuarios deben comprender cómo responderá el sistema ante movimientos, objetos inesperados, cambios de equipos y otras condiciones en el piso. ISO publicó ISO 10218-1 e ISO 10218-2 en julio de 2025, añadiendo cláusulas de ciberseguridad y clasificaciones de seguridad funcional de Clase I y Clase II. La norma armonizada relacionada bajo el Reglamento de Maquinaria de la UE 2023/1230 seguía pendiente en 2026, dejando a los proveedores gestionar demandas de cumplimiento paralelas. Los sistemas de IA cuyo comportamiento no está completamente fijado en el momento del diseño no se alinean fácilmente con los métodos establecidos del ciclo de vida de seguridad IEC 61508. Agility Robotics informó que Digit completó una evaluación de campo independiente de la OSHA en una línea de producción en funcionamiento y que la empresa está contribuyendo al trabajo de la norma ISO 25785-1. El mercado de IA física en manufactura y logística enfrentará ciclos de ventas e implementación más largos hasta que las normas se apliquen más ampliamente en entornos operativos y los clientes puedan evaluar la seguridad, la ciberseguridad, la validación y la responsabilidad utilizando procedimientos más consistentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Auge del Software Remodela la Distribución del Valor
Se proyecta que el hardware represente el 55,61% de la participación del mercado de IA física en manufactura y logística en 2026. Las plataformas de robots, los módulos de cómputo y los conjuntos de sensores siguen siendo los principales puntos de entrada comercial para muchos compradores. Se espera que los productores de automóviles, electrónica y semiconductores respalden la demanda de hardware a través de grandes programas de adquisición que requieren equipos confiables, puesta en marcha, mantenimiento y soporte establecido de proveedores. El tamaño del mercado de IA física en manufactura y logística atribuible al hardware refleja el capital necesario para establecer una base de automatización funcional. Los servicios de integración, mantenimiento y operaciones gestionadas también son cada vez más importantes, ya que ayudan a los usuarios a operar nuevos sistemas con menos recursos internos y proporcionan soporte continuo posterior a la instalación.
Se proyecta que el software se expanda a una CAGR del 19,76% hasta 2032. Las suscripciones a modelos de IA, las plataformas de orquestación de flotas y las herramientas de simulación como servicio pueden escalar independientemente de los envíos de robots. Las políticas de manipulación generalista entrenadas en simulación y refinadas con datos operativos también pueden retener valor por más tiempo que los equipos que controlan. Estos factores respaldan modelos de ingresos recurrentes para empresas como Physical Intelligence y Covariant. Según THECVF.COM, se espera que un artículo de CVPR 2026 sobre aprendizaje entre diferentes encarnaciones demuestre cómo los datos de interacción humano-objeto pueden adaptarse en conjuntos de datos de entrenamiento para diferentes factores de forma de robots. Estas canalizaciones de datos están haciendo que el software y los datos de entrenamiento sean cada vez más centrales en la estructura comercial de la IA física en las industrias de manufactura y logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Factor de Forma del Robot: Los Manipuladores Móviles Redefinen la Automatización Destreza
Se proyecta que los robots móviles autónomos representen el 27,88% de la participación del mercado de IA física en manufactura y logística en 2026. Más de una década de despliegues ha establecido sistemas de navegación y ampliado los casos de uso en almacenes. Estos robots mueven materiales por almacenes y pisos de fábrica sin rutas fijas, mientras que los brazos industriales realizan tareas de precisión y los robots colaborativos apoyan el trabajo cerca de los empleados humanos. Los vehículos de guiado automático siguen siendo adecuados para el movimiento estructurado de materiales, mientras que los humanoides y los cuadrúpedos se encuentran en una etapa más temprana de comercialización dentro de la categoría de otros factores de forma de robots.
Se proyecta que los manipuladores móviles se expandan a una CAGR del 20,13% hasta 2032. Su combinación de movilidad y brazos articulados apoya la secuenciación de materiales, el mantenimiento de máquinas, el manejo de contenedores y las tareas de selección y colocación que los brazos fijos y los robots móviles autónomos no pueden realizar de forma independiente. Los despliegues piloto en entornos automotrices y de bienes de consumo están fortaleciendo el caso de negocio para sistemas que pueden desplazarse hasta una tarea y realizarla. Se espera que Maven Robotics emerja del sigilo en septiembre de 2026 con una ronda de financiación Serie A de 100 millones de USD e introduzca un manipulador móvil de doble brazo con ruedas para paletización de cajas mixtas y manejo de contenedores. Se espera que el mercado de IA física en manufactura y logística utilice estos diseños para extender la automatización a flujos de trabajo menos estructurados.
Por Usuario Final: El Crecimiento de la Logística Desafía el Dominio de la Manufactura
Se proyecta que la manufactura represente el 48,96% de la participación del mercado de IA física en manufactura y logística en 2026. Se espera que los productores de automóviles, eléctricos y electrónicos, semiconductores y aeroespaciales continúen invirtiendo en automatización de fábricas. Según IFR.ORG, se proyecta que los metales y la maquinaria registren 108.571 instalaciones de robots a nivel mundial en 2025, un aumento del 22% respecto a 2024. Los productores farmacéuticos, de alimentos y bebidas, y de bienes de consumo también requieren sistemas que respalden los controles de higiene y los frecuentes cambios de producto. La manufactura sigue siendo una base de adopción sustancial porque muchas instalaciones ya tienen procesos de automatización definidos y experiencia establecida en equipos.
Se proyecta que la logística y la cadena de suministro se expandan a una CAGR del 20,79% hasta 2032. Se espera que el cumplimiento del comercio electrónico, la logística de terceros y los operadores de cadena de frío respalden este crecimiento más rápido. Según SYMBOTIC.COM, se proyecta que Symbotic reporte ingresos del tercer trimestre fiscal 2026 de 721 millones de USD y opere 77 sistemas activos entre clientes de distribución mayorista de alimentos y distribución médica. Los sistemas de cumplimiento autónomos pueden mejorar a medida que aumenta la densidad de rendimiento, porque una mayor utilización permite patrones operativos más eficientes. Esto difiere de ciertos proyectos de fábrica, donde la automatización distribuye principalmente costos fijos entre la producción. El mercado de IA física en manufactura y logística presenta, por lo tanto, una oportunidad significativa, particularmente para los operadores que gestionan amplias gamas de productos mientras cumplen con los requisitos de cumplimiento de pedidos rápido, preciso y repetible.
Por Capa Tecnológica: La Toma de Decisiones y el Aprendizaje Impulsan la Diferenciación Competitiva
Se proyecta que la ejecución y el control representen el 39,78% de la participación del mercado de IA física en manufactura y logística en 2026. Los sistemas de control de movimiento, los controladores lógicos programables y los servoaccionamientos se utilizan ampliamente en equipos nuevos y existentes, lo que explica por qué la ejecución y el control siguen siendo la capa tecnológica más grande. La percepción y la detección representan la siguiente capa principal a través de sistemas de visión, LiDAR y sensores de fuerza-par. Estos componentes permiten a los robots identificar objetos, comprender su entorno y responder al contacto físico. Los sistemas de conectividad, infraestructura de datos y gestión vinculan estas funciones con los sistemas de información empresarial.
Se proyecta que la toma de decisiones y el aprendizaje se expandan a una CAGR del 19,59% hasta 2032. Los modelos de visión-lenguaje-acción pueden permitir a los robots interpretar instrucciones de tareas y adaptarse a disposiciones de objetos desconocidas sin programación repetida. Según NVIDIA.COM, se espera que NVIDIA declare en marzo de 2026 que los principales fabricantes de equipos originales están incorporando los modelos Isaac GR00T y Cosmos en sus canalizaciones de desarrollo. Según HITACHI.COM, se espera que Hitachi y FANUC anuncien una asociación en septiembre de 2026 que combina HMAX Industry AI con el hardware de robots de FANUC, utilizando las instalaciones de Hitachi como sitios de validación tempranos. Se espera que este trabajo exponga los modelos a condiciones operativas que la simulación por sí sola no puede replicar completamente. Como resultado, las capacidades de toma de decisiones se están convirtiendo en un área clave de diferenciación para la IA física en las industrias de manufactura y logística, donde los proveedores deben demostrar que los modelos pueden operar de manera confiable en materiales, diseños, instrucciones y excepciones diversas.
Análisis Geográfico
Se proyecta que Asia-Pacífico represente el 28,55% de la participación del mercado de IA física en manufactura y logística en 2026. Según IFR.ORG, se proyecta que China instale 354.226 robots industriales en 2025, representando el 59% de los despliegues globales y un aumento del 20% respecto a 2024. Esta concentración proporciona a la región una gran base manufacturera y un ecosistema de equipos establecido. Según IFR.ORG, Japón también mantiene una posición sólida, ya que cinco de los 10 mayores fabricantes de robots industriales del mundo son japoneses. Se espera que las instalaciones automotrices y de semiconductores de Corea del Sur, junto con los programas de producción electrónica y farmacéutica de India, generen demanda adicional.
Se proyecta que América del Norte se expanda a una CAGR del 20,14% hasta 2032. Se espera que la actividad de relocalización, las restricciones de mano de obra y el desarrollo de software de IA física respalden la inversión en todo Estados Unidos. Según RESHORENOW.ORG, se espera que la Iniciativa de Relocalización encuentre que el 36% de los fabricantes de equipos originales habían relocalizado o estaban relocalizando activamente en 2026. Según BLS.GOV, se proyecta que las vacantes de empleo en manufactura alcancen 529.000 en mayo de 2026, aumentando la urgencia de las decisiones de automatización. Se espera que FANUC anuncie en septiembre de 2026 que invertirá 90 millones de USD en una nueva planta y centro logístico en Míchigan, reflejando el desarrollo de capacidad local para satisfacer la demanda de automatización.
Según la Federación Internacional de Robótica (IFR.ORG), se proyecta que Europa registre 73.054 instalaciones de robots en 2025, lo que representa una disminución del 14% respecto a 2024. Según IFR.ORG, la organización espera que las instalaciones aumenten un 6% anual de 2027 a 2029, a medida que los costos de energía y mano de obra alienten a las fábricas a evaluar la automatización como alternativa a la expansión de capacidad. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas, con despliegues concentrados en manufactura de exportación y centros logísticos. El Reglamento de Maquinaria de la UE 2023/1230 establece un requisito de acceso al mercado que afecta a los proveedores que atienden la región.
Panorama Competitivo
El mercado de IA física en manufactura y logística sigue siendo estructuralmente fragmentado. FANUC, ABB, Siemens, KUKA, YASKAWA y Rockwell Automation mantienen bases instaladas sustanciales de hardware, mientras que los especialistas en software y los desarrolladores de robots humanoides compiten por la capa de inteligencia. FANUC, ABB, YASKAWA y KUKA están adoptando la plataforma Isaac de NVIDIA para flujos de trabajo de simulación e inferencia. Esta tendencia concentra la influencia dentro de las herramientas de desarrollo, mientras que la integración de sistemas sigue distribuida entre numerosos proveedores regionales. Los actores establecidos en hardware retienen las relaciones con los clientes y las capacidades de integración, mientras que los proveedores de software se diferencian a través de modelos, datos y plataformas de orquestación que operan en diferentes tipos de robots.
Los datos de las flotas desplegadas pueden crear una ventaja competitiva al capturar condiciones operativas que las simulaciones no pueden modelar completamente. Geekplus atiende a más de 950 clientes globales, mientras que se espera que Symbotic opere 77 sistemas activos en el ejercicio fiscal 2026. Estas flotas desplegadas pueden generar datos operativos para mejoras de productos y entrenamiento de modelos. Se espera que Geekplus posicione su RoboShuttle Hyper en torno a la capacidad de rendimiento y la inteligencia incorporada en agosto de 2026. Se espera que AutoStore firme un acuerdo de suministro estratégico global con Amazon en agosto de 2026 sin compromisos de compra anticipados, demostrando cómo los grandes compradores pueden mantener la flexibilidad con los proveedores mientras amplían los programas de automatización.
La interoperabilidad es otra área competitiva en el mercado de IA física para manufactura y logística. VDA 5050 versión 3.0 admite la gestión del tráfico y el intercambio de rutas para robots móviles autónomos de navegación libre controlados centralmente. En Automate 2026, se espera que InOrbit.AI demuestre ocho sistemas de diferentes proveedores en un único piso de fábrica. Además, ISO 10218-1 e ISO 10218-2 están influyendo en las hojas de ruta de productos a medida que la certificación de ciberseguridad se convierte cada vez más en un requisito de despliegue. Estos desarrollos posicionan los servicios de gestión de flotas como una capacidad clave en sitios con múltiples proveedores, en lugar de únicamente dentro de plataformas de equipos individuales. Como resultado, los clientes pueden evaluar y desplegar nuevos robots sin necesariamente reemplazar sus equipos y sistemas de control existentes.
Líderes de la Industria de IA Física en Manufactura y Logística
-
ABB Ltd
-
KUKA AG
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
OMRON Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Hitachi y FANUC anunciaron una asociación estratégica para comercializar conjuntamente la IA física, combinando la plataforma HMAX Industry AI de Hitachi con los robots industriales equipados con IA de FANUC. La validación estaba prevista en las instalaciones de manufactura de Hitachi en la región de Ibaraki como Cliente Cero, con el despliegue comercial dirigido al ejercicio fiscal 2027 en los sectores de semiconductores, farmacéutico, automotriz y logístico.
- Septiembre de 2026: Agility Robotics presentó Digit 5, con un 40% más de capacidad de carga útil a 22,7 kg, una relación de funcionamiento a carga de 10:1 que permite más de 20 horas de operación diaria, y monturas de pinza intercambiables según normas ISO. Agility reportó más de 300 millones de USD en pedidos contingentes de clientes de Digit 5 a varios años a partir de mayo de 2026, con más de 65.000 horas operativas acumuladas en sitios de clientes, incluidos GXO, Amazon, Schaeffler y Toyota Motor Manufacturing Canada.
- Septiembre de 2026: Vecna Robotics recaudó 31 millones de USD para expandir sus equipos de despliegue de robots móviles autónomos de muelle a muelle, citando más del doble de pedidos CaseFlow interanuales desde su lanzamiento en 2025.
- Agosto de 2026: Amazon firmó un acuerdo de suministro estratégico global con AutoStore para automatización de almacenamiento basada en cuadrículas modulares, sin compromisos de compra anticipados.
Alcance del Informe Global del Mercado de IA Física en Manufactura y Logística
El Informe del Mercado de IA Física en Manufactura y Logística está segmentado por Oferta (Hardware, Software y Servicios), Factor de Forma del Robot (Brazos Robóticos Industriales, Robots Colaborativos, Robots Móviles Autónomos, Vehículos de Guiado Automático, Manipuladores Móviles y Otros Factores de Forma de Robots), Usuario Final (Manufactura [Automotriz, Eléctrico y Electrónico, Semiconductores, Metales y Maquinaria, Manufactura Aeroespacial y de Defensa, Productos Farmacéuticos y Dispositivos Médicos, Alimentos y Bebidas, y Bienes de Consumo] y Logística y Cadena de Suministro [Cumplimiento de Comercio Electrónico, Logística de Terceros, Distribución Minorista y de Comestibles, Entrega de Paquetes y Mensajería Urgente, y Logística de Cadena de Frío]), Capa Tecnológica (Percepción y Detección, Toma de Decisiones y Aprendizaje, Ejecución y Control, y Otras Capas Tecnológicas), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
| Hardware |
| Software |
| Servicios |
| Brazos Robóticos Industriales |
| Robots Colaborativos |
| Robots Móviles Autónomos |
| Vehículos de Guiado Automático |
| Manipuladores Móviles |
| Otros Factores de Forma de Robots |
| Manufactura | Automotriz |
| Eléctrico y Electrónico | |
| Semiconductores | |
| Metales y Maquinaria | |
| Manufactura Aeroespacial y de Defensa | |
| Productos Farmacéuticos y Dispositivos Médicos | |
| Alimentos y Bebidas | |
| Bienes de Consumo | |
| Logística y Cadena de Suministro | Cumplimiento de Comercio Electrónico |
| Logística de Terceros | |
| Distribución Minorista y de Comestibles | |
| Entrega de Paquetes y Mensajería Urgente | |
| Logística de Cadena de Frío |
| Percepción y Detección |
| Toma de Decisiones y Aprendizaje |
| Ejecución y Control |
| Otras Capas Tecnológicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Hardware | |
| Software | ||
| Servicios | ||
| Por Factor de Forma del Robot | Brazos Robóticos Industriales | |
| Robots Colaborativos | ||
| Robots Móviles Autónomos | ||
| Vehículos de Guiado Automático | ||
| Manipuladores Móviles | ||
| Otros Factores de Forma de Robots | ||
| Por Usuario Final | Manufactura | Automotriz |
| Eléctrico y Electrónico | ||
| Semiconductores | ||
| Metales y Maquinaria | ||
| Manufactura Aeroespacial y de Defensa | ||
| Productos Farmacéuticos y Dispositivos Médicos | ||
| Alimentos y Bebidas | ||
| Bienes de Consumo | ||
| Logística y Cadena de Suministro | Cumplimiento de Comercio Electrónico | |
| Logística de Terceros | ||
| Distribución Minorista y de Comestibles | ||
| Entrega de Paquetes y Mensajería Urgente | ||
| Logística de Cadena de Frío | ||
| Por Capa Tecnológica | Percepción y Detección | |
| Toma de Decisiones y Aprendizaje | ||
| Ejecución y Control | ||
| Otras Capas Tecnológicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de IA física en manufactura y logística?
Se espera que el mercado de IA física en manufactura y logística aumente de 31,51 mil millones de USD en 2026 a 88,01 mil millones de USD en 2032, a una CAGR del 18,79% durante 2027-2032.
¿Qué oferta lidera los despliegues de IA física en manufactura y logística?
El hardware lideró con una participación del 55,61% en 2026 porque las plataformas de robots, los sensores y los equipos de cómputo en el borde siguen siendo el principal punto de partida para el despliegue.
¿Qué factor de forma de robot se expande más rápidamente?
Se proyecta que los manipuladores móviles se expandan a una CAGR del 20,13% hasta 2032, a medida que los usuarios buscan sistemas que combinen movimiento con manejo destreza.
¿Por qué los operadores logísticos están adoptando sistemas de IA física?
Los requisitos de cumplimiento más rápido, el aumento de los volúmenes de pedidos y la necesidad de mayor rendimiento están respaldando la adopción en el comercio electrónico, la logística de terceros y las operaciones de cadena de frío.
¿Qué región se proyecta que se expanda más rápidamente?
Se proyecta que América del Norte se expanda a una CAGR del 20,14% hasta 2032, respaldada por la actividad de relocalización, la escasez de mano de obra y la capacidad de desarrollo de software.
¿Qué limita la adopción más amplia de los sistemas de IA física?
Los altos costos iniciales, los retornos inciertos, los requisitos de seguridad y ciberseguridad, los datos limitados de casos límite y el riesgo de tiempo de inactividad por actualizaciones de modelos pueden retrasar los proyectos.