
Taille et Part du Marché de l'IA Physique dans la Fabrication et la Logistique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
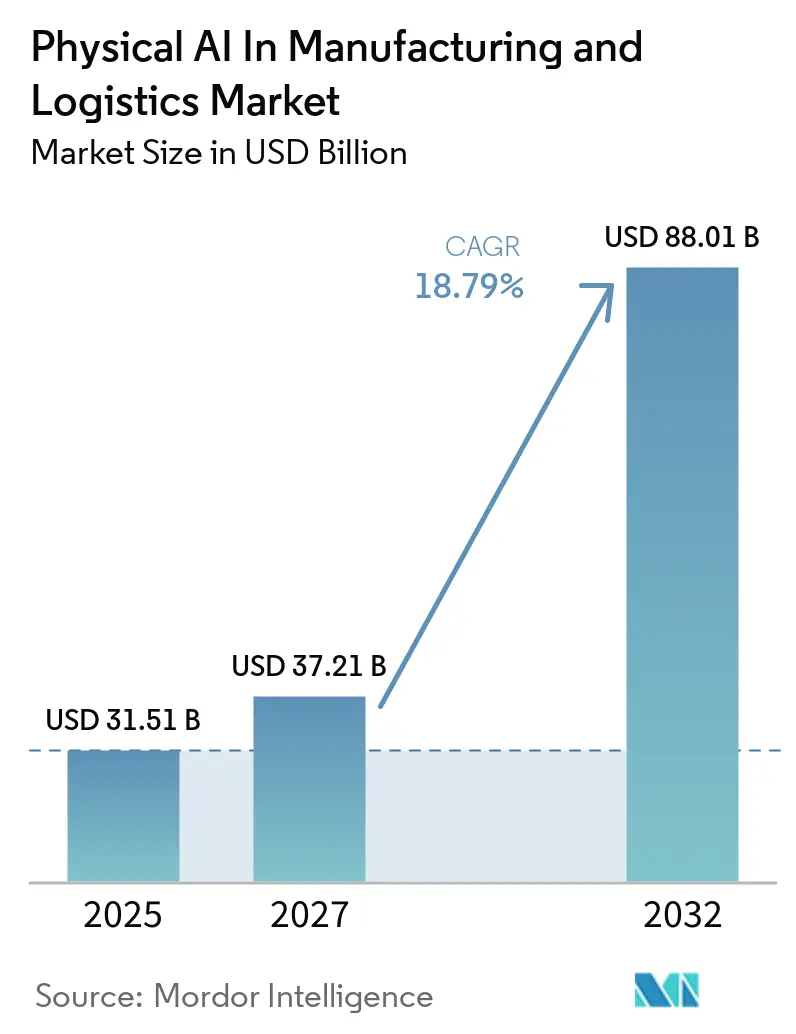
| Taille du Marché (2027) | 37.21 Milliards de dollars |
| Taille du Marché (2032) | 88.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.79 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA Physique dans la Fabrication et la Logistique par Mordor Intelligence
La taille du marché de l'IA physique dans la fabrication et la logistique devrait augmenter de 31,51 milliards USD en 2026 pour atteindre 88,01 milliards USD d'ici 2032, avec une expansion à un CAGR de 18,79 % sur la période 2027-2032. Le marché de l'IA physique dans la fabrication et la logistique est façonné par des pénuries structurelles de main-d'œuvre, des attentes de livraison plus rapides et des investissements dans la capacité de production nationale, chaque facteur accroissant la nécessité d'accomplir les tâches de manière fiable dans des conditions d'exploitation changeantes. Les robots dépassent les mouvements fixes grâce à des modèles embarqués en périphérie qui peuvent interpréter les conditions changeantes et soutenir un travail plus flexible. Cette évolution offre aux fabricants et aux opérateurs logistiques davantage d'options pour automatiser des tâches qui étaient auparavant difficiles à standardiser, élargissant les cas d'usage potentiels de l'IA physique dans le marché de la fabrication et de la logistique à travers la production, le déplacement de matériaux, le prélèvement, l'inspection et les activités de manutention connexes. Le marché de l'IA physique dans la fabrication et la logistique bénéficie également d'outils de simulation qui raccourcissent les cycles de développement et de test. Les exigences en capital, les travaux de conformité et les lacunes en données dans des conditions d'exploitation inhabituelles restent des obstacles significatifs à l'adoption, en particulier pour les entreprises qui doivent introduire de nouvelles technologies sans perturber les opérations de production ou de distribution établies.
Principaux Enseignements du Rapport
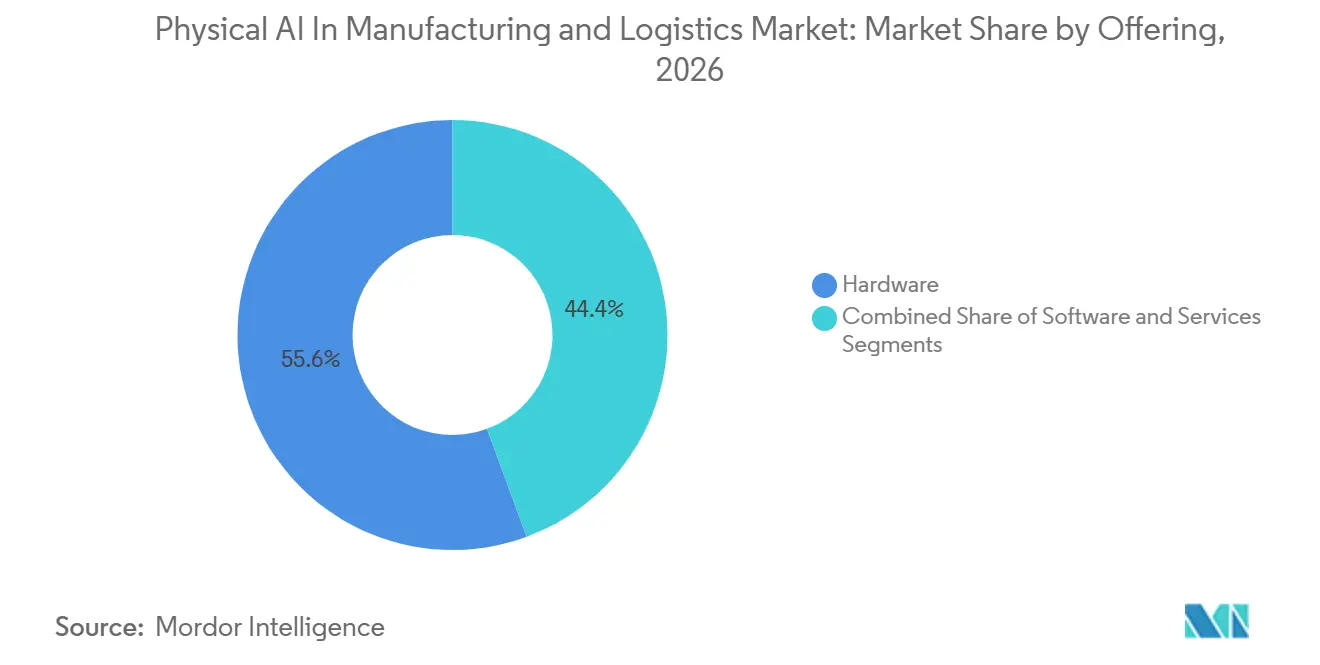
- Par offre, le matériel détenait 55,61 % de la part du marché de l'IA physique dans la fabrication et la logistique en 2026, tandis que le logiciel devrait se développer à un CAGR de 19,76 % jusqu'en 2032.
- Par facteur de forme robotique, les robots mobiles autonomes détenaient 27,88 % de la part des revenus en 2026, tandis que les manipulateurs mobiles devraient se développer à un CAGR de 20,13 % jusqu'en 2032.
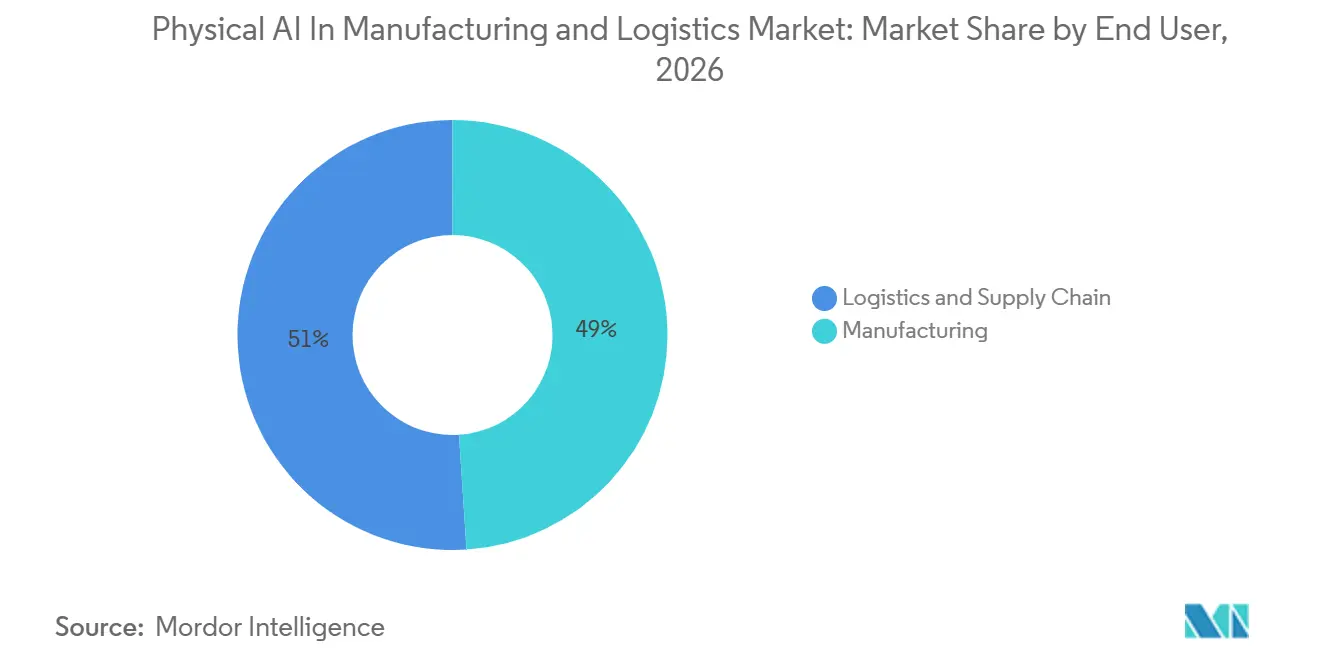
- Par utilisateur final, la fabrication détenait une part de revenus de 48,96 % en 2026, tandis que la logistique et la chaîne d'approvisionnement devraient se développer à un CAGR de 20,79 % jusqu'en 2032 dans le marché de l'IA physique pour la fabrication et la logistique.
- Par couche technologique, l'exécution et le contrôle détenaient 39,78 % de la part des revenus en 2026, tandis que la prise de décision et l'apprentissage devraient se développer à un CAGR de 19,59 % jusqu'en 2032.
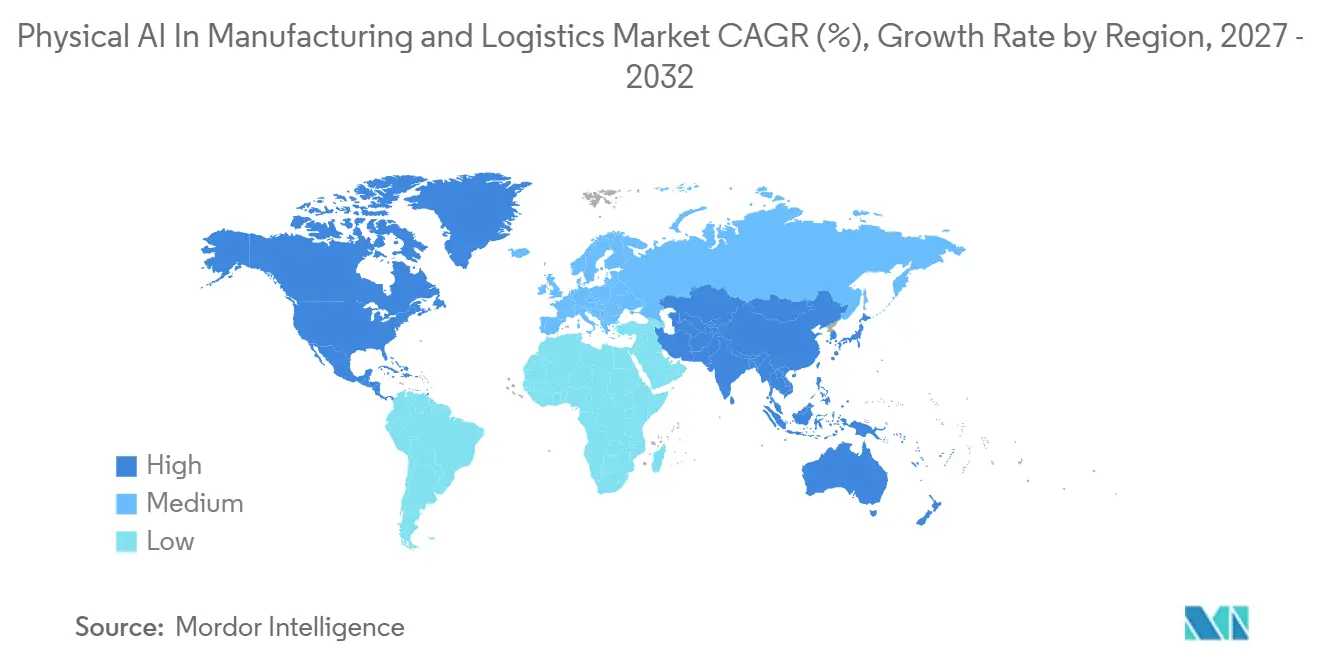
- Par géographie, l'Asie-Pacifique détenait 28,55 % de la part des revenus en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 20,14 % jusqu'en 2032 dans le marché de l'IA physique dans la fabrication et la logistique.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial de l'IA Physique dans la Fabrication et la Logistique
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Pénuries de Main-d'œuvre et Hausse des Coûts de Main-d'œuvre | +3.2% | Mondial, avec la plus forte intensité en Amérique du Nord, au Japon et en Allemagne | Court terme (≤ 2 ans) |
| Pression du Commerce Électronique et de la Livraison le Jour Même | +2.8% | Amérique du Nord et cœur de l'Asie-Pacifique, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Vision Activée par l'IA, Fusion de Capteurs et Informatique en Périphérie | +2.5% | Mondial, avec un leadership technologique en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Réindustrialisation et Relocalisation | +2.2% | Amérique du Nord et Europe, avec des effets d'entraînement vers le Mexique et l'Europe de l'Est | Moyen terme (2-4 ans) |
| Transfert de la Simulation à la Réalité via les Jumeaux Numériques | +1.5% | Mondial, avec une accélération la plus rapide au Japon, en Corée du Sud et dans les pôles automobiles américains | Moyen terme (2-4 ans) |
| Orchestration de Flottes en Environnement Existant sur des Flottes de Robots Mixtes | +1.2% | Amérique du Nord et Europe, avec une adoption précoce dans les méga-installations d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Main-d'œuvre et Hausse des Coûts de Main-d'œuvre
Les pénuries structurelles de main-d'œuvre créent un argument direct en faveur de l'automatisation dans les usines et les centres de distribution. Le Bureau of Labor Statistics des États-Unis a enregistré 529 000 postes vacants dans le secteur manufacturier en mai 2026, soit une augmentation de 31,9 % par rapport à l'année précédente.[1] Les installations de robots industriels aux États-Unis ont atteint 38 500 unités en 2025, soit 12 % de plus qu'en 2024, la disponibilité de la main-d'œuvre et les investissements en automatisation évoluant de concert.[2] L'IA physique dans le marché de la fabrication et de la logistique peut aider les employeurs à maintenir leur production lorsque le recrutement et la fidélisation restent difficiles, en particulier dans les rôles qui combinent des mouvements répétitifs, la manutention de matériaux, l'inspection et les travaux de production sensibles au temps. Une main-d'œuvre manufacturière vieillissante et un vivier plus restreint de jeunes travailleurs augmentent également la valeur des systèmes capables de gérer des tâches répétitives ou physiquement exigeantes, permettant aux employés expérimentés de se concentrer sur la supervision, le dépannage, la qualité et les travaux nécessitant du jugement.
Pression du Commerce Électronique et de la Livraison le Jour Même
Des délais de livraison plus courts modifient l'économie de l'automatisation des entrepôts. Geekplus a indiqué que les commandes signées dans les Amériques ont augmenté de plus de 50 % d'une année sur l'autre en 2025, témoignant d'un intérêt continu des acheteurs pour les systèmes de traitement des commandes flexibles. Amazon a annoncé un investissement d'au moins 10 milliards EUR (11,4 milliards USD) pour moderniser son réseau européen de traitement des commandes avec la robotique. Symbotic a déclaré un chiffre d'affaires de 721 millions USD au troisième trimestre de l'exercice 2026, soit 22 % de plus d'une année sur l'autre, et 77 systèmes actifs. Le marché de l'IA physique dans la fabrication et la logistique est donc de plus en plus lié à la densité de débit, et pas seulement à l'automatisation des tâches, car les installations doivent grer le flux de marchandises à travers la réception, le stockage, le prélèvement, l'emballage et l'expédition sans retarder le service ni créer de goulots d'étranglement dans les zones de travail adjacentes. Les installations de chaîne du froid et d'épicerie existantes examinent également l'automatisation, car les contraintes de capacité ne peuvent pas toujours attendre la construction de nouveaux sites, et ces opérations doivent respecter les exigences de manutention des produits tout en augmentant la vitesse et la précision des commandes.
Vision Activée par l'IA, Fusion de Capteurs et Informatique en Périphérie
La vision prête pour la production, la fusion de capteurs et l'inférence en périphérie facilitent la spécification de l'IA physique dans les plans d'approvisionnement. NVIDIA a déclaré en mars 2026 qu'ABB Robotics, FANUC, YASKAWA et KUKA intégraient les technologies Omniverse, Isaac, Cosmos et Jetson dans leurs flux de travail de développement et de production. Ces fournisseurs exploitent ensemble une base installée dépassant 2 millions de robots, ce qui donne à ces outils un large accès aux environnements industriels et permet de partager les pratiques de développement entre des utilisateurs disposant d'installations, de processus de production, de gammes de produits, de capacités techniques et de niveaux d'automatisation préalable différents.[3] Les entreprises japonaises de robotique et de fabrication, dont OMRON et Hitachi, appliquent également les modèles Cosmos aux travaux de vision en usine. Le marché de l'IA physique dans la fabrication et la logistique progresse lorsqu'un robot peut traiter des informations localement et réagir sans séquence fixe pour chaque condition, ce qui est important lorsque l'éclairage, le placement des objets, l'emballage ou les priorités de travail changent au cours d'un quart de travail. Les flux de travail axés sur la simulation peuvent également réduire l'écart entre le développement, la mise en service virtuelle et l'utilisation sur site en permettant aux équipes d'identifier les problèmes d'intégration avant qu'un actif de production ne soit mis hors ligne.
Réindustrialisation et Relocalisation
Les investissements dans la production nationale et régionale ajoutent une base de demande liée aux politiques pour l'automatisation industrielle, en particulier là où la résilience de la chaîne d'approvisionnement et la capacité de production nationale font partie de la planification opérationnelle. La Reshoring Initiative a indiqué que 63 % des fabricants d'équipements d'origine prévoyaient des dépenses en capital aux États-Unis en 2026 ou 2027 pour la relocalisation ou l'expansion nationale.[4] Son enquête de 2026 a également révélé que 36 % des fabricants d'équipements d'origine avaient relocalisé ou étaient activement en train de relocaliser, contre 29 % en 2025. Cette activité attire simultanément l'attention sur la capacité de production, la résilience des fournisseurs et la disponibilité de la main-d'œuvre. Le marché de l'IA physique dans la fabrication et la logistique bénéficie lorsque de nouvelles installations sont conçues pour l'automatisation et que les sites plus anciens ont besoin d'une production plus élevée sans augmentation équivalente des effectifs. Il en résulte une demande portant sur le matériel robotique, les services d'intégration, la simulation et la gestion de flotte plutôt que sur un seul achat d'équipement, car les utilisateurs ont besoin d'un système adapté aux processus existants, aux plans de dotation en personnel, aux systèmes d'information et aux procédures de sécurité.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût Initial Élevé et Retour sur Investissement Incertain | -3.5% | Mondial, le plus prononcé chez les fabricants de taille intermédiaire en Amérique du Nord, en Europe et en Inde | Court terme (≤ 2 ans) |
| Exigences en Matière de Sécurité, de Normes et de Cybersécurité | -2.0% | Mondial, avec la charge de conformité la plus élevée en Europe et au Japon dans le cadre du Règlement UE sur les machines 2023/1230 et des normes ISO 10218-1 et 10218-2 | Moyen terme (2-4 ans) |
| Rareté des Données pour les Cas Limites Physiques Rares | -1.8% | Mondial, avec le goulot d'étranglement le plus aigu pour les développeurs de politiques de manipulation généralistes | Moyen terme (2-4 ans) |
| Risque de Changement des Technologies Opérationnelles et d'Arrêt des Robots lors des Mises à Jour de Modèles | -1.2% | Centres industriels d'Amérique du Nord et de l'UE avec une infrastructure de technologies opérationnelles héritées dense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Retour sur Investissement Incertain
L'intensité capitalistique reste le frein le plus évident aux premiers déploiements dans les installations et les sites d'exploitation. Les installations de traitement des commandes entièrement automatisées peuvent nécessiter entre 20 millions USD et 50 millions USD par installation, selon les dépenses sectorielles divulguées. La robotique en tant que service offre une autre voie d'achat, car elle transfère une partie du coût d'un achat en capital unique vers des paiements récurrents, ce qui peut rendre les budgets plus gérables, mais nécessite toujours une confiance dans les performances et le support du fournisseur. Agility Robotics propose Digit via un modèle d'abonnement par robot, tandis que Maven Robotics facture les cycles de tâches accomplis plutôt que les unités matérielles. Les fabricants de taille intermédiaire disposent de moins de sites sur lesquels répartir les coûts d'intégration, de formation et de maintenance. Le marché de l'IA physique dans la fabrication et la logistique dépendra en partie de la capacité des fournisseurs à fournir des résultats d'exploitation plus clairs et des modèles commerciaux à moindre risque pour ces acheteurs, notamment une meilleure visibilité sur l'effort d'intégration, l'utilisation, la maintenance, le retour sur investissement, les besoins en formation, les niveaux de service et la responsabilité opérationnelle de chaque partie.
Exigences en Matière de Sécurité, de Normes et de Cybersécurité
Les robots dotés d'IA doivent franchir un seuil de déploiement plus élevé lorsqu'ils partagent des espaces de travail avec des personnes, car les utilisateurs doivent comprendre comment le système réagira aux mouvements, aux objets inattendus, aux changements d'équipement et aux autres conditions sur le terrain. L'ISO a publié les normes ISO 10218-1 et ISO 10218-2 en juillet 2025, ajoutant des clauses de cybersécurité et des classifications de sécurité fonctionnelle de classe I et de classe II. La norme harmonisée connexe dans le cadre du Règlement UE sur les machines 2023/1230 était toujours en attente en 2026, laissant les fournisseurs gérer des exigences de conformité parallèles. Les systèmes d'IA dont le comportement n'est pas entièrement fixé au moment de la conception ne s'alignent pas facilement avec les méthodes établies du cycle de vie de la sécurité fonctionnelle IEC 61508. Agility Robotics a indiqué que Digit avait réussi une évaluation de terrain indépendante de l'OSHA sur une ligne de production en activité et que l'entreprise contribue aux travaux de la norme ISO 25785-1. Le marché de l'IA physique dans la fabrication et la logistique sera confronté à des cycles de vente et de mise en œuvre plus longs jusqu'à ce que les normes soient plus largement appliquées dans les environnements d'exploitation et que les clients puissent évaluer la sécurité, la cybersécurité, la validation et la responsabilité à l'aide de procédures plus cohérentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Offre : La Montée en Puissance du Logiciel Redéfinit la Distribution de la Valeur
Le matériel devrait détenir 55,61 % de la part du marché de l'IA physique dans la fabrication et la logistique en 2026. Les plateformes robotiques, les modules de calcul et les réseaux de capteurs restent les principaux points d'entrée commerciaux pour de nombreux acheteurs. Les producteurs automobiles, électroniques et de semi-conducteurs devraient soutenir la demande de matériel grâce à de grands programmes d'approvisionnement nécessitant des équipements fiables, une mise en service, une maintenance et un support fournisseur établi. La taille du marché de l'IA physique dans la fabrication et la logistique attribuable au matériel reflète le capital nécessaire pour établir une base d'automatisation fonctionnelle. Les services d'intégration, de maintenance et d'exploitation gérée deviennent également de plus en plus importants, car ils aident les utilisateurs à exploiter de nouveaux systèmes avec moins de ressources internes et fournissent un support continu après l'installation.
Le logiciel devrait se développer à un CAGR de 19,76 % jusqu'en 2032. Les abonnements aux modèles d'IA, les plateformes d'orchestration de flottes et les outils de simulation en tant que service peuvent évoluer indépendamment des expéditions de robots. Les politiques de manipulation généralistes entraînées par simulation et affinées à l'aide de données opérationnelles peuvent également conserver leur valeur plus longtemps que les équipements qu'elles contrôlent. Ces facteurs soutiennent des modèles de revenus récurrents pour des entreprises telles que Physical Intelligence et Covariant. Selon THECVF.COM, un article de la CVPR 2026 sur l'apprentissage inter-incarnations devrait démontrer comment les données d'interaction humain-objet peuvent être adaptées en ensembles de données d'entraînement pour différents facteurs de forme robotique. Ces pipelines de données rendent le logiciel et les données d'entraînement de plus en plus centraux dans la structure commerciale de l'IA physique dans les secteurs de la fabrication et de la logistique.

Par Facteur de Forme Robotique : Les Manipulateurs Mobiles Redéfinissent l'Automatisation Dextère
Les robots mobiles autonomes devraient représenter 27,88 % de la part du marché de l'IA physique dans la fabrication et la logistique en 2026. Plus d'une décennie de déploiements a permis d'établir des systèmes de navigation et d'élargir les cas d'usage en entrepôt. Ces robots déplacent des matériaux dans les entrepôts et les ateliers sans voies fixes, tandis que les bras industriels effectuent des tâches de précision et que les robots collaboratifs soutiennent le travail à proximité des employés humains. Les véhicules à guidage automatique restent adaptés au déplacement structuré de matériaux, tandis que les humanoïdes et les quadrupèdes en sont à un stade de commercialisation plus précoce dans la catégorie des autres facteurs de forme robotique.
Les manipulateurs mobiles devraient se développer à un CAGR de 20,13 % jusqu'en 2032. Leur combinaison de mobilité et de bras articulés soutient le séquençage des matériaux, la surveillance des machines, la manutention des bacs et les tâches de prélèvement et de placement que les bras fixes et les robots mobiles autonomes ne peuvent pas effectuer de manière indépendante. Les déploiements pilotes dans les environnements automobiles et de biens de consommation renforcent l'analyse de rentabilité des systèmes capables de se déplacer vers une tâche et de l'exécuter. Maven Robotics devrait sortir de la discrétion en septembre 2026 avec un financement de série A de 100 millions USD et introduire un manipulateur mobile à roues à double bras pour la palettisation de caisses mixtes et la manutention de bacs. Le marché de l'IA physique dans la fabrication et la logistique devrait utiliser ces conceptions pour étendre l'automatisation à des flux de travail moins structurés.
Par Utilisateur Final : La Croissance de la Logistique Défie la Domination de la Fabrication
La fabrication devrait détenir 48,96 % de la part du marché de l'IA physique dans la fabrication et la logistique en 2026. Les producteurs automobiles, électriques et électroniques, de semi-conducteurs et aérospatiaux devraient continuer à investir dans l'automatisation des usines. Selon IFR.ORG, les métaux et les machines devraient voir 108 571 installations mondiales de robots en 2025, soit une augmentation de 22 % par rapport à 2024. Les producteurs pharmaceutiques, agroalimentaires et de biens de consommation nécessitent également des systèmes qui soutiennent les contrôles d'hygiène et les changements fréquents de produits. La fabrication reste une base d'adoption substantielle, car de nombreuses installations disposent déjà de processus d'automatisation définis et d'une expertise établie en matière d'équipements.
La logistique et la chaîne d'approvisionnement devraient se développer à un CAGR de 20,79 % jusqu'en 2032. Le traitement des commandes du commerce électronique, la logistique tierce et les opérateurs de chaîne du froid devraient soutenir cette croissance plus rapide. Selon SYMBOTIC.COM, Symbotic devrait déclarer un chiffre d'affaires au troisième trimestre de l'exercice 2026 de 721 millions USD et exploiter 77 systèmes actifs auprès de clients de la distribution alimentaire en gros et de la distribution médicale. Les systèmes de traitement des commandes autonomes peuvent s'améliorer à mesure que la densité de débit augmente, car une utilisation plus élevée permet des schémas d'exploitation plus efficaces. Cela diffère de certains projets d'usine, où l'automatisation répartit principalement les coûts fixes sur la production. Le marché de l'IA physique dans la fabrication et la logistique présente donc une opportunité significative, en particulier pour les opérateurs gérant de larges gammes de produits tout en répondant aux exigences d'un traitement des commandes rapide, précis et reproductible.
Par Couche Technologique : La Prise de Décision et l'Apprentissage Stimulent la Différenciation Concurrentielle
L'exécution et le contrôle devraient détenir 39,78 % de la part du marché de l'IA physique dans la fabrication et la logistique en 2026. Les systèmes de contrôle de mouvement, les automates programmables industriels et les servomoteurs sont largement utilisés dans les équipements nouveaux et existants, ce qui explique pourquoi l'exécution et le contrôle restent la couche technologique la plus importante. La perception et la détection représentent la prochaine couche majeure à travers les systèmes de vision, le LiDAR et les capteurs de force-couple. Ces composants permettent aux robots d'identifier des objets, de comprendre leur environnement et de réagir au contact physique. La connectivité, l'infrastructure de données et les systèmes de gestion relient ces fonctions aux systèmes d'information d'entreprise.
La prise de décision et l'apprentissage devraient se développer à un CAGR de 19,59 % jusqu'en 2032. Les modèles vision-langage-action peuvent permettre aux robots d'interpréter les instructions de tâches et de s'adapter à des arrangements d'objets inconnus sans programmation répétée. Selon NVIDIA.COM, NVIDIA devrait déclarer en mars 2026 que les principaux fabricants d'équipements d'origine intègrent les modèles Isaac GR00T et Cosmos dans leurs pipelines de développement. Selon HITACHI.COM, Hitachi et FANUC devraient annoncer un partenariat en septembre 2026 combinant HMAX Industry AI avec le matériel robotique FANUC, en utilisant les installations Hitachi comme premiers sites de validation. Ces travaux devraient exposer les modèles à des conditions d'exploitation que la simulation seule ne peut pas reproduire entièrement. En conséquence, les capacités de prise de décision deviennent un domaine clé de différenciation pour l'IA physique dans les secteurs de la fabrication et de la logistique, où les fournisseurs doivent démontrer que les modèles peuvent fonctionner de manière fiable avec des matériaux, des agencements, des instructions et des exceptions divers.
Analyse Géographique
L'Asie-Pacifique devrait détenir 28,55 % de la part du marché de l'IA physique dans la fabrication et la logistique en 2026. Selon IFR.ORG, la Chine devrait installer 354 226 robots industriels en 2025, représentant 59 % des déploiements mondiaux et une augmentation de 20 % par rapport à 2024. Cette concentration donne à la région une large base manufacturière et un écosystème d'équipements établi. Selon IFR.ORG, le Japon maintient également une position solide, cinq des dix plus grands fabricants mondiaux de robots industriels étant japonais. Les installations automobiles et de semi-conducteurs de la Corée du Sud, ainsi que les programmes de production électronique et pharmaceutique de l'Inde, devraient générer une demande supplémentaire.
L'Amérique du Nord devrait se développer à un CAGR de 20,14 % jusqu'en 2032. L'activité de relocalisation, les contraintes de main-d'œuvre et le développement de logiciels d'IA physique devraient soutenir les investissements aux États-Unis. Selon RESHORENOW.ORG, la Reshoring Initiative devrait constater que 36 % des fabricants d'équipements d'origine avaient relocalisé ou étaient activement en train de relocaliser en 2026. Selon BLS.GOV, les offres d'emploi dans le secteur manufacturier devraient atteindre 529 000 en mai 2026, augmentant l'urgence des décisions d'automatisation. FANUC devrait annoncer en septembre 2026 qu'il investira 90 millions USD dans une nouvelle usine et un centre logistique dans le Michigan, reflétant le développement de la capacité locale pour répondre à la demande d'automatisation.
Selon la Fédération Internationale de Robotique (IFR.ORG), l'Europe devrait enregistrer 73 054 installations de robots en 2025, représentant une baisse de 14 % par rapport à 2024. Selon IFR.ORG, l'organisation s'attend à ce que les installations augmentent de 6 % par an de 2027 à 2029, les coûts de l'énergie et de la main-d'œuvre incitant les usines à évaluer l'automatisation comme alternative à l'expansion des capacités. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, avec des déploiements concentrés dans la fabrication pour l'exportation et les plateformes logistiques. Le Règlement UE sur les machines 2023/1230 établit une exigence d'accès au marché qui affecte les fournisseurs desservant la région.
Paysage Concurrentiel
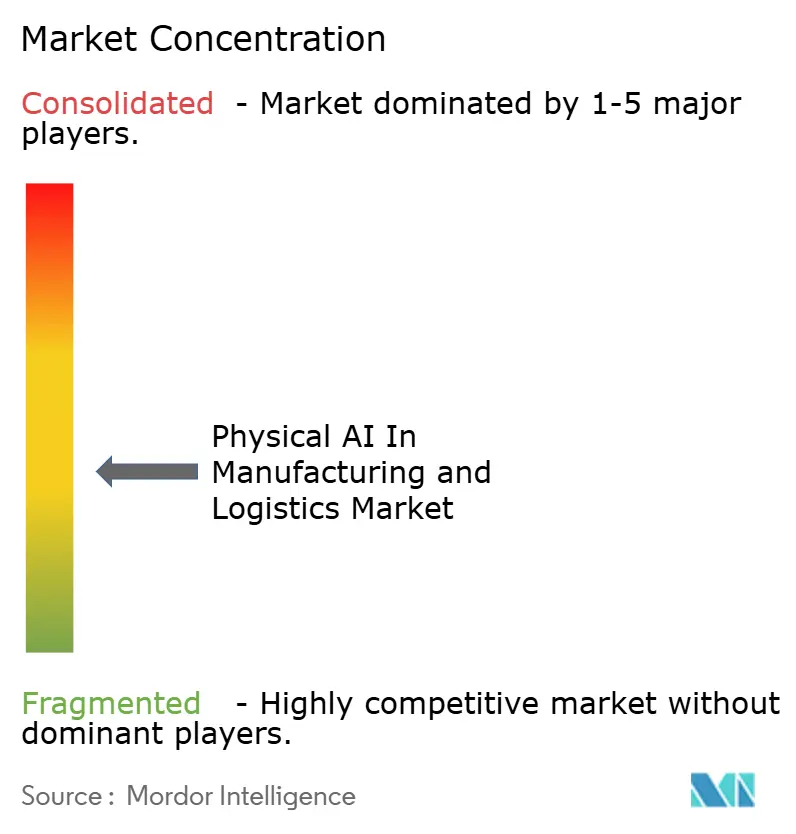
Le marché de l'IA physique dans la fabrication et la logistique reste structurellement fragmenté. FANUC, ABB, Siemens, KUKA, YASKAWA et Rockwell Automation maintiennent des bases installées substantielles de matériel, tandis que les spécialistes du logiciel et les développeurs de robots humanoïdes se disputent la couche d'intelligence. FANUC, ABB, YASKAWA et KUKA adoptent la plateforme Isaac de NVIDIA pour les flux de travail de simulation et d'inférence. Cette tendance concentre l'influence au sein des outils de développement, tandis que l'intégration des systèmes reste distribuée parmi de nombreux fournisseurs régionaux. Les acteurs établis du matériel conservent les relations clients et les capacités d'intégration, tandis que les fournisseurs de logiciels se différencient par des modèles, des données et des plateformes d'orchestration qui fonctionnent sur différents types de robots.
Les données provenant des flottes déployées peuvent créer un avantage concurrentiel en capturant des conditions d'exploitation que les simulations ne peuvent pas modéliser entièrement. Geekplus sert plus de 950 clients mondiaux, tandis que Symbotic devrait exploiter 77 systèmes actifs au cours de l'exercice 2026. Ces flottes déployées peuvent générer des données opérationnelles pour l'amélioration des produits et l'entraînement des modèles. Geekplus devrait positionner son RoboShuttle Hyper autour de la capacité de débit et de l'intelligence incarnée en août 2026. AutoStore devrait signer un accord d'approvisionnement stratégique mondial avec Amazon en août 2026 sans engagements d'achat initiaux, démontrant comment les grands acheteurs peuvent conserver la flexibilité des fournisseurs tout en développant leurs programmes d'automatisation.
L'interopérabilité est un autre domaine concurrentiel dans le marché de l'IA physique pour la fabrication et la logistique. VDA 5050 version 3.0 prend en charge la gestion du trafic et le partage de trajectoires pour les robots mobiles autonomes à navigation libre contrôlés de manière centralisée. À Automate 2026, InOrbit.AI devrait démontrer huit systèmes de fournisseurs différents sur un seul atelier. De plus, les normes ISO 10218-1 et ISO 10218-2 influencent les feuilles de route produits, la certification en cybersécurité devenant de plus en plus une exigence de déploiement. Ces développements positionnent les services de gestion de flotte comme une capacité clé sur les sites à fournisseurs mixtes, plutôt que uniquement au sein des plateformes d'équipements individuelles. En conséquence, les clients peuvent évaluer et déployer de nouveaux robots sans nécessairement remplacer leurs équipements et systèmes de contrôle existants.
Leaders du Secteur de l'IA Physique dans la Fabrication et la Logistique
-
ABB Ltd
-
KUKA AG
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
OMRON Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Hitachi et FANUC ont annoncé un partenariat stratégique pour commercialiser conjointement l'IA physique, combinant la plateforme HMAX Industry AI de Hitachi avec les robots industriels équipés d'IA de FANUC. La validation devait avoir lieu dans les installations de fabrication de Hitachi dans la région d'Ibaraki en tant que Client Zéro, avec un déploiement commercial ciblant l'exercice 2027 dans les secteurs des semi-conducteurs, pharmaceutique, automobile et logistique.
- Septembre 2026 : Agility Robotics a dévoilé Digit 5, offrant une capacité de charge utile supérieure de 40 % à 22,7 kg, un ratio fonctionnement-recharge de 10:1 permettant plus de 20 heures d'exploitation quotidienne, et des supports de préhenseur interchangeables conformes aux normes ISO. Agility a déclaré plus de 300 millions USD en commandes conditionnelles pluriannuelles de clients pour Digit 5 à partir de mai 2026, avec plus de 65 000 heures d'exploitation cumulées sur les sites clients, dont GXO, Amazon, Schaeffler et Toyota Motor Manufacturing Canada.
- Septembre 2026 : Vecna Robotics a levé 31 millions USD pour développer ses équipes de déploiement de robots mobiles autonomes de quai à quai, citant plus du double des commandes CaseFlow d'une année sur l'autre depuis son lancement en 2025.
- Août 2026 : Amazon a signé un accord d'approvisionnement stratégique mondial avec AutoStore pour l'automatisation du stockage modulaire sur grille, sans engagements d'achat initiaux.
Périmètre du Rapport Mondial sur le Marché de l'IA Physique dans la Fabrication et la Logistique
Le rapport sur le marché de l'IA physique dans la fabrication et la logistique est segmenté par offre (matériel, logiciel et services), facteur de forme robotique (bras robotiques industriels, robots collaboratifs, robots mobiles autonomes, véhicules à guidage automatique, manipulateurs mobiles et autres facteurs de forme robotique), utilisateur final (fabrication [automobile, électrique et électronique, semi-conducteurs, métaux et machines, fabrication aérospatiale et de défense, produits pharmaceutiques et dispositifs médicaux, agroalimentaire et biens de consommation] et logistique et chaîne d'approvisionnement [traitement des commandes du commerce électronique, logistique tierce, distribution au détail et en épicerie, livraison de colis et express, et logistique de chaîne du froid]), couche technologique (perception et détection, prise de décision et apprentissage, exécution et contrôle, et autres couches technologiques), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Bras Robotiques Industriels |
| Robots Collaboratifs |
| Robots Mobiles Autonomes |
| Véhicules à Guidage Automatique |
| Manipulateurs Mobiles |
| Autres Facteurs de Forme Robotique |
| Fabrication | Automobile |
| Électrique et Électronique | |
| Semi-conducteurs | |
| Métaux et Machines | |
| Fabrication Aérospatiale et de Défense | |
| Produits Pharmaceutiques et Dispositifs Médicaux | |
| Agroalimentaire | |
| Biens de Consommation | |
| Logistique et Chaîne d'Approvisionnement | Traitement des Commandes du Commerce Électronique |
| Logistique Tierce | |
| Distribution au Détail et en Épicerie | |
| Livraison de Colis et Express | |
| Logistique de Chaîne du Froid |
| Perception et Détection |
| Prise de Décision et Apprentissage |
| Exécution et Contrôle |
| Autres Couches Technologiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par Facteur de Forme Robotique | Bras Robotiques Industriels | |
| Robots Collaboratifs | ||
| Robots Mobiles Autonomes | ||
| Véhicules à Guidage Automatique | ||
| Manipulateurs Mobiles | ||
| Autres Facteurs de Forme Robotique | ||
| Par Utilisateur Final | Fabrication | Automobile |
| Électrique et Électronique | ||
| Semi-conducteurs | ||
| Métaux et Machines | ||
| Fabrication Aérospatiale et de Défense | ||
| Produits Pharmaceutiques et Dispositifs Médicaux | ||
| Agroalimentaire | ||
| Biens de Consommation | ||
| Logistique et Chaîne d'Approvisionnement | Traitement des Commandes du Commerce Électronique | |
| Logistique Tierce | ||
| Distribution au Détail et en Épicerie | ||
| Livraison de Colis et Express | ||
| Logistique de Chaîne du Froid | ||
| Par Couche Technologique | Perception et Détection | |
| Prise de Décision et Apprentissage | ||
| Exécution et Contrôle | ||
| Autres Couches Technologiques | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'IA physique dans la fabrication et la logistique ?
Le marché de l'IA physique dans la fabrication et la logistique devrait augmenter de 31,51 milliards USD en 2026 à 88,01 milliards USD d'ici 2032, à un CAGR de 18,79 % sur la période 2027-2032.
Quelle offre est en tête des déploiements d'IA physique dans la fabrication et la logistique ?
Le matériel était en tête avec une part de 55,61 % en 2026, car les plateformes robotiques, les capteurs et les équipements de calcul en périphérie restent le principal point de départ pour le déploiement.
Quel facteur de forme robotique se développe le plus rapidement ?
Les manipulateurs mobiles devraient se développer à un CAGR de 20,13 % jusqu'en 2032, les utilisateurs recherchant des systèmes combinant mobilité et manutention dextère.
Pourquoi les opérateurs logistiques adoptent-ils des systèmes d'IA physique ?
Des exigences de traitement des commandes plus rapides, des volumes de commandes croissants et le besoin d'un débit plus élevé soutiennent l'adoption dans le commerce électronique, la logistique tierce et les opérations de chaîne du froid.
Quelle région devrait se développer le plus rapidement ?
L'Amérique du Nord devrait se développer à un CAGR de 20,14 % jusqu'en 2032, soutenue par l'activité de relocalisation, les pénuries de main-d'œuvre et la capacité de développement de logiciels.
Qu'est-ce qui limite l'adoption plus large des systèmes d'IA physique ?
Les coûts initiaux élevés, les retours incertains, les exigences en matière de sécurité et de cybersécurité, les données limitées pour les cas limites et le risque d'arrêt lié aux mises à jour de modèles peuvent retarder les projets.