
Tamanho e Participação do Mercado de IA Física em Manufatura e Logística
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 37.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 88.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.79 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA Física em Manufatura e Logística por Mordor Intelligence
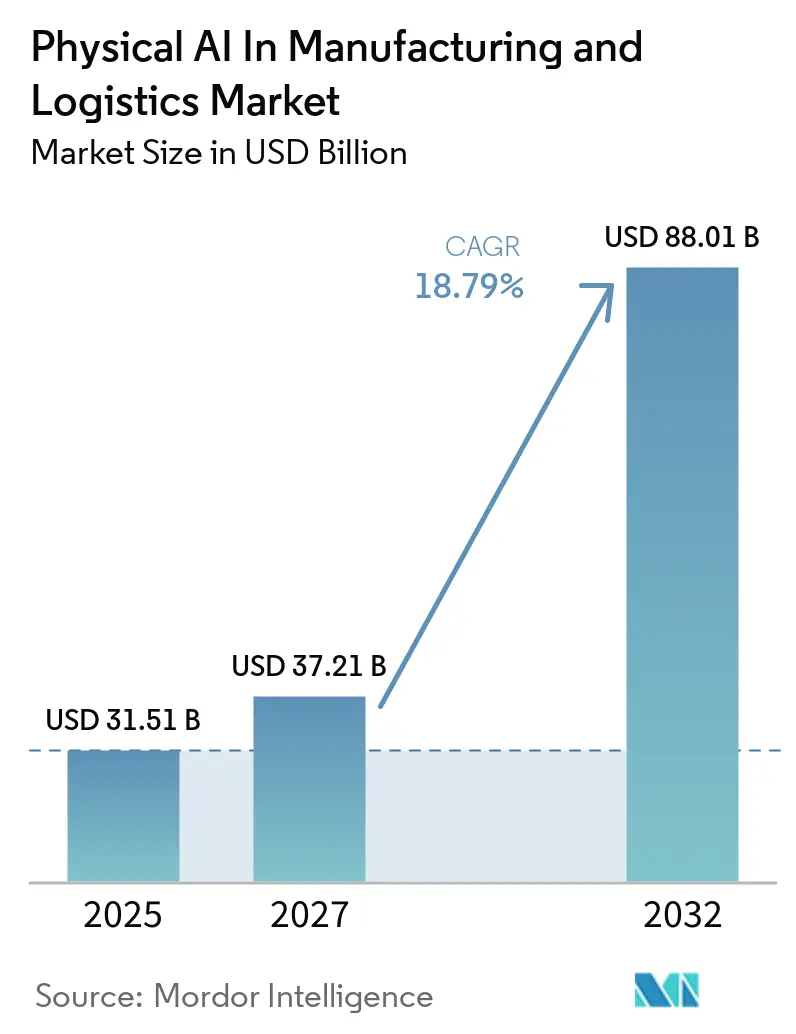
Espera-se que o tamanho do mercado de IA física em manufatura e logística aumente de 31,51 bilhões de USD em 2026 para atingir 88,01 bilhões de USD até 2032, expandindo-se a um CAGR de 18,79% ao longo de 2027-2032. O mercado de IA física em manufatura e logística está sendo moldado por escassez persistente de mão de obra, expectativas de atendimento mais rápido e investimento em capacidade de produção doméstica, com cada fator aumentando a necessidade de concluir trabalhos de forma confiável em condições operacionais em mudança. Os robôs estão indo além dos movimentos fixos porque modelos baseados em borda podem interpretar condições em mudança e apoiar um trabalho mais flexível. Essa mudança oferece aos fabricantes e operadores de logística mais opções para automatizar tarefas que anteriormente eram difíceis de padronizar, ampliando os casos de uso potenciais para a IA física no mercado de manufatura e logística em produção, movimentação de materiais, separação, inspeção e atividades de manuseio relacionadas. O mercado de IA física em manufatura e logística também se beneficia de ferramentas de simulação que encurtam os ciclos de desenvolvimento e teste. Os requisitos de capital, o trabalho de conformidade e as lacunas de dados em condições operacionais incomuns continuam sendo barreiras significativas à adoção, especialmente para empresas que precisam introduzir novas tecnologias sem interromper as operações de produção ou distribuição já estabelecidas.
Principais Conclusões do Relatório
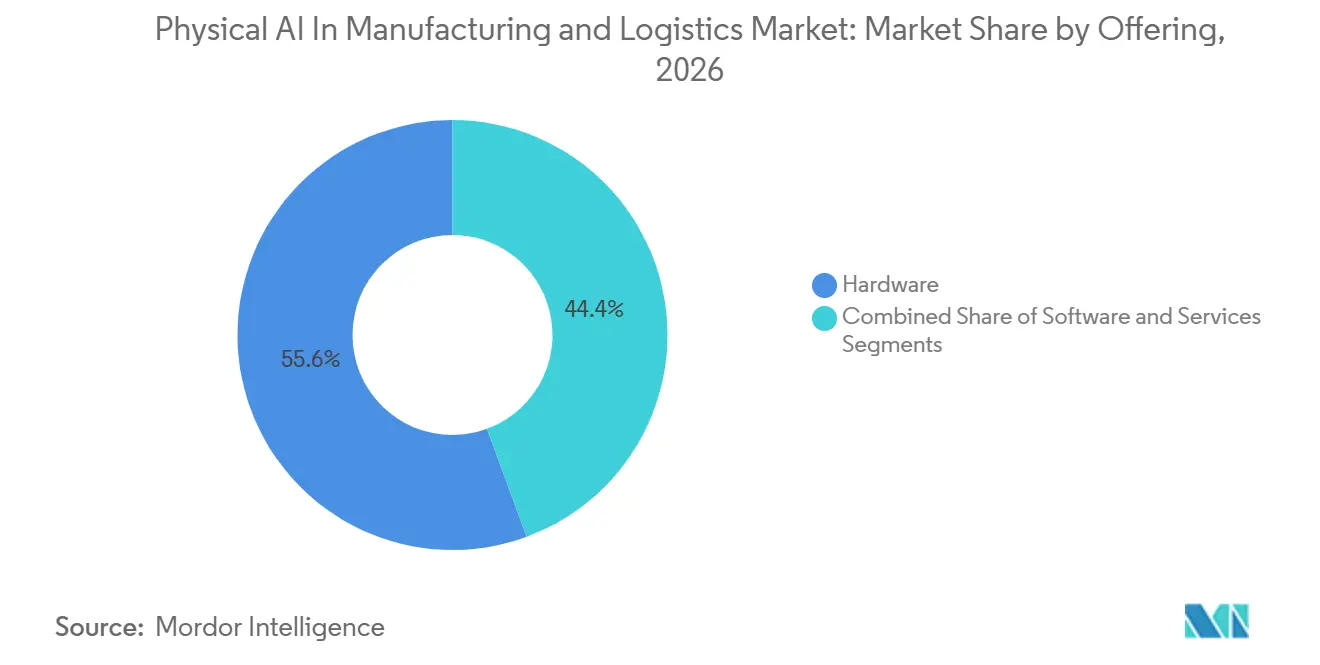
- Por oferta, o hardware deteve 55,61% da participação do mercado de IA física em manufatura e logística em 2026, enquanto o software deve expandir-se a um CAGR de 19,76% até 2032.
- Por fator de forma do robô, os robôs móveis autônomos detiveram 27,88% da participação de receita em 2026, enquanto os manipuladores móveis devem expandir-se a um CAGR de 20,13% até 2032.
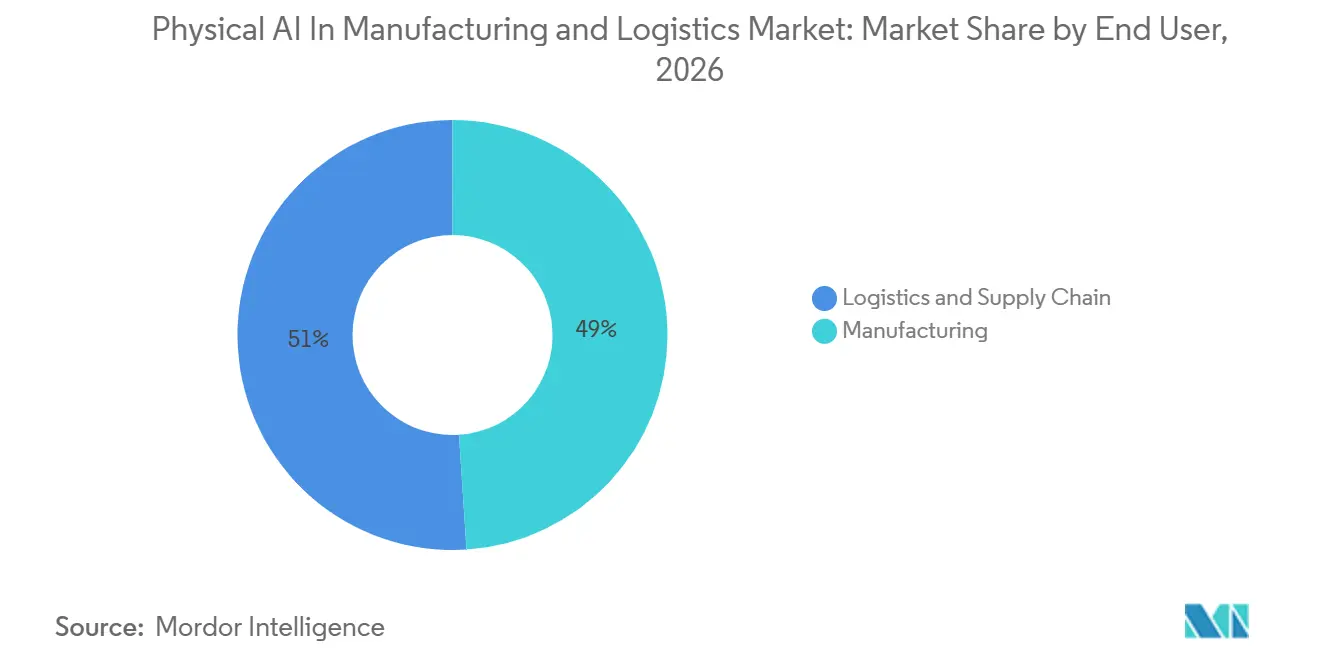
- Por usuário final, a manufatura deteve 48,96% da participação de receita em 2026, enquanto a logística e a cadeia de suprimentos devem expandir-se a um CAGR de 20,79% até 2032 no mercado de IA física para manufatura e logística.
- Por camada de tecnologia, execução e controle detiveram 39,78% da participação de receita em 2026, enquanto tomada de decisão e aprendizado devem expandir-se a um CAGR de 19,59% até 2032.
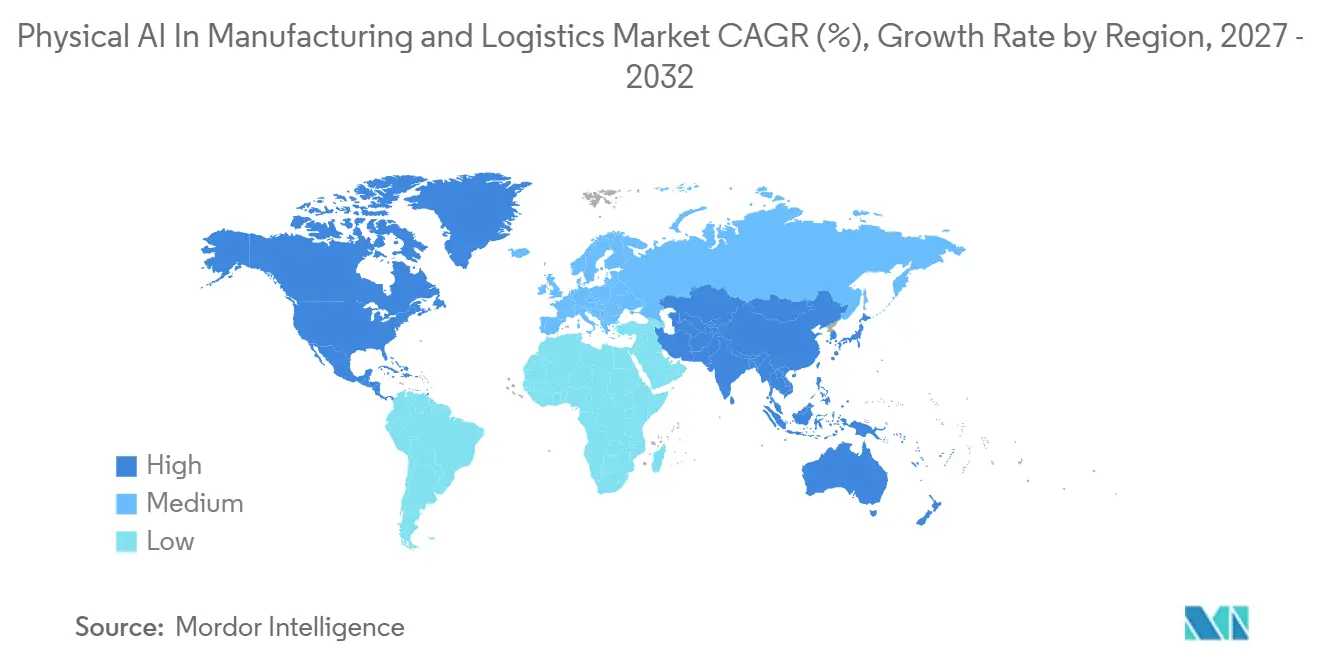
- Por geografia, a Ásia-Pacífico deteve 28,55% da participação de receita em 2026, enquanto a América do Norte deve expandir-se a um CAGR de 20,14% até 2032 no mercado de IA física em manufatura e logística.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de IA Física em Manufatura e Logística
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escassez de Mão de Obra e Aumento dos Custos de Mão de Obra | +3.2% | Global, com maior intensidade na América do Norte, Japão e Alemanha | Curto prazo (≤ 2 anos) |
| Pressão do Comércio Eletrônico e do Atendimento no Mesmo Dia | +2.8% | América do Norte e núcleo da Ásia-Pacífico, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Visão Habilitada por IA, Fusão de Sensores e Computação de Borda | +2.5% | Global, com liderança tecnológica na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reindustrialização e Nearshoring | +2.2% | América do Norte e Europa, com efeito de arrasto para o México e a Europa Oriental | Médio prazo (2-4 anos) |
| Transferência de Simulação para a Realidade por meio de Gêmeos Digitais | +1.5% | Global, com aceleração mais rápida no Japão, Coreia do Sul e nos polos automotivos dos EUA | Médio prazo (2-4 anos) |
| Orquestração de Frotas em Ambientes Existentes com Frotas de Robôs Mistos | +1.2% | América do Norte e Europa, com adoção inicial em megainstalações da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra e Aumento dos Custos de Mão de Obra
As escassez estruturais de mão de obra estão criando um caso direto para a automação em fábricas e centros de distribuição. O Departamento de Estatísticas do Trabalho dos EUA registrou 529.000 vagas de emprego não preenchidas na manufatura em maio de 2026, um aumento de 31,9% em relação ao ano anterior.[1] As instalações de robôs industriais nos EUA atingiram 38.500 unidades em 2025, 12% a mais do que em 2024, à medida que a disponibilidade de mão de obra e o investimento em automação avançaram em conjunto.[2] A IA física no mercado de manufatura e logística pode ajudar os empregadores a manter a produção quando o recrutamento e a retenção continuam difíceis, particularmente em funções que combinam movimentos repetitivos, manuseio de materiais, inspeção e trabalho de produção com prazo determinado. Uma força de trabalho de manufatura mais envelhecida e um pipeline menor de trabalhadores mais jovens também aumentam o valor de sistemas que podem lidar com tarefas repetitivas ou fisicamente exigentes, permitindo que funcionários experientes se concentrem em supervisão, resolução de problemas, qualidade e trabalho baseado em julgamento.
Pressão do Comércio Eletrônico e do Atendimento no Mesmo Dia
Janelas de entrega mais curtas estão mudando a economia da automação de armazéns. A Geekplus relatou que os pedidos assinados nas Américas aumentaram mais de 50% ano a ano em 2025, demonstrando o interesse contínuo dos compradores em sistemas de atendimento flexíveis. A Amazon anunciou um investimento de pelo menos 10 bilhões de EUR (11,4 bilhões de USD) para modernizar sua rede de atendimento europeia com robótica. A Symbotic reportou 721 milhões de USD em receita do terceiro trimestre do exercício fiscal de 2026, 22% a mais ano a ano, e 77 sistemas ativos. O mercado de IA física em manufatura e logística está, portanto, cada vez mais vinculado à densidade de throughput, não apenas à automação de tarefas, porque as instalações precisam gerenciar o fluxo de mercadorias em recebimento, armazenamento, separação, embalagem e expedição sem atrasar o serviço ou criar gargalos em áreas de trabalho adjacentes. As instalações existentes de cadeia de frio e mercearia também estão examinando a automação porque as restrições de capacidade nem sempre podem aguardar a construção de novos locais, e essas operações precisam atender aos requisitos de manuseio de produtos enquanto aumentam a velocidade e a precisão dos pedidos.
Visão Habilitada por IA, Fusão de Sensores e Computação de Borda
A visão pronta para produção, a fusão de sensores e a inferência de borda estão tornando a IA física mais fácil de especificar nos planos de aquisição. A NVIDIA declarou em março de 2026 que ABB Robotics, FANUC, YASKAWA e KUKA estavam integrando as tecnologias Omniverse, Isaac, Cosmos e Jetson em fluxos de trabalho de desenvolvimento e produção. Esses fornecedores juntos operam uma base instalada superior a 2 milhões de robôs, o que oferece a essas ferramentas amplo acesso a ambientes industriais e permite que as práticas de desenvolvimento sejam compartilhadas entre usuários com diferentes instalações, processos de produção, combinações de produtos, capacidades técnicas e níveis de automação prévia.[3] Empresas japonesas de robótica e manufatura, incluindo OMRON e Hitachi, também estão aplicando modelos Cosmos ao trabalho de visão em fábricas. O mercado de IA física em manufatura e logística se beneficia quando um robô pode processar informações localmente e reagir sem uma sequência fixa para cada condição, o que é importante quando a iluminação, o posicionamento de objetos, a embalagem ou as prioridades de trabalho mudam durante um turno operacional. Os fluxos de trabalho com simulação em primeiro lugar também podem reduzir a lacuna entre o desenvolvimento, o comissionamento virtual e o uso no local, permitindo que as equipes identifiquem problemas de integração antes que um ativo de produção seja colocado offline.
Reindustrialização e Nearshoring
O investimento em produção doméstica e regional está adicionando uma base de demanda relacionada a políticas para a automação industrial, especialmente onde a resiliência da cadeia de suprimentos e a capacidade de produção doméstica fazem parte do planejamento operacional. A Reshoring Initiative relatou que 63% dos fabricantes de equipamentos originais planejavam despesas de capital nos EUA em 2026 ou 2027 para reshoring ou expansão doméstica.[4] Sua pesquisa de 2026 também constatou que 36% dos fabricantes de equipamentos originais haviam realizado reshoring ou estavam ativamente realizando reshoring, em comparação com 29% em 2025. Essa atividade direciona simultaneamente a atenção para a capacidade de produção, a resiliência dos fornecedores e a disponibilidade de mão de obra. O mercado de IA física em manufatura e logística se beneficia quando novas instalações são projetadas para automação e locais mais antigos precisam de maior produção sem aumentos equivalentes no número de funcionários. O resultado é a demanda por hardware de robôs, serviços de integração, simulação e gerenciamento de frotas, em vez de uma única compra de equipamento, porque os usuários precisam de um sistema que se adapte aos processos existentes, planos de pessoal, sistemas de informação e procedimentos de segurança.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo Inicial e Retorno sobre o Investimento Incerto | -3.5% | Global, mais pronunciado em fabricantes de médio porte na América do Norte, Europa e Índia | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança, Normas e Cibersegurança | -2.0% | Global, com maior carga de conformidade na Europa e no Japão sob o Regulamento de Máquinas da UE 2023/1230 e ISO 10218-1 e 10218-2 | Médio prazo (2-4 anos) |
| Escassez de Dados de Cauda Longa para Casos Extremos Físicos Raros | -1.8% | Global, com o gargalo mais agudo para desenvolvedores de políticas de manipulação generalista | Médio prazo (2-4 anos) |
| Risco de Mudança de Tecnologia Operacional e Tempo de Inatividade de Robôs por Atualizações de Modelos | -1.2% | Centros industriais da América do Norte e da UE com densa infraestrutura de tecnologia operacional legada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Retorno sobre o Investimento Incerto
A intensidade de capital continua sendo a barreira mais clara para as primeiras implantações em instalações e locais operacionais. As instalações de atendimento totalmente automatizadas podem exigir de 20 milhões a 50 milhões de USD por instalação, com base nos gastos divulgados pelo setor. A robótica como serviço oferece outro caminho de aquisição porque transfere parte do custo de uma única compra de capital para pagamentos recorrentes, o que pode tornar os orçamentos mais gerenciáveis, mas ainda requer confiança no desempenho e no suporte do fornecedor. A Agility Robotics oferece o Digit por meio de um modelo de assinatura por robô, enquanto a Maven Robotics cobra por ciclos de tarefas concluídas em vez de unidades de hardware. Os fabricantes de médio porte têm menos locais sobre os quais distribuir os custos de integração, treinamento e manutenção. O mercado de IA física em manufatura e logística dependerá, em parte, da capacidade dos fornecedores de fornecer resultados operacionais mais claros e modelos comerciais de menor risco para esses compradores, incluindo melhor visibilidade sobre o esforço de integração, utilização, manutenção, retorno, necessidades de treinamento, níveis de serviço e a responsabilidade operacional de cada parte.
Requisitos de Segurança, Normas e Cibersegurança
Os robôs habilitados por IA devem passar por um limite de implantação mais elevado quando compartilham espaços de trabalho com pessoas, pois os usuários precisam entender como o sistema responderá a movimentos, objetos inesperados, mudanças de equipamentos e outras condições no chão de fábrica. A ISO publicou a ISO 10218-1 e a ISO 10218-2 em julho de 2025, adicionando cláusulas de cibersegurança e classificações de segurança funcional Classe I e Classe II. A norma harmonizada relacionada sob o Regulamento de Máquinas da UE 2023/1230 permanecia pendente em 2026, deixando os fornecedores gerenciando demandas de conformidade paralelas. Os sistemas de IA cujo comportamento não é totalmente fixado no momento do projeto não se alinham facilmente com os métodos estabelecidos de ciclo de vida de segurança da IEC 61508. A Agility Robotics relatou que o Digit concluiu uma avaliação de campo independente da OSHA em uma linha de produção ativa e que a empresa está contribuindo para o trabalho da ISO 25785-1. O mercado de IA física em manufatura e logística enfrentará ciclos de vendas e implementação mais longos até que as normas sejam mais amplamente aplicadas em ambientes operacionais e os clientes possam avaliar segurança, cibersegurança, validação e responsabilidade usando procedimentos mais consistentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: A Ascensão do Software Remodela a Distribuição de Valor
O hardware deve deter 55,61% da participação do mercado de IA física em manufatura e logística em 2026. As plataformas de robôs, os módulos de computação e os arrays de sensores continuam sendo os principais pontos de entrada comercial para muitos compradores. Espera-se que os produtores automotivos, de eletrônicos e de semicondutores sustentem a demanda por hardware por meio de grandes programas de aquisição que exigem equipamentos confiáveis, comissionamento, manutenção e suporte estabelecido de fornecedores. O tamanho do mercado de IA física em manufatura e logística atribuível ao hardware reflete o capital necessário para estabelecer uma base de automação funcional. Os serviços de integração, manutenção e operações gerenciadas também estão se tornando cada vez mais importantes, pois ajudam os usuários a operar novos sistemas com menos recursos internos e fornecem suporte contínuo pós-instalação.
O software deve expandir-se a um CAGR de 19,76% até 2032. As assinaturas de modelos de IA, as plataformas de orquestração de frotas e as ferramentas de simulação como serviço podem escalar independentemente das remessas de robôs. As políticas de manipulação generalista treinadas em simulação e refinadas com dados operacionais também podem reter valor por mais tempo do que os equipamentos que controlam. Esses fatores apoiam modelos de receita recorrente para empresas como Physical Intelligence e Covariant. De acordo com o THECVF.COM, espera-se que um artigo do CVPR 2026 sobre aprendizado entre diferentes formas corporais demonstre como os dados de interação humano-objeto podem ser adaptados em conjuntos de dados de treinamento para diferentes fatores de forma de robôs. Esses pipelines de dados estão tornando o software e os dados de treinamento cada vez mais centrais para a estrutura comercial da IA física nos setores de manufatura e logística.

Por Fator de Forma do Robô: Os Manipuladores Móveis Redefinem a Automação Destreza
Espera-se que os robôs móveis autônomos representem 27,88% da participação do mercado de IA física em manufatura e logística em 2026. Mais de uma década de implantações estabeleceu sistemas de navegação e expandiu os casos de uso em armazéns. Esses robôs movem materiais por armazéns e chãos de fábrica sem caminhos fixos, enquanto os braços industriais realizam tarefas de precisão e os robôs colaborativos apoiam o trabalho próximo a funcionários humanos. Os veículos guiados automatizados continuam adequados para a movimentação estruturada de materiais, enquanto os humanoides e os quadrúpedes permanecem em um estágio anterior de comercialização dentro da categoria de outros fatores de forma de robôs.
Espera-se que os manipuladores móveis se expandam a um CAGR de 20,13% até 2032. Sua combinação de mobilidade e braços articulados suporta sequenciamento de materiais, atendimento de máquinas, manuseio de caixas e tarefas de separação e posicionamento que braços fixos e robôs móveis autônomos não conseguem realizar de forma independente. As implantações piloto em ambientes automotivos e de bens de consumo estão fortalecendo o caso de negócios para sistemas que podem se mover até uma tarefa e executá-la. Espera-se que a Maven Robotics emerja do modo stealth em setembro de 2026 com uma rodada de financiamento Série A de 100 milhões de USD e apresente um manipulador móvel de rodas com dois braços para paletização de caixas mistas e manuseio de caixas. Espera-se que o mercado de IA física em manufatura e logística utilize esses designs para estender a automação a fluxos de trabalho menos estruturados.
Por Usuário Final: O Crescimento da Logística Desafia a Dominância da Manufatura
Espera-se que a manufatura detenha 48,96% da participação do mercado de IA física em manufatura e logística em 2026. Espera-se que os produtores automotivos, elétricos e eletrônicos, de semicondutores e aeroespaciais continuem investindo em automação de fábricas. De acordo com o IFR.ORG, espera-se que metais e máquinas registrem 108.571 instalações globais de robôs em 2025, um aumento de 22% em relação a 2024. Os produtores farmacêuticos, de alimentos e bebidas e de bens de consumo também exigem sistemas que suportem controles de higiene e trocas frequentes de produtos. A manufatura continua sendo uma base substancial de adoção porque muitas instalações já possuem processos de automação definidos e experiência estabelecida com equipamentos.
Espera-se que a logística e a cadeia de suprimentos se expandam a um CAGR de 20,79% até 2032. Espera-se que o atendimento de comércio eletrônico, a logística terceirizada e os operadores de cadeia de frio sustentem esse crescimento mais rápido. De acordo com o SYMBOTIC.COM, espera-se que a Symbotic reporte uma receita do terceiro trimestre do exercício fiscal de 2026 de 721 milhões de USD e opere 77 sistemas ativos em clientes de atacado de alimentos e distribuição médica. Os sistemas de atendimento autônomos podem melhorar à medida que a densidade de throughput aumenta, porque uma maior utilização permite padrões operacionais mais eficientes. Isso difere de certos projetos de fábrica, onde a automação distribui principalmente custos fixos pela produção. O mercado de IA física em manufatura e logística, portanto, apresenta uma oportunidade significativa, particularmente para operadores que gerenciam amplas gamas de produtos enquanto atendem aos requisitos de atendimento de pedidos rápido, preciso e repetível.
Por Camada de Tecnologia: Tomada de Decisão e Aprendizado Impulsionam a Diferenciação Competitiva
Espera-se que execução e controle detenham 39,78% da participação do mercado de IA física em manufatura e logística em 2026. Os sistemas de controle de movimento, os controladores lógicos programáveis e os servos são amplamente utilizados em equipamentos novos e existentes, o que explica por que execução e controle continuam sendo a maior camada de tecnologia. Percepção e sensoriamento representam a próxima camada principal por meio de sistemas de visão, LiDAR e sensores de força-torque. Esses componentes permitem que os robôs identifiquem objetos, entendam seus arredores e respondam ao contato físico. Os sistemas de conectividade, infraestrutura de dados e gerenciamento vinculam essas funções aos sistemas de informação empresarial.
Espera-se que tomada de decisão e aprendizado se expandam a um CAGR de 19,59% até 2032. Os modelos de visão-linguagem-ação podem permitir que os robôs interpretem instruções de tarefas e se adaptem a arranjos de objetos desconhecidos sem programação repetida. De acordo com o NVIDIA.COM, espera-se que a NVIDIA declare em março de 2026 que os principais fabricantes de equipamentos originais estão incorporando os modelos Isaac GR00T e Cosmos em seus pipelines de desenvolvimento. De acordo com o HITACHI.COM, espera-se que a Hitachi e a FANUC anunciem uma parceria em setembro de 2026 que combina o HMAX Industry AI da Hitachi com o hardware de robôs da FANUC, usando as instalações da Hitachi como locais de validação iniciais. Espera-se que esse trabalho exponha os modelos a condições operacionais que a simulação sozinha não consegue replicar completamente. Como resultado, as capacidades de tomada de decisão estão se tornando uma área-chave de diferenciação para a IA física nos setores de manufatura e logística, onde os fornecedores precisam demonstrar que os modelos podem operar de forma confiável em materiais, layouts, instruções e exceções diversas.
Análise Geográfica
Espera-se que a Ásia-Pacífico detenha 28,55% da participação do mercado de IA física em manufatura e logística em 2026. De acordo com o IFR.ORG, espera-se que a China instale 354.226 robôs industriais em 2025, representando 59% das implantações globais e um aumento de 20% em relação a 2024. Essa concentração fornece à região uma grande base de manufatura e um ecossistema de equipamentos estabelecido. De acordo com o IFR.ORG, o Japão também mantém uma posição forte, pois cinco dos 10 maiores fabricantes mundiais de robôs industriais são japoneses. Espera-se que as instalações automotivas e de semicondutores da Coreia do Sul, juntamente com os programas de produção de eletrônicos e farmacêuticos da Índia, gerem demanda adicional.
Espera-se que a América do Norte se expanda a um CAGR de 20,14% até 2032. Espera-se que a atividade de reshoring, as restrições de mão de obra e o desenvolvimento de software de IA física apoiem o investimento nos Estados Unidos. De acordo com o RESHORENOW.ORG, espera-se que a Reshoring Initiative constate que 36% dos fabricantes de equipamentos originais haviam realizado reshoring ou estavam ativamente realizando reshoring em 2026. De acordo com o BLS.GOV, espera-se que as vagas de emprego na manufatura atinjam 529.000 em maio de 2026, aumentando a urgência das decisões de automação. Espera-se que a FANUC anuncie em setembro de 2026 que investirá 90 milhões de USD em uma nova planta e centro de logística em Michigan, refletindo o desenvolvimento de capacidade local para atender à demanda por automação.
De acordo com a Federação Internacional de Robótica (IFR.ORG), espera-se que a Europa registre 73.054 instalações de robôs em 2025, representando um declínio de 14% em relação a 2024. De acordo com o IFR.ORG, a organização espera que as instalações aumentem 6% ao ano de 2027 a 2029, à medida que os custos de energia e mão de obra incentivem as fábricas a avaliar a automação como alternativa à expansão de capacidade. A América do Sul, o Oriente Médio e a África continuam sendo mercados em estágio inicial, com implantações concentradas em manufatura de exportação e gateways de logística. O Regulamento de Máquinas da UE 2023/1230 estabelece um requisito de acesso ao mercado que afeta os fornecedores que atendem à região.
Cenário Competitivo
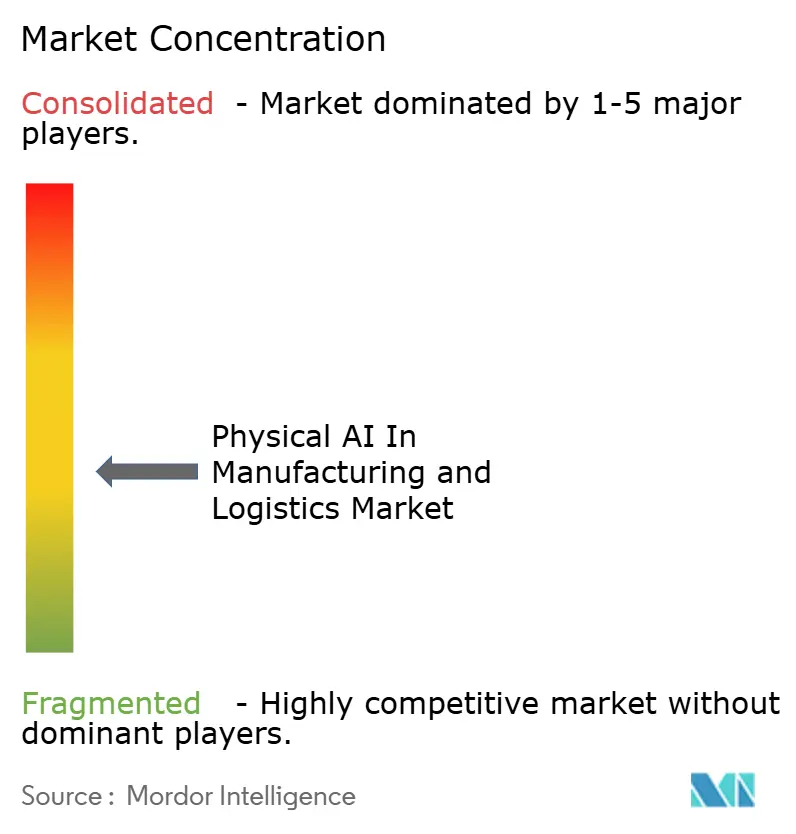
O mercado de IA física em manufatura e logística permanece estruturalmente fragmentado. FANUC, ABB, Siemens, KUKA, YASKAWA e Rockwell Automation mantêm bases instaladas substanciais de hardware, enquanto especialistas em software e desenvolvedores de robôs humanoides competem pela camada de inteligência. FANUC, ABB, YASKAWA e KUKA estão adotando a plataforma Isaac da NVIDIA para fluxos de trabalho de simulação e inferência. Essa tendência concentra influência nas ferramentas de desenvolvimento, enquanto a integração de sistemas permanece distribuída entre numerosos fornecedores regionais. Os titulares de hardware mantêm relacionamentos com clientes e capacidades de integração, enquanto os fornecedores de software se diferenciam por meio de modelos, dados e plataformas de orquestração que operam em diferentes tipos de robôs.
Os dados de frotas implantadas podem criar uma vantagem competitiva ao capturar condições operacionais que as simulações não conseguem modelar completamente. A Geekplus atende a mais de 950 clientes globais, enquanto a Symbotic deve operar 77 sistemas ativos no exercício fiscal de 2026. Essas frotas implantadas podem gerar dados operacionais para melhorias de produtos e treinamento de modelos. Espera-se que a Geekplus posicione seu RoboShuttle Hyper em torno da capacidade de throughput e da inteligência incorporada em agosto de 2026. Espera-se que a AutoStore assine um acordo global de fornecimento estratégico com a Amazon em agosto de 2026 sem compromissos de compra antecipados, demonstrando como grandes compradores podem manter a flexibilidade de fornecedores enquanto expandem programas de automação.
A interoperabilidade é outra área competitiva no mercado de IA física para manufatura e logística. O VDA 5050 versão 3.0 suporta gerenciamento de tráfego e compartilhamento de rotas para robôs móveis autônomos de navegação livre controlados centralmente. Na Automate 2026, espera-se que a InOrbit.AI demonstre oito sistemas de fornecedores em um único chão de fábrica. Além disso, a ISO 10218-1 e a ISO 10218-2 estão influenciando os roteiros de produtos à medida que a certificação de cibersegurança se torna cada vez mais um requisito de implantação. Esses desenvolvimentos posicionam os serviços de gerenciamento de frotas como uma capacidade-chave em locais com múltiplos fornecedores, em vez de apenas dentro de plataformas de equipamentos individuais. Como resultado, os clientes podem avaliar e implantar novos robôs sem necessariamente substituir seus equipamentos e sistemas de controle existentes.
Líderes do Setor de IA Física em Manufatura e Logística
-
ABB Ltd
-
KUKA AG
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
OMRON Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Hitachi e a FANUC anunciaram uma parceria estratégica para comercializar conjuntamente a IA física, combinando a plataforma HMAX Industry AI da Hitachi com os robôs industriais equipados com IA da FANUC. A validação estava prevista para ocorrer nas instalações de manufatura da Hitachi na região de Ibaraki como Cliente Zero, com implantação comercial visando o exercício fiscal de 2027 nos setores de semicondutores, farmacêutico, automotivo e de logística.
- Setembro de 2026: A Agility Robotics apresentou o Digit 5, oferecendo 40% mais capacidade de carga a 22,7 kg, uma relação de operação para carga de 10:1 permitindo mais de 20 horas de operação diária e suportes de garra intercambiáveis conforme padrão ISO. A Agility relatou mais de 300 milhões de USD em pedidos contingentes de clientes do Digit 5 para vários anos a partir de maio de 2026, com mais de 65.000 horas operacionais acumuladas em locais de clientes, incluindo GXO, Amazon, Schaeffler e Toyota Motor Manufacturing Canada.
- Setembro de 2026: A Vecna Robotics captou 31 milhões de USD para expandir suas equipes de implantação de robôs móveis autônomos de doca a doca, citando mais do que o dobro dos pedidos CaseFlow ano a ano desde seu lançamento em 2025.
- Agosto de 2026: A Amazon assinou um acordo global de fornecimento estratégico com a AutoStore para automação de armazenamento baseada em grade modular, sem compromissos de compra antecipados.
Escopo do Relatório Global do Mercado de IA Física em Manufatura e Logística
O Relatório do Mercado de IA Física em Manufatura e Logística é Segmentado por Oferta (Hardware, Software e Serviços), Fator de Forma do Robô (Braços Robóticos Industriais, Robôs Colaborativos, Robôs Móveis Autônomos, Veículos Guiados Automatizados, Manipuladores Móveis e Outros Fatores de Forma de Robôs), Usuário Final (Manufatura [Automotivo, Elétrico e Eletrônico, Semicondutores, Metais e Máquinas, Manufatura Aeroespacial e de Defesa, Produtos Farmacêuticos e Dispositivos Médicos, Alimentos e Bebidas e Bens de Consumo] e Logística e Cadeia de Suprimentos [Atendimento de Comércio Eletrônico, Logística Terceirizada, Distribuição de Varejo e Mercearia, Entrega de Encomendas e Expresso e Logística de Cadeia de Frio]), Camada de Tecnologia (Percepção e Sensoriamento, Tomada de Decisão e Aprendizado, Execução e Controle e Outras Camadas de Tecnologia) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
| Hardware |
| Software |
| Serviços |
| Braços Robóticos Industriais |
| Robôs Colaborativos |
| Robôs Móveis Autônomos |
| Veículos Guiados Automatizados |
| Manipuladores Móveis |
| Outros Fatores de Forma de Robôs |
| Manufatura | Automotivo |
| Elétrico e Eletrônico | |
| Semicondutores | |
| Metais e Máquinas | |
| Manufatura Aeroespacial e de Defesa | |
| Produtos Farmacêuticos e Dispositivos Médicos | |
| Alimentos e Bebidas | |
| Bens de Consumo | |
| Logística e Cadeia de Suprimentos | Atendimento de Comércio Eletrônico |
| Logística Terceirizada | |
| Distribuição de Varejo e Mercearia | |
| Entrega de Encomendas e Expresso | |
| Logística de Cadeia de Frio |
| Percepção e Sensoriamento |
| Tomada de Decisão e Aprendizado |
| Execução e Controle |
| Outras Camadas de Tecnologia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Hardware | |
| Software | ||
| Serviços | ||
| Por Fator de Forma do Robô | Braços Robóticos Industriais | |
| Robôs Colaborativos | ||
| Robôs Móveis Autônomos | ||
| Veículos Guiados Automatizados | ||
| Manipuladores Móveis | ||
| Outros Fatores de Forma de Robôs | ||
| Por Usuário Final | Manufatura | Automotivo |
| Elétrico e Eletrônico | ||
| Semicondutores | ||
| Metais e Máquinas | ||
| Manufatura Aeroespacial e de Defesa | ||
| Produtos Farmacêuticos e Dispositivos Médicos | ||
| Alimentos e Bebidas | ||
| Bens de Consumo | ||
| Logística e Cadeia de Suprimentos | Atendimento de Comércio Eletrônico | |
| Logística Terceirizada | ||
| Distribuição de Varejo e Mercearia | ||
| Entrega de Encomendas e Expresso | ||
| Logística de Cadeia de Frio | ||
| Por Camada de Tecnologia | Percepção e Sensoriamento | |
| Tomada de Decisão e Aprendizado | ||
| Execução e Controle | ||
| Outras Camadas de Tecnologia | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de IA física em manufatura e logística?
Espera-se que o mercado de IA física em manufatura e logística aumente de 31,51 bilhões de USD em 2026 para 88,01 bilhões de USD até 2032, a um CAGR de 18,79% ao longo de 2027-2032.
Qual oferta lidera as implantações de IA física em manufatura e logística?
O hardware liderou com uma participação de 55,61% em 2026 porque as plataformas de robôs, os sensores e os equipamentos de computação de borda continuam sendo o principal ponto de partida para a implantação.
Qual fator de forma de robô está se expandindo mais rapidamente?
Espera-se que os manipuladores móveis se expandam a um CAGR de 20,13% até 2032, à medida que os usuários buscam sistemas que combinem mobilidade com manuseio destreza.
Por que os operadores de logística estão adotando sistemas de IA física?
Requisitos de atendimento mais rápido, volumes crescentes de pedidos e a necessidade de maior throughput estão apoiando a adoção no comércio eletrônico, na logística terceirizada e nas operações de cadeia de frio.
Qual região deve se expandir mais rapidamente?
Espera-se que a América do Norte se expanda a um CAGR de 20,14% até 2032, apoiada pela atividade de reshoring, pela escassez de mão de obra e pela capacidade de desenvolvimento de software.
O que limita a adoção mais ampla de sistemas de IA física?
Altos custos iniciais, retornos incertos, requisitos de segurança e cibersegurança, dados limitados de casos extremos e o risco de tempo de inatividade por atualizações de modelos podem atrasar projetos.