
Marktgröße und Marktanteil für Physische KI in Fertigung und Logistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
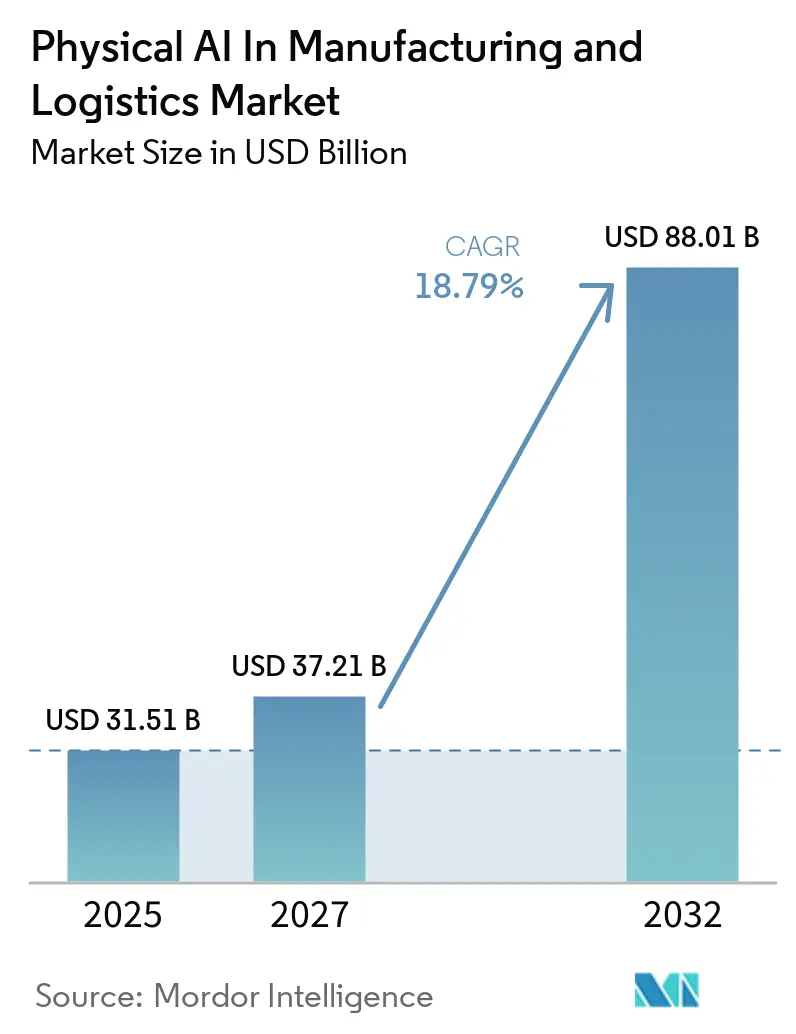
| Marktgröße (2027) | 37.21 Milliarden US-Dollar |
| Marktgröße (2032) | 88.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.79 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
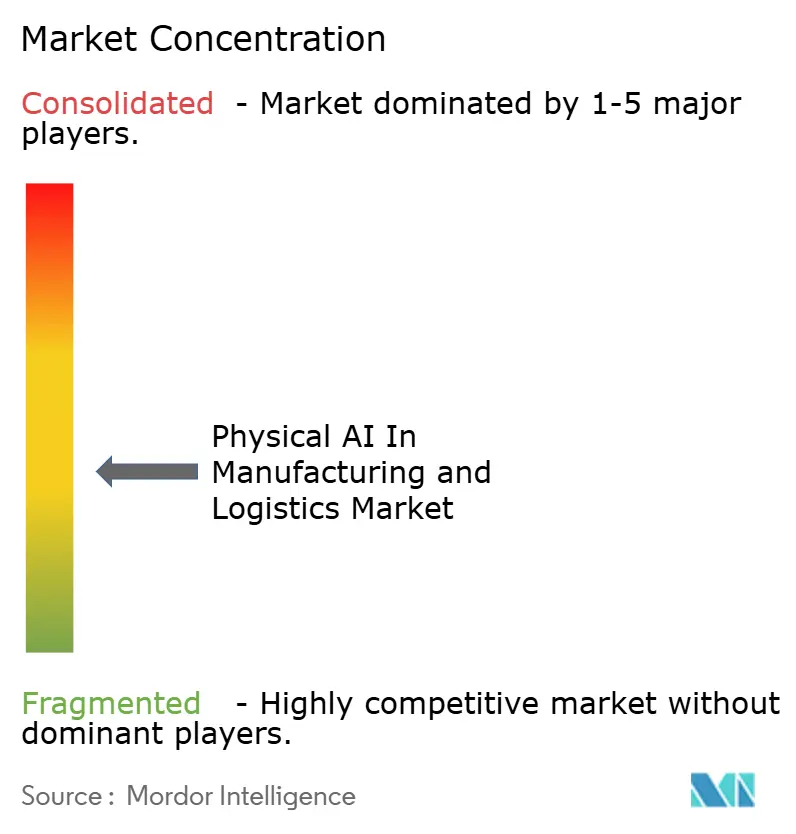
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Physische KI in Fertigung und Logistik von Mordor Intelligence
Die Marktgröße für Physische KI in Fertigung und Logistik wird voraussichtlich von 31,51 Milliarden USD im Jahr 2026 auf 88,01 Milliarden USD bis 2032 ansteigen und dabei im Zeitraum 2027–2032 eine CAGR von 18,79 % verzeichnen. Der Markt für Physische KI in Fertigung und Logistik wird durch anhaltende Arbeitskräftemangel, höhere Erwartungen an die Auftragsabwicklung und Investitionen in die inländische Produktionskapazität geprägt, wobei jeder dieser Faktoren den Bedarf erhöht, Arbeiten unter sich verändernden Betriebsbedingungen zuverlässig zu erledigen. Roboter gehen über feste Bewegungsabläufe hinaus, da kantenbasierte Modelle veränderte Bedingungen interpretieren und flexiblere Arbeitsabläufe unterstützen können. Dieser Wandel gibt Fertigungs- und Logistikunternehmen mehr Möglichkeiten, Aufgaben zu automatisieren, die zuvor schwer zu standardisieren waren, und erweitert die potenziellen Anwendungsfälle für Physische KI im Markt für Fertigung und Logistik in den Bereichen Produktion, Materialtransport, Kommissionierung, Inspektion und verwandte Handhabungsaktivitäten. Der Markt für Physische KI in Fertigung und Logistik profitiert auch von Simulationswerkzeugen, die Entwicklungs- und Testzyklen verkürzen. Kapitalanforderungen, Compliance-Aufwand und Datenlücken bei ungewöhnlichen Betriebsbedingungen bleiben erhebliche Adoptionshürden, insbesondere für Unternehmen, die neue Technologien einführen müssen, ohne etablierte Produktions- oder Vertriebsabläufe zu unterbrechen.
Wichtigste Erkenntnisse des Berichts
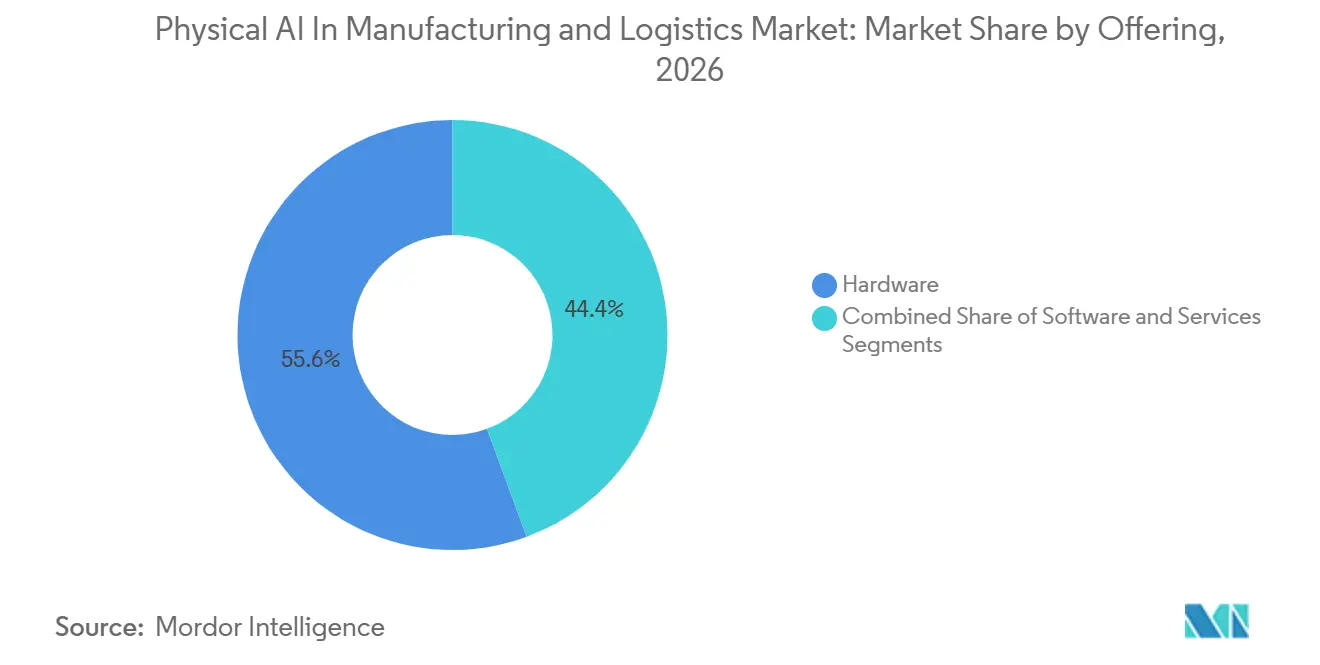
- Nach Angebot hielt Hardware im Jahr 2026 einen Marktanteil von 55,61 % am Markt für Physische KI in Fertigung und Logistik, während Software bis 2032 voraussichtlich mit einer CAGR von 19,76 % wachsen wird.
- Nach Roboterformfaktor hielten autonome mobile Roboter im Jahr 2026 einen Umsatzanteil von 27,88 %, während mobile Manipulatoren bis 2032 voraussichtlich mit einer CAGR von 20,13 % wachsen werden.
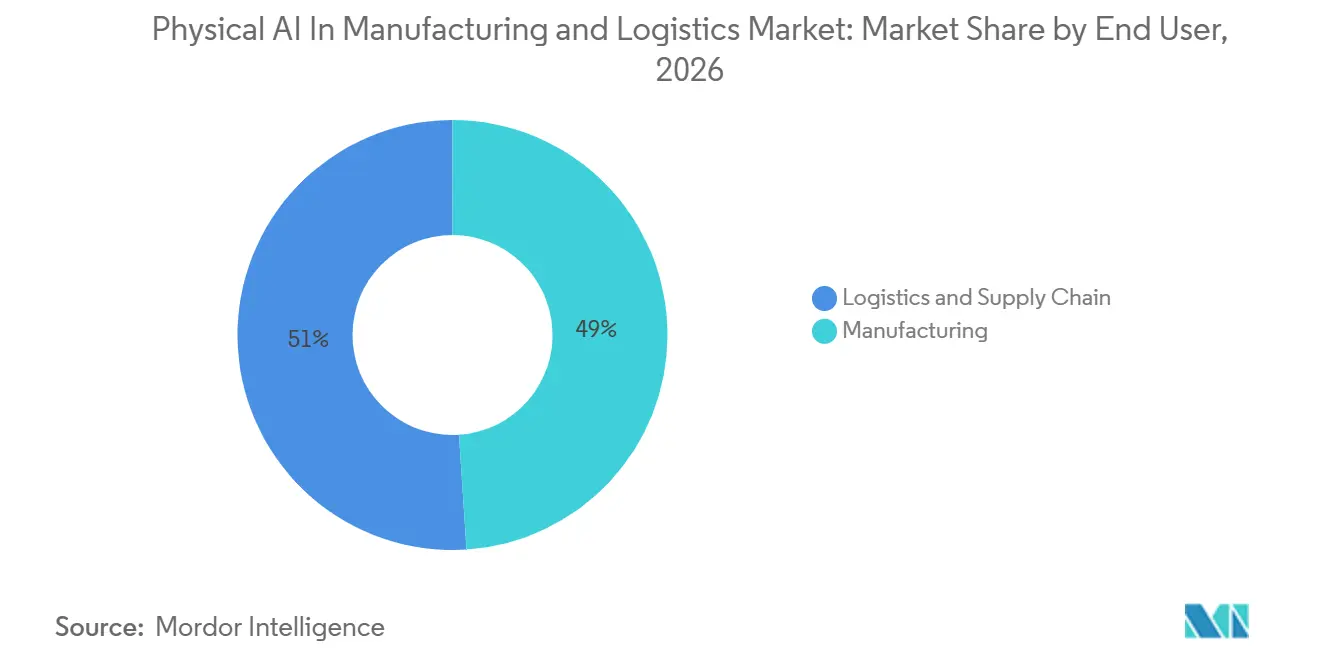
- Nach Endnutzer hielt die Fertigung im Jahr 2026 einen Umsatzanteil von 48,96 %, während Logistik und Lieferkette bis 2032 voraussichtlich mit einer CAGR von 20,79 % im Markt für Physische KI in Fertigung und Logistik wachsen werden.
- Nach Technologieschicht hielt Ausführung und Steuerung im Jahr 2026 einen Umsatzanteil von 39,78 %, während Entscheidungsfindung und Lernen bis 2032 voraussichtlich mit einer CAGR von 19,59 % wachsen werden.
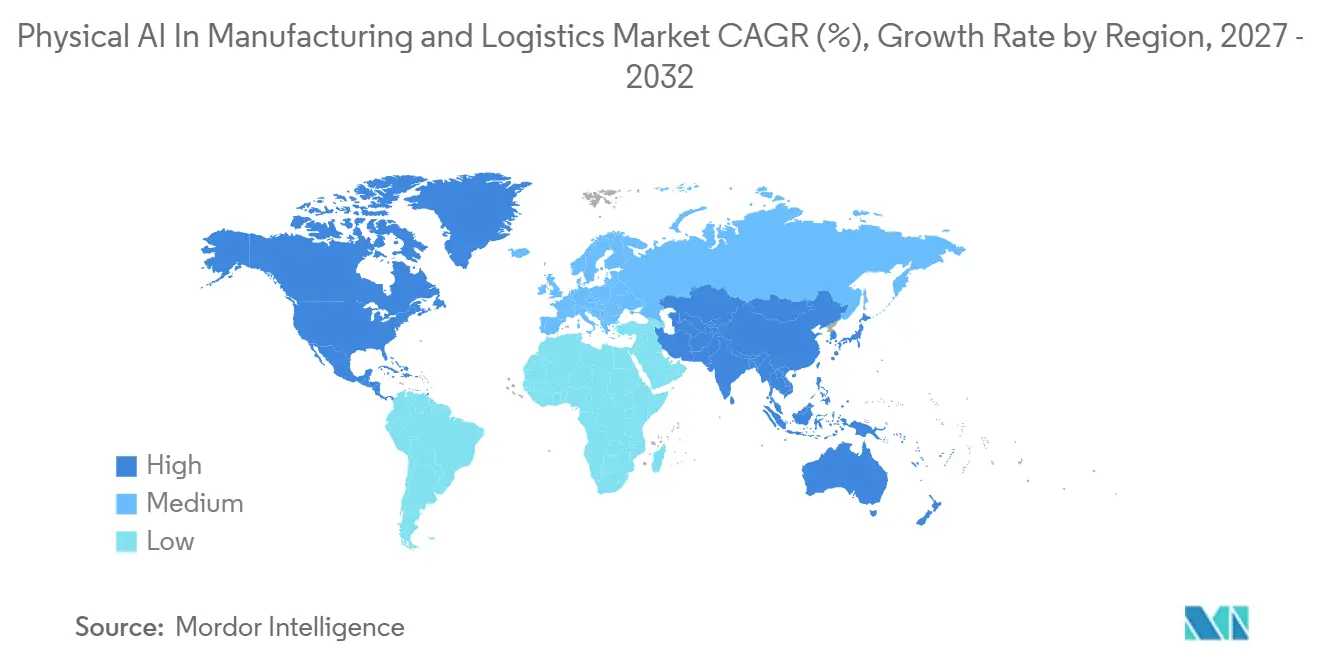
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 28,55 %, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 20,14 % im Markt für Physische KI in Fertigung und Logistik wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Physische KI in Fertigung und Logistik
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Arbeitskräftemangel und steigende Arbeitskosten | +3.2% | Global, mit der höchsten Intensität in Nordamerika, Japan und Deutschland | Kurzfristig (≤ 2 Jahre) |
| E-Commerce und Druck durch Same-Day-Fulfillment | +2.8% | Nordamerika und der Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten nach Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Bildverarbeitung, Sensorfusion und Edge Computing | +2.5% | Global, mit Technologieführerschaft in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Reindustrialisierung und Nearshoring | +2.2% | Nordamerika und Europa, mit Ausstrahlungseffekten nach Mexiko und Osteuropa | Mittelfristig (2–4 Jahre) |
| Simulation-zu-Realität-Transfer durch Digitale Zwillinge | +1.5% | Global, mit der schnellsten Beschleunigung in Japan, Südkorea und den US-amerikanischen Automobilzentren | Mittelfristig (2–4 Jahre) |
| Brownfield-Flottenorchestrierung über gemischte Roboterflotten hinweg | +1.2% | Nordamerika und Europa, mit früher Adoption in Asien-Pazifik-Großanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und steigende Arbeitskosten
Strukturelle Arbeitskräftemangel schaffen einen direkten Bedarf an Automatisierung in Fabriken und Verteilzentren. Das U.S. Bureau of Labor Statistics verzeichnete im Mai 2026 529.000 unbesetzte Stellen in der Fertigung, ein Anstieg von 31,9 % gegenüber dem Vorjahr.[1] Die Installationen von Industrierobotern in den USA erreichten im Jahr 2025 38.500 Einheiten, 12 % mehr als im Jahr 2024, da Arbeitsverfügbarkeit und Automatisierungsinvestitionen gleichzeitig stiegen.[2] Physische KI im Markt für Fertigung und Logistik kann Arbeitgebern helfen, die Produktion aufrechtzuerhalten, wenn Rekrutierung und Mitarbeiterbindung schwierig bleiben, insbesondere in Tätigkeiten, die repetitive Bewegungen, Materialhandhabung, Inspektion und zeitkritische Produktionsarbeit kombinieren. Eine alternde Fertigungsbelegschaft und eine kleinere Nachwuchspipeline erhöhen ebenfalls den Wert von Systemen, die repetitive oder körperlich anspruchsvolle Aufgaben übernehmen können, sodass erfahrene Mitarbeiter sich auf Aufsicht, Fehlerbehebung, Qualitätssicherung und urteilsbasierte Tätigkeiten konzentrieren können.
E-Commerce und Druck durch Same-Day-Fulfillment
Kürzere Lieferfenster verändern die Wirtschaftlichkeit der Lagerautomatisierung. Geekplus berichtete, dass die unterzeichneten Aufträge in Nord- und Südamerika im Jahr 2025 um mehr als 50 % gegenüber dem Vorjahr gestiegen sind, was das anhaltende Käuferinteresse an flexiblen Fulfillment-Systemen zeigt. Amazon kündigte eine Investition von mindestens 10 Milliarden EUR (11,4 Milliarden USD) an, um sein europäisches Fulfillment-Netzwerk mit Robotik zu modernisieren. Symbotic meldete einen Umsatz von 721 Millionen USD im dritten Quartal des Geschäftsjahres 2026, 22 % höher als im Vorjahr, und 77 aktive Systeme. Der Markt für Physische KI in Fertigung und Logistik ist daher zunehmend mit der Durchsatzdichte verknüpft, nicht nur mit der Aufgabenautomatisierung, da Einrichtungen den Warenfluss über Wareneingang, Lagerung, Kommissionierung, Verpackung und Versand hinweg verwalten müssen, ohne den Service zu verzögern oder Engpässe in angrenzenden Arbeitsbereichen zu verursachen. Bestehende Kühlketten- und Lebensmitteleinzelhandelseinrichtungen prüfen ebenfalls Automatisierung, da Kapazitätsengpässe nicht immer auf den Bau neuer Standorte warten können und diese Betriebe Produkthandhabungsanforderungen erfüllen müssen, während sie Geschwindigkeit und Auftragsgenauigkeit steigern.
KI-gestützte Bildverarbeitung, Sensorfusion und Edge Computing
Produktionsreife Bildverarbeitung, Sensorfusion und Edge-Inferenz machen Physische KI in Beschaffungsplänen leichter spezifizierbar. NVIDIA erklärte im März 2026, dass ABB Robotics, FANUC, YASKAWA und KUKA Omniverse-, Isaac-, Cosmos- und Jetson-Technologien in Entwicklungs- und Produktionsabläufe integrieren. Diese Lieferanten betreiben zusammen eine installierte Basis von mehr als 2 Millionen Robotern, was solchen Werkzeugen einen breiten Zugang zu industriellen Umgebungen verschafft und es ermöglicht, Entwicklungspraktiken unter Nutzern mit unterschiedlichen Anlagen, Produktionsprozessen, Produktmixen, technischen Fähigkeiten und Automatisierungsgraden zu teilen.[3] Japanische Robotik- und Fertigungsunternehmen, darunter OMRON und Hitachi, wenden Cosmos-Modelle auch für die Fabrikbildverarbeitung an. Der Markt für Physische KI in Fertigung und Logistik profitiert, wenn ein Roboter Informationen lokal verarbeiten und reagieren kann, ohne eine feste Abfolge für jede Bedingung zu benötigen, was wichtig ist, wenn sich Beleuchtung, Objektplatzierung, Verpackung oder Arbeitsprioritäten während einer Betriebsschicht ändern. Simulation-First-Workflows können auch die Lücke zwischen Entwicklung, virtueller Inbetriebnahme und Vor-Ort-Einsatz verringern, indem Teams Integrationsprobleme identifizieren können, bevor ein Produktionsanlage abgeschaltet wird.
Reindustrialisierung und Nearshoring
Investitionen in die inländische und regionale Produktion schaffen eine politikbezogene Nachfragebasis für die Industrieautomatisierung, insbesondere dort, wo Lieferkettenresilienz und inländische Produktionskapazität Teil der Betriebsplanung sind. Die Reshoring Initiative berichtete, dass 63 % der Erstausrüster im Jahr 2026 oder 2027 US-Kapitalausgaben für Reshoring oder inländische Expansion planten.[4] Die Umfrage von 2026 ergab auch, dass 36 % der Erstausrüster Reshoring durchgeführt hatten oder aktiv dabei waren, verglichen mit 29 % im Jahr 2025. Diese Aktivität lenkt gleichzeitig die Aufmerksamkeit auf Produktionskapazität, Lieferantenresilienz und Arbeitsverfügbarkeit. Der Markt für Physische KI in Fertigung und Logistik profitiert, wenn neue Einrichtungen für Automatisierung ausgelegt werden und ältere Standorte einen höheren Output ohne entsprechende Erhöhung der Mitarbeiterzahl benötigen. Das Ergebnis ist eine Nachfrage nach Roboterhardware, Integrationsdienstleistungen, Simulation und Flottenmanagement statt eines einzelnen Gerätekaufs, da Nutzer ein System benötigen, das zu bestehenden Prozessen, Personalplanungen, Informationssystemen und Sicherheitsverfahren passt.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsicherer ROI | -3.5% | Global, am ausgeprägtesten bei mittelständischen Herstellern in Nordamerika, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Normen- und Cybersicherheitsanforderungen | -2.0% | Global, mit der höchsten Compliance-Last in Europa und Japan gemäß EU-Maschinenverordnung 2023/1230 sowie ISO 10218-1 und 10218-2 | Mittelfristig (2–4 Jahre) |
| Datenmangel für seltene physische Randfälle | -1.8% | Global, mit dem größten Engpass für Entwickler generalistischer Manipulationsrichtlinien | Mittelfristig (2–4 Jahre) |
| OT-Umstellungsrisiko und Roboterausfallzeiten durch Modellaktualisierungen | -1.2% | Nordamerika und EU-Industriezentren mit dichter Legacy-OT-Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsicherer ROI
Die Kapitalintensität bleibt die deutlichste Hürde für Erstinstallationen in Einrichtungen und Betriebsstandorten. Vollautomatisierte Fulfillment-Installationen können pro Einrichtung zwischen 20 Millionen USD und 50 Millionen USD erfordern, basierend auf offengelegten Branchenausgaben. Robotik als Dienstleistung bietet einen weiteren Beschaffungsweg, da ein Teil der Kosten von einem einmaligen Kapitalkauf auf wiederkehrende Zahlungen verlagert wird, was Budgets handhabbarer machen kann, aber dennoch Vertrauen in die Leistung und den Support des Anbieters erfordert. Agility Robotics bietet Digit über ein Abonnementmodell pro Roboter an, während Maven Robotics für abgeschlossene Aufgabenzyklen statt für Hardwareeinheiten berechnet. Mittelständische Hersteller haben weniger Standorte, über die sie Integrations-, Schulungs- und Wartungskosten verteilen können. Der Markt für Physische KI in Fertigung und Logistik wird teilweise davon abhängen, ob Anbieter klarere Betriebsergebnisse und risikoärmere Geschäftsmodelle für diese Käufer bereitstellen können, einschließlich besserer Transparenz hinsichtlich Integrationsaufwand, Auslastung, Wartung, Amortisation, Schulungsbedarf, Serviceniveaus und der operativen Verantwortung jeder Partei.
Sicherheits-, Normen- und Cybersicherheitsanforderungen
KI-gestützte Roboter müssen eine höhere Einsatzschwelle überwinden, wenn sie Arbeitsbereiche mit Menschen teilen, da Nutzer verstehen müssen, wie das System auf Bewegungen, unerwartete Objekte, Geräteänderungen und andere Bedingungen auf dem Hallenboden reagiert. ISO veröffentlichte ISO 10218-1 und ISO 10218-2 im Juli 2025 und fügte Cybersicherheitsklauseln sowie Klasse-I- und Klasse-II-Funktionssicherheitsklassifizierungen hinzu. Die zugehörige harmonisierte Norm gemäß EU-Maschinenverordnung 2023/1230 war 2026 noch ausstehend, sodass Lieferanten parallele Compliance-Anforderungen bewältigen mussten. KI-Systeme, deren Verhalten zum Zeitpunkt des Designs nicht vollständig festgelegt ist, lassen sich nicht ohne Weiteres mit den etablierten IEC-61508-Sicherheitslebenszyklus-Methoden in Einklang bringen. Agility Robotics berichtete, dass Digit eine unabhängige OSHA-Feldbewertung auf einer laufenden Produktionslinie abgeschlossen hat und dass das Unternehmen zur ISO-25785-1-Arbeit beiträgt. Der Markt für Physische KI in Fertigung und Logistik wird längere Vertriebs- und Implementierungszyklen erleben, bis Normen in Betriebsumgebungen breiter angewendet werden und Kunden Sicherheit, Cybersicherheit, Validierung und Verantwortung anhand konsistenterer Verfahren bewerten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Der Aufstieg von Software verändert die Wertverteilung
Hardware wird voraussichtlich im Jahr 2026 einen Marktanteil von 55,61 % am Markt für Physische KI in Fertigung und Logistik halten. Roboterplattformen, Rechenmodule und Sensorarrays bleiben die primären kommerziellen Einstiegspunkte für viele Käufer. Automobil-, Elektronik- und Halbleiterhersteller werden voraussichtlich die Hardwarenachfrage durch große Beschaffungsprogramme stützen, die zuverlässige Geräte, Inbetriebnahme, Wartung und etablierten Lieferantensupport erfordern. Die dem Hardware-Segment zuzurechnende Marktgröße für Physische KI in Fertigung und Logistik spiegelt das Kapital wider, das zur Schaffung einer funktionalen Automatisierungsbasis erforderlich ist. Dienstleistungen für Integration, Wartung und verwalteten Betrieb gewinnen ebenfalls zunehmend an Bedeutung, da sie Nutzern helfen, neue Systeme mit weniger internen Ressourcen zu betreiben und laufenden Support nach der Installation zu bieten.
Software wird voraussichtlich bis 2032 mit einer CAGR von 19,76 % wachsen. KI-Modellabonnements, Flottenorchestrierungsplattformen und Simulation als Dienstleistung können unabhängig von Roboterlieferungen skalieren. Generalistische Manipulationsrichtlinien, die in der Simulation trainiert und mit Betriebsdaten verfeinert wurden, können auch länger wertvoll bleiben als die Geräte, die sie steuern. Diese Faktoren unterstützen wiederkehrende Umsatzmodelle für Unternehmen wie Physical Intelligence und Covariant. Laut THECVF.COM wird ein CVPR-2026-Beitrag zum Cross-Embodiment-Lernen voraussichtlich zeigen, wie Mensch-Objekt-Interaktionsdaten in Trainingsdatensätze für verschiedene Roboterformfaktoren adaptiert werden können. Diese Datenpipelines machen Software und Trainingsdaten zunehmend zentral für die kommerzielle Struktur von Physischer KI in der Fertigungs- und Logistikbranche.

Nach Roboterformfaktor: Mobile Manipulatoren definieren die dexteritätsbasierte Automatisierung neu
Autonome mobile Roboter werden voraussichtlich im Jahr 2026 einen Marktanteil von 27,88 % am Markt für Physische KI in Fertigung und Logistik ausmachen. Mehr als ein Jahrzehnt an Einsätzen hat Navigationssysteme etabliert und Lageranwendungsfälle erweitert. Diese Roboter bewegen Materialien durch Lager und Fabrikhallen ohne feste Wege, während Industriearme Präzisionsaufgaben ausführen und kollaborative Roboter die Arbeit in der Nähe menschlicher Mitarbeiter unterstützen. Automatisch geführte Fahrzeuge bleiben für strukturierte Materialbewegungen geeignet, während Humanoide und Vierbeiner in der Kategorie der sonstigen Roboterformfaktoren noch in einem früheren Kommerzialisierungsstadium sind.
Mobile Manipulatoren werden voraussichtlich bis 2032 mit einer CAGR von 20,13 % wachsen. Ihre Kombination aus Mobilität und gelenkigen Armen unterstützt Materialsequenzierung, Maschinenbedienung, Behälterhandhabung sowie Kommissionier- und Platzierungsaufgaben, die feste Arme und autonome mobile Roboter nicht unabhängig voneinander ausführen können. Piloteinsätze in der Automobil- und Konsumgüterbranche stärken den Business Case für Systeme, die sich zu einer Aufgabe bewegen und diese ausführen können. Maven Robotics wird voraussichtlich im September 2026 aus der Stealth-Phase heraustreten, eine Series-A-Finanzierungsrunde von 100 Millionen USD ankündigen und einen zweiarmigen, radgetriebenen mobilen Manipulator für gemischtes Palettieren und Behälterhandhabung vorstellen. Der Markt für Physische KI in Fertigung und Logistik wird voraussichtlich diese Designs nutzen, um die Automatisierung auf weniger strukturierte Arbeitsabläufe auszuweiten.
Nach Endnutzer: Das Wachstum in der Logistik fordert die Dominanz der Fertigung heraus
Die Fertigung wird voraussichtlich im Jahr 2026 einen Marktanteil von 48,96 % am Markt für Physische KI in Fertigung und Logistik halten. Automobil-, Elektro- und Elektronikhersteller sowie Halbleiter- und Luft- und Raumfahrtproduzenten werden voraussichtlich weiterhin in die Fabrikautomatisierung investieren. Laut IFR.ORG werden für Metalle und Maschinen im Jahr 2025 weltweit 108.571 Roboterinstallationen erwartet, ein Anstieg von 22 % gegenüber 2024. Pharmazeutische, Lebensmittel- und Getränke- sowie Konsumgüterhersteller benötigen ebenfalls Systeme, die Hygieneanforderungen und häufige Produktwechsel unterstützen. Die Fertigung bleibt eine substanzielle Adoptionsbasis, da viele Einrichtungen bereits definierte Automatisierungsprozesse und etabliertes Geräte-Know-how haben.
Logistik und Lieferkette werden voraussichtlich bis 2032 mit einer CAGR von 20,79 % wachsen. E-Commerce-Fulfillment, Drittanbieterlogistik und Kühlkettenbetreiber werden voraussichtlich dieses schnellere Wachstum unterstützen. Laut SYMBOTIC.COM wird Symbotic voraussichtlich einen Umsatz von 721 Millionen USD im dritten Quartal des Geschäftsjahres 2026 melden und 77 aktive Systeme bei Kunden aus dem Lebensmittelgroßhandel und der medizinischen Distribution betreiben. Autonome Fulfillment-Systeme können sich verbessern, wenn die Durchsatzdichte steigt, da eine höhere Auslastung effizientere Betriebsmuster ermöglicht. Dies unterscheidet sich von bestimmten Fabrikprojekten, bei denen die Automatisierung in erster Linie Fixkosten auf den Output verteilt. Der Markt für Physische KI in Fertigung und Logistik bietet daher eine erhebliche Chance, insbesondere für Betreiber, die breite Produktsortimente verwalten und gleichzeitig Anforderungen an eine schnelle, genaue und wiederholbare Auftragsabwicklung erfüllen müssen.
Nach Technologieschicht: Entscheidungsfindung und Lernen treiben die Wettbewerbsdifferenzierung voran
Ausführung und Steuerung werden voraussichtlich im Jahr 2026 einen Marktanteil von 39,78 % am Markt für Physische KI in Fertigung und Logistik halten. Bewegungssteuerungssysteme, speicherprogrammierbare Steuerungen und Servoantriebe sind in neuen und bestehenden Geräten weit verbreitet, was erklärt, warum Ausführung und Steuerung die größte Technologieschicht bleiben. Wahrnehmung und Sensorik stellen die nächste wichtige Schicht durch Bildverarbeitungssysteme, LiDAR und Kraft-Drehmoment-Sensoren dar. Diese Komponenten ermöglichen es Robotern, Objekte zu identifizieren, ihre Umgebung zu verstehen und auf physischen Kontakt zu reagieren. Konnektivität, Dateninfrastruktur und Managementsysteme verbinden diese Funktionen mit unternehmensweiten Informationssystemen.
Entscheidungsfindung und Lernen werden voraussichtlich bis 2032 mit einer CAGR von 19,59 % wachsen. Vision-Sprache-Aktions-Modelle können Robotern ermöglichen, Aufgabenanweisungen zu interpretieren und sich an unbekannte Objektanordnungen anzupassen, ohne wiederholte Programmierung. Laut NVIDIA.COM wird NVIDIA voraussichtlich im März 2026 erklären, dass führende Erstausrüster Isaac GR00T- und Cosmos-Modelle in ihre Entwicklungspipelines integrieren. Laut HITACHI.COM werden Hitachi und FANUC voraussichtlich im September 2026 eine Partnerschaft ankündigen, die HMAX Industry AI mit FANUC-Roboterhardware kombiniert und Hitachi-Einrichtungen als frühe Validierungsstandorte nutzt. Diese Arbeit soll Modelle Betriebsbedingungen aussetzen, die Simulationen allein nicht vollständig replizieren können. Infolgedessen werden Entscheidungsfindungsfähigkeiten zu einem wichtigen Differenzierungsbereich für Physische KI in der Fertigungs- und Logistikbranche, wo Lieferanten nachweisen müssen, dass Modelle zuverlässig über verschiedene Materialien, Layouts, Anweisungen und Ausnahmen hinweg funktionieren.
Geografische Analyse
Asien-Pazifik wird voraussichtlich im Jahr 2026 einen Marktanteil von 28,55 % am Markt für Physische KI in Fertigung und Logistik halten. Laut IFR.ORG wird China voraussichtlich im Jahr 2025 354.226 Industrieroboter installieren, was 59 % der weltweiten Installationen und einem Anstieg von 20 % gegenüber 2024 entspricht. Diese Konzentration verschafft der Region eine große Fertigungsbasis und ein etabliertes Geräte-Ökosystem. Laut IFR.ORG hat Japan ebenfalls eine starke Position, da fünf der zehn weltweit größten Industrieroboterhersteller japanisch sind. Südkoreas Automobil- und Halbleitereinrichtungen sowie Indiens Elektronik- und Pharmaprogramme werden voraussichtlich zusätzliche Nachfrage generieren.
Nordamerika wird voraussichtlich bis 2032 mit einer CAGR von 20,14 % wachsen. Reshoring-Aktivitäten, Arbeitskräfteengpässe und die Entwicklung von Physischer-KI-Software werden voraussichtlich Investitionen in den Vereinigten Staaten unterstützen. Laut RESHORENOW.ORG wird die Reshoring Initiative voraussichtlich feststellen, dass 36 % der Erstausrüster im Jahr 2026 Reshoring durchgeführt hatten oder aktiv dabei waren. Laut BLS.GOV werden offene Stellen in der Fertigung voraussichtlich im Mai 2026 529.000 erreichen, was den Druck auf Automatisierungsentscheidungen erhöht. FANUC wird voraussichtlich im September 2026 ankündigen, 90 Millionen USD in ein neues Werk und Logistikzentrum in Michigan zu investieren, was die Entwicklung lokaler Kapazitäten zur Deckung der Automatisierungsnachfrage widerspiegelt.
Laut der Internationalen Vereinigung für Robotik (IFR.ORG) wird Europa voraussichtlich im Jahr 2025 73.054 Roboterinstallationen verzeichnen, was einem Rückgang von 14 % gegenüber 2024 entspricht. Laut IFR.ORG erwartet die Organisation, dass die Installationen von 2027 bis 2029 jährlich um 6 % steigen werden, da Energie- und Arbeitskosten Fabriken dazu veranlassen, Automatisierung als Alternative zur Kapazitätserweiterung zu prüfen. Südamerika, der Nahe Osten und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, mit Einsätzen konzentriert in der Exportfertigung und Logistikdrehkreuzen. Die EU-Maschinenverordnung 2023/1230 legt eine Marktzugangsanforderung fest, die Lieferanten betrifft, die die Region bedienen.
Wettbewerbslandschaft
Der Markt für Physische KI in Fertigung und Logistik bleibt strukturell fragmentiert. FANUC, ABB, Siemens, KUKA, YASKAWA und Rockwell Automation verfügen über substanzielle installierte Basen an Hardware, während Softwarespezialisten und Entwickler humanoider Roboter um die Intelligenzschicht konkurrieren. FANUC, ABB, YASKAWA und KUKA übernehmen NVIDIAs Isaac-Plattform für Simulations- und Inferenz-Workflows. Dieser Trend konzentriert den Einfluss innerhalb von Entwicklungswerkzeugen, während die Systemintegration auf zahlreiche regionale Anbieter verteilt bleibt. Hardware-Incumbents behalten Kundenbeziehungen und Integrationsfähigkeiten, während Softwareanbieter sich durch Modelle, Daten und Orchestrierungsplattformen differenzieren, die über verschiedene Robotertypen hinweg funktionieren.
Daten aus eingesetzten Flotten können einen Wettbewerbsvorteil schaffen, indem sie Betriebsbedingungen erfassen, die Simulationen nicht vollständig modellieren können. Geekplus bedient mehr als 950 globale Kunden, während Symbotic voraussichtlich im Geschäftsjahr 2026 77 aktive Systeme betreiben wird. Diese eingesetzten Flotten können Betriebsdaten für Produktverbesserungen und Modelltraining generieren. Geekplus wird voraussichtlich im August 2026 seinen RoboShuttle Hyper rund um Durchsatzkapazität und verkörperte Intelligenz positionieren. AutoStore wird voraussichtlich im August 2026 eine globale strategische Liefervereinbarung mit Amazon ohne Vorabkaufverpflichtungen unterzeichnen, was zeigt, wie große Käufer die Lieferantenflexibilität beibehalten können, während sie Automatisierungsprogramme ausweiten.
Interoperabilität ist ein weiterer Wettbewerbsbereich im Markt für Physische KI in Fertigung und Logistik. VDA 5050 Version 3.0 unterstützt Verkehrsmanagement und Pfadteilung für zentral gesteuerte, frei navigierende autonome mobile Roboter. Auf der Automate 2026 wird InOrbit.AI voraussichtlich acht Anbietersysteme auf einem einzigen Fabrikboden demonstrieren. Darüber hinaus beeinflussen ISO 10218-1 und ISO 10218-2 Produkt-Roadmaps, da die Cybersicherheitszertifizierung zunehmend zur Einsatzanforderung wird. Diese Entwicklungen positionieren Flottenmanagementdienste als Schlüsselkompetenz an gemischten Anbieterstandorten, nicht nur innerhalb einzelner Geräteplattformen. Infolgedessen können Kunden neue Roboter bewerten und einsetzen, ohne notwendigerweise ihre bestehenden Geräte und Steuerungssysteme zu ersetzen.
Marktführer in der Branche für Physische KI in Fertigung und Logistik
-
ABB Ltd
-
KUKA AG
-
FANUC CORPORATION
-
YASKAWA ELECTRIC CORPORATION
-
OMRON Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Hitachi und FANUC kündigten eine strategische Partnerschaft zur gemeinsamen Kommerzialisierung von Physischer KI an, bei der Hitachis HMAX Industry AI-Plattform mit FANUCs KI-ausgestatteten Industrierobotern kombiniert wird. Die Validierung sollte in Hitachi-Fertigungsanlagen in der Region Ibaraki als Customer Zero stattfinden, mit einer kommerziellen Einführung für das Geschäftsjahr 2027 in den Bereichen Halbleiter, Pharmazeutika, Automobil und Logistik.
- September 2026: Agility Robotics stellte Digit 5 vor, das eine um 40 % höhere Nutzlastkapazität von 22,7 kg, ein Betriebs-zu-Lade-Verhältnis von 10:1 für mehr als 20 Stunden täglichen Betriebs und ISO-standardisierte austauschbare Greifermontagen bietet. Agility meldete mehr als 300 Millionen USD an bedingten mehrjährigen Digit-5-Kundenaufträgen zum Stand Mai 2026, mit mehr als 65.000 kumulierten Betriebsstunden an Kundenstandorten, darunter GXO, Amazon, Schaeffler und Toyota Motor Manufacturing Canada.
- September 2026: Vecna Robotics sammelte 31 Millionen USD ein, um seine Einsatzteams für autonome mobile Roboter von Dock zu Dock zu erweitern, und verwies auf mehr als doppelt so hohe CaseFlow-Aufträge im Jahresvergleich seit dem Start im Jahr 2025.
- August 2026: Amazon unterzeichnete eine globale strategische Liefervereinbarung mit AutoStore für modulare gitterbasierte Lagerautomatisierung ohne Vorabkaufverpflichtungen.
Globaler Berichtsumfang für den Markt für Physische KI in Fertigung und Logistik
Der Bericht über den Markt für Physische KI in Fertigung und Logistik ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Roboterformfaktor (Industrielle Roboterarme, Kollaborative Roboter, Autonome Mobile Roboter, Automatisch Geführte Fahrzeuge, Mobile Manipulatoren und Sonstige Roboterformfaktoren), Endnutzer (Fertigung [Automobil, Elektro und Elektronik, Halbleiter, Metalle und Maschinen, Luft- und Raumfahrt sowie Verteidigungsfertigung, Pharmazeutika und Medizinprodukte, Lebensmittel und Getränke sowie Konsumgüter] und Logistik und Lieferkette [E-Commerce-Fulfillment, Drittanbieterlogistik, Einzel- und Lebensmittelverteilung, Paket- und Expresslieferung sowie Kühlkettenlogistik]), Technologieschicht (Wahrnehmung und Sensorik, Entscheidungsfindung und Lernen, Ausführung und Steuerung sowie Sonstige Technologieschichten) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
| Hardware |
| Software |
| Dienstleistungen |
| Industrielle Roboterarme |
| Kollaborative Roboter |
| Autonome Mobile Roboter |
| Automatisch Geführte Fahrzeuge |
| Mobile Manipulatoren |
| Sonstige Roboterformfaktoren |
| Fertigung | Automobil |
| Elektro und Elektronik | |
| Halbleiter | |
| Metalle und Maschinen | |
| Luft- und Raumfahrt sowie Verteidigungsfertigung | |
| Pharmazeutika und Medizinprodukte | |
| Lebensmittel und Getränke | |
| Konsumgüter | |
| Logistik und Lieferkette | E-Commerce-Fulfillment |
| Drittanbieterlogistik | |
| Einzel- und Lebensmittelverteilung | |
| Paket- und Expresslieferung | |
| Kühlkettenlogistik |
| Wahrnehmung und Sensorik |
| Entscheidungsfindung und Lernen |
| Ausführung und Steuerung |
| Sonstige Technologieschichten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Roboterformfaktor | Industrielle Roboterarme | |
| Kollaborative Roboter | ||
| Autonome Mobile Roboter | ||
| Automatisch Geführte Fahrzeuge | ||
| Mobile Manipulatoren | ||
| Sonstige Roboterformfaktoren | ||
| Nach Endnutzer | Fertigung | Automobil |
| Elektro und Elektronik | ||
| Halbleiter | ||
| Metalle und Maschinen | ||
| Luft- und Raumfahrt sowie Verteidigungsfertigung | ||
| Pharmazeutika und Medizinprodukte | ||
| Lebensmittel und Getränke | ||
| Konsumgüter | ||
| Logistik und Lieferkette | E-Commerce-Fulfillment | |
| Drittanbieterlogistik | ||
| Einzel- und Lebensmittelverteilung | ||
| Paket- und Expresslieferung | ||
| Kühlkettenlogistik | ||
| Nach Technologieschicht | Wahrnehmung und Sensorik | |
| Entscheidungsfindung und Lernen | ||
| Ausführung und Steuerung | ||
| Sonstige Technologieschichten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Physische KI in Fertigung und Logistik?
Der Markt für Physische KI in Fertigung und Logistik wird voraussichtlich von 31,51 Milliarden USD im Jahr 2026 auf 88,01 Milliarden USD bis 2032 ansteigen, mit einer CAGR von 18,79 % über den Zeitraum 2027–2032.
Welches Angebot führt bei den Einsätzen von Physischer KI in Fertigung und Logistik?
Hardware führte im Jahr 2026 mit einem Anteil von 55,61 %, da Roboterplattformen, Sensoren und Edge-Computing-Geräte der wichtigste Ausgangspunkt für den Einsatz bleiben.
Welcher Roboterformfaktor wächst am schnellsten?
Mobile Manipulatoren werden voraussichtlich bis 2032 mit einer CAGR von 20,13 % wachsen, da Nutzer Systeme suchen, die Mobilität mit dexteritätsbasierter Handhabung kombinieren.
Warum setzen Logistikbetreiber Physische-KI-Systeme ein?
Schnellere Fulfillment-Anforderungen, steigende Auftragsvolumina und der Bedarf an höherem Durchsatz unterstützen die Adoption im E-Commerce, in der Drittanbieterlogistik und im Kühlkettenbetrieb.
Welche Region wird voraussichtlich am schnellsten wachsen?
Nordamerika wird voraussichtlich bis 2032 mit einer CAGR von 20,14 % wachsen, unterstützt durch Reshoring-Aktivitäten, Arbeitskräftemangel und Softwareentwicklungskapazitäten.
Was begrenzt die breitere Adoption von Physischen-KI-Systemen?
Hohe Anfangsinvestitionen, unsichere Renditen, Sicherheits- und Cybersicherheitsanforderungen, begrenzte Randfallsdaten und das Risiko von Ausfallzeiten durch Modellaktualisierungen können Projekte verzögern.