
倉庫ハンドリング向けフィジカルAI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
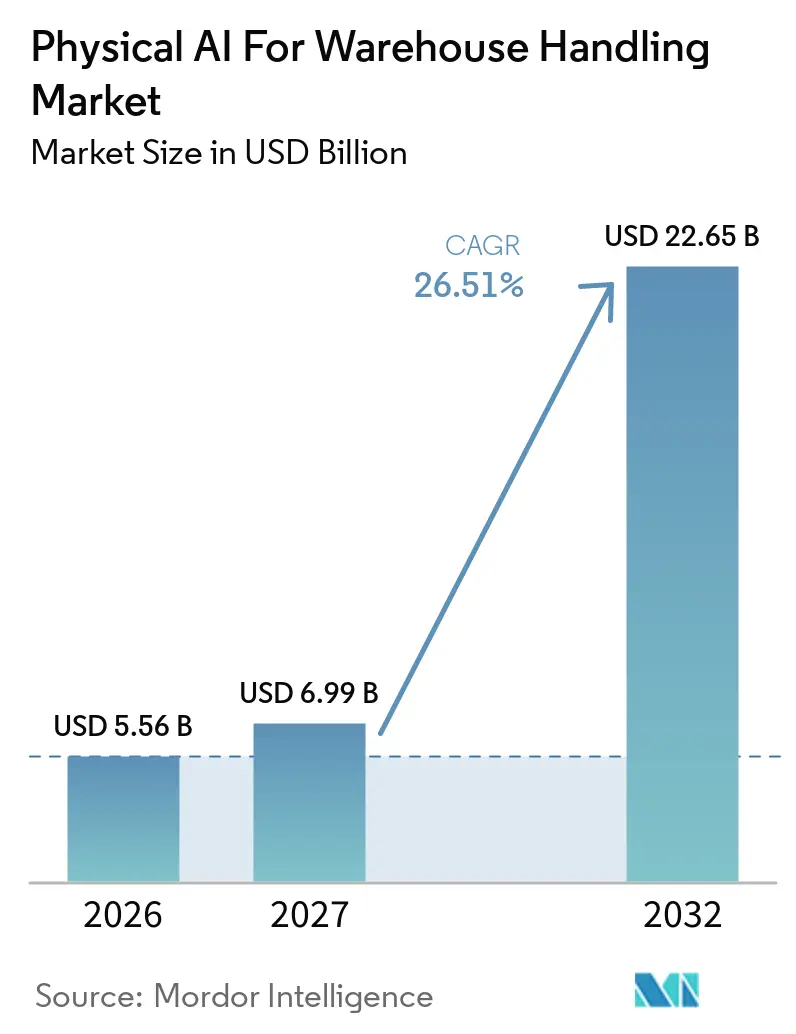
| 市場規模 (2027) | 6.99 十億米ドル |
| 市場規模 (2032) | 22.65 十億米ドル |
| 成長率 (2027 - 2032) | 26.51 % |
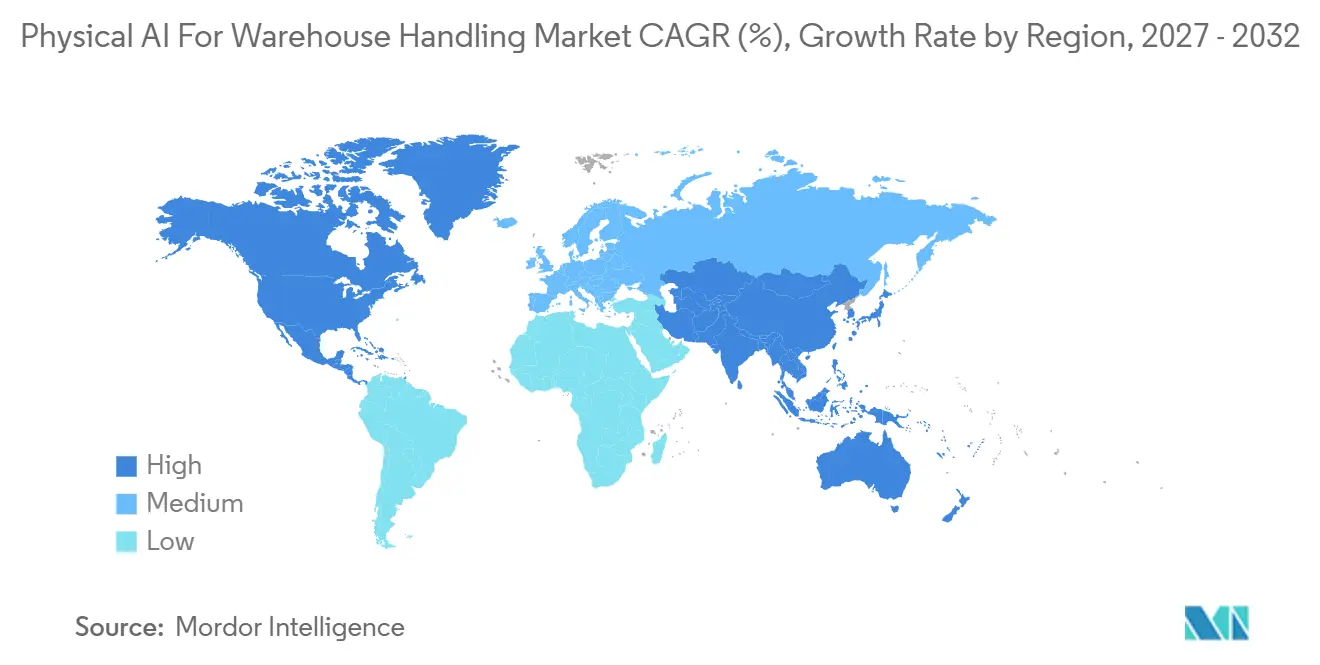
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
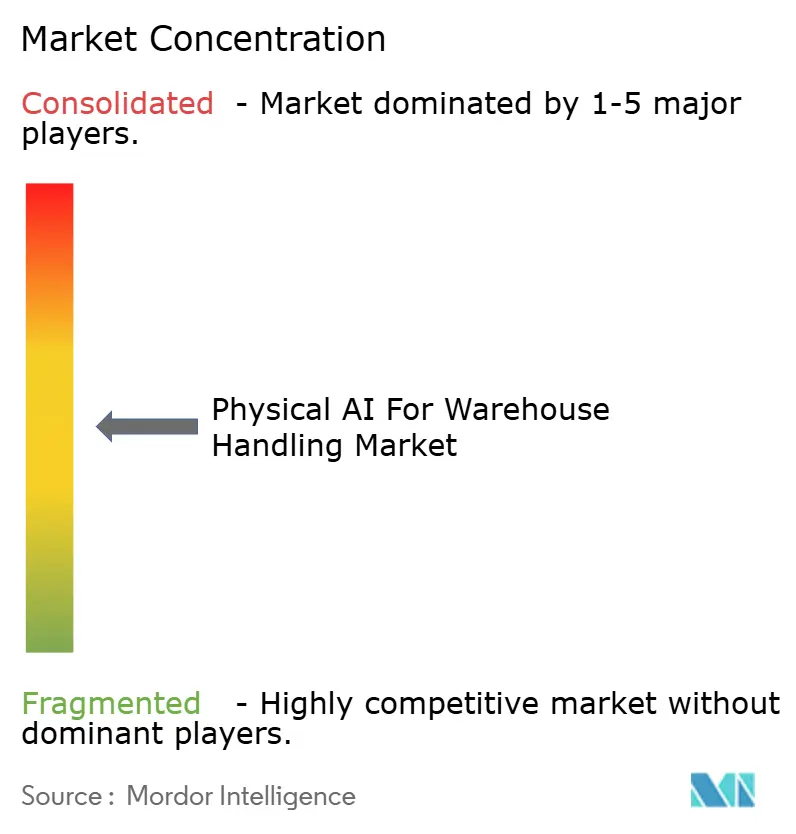
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる倉庫ハンドリング向けフィジカルAI市場分析
倉庫ハンドリング向けフィジカルAI市場規模は、2026年の5.56 ビリオン 米ドルから2032年までに22.65 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 26.51%を記録する見込みです。市場は、孤立した無人搬送車の設置から、状況を認識し、行動を選択し、より少ない手動指示で作業を調整できる接続型システムへと移行しています。倉庫オペレーターは、人件費の上昇、採用難、在庫管理単位(SKU)数の増加という課題に直面しており、柔軟なハンドリングシステムの価値が高まっています。倉庫ハンドリング向けフィジカルAI市場は、シミュレーション、フリート管理、マシンビジョンへの投資からも恩恵を受けており、多様な倉庫レイアウトへの導入をより実用的なものにしています。サブスクリプションモデルは、大規模な初期資本投資が困難なオペレーターへのアクセスを拡大しており、既存の産業機器サプライヤーも既存のハードウェアラインにAI機能を追加しています。統合コスト、施設のダウンタイム、安全性の検証は、特に新しいシステムが稼働中のサイト内で機能しなければならない場合に、依然として重要な制約となっています。
レポートの主要ポイント
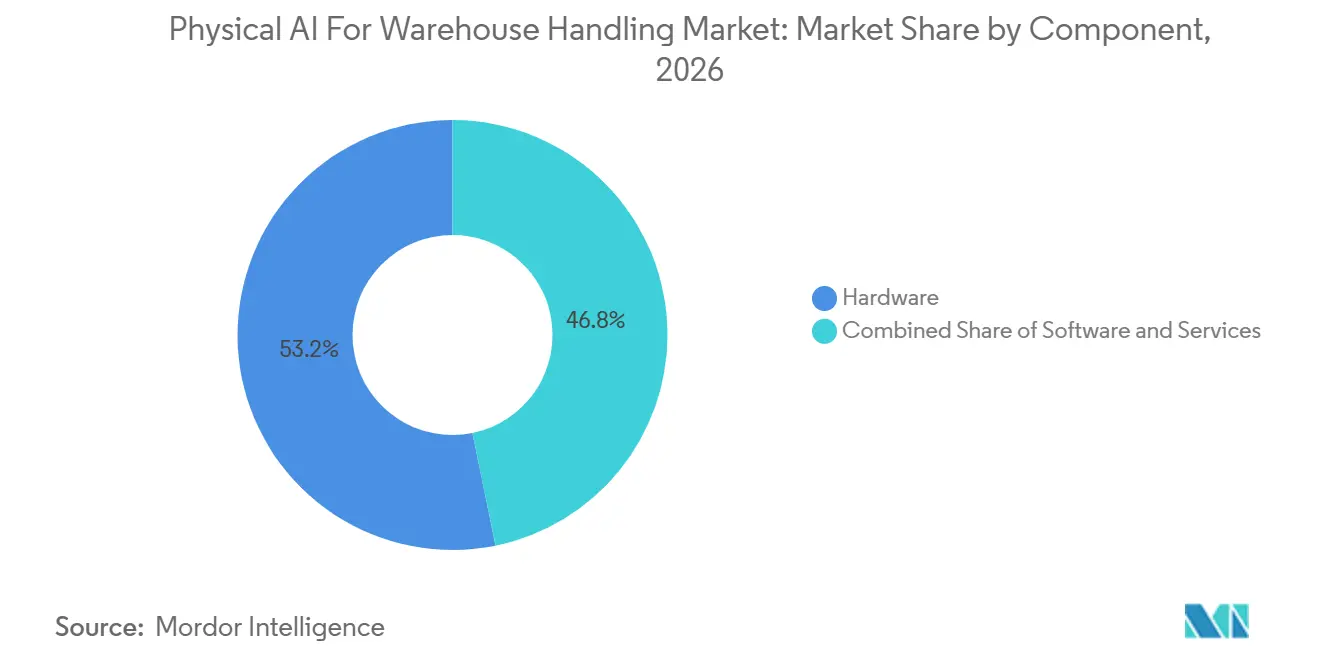
- コンポーネント別では、ハードウェアが2026年の合計の53.21%を占め、ソフトウェアは倉庫ハンドリング向けフィジカルAI市場において2032年までにCAGR 27.65%で拡大する見込みです。
- ロボット・ハンドリングシステム別では、自律移動ロボットが2026年に29.87%のシェアを占め、ロボットピッキングおよびピースピッキングアームは2032年までにCAGR 28.11%で拡大する見込みです。
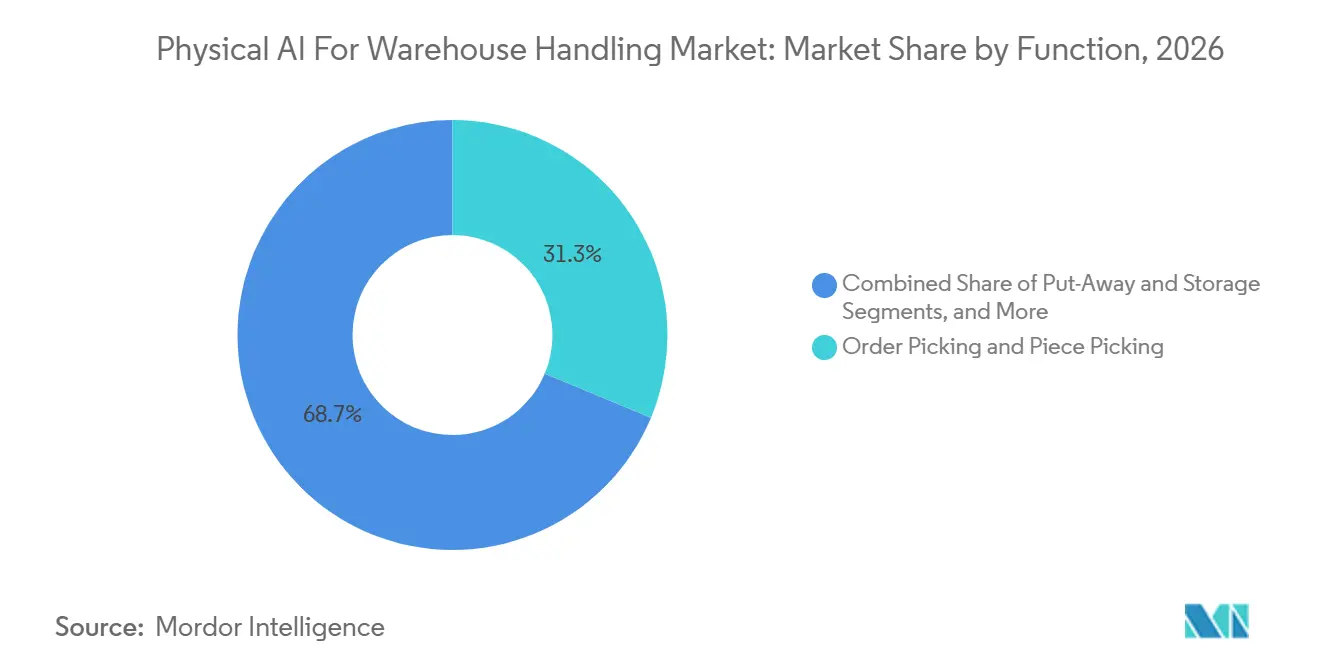
- 機能別では、オーダーピッキングおよびピースピッキングが2026年に31.28%のシェアを占め、格納・保管は倉庫ハンドリング向けフィジカルAI市場において2032年までにCAGR 27.86%で拡大する予測です。
- エンドユーザー別では、小売・Eコマースが2026年に25.65%のシェアを占め、2032年までにCAGR 28.34%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に27.86%のシェアを占め、北米は倉庫ハンドリング向けフィジカルAI市場においてCAGR 28.48%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル倉庫ハンドリング向けフィジカルAI市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EコマースのSKU増殖と配送ウィンドウの短縮 | +5.8% | グローバル、特に北米、中国、西欧に集中 | 短期(2年以内) |
| 倉庫労働力不足と賃金インフレ | +5.2% | 北米、西欧、日本、韓国 | 短期(2年以内) |
| マルチモーダルビジョンとグラスピングの進歩 | +4.1% | グローバル、北米および東アジアでの早期採用 | 中期(2〜4年) |
| 中規模オペレーターへのアクセスを拡大するサービスとしてのロボティクス | +3.4% | 北米、西欧、およびアジア太平洋の新興市場 | 中期(2〜4年) |
| ロングテール安全シミュレーションとバーチャルコミッショニング | +2.7% | グローバル、欧州連合、日本、北米での規制上の注目 | 中期(2〜4年) |
| 混合ロボットフリートにわたる相互運用可能なフリート管理 | +2.2% | 北米、欧州連合、中国、アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EコマースのSKU増殖と配送ウィンドウの短縮
大手オンライン小売業者は広範な商品カタログを管理しており、フルフィルメント業務が直面する品揃えの複雑さと、幅広い商品にわたって一貫した手動プロセスを維持することの難しさを示しています。固定自動化とルールベースのロボットは、商品ミックスが変化した際に再プログラミングが必要になる場合があり、急速に変化する在庫、短い製品ライフサイクル、頻繁な注文パターンの変化には適していません。季節的なピーク時には必要なスループットが通常の500%に達することがあり、静的な労働力プールと固定設備では、残業、臨時労働力、またはサービスパフォーマンスの低下なしに対応することが困難です。倉庫ハンドリング向けフィジカルAI市場は、オペレーターが新しいピッキングデータから学習し、各アイテムに対して個別のワークフロー設計なしに変化する需要に対応できるシステムを必要とする場合に恩恵を受けます。Amazonは2026年9月にプロジェクト・マーキュリーを発表し、2031年までに1,000か所以上の当日フルフィルメントセンターの計画と、2年間の米国資本予算として68億 米ドルを示し、配送コミットメントの規模とフルフィルメントネットワーク全体での自動化投資加速の可能性を示しました。AIガイドロボットは、より多くのピッキングイベントが記録されるにつれてハンドリングパフォーマンスを向上させることができ、信頼性の高い導入データ、確実な例外処理、アイテムのバリエーションの明確な把握が重要なベンダー資産となります。
倉庫労働力不足と賃金インフレ
倉庫労働は運営コストの50%から70%を占め、一部の施設では離職率が年間150%に達することがあり、採用、研修、監督に対する継続的な需要を生み出しています。継続的な採用ニーズ、残業リスク、安全要件、研修時間の組み合わせにより、オペレーターは自動化を、時折の資本プロジェクトではなく、継続的な運営上の意思決定として評価するようになっています。輸送・倉庫業の平均時給は2026年9月32.78 米ドルに達し、同期間に倉庫・保管業の雇用は21,600ポジション減少しました。[1] 月額サブスクリプションで提供される自律移動ロボットフリートは、オペレーターが自動化への段階的な道筋を必要とし、大規模な資本プログラムが承認されるまで改善を遅らせることができない場合に、導入の財務的障壁を低減できます。倉庫ハンドリング向けフィジカルAI市場は、労働力の確保が主要ハブよりも限られており、代替労働者の確保が困難な場合がある非都市圏の物流回廊において特に重要です。期待される利点は直接的な人件費削減にとどまらず、より安定したワークフローは、離職、残業、不均一な人員配置、および経験豊富な労働者を緊急タスク間で移動させる必要性によって引き起こされる混乱も軽減できます。
マルチモーダルビジョンとグラスピングの進歩
ビジョン・ランゲージ・アクションモデルは研究環境から実用的な倉庫タスクへと移行しており、ロボットアームが未知のアイテムを識別、評価、ピッキングする能力を向上させています。これらのシステムは視覚入力とタスク指示を組み合わせることで、すべての製品、パッケージの向き、または保管状態に対して個別のトレーニングシーケンスなしにロボットがバリエーションに対応できるようにします。タスク指向グラスピングのためのクロスモダリティフュージョンに関する研究は、多様なパッケージ、変化する品揃え、一貫したハンドリングを要求するタスクを持つ倉庫への関連性を強調しています。[2] 倉庫ハンドリング向けフィジカルAI市場は、非均一なアイテムの信頼性の高いハンドリングが、特に製品が混合コンテナで到着する場合に、より広範な倉庫自動化における困難なステップであり続けているため、これらの進歩から恩恵を受けます。シミュレーションツールは倉庫シーンを作成し、タスクロジックをテストし、ロボットが稼働フロアに展開される前にトレーニングをサポートすることもでき、エラーが通常業務を混乱させる可能性があります。NVIDIAは2026年5月にCosmos 3をフィジカルAIシミュレーションと実行可能なロボットアクション向けに設計されたオムニモーダルモデルとしてリリースし、合成環境、モデルトレーニング、実際のロボット開発間のリンクをサポートしました。
中規模オペレーターへのアクセスを拡大するサービスとしてのロボティクス
サービスとしてのロボティクスは、自動化の購入を継続的な運営費用に転換し、既存の倉庫予算内でプロジェクトの承認を容易にし、大規模な初期支払いへの懸念を軽減します。MHI、Peerless Research Group、The Robotics Groupによる2025年の調査では、参加織の48%が施設でロボットを使用しており、3年前の23%から増加していることが判明しました。同調査では、64%がサービスとしてのロボティクスまたはサービスとしてのソフトウェアシステムを使用しており、継続的な商業モデルへの受容の高まりと、運営予算を通じてテクノロジーの費用を支払うことへの親しみの増大を反映しています。[3] 倉庫ハンドリング産業向けフィジカルAIは、サブスクリプションプランが単一の大規模な資本コミットメントの必要性を低減し、定義された運営ニーズへの支払いのリンクを可能にする場合に、より多くの中規模オペレーターにリーチできます。時間単位およびピック単位の価格設定は、パフォーマンスの低下が顧客の経済性、サービス品質、および契約の価値に直接影響するため、ベンダーが信頼性の高いアウトプットを実証することを促します。このアプローチは、信頼性の高いハードウェア、サポートサービス、透明なパフォーマンス指標、および展開されたフリート全体で更新可能なソフトウェアを組み合わせたプロバイダーに有利に働く可能性があります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いブラウンフィールド統合コストとダウンタイムリスク | -2.9% | グローバル、特に北米とヨーロッパで深刻 | 短期(2年以内) |
| 安全認証とサイバーフィジカル責任 | -1.8% | 欧州連合、北米、日本 | 中期(2〜4年) |
| 透明パッケージと変形可能なSKUの認識失敗 | -1.2% | グローバル、製薬、日用消費財、パーソナルケア業務に集中 | 中期(2〜4年) |
| バッテリー充電のボトルネックと熱的デレーティング | -0.7% | グローバル、高スループット・複数シフト業務での高いリスク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いブラウンフィールド統合コストとダウンタイムリスク
ブラウンフィールドサイトでは、新しいシステムが稼働中の業務、レガシーソフトウェア、既存のラッキング、建物の制約、および中断できない顧客サービスコミットメントに対応する必要があることが多いです。キューブストレージや自動倉庫・自動搬送システムは、床、消火設備、電力インフラの変更とともに、3〜12か月の作業を必要とする場合があります。[4] 倉庫ハンドリング向けフィジカルAI市場は、特に施設が時間的制約のある注文をサポートしたり、複数のクライアントにサービスを提供したりする場合に、顧客が設置中のサービス中断リスクを冒せないため、採用の遅れに直面しています。倉庫管理システムとERPの統合にはテスト、データ照合、詳細な例外処理が必要なため、ソフトウェアとミドルウェアの作業がプロジェクト総コストの20%から35%を追加する可能性があります。安全ハードウェアとリスク評価は、特にプロジェクトの範囲が設置後に変更されたり、運営レイアウトを調整する必要がある場合に、各ロボットセルにさらなるコストを追加する可能性があります。これらの条件は、長期的に自動化の経済性が魅力的に見え、経営陣が労働力不足によって生じるプレッシャーを認識している場合でも、中規模施設での展開を延期させる可能性があります。
安全認証とサイバーフィジカル責任
安全要件は、システム設計、運営手順、スタッフトレーニング、および顧客サイトへの新しいロボットの導入ペースに影響を与えます。ISO 10218とANSI/A3 R15.06-2025は産業用ロボットの安全性を規定し、ANSI/A3 R15.08は自律移動ロボットの展開に適用されます。国際電気標準会議は2026年6月29日にIEC PAS 63277:2026を発行し、自律移動ロボットとロボットパレタイザーの安全性と相互運用性プロトコルを定めました。認証されたロボットセルへの変更は、レイアウトを頻繁に調整したり、新しいタスクを導入したり、作業者のアクセスルールを変更したりするオペレーターにとって、コストと時間を追加する安全性の再検証を必要とする場合があります。倉庫ハンドリング向けフィジカルAI市場は、ソフトウェア、ハードウェア、インテグレーター、倉庫スタッフがそれぞれ通常業務中または予期しない事象が発生した場合のシステム動作に影響を与える際の責任に関する未解決の問題にも直面しています。小規模なサプライヤーはコンプライアンスの負担を管理することがより困難であり、確立された安全プログラム、テスト能力、フィールドサポートを持つ資本力のあるプロバイダーの地位を強化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが設置済みハードウェアの価値を拡張
ハードウェアは2026年の倉庫ハンドリング向けフィジカルAI市場シェアの53.21%を占め、自律移動ロボット、ロボットアーム、センサー、ラック、コントロール、その他の設置機器のコストを反映しています。この大きなシェアは、多くの顧客が段階的なプロセス変更のみを行うのではなく、初めての広範な自動化プログラムを構築している展開サイクルと一致しています。ハードウェアは人、商品、ラック、車両の周囲で安全に動作する必要があるため、調達の決定には信頼性、ペイロード、床の状態、バッテリーパフォーマンス、ローカルサポートの可用性が含まれます。その役割には、物理的な機器を倉庫ソフトウェアと運営ルールに接続するセンシング、コンピューティング、電力システムも含まれます。コンポーネントミックスは、意図された利点がより良い意思決定と改善されたタスク調整から来る場合でも、自動化が依然として資本集約的であることを示しており、購入者にとっては、機器の選択が運営モデル、サイトレイアウト、予想ボリューム、メンテナンスアプローチ、およびより自動化された施設を管理するために必要な内部能力から切り離せないことを意味します。
ソフトウェアは2027年から2032年にかけてCAGR 27.65%で拡大する見込みであり、倉庫ハンドリング向けフィジカルAI市場において最も成長の速いコンポーネントとなっています。フリート管理、倉庫実行アプリケーション、認識システム、デジタルツイン、データツールは、オペレーターがサイトと機器を追加するにつれて拡大する設置ベースにライセンス提供できます。ソフトウェア層は、作業の優先順位付け、ロボットの誘導、在庫イベントの照合、および業務の共有ビューをマネージャーに提供できるため価値があります。また、インターフェースが利用可能な場合に複数のハードウェアプラットフォーにサービスを提供し、継続的な収益モデルをサポートします。統合、メンテナンス、トレーニング、変更管理、マネージド展開が顧客が機器から期待される成果を得られるかどうかを決定するため、サービスは依然として重要であり、ソフトウェアの価値は実装の品質、運営ルールの明確さ、およびシステムが提供する情報に基づいて倉庫チームが行動する能力に結びついています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ロボット・ハンドリングシステム別:ピッキングアームがより多様なタスクに対応
自律移動ロボットは2026年の倉庫ハンドリング向けフィジカルAI市場シェアの29.87%を占め、広範な固定インフラなしに多くのブラウンフィールド施設で稼働できる能力によって支えられています。オペレーターはボリュームの増加に合わせてユニットを追加でき、段階的な展開計画に沿って、サイトが範囲を拡大する前に狭いユースケースから始めることができます。これらのロボットは、補充、内部輸送、作業エリア間の商品移動、カートやトートの移動に広く使用されています。その価値は、移動距離、繰り返し可能な動き、労働力の可用性、頻繁なタスクの引き渡しが自動化の明確なニーズを生み出す場所で最も強くなります。また、倉庫全体でのタスク割り当て、交通流、充電、例外処理を調整するフリート管理ソフトウェアの実用的な基盤を提供し、業務マネージャーがゾーン間で作業のバランスを取り、混雑を特定し、入荷、ピッキング、補充、出荷の変化するペースにモバイル機器を合わせることを支援します。
ロボットピッキングおよびピースピッキングアームは、より広範なアイテムを認識し安定したグラスプを維持できるシステムによって、2027年から2032年にかけてCAGR 28.11%で拡大する見込みです。倉庫ハンドリング向けフィジカルAI市場は、アームが均一なアイテムを超えて非標準的な表面、形状、パッケージング、プレゼンテーションを持つ商品に対応するにつれて恩恵を受けます。無人搬送車は予測可能なルートに沿った高ペイロード移動において引き続き役割を果たし、自動倉庫・自動搬送システムは温度管理された製薬環境での高密度保管において重要であり続けます。ヒューマノイドプラットフォームは倉庫ハンドリング向けフィジカルAI市場の新興部分であり、現在の収益は限られていますが、人間が設計したスペースでの移動と操作を必要とするタスクに向けた実質的な開発活動があります。Agility Roboticsは、Digit 5が2026年9月に導入される前にDigit 4が65,000時間以上の運用時間を完了したと報告しており、ヒューマノイドシステムの魅力は人間向けに設計されたスペースで作業できる可能性にありますが、その広範な価値は信頼性の高いパフォーマンス、安全な運用、および倉庫ワークフローとの明確な適合性に依存します。
機能別:調整された保管とピッキングがフルサイクル自動化をサポート
オーダーピッキングおよびピースピッキングは2026年の倉庫ハンドリング向けフィジカルAI市場規模の31.28%を占めました。ピッキングは倉庫労働時間の大きなシェアを占め、オペレーターが自動化がアウトプットと精度の要件を満たせるかどうかをテストする最初のプロセスであることが多いです。このタスクは注文速度、注文精度、労働スケジューリング、および通常および繁忙期の取引期間中に顧客の配送コミットメントを満たす能力に直接影響します。また、システムがピック計画、在庫配分、ハンドリング動作を時間をかけて改善するのに役立つ大量の運用データを生成します。この機能のリーディングポジションは、繰り返しの移動、手動アイテム選択、保管とパッキングエリア間の混雑を削減する即時の価値を反映しており、倉庫リーダーが上流の在庫移動と下流のパッキング、統合、出荷プロセスに接続する前に、個別のピッキングユースケースから始めることが多い理由も示しています。
格納・保管は、自動倉庫・自動搬送システムとAIベースのスロッティングアプリケーションによって支えられ、2027年から2032年にかけてCAGR 27.86%で拡大する予測です。これらのツールは需要シグナル、アイテム特性、保管ルールを使用して在庫を再配置し、施設のフットプリントを拡大せずに移動距離を削減するのに役立ちます。入荷受取と荷降ろしは、混合パレットと制約のないトラック積載が大きな物理的バリエーションを生み出すため、自動化がより困難ですが、AIガイドのデパレタイジングシステムが一部の高ボリューム場所での生産に参入しています。補充と内部輸送は、フリートコストが低下し、運営チームがロボットワークフローの管理経験を積むにつれて、自律移動ロボットのより確立されたユースケースになりつつあります。倉庫ハンドリング向けフィジカルAI市場は、入荷、保管、ピッキング、補充、パッキングが個別のタスクとして自動化されるのではなく調整される接続型アーキテクチャへと移行しており、実際の目標は各プロセスが他のプロセスのペースと状態に反応できる倉庫であり、ステップ間で手動調整を必要とする孤立したシステムの集合ではありません。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:小売・Eコマースが規模と時間的プレッシャーを組み合わせる
小売・Eコマースは2026年の倉庫ハンドリング向けフィジカルAI市場規模の25.65%を占めました。このセグメントは高い注文量、幅広い品揃え、季節的な需要変動、配送要件を組み合わせており、手動の例外処理に費やす時間が限られています。小売業者は、頻繁なプロモーション、多様なパッケージング、返品処理、集中型および地域施設からの注文フルフィルメントをサポートできるシステムを必要としています。これにより、単一の固定プロセスや安定したアイテムセットのみをサポートするのではなく、異なるワークフローに適応できる柔軟な機器への需要が生まます。このセグメントはまた、オペレーターが輸送から保管、ピースピッキング、パッキングサポート、在庫管理へと自動化を段階的に拡張できる大規模な施設ベースを提供しており、この段階的なアプローチにより、オペレーターは異なる注文プロファイルを持つ施設全体への広範な展開にコミットする前に、ネットワークの一部でサービスパフォーマンスと労働力の採用を評価できます。
小売・Eコマースはエンドユーザーの中で最も高い成長率であるCAGR 28.34%で2027年から2032年にかけて拡大する見込みです。サードパーティロジスティクスと契約物流オペレーターも重要であり、そのマージンとサービスコミットメントは複数のクライアントアカウントにわたる労働効率、顧客サービスレベル、運営信頼性と密接に結びついています。製薬・ヘルスケアは高い精度、厳格な製品ハンドリング規律、トレーサビリティを必要とし、スウェーデンのApoteaの30,000平方メートルの物流センターにおけるRightHand RoboticsのRightPickプラットフォームなどの専門ピッキングシステムの使用をサポートしています。食品・飲料業務は自動倉庫とコールドチェーン移動ロボットへの需要をサポートし、自動車・産業ユーザーはビン供給、キッティング、シーケンシングにシステムを適用します。これらのユースケースは倉庫ハンドリング向けフィジカルAI市場を単一の倉庫フォーマットを超えて拡大させ、異なる環境、品質、スループット要件を満たすソリューションの必要性を高めるため、サプライヤーはオペレーターの要件が変化するにつれてシステムを適応させるのに十分な柔軟性を保ちながら、幅広い商品、ハンドリング制約、顧客サービス基準、施設条件をサポートする必要があります。
地域分析
アジア太平洋は2026年の地域合計の27.86%を占める見込みです。中国は大規模な製造基盤と密なEコマースフルフィルメントネットワーク、国内ロボット生産、センサー、コンポーネント、自動化機器の幅広いサプライヤーベースを組み合わせています。日本は物流自動化を支持する人口動態的プレッシャーに直面しており、韓国は高度なロボティクス製造能力とシステム専門知識を提供しています。インドと東南アジアは、クイックコマースの成長、都市フルフィルメント、サードパーティロジスティクス能力の拡大を通じて需要を追加する見込みです。日本の労働力制約は物流自動化の価値をさらに強化し、信頼性の高い運営ルーティンを維持しながら繰り返しの倉庫タスクを削減するシステムへの需要をサポートします。
北米は2027年から2032年にかけてCAGR 28.48%で拡大する見込みです。賃金の上昇、倉庫労働力の確保困難、サービスレベルへの期待、ピーク需要管理の必要性が、物流業務全体での資本による労働代替を引き続き促進しています。米国は大規模な小売流通ネットワークと自動化投資によって支えられ、地域需要の主要な源泉を代表しています。カナダはサードパーティロジスティクスプロバイダーからの需要を提供し、メキシコはニアショアリングを通じた製造関連の倉庫活動を追加します。Walmartは単一の流通センターに3億3,000万 米ドルを投資する見込みであり、大規模小売業者が新しい運営モデルに資金を提供できる規模を示し、自動化を評価する他のオペレーターの参照点を提供しています。これらの条件は、サブスクリプションモデル、段階的展開、信頼性の高いサービスサポート、および既存施設に設置できるシステムを提供するサプライヤーにとって、倉庫ハンドリング向けフィジカルAI市場を魅力的にしています。
ヨーロッパは第3位の地域市場となる見込みです。英国、フランス、スカンジナビア、ベネルクスは活発な展開場所であり、労働条件、流通密度、高いサービス期待が投資をサポートしています。KIONグループは2025年の年間平均為替レートで39億9,900万 米ドル(38億8,700万 米ドル)に相当する39.5%増の自動化受注を報告する見込みです。Stadiumは2026年3月にスウェーデンでExotec Skypodシステムへの3億スウェーデンクローナ(2,800万 米ドル)の投資を発表する見込みです。南米、中東、アフリカは依然として初期段階の市場であり、採用は大規模なサードパーティロジスティクスプロバイダー、輸出志向の製造業者、新しい物流能力への投資に集中しています。
競合環境
倉庫ハンドリング向けフィジカルAI市場は、適度に集中したプラットフォーム層とより分散した展開層を特徴としています。NVIDIAはIsaac、Omniverse、Cosmosを通じてインフラを提供し、シミュレーション、トレーニング、システムテストを可能にすることでロボット開発プログラムをサポートしています。SymboticやAutoStoreなどのフルスタックプロバイダーは、ハードウェア、ソフトウェア、顧客関係の主要要素を管理し、顧客の説明責任を簡素化しています。CovariantやGreyOrangeなどのAIファーストプラットフォームは、パートナーハードウェアで動作できるインテリジェンス層に焦点を当てています。一方、ABB、KUKA、FANUC、Yaskawa Electricは、確立された産業用ハードウェアポートフォリオにAIベースの認識とフリート管理機能を統合しています。
KIONグループ、NVIDIA、Accentureは2026年3月に、GXOの物流ネットワークに展開された自律フォークリフトのシミュレーションベーストレーニングを含む、Omniverseを使用した物理的に正確な倉庫デジタルツインを開発するコラボレーションを発表する見込みです。倉庫ハンドリング向けフィジカルAI市場において、このコラボレーションは稼働施設にシステムを展開する前にワークフロー、車両動作、物理的制約をテストすることの重要性を示しています。Symboticは2026年7月にARMS Innovations Ltd.を買収し、倉庫業務の最適化をタスク実行から流通ネットワーク全体の在庫とフロー管理へと拡張する見込みです。AutoStoreは2026年8月にAmazonとグローバル戦略的供給フレームワークに署名し、署名時点での購入コミットメントなしに将来のAutoStoreシステム調達の条件を確立する見込みです。これらの動向は、サプライヤーが個々のロボットパフォーマンスだけでなく、ソフトウェア、運用データ、展開能力、および長期にわたる大規模プログラムをサポートする能力でも競争していることを示しています。
機会領域には、プロジェクト総額が200万 米ドル未満の中規模ブラウンフィールドプロジェクトが含まれ、カスタマイズにより競争力のある経済性で完全なソリューションを提供すること困難になる場合があります。混合フリート管理も機会を提供しており、オペレーターは複数のベンダーのロボットを使用する場合がありますが、タスク管理、例外処理、パフォーマンス監視、レポーティングのための単一インターフェースを必要とします。製薬自動化は、ハンドリング精度とトレーサビリティの要件が汎用プラットフォームの能力を超える可能性があるため、別の重要な機会を代表しています。Agility Robotics、Apptronik、Figure AIを含むヒューマノイドロボット開発者は、車輪付き移動ロボットと固定ロボットアームが一貫してアクセスできないタスクをターゲットにしています。倉庫ハンドリング産業向けフィジカルAIは、顧客が統合リスク、システム信頼性、安全性、サービスサポート、および複数施設にわたるスケールの柔軟性のバランスを取る必要があるため、競争力を維持しています。
倉庫ハンドリング向けフィジカルAI産業リーダー
-
Amazon Robotics LLC
-
KUKA AG
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:ExotecはFirst SupplyのSkypod搭載流通センターが手動プロセスより10倍速いピッキング速度と既存のラッキングフットプリント内で4倍の保管容量を達成したと発表しました。
- 2026年9月:Agility RoboticsはDigit 5を発表し、3億 米ドル以上の複数年注文、1日20時間以上の生産的稼働を可能にする10:1の稼働対充電比率、および同社を25億 米ドルと評価するSPACマージャープロセスを報告しました。Digit 5への早期アクセスは2027年上半期に予定されており、倉庫・流通オペレーターへの一般提供は2027年末までの予定です。
- 2026年8月:AutoStore HoldingsはAmazonとグローバル戦略的供給フレームワークに署名し、AutoStoreシステムの将来の調達条件を確立しました。署名時点での購入コミットメントはなく、キューブストレージ自動化をAmazonの長期ベンダー戦略に正式に位置付けました。
- 2026年7月:Symboticは英国を拠点とするリアルタイム運用インテリジェンスソフトウェア会社ARMS Innovations Ltd.を買収し、AIオーケストレーションをタスク実行から流通ネットワーク全体の在庫とフロー管理へと拡張する倉庫業務最適化という新しいエンタープライズカテゴリーを創出しました。
グローバル倉庫ハンドリング向けフィジカルAI市場レポートの範囲
倉庫ハンドリング向けフィジカルAI市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ロボット・ハンドリングシステム(自律移動ロボット、無人搬送車、ロボットピッキングおよびピースピッキングアーム、自動倉庫・自動搬送システム)、機能(入荷受取・荷降ろし、格納・保管、オーダーピッキングおよびピースピッキング、補充・内部輸送)、エンドユーザー(小売・Eコマース、サードパーティロジスティクス・契約物流、食品・飲料、製薬・ヘルスケア、自動車・産業製造)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 自律移動ロボット |
| 無人搬送車 |
| ロボットピッキングおよびピースピッキングアーム |
| 自動倉庫・自動搬送システム |
| その他のロボット・ハンドリングシステム |
| 入荷受取・荷降ろし |
| 格納・保管 |
| オーダーピッキングおよびピースピッキング |
| 補充・内部輸送 |
| その他の機能 |
| 小売・Eコマース |
| サードパーティロジスティクス・契約物流 |
| 食品・飲料 |
| 製薬・ヘルスケア |
| 自動車・産業製造 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ロボット・ハンドリングシステム別 | 自律移動ロボット | |
| 無人搬送車 | ||
| ロボットピッキングおよびピースピッキングアーム | ||
| 自動倉庫・自動搬送システム | ||
| その他のロボット・ハンドリングシステム | ||
| 機能別 | 入荷受取・荷降ろし | |
| 格納・保管 | ||
| オーダーピッキングおよびピースピッキング | ||
| 補充・内部輸送 | ||
| その他の機能 | ||
| エンドユーザー別 | 小売・Eコマース | |
| サードパーティロジスティクス・契約物流 | ||
| 食品・飲料 | ||
| 製薬・ヘルスケア | ||
| 自動車・産業製造 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
倉庫ハンドリング向けフィジカルAI市場の規模はどのくらいですか?
倉庫ハンドリング向けフィジカルAI市場は2026年に55億6,000万 米ドルと評価されており、2032年までに226億5,000万 米ドルに達する見込みで、2027年から2032年にかけてCAGR 26.51%を記録します。この見通しは、特にオペレーターがより信頼性の高いスループット、手動移動の削減、日常的な倉庫活動全体でのより良い調整を求める場合に、倉庫ワークフロー全体での移動、保管、アイテムハンドリングのための接続型ロボットシステムの使用増加を反映しており、また段階的に導入できるツールへの選好も反映しており、マネージャーがワークフローパフォーマンスをテストし、安全手順を検証し、従業員をトレーニングし、初期展開がサービス要件を満たした後にのみシステムを拡張できるようにします。
倉庫ハンドリングにおけるフィジカルAIの採用を促進しているものは何ですか?
より大きなSKU数、より短い配送ウィンドウ、倉庫労働力の制約、および高い賃金コストが柔軟なハンドリングシステムの採用をサポートしています。倉庫ハンドリング向けフィジカルAI市場は、オペレーターが異なる商品や変化する注文パターンに適応できるシステムを必要とする場合にも恩恵を受け、施設全体での在庫移動、作業配分、応答時間の管理を支援します。このニーズは、季節的な需要、プロモーション活動、または変更された商品ミックスが通常のピッキングと補充プロセスにプレッシャーをかける場合に特に明確です。
どのコンポーネントが倉庫フィジカルAI支出をリードしていますか?
ハードウェアは2026年に53.21%のシェアでリードしており、ロボット、アーム、センシング機器、自動倉庫システムが実質的な初期投資を必要とするためです。ハードウェアのリーディングロールは、ほとんどのプロジェクトがソフトウェアの利点を完全に実現する前に物理的な機器への実質的な投資を依然として必要としていることを示しています。
どのタイプの倉庫ロボットが最も速く拡大していますか?
ロボットピッキングおよびピースピッキングアームは、ビジョンとグラスピングシステムがより広範なアイテムを処理するにつれて、2032年までにCAGR 28.11%で拡大する見込みです。倉庫ハンドリング向けフィジカルAI市場は、製品のバリエーションが以前の自動化アプローチを制限していたタスクに対処するためにこれらのシステムを使用しています。
どのエンドユーザーが倉庫フィジカルAIを最も速く採用すると予想されますか?
小売・Eコマースは、高い注文量、幅広い品揃え、厳格な配送要件によって、2032年までにCAGR 28.34%で拡大する見込みです。これらのオペレーターは、通常の取引期間と季節的なピーク時に一貫したサービスをサポートするツールを優先しています。
倉庫におけるフィジカルAIの最も強い見通しを持つ地域はどこですか?
アジア太平洋は2026年に27.86%のシェアでリードし、北米は2032年までにCAGR 28.48%で最も速く拡大する見込みです。倉庫ハンドリング向けフィジカルAI市場は、これらの地域において強い展開需要、確立された自動化能力、労働関連のプレッシャーによって支えられています。