
トラックの積み降ろし向けフィジカルAI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
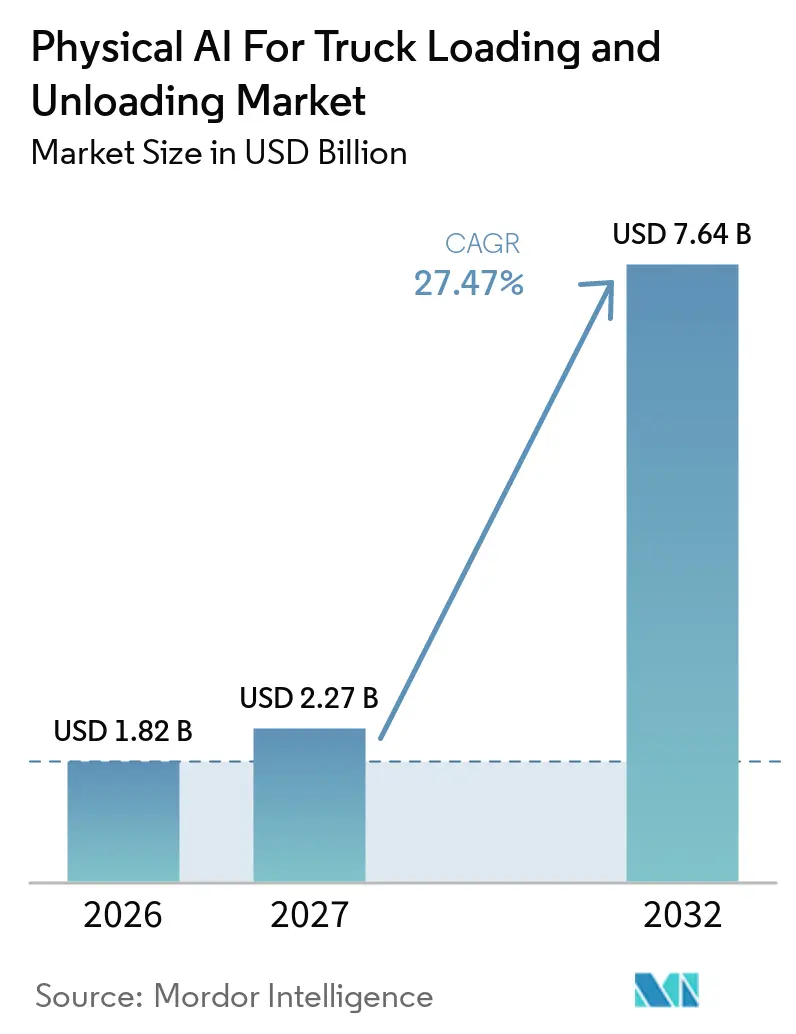
| 市場規模 (2027) | 2.27 十億米ドル |
| 市場規模 (2032) | 7.64 十億米ドル |
| 成長率 (2027 - 2032) | 27.47 % |
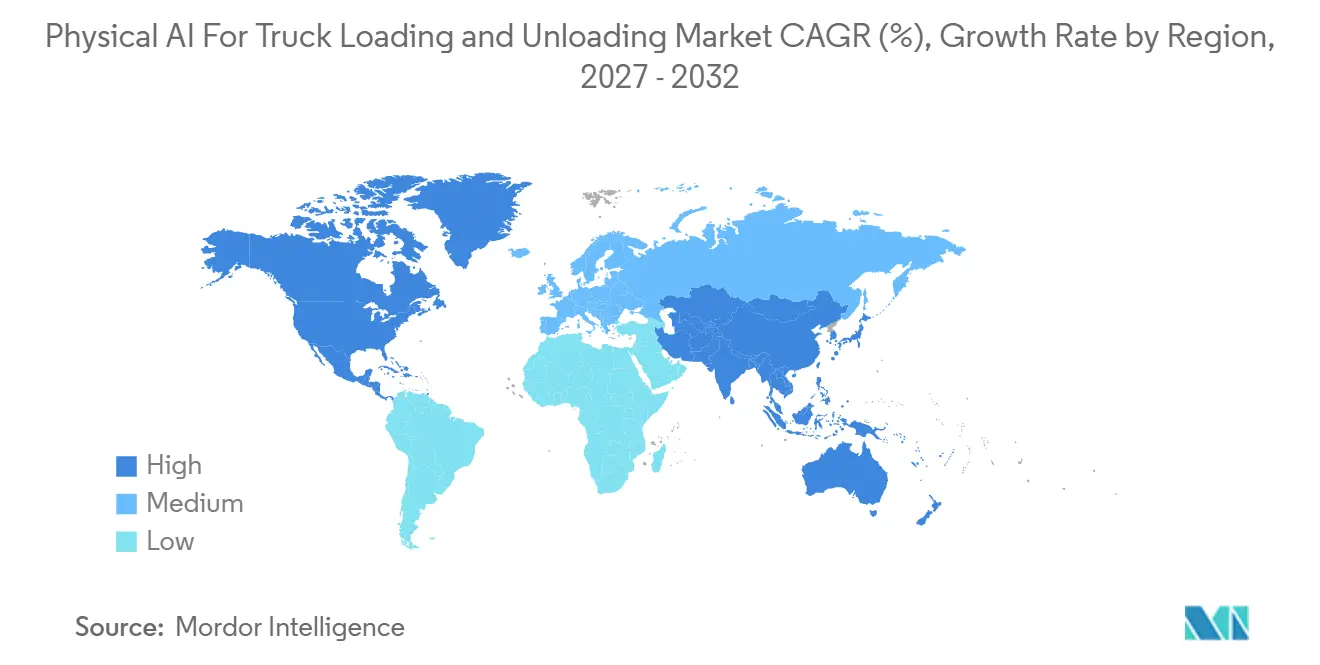
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
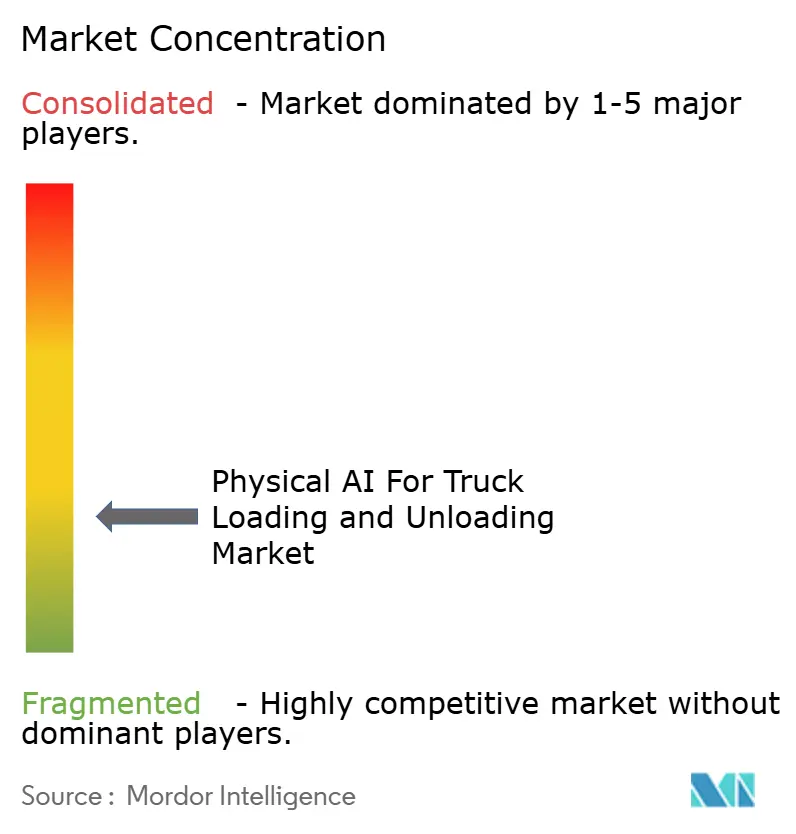
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトラックの積み降ろし向けフィジカルAI市場分析
トラックの積み降ろし向けフィジカルAI市場規模は、2026年の1.82 ビリオン 米ドルおよび2027年の2.27 ビリオン 米ドルから、2032年までに7.64 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 27.47%を記録すると予測されます。需要はドック作業に集中しており、手作業によるアンローディングおよびローディングが依然として入荷フルフィルメントの速度を制約しています。労働力の確保、高い小包量、および安全要件が、変動するトレーラー環境内で稼働すシステムの導入を検討するオペレーターを後押ししています。トラックの積み降ろし向けフィジカルAI市場は、新たな建物を必要とせず既存のドックに追加できる機器設計からも恩恵を受けています。サプライヤーはロボット、センシング、および制御ソフトウェアを組み合わせることで、施設が手作業のドック作業を減らしながらより多くの業務を処理できるようにしています。これにより、異なるトレーラー、カーゴプロファイル、および稼働条件にわたって安定したスループットを実証できるベンダーに機会が生まれています。
主要レポートのポイント
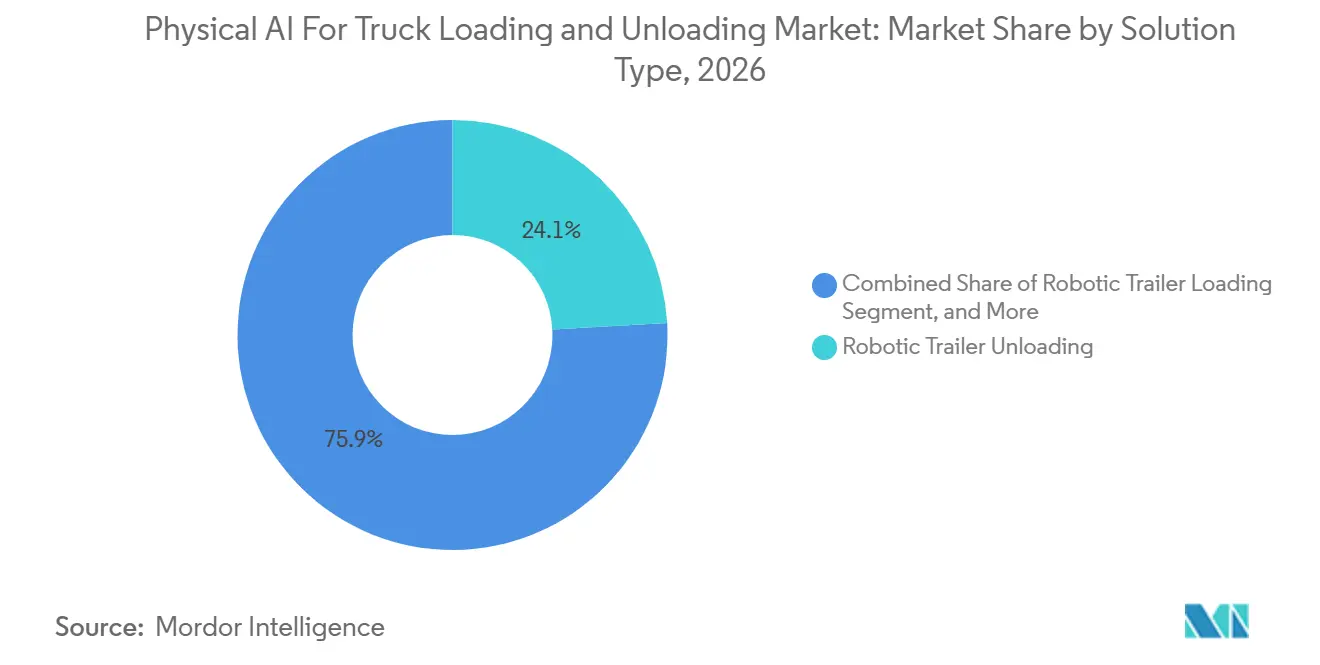
- ソリューションタイプ別では、ロボットによるトレーラーアンローディングが2026年のトラックの積み降ろし向けフィジカルAI市場シェアの24.11%を占め、自律型モバイルロボットによる積み降ろしは2032年にかけてCAGR 29.87%で拡大する見込みです。
- 積み降ろしモード別では、パレット化カーゴが2026年に32.87%の収益シェアを占め、混合SKUおよび不規則カーゴは2032年にかけてCAGR 28.11%で拡大する見込みです。
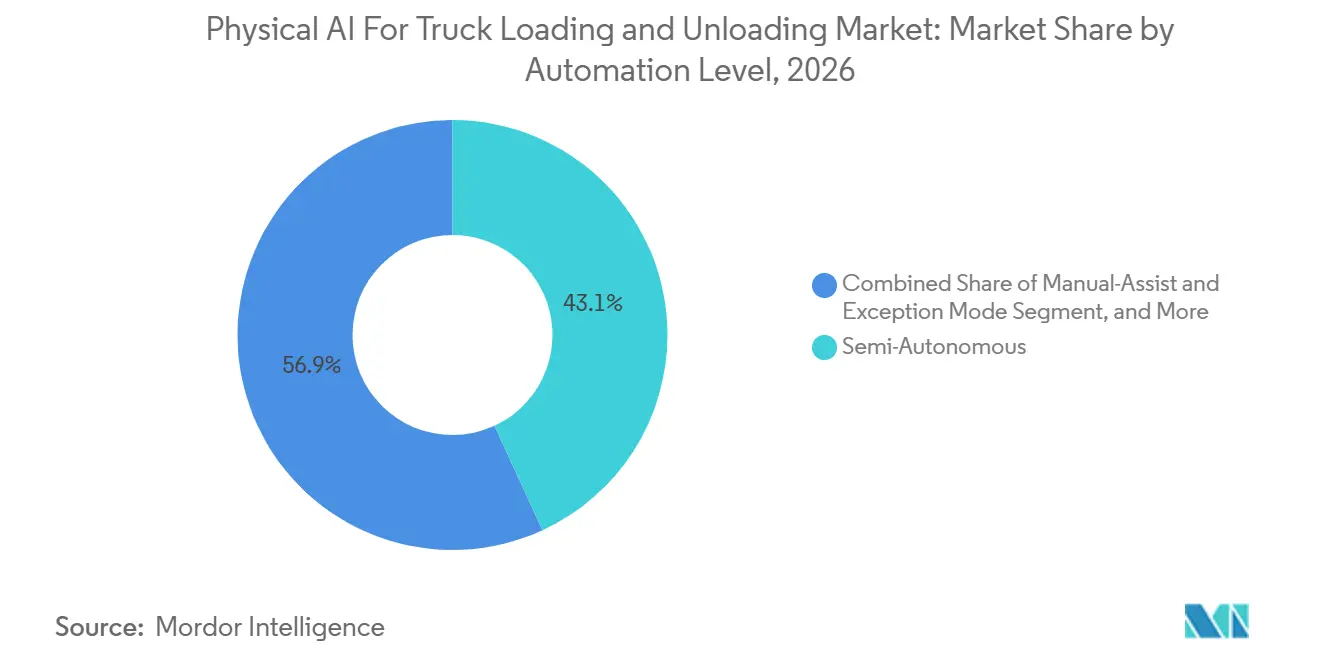
- 自動化レベル別では半自律型ソリューションが2026年に43.12%の収益シェアを占め、完全自律型ソリューションはトラックの積み降ろし向けフィジカルAI市場において2032年にかけてCAGR 29.15%で拡大する見込みです。
- エンドユーザー別では、小売・Eコマース流通が2026年に27.65%の収益シェアを占め、宅配・エクスプレスキャリアは2032年にかけてCAGR 28.64%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に29.88%の収益シェアを占め、北米はトラックの積み降ろし向けフィジカルAI市場において2032年にかけてCAGR 29.65%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルトラックの積み降ろし向けフィジカルAI市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよび小包量の成長 | +5.8% | グローバル、特に北米、アジア太平洋、西欧で顕著 | 短期(2年以内) |
| ドック労働力の持続的不足と賃金インフレ | +5.2% | 北米および欧州、日本・韓国にまで及ぶ構造的な人口動態圧力 | 中期(2〜4年) |
| ブラウンフィールド対応の自動化需要 | +4.5% | 北米および欧州、インドおよび東南アジアの物流回廊で台頭 | 中期(2〜4年) |
| 高リスクドック作業における安全要件 | +3.8% | グローバル、北米およびEU加盟国で最も強い規制的影響 | 長期(4年以上) |
| 非構造的積載環境におけるフィジカルAIの進歩 | +3.4% | 北米中心の研究開発、アジア太平洋および欧州への波及 | 長期(4年以上) |
| トレーラー滞留時間とアセット稼働率への圧力 | +2.8% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースおよび小包量の成長が入荷ドック需要を再編
トラックの積み降ろし向けフィジカルAI市場は、受け取りドアに届く小包フローの増加によって支えられています。施設は、仕分けや保管に移行する前に、これらの小包を受け取り、識別し、ステージングし、処理しなければなりません。小包フローの増大により、施設が受け取り処理しなければならないフロアローデッドカートンの数が増加します。仕分けおよびラストマイル配送は長年にわたって自動化への投資を集めてきた一方、トレーラー作業は依然として大部分が手作業のままです。この不均衡により、トレーラーの取り扱がより広範なフルフィルメントネットワークのボトルネックとなっています。トラックの積み降ろし向けフィジカルAI市場は、入荷トレーラー作業を下流のフルフィルメント活動のペースと連携させることで、この制約に対処できます。
ドック労働力の持続的不足と賃金インフレが自動化の緊急性を加速
米国の倉庫・保管業の雇用者数は2026年9月時点で1,831,800人となり、前年比21,600人減少しました。輸送・倉庫業における平均時給は2026年9月に32.78米ドルに達し、消費者物価は前年比3.4%上昇しました。[1] ドック作業は、反復的な重量物の取り扱い、トレーラーの操作、および安定した人員確保の高い必要性を伴います。これらの労働条件により、施設が手作業チームのみに依存する場合、安定した入荷スループットを維持することが困難にります。したがって、トラックの積み降ろし向けフィジカルAI市場は、業務の信頼性と労働コストの両方に対処します。また、オペレーターにとって、定常的なドック取り扱いを手作業シフトの人員確保に依存しにくくする手段にもなります。
ブラウンフィールド対応の自動化が導入障壁を低下
既存の建物は中心的な機会となっています。施設は完全なドック再構築のために業務を停止できないことが多いためです。Movu Roboticsは、自動倉庫システムの設置の65%が既存の建物内で実施されていると報告しています。[2] STILLは2026年に、固定されたドック安全インフラを必要としない量産シリーズシステムとしてAXL 15 iGoソリューションを発表しました。[3] このシステムは2台で35分間に30枚のEPALパレットを積み込むよう設計されています。このアプローチにより、業務の中断を軽減し、自動化に対応できるドックの範囲を広げることができます。オペレーターが大規模な建物改修や長期の業務停止なしに機器を追加できる場合、トラックの積み降ろし向けフィジカルAI市場は恩恵を受けることができます。
高リスクドックにおける安全要件がコンプライアンス主導の導入を促進
ドック作業は、移動する機器、狭いトレーラー内部、および過酷な温度環境に作業者をさらす可能性があります。作業者をトレーラー内部から遠ざけるシステムは、これらの条件への暴露を低減できます。したがって、安全要件は労働経済とは独立して、トラックの積み降ろし向けフィジカルAIの導入を支援できます。産業用トラックの安全基準の使用は、人の近くで稼働するフォークリフトおよびモバイルロボットの製品設計にも影響します。ベンダーは、機器が作業者の存在や予期しないカーゴ状況に安全に対応できることを実証しなければなりません。これにより、安全工学が購買、統合、および日常のドック作業全体にわたって重要な考慮事項となります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資と統合の複雑さ | -3.2% | グローバル、南米・中東・アフリカの中堅オペレーターで最も顕著 | 中期(2〜4年) |
| カーゴおよびトレーラー条件のロングテール変動性 | -2.8% | グローバル | 長期(4年以上) |
| 量産規模でのフィジカルAI検証の限界 | -2.1% | グローバル、特に大規模オペレーターの設備投資承認に影響 | 短期(2年以内) |
| 例外処理と人的安全責任 | -1.7% | グローバル、自律型機械規制が発展途上の法域で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資が中堅市場の展開速度を制約
完全なロボットによるトレーラーローディングまたはアンローディングシステムは、提供された業界ベンチマークによると、ドックドア1か所あたり250,000米ドルから100万米ドル以上のコストがかかる場合があります。基礎となるベンチマークの出典は含まれていないため、この数値は独立して裏付けられた証拠としてではなく、提供されたコンテキストとして保持されます。倉庫システム、コンベヤー、および安全インターロックとの統合により、プロジェクトコストと実装リスクが増加する可能性があります。大規模なキャリアは、広範なネットワーク全体にわたる段階的なプログラムを通じてコストを分散できます。中堅のサードパーティロジスティクスプロバイダーは、通常の設備投資承認期間よりも長い回収期間に直面する可能性があります。したがって、トラックの積み降ろし向けフィジカルAI市場は、小規模施設よりも大規模オペレーターの間でより速く進展する可能性があります。
カーゴおよびトレーラー条件のロングテール変動性がカバレッジを制限
標準的なカートンは、損傷した箱、濡れたカートン、または非構造的な混合SKUスタックよりも予測可能なロボットパフォーマンスをサポートします。トレーラーの骸、不均一な床面、および非標準的な高さも人的介入を必要とする場合があります。ソース資料には、高変動性施設では例外が全ピックの10%から30%を占める可能性があると記載されていますが、この範囲の根拠となる参考文献は提供されていません。標準条件下で1時間あたり700〜1,500ケースと評価されたシステムは、提供された稼働コンテキストに基づくと、混合SKU環境では1時間あたり400〜600ケースを処理する可能性があります。ベンダーは地域の輸送パターンと施設条件に合わせて機器を適応させる必要があり、これにより販売および統合サイクルが長くなります。したがって、トラックの積み降ろし向けフィジカルAI市場は、管理された均一なカートンフローを超えて有用なパフォーマンスを提供するよう設計されたシステムを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:ロボットによるトレーラーアンローディングが主導し、自律型モバイルロボットが拡大
ロボットによるトレーラーアンローディングは2026年のトラックの積み降ろし向けフィジカルAI市場シェアの24.11%を占、最も緊急性の高いドック作業への早期注力を反映しています。これらのシステムは、特にカートンをフロアローデッドトレーラーから取り出してから通常の倉庫フローを開始できる場合に、受け取りプロセスの残りを遅延させる可能性のある手作業のアンローディング作業を対象としています。ロボットによるトレーラーローディングは、アンローディングの展開が関連するドックアプリケーションの参照事例を確立するにつれて注目を集めています。FedExとDexterityは2026年7月にヘイガーズタウンハブでの自律型トレーラーローディング向けフィジカルAI展開を拡大しました。[4] 自律型フォークリフトによる積み降ろし確立されたフォークリフト自動化を基盤としていますが、トレーラー内部では、走行経路、照明、路面、および作業者との分離が通常より一貫している開放的な倉庫フロアとは異なるセンシングが必要です。
自律型モバイルロボットによる積み降ろしは2032年にかけてCAGR 29.87%で拡大する見込みです。モバイルプラットフォームは、単一の場所に固定されるのではなく、共有フリートから複数のドックドアにサービスを提供できるため、オペレーターは最も緊急性の高い作業がある場所にキャパシティを振り向けることができます。Vecna Roboticsは、CaseFlowプラットフォームが2025年の発売以来、前年比で需要が2倍以上に増加したと述べています。ドック間の稼働により、カーゴタイプとドックレイアウトにわたるデータが蓄積されます。そのデータは、個々のサイトでのシステムパフォーマンスへの迅速な調整をサポートでき、ドック需要がシフトや場所によって変動するトラックの積み降ろし向けフィジカルAI市場におけるフィジカルAIの事例を強化します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
積み降ろしモード別:パレット化カーゴが主導し、混合SKUの複雑さが投資を促進
パレット化カーゴは2026年のトラックの積み降ろし向けフィジカルAI市場規模の32.87%を占めました。製造業、食品・飲料、および小売補充はパレットベースのフローを一般的に使用しており、これにより機器はフロアローデッドトレーラー作業よりも明確な積載構造を得られます。自律型フォークリフトは、これらの構造化されたドック作業を処理するための主要な選択肢です。STILLは2026年に、固定インフラなしで自律型トラックの積み降ろしを行うAXL 15 iGoを発表しました。フロアローデッドカートンは、標準的なフォークリフト取り扱いではなくデパレタイゼーションが必要なため、異なる要件を生み出します。これにより、システムが不規則なスタックから個々のケースを認識して収集する必要があります。
混合SKUおよび不規則カーゴは2032年にかけてCAGR 28.11%で拡大する見込みです。Eコマースは入荷ドックでより多様なカートンミックスを生み出し、パッケージのシーケンス、配置、および取り扱いジオメトリに関する固定的な前提の有用性を低下させます。Dexterityは、そのForesightワールドモデルが3つの空間次元と時間にわたるパッケージ配置を考慮すると述べています。同社は、システムが密度、安定性、およびデュアルアーム操作を考慮しながら400ミリ秒未満でこれらの決定を行うと述べています。異なるモードには異なるグリッパー、センサー、およびパフォーマンスコミットメントが必要であり、トラックの積み降ろし向けフィジカルAI市場におる実際のテストの必要性を強化しています。
自動化レベル別:半自律型ソリューションが市場を支え、完全自律型が加速
半自律型ソリューションは2026年に43.12%の収益シェアを占めました。このモデルは、繰り返しの取り扱いサイクルに自動化を使用しながら、作業者が例外を監視することで、通常の稼働シーケンスに適合しないケースに対して人間の判断を保持できます。これは、人の近くで稼働する自律型機器に関連する責任を管理する必要がある企業にとって実用的な入口を提供します。ヒューマンインザループ、マニュアルアシスト、および例外モード機能は、より自動化されたシステムが使用する安全システムと監視インターフェースを提供します。トラックの積み降ろし向けフィジカルAI産業は、業務がより高い自律性に向かって移行するにつれて、これらの機能を引き続き使用します。
完全自律型ソリューションは2032年にかけてCAGR 29.15%で拡大する見込みです。高ボリュームハブは、特に定期的なトレーラープロファイルと確立された作業パターンが例外管理を簡素化する場合にオペレーターが定常的な人的監視の排除を評価するのに役立つ運用記録を蓄積できます。半自律型展開からの情報は、システムが既知のカーゴおよびトレーラー条件にどのように対応するかを改善できます。この移行は、普遍的な自律性に関する広範な主張ではなく、定常的なレーンでの実証されたパフォーマンスに依存します。トラックの積み降ろし向けフィジカルAI市場は、これらの参照展開が運用上の検証を得るペースによって形成されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユザー別:小売・Eコマース流通が需要を支え、宅配キャリアが最速で拡大
小売・Eコマース流通は2026年の収益の27.65%を占めました。迅速な配送コミットメントにより受け取りに利用できる時間が短縮され、入荷の遅延が仕分け、保管、および出荷注文準備に影響する場合にドックの遅延がより重大な結果をもたらします。サードパーティロジスティクスプロバイダーは同様の労働力とスループットの圧力に直面していますが、契約期間に対して投資のバランスを取る必要があります。製造・産業施設は、ロボットおよび自律型フォークリフトの展開をサポートする予測可能な入荷スケジュールを提供できます。食品・飲料流通および医薬品・ヘルスケア流通も、温度パフォーマンスとトレーサビリティに関連する要件に直面しており、技術の選択と展開に追加の制約を課す可能性があります。
宅配・エクスプレスキャリアは2032年にかけてCAGR 28.64%で拡大する見込みです。FedExはヘイガーズタウンハブでのDexterityとのコラボレーションを拡大し、自律型トレーラーローディングをパイロットからより大規模な量産展開へと移行させました。MITは、Pickle Robotシステムが1時間あたり400〜1,500ケースをアンロードできると報告しています。MITはまた、この技術により夏季に華氏130度(摂氏約54度)に達するトレーラーから作業者を遠ざけることができると報告しています。港湾、ターミナル、およびインターモーダルハブは導入サイクルが長いですが、大量のドック移動を処理することで恩恵を受けることができ、トラックの積み降ろし向けフィジカルAI市場にとって長期的な機会となります。
地域分析
アジア太平洋は2026年のグローバルトラックの積み降ろし向けフィジカルAI市場の29.88%を占める見込みです。中国、日本、韓国、および東南アジアの物流回廊が地域の中核需要センターを形成しています。長江デルタにおける中国の集中した製造活動は、大量のトラックの積み降ろし作業を支えています。日本と中国で事業を展開するサプライヤーは、顧客への近接性、より強力な統合能力、およびローカライズされたサポートから恩恵を受けることができます。日本では、ISO規格とともに協働ロボット規格が、国に参入するシステムの認証要件を形成しています。
北米は2032年にかけてCAGR 29.65%で成長する見込みです。この地域は、高い小包量、ドック労働力の制約、および物流自動化への多大な投資を組み合わせています。FedExは2026年7月にメリーランド州ヘイガーズタウン施設でのDexterity展開を拡大し、トレーラーローディング自動化のエンタープライズ規模の事例を提供する見込みです。Vecna Roboticsは2026年9月に柔軟なドック間自動化の需要に対応するため3,100万米ドルを調達する見込みです。米国が地域需要をリードし、カナダとメキシコの製造・流通活動が市場成長をさらに支えています。
欧州はトラックの積み降ろし向けフィジカルAI市場にとって重要な稼働地域です。ドイツの産業物流基盤、英国の小包ネットワーク、およびオランダのインターモーダル業務が、自動化された積み降ろしソリューションへの需要を支えています。DHLは2025年5月にBoston Dynamicsと覚書を締結し、2030年までに1,000台以上の追加Stretchロボットを展開する見込みです。DHLは、ロボットが1時間あたり最大700ケースのアンローディグ速度を達成できると示しています。南米、中東、およびアフリカは初期段階の市場であり、統合コストが現地の労働コストに対して高くなる可能性があります。
競合環境
トラックの積み降ろし向けフィジカルAI市場は中程度に分散しています。確立されたイントラロジスティクスベンダーには、Vanderlande Industries、BEUMER Group、Dematic、Daifuku、Honeywell International、Jungheinrich、SSI SCHÄFERグループ、およびToyota Industriesが含まれます。専用ソリューションプロバイダーには、Pickle Robot、Dexterity、Mujin、Slip Robotics、Gideon Brothers、Contoro Robotics、およびNavflexが含まれます。確立されたベンダー、広範なサービスネットワーク、システム統合能力、および主要な物流オペレーターとの長年の関係を提供します。新興サプライヤーは、非構造的トレーラーでのパフォーマンス向上、レトロフィット展開の加速、および頻繁な製品アップデートの導入に注力しています。
パートナーシップはトラックの積み降ろし向けフィジカルAI市場における重要な競争戦略です。Pickle RobotとAmbi Roboticsは2026年6月にトレーラーアンローディングと多目的スタッキングのための統合ソリューションを発表する見込みです。同社はこのオファリングを、入荷トレーラーアンローディングから倉庫受け取りまでを網羅するエンドツーエンドソリューションとして位置付けています。BEUMER Groupも2026年3月にモバイルロボティクスに関するFraunhofer IMLとの3年間のエンタープライズラボコラボレーションを発表する見込みです。これらの取り組みは、サプライヤーがパートナーシップと研究コラボレーションを通じてソリューションポートフォリオを拡大している方法を示しています。
中堅サードパーティロジスティクス、医薬品コールドチェーンドック、港湾、およびインターモーダルターミナルにはホワイトスペースの機会が残っています。これらのアプリケーションは、設備投資と運用コストの制約を満たしながら運用上の変動性を管理できるシステムを必要とします。プロバイダーは、初期投資要件を削減するためにロボティクス・アズ・ア・サービスおよびスループットベースの商業モデルで対応しています。トラックの積み降ろし向けフィジカルAI産業は、長期サポートおよびコネクテッド機器との統合に関連する調達上の考慮事項にも直面しています。
トラックの積み降ろし向けフィジカルAI産業リーダー
-
BEUMER Group GmbH & Co. KG
-
Honeywell International Inc.
-
KUKA AG
-
Dexterity, Inc.
-
Boston Dynamics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Vecna Roboticsは、Unless主導のラウンドでDrive Capital、Tiger Global、Highland Capital Partnersが参加し、3,100万米ドルを調達しました。これは、2025年の製品発売以来前年比で需要が2倍以上に増加したCaseFlowの需要を受け、北米の流通ネットワーク全体でドック間自動化プラットフォームを拡大するためです。
- 2026年7月:FedExとDexterityは、メリーランド州ヘイガーズタウンハブでForesightワールドモデルとMech自律型トレーラーローディングロボットを拡大するための協業拡大を発表し、パイロットから大幅に大きな量産規模へと移行しました。DexterityのCEOは、この展開をFedExの毎日数万件のトレーラーローディング作業のネットワーク全体への展開の青写真と表現しました。
- 2026年6月:Pickle RobotとAmbi Roboticsは、実証されたエンタープライズ需要に応えてFortune 500の小売・物流オペレーター向けに入荷トレーラーから倉庫受け取りまでのエンドツーエンドのフィジカルAIパイプラインを構築するトレーラーアンローディングと多目的スタッキングシステムの統合成功を発表しました。
- 2026年3月:STILL GmbHはシュトゥットガルトのLogiMAT 2026でAXL 15 iGoを世界初の市場投可能な量産シリーズ自律型トラック積み降ろしソリューションとして発表しました。固定されたドック安全インフラを必要とせず、2台で35分間に30枚のEPALパレットを積み込みます。
グローバルトラックの積み降ろし向けフィジカルAI市場レポートの範囲
トラックの積み降ろし向けフィジカルAI市場レポートは、ソリューションタイプ別(ロボットによるトレーラーアンローディング、ロボットによるトレーラーローディング、自律型モバイルロボットによる積み降ろし、律型フォークリフトによる積み降ろし、AI対応コンベヤーおよびローディングプレートシステム、統合入荷ドックプラットフォーム)、積み降ろしモード別(パレット化カーゴ、フロアローデッドカートン、混合SKUおよび不規則カーゴ、バルクおよび特殊カーゴ)、自動化レベル別(完全自律型、半自律型、ヒューマンインザループ、マニュアルアシストおよび例外モード)、エンドユーザー別(宅配・エクスプレスキャリア、サードパーティロジスティクスプロバイダー、小売・Eコマース流通、製造・産業施設、食品・飲料流通、医薬品・ヘルスケア流通、自動車・部品ロジスティクス、港湾・ターミナル・インターモーダルハブ)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ロボットによるトレーラーアンローディング |
| ロボットによるトレーラーローディング |
| 自律型モバイルロボットによる積み降ろし |
| 自律型フォークリフトによる積み降ろし |
| AI対応コンベヤーおよびローディングプレートシステム |
| 統合入荷ドックプラットフォーム |
| パレット化カーゴ |
| フロアローデッドカートン |
| 混合SKUおよび不規則カーゴ |
| バルクおよび特殊カーゴ |
| 完全自律型 |
| 半自律型 |
| ヒューマンインザループ |
| マニュアルアシストおよび例外モード |
| 宅配・エクスプレスキャリア |
| サードパーティロジスティクスプロバイダー |
| 小売・Eコマース流通 |
| 製造・産業施設 |
| 食品・飲料流通 |
| 医薬品・ヘルスケア流通 |
| 自動車・部品ロジスティクス |
| 港湾・ターミナル・インターモーダルハブ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| ソリューションタイプ別 | ロボットによるトレーラーアンローディング | |
| ロボットによるトレーラーローディング | ||
| 自律型モバイルロボットによる積み降ろし | ||
| 自律型フォークリフトによる積み降ろし | ||
| AI対応コンベヤーおよびローディングプレートシステム | ||
| 統合入荷ドックプラットフォーム | ||
| 積み降ろしモード別 | パレット化カーゴ | |
| フロアローデッドカートン | ||
| 混合SKUおよび不規則カーゴ | ||
| バルクおよび特殊カーゴ | ||
| 自動化レベル別 | 完全自律型 | |
| 半自律型 | ||
| ヒューマンインザループ | ||
| マニュアルアシストおよび例外モード | ||
| エンドユーザー別 | 宅配・エクスプレスキャリア | |
| サードパーティロジスティクスプロバイダー | ||
| 小売・Eコマース流通 | ||
| 製造・産業施設 | ||
| 食品・飲料流通 | ||
| 医薬品・ヘルスケア流通 | ||
| 自動車・部品ロジスティクス | ||
| 港湾・ターミナル・インターモーダルハブ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
トラックの積み降ろし向けフィジカルAIセクターの価値はどのくらいですか?
このセクターは2026年に18.2億米ドルの規模を有し、2032年までに76.4億米ドルに達する見込みであり、2027年から2032年にかけてCAGR 27.47%を記録します。この推計は、トレーラー環境での積み降ろし作業を自動化するドックシステムへの投資増加を反映しています。トラックの積み降ろし向けフィジカルAI市場はまた、受け取り作業のペースと一貫性を改善する必要性も反映しています。
トラックドックでのフィジカルAIシステムの導入を促進しているものは何ですか?
オペレーターは、手作業のドック作業、人員確保の制約、小包量、安全要件、および既存施設の自動化の必要性に対処しています。ブラウンフィールド対応機器は、多くのサイトが業務を停止したり大規模な構造変更を行ったりできないため重要です。トラックの積み降ろし向けフィジカルAI市場はまた、様々な稼働条件と日常の施設稼働ルーティンにわたって、システムが既存のコンベヤー、ワークフロー、および安全プロセスにどれだけ適合するかにも依存しています。
この分野で最大のシアを持つソリューションタイプはどれですか?
ロボットによるトレーラーアンローディングは2026年の収益の24.11%を占めました。このセグメントは、トレーラー作業が遅延した場合に受け取り、保管、および下流のフルフィルメントの速度を制限する可能性のある労働集約的な入荷作業に対処します。トラックの積み降ろし向けフィジカルAI市場は、他の倉庫活動が開始される前に処理しなければならない輸送品を積んだトレーラーが到着する場所で最も強力です。
最も急速に拡大している自動化モデルはどれですか?
完全自律型ソリューションは2032年にかけてCAGR 29.15%で拡大する見込みです。導入は、定期的な作業パターンと蓄積されたデータがより自律的な取り扱いサイクルをサポートする高ボリュームサイトからの運用上の証拠に依存します。オペレーターは依然として、システムが異常なカーゴ、作業者の存在、および計画外の中断をどのように管理するかを評価する必要があります。
これらのシステムへの需要をリードしている地域はどこですか?
アジア太平洋は2026年に29.88%の収益シェアを占め、北米は2032年にかけてCAGR 29.65%で拡大する見込みです。アジア太平洋は中国、日本、韓国、および東南アジアの物流活動から恩恵を受けています。北米は強い小包需要と労働力の圧力、および物流自動化への高水準の投資を組み合わせています。
混合SKUトレーラーの自動化が依然として困難な理由は何ですか?
損傷したカートン、変動する積載物、トレーラーの状態、および不規則な輸送品は人的介入を必要とし、システムのスループットを低下させる可能性があります。これらの条件は、予測可能なパターンに従わないカーゴを認識し、取り扱い、対応できる機器を必要とします。また、パフォーマンスの期待が施設での実際の積載物のミックスを反映するよう、現実的なテストも必要とします。