
フォトニック集積回路市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
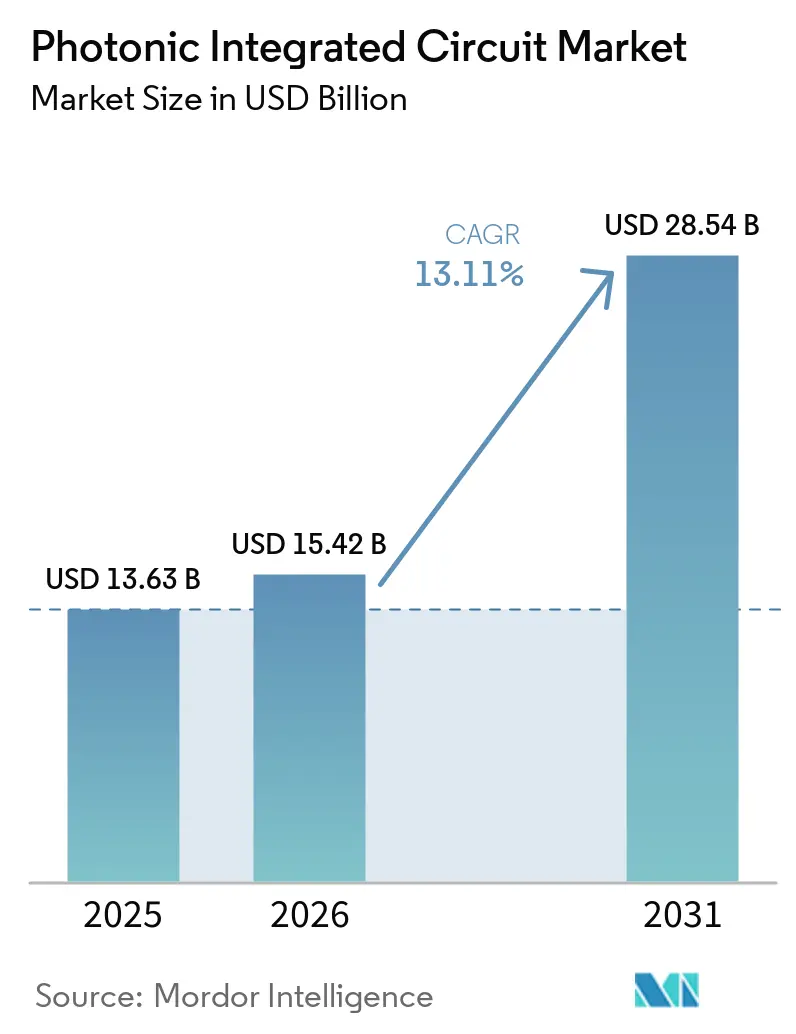
| 市場規模 (2026) | 15.42 十億米ドル |
| 市場規模 (2031) | 28.54 十億米ドル |
| 成長率 (2026 - 2031) | 13.11 % |
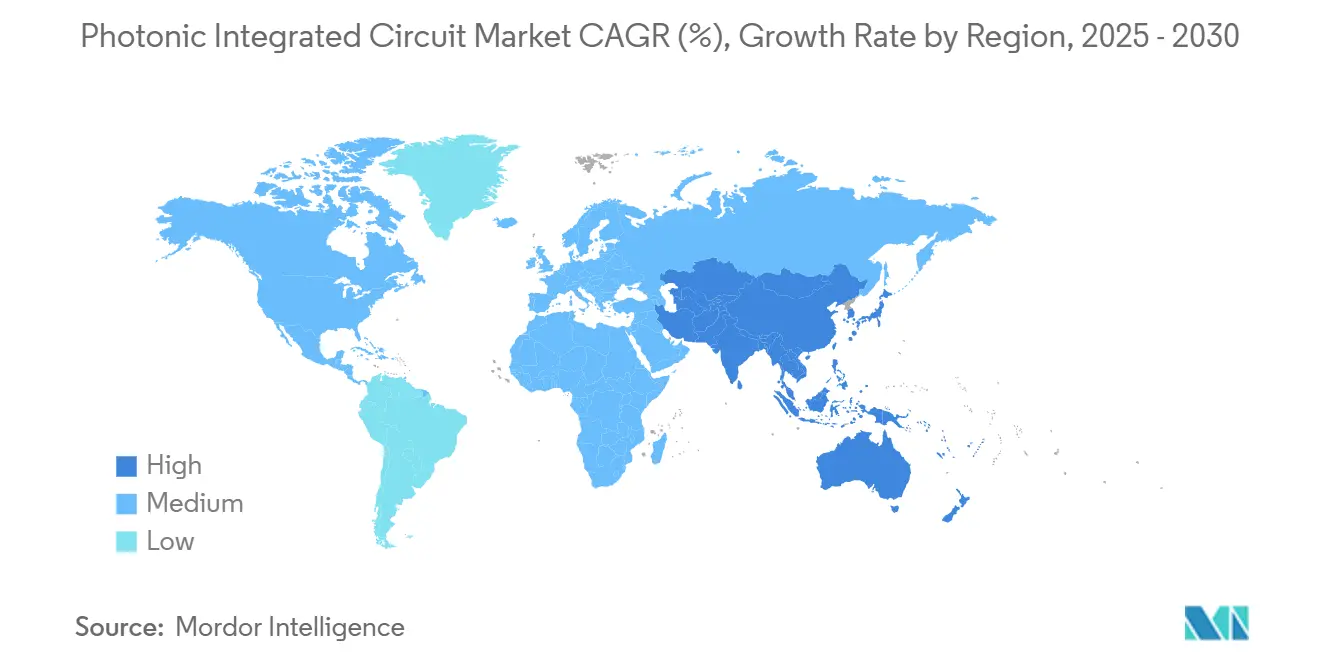
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
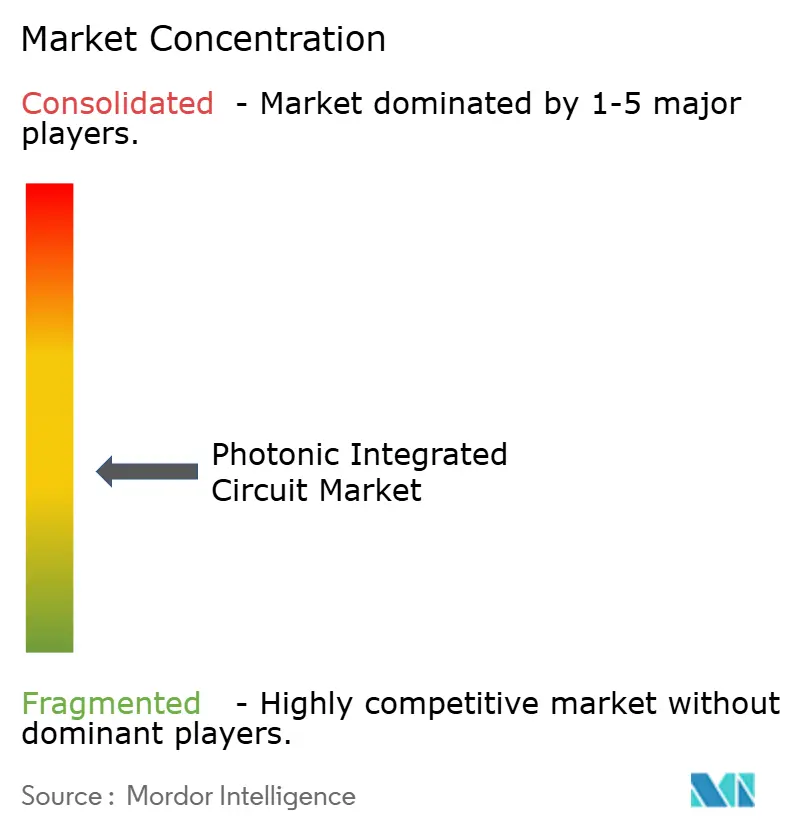
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォトニック集積回路市場分析
フォトニック集積回路市場規模は、2025年の136.3 ビリオン 米ドルから2026年には154.2 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 13.11%で成長して2031年には285.4 ビリオン 米ドルに達する見込みです。この拡大は、実験的なシリコンフォトニクスからデータセンター、通信ネットワーク、初期量子システムにおける量産規模の展開へのシフトを反映しており、AIワークロードの増大が銅インターコネクトの帯域幅およびエネルギー面での限界を露呈させたことが背景にあります。[1] 商業的な勢いは、既存のCMOSファブを活用することで得られたコスト優位性、活発なベンチャーキャピタルのパイプライン、および先進フォトニクス製造の国内化を促進する政府インセンティブの拡大によって支えられました。一方、コパッケージドオプティクス、薄膜リチウムニオブ酸塩変調器、およびInP/シリコンヘテロジニアスレーザー統合における急速な進歩が、レガシー光学部品との性能差を拡大させました。ガリウムおよびゲルマニウムをめぐるサプライチェーンリスクの高まりは、多様化された材料プラットフォームおよび地域別ファウンドリーフットプリントの戦略的価値を浮き彫りにしました。
主要レポートのポイント
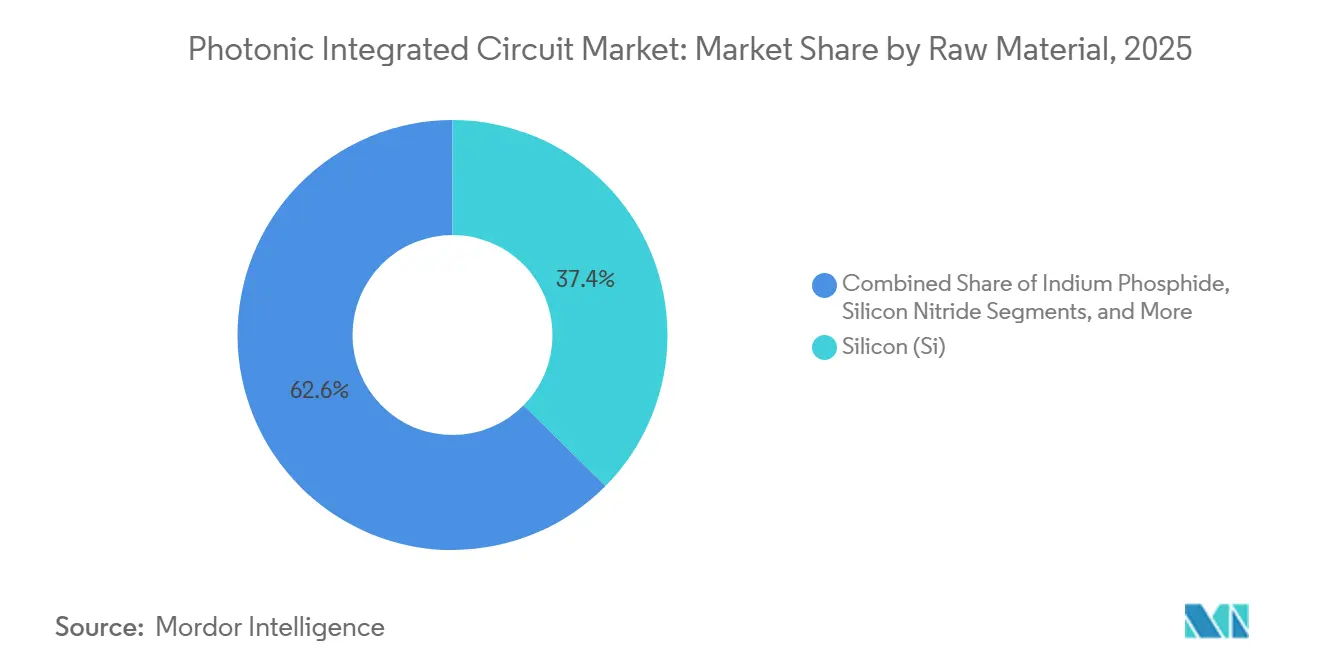
- 原材料別では、シリコンが2025年のフォトニック集積回路市場において37.4%の収益シェアでトップとなりシリコンナイトライドが2031年にかけて最速の15.4% CAGRを記録しました。
- コンポーネント別では、レーザーが2025年のフォトニック集積回路市場の収益プールの26.3%を占め、光スイッチマトリクスが最高の14.1% CAGRで成長しました。
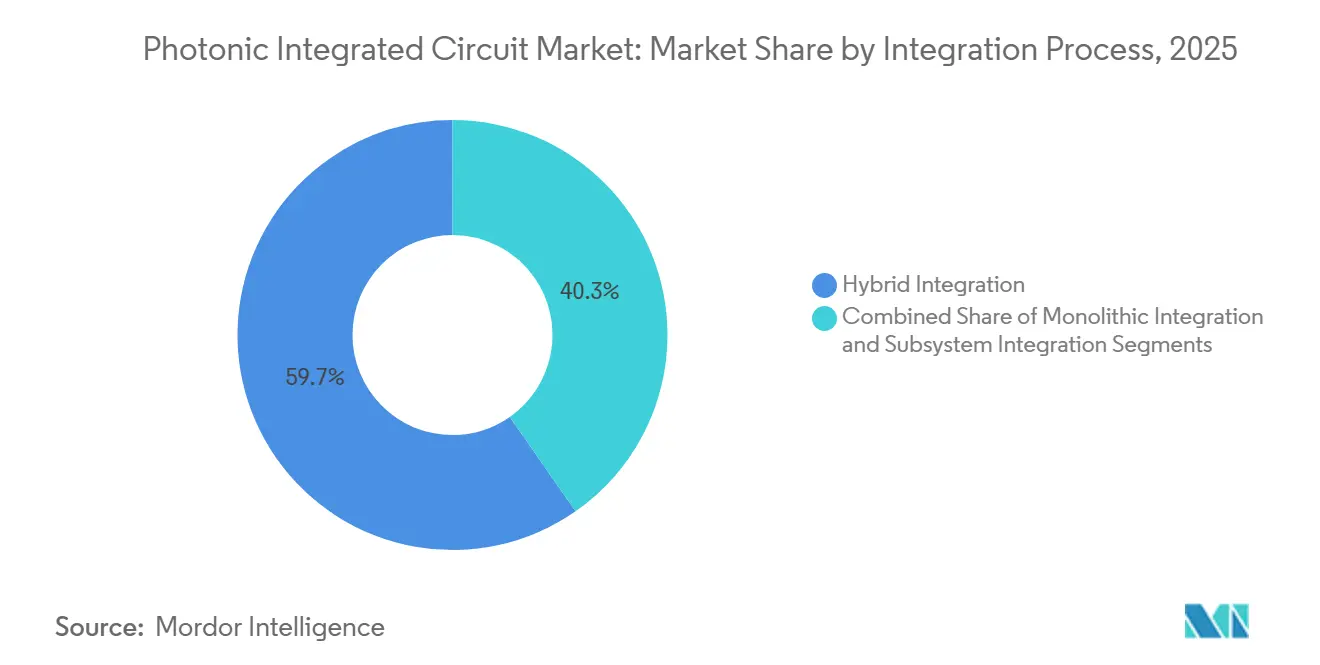
- 集積プロセス別では、ハイブリッド集積が2025年のフォトニック集積回路市場において59.7%のシェアを占め、モノリシックアプローチが18.2% CAGRで加速しました。
- 用途別では、通信が2025年のフォトニック集積回路市場支出の45.5%を占め、データセンターインターコネクトが19.6% CAGRで最も急速に拡大しました。
- エンドユーザー別では、通信サービスプロバイダーが2025年のフォトニック集積回路市場需要の40.5%を占め、自動車・モビリティOEMが20.3% CAGRで最も速く成長しました。
- 地域別では、北米が2025年の売上の35.4%を占め、アジア太平洋地域が最も急峻な16.5% CAGRを記録しました。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 400G超データセンタートランシーバーにおけるシリコンフォトニクスの採用(北米) | +3.2% | 北米、欧州およびアジア太平洋地域への波及効果あり | 中期(2〜4年) |
| EUパイロットライン資金による地域PICファウンドリーの促進 | +1.8% | 欧州、同盟地域への技術移転あり | 長期(4年以上) |
| PIC対応コヒーレント5Gバックホールの展開(アジア) | +2.1% | アジア太平洋地域中心、中東・アフリカへの拡大 | 中期(2〜4年) |
| 自動車における固体LiDARのコスト低減 | +1.9% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| 量子インターコネクトPICへのベンチャーキャピタル | +1.4% | 北米および欧州、アジア太平洋地域でも新興 | 長期(4年以上) |
| 迅速検査向けラボオンチップフォトニック診断 | +1.1% | グローバル、先進市場での加速採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
400G超データセンタートランシーバーにおけるシリコンフォトニクスの採用
北米のハイパースケールオペレーターは、AIクラスターにおけるレイテンシーと電力を抑制するために400Gおよび800Gの光リンクへ移行しました。Coherent Corpは、従来のプラガブルと比較してビットあたりのエネルギーを20%以上削減した1.6T-DR8モジュールを実証しました。NVIDIAのSpectrum-Xスイッチロードマップは、30%の電力削減と1.6Tb/sのポート速度を実現するコパッケージドオプティクスを採用しました。このようなアーキテクチャは、スイッチASICの隣にフォトニックエンジンを統合し、電気的な入力損失を排除するとともに、既存の300mm CMOSラインを通じた量産経路を確立します。マルチラックGPUファブリックへの需要の高まりは、シリコンフォトニクスを次世代AIインフラの不可欠な要素として位置づけています。
EUパイロットライン資金による地域PICファウンドリーの促進
PIXEuropeコンソーシアムへの3億8,000万ユーロ(4億4,730万米ドル)のChips JU助成金は、欧州のフォトニック主権への取り組みを支えました。[2] アイントホーフェンおよびエンスヘーデのパイロットラインは、オープンアクセスのシリコンおよびシリコンナイトライドの試作を提供し、中小企業がファブを所有せずにプロトタイプを作成できるようにします。photonixFABなどのプロジェクトは、ウェーハスケールでのヘテロジニアスレーザー接合に焦点を当て、2026年以降に量産が立ち上がった際に欧州が地域の通信および自動車需要を満たせるよう位置づけています。この取り組みは、垂直統合された米国およびアジアの競合他社とは対照的であり、分散型で強靭なサプライチェーンを約束するものです。
PIC対応コヒーレント5Gバックホールの展開
アジア太平洋地域のオペレーターは、高密度5Gマクロサイトをサポートするために、IM-DDリンクからコヒーレント光学へ移行しました。36.4Gb/sの双方向光無線プロトタイプは、再生なしで長距離伝送を実現しました。日本は、モバイルバックホールを対象とした低消費電力フォトニック半導体においてIntelおよびSK Hynixと連携するために3億500万米ドルを投じました。中国は、6G展開向けの国内供給を確保するために上海に薄膜ニオブ酸リチウムのパイロットラインを立ち上げました。コヒーレント光学は、中間O-E-O段を排除し、都市部のフットプリントにおける基地局数を削減することで総コストを低減します。
自動車における固体LiDARのコスト低減
Voyant PhotonicsがFMCWチップスケールセンサーを200mの測距能力で導入したことにより、自動車OEMはLiDARの価格を1,500米ドル以下に引き下げました。シリコンナイトライドコア上のフォトニックフェーズドアレイは、可動部品なしで17°〜40°のビームステアリングを実現しました。この統合により機械的な摩耗が抑制され、組み立て歩留まりが向上し、先進運転支援システムの量産経済性が解放されました。コスト障壁が低下するにつれ、ティア1サプライヤーは量産セグメントのプラットフォームに固体LiDARを組み込み、自動車サプライチェーン全体でフォトニック集積回路市場を牽引しました。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| InP PICのウェーハスケール歩留まり課題 | -2.1% | グローバル、北米および欧州で深刻な影響 | 短期(2年以内) |
| 断片化したEDAツールチェーンによる設計サイクルの長期化 | -1.8% | グローバル、PIC開発を行うすべての地域に影響 | 中期(2〜4年) |
| オンチップレーザーの熱管理の限界 | -1.3% | グローバル、特に高性能アプリケーションにおいて | 中期(2〜4年) |
| 集中したファウンドリー供給と地政学的リスク | -1.9% | グローバル、アジア太平洋地域依存地域で最高リスク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
InP PICのウェーハスケール歩留まり課題
InPウェーハを4インチ超に拡大することは、欠陥制御に負荷をかけ、ダイあたりのコストを押し上げました。Coherent Corpの6インチラインは理論上のダイ数を4倍にしましたが、歩留まりを維持するために新たなエピタキシーおよびメトロロジープロセスが必要でした。フラウンホーファーISEは、コストを80%削減し8インチスケーリングへのロードマップを開いたInP-on-GaAs基板を実証しました。持続的な歩留まりの低下は、コスト敏感なアプリケーションにおけるInPの競争力を引き続き制限し、近期の成長を抑制しました。
断片化したEDAツールチェーンによる設計サイクルの長期化
フォトニック設計者は、電子EDAスイートの成熟度に欠ける、シミュレーション、レイアウト、および検証ツールが分散した環境に依存していました。2024年の統合フォトニックシステムロードマップは、不完全なPDKカバレッジとソフトウェアの相互運用性の低さを重大なボトルネックとして指摘しました。GDSFactory+へのOpenLightのPH18DAサポートの追加はワークフローの継続性を改善しましたが、完全に統一された環境には至りませんでした。開発サイクルの長期化は製品投入を遅らせ、新規参入者の研究開発コストの閾値を引き上げました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
シリコンの優位性が専門的な課題に直面原材料販売に関連するフォトニック集積回路市場規模は2025年に49.3 ビリオン 米ドルに達し、シリコンは2025年のフォトニック集積回路市場シェアの37.4%を維持ました。広範に普及したCMOSベースが、パッシブ導波路およびコスト重視のデータコム部品においてその優位性を支えました。しかし、シリコンナイトライドの出荷量は、低伝搬損失と広い透過帯域がラボオンチップおよび量子フォトニクスに適していることから、15.4% CAGRで増加しました。インジウムリン酸塩は高出力レーザーに不可欠であり続け、ガリウムヒ素はシリコンへの光源統合を簡素化するヘテロジニアスレーザーボンディングを通じて普及が進みました。
スケーラビリティと性能の競争がベンダーのロードマップを形成しました。ヘルスケアスタートアップはポイントオブケア診断向けにシリコンナイトライドの生体適合性を選択し、長距離通信ベンダーは140 GbaudリンクにInP変調器を採用し続けました。HyperLightが薄膜リチウムニオブ酸塩変調器の開発推進のために3,700万 米ドルを調達したことは、電気光学分野への関心の再燃を示しました。多層ウェーハスタッキングの進展は、混合材料が単一レチクル上に共存する未来を示唆し、従来のプラットフォームの境界を曖昧にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
レーザー集積がイノベーションを牽引コンポーネント収益は2025年に30億米ドルを超え、レーザーがその年の26.3%を占めました。光スイッチマトリクスは14.1% CAGRで他のすべてのデバイスを上回り、AIデータセンタークラスター内の完全に再構成可能なファブリックへの需要を反映しました。Lumentumの400Gb/sレーンあたりの電界吸収変調レーザーは、頂点に達しつつある性能ベンチマークを例示しました。
統合された光生成は、総コストの要となり続けました。ファウンドリーは外部レーザーパッケージングを削減するためにInPまたはGaAsゲイン媒体をシリコン上に結合しましたが、熱的および歩留まりの問題が複雑さを増しました。フォトディテクターおよび変調器は、100GHz超の帯域幅と1V未満の駆動効率を組み合わせた薄膜ニオブ酸リチウムアーキテクチャから恩恵を受けました。可変光アッテネーターおよび波長デマルチプレクサーは成熟しましたが、チャネル数の増加が小型化されたアレイ実装を促進しました。
集積プロセス別:
モノリシックが勢いを増す2025年の収益の59.7%はハイブリッドフローが占め、ベンダーはフリップチップまたはウェーハボンド技術を用いてIII-Vレーザーをシリコントランシーバーに統合しました。モノリシック集積は、ファウンドリーの歩留まりが電子部品の水準に近づき、熱クロストークモデルの誤差が0.5 pm未満に達したことで、18.2% CAGRで拡大しました。数千個の熱光学位相シフターに依存するプログラマブルフォトニックエンジンは、新たなオンチップ冷却トポロジーを促進しています。
モジュールベースのアプローチは、資格認定サイクルが個別アセンブリを優先する航空宇宙・防衛分野において引き続き有効でした。主流のクラウドオペレーターにとっては、コパッケージドオプティクスがシリコンフォトニックエンジンをスイッチASICと単一基板上に統合する方向へ需要を誘導し、部品表(BOM)および電力予算を削減しました。TowerAlcyonの協業は、大量生産ノードを完全統合フォトニック・エレクトロニックSoCに近づけるファウンドリー・設計シナジーを示しました。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
データセンターが従来の通信を追い越す世界の用途別支出は2025年に55.0 ビリオン 米ドルを超えました。通信は依然として2025年収益の45.5%を提供しましたが、データセンターインターコネクトは19.6% CAGRで成長し、AIインファレンスファームがペタビット規模のファブリックを必要とするようになったことで2031年までに通信を上回りました。バイオメディカル光学は、55 kHz Aスキャンレートで92 dBの感度を持つ集積分光計を採用し、低コストOCTイメージングを支援しました。
LiDARおよび光センサーの展開は自動車自律走行において急増し、量子コンピューティングのパイロットはオンチップ光子数分解検出器を使用してフォールトトレランスに向けて前進しました。テスト・計測企業は、高チャネル数モジュール検証のサービス提供により安定した成長を確保しました。ユースケースの拡大するスペクトルはフォトニックプラットフォームの汎用性を強調し、サプライヤーを周期的な通信支出から保護しました。
エンドユーザー産業別:
自動車の加速が需要を再形成通信事業者は2025年需要の40.5%を占め、メトロコヒーレントアップグレードが牽引しましたが、チップスケールLiDARがL2+自律走行のコスト閾値を超えたことで、自動車OEMの採用が年率20.3%で成長しました。クラウドプロバイダーは、GPUクラスターが今十年末までに数百万台のアクセラレーターに拡張されることを見越して、コパッケージドオプティクスを発注しました。
ヘルスケアデバイスメーカーは迅速検査向けにシリコンナイトライドバイオセンサーを活用し、産業企業はインライン品質監視のためにフォトニックプローブを統合しました。防衛調達者はEMI耐性を持つ堅牢なフォトニックリンクを優先し、プレミアムニッチを維持しました。顧客層の多様化により収益源が分散し、単一セクターの低迷へのエクスポージャーが軽減されました。
地域分析
北米フォトニック集積回路市場
北米は2025年において最大の地域別売上シェアを記録し、2025年の世界売上の35.4%を占めた。大規模なハイパースケールデータセンターおよびCHIPS法に基づくインセンティブにより、ニューヨーク州マルタに7億ミリオン米ドルを超える新規シリコンフォトニクス設備投資が集中した。[3] Lightsynqの1,800万ミリオン米ドルのシード資金調達をはじめとする量子・AIフォトニクス分野へのベンチャー投資が、活発なスタートアップパイプラインを強化した。しかしながら、中国産ガリウムおよびゲルマニウムへの依存が材料価格の急騰を招き、2024年の輸出規制後に75%250%上昇した。
アジア太平洋フォトニック集積回路市場
アジア太平洋地域は、政策立案者がフォトニクスの自立を目標に掲げたことにより、最も高い16.5%のCAGRを記録した。中国は集積レーザー・シリコンプログラムに82億人民元(11.5億ミリオン米ドル)を補助した。日本はIntel Corporationとともに3億500万ミリオン米ドルを投資し、データセンターの消費電力を削減する光半導体の開発を推進した。域内のファブは6インチの薄膜リチウムニオブ酸塩ウェーハを製造し、従来の西側諸国との技術格差を解消した。
欧州フォトニック集積回路市場
欧州はオープンアクセスファウンドリと戦略的M&Aを組み合わせ、2026年から2031年にかけて6.5%の製造CAGRを維持した。欧州のフォトニック集積回路市場規模は2025年に30.2億ミリオン米ドルであった。Sivers Photonicsはコヒーレントモジュール向けの狭線幅チューナブルレーザーの開発で協業し、NokiaによるInfinera Corporationの23億ミリオン米ドルの買収は欧州大陸の光技術力を集約した。同地域が主権確保とSME支援を重視したことにより、グローバルサプライが多様化し、単一ノード製造地域への過度な依存が軽減された。
競合環境
フォトニック集積回路市場は2025年において中程度の分散を示しました。Infinera、Lumentum、Cienaなどのレガシー光ネットワーベンダーは数十年にわたるシステムノウハウを活用し、Intel、Lightmatter、Celestial AIなどのシリコンフォトニクス専業企業はAIワークロード向けにCMOSの規模の経済を活用しました。AMDを含む半導体大手は、コパッケージドオファリングを加速するためにEnosemiなどの買収を通じて光学部門を垂直統合しています。[4]
技術差別化は、光源統合、熱管理IP、および設計自動化の深度に依存しました。Coherent Corp.はInPエピタキシーから完成モジュールまでを網羅し、オープンアクセスファウンドリーはファブレス参入企業が迅速にプロトタイプを作成することを可能にしました。量子フォトニクス、ポイントオブケア診断、および自動車LiDARは、機動力のあるスタートアップが早期リーダーシップを確保できるホワイトスペースとして残っています。OpenLightとJabilの戦略的提携などは、AIおよびLiDAR用途のパッケージングまでの期間を短縮しました。熱クロストーク補償およびウェーハレベルヘテロジニアスボンディングに関する特許活動は、企業が防御可能な優位性を求めるにつれて激化しました。
M&Aの勢いは、IonQがLightsynqを買収して量子インターコネクトIPを統合したことで継続しました。TeradyneはウェーハスケールPICテスト能力のためにQuantifi Photonicsの買収に合意しました。こうした取引は、フォトニクスと高性能コンピューティング、テスト、および量子セクターの融合を強調し、2030年に向けて競争の輪郭を再形成しています。
フォトニック集積回路産業リーダー
-
Intel Corporation
-
Marvell Technology
-
Coherent Corp. (II-VI)
-
Lumentum Holdings Inc.
-
Infinera Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
フォトニック集積回路市場 このレポートでカバーされる企業
- Infinera Corporation
- Lumentum Holdings Inc.
- Intel Corporation
- Coherent Corp. (II-VI)
- Cisco Systems Inc. (Acacia)
- NeoPhotonics Corporation
- POET Technologies Inc.
- EFFECT Photonics
- Celestial AI
- Source Photonics Inc.
- Sicoya GmbH
- HyperLight Corp
- Ayar Labs Inc.
- Lightmatter Inc.
- Marvell Technology
- Ligentec SA
- Xanadu Quantum Tech. Inc.
- Ciena Corporation
- OpenLight Photonic Inc.
- Juniper Networks (Aurrion IP)
最近の産業開発事情 フォトニック集積回路市場
- 2025年6月:IonQはLightsynq Technologiesの買収を完了し、量子メモリおよびフォトニックインターコネクトに関連する20件以上の特許を追加しました。
- 2025年5月:AMDはAIアクセラレーター向けのコパッケージドオプティクスイノベーションを加速するためにEnosemiを買収しました。
- 2025年3月:Coherent CorpはAIデータセンターを対象とした2×400G-FR4 Liteシリコンフォトニクストランシーバーをリリースしました。
- 2025年3月:NVIDIAはLumentumおよびCoherentとのパートナーシップにより1.6Tb/sポートを提供するSpectrum-XおよびQuantum-Xフォトニックスイッチを発表しました。
グローバルフォトニック集積回路市場レポートの範囲
セグメンテーション概要
| インジウムリン(InP) |
| シリコン(Si) |
| シリコンナイトライド(SiN) |
| ガリウムヒ素(GaAs) |
| ニオブ酸リチウム(LiNbO₃) |
| シリカオンシリコン |
| その他の材料(ポリマー、PLCなど) |
| レーザー |
| 変調器 |
| フォトディテクター |
| フィルター |
| スイッチ |
| アンプ |
| マルチプレクサーおよびデマルチプレクサー |
| アッテネーターおよびVOA |
| その他のコンポーネント |
| ハイブリッド集積 |
| モノリシック集積 |
| モジュールベース・サブシステム集積 |
| 通信(長距離およびメトロ) |
| データセンター(短距離およびHPCインターコネクト) |
| 生物医学・ライフサイエンス |
| 光センサーおよびLiDAR |
| 計測・試験・測定 |
| 量子コンピューティングおよび量子フォトニクス |
| 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンターオペレーター |
| ヘルスケアおよび診断企業 |
| 自動車・モビリティOEM |
| 産業・製造 |
| 防衛・航空宇宙 |
| 研究・学術機関 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 台湾 | ||
| 韓国 | ||
| 日本 | ||
| インド | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| メキシコ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| 原材料別 | インジウムリン(InP) | ||
| シリコン(Si) | |||
| シリコンナイトライド(SiN) | |||
| ガリウムヒ素(GaAs) | |||
| ニオブ酸リチウム(LiNbO₃) | |||
| シリカオンシリコン | |||
| その他の材料(ポリマー、PLCなど) | |||
| コンポーネント別 | レーザー | ||
| 変調器 | |||
| フォトディテクター | |||
| フィルター | |||
| スイッチ | |||
| アンプ | |||
| マルチプレクサーおよびデマルチプレクサー | |||
| アッテネーターおよびVOA | |||
| その他のコンポーネント | |||
| 集積プロセス別 | ハイブリッド集積 | ||
| モノリシック集積 | |||
| モジュールベース・サブシステム集積 | |||
| 用途別 | 通信(長距離およびメトロ) | ||
| データセンター(短距離およびHPCインターコネクト) | |||
| 生物医学・ライフサイエンス | |||
| 光センサーおよびLiDAR | |||
| 計測・試験・測定 | |||
| 量子コンピューティングおよび量子フォトニクス | |||
| エンドユーザー産業別 | 通信サービスプロバイダー | ||
| クラウドおよびハイパースケールデータセンターオペレーター | |||
| ヘルスケアおよび診断企業 | |||
| 自動車・モビリティOEM | |||
| 産業・製造 | |||
| 防衛・航空宇宙 | |||
| 研究・学術機関 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| フランス | |||
| 英国 | |||
| 北欧諸国 | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 台湾 | |||
| 韓国 | |||
| 日本 | |||
| インド | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| アルゼンチン | |||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2025年のグローバルフォトニック集積回路市場規模はいくらでしたか?
フォトニック集積回路市場規模は2025年に136.3 ビリオン 米ドルに達し、13.11% CAGRで2031年までに倍増する見込みです。
最も急速に成長している材料プラットフォームはどれですか?
シリコンナイトライドは、低損失導波路特性と線形および量子フォトニクスへの適合性に支えられ、2030年にかけて15.4% CAGRで成長をリードしています。
データセンターインターコネクトが通信用途を上回る勢いを持つ理由は何ですか?
AIワークロードからの指数関数的な帯域幅需要が、データセンターオペレーターにコパッケージドオプティクスと高密度フォトニックリンクの採用を促し、通信の成長を上回る19.6% CAGRを生み出しています。
InPフォトニック集積回路のより広範な採用を妨げているものは何ですか?
ウェーハスケールの歩留まり課題がダイあたりのコストを引き上げ、InPの優れた変調帯域幅にもかかわらずシリコンフォトニクスに対する競争力を制限しています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は、国内フォトニック製造への中国および日本の多大な投資に支えられ、16.5% CAGRで拡大すると予測されています。