
シンガポール傷害保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 139.5 百万米ドル |
| 市場規模 (2026) | 143 百万米ドル |
| 市場規模 (2031) | 169 百万米ドル |
| 成長率 (2026 - 2031) | 3.40 % |
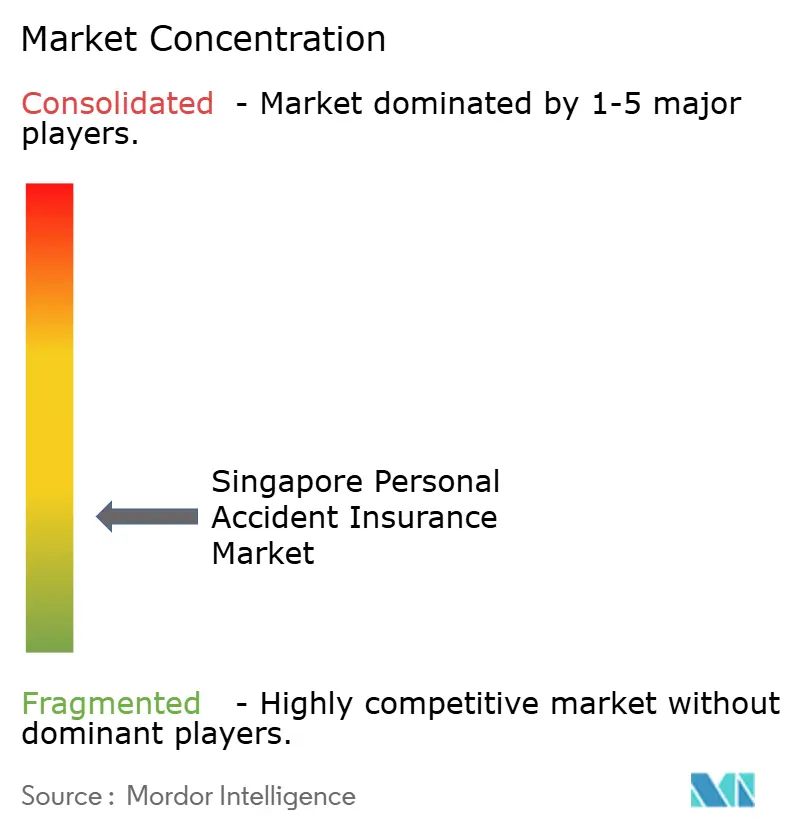
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポル傷害保険市場分析
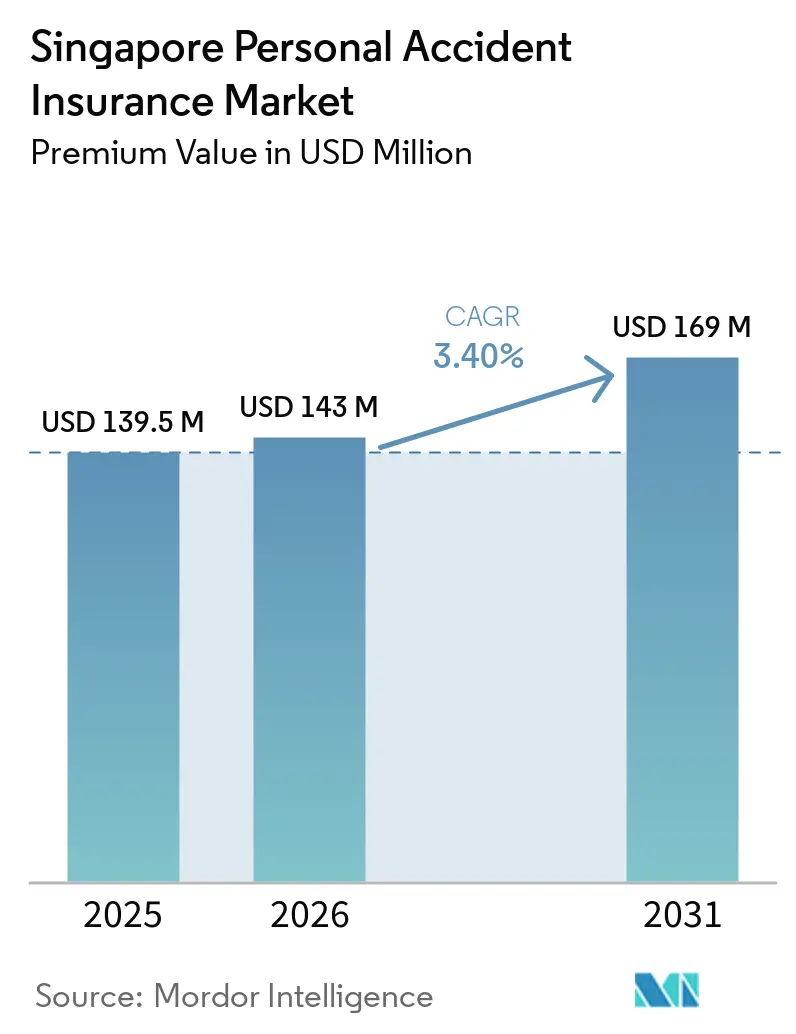
シンガポール傷害保険市場規模は2025年に139.5 ミリオン 米ドルと評価され、2026年の143.0 ミリオン 米ドルから2031年には169.0 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.4%です。シンガポール傷害保険市場は、医療・長期ケア・雇用主福利厚生の広範なカバレッジを持つ成熟した保険環境の中で機能しています。そのため、傷害保険は回復支援の範囲、給付の明確さ、加入のしやすさによって競争しています。リハビリテーション費用の上昇や、旅行・通勤・業務中の事故リスクへの露出が、より包括的な補償への需要を支えています。デジタルパートナーシップは、消費者がモビリティや業務関連リスクに直面する場面でのアクセスを拡大しています。一方、シンガポール傷害保険市場は、家計が広範な医療保障を見直し、単独の保護が既存の給付と重複するかどうかを評価する中で、支出圧力にも直面しています。
主要レポートのポイント
- 発行形態別では、雇用主グループPAが2025年のシンガポール傷害保険市場シェアの46.1%を占め、フィニティ・協会・スキームPAは2031年にかけてCAGR 5.1%で成長すると予測されています。
- 販売チャネル別では、専属エージェントおよびファイナンシャルアドバイザーが2025年のシンガポール傷害保険市場シェアの37.9%を占め、エンベデッドおよびパートナー加入は2031年にかけてCAGR 5.6%で成長すると予測されています。
- 主要給付設計別では、ブレンド型PAが2025年のシンガポール傷害保険市場シェアの62.1%を占め、回復給付型PAは2031年にかけてCAGR 4.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール傷害保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療費および事故後リハビリテーション費用の上昇 | +0.7% | 国内 | 中期(2〜4年) |
| シンガポールの高齢化しつつも活動的な人口における保護ニーズの拡大 | +0.6% | 国内 | 長期(4年以上) |
| 旅行・通勤・日常モビリティへの高い露出 | +0.4% | 国内 | 短期(2年以内) |
| デジタルファースト型流通とエンベデッド保険の拡大 | +0.8% | 国内、ASEANへの波及効果あり | 中期(2〜4年) |
| ギグエコノミーおよび非伝統的雇用の成長 | +0.5% | 国内 | 中期(2〜4年) |
| 柔軟でライフスタイル志向の傷害保護への需要増加 | +0.4% | 国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療費および事故後リハビリテーション費用の上昇
リハビリテーション費用は、医療事象と家計の完全な回復ニーズとの間のギャップを広げています。保健省のベンチマークによると、シンガポールにおける補助対象のCワード(一般病棟)リハビリテーション費用は1,551 米ドルから6,882 米ドルの範囲にあります。個室リハビリテーション費用は、保険支払い前で19,497 米ドルから26,010 米ドルの範囲に及びます[1]。重傷はまた、入院・手術・フォローアップ費用を生じさせ、時の入院期間を超えることがあります。シンガポール傷害保険市場は、保険がリハビリテーションを補償し、回復中の収入を支援する場合に恩恵を受けます。資本給付と実践的な回復支援を組み合わせた商品は、公的制度が十分にカバーしていない費用に対応できます。
シンガポールの高齢化しつつも活動的な人口における保護ニーズの拡大
シンガポールは2025年に超高齢社会に達し、人口の20.7%が65歳以上となりました。その割合は2005年の13.1%から上昇しており、障害と回復ニーズへの関心が高まっています。シンガポール警察によると、2025年には高齢歩行者が歩行者死亡事故の75%を占めました[2]。高齢歩行者が関与する事故は同年に前年比21.7%増加し、247件に達しました。これらのパターンは、自宅外でも活動的な高齢者向けの回復給付を持つ保険の需要を支えています。シンガポール傷害保険市場は、障害や介護ニーズに対してより明確な財務的保護を求める就労世代にも対応できます。
旅行・通勤・日常モビリティへの高い露出
2025年の道路交通傷害件数は7,560件に達し、前年比7.2%増加しました。信号無視による事故は同年に27.1%増加し、オートバイ乗車者が交通死亡事故の半数以上を占めました。シンガポール居住者は2025年に1,060万回の海外旅行を行い、2024年の1,030万回から増加しました。日常の移動、国際旅行、レクリエーション活動は、傷害保護の繰り返しの機会を生み出しています。SimplyGoとEmbed Financial Group Holdingsは2026年5月に、SimplyGo交通アプリ内でのエンベデッドマイクロ保険の探索に向けたパートナーシップを締結しました。このモデルは、別途の保険購入プロセスではなく、モビリティの場面に商品の利用可能性を結びつけています。
デジタルファースト型流通とエンベデッド保険の拡大
デジタルパートナーシップは、消費者が傷害保険に出会う方法と、保険会社が新たな顧客層にリーチる方法を変えています。Income Insuranceは2026年6月に、HIVEデジタル保険プラットフォームをEmbed Financial Group Holdingsに売却すると発表しました。この移転により、シンガポールおよびその他の市場でのエンベデッド保険パートナーシップに利用可能なテクノロジー基盤が拡大します。シンガポールのデジタル広告基準は、オンライン販売チャネルを利用する金融機関に対して行動規範の期待を設定しています。シンガポール傷害保険市場は、関連するサービス体験の中で商品が提供されるパートナー加入から恩恵を受ける可能性があります。デジタルでの利用可能性は、除外事項・資格・給付限度に関する疑問を解消するものではないため、保険会社は依然として明確な説明を提供する必要があります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存の保険カバレッジの高さと商品重複の認識 | -0.5% | 国内 | 中期(2〜4年) |
| 包括的な医療保障および統合型保護商品への消費者の選好 | -0.4% | 国内 | 中期(2〜4年) |
| 傷害保険の補償内容と除外事項に関する消費者理解の不 | -0.3% | 国内 | 短期(2年以内) |
| 保険料感度と保険価値に対する消費者の精査の増加 | -0.3% | 国内 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
既存の保険カバレッジの高さと商品重複の認識
保険加入率の高さが、追加のスタンドアロン型保険を求める消費者層を狭めている。2025年における雇用主グループ個人傷害保険はシンガポール個人傷害保険市場規模の46.1%を占めており、多くの労働者が雇用を通じて傷害補償を受けている。この仕組みにより、追加の個人保護に対する極的な検討が制限される可能性がある。シンガポール個人傷害保険市場は、保険が健康保険や雇用主給付を繰り返すのではなく、補完するものであることを示す必要がある。消費者は、回復費用や収入の中断について理解していない限り、傷害補償を標準的な職場給付とみなす可能性がある。リハビリテーション費用の払い戻し、家庭内サポート、および給付の携行性における明確な違いが、スタンドアロン型補償の評価をより容易にする。
包括的な医療保障および統合型保護商品への消費者の選好
家計は保険支出を見直す際に、広範な医療保護を優先することが多いです。2026年のインテグレーテッドシールドプランの特約変更により、免責金額・自己負担・医療費への注目が高まりました。この見直しにより、専門的な傷害保険に充てられる即時の予算が減少する可能性があります。消費者はまた、政府プログラムや広範な医療プランが障害関連ニーズに対応することを期待する場合があります。シンガポール傷害保険市場は、収入継続性とリハビリテーションにおける傷害保護の役割を説明する必要があります。この役割を明確に定義した商品は、重複購入として扱われることを避けるうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発行形態別:雇用主補償が最大シェアを維持しつつアフィニティスキームが拡大
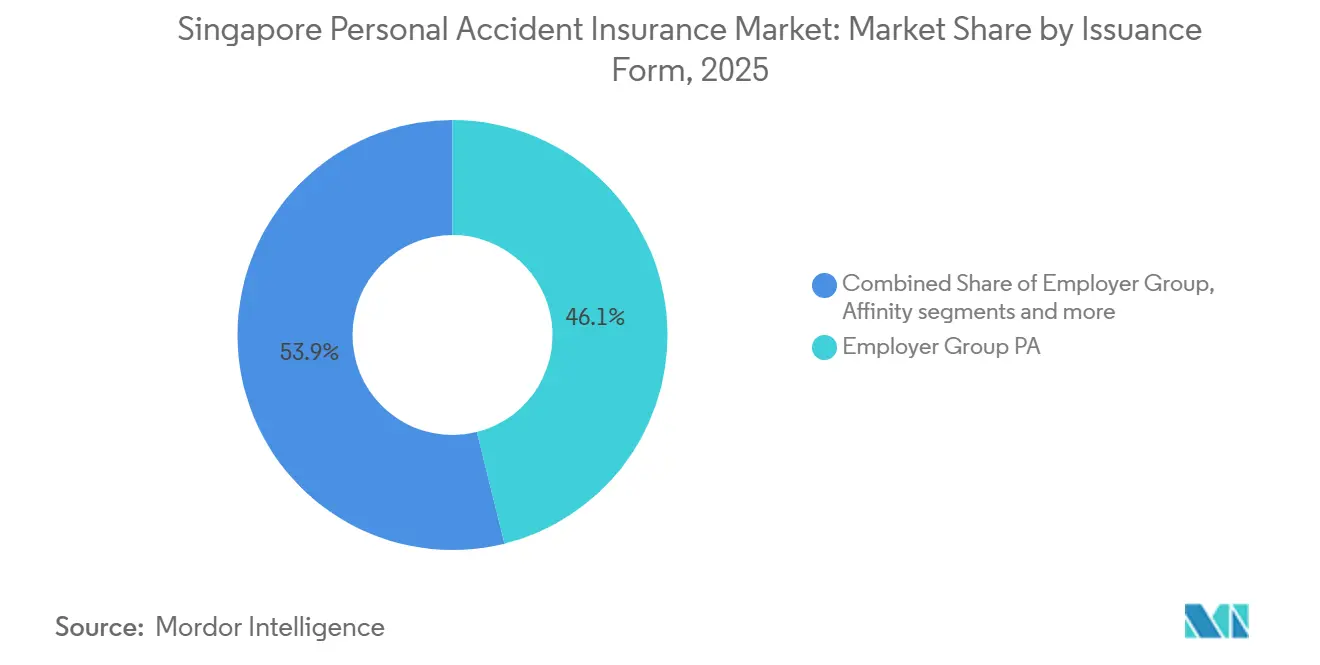
雇用主グループPAは2025年のシンガポール傷害保険市場シェアの46.1%を占めました。職場での調達は、雇用主が従業員に一貫した傷害給付を提供する実践的な方法を提供します。標準化された保険条件は、大規模な従業員グループ全体の管理を簡素化することもできます。雇用主の義務とグループ購買慣行が、この形態をシンガポール傷害保険市場の中心に位置づけています。アフィニティ・協会・スキームPAは2026年から2031年にかけてCAGR 5.1%で成長すると予測されています。プラットフォームワーカー法は2025年1月1日に施行され、対象となるプラットフォーム事業者に対して業務災害補償保険の加入を義務付けました[3]。
プラットフォーム事業者に対するCPF拠出率は2026年1月1日に3.5%から7%に引き上げられました。この変更は、ライダーおよびドライバーに対するコンプライアントな保護措置の重要性を強化しています。個人・家族向けPAは、複数の家族を対象とした保護を求める家計にとって引き続き有効な手段です。その進展は、既存の医療・雇用主補償によって制限されています。SinglifeのGigConnectプログラムは、ギグプラットフォームパートナーシップを通じてグループ傷害保険とグループ長期医療休暇給付を組み合わせています。このような仕組みにより、消費者はプラットフォームの関係を通じて加入しながら、グループ型の給付を受けることができます。これにより、自営業者や非伝統的な労働者向けのアフィニティスキームへの注目が高まっています。シンガポール傷害保険業界は、確立された雇用主契約と新たなパートナー主導の補償モデルのバランスを取っています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:専属アドバイスが重要性を維持しつつパートナー加入が成長
専属エージェントおよびファイナンシャルアドバイザーは2025年のシンガポール傷害保険市場シェアの37.9%を占めました。アドバイス主導の販売は、グループ給付交渉や詳細な給付説明を必要とする保険において引き続き重要です。エージェントは、資格・給付の組み合わせ・回復支援に関する疑問に対応できます。ブローカーおよびバンカシュアランスチャネルも、構造化された雇用主向け手配や広範な金融関係において引き続き重要です。直接保険会社チャネルは、一部の消費者に対して見積もりから保険証券発行までのより迅速なルートを提供します。エンベデッドおよびパートナー加入は2026年から2031年にかけてCAGR 5.6%で拡大すると予測されています。
2026年6月のHIVE移転は、エンベデッド流通向けテクノロジーへの継続的な投資を反映しています。パートナー加入は、通勤・旅行・プラットフォーム業務との明確な関連性をすでに持つサービス内に保険を組み込むことができます。SimplyGoパートナーシップは、公共交通機関の場面におけるこのアプローチを示しています。このチャネルは、大量かつ低保険料の個人保険により適している可能性があります。顧客が補償内容の比較に助けを必要とする場合、アドバイスの必要性を代替するものではありません。シンガポール傷害保険市場は、顧客と保険の複雑さによって役割が異なるため、複数のチャネルモデルを維持する可能性が高いです。流通競争は、利便性・信頼性・加入時点での給付説明能力に依存します。
主要給付設計別:ブレンド型プランが主導しつつ回復給付が前進
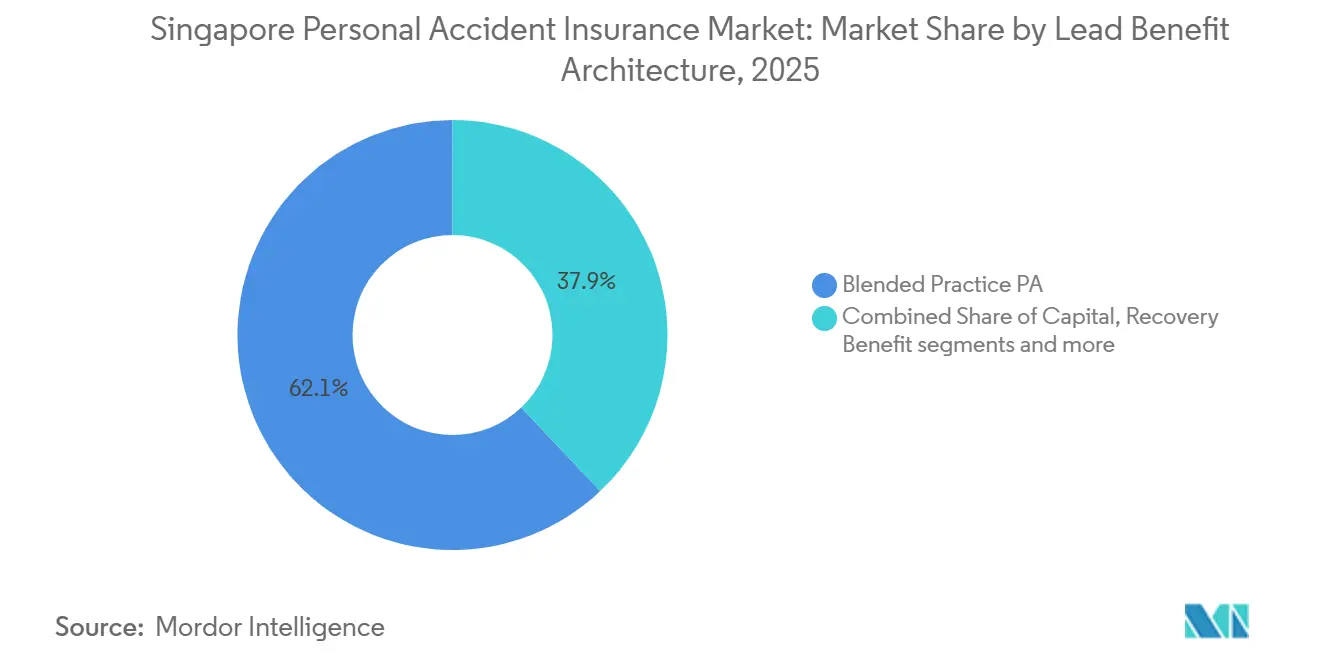
ブレンド型PAは2025年のシンガポール傷害保険市場規模の62.1%を占めました。これらのプランは、資本給付と入院収入および医療費補償を組み合わせています。この構造は、事故後のより完全な保護に対する雇用主および小売需要に応えています。また、即時費用と継続的な回復ニーズの両方を管理する必要性を反映しています。回復給付型PAは2026年から2031年にかけてCAGR 4.9%で成長すると予測されています。この形式は、回復に継続的な支援が必要な場合における一括払いの限界に対応しています。
民間病院の整形外科・外傷手術は、外科医・インプラント・病棟費用を含めると15,794 米ドルを超える場合があります。MSIG PA RecoveryPlusには、最大2,369 米ドルの在宅看護支援と最大7,895 米ドルの自宅または自動車改造費用が含まれています[4]。また、記載された商品条件に基づき、療養中の未使用フィットネス会員費を補償します。FWDは2026年7月に、オプションの収入支援特約を追加してFWD生命PAの保険契約を更新しました。資本給付型PAは、顧客がリハビリテーションと収入喪失への支援を期待する場合に適合性が弱まります。シンガポール傷害保険業界は、回復期間のより多くをカバーする給付へと移行しています。シンプルな資本のみの商品を維持する保険会社は、ブレンド型プランと並んでその役割をより明確に説明する必要があります。
競合環境
シンガポール傷害保険市場は、20社以上のライセンス保険会社にわたって適度に分散しています。競争は給付の深さと、適切な販売チャネルを通じて顧客にリーチする能力を中心に展開されています。回復給付型およびブレンド型PAプランは、より広範な支援を提供することで、よりシンプルな資本給付型商品と競争しています。MSIG、AIG、Chubb、Sompo、Tokio Marine、QBEは雇用主グループおよび小売直販チャネルで活動しています。AIA、Prudential、FWD、Singlife、Income Insuranceは、傷害保護が収入・健康関連給付と重なる分野で競争しています。
MSIGは、独自の流通のみに依存するのではなく、デジタル仲介業者との引受関係を活用しています。SimplyGoマイクロ保険パートナーシップの引受会社として機能しています。MSIGの傷害保険商品は、MoneeInsure Agencyを通じてShopeeのマーケットプレイスでも入手可能です。2025年には、AIA、Income Insurance、MSIG、Sompoが参加するコンソーシアムが、東南アジア6市場のLazadaを通じて保険商品を販売しました。これらの取り決めは、保険会社が別々の引受競合者として存在しながら流通インフラを共有できることを示しています。シンガポール傷害保険市場は、パートナー関係の強さと関連性への依存度が高まっています。
シンガポールには31万人の自営業者およびプラットフォームワーカーがおり、Singlifeは12%のみが予期せぬ状況に対して十分な流動性を持つと報告しました。Singlifeは、Ryde、HungryPanda、GoGoX、Rida、Meiliとのパートナーシップを通じて16,000人以上のプラットフォームワーカーにエンベデッド保護を提供しました。MASによるプロテクテッドセルカンパニーの枠組みに関するコンサルテーションが制定された場合、特化した保険ビークルの設立コストを削減できる可能性があります。これにより、定義されたリスクプールに合わせた補償モデルが促進される可能性があります。シンガポール傷害保険業界は競争力を維持していますが、主要保険会社の正確なランキングを支えるプレイヤーシェアの開示はありません。
シンガポール傷害保険業界のリーダー企業
-
MSIG Insurance (Singapore) Pte. Ltd.
-
Income Insurance Limited
-
AIG Asia Pacific Insurance Pte. Ltd.
-
Chubb Insurance Singapore Limited
-
AIA Singapore Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:FWD Singaporeは、FWD生命PA保険契約を2026年7月2日付で更新し、オプションの収入支援特約およびキャッチオール特約を追加して100歳まで補償を延長しました。この変更は、個人傷害保険商品におけるハイブリッドな資本プラス回復給付設計への移行を強化しました。
- 2026年6月:Income Insuranceは、HIVEのAPIファースト型デジタル保険プラットフォームをEmbed Financial Group Holdingsに非公開の対価で売却すると発表し、2026年第3四半期に完了予定です。HIVEの移転により、シンガポール・アジア・アフリカ9市場にわたるEFGHのエンベデッド流通戦略の保険テクノロジー基盤として再配置されました。
- 2026年5月:SimplyGo Pte. Ltd.とEmbed Financial Group Holdingsは、MSIG Insuranceを引受会社として、SimplyGo交通アプリ内でエンベデッドマイクロ保険プラットフォームを共同開発する戦略的パートナーシップ協定を締結しました。このパートナーシップは、シンガポールの公共交通機関利用者向けのコンテキスト型マイクロ保険を探索しています。
- 2026年3月:Etiqa Insurance SingaporeとAIA Singaporeは、AIAの6,300人以上のファイナンシャルアドバイザーからなる販売ネットワークを通じてEtiqaのシャリア準拠ファミリータカフル商品を提供する戦略的流通パートナーシップを発表しました。このパートナーシップにより、価値観に沿った傷害・保護商品へのアクセスが拡大しました。
- 2026年3月:GrabInsureは、シンガポールの民間ハイヤー車両ドライバー向けに自動車保険商品を発売し、Grabプラットフォームの過去の運転データから導出されたパフォーマンス連動型保険料を適用しました。この商品のデータ駆動型引受アプローチは、ギグエコノミーおよびプラットフォームワーカーグループの傷害保険料のパーソナライゼーションに活用できます。
シンガポール傷害保険市場レポートの囲
シンガポール傷害保険市場は、個人・家族・従業員・その他のグループに対して事故特有の財務的保護を提供する保険会社で構成されており、偶発的死亡、永続的または一時的障害、偶発的医療費、入院、骨折・熱傷、回復中の収入喪失などのリスクをカバーしています。商品は基本的な個人保険から、家族・ライフスタイル・海外・回復関連の給付を含む広範なプランまで多岐にわたり、事故関連の費用と財務的影響に対応することで、従来の医療・生命保険を補完しています。
シンガポール傷害保険市場は、発行形態(個人・家族向けPA、雇用主グループPA、アフィニティ、その他)、販売チャネル(専属エージェント・ファイナンシャルアドバイザー、保険ブローカー、バンカシュアランス、その他)、主要給付設計(資本給付型PA、回復給付型PA、ブレンド型PA)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 個人・家族向けPA |
| 雇用主グループPA |
| アフィニティ・協会・スキームPA |
| 専属エージェントおよびファイナンシャルアドバイザー |
| 保険ブローカー |
| バンカシュアランス |
| 直接保険会社チャネル |
| エンベデッドおよびパートナー加入 |
| 資本給付型PA |
| 回復給付型PA |
| ブレンド型PA |
| 発行形態別 | 個人・家族向けPA |
| 雇用主グループPA | |
| アフィニティ・協会・スキームPA | |
| 販売チャネル別 | 専属エージェントおよびファイナンシャルアドバイザー |
| 保険ブローカー | |
| バンカシュアランス | |
| 直接保険会社チャネル | |
| エンベデッドおよびパートナー加入 | |
| 主要給付設計別 | 資本給付型PA |
| 回復給付型PA | |
| ブレンド型PA |
レポートで回答される主要な質問
シンガポールの傷害保険の予測成長率はどのくらいですか?
シンガポール傷害保険市場は2026年から2031年にかけてCAGR 3.4%で成長し、143 ミリオン 米ドルから169 ミリオン 米ドルに増加すると予測されています。この予測は、回復給付・明確な保険価値・便利な加入が需要を形成する成熟した保険環境を反映しています。また、確立された医療・雇用主補償からの継続的な圧力も反映しています。保険会社は、保険選択における各顧客の意思決定ポイントで傷害給の追加価値を理解しやすくする必要があります。
シンガポールで傷害保険をリードする発行形態はどれですか?
雇用主グループPAは2025年に46.1%のシェアでリードし、職場での調達と雇用主給付構造に支えられています。アフィニティ・協会・スキームPAは、プラットフォームワーカーの取り決めがより正式化されるにつれて成長が加速しており、個人・家族向けPAは家庭保護において引き続き重要です。雇用主プランは依然として傷害補償を提供する最も確立された方法です。
傷害保護において最も急成長している販売チャネルはどれですか?
エンベデッドおよびパートナー加入は、デジタルおよびプラットフォームパートナーシップに支えられ、2031年にかけてCAGR 5.6%で成長すると予測されています。このモデルは、関連する通勤・旅行・業務活動中に補償を利用可能にできますが、依然として明確な給付説明が必要です。専属アドバイザーは、より複雑なニーズを持つ保険において引き続き重要です。
傷害保険において回復給付がより重要になっている理由は何ですか?
回復給付型PAは、事故後の費用にリハビリテーション・看護支援・収入中断が含まれる可能性があるため、CAGR 4.9%で成長すると予測されています。ブレンド型プランは、即時治療と回復の両方に対して複数種類の財務的支援を組み合わせているため、最大の給付設計として残っています。この組み合わせは、重大な事故後に生じる可能性のある財務的ニーズをより適切に反映しています。
プラットフォームワーカー法は傷害補償にどのような影響を与えますか?
同法は対象となるプラットフォーム事業者に業務災害補償保険の提供を義務付けており、アフィニティおよびグループ保護の取り決めを支援しています。この要件はライドヘイリングおよびフードデリバリー業務に適用され、プラットフォーム雇用がより構造化されるにつれてコンプライアントな補償への注目が高まっています。また、プラットフォーム連動型保険提供のより明確な基盤を提供しています。
シンガポールで注目すべき事故関連の保護ニーズを持つグループはどれですか?
高齢歩行者・オートバイ乗車者・物流労働者・配達員・プラットフォームワーカーは、それぞれ異なるモビリティまたは職場リスクへの露出を持っています。彼らの異なるニーズは、ターゲットを絞った給付・実践的な回復支援・アクセスしやすい加入方法への需要を生み出しています。これらのグループは、すべての状況において同じ補償アプローチで対応されているわけではありません。