
保険保護商品市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 688.10 十億米ドル |
| 市場規模 (2032) | 903.60 十億米ドル |
| 成長率 (2027 - 2032) | 5.60 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
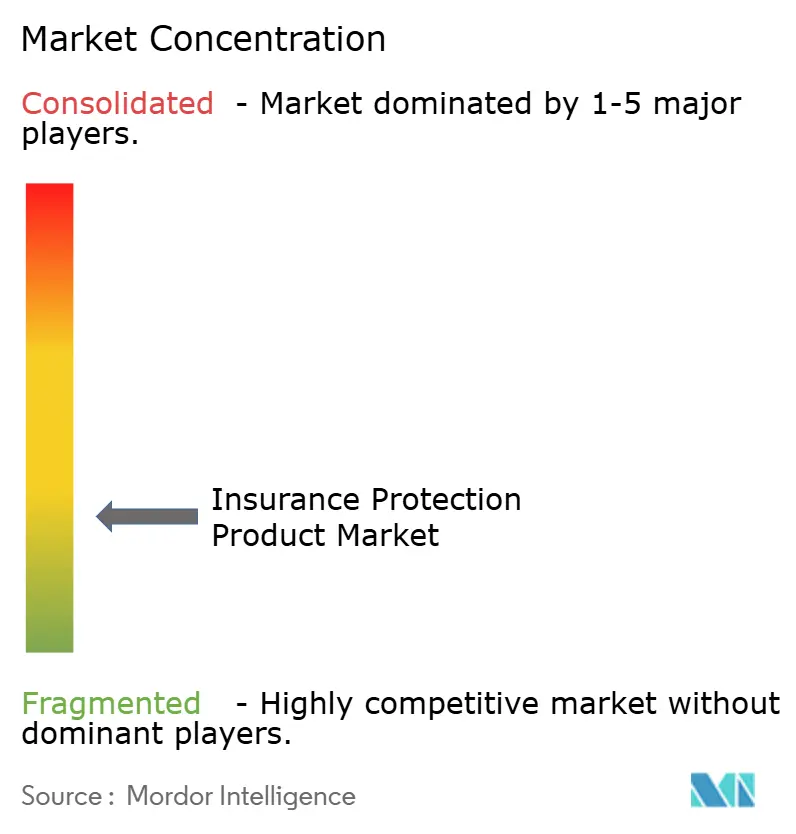
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる保険保護商品市場分析
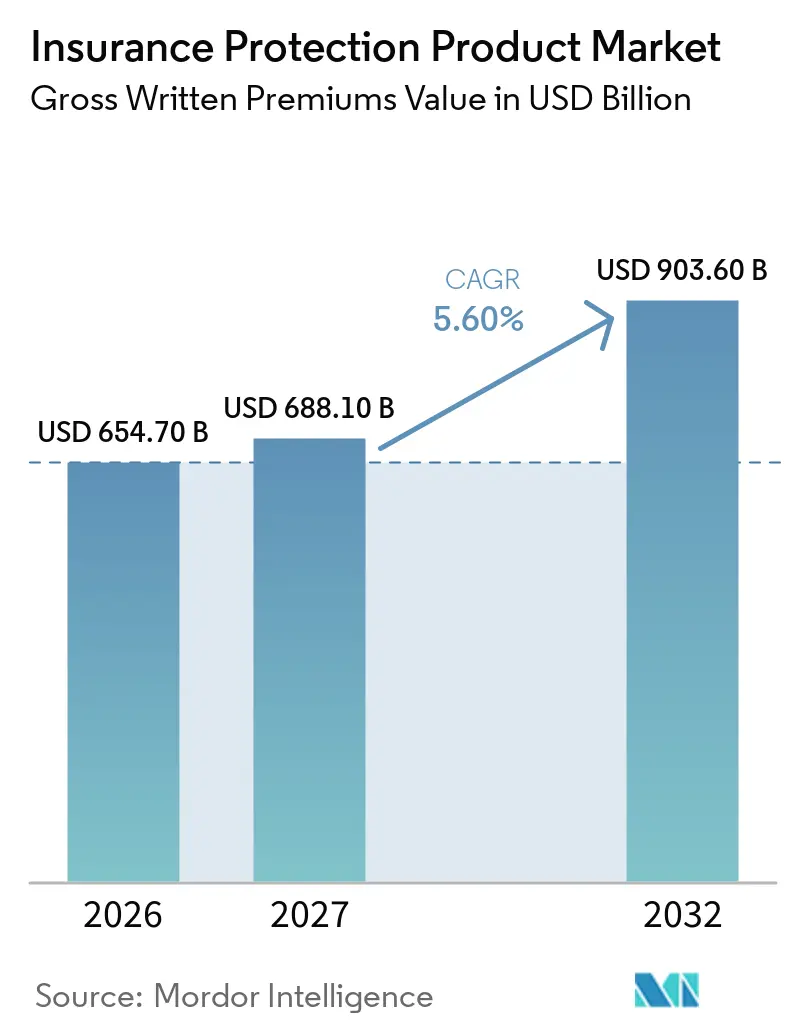
保険保護商品市場規模(元受保険料ベース)は、2026年に654.70 ビリオン 米ドル、2027年に688.10 ビリオン 米ドルと予測され、2027年から2032年にかけて5.60%のCAGRで成長し、2032年までに903.60 ビリオン 米ドルに達する見込みです。
保険保護商品市場は、先進国および新興国の双方における死亡率、障害、および医療保障のギャップが継続していることによって支えられています。非感染性疾患が世界の死亡原因の74%を占めており、医療連動型および所得保護型の保障に対する需要が高い状態が続いています。スイス・リーは、2024年におけるアジア12市場の医療保護ギャップをプレミアム換算で258 ビリオン 米ドルと推計しており、これは2017年比で21%高い水準です。デジタル配信は、従来の販売モデルでは対応が困難であった消費者へのアクセスを拡大しています。大手保険会社は、迅速な引受と銀行・雇用主・プラットフォームとのパートナーシップを組み合わせ、獲得効率の向上と顧客維持の持続を図っています。
主要レポートのポイント
- 商品タイプ別では、生命保護保険が2026年の保険保護商品市場シェアの41.2%を占め、重大疾病・トラウマ保険は2032年にかけて8.1%のCAGRで成長すると予測されています。
- 保険証券形態別では、個人・小売保険が2026年の保険保護商品市場シェアの54.6%を占め、アフィニティ・組込型・債権者保険は2032年にかけて7.7%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年の保険保護商品市場シェアの47.9%を占め、組込型チャネルは2032年にかけて9.2%のCAGRで成長すると予測されています。
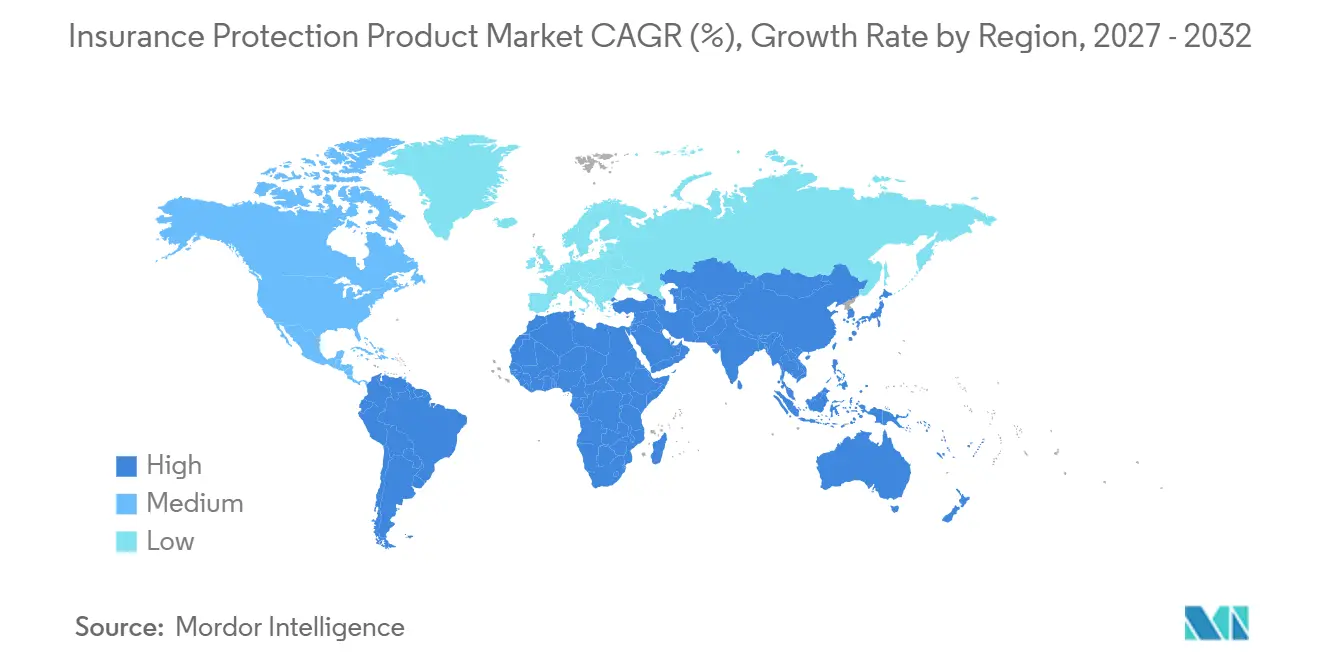
- 地域別では、アジア太平洋が2026年の保険保護商品市場シェアの44.8%を占め、南米は2032年にかけて8.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な死亡率および 所得保護ギャップの拡大 | +1.4% | グローバル | 長期 (4年以上) |
| 手頃な価格のデジタル保護への 需要 | +1.1% | アジア太平洋、 ラテンアメリカ、中東・アフリカ | 中期 (2〜4年) |
| 金融・雇用エコシステムにおける 組込型保護の拡大 | +0.9% | グローバル、 アジア太平洋・北米・欧州が主導 | 中期 (2〜4年) |
| 加速化された データ駆動型引受 | +0.7% | 北米、 欧州、および先進アジア太平洋市場 | 中期 (2〜4年) |
| 団体生命・障害・所得保護に対する 雇用主需要 | +0.6% | 北米 および欧州 | 中期 (2〜4年) |
| 保険未加入の新興市場消費者向けの イノベーション | +0.5% | 新興アジア太平洋、 アフリカ、ラテンアメリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な死亡率および所得保護ギャップの拡大
保険保護ギャップは、保険保護商品市場全体にわたって需要を牽引し続けています。南アフリカの生命・障害保険の不足額は2024年末に50.4兆南アフリカランド(2.8 トリリオン 米ドル)に達し、国内総生産の7倍に相当しました[1]。この不足額は2021年から年率12.5%で拡大しており、南アフリカの平均的な家庭が保有する障害保障は必要額の40%にとどまっていました。英国では、住宅ローン保有者の86%が所得保護保険に未加入であり、2026年には所得保護ニーズ全体の85%が未充足のままでした。これらの状況は、商品が広く提供されている場合でも、消費者の理解不足が需要を制約し得ることを示しています。保険会社は、より簡潔な給付内容の説明、モジュール型の保護設計、および所得補償を中心とした金融教育によって対応することができます。
手頃な価格でデジタル配信される保護商品への需要増加
デジタル配信は獲得コストを低下させ、保険保護商品市場において価格に敏感な消費者へのリーチを支援しています。ブラジルのオープン保険フレームワークは、顧客がアプリケーション・プログラミング・インターフェースを通じて保険会社間でデータを共有することを可能にし、より個別化された価格設定と簡便な加入手続きを支援しています。ブラジルの生命保険料は2025年上半期に8.4%増加し、個人生命保険事業は13.2%増加しました。アジア太平洋地域では、デジタルツールが仲介者を代替するのではなく、代理店の生産性を向上させており、代理店および銀行窓口販売は依然として保護商品販売の90%以上を占めています。Ethosは2026年5月にネイティブのChatGPTアプリケーションを立ち上げ、9億人以上のユーザーに即時の生命保険見積もりを提供しました[2]。最も優れたチャネルモデルは、デジタルの利便性と複雑な保護に関する意思決定に必要なガイダンスを組み合わせたものです。
金融・雇用エコシステムにおける組込型保護の拡大
組込型配信は、保険保護商品市場において保険会社が顧客にアクセスし、チャネルコストを管理する方法を変えつつあります。これは、消費者がすでに関連する金融上の意思決定を行っている決済、融資、給与計算、電子商取引、および雇用の場に保護商品を組み込むものです。このアプローチにより、保障の購入が容易になり、保険会社は引受に関連する取引情報へのアクセスが可能になります。また、顧客トラフィックおよび顧客情報へのアクセスを管理するプラットフォームへの交渉力の移行をもたらします。このモデルは、保障がローン、決済フロー、または従業員給付に連動できるアフィニティ商品および債権者商品に特に関連しています。保険会社は、限られた数のプラットフォームへの依存が将来の商業交渉における立場を弱める可能性があるため、パートナーを慎重に選定する必要があります。
加速化されたデータ駆動型引受の採用
迅速な引受は、保険保護商品市場において重要な業務ツールとなりつつあります。Manulifeのマウデエンジンは、2025年12月までに対象となる個人生命保険申請の58%を自動承認し、これは導入前と比べて56%多い水準です[3]。再設計されたプロセスにより医療に関する質問が40%削減され、最短2分で判断が下されるようになりました。John HancockのQuick Quoteは、予備審査時間を1日から15分に短縮し、2024年末のパイロット開始以来2万件以上の案件を処理しています。Avivaは2026年3月に引受要約ツールを個人重大疾病保険申請に拡張し、案件ごとの審査時間を50%削減しました。国際保険監督者協会がバイアス、モデルの説明可能性の限界、および第三者ベンダーへの依存を中心的なリスクとして特定しているため、ガバナンスは引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 新興アジア太平洋、中東・アフリカ、 ラテンアメリカにおける保険未加入の継続 | -0.7% | 新興 アジア太平洋、中東・アフリカ、ラテンアメリカ | 長期 (4年以上) |
| 代替データ引受に対する 規制・プライバシー上の制約 | -0.5% | 欧州連合、 北米、および先進アジア太平洋市場 | 長期 (4年以上) |
| 簡易引受における 逆選択と価格リスク | -0.3% | グローバル | 中期 (2〜4年) |
| 障害・医療連動型保護における 保険金請求増加と長寿コストの上昇 | -0.4% | 北米、 欧州、日本、オーストラリア | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
保険料負担可能性の制約と保険未加入の継続
保険料の負担可能性は、特に保険料の上昇が必須の家計支出と競合する場合に、保険保護商品市場への参加を制限します。ニュージーランドの金融サービス協議会は2026年6月、保険料の上昇に伴い消費者が所得保護保障を削減または解約していると報告しました。所得保護保険を保有する成人はわずか10%であり、自動車保険を保有する59%と対照的です。南アフリカのギャップ調査でも、高所得者の生命保障充足率は49%であり、障害保障充足率は30%台後半にとどまっていることが明らかになりました。このパターンは、商品の関連性と複雑さが価格と並んで購入を妨げる可能性があることを示しています。給与天引き、雇用主支援型の任意給付、および段階的な保障オプションは、保護を単一の基本商品に縮小することなく、保険料負担可能性を改善することができます。
代替データ引受に対する規制・プライバシー上の制約
プライバシー要件と保険監督は、代替データ引受の採用を遅らせる可能性があります。国際保険監督者協会は、人工知能の利用に関する監督上の懸念として、バイアス、プライバシー侵害、説明不可能性、および第三者依存を特定しています。欧州連合では、一般データ保護規則の要件により、保護引受へのウェアラブル健康データ、テレマティクス、およびソーシャルメディアシグナルの使用が制限されています。ソルベンシーIIの資本規制の改定も、生命保険会社の価格設定と資本配分に影響を与えています。これらの義務はコンプライアンスコストを増加させ、複数の法域にわたる商品ローンチを遅延させる可能性があります。大手保険会社は、確立されたガバナンス、法務、およびモデル管理能力を有しているため、要件を満たすうえで有利な立場にある可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商品タイプ別:
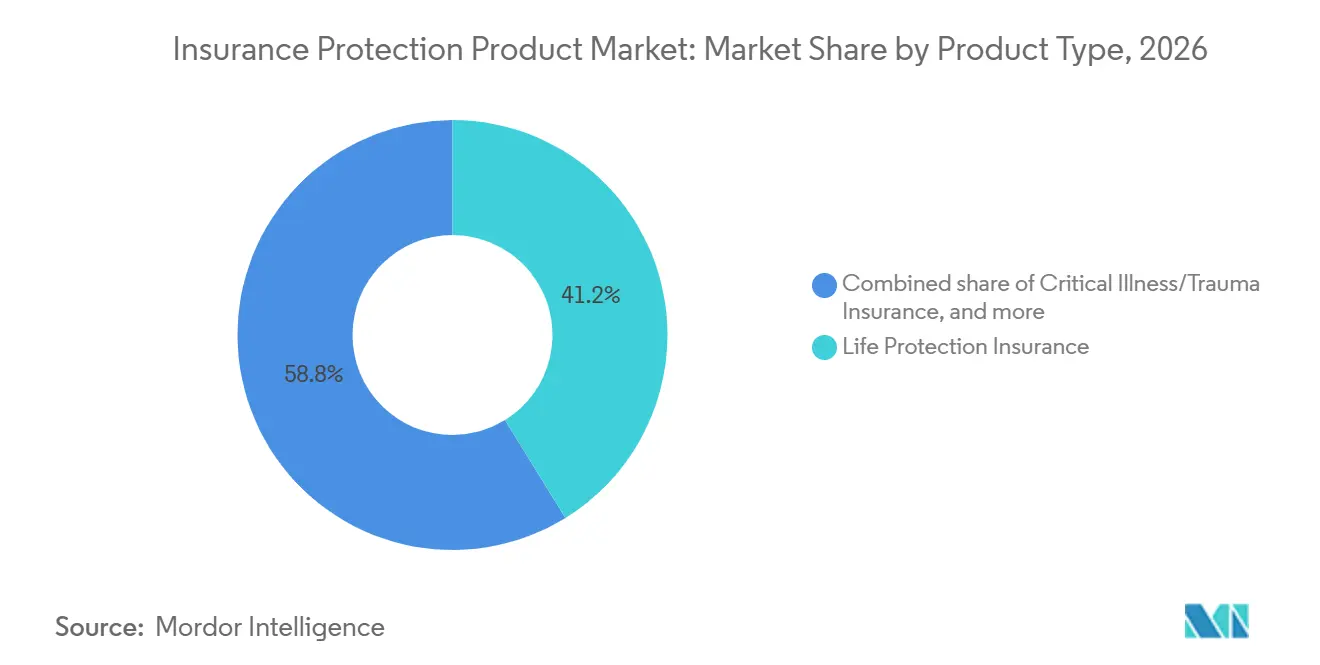
重大疾病需要が保護ニーズを拡大生命保護保険は2026年の保険保護商品市場規模の41.2%を占め、住宅ローン融資、雇用主給付、および公共政策上のインセンティブにおける役割を反映しています。多くの家庭にとって、死亡保障の基本的な形態であり続けています。最終費用保険および保護志向の終身生命保険は、保証された死亡給付を重視する北米および西欧の高齢消費者に対応しています。障害・所得保護保険も、雇用主スポンサー型の大きな基盤を有しています。米国の団体障害保険セグメントは、2024年に長期・短期・有給家族休暇の有効保険料を合計して199億米ドルを生み出しました。個人傷害保険およびクレジット生命保険は、アジア太平洋、ラテンアメリカ、東南アジアにおけるモバイル対応のマイクロ保険および融資エコシステムを支援しています。重大疾病・トラウマ保険は、2032年にかけて8.1%のCAGRで最も成長の速い商品カテゴリーです。非感染性疾患の有病率の上昇と診断後の所得損失に対する認識の高まりが、一時金給付への関心を高めています。この需要は、死亡保障のみの商品では十分にカバーされないニーズに対応するものです。
商品開発はまた、保護とウェルネスの間の境界を縮小しています。Avivaは2025年9月に英国でメンタルヘルス疾患をカバーする重大疾病商品を導入しました。この商品は、長期的な所得損失の要因としての行動的健康に対応するものです。Sun Life カナダは、保護の知覚価値を高めるために定期保険と重大疾病保障を割引価格でバンドル化しました。バンドル商品は、別々の保険証券が管理しにくいという認識を軽減することができます。英国金融行動監視機構の消費者義務は、保険会社に対して商品バンドルが公正な価値を提供することを示すよう求めています。この要件は、給付内容の明確さと適切な価格設定を商品設計の中心に置くものです。したがって、保険会社は真の顧客価値と付加的な複雑さを区別する必要があります。保険保護商品市場は、消費者が給付構造を理解した場合にのみ、より広い保障から恩恵を受けることができます。
保険証券形態別:
アフィニティ・組込型モデルがアクセスを拡大個人・小売保険は2026年の保険保護商品市場シェアの54.6%を占めました。直接消費者向けチャネル、独立アドバイザーネットワーク、および銀行窓口販売プラットフォームがこの地位を支えています。個別引受商品は、多くの成熟市場において保険会社の主要な収益源であり続けています。団体・雇用主スポンサー型の形態は、保護のもう一つの実質的な層を提供しています。米国では、職場生命保険の新規保険料が2025年第3四半期に6億9,100万米ドルに達しました。フィニティ・組込型・債権者形態は、2032年にかけて7.7%のCAGRで成長すると予測されています。オープンバンキングおよび保険フレームワークは、同意に基づくより効率的なデータ共有を可能にすることで、これらの形態を支援することができます。プラットフォームパートナーシップはまた、より小規模な保険証券を規模の経済で経済的に実行可能にすることができます。
雇用主の予算と従業員の需要が保険証券形態の設計を形成しています。雇用主はコストを管理する必要がある一方、労働者はより広い所得・生命・医療保護を求めています。任意給付の取り決めは、オプションの給付を雇用主負担の小規模パッケージに連動させることで、このバランスに対応しています。これにより、労働者は家計のニーズと予算により適した保障を選択することができます。このモデルは北米および英国で確立されています。また、雇用主スポンサー型保護が一般化するにつれて、オーストラリアおよびシンガポールでも拡大しています。ギグエコノミープラットフォームは、アジア太平洋のフィンテックエコシステムにおけるフリーランスの給与フローに所得保護を導入しています。これらのモデルは迅速に量を増やす可能性がありますが、規制上の分類が常に追いつくとは限りません。保険保護商品市場は、保険証券形態が人々の実際の稼ぎ方、借り方、支払い方に合致した場合に恩恵を受けます。
販売チャネル別:
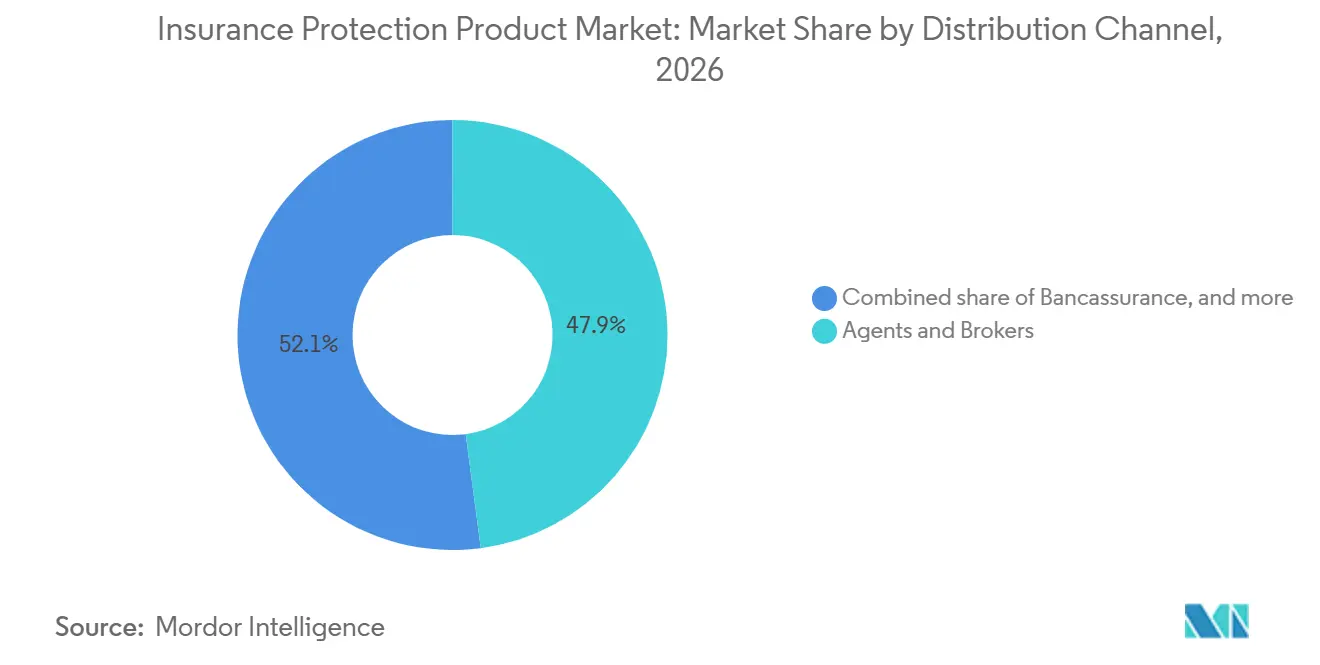
組込型販売の台頭の中でアドバイスの重要性が継続代理店・ブローカーは2026年の保険保護商品市場シェアの47.9%を占めました。その地位は、複雑な生命・障害・所得保護保険のアドバイス要件を反映しています。長期引受においては、多くの法域で認可された仲介が引き続き重要です。銀行窓口販売は取扱量で第2位のチャネルでした。ポーランドでは、銀行窓口販売の元受保険料が2026年第1四半期に18億ポーランドズロチ(4億5,000万米ドル)に達し、前年同期比40.6%増加しました。この変化は、改訂された販売要件を受けた2025年の減速の後に続くものです。デジタルオンボーディングが容易になるにつれて、直接消費者向け、雇用主、職場、およびアフィニティチャネルも成長しています。チャネルパフォーマンスは、価格だけでなく、テクノロジー統合によってますます形成されています。
組込型配信は2032年にかけて9.2%のCAGRで成長すると予測されています。アプリケーション・プログラミング・インターフェースベースの管理により、パートナーは顧客の購買体験の中で見積もり、契約締結、および保障の発行を行うことができます。このアプローチは、顧客がすでに信用を取得し、支払いを行い、または給付に加入している場合の摩擦を軽減します。Prudential タイランドとTTBは2026年3月に、銀行窓口販売を通じた人工知能支援のポートフォリオ管理を備えた生命保護商品を立ち上げました。これは、保険会社が管理された銀行関係とよりデジタルな商品体験を組み合わせる方法を示しています。ただし、1社または2社のプラットフォームパートナーのみに依存する保険会社は、時間の経過とともに交渉力が低下する可能性があります。したがって、保険保護商品市場は、アドバイザー、銀行、雇用主、直接チャネル、およびプラットフォームにわたるバランスの取れた販売ポートフォリオを必要とします。そのバランスは、単一のパートナータイプへの過度な依存を避けながら、顧客アクセスを保護することができます。
地域分析
アジア太平洋地域の保険保護商品市場
アジア太平洋地域は、2026年の世界の保険保護商品市場規模の44.8%を占めました。中国、日本、インド、および東南アジア諸国は、同地域最大の保険料基盤と最も重要な長期的な数量ポテンシャルを提供しています。中国の生命保険料は2025年に11.4%成長しました。インドは2025年に個人の生命険および健康保険に対する物品・サービス税を撤廃し、保険分野への100%外国直接投資を承認しました。これらの変化は、保険会社と金融機関のパートナーシップを支援する可能性があり、地域の保護ギャップは、保険保護商品市場にさらなる拡大余地があることを示しています。
北米および欧州の保険保護商品市場
北米および欧州は、高い保険料密度を持つ保険保護商品市場の成熟した部分を代表しています。英国は、2026年に所得保護ニーズの85%が未充足であったため、注目すべき機会として残っています。米国では、7,400万人の成人が生命保険を必要としていると報告し、さらに2,400万人がより多くの保障を必要としていました。フランス、ドイツ、および英国は、2025年に自己資本利益率11.6%を記録し、2024年の9.1%から上昇しました。欧州連合の資本規制は、引き続き価格設定およびポートフォリオ配分に影響を与えています。
南米およびMEAの保険保護商品市場
南米は、2032年までのCAGR 8.5%で最も高い地理的成長を記録すると予測されています。ブラジルの保険セクターは2026年に5.7%成長すると予測されており、生命保険商品は4.3%増加すると見込まれています。アルゼンチン、チリ、およびコロンビアは、中間層人口の拡大を通じて成長を加えています。中東およびアフリカは保険料規模では小さいものの、南アフリカの50.4 トリリオン 南アフリカランド(2.8 トリリオン 米ドル)のギャップ、ならびにアラブ首長国連邦およびサウジアラビアにおける新たな義務化措置により、保護普及に向けた相当な余地が残されています。
競合環境
保険保護商品市場は多くの国内層にわたって分散しています。競争は引受スピード、商品設計、アドバイザー関係、銀行パートナーシップ、およびデジタル配信能力に基づいています。Allianz SEは、HSBCライフシンガポールを買収し、15年間の銀行窓口販売パートナーシップを締結するために20億ユーロ(22億米ドル)相当の契約を発表しました。Prudential Financialはまた、Prismic Lifeを通じて70億米ドルの日本の終身生命保険準備金の再保険を発表しました。
テクノロジー重視の参入者は、新しい商品形態だけでなく、引受層から競争しています。Sixfoldは、Guardian、New York Life、ClearViewを含む保険会社に対して、生命・障害・重大疾病ラインの案件レベルの引受推奨を提供しています。Ethosは2026年5月にネイティブのChatGPTアプリケーションを導入し、即時の生命保険見積もりを提供しました。Munich Reのアリテイアプラットフォームは、2025年に自然言語処理引受意思決定技術の米国特許を取得しました。これらの動きはテクノロジー対応の保険会社のコンバージョンを改善し、発行時間を短縮することができます。
保険保護商品市場は、保護ニーズが国、所得水準、および販売モデルによって異なるため、挑戦者に対して開かれたままです。規制、顧客データ、および再保険能力が重要な参入障壁となる場合、規模は依然として重要です。確立されたブランドを持つ保険会社は、複雑な保護に関する意思決定において顧客の信頼を維持するためにアドバイザーおよび銀行窓口販売パートナーを活用することができます。新興企業は、シンプルなデジタル体験と迅速な意思決定を通じて競争することができます。
保険保護商品業界のリーダー企業
-
Allianz SE
-
Ping An Insurance (Group) Company of China Ltd.
-
China Life Insurance Company Limited
-
AXA
-
MetLife, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
保険保護商品市場 このレポートでカバーされる企業
- Allianz SE
- Ping An Insurance (Group) Company of China Ltd.
- China Life Insurance Company Limited
- AXA
- MetLife, Inc.
- Prudential Financial, Inc.
- AIA Group Limited
- Manulife Financial Corporation
- Zurich Insurance Group AG
- American International Group, Inc.
- Aviva plc
- Dai-ichi Life Holdings, Inc.
- Japan Post Insurance Co., Ltd.
- Sun Life Financial Inc.
- Cigna Group
- Aflac Incorporated
- Legal & General Group plc
- Unum Group
- China Pacific Insurance (Group) Co., Ltd.
- Nippon Life Insurance Company
最近の産業開発事情 保険保護商品市場
- 2026年8月:Prudential Financialは、個人生命保険事業から新しいインデックス型ユニバーサル生命保険証券であるProtection IULを導入しました。これは、健康関連のニーズのためにキャッシュバリューにアクセスする柔軟性を持ちながら、終身死亡給付を提供するものであり、7,400万人の米国成人が追加の生命保険を必要としており、消費者の40%が生存給付に連動した保険証券を望んでいるというLIMRAの調査結果に対応しています。
- 2026年7月:Prudential シンガポールは、PRUApex Legacy Index IIを立ち上げました。これは、上限なしのインデックス連動リターンと生命保護および遺産計画を求める富裕層および超富裕層顧客を対象としたインデックス型ユニバーサル生命保険プランであり、追加のグローバルインデックスオプションでIULスイートを拡張するものです。
- 2026年5月:Ethosは、ネイティブのChatGPTアプリケーションを立ち上げ、9億人以上のユーザーに即時の生命保険見積もりを提供しました。世界で最も広く使用されているAIアシスタント内に専用の体験を持つ最初の生命保険プロバイダーとなり、独自の加速引受を通じて健康診断の要件を排除しました。
- 2026年3月:Avivaは、AIによる引受要約ツールを個人重大疾病保険申請に拡張しました。これは保護市場における初めてのそのような展開であり、引受担当者の案件ごとの審査時間を50%削減しました。このツールは当初、2025年11月に個人生命保険申請向けに立ち上げられていました。
世界の保険保護商品市場レポートの範囲
セグメンテーション概要
| 生命保護保険 |
| 最終費用保険・保護志向の終身生命保険 |
| 重大疾病・トラウマ保険 |
| 障害・所得保護保険 |
| 個人傷害保険 |
| クレジット生命保険 |
| 個人・小売 |
| 団体・雇用主スポンサー型 |
| アフィニティ・組込型・債権者 |
| 代理店・ブローカー |
| 銀行窓口販売 |
| 直接消費者向け |
| 雇用主・職場・アフィニティチャネル |
| 組込型 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 商品タイプ別 | 生命保護保険 | |
| 最終費用保険・保護志向の終身生命保険 | ||
| 重大疾病・トラウマ保険 | ||
| 障害・所得保護保険 | ||
| 個人傷害保険 | ||
| クレジット生命保険 | ||
| 保険証券形態別 | 個人・小売 | |
| 団体・雇用主スポンサー型 | ||
| アフィニティ・組込型・債権者 | ||
| 販売チャネル別 | 代理店・ブローカー | |
| 銀行窓口販売 | ||
| 直接消費者向け | ||
| 雇用主・職場・アフィニティチャネル | ||
| 組込型 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの保険保護商品セクターの予測値は?
保険保護商品市場は2032年までに9,036億米ドルに達し、2026年から5.6%のCAGRで拡大すると予測されています。
どの商品カテゴリーが保険保護販売をリードしていますか?
生命保護保険は2026年に41.2%のシェアでリードし、融資、雇用主給付、および基本的な死亡保障における役割によって支えられています。
最も成長が速い保険保護商品はどれですか?
重大疾病・トラウマ保険は、消費者が健康関連の所得損失に対する一時金支援を求めるにつれて、2032年にかけて8.1%のCAGRで拡大すると予測されています。
最大のシェアを持つ販売チャネルはどれですか?
代理店・ブローカーは2026年に47.9%のシェアで配信をリードしました。これは、複雑な保護商品がしばしばアドバイスと認可された仲介を必要とするためです。
最も高い成長が予測されている地域はどこですか?
南米は、ブラジルの拡大する金融包摂とデジタル配信に牽引され、2032年にかけて8.5%のCAGRで成長すると予測されています。
保険会社は保護商品において人工知能をどのように活用していますか?
保険会社は、バイアス、プライバシー、および説明可能性に関するガバナンスリスクに対処しながら、引受判断の短縮、申請に関する質問の削減、および迅速な審査の支援に活用しています。