
パスキー管理プラットフォーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 151.19 百万米ドル |
| 市場規模 (2031) | 441.25 百万米ドル |
| 成長率 (2026 - 2031) | 23.89 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパスキー管理プラットフォーム市場分析
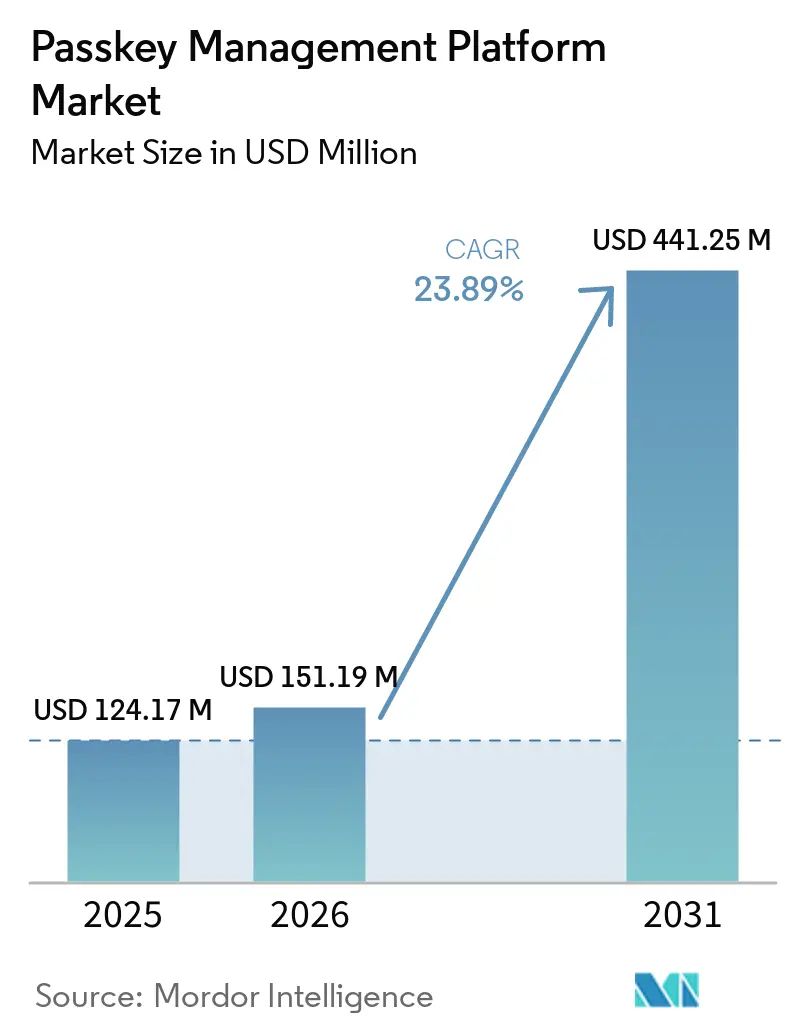
パスキー管理プラットフォーム市場規模は、2025年の124.17 ミリオン 米ドルから2026年には151.19 ミリオン 米ドルへ、さらに2031年には441.25 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 23.89%を記録すると予測されます。規制要件、認証サポートコストの低減、およびFIDO2の普及拡大が、集中型クレデンシャル管理への需要を拡大させています。主要な消費者向けおよびワークフォース向けプラットフォームがパスキーをユーザーにとってより身近なものとし、パスキー管理プラットフォーム市場全体での導入条件を強化しています。この変化により、ベンダーは共通の管理レイヤーを通じてワークフォースと顧客アイデティティの両プログラムに対応できるようになっています。競争は、統合品質、ライフサイクル管理、および認証アクティビティの可視性へとシフトしています。レガシーディレクトリ接続とクレデンシャルリカバリーは、より広範な展開ペースに対する実際的な制約として残っています。
レポートの主要なポイント
- コンポーネント別では、ソフトウェアが2025年のパスキー管理プラットフォーム市場シェアの71.18%を占め、サービスは2031年にかけてCAGR 25.09%で拡大する見込みです。
- 展開モード別では、クラウドが2025年のパスキー管理プラットフォーム市場収益の62.41%を占め、ハイブリッド展開は2031年にかけてCAGR 24.87%で拡大する見込みです。
- 組織規模別では、大企業が2025年のパスキー管理プラットフォーム市場収益の68.19%を占め、中小企業は2031年にかけてCAGR 25.38%で拡大する見込みです。
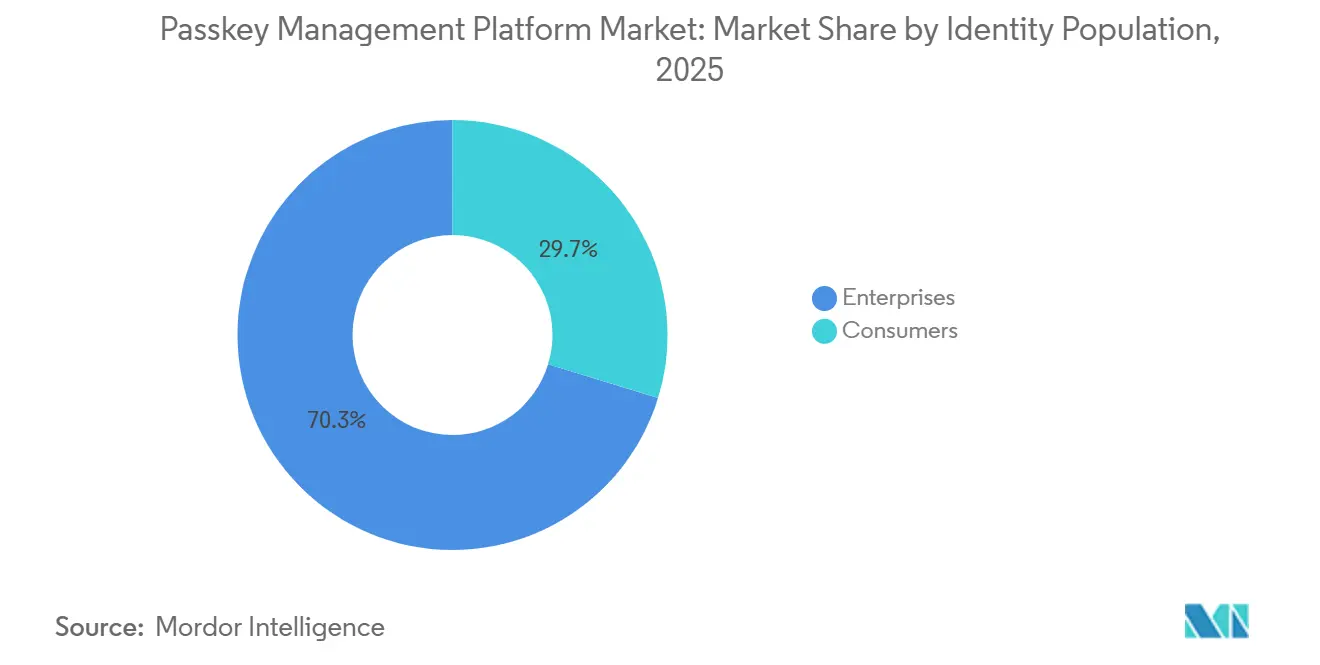
- アイデンティティ人口別では、企業アイデンティティが2025年のパスキー管理プラットフォーム市場収益の70.26%を占め、消費者アイデンティティは2031年にかけてCAGR 25.76%で拡大る見込みです。
- 業種別では、BFSIが2025年のパスキー管理プラットフォーム市場収益の23.16%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 24.15%で拡大する見込みです。
- 地域別では、北米が2025年の収益の35.68%を占め、アジア太平洋地域は2031年にかけてCAGR 24.44%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルパスキー管理プラットフォーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィッシング耐性認証義務の拡大 | +5.8% | グローバル、特に北米とヨーロッパへの近期的な集中効果 | 短期(2年以内) |
| 企業のパスワードリセットコスト削減 | +4.6% | グローバル、北米および西ヨーロッパで最も強い | 中期(2〜4年) |
| 主要消費者プラットフォームにおけるパスキーサポート | +3.9% | グローバル | 短期(2年以内) |
| 顧客アイデンティティおよび組み込み認証の成長 | +3.1% | グローバル、北米およびアジア太平洋主要市場での早期成長 | 中期(2〜4年) |
| 規制対象ワークロードにおけるデバイスバインドクレデンシャルの需要 | +2.3% | 北米およびヨーロッパ、中東・アフリカおよびアジア太平洋へのスピルオーバーあり | 中期(2〜4年) |
| 新たな購買基準としての認証ファネル可観測性 | +1.6% | 北米およびヨーロッパ、オーストラリアおよびシンガポールでの早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィッシング耐性認証義務の拡大
政府および規制当局の義務が、パスキー管理プラットフォーム市場における持続的な需要源を生み出しています。これらの義務は、フィッシング耐性認証をセキュリティ上の好みから文書化されたコンプライアンス要件へと転換させます。2025年1月の米国大統領令は、連邦民間機関にフィッシング耐性認証の推進を指示しました。CISAの2026会計年度FISMAメトリクスも、システムレベルでのFIDO2およびPIV実装を追跡しています。これらの要件は、機関およびその請負業者にとってより明確な調達経路を生み出しています。NISTは2025年7月にSP 800-63-4を最終化し、デジタルアイデンティティフレームワーク内で同期パスキーを認定しました。これは、適切に実装された場合にAAL2の使用をサポートします。
企業のパスワードリセットコスト削減
パスワードリセット活動は、大規模組織にとって重大な運営コストであり続けています。セキュリティチームが購買ケースの一部としてヘルプデスク需要の削減を提示できる場合、パスキー管理プラットフォーム市場は恩恵を受けます。FIDOアライアンスとHID Globalの調査によると、調査対象組織の35%がパスキー展開の直接的なメリットとしてパスワードリセットチケットの減少を挙げました。同調査では、認証オーバーヘッドの削減による年間平均節約額が594,000 米ドルと報告されています。組織の45%がログイン速度の向上を報告し、43%がITシステムに対する従業員満足度の向上を報告しました。Yubicoは、その経済調査において、複合組織でヘルプデスクの節約額476,000 米ドル、レガシーMFAコストの廃止による節約額321,000 米ドルを報告しました。
主要消費者プラットフォームにおけるパスキーサポート
Apple、Google、およびMicrosoftのネイティブサポートにより、消者向けパスキー展開に必要なクライアント側の作業が削減されました。このプラットフォームサポートにより、大規模な顧客基盤を持つ組織にとってパスキー管理プラットフォーム市場の関連性が高まっています。Amazonは2026年5月時点で4億6,500万人の顧客がパスキーを使用したと報告しました。同社はまた、前年比75%の成長を報告し、パスキーをAmazonのマーケットプレイスプラットフォーム全体でのデフォルトのサインアップ方法として説明しました。FIDOアライアンスの調査では、2026年のグローバル消費者認知度が90%と記録され、2025年の同等調査の75%と比較されました。FIDOパスキーインデックスは、高導入組織における変換成功率が30%改善したと報告し、顧客認証の意思決定に商業的価値をもたらしました。
顧客アイデンティティおよび組み込み認証の成長
顧客アイデンティティのユースケースが、パスキー展開をワークフォースアイデンティティプログラムを超えて拡大させています。この発展により、パスキー管理プラットフォーム市場は小売、決済、およびその他の大量サービスへ広がっています。Banesco Banco Universalは2026年に1,200万件のパスワードレス取引を報告しました。同銀行はまた、220万人の対象ユーザーのうち92%のパスキー登録率を報告しました。これらの展開には、消費者規模でのライフサイクル管理、リカバリープロセス、および不正シグナル統合が必要です。また、取引完了と顧客維持により大きな重点が置かれます。認証テレメトリを提供するベンダーは、セキュリティ監視とコンプライアンス報告の両方をサポートできます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーアプリケーションおよびディレクトリ統合の複雑性 | -3.5% | グローバル、オンプレミスディレクトリ資産が最も深い北米およびヨーロッパで最も深刻 | 中期(2〜4年) |
| リカバリーおよびアカウント再登録リスク | -2.8% | グローバル | 中期(2〜4年) |
| クロスデバイス登録およびクレデンシャルポータビリティの摩擦 | -2.1% | グローバル、アジア太平洋および中東・アフリカでより顕著 | 短期(2年以内) |
| 断片化した依拠当事者の所有権と同意ワークフロー | -1.5% | ヨーロッパおよび規制された北米の業種 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーアプリケーションおよびディレクトリ統合の複雑性
統合の複雑性は、パスキー管理プラットフォーム市場における中心的な制約要因であり続けています。エンタープライズアプリケーションは異なるアイデンティティプロトコルを使用することが多く、WebAuthn依拠当事者機能を常にサポートするわけではありません。FIDOアライアンスとHID Globalは、組織の93%がパスキー導入の道を歩んでいる一方、スケールでの展開を完了したのはわずか13%であると報告しました。レガシーSAMLフロー、カスタムログインページ、およびオンプレミスLDAPディレクトリは、登録開始前にアダプターや変更を必要とする場合があります。欧州委員会のDORA技術標準は、金融機関にアカウントライフサイクルプロセスの文書化を要求しています。[1]欧州委員会、「委員会委任規則EU 2024/1532」、欧州委員会、europa.eu Active Directory、LDAP、およびSAP向けの確立されたコネクターを持つベンダーは、これらの展開に関わる時間とリスクを削減できます。
リカバリーおよびアカウント再登録リスク
デバイスの紛失、盗難、またはワイプ後に組織がセキュリティを維持できない場合、リカバリー手順が導入を遅らせる可能性があります。したがって、パスキー管理プラットフォーム市場は、再確認とクレデンシャル再発行のための信頼性の高い管理を必要とします。リカバリーチャネルは、パスキーが削減を意図しているSMSまたはメールのワンタイムパスワードプロセスを単純に復元することはできません。組織はまた、リカバリーアクションが管理され監査可能であることの明確な証拠を必要とします。FIDOアライアンスの調査では、組織の89%が従業員アクセスのリカバリー能力に自信を持っていることがわかりました。アジア太平洋地域では86%であり、自信がまだ普遍的ではないことを示しています。より厳格なアイデンティティ確認は管理を善できますが、パスキーが取り除こうとしている摩擦の一部を再現する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが収益をリードし、サービスが最速で成長
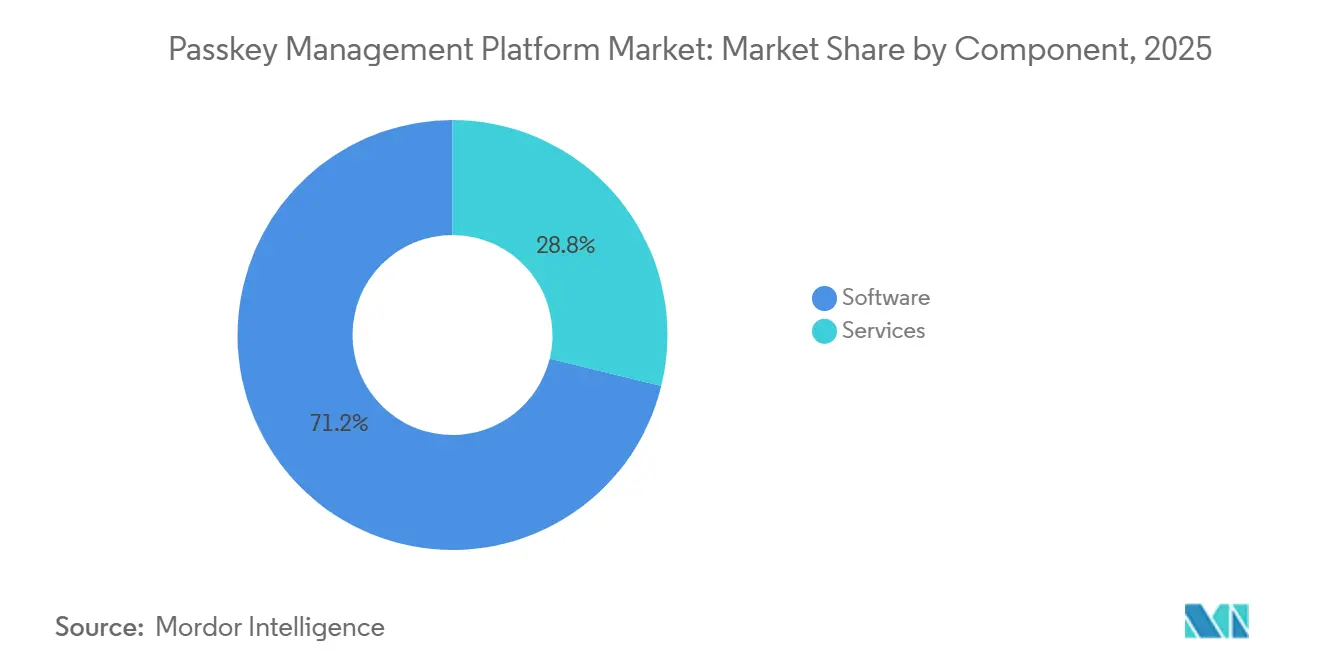
ソフトウェアは2025年収益の71.18%を占め、パスキー管理プラットフォーム市場シェアにおけるリーディングポジションを確立しています。このセグメントには、サーバーサイドの依拠当事者ライブラリ、クレデンシャルライフサイクルコンソール、およびポリシー適用機能が含まれます。組織はこれらのツールを使用して、アイデンティティ環境全体でパスキークレデンシャルを登録、管理、失効、およびガバナンスします。サブスクリプションライセンスもソフトウェア支出を確立されたエンタープライズアイデンティティ予算に合わせます。購買者が個別のクレデンシャルツールよりも共通の管理レイヤーを好む場合、ソフトウェアプロバイダーは恩恵を受けます。このポジションは、ポリシー管理と継続的なプラットフォーム管理を通じた継続的な収益をサポートします。
サービスは2031年にかてCAGR 25.09%で成長すると予測されており、コンポーネント中最高の成長率です。組織がレガシーアプリケーション、ディレクトリ、および認証ポリシーを接続する際には、実装作業が依然として必要です。このニーズが、統合、マネージドサービス、変更管理、およびガバナンスサポートへの需要を生み出しています。パイロット活動とスケール展開の間のギャップが、サービスのバックログを持続させるはずです。Microsoftは2026年にMicrosoft Entra IDでパスキープロファイルと同期パスキーサポートを拡張しました。[2]Microsoft、「Microsoft Entraの新機能:2026年6月」、Microsoft Tech Community、microsoft.com このアップデートにより一部の設定作業が簡素化されましたが、組織がプロファイルおよびグループポリシーの割り当てを見直す必要性も高まりました。


展開モード別:クラウドが最大ポジションを保持し、ハイブリッドが台頭
クラウド展開は、パスキー管理プラットフォーム市場における2025年収益の62.41%を占めました。クラウドホスト型システムは、依拠当事者エンドポイント、クレデンシャルレジストリ、および認証検証サービスをサポートします。また、消費者認証トラフィックの急増にも対応できます。この柔軟性は、クラウドアイデンティティプラットフォームおよびサービスとしてのソフトウェアアプリケーションを使用する組織に適しています。集中型クラウド運用により、認証インフラの維持負担が軽減される可能性があります。このモデルは、広範な地理的カバレッジと頻繁な機能更新を必要とする企業に特に関連しています。
ハイブリッド展開は2031年にかけてCAGR 24.87%で成長すると測されています。FIDO2サポートが必要だが、すべてのアイデンティティデータやディレクトリをクラウドに移行できない組織に対応します。データ居住要件、エアギャップネットワーク、およびオンプレミスディレクトリの依存関係がこのニーズを維持する可能性があります。ハイブリッドシステムは、クラウドアプリケーションとローカルActive Directory環境を接続できます。オンプレミス展開は、防衛、重要インフラ、および機密ワークロードにとって小規模ながら安定したオプションであり続けています。これらの設定では、デバイスバインドクレデンシャルとハードウェア認証が内部ポリシーによって要求される場合があります。
組織規模別:大企業がリードし、中小企業がより速く拡大
大企業は2025年収益の68.19%を占め、最大の組織規模シェアを代表しています。そのアイデンティティ環境には、大規模なワークフォース、請負業者、モバイルユーザー、および共有ワークステーションが含まれることが多いです。これらの組織はまた、より広範な規制およびセキュリティ上の義務に直面しています。大企業向けパスキー管理プラットフォーム市場規模は、多くのアプリケーション全体でクレデンシャルポリシーを調整する必要性によってサポートされています。大規模展開には、ディレクトリ接続、ハードウェア認証管理、監査記録、およびライフサイクルワークフローが必要です。企業は、複雑なシステム全体にパスキーを拡張するために必要な統合作業に資金を提供するより良い立場にあります。
中小企業は2031年にかけてCAGR 25.38%で拡大すると予測されています。クラウドネイティブツールにより、プログラムを開始するために必要な専門的なアイデンティティリソースを削減できます。NISTによる同期パスキーのAAL2内での扱いは、適切に実装された一部のユースケースでハードウェアキー要件を排除します。これにより、小規模組織のコストと管理上の障壁が低下する可能性があります。NIS2の義務は、従業員数50人程度の組織を含む特定の重要セクターの重要エンティティに適用されます。セットアップ、レポート、および登録機能を組み合わせたプラットフォームは、これらの購買者にってよりアクセスしやすくなります。
アイデンティティ人口別:企業アイデンティティがリードし、消費者ユースケースが加速
企業アイデンティティは2025年収益の70.26%を占め、パスキー管理プラットフォーム市場シェアをリードしました。このグループには、従業員、特権ユーザー、および請負業者が含まれます。ワークフォース展開は、クレデンシャルポリシーの適用、ハードウェア認証チェック、およびセキュリティ情報・イベント管理システムへの監査ログ接続を優先します。これらの機能は、管理された企業アイデンティティ全体の説明責任をサポートします。エンタープライズ要件は通常、アクセスガバナンスとリスク管理に結びついています。これらは多くのベンダーの製品設計と既存の顧客関係の基盤であり続けています。
消費者アイデンティティは2031年にかけてCAGR 25.76%で成長すると予測されています。消費者展開には、ワークフォース展開よりもはるかに大きな認証ボリュームが含まれる可能性があります。Amazonの2026年5月の4億6,500万人の顧客パスキーユーザーの開示は、このスケールを示しています。これらのプログラムには、低レイテンシーで地域全体のクレデンシャルサービスが必要です。また、リスクシグナル、デバイスレピュテーションチェック、および行動異常管理も必要です。消費者システムの設計ニーズが、ワークフォース重視のプラットフォームとのより明確な区別を生み出しています。
業種別:BFSIがリードし、ヘルスケアおよびライフサイエンスが最速で成長
BFSIは2025年収益の23.16%を占め、パスキー管理プラットフォーム市場における主要業種となっています。金融機関は、強力な顧客認証、アクセス管理、および不正リスクへの対応を管理する必要があります。DORAは金融機関に文書されたICTリスク管理プロセスの維持を要求しています。パスキーはSMSワンタイムパスワードへの依存を減らしながらフィッシングリスクを低減できます。Banesco Banco Universalは2026年に1,200万件のパスワードレス取引と、220万人の対象ユーザーのうち92%の登録率を報告しました。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 24.15%で拡大すると予測されています。これらの組織は機密性の高い健康データを管理し、安全なインタラクティブアクセスに対する高い要件に直面しています。政府および公共行政も、公共部門の認証要件がより厳格になるにつれて持続的な需要を提供します。小売および電子商取引は、サインイン摩擦を減らすための独自の商業的ニーズを持っています。FIDOアライアンスの調査では、消費者の47%がパスワードを思い出せない場合に購入を放棄する可能性があることがわかりました。IT・通信、製造、エネルギー、輸送、メディア、教育、および研究機関は導入の初期段階にあります。
地域分析
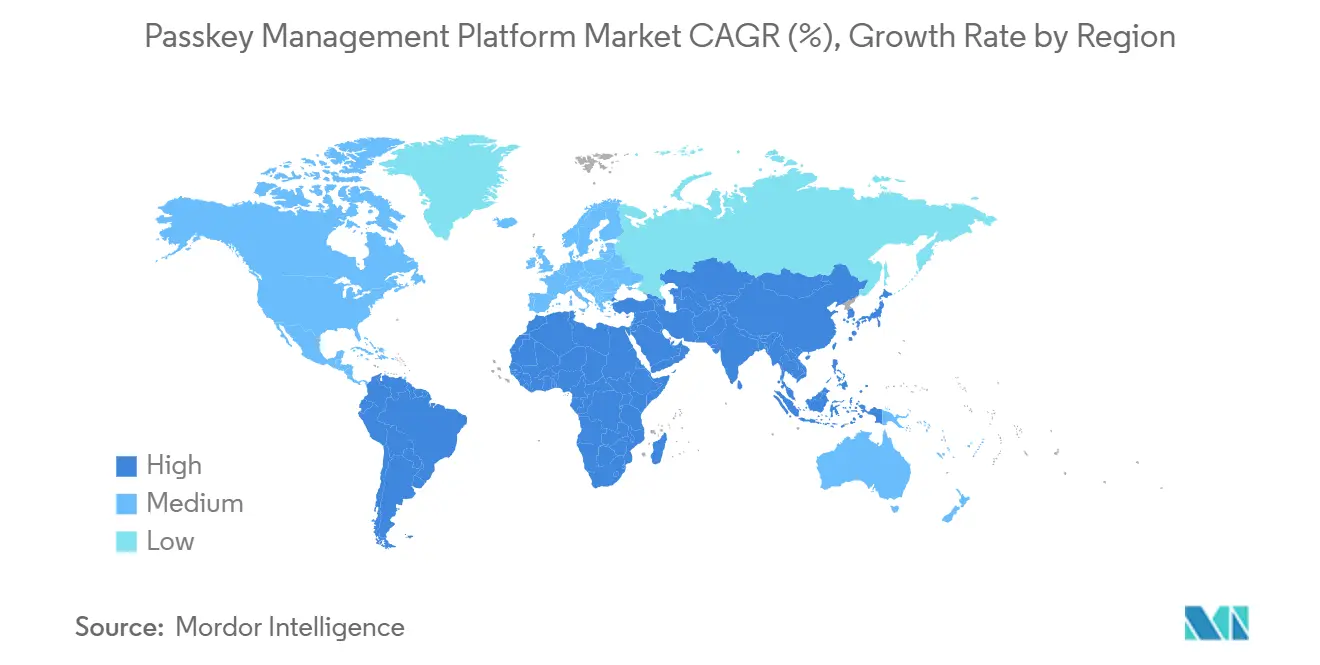
北米は2025年収益の35.68%を占め、地域別でパスキー管理プラッフォーム市場をリードしました。この地域は、連邦認証要件と大規模なエンタープライズアイデンティティ購買者基盤を組み合わせています。2025年1月の米国大統領令は、連邦機関に商業的なフィッシング耐性認証の推進を指示しました。CISAの2026会計年度FISMAメトリクスは、FIDO2およびPIV展開のシステムレベルの測定を通じてこの方向性を強化しています。[3]サイバーセキュリティ・インフラセキュリティ庁、「2026会計年度および2027会計年度CIO FISMAメトリクス」、CISA、cisa.gov このアプローチは、連邦機関から請負業者エコシステムへと拡大する需要を生み出します。
北米の購買者はまた、アイデンティティおよびサイバーセキュリティプログラムに対する成熟した予算を持っています。金融セクター企業は、フィッシング耐性クレデンシャルの使用をサポートするセキュリティおよび開示義務に面しています。カナダとメキシコも同様の方向に進んでいますが、その要件はまだ具体的ではありません。これらの条件により、アイデンティティ予算が確立されていない地域と比較して、購買決定が短縮される可能性があります。パスキー管理プラットフォーム市場は、その結果として大規模組織の実質的なインストールベースから恩恵を受けます。これらの購買者は多くの場合、集中型クレデンシャル管理を正当化するスケールと複雑性を持っています。
アジア太平洋地域は2031年にかけてCAGR 24.44%で成長すると予測されており、最高の地域成長率です。中国とインドはそれぞれ2026年に消費者パスキー導入率88%を記録し、米国の74%と比較されました。NTTデータは2026年4月に日本の金融セクター向けにFIDO2準拠のパスキー認証サービスを開始しました。SMBC日興証券は2026年1月に個人顧客向けにパスキー生体認証を展開しました。韓国とオーストラリアもデジタルアイデンティティプログラムを推進しており、南米、中東、およびアフリカは金融サービスとデジタル政府活動を中心とした初期段階の導入を示しています。

競合環境
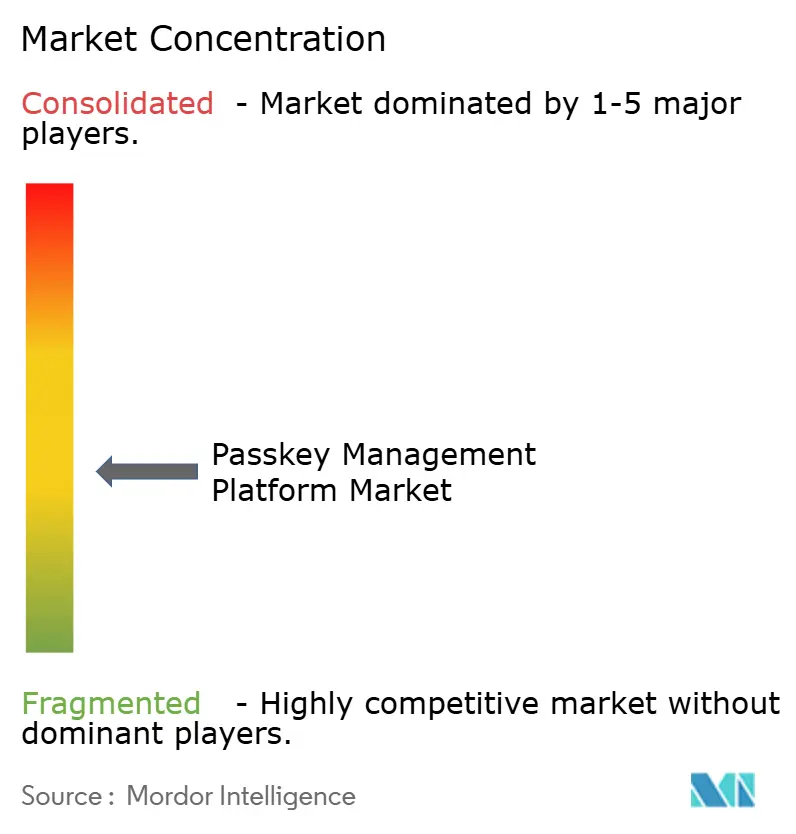
パスキー管理プラットフォーム市場は適度に断片化されています。大規模なアイデンティティプラットフォームプロバイダーには、Microsoft、Okta、CyberArk、Ping Identity、およびThalesが含まれます。これらの企業は、確立されたエンタープライズアイデンティティシステムにパスキー機能を追加しています。その強みには、ディレクトリ統合、コンプライアンスツール、および長年の顧客関係が含まれます。パスキー専門のスペシャリストには、HYPR Corp.、Corbado、Stytch、Descope、およびHankoが含まれます。これらのプロバイダーは、FIDO2実の深さ、開発者の使いやすさ、および統合速度で競争しています。
既存プレイヤーはパスキー管理をより広範なアイデンティティ契約にバンドルできます。専門プロバイダーは、より軽量な接続モデルまたはより迅速な本番展開を必要とする展開に対応できます。両グループは、信頼性の高いクレデンシャルライフサイクル管理と使いやすいリカバリープロセスを実証する必要があります。Ping Identityは2026年1月にKeylessの買収を完了しました。[4]Ping Identity、「Ping IdentityがAI時代のゼロ知識生体認証によるデジタルトラストのマイルストーンを達成」、Ping Identity、pingidentity.com この買収によりゼロ知識生体認証が追加され、継続的なアイデンティティ保証能力が強化されました。Microsoftは2026年にMicrosoft Entra IDでパスキープロファイルと同期パスキーを拡張し、テナントの設定オプションが増加しました。
HID Globalは2025年8月に次世代FIDOハードウェアクレデンシャルを備えたエンタープライズパスキー管理ソリューションを発売しました。Thalesは2025年2月にセキュリティキーの事前登録とライフサイクル管理のためにOneWelcome FIDOキーライフサイクル管理を発売しました。FIDOアライアンスパスキープレッジには200社以上の署名者があり、企業の提案依頼書に対する実用的な相互運用性シグナルを提供しています。中小企業向けマネージドサービス、消費者認証テレメトリ、および規制対象ワークロード向けハードウェア認証クレデンシャルは競争の領域であり続けています。パスキー管理プラットフォーム市場は、統合の深さと運用の透明性の両方をサポートできるベンダーを優遇するでしょう。
パスキー管理プラットフォーム業界リーダー
Okta, Inc.
Ping Identity Corporation
BIO-key International, Inc.
Intercede Group plc
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Microsoftは2026年9月1日より、SMSまたは音声認証が有効になっているユーザーに対して、Microsoft Entra IDのデフォルト認証体験としてパスキーの展開を開始しました。SMSおよび音声電話配信は、2027年2月までにEntraのネイティブ機能として廃止される予定であり、登録済みテナント全体でパスキー移行が事実上義務化されます。
- 2026年8月:MicrosoftはEntra ID全体でパスキー登録最適化の一般提供アップデートをリリースし、登録キャンペーン、認証強度、およびマイサインインフロー間のコンプライアンスを改善し、AAGUID制プロファイル全体でデバイスネイティブパスキー登録を優先しました。展開は2026年9月中旬までに完了する見込みです。
- 2026年5月:Amazonは2026年5月時点で4億6,500万人の顧客がパスキーを積極的に使用していることを開示し、前年比75%の成長を示し、パスキーがAmazonのマーケットプレイスプラットフォーム全体でデフォルトのサインアップ認証方法として採用されたと報告しました。
- 2026年4月:NTTデータグループは2026年4月に、OpenCanvas Atelierプラットフォームの下で日本の金融セクター向けにパスキー認証サービスを開始し、クレジットカード取引および広範な電子商取引ユースケース向けのFIDO2準拠3Dセキュア認証を対象としました。


グローバルパスキー管理プラットフォーム市場レポートの範囲
パスキー管理プラットフォーム市場は、消費者および企業イデンティティ人口全体でパスキーベースの認証クレデンシャルを作成、管理、オーケストレーション、保護、およびガバナンスする組織を可能にするソフトウェアプラットフォームおよび関連サービスで構成されています。これらのプラットフォームは、パスキーライフサイクル管理、クレデンシャル同期、認証ポリシー適用、デバイス登録、アカウントリカバリー、アイデンティティオーケストレーション、コンプライアンス管理、およびパスワードレス認証イニシアチブをサポートするためのより広範なアイデンティティおよびアクセス管理(IAM)エコシステムとの統合などの機能を提供します。
パスキー管理プラットフォーム市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウド、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、アイデンティティ人口(消費者および企業)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・公益事業、石油・ガス、IT・通信、メディア・エンターテインメント、育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、およびその他の業種)、および地域(北米、南米、ヨーロッパ、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 消費者 |
| 企業 |
| 政府・公共行政 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギー・公益事業 |
| IT・通信 |
| メディア・エンターテインメント |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| アイデンティティ人口別 | 消費者 | ||
| 企業 | |||
| 業種別 | 政府・公共行政 | ||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギー・公益事業 | |||
| IT・通信 | |||
| メディア・エンターテインメント | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| ヨーロッパその他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||


レポートで回答される主要な質問
パスキー管理プラットフォーム市場の規模はどのくらいですか?
パスキー管理プラットフォーム市場は2026年に151.19 ミリオン 米ドルであり、CAGR 23.89%で2031年までに441.25 ミリオン 米ドルに達すると予測されています。
パスキー管理プラットフォームの導入を促進しているものは何ですか?
フィッシング耐性認証要件、パスワードリセットコストの低減、消費者プラットフォームサポート、および客アイデンティティ展開の成長が導入をサポートしています。
パスキープラットフォーム支出をリードするコンポーネントはどれですか?
ソフトウェアが2025年収益の71.18%でリードし、サービスは2031年にかけてCAGR 25.09%で最速成長が予測されています。
パスキープラットフォームで最も広く使用されている展開モデルはどれですか?
クラウド展開はスケーラブルなクレデンシャルインフラと消費者認証需要をサポートするため、2025年収益の62.41%を占めました。
パスキー管理プラットフォームで最も速く成長している地域はどこですか?
アジア太平洋地域は、強力な消費者導入と金融セクター展開に支えられ、2031年にかけてCAGR 24.44%で成長すると予測されています。
パスキー管理プラットフォームの需要が最も大きい業種はどれですか?
BFSIが2025年収益の23.16%を占め、ヘルスケアおよびライフサイエンスはCAGR 24.15%で最速成長が予測されています。
最終更新日:



