
Passkey Management Platform Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
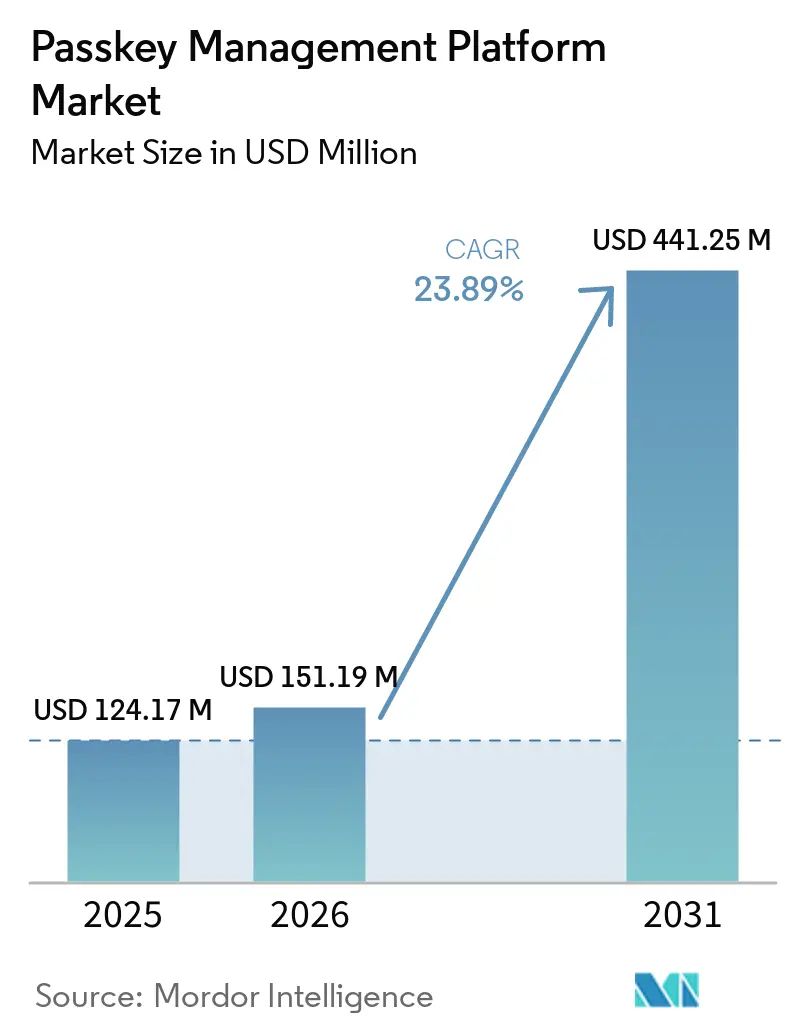
| Marktgröße (2026) | 151.19 Millionen US-Dollar |
| Marktgröße (2031) | 441.25 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Passkey Management Platform Marktanalyse von Mordor Intelligence
Die Größe des Passkey Management Platform Marktes wird voraussichtlich von 124,17 Millionen USD im Jahr 2025 auf 151,19 Millionen USD im Jahr 2026 und bis 2031 auf 441,25 Millionen USD anwachsen, was einer CAGR von 23,89 % zwischen 2026 und 2031 entspricht. Regulatorische Anforderungen, geringere Kosten für den Authentifizierungssupport und eine breitere FIDO2-Akzeptanz weiten die Nachfrage nach zentralisiertem Credential-Management aus. Wichtige Verbraucher- und Unternehmensplattformen haben Passkeys für Nutzer vertrauter gemacht und die Akzeptanzbedingungen im gesamten Passkey Management Platform Markt gestärkt. Diese Entwicklung ermöglicht es Anbietern, sowohl Mitarbeiter- als auch Kundenidentitätsprogramme über eine gemeinsame Verwaltungsschicht zu bedienen. Der Wettbewerb verlagert sich hin zu Integrationsqualität, Lebenszykluskontrollen und der Transparenz von Authentifizierungsaktivitäten. Legacy-Verzeichnisverbindungen und die Wiederherstellung von Anmeldedaten bleiben praktische Einschränkungen für das Tempo einer breiteren Bereitstellung.
Wichtigste Erkenntnisse des Berichts
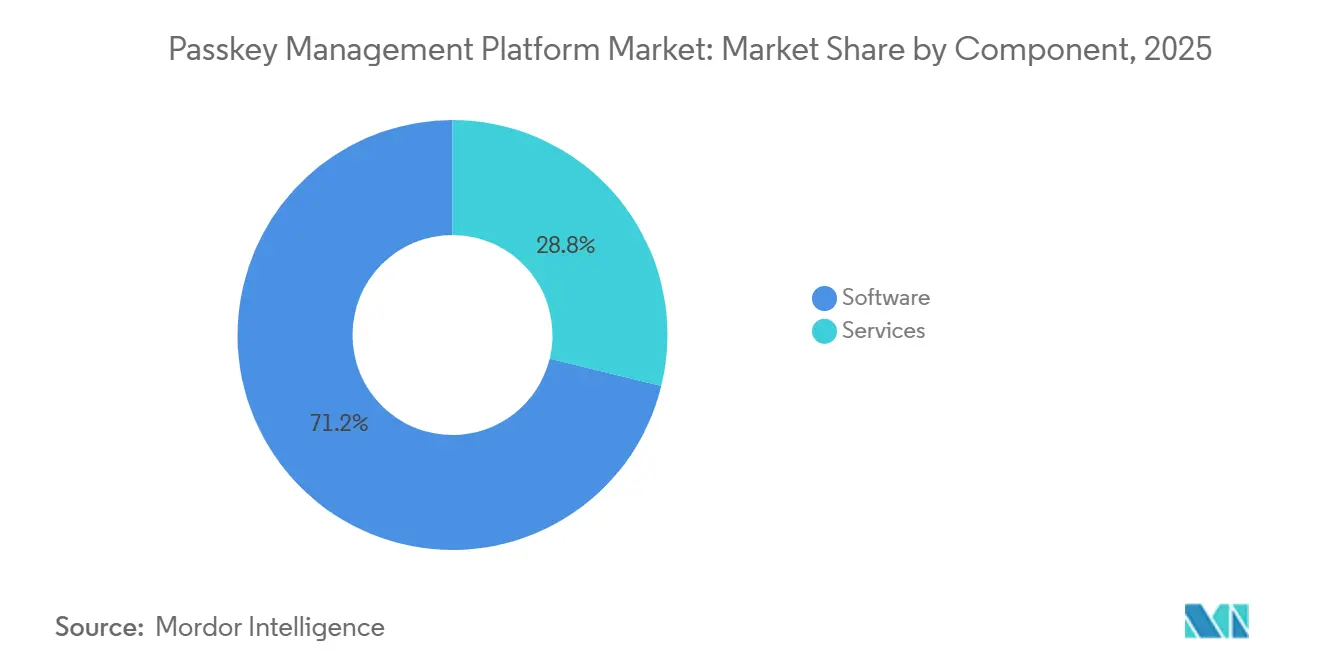
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 71,18 % am Passkey Management Platform Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 25,09 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 62,41 % des Passkey Management Platform Marktumsatzes auf Cloud, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 24,87 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 68,19 % des Passkey Management Platform Marktumsatzes auf Großunternehmen, während KMU bis 2031 voraussichtlich mit einer CAGR von 25,38 % wachsen werden.
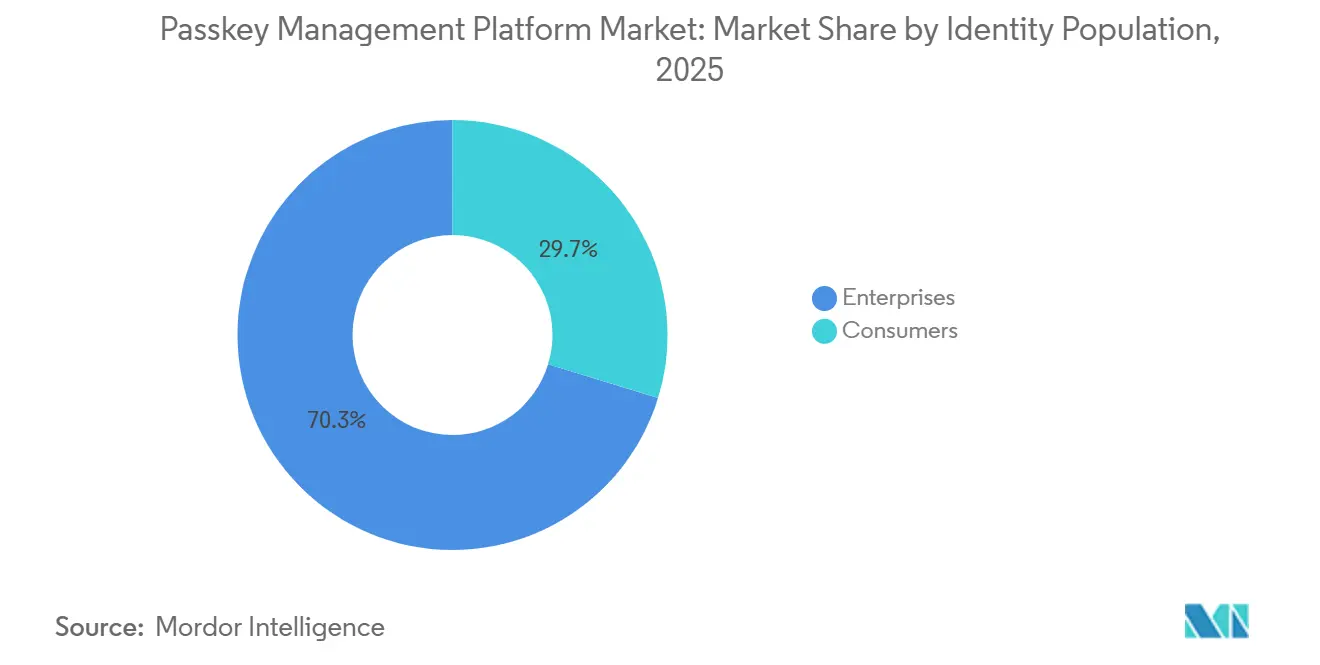
- Nach Identitätspopulation hielten Unternehmensidentitäten im Jahr 2025 einen Anteil von 70,26 % am Passkey Management Platform Marktumsatz, während Verbraucheridentitäten bis 2031 voraussichtlich mit einer CAGR von 25,76 % wachsen werden.
- Nach Branchenvertikale entfiel im Jahr 2025 ein Anteil von 23,16 % des Passkey Management Platform Marktumsatzes auf BFSI, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 24,15 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,68 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 24,44 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Passkey Management Platform Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung phishingresistenter Authentifizierungsvorschriften | +5.8% | Global, mit konzentrierter kurzfristiger Wirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Reduzierung der Kosten für Passwort-Resets in Unternehmen | +4.6% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Passkey-Unterstützung auf wichtigen Verbraucherplattformen | +3.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Kundenidentität und eingebetteter Authentifizierung | +3.1% | Global, mit frühen Gewinnen in Nordamerika und den wichtigsten asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach gerätegebundenen Anmeldedaten in regulierten Arbeitslasten | +2.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Beobachtbarkeit des Authentifizierungstrichters als neues Kaufkriterium | +1.6% | Nordamerika und Europa, mit frühen Gewinnen in Australien und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung phishingresistenter Authentifizierungsvorschriften
Staatliche und regulatorische Vorschriften schaffen eine dauerhafte Nachfragequelle für den Passkey Management Platform Markt. Sie wandeln phishingresistente Authentifizierung von einer Sicherheitspräferenz in eine dokumentierte Compliance-Anforderung um. Eine US-amerikanische Präsidialverfügung vom Januar 2025 wies zivile Bundesbehörden an, phishingresistente Authentifizierung voranzutreiben. Die FISMA-Kennzahlen der CISA für das Haushaltsjahr 2026 verfolgen zudem die Implementierung von FIDO2 und PIV auf Systemebene. Diese Anforderungen schaffen einen klareren Beschaffungsweg für Behörden und ihre Auftragnehmer. Das NIST finalisierte SP 800-63-4 im Juli 2025 und erkannte synchronisierte Passkeys innerhalb des digitalen Identitätsrahmens an, was AAL2-Anwendungsfälle bei ordnungsgemäßer Implementierung unterstützt.
Reduzierung der Kosten für Passwort-Resets in Unternehmen
Passwort-Reset-Aktivitäten bleiben ein wesentlicher Betriebskostenfaktor für große Organisationen. Der Passkey Management Platform Markt profitiert davon, wenn Sicherheitsteams eine reduzierte Helpdesk-Nachfrage als Teil des Kaufarguments präsentieren können. Untersuchungen der FIDO Alliance und HID Global ergaben, dass 35 % der befragten Organisationen weniger Passwort-Reset-Tickets als direkten Vorteil der Passkey-Bereitstellung nannten. Dieselbe Untersuchung berichtete von durchschnittlichen jährlichen Einsparungen von 594.000 USD durch reduzierten Authentifizierungsaufwand. 45 % der Organisationen berichteten von schnelleren Anmeldungen, während 43 % eine höhere Mitarbeiterzufriedenheit mit IT-Systemen meldeten. Yubico berichtete in seiner Wirtschaftsstudie von 476.000 USD Einsparungen beim Helpdesk und 321.000 USD an abgelösten Legacy-MFA-Kosten für eine zusammengesetzte Organisation.
Passkey-Unterstützung auf wichtigen Verbraucherplattformen
Die native Unterstützung durch Apple, Google und Microsoft hat den clientseitigen Aufwand für die Bereitstellung von Verbraucher-Passkeys reduziert. Diese Plattformunterstützung macht den Passkey Management Platform Markt für Organisationen mit großen Kundenpopulationen relevanter. Amazon berichtete, dass 465 Millionen Kunden im Mai 2026 Passkeys nutzten. Das Unternehmen berichtete zudem von einem Wachstum von 75 % im Jahresvergleich und bezeichnete Passkeys als die standardmäßige Anmeldemethode auf seinen Marktplatzplattformen. Die Forschung der FIDO Alliance verzeichnete im Jahr 2026 eine globale Verbraucherbekanntheit von 90 %, verglichen mit 75 % in der entsprechenden Umfrage von 2025. Der FIDO Passkey Index berichtete von einer 30-prozentigen Verbesserung der Konversionserfolgquoten bei Organisationen mit hoher Akzeptanz, was kommerzielle Vorteile für Kundenentscheidungen zur Authentifizierung schafft.
Wachstum von Kundenidentität und eingebetteter Authentifizierung
Anwendungsfälle für Kundenidentität weiten die Passkey-Bereitstellung über Mitarbeiteridentitätsprogramme hinaus aus. Diese Entwicklung erweitert den Passkey Management Platform Markt in Richtung Einzelhandel, Zahlungsverkehr und andere hochvolumige Dienste. Banesco Banco Universal berichtete von 12 Millionen passwortlosen Transaktionen im Jahr 2026. Die Bank berichtete zudem von einer Passkey-Einschreibungsrate von 92 % unter 2,2 Millionen Zielnutzern. Diese Bereitstellungen erfordern Lebenszyklusmanagement, Wiederherstellungsprozesse und die Integration von Betrugssignalen im Verbrauchermaßstab. Sie legen auch größeren Wert auf den Transaktionsabschluss und die Kundenbindung. Anbieter, die Authentifizierungstelemetrie bereitstellen, können sowohl die Sicherheitsüberwachung als auch die Compliance-Berichterstattung unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Legacy-Anwendungen und Verzeichnissen | -3.5% | Global, am ausgeprägtesten in Nordamerika und Europa, wo On-Premises-Verzeichnisbestände am tiefsten sind | Mittelfristig (2–4 Jahre) |
| Risiko bei der Wiederherstellung und Kontoreinstallierung | -2.8% | Global | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei der geräteübergreifenden Einschreibung und der Portabilität von Anmeldedaten | -2.1% | Global, ausgeprägter im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Eigentümerschaft der vertrauenden Partei und Einwilligungs-Workflows | -1.5% | Europa und regulierte nordamerikanische Branchen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-Anwendungen und Verzeichnissen
Integrationskomplexität bleibt ein zentrales Hemmnis für den Passkey Management Platform Markt. Unternehmensanwendungen verwenden häufig unterschiedliche Identitätsprotokolle und unterstützen nicht immer WebAuthn-Funktionen der vertrauenden Partei. Die FIDO Alliance und HID Global berichteten, dass 93 % der Organisationen auf dem Weg zur Passkey-Einführung waren, während nur 13 % im großen Maßstab bereitgestellt hatten. Legacy-SAML-Flows, benutzerdefinierte Anmeldeseiten und On-Premises-LDAP-Verzeichnisse können Adapter oder Änderungen erfordern, bevor die Einschreibung beginnt. Die technischen Standards der Europäischen Kommission für DORA verlangen von Finanzunternehmen, Kontolebenszyklusprozesse zu dokumentieren.[1]Europäische Kommission, "Delegierte Verordnung der Kommission EU 2024/1532," Europäische Kommission, europa.eu Anbieter mit etablierten Konnektoren für Active Directory, LDAP und SAP können den Zeit- und Risikoaufwand bei diesen Bereitstellungen reduzieren.
Risiko bei der Wiederherstellung und Kontoreinstallierung
Wiederherstellungsverfahren können die Einführung verlangsamen, wenn Organisationen nach dem Verlust, Diebstahl oder Löschen eines Geräts keine Sicherheit aufrechterhalten können. Der Passkey Management Platform Markt erfordert daher zuverlässige Kontrollen für die erneute Verifizierung und Neuausstellung von Anmeldedaten. Wiederherstellungskanäle können nicht einfach die SMS- oder E-Mail-Einmalkennwortprozesse wiederherstellen, die Passkeys ersetzen sollen. Organisationen benötigen außerdem klare Nachweise, dass Wiederherstellungsmaßnahmen kontrolliert und prüfbar sind. Die Forschung der FIDO Alliance ergab, dass 89 % der Organisationen zuversichtlich waren, den Mitarbeiterzugang wiederherstellen zu können. Im asiatisch-pazifischen Raum lag dieser Wert bei 86 %, was zeigt, dass das Vertrauen noch nicht universell ist. Anspruchsvollere Identitätsprüfungen können die Kontrolle verbessern, können aber auch einen Teil der Reibung wiederherstellen, die Passkeys beseitigen sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt beim Umsatz, während Dienstleistungen am schnellsten wachsen
Software machte im Jahr 2025 71,18 % des Umsatzes aus und nimmt damit die führende Position im Passkey Management Platform Marktanteil ein. Das Segment umfasst serverseitige Bibliotheken der vertrauenden Partei, Konsolen für den Anmeldedaten-Lebenszyklus und Funktionen zur Durchsetzung von Richtlinien. Organisationen nutzen diese Tools, um Passkey-Anmeldedaten in ihren Identitätsumgebungen zu registrieren, zu verwalten, zu widerrufen und zu steuern. Abonnementlizenzen stimmen die Softwareausgaben auch mit etablierten Unternehmensidentitätsbudgets ab. Softwareanbieter profitieren, wenn Käufer eine gemeinsame Verwaltungsschicht gegenüber separaten Anmeldedaten-Tools bevorzugen. Diese Position unterstützt wiederkehrende Einnahmen durch Richtlinienverwaltung und laufende Plattformadministration.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 25,09 % wachsen, der höchsten Rate unter den Komponenten. Implementierungsarbeiten bleiben notwendig, wenn Organisationen Legacy-Anwendungen, Verzeichnisse und Authentifizierungsrichtlinien verbinden. Dieser Bedarf schafft Nachfrage nach Integration, verwalteten Diensten, Change Management und Governance-Unterstützung. Die Lücke zwischen Pilotaktivitäten und der skalierten Bereitstellung dürfte einen Rückstand an Dienstleistungen aufrechterhalten. Microsoft erweiterte Passkey-Profile und die Unterstützung synchronisierter Passkeys in Microsoft Entra ID im Jahr 2026.[2]Microsoft, "Neuigkeiten in Microsoft Entra: Juni 2026," Microsoft Tech Community, microsoft.com Das Update vereinfachte einige Konfigurationsarbeiten, erhöhte aber auch den Bedarf für Organisationen, Profil- und Gruppenrichtlinienzuweisungen zu überprüfen.


Nach Bereitstellungsmodus: Cloud hält die größte Position, während Hybrid an Boden gewinnt
Die Cloud-Bereitstellung machte im Jahr 2025 62,41 % des Umsatzes im Passkey Management Platform Markt aus. Cloud-gehostete Systeme unterstützen Endpunkte der vertrauenden Partei, Anmeldedaten-Register und Attestierungsverifizierungsdienste. Sie können auch Spitzen im Verbraucher-Authentifizierungsverkehr bewältigen. Diese Flexibilität passt zu Organisationen, die Cloud-Identitätsplattformen und Software-als-Dienstleistung-Anwendungen nutzen. Zentralisierte Cloud-Betriebe können den Aufwand für die Wartung der Authentifizierungsinfrastruktur reduzieren. Das Modell ist besonders relevant für Unternehmen, die eine breite geografische Abdeckung und häufige Funktionsupdates benötigen.
Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 24,87 % wachsen. Sie bedient Organisationen, die FIDO2-Unterstützung benötigen, aber nicht alle Identitätsdaten oder Verzeichnisse in die Cloud verlagern können. Anforderungen an den Datenwohnsitz, luftgespaltene Netzwerke und On-Premises-Verzeichnisabhängigkeiten können diesen Bedarf aufrechterhalten. Hybridsysteme können Cloud-Anwendungen mit lokalen Active Directory-Umgebungen verbinden. Die On-Premises-Bereitstellung bleibt eine kleinere, aber stabile Option für Verteidigungs-, kritische Infrastruktur- und klassifizierte Arbeitslasten. In diesen Umgebungen können gerätegebundene Anmeldedaten und Hardware-Attestierung durch interne Richtlinien vorgeschrieben sein.
Nach Unternehmensgröße: Großunternehmen führen, während KMU schneller wachsen
Großunternehmen machten im Jahr 2025 68,19 % des Umsatzes aus und repräsentieren den größten Anteil nach Unternehmensgröße. Ihre Identitätsumgebungen umfassen häufig große Belegschaften, Auftragnehmer, mobile Nutzer und gemeinsam genutzte Arbeitsstationen. Diese Organisationen stehen auch vor umfangreicheren regulatorischen und sicherheitsbezogenen Verpflichtungen. Die Größe des Passkey Management Platform Marktes für Großunternehmen wird durch den Bedarf gestützt, Anmeldedaten-Richtlinien über viele Anwendungen hinweg zu koordinieren. Große Bereitstellungen erfordern Verzeichnisverbindungen, Hardware-Attestierungskontrollen, Prüfprotokolle und Lebenszyklus-Workflows. Unternehmen sind besser positioniert, die Integrationsarbeit zu finanzieren, die erforderlich ist, um Passkeys auf komplexe Systeme auszuweiten.
KMU werden bis 2031 voraussichtlich mit einer CAGR von 25,38 % wachsen. Cloud-native Tools können die spezialisierten Identitätsressourcen reduzieren, die für den Start eines Programms erforderlich sind. Die Behandlung synchronisierter Passkeys durch das NIST innerhalb von AAL2 beseitigt in einigen ordnungsgemäß implementierten Anwendungsfällen eine Hardware-Schlüsselanforderung. Dies kann Kosten und administrative Hürden für kleinere Organisationen senken. NIS2-Verpflichtungen gelten für wichtige Einrichtungen in bestimmten kritischen Sektoren, einschließlich Organisationen mit nur 50 Mitarbeitern. Plattformen, die Einrichtungs-, Berichterstattungs- und Einschreibungsfunktionen kombinieren, können für diese Käufer zugänglicher sein.
Nach Identitätspopulation: Unternehmensidentitäten führen, während Verbraucheranwendungsfälle sich beschleunigen
Unternehmensidentitäten machten im Jahr 2025 70,26 % des Umsatzes aus und führten den Passkey Management Platform Marktanteil an. Diese Gruppe umfasst Mitarbeiter, privilegierte Nutzer und Auftragnehmer. Mitarbeiterbereitstellungen priorisieren die Durchsetzung von Anmeldedaten-Richtlinien, Hardware-Attestierungsprüfungen und Prüfprotokollverbindungen zu Systemen für Sicherheitsinformationen und Ereignismanagement. Diese Funktionen unterstützen die Rechenschaftspflicht über verwaltete Unternehmensidentitäten. Unternehmensanforderungen sind in der Regel mit der Zugangssteuerung und Risikokontrolle verknüpft. Sie bleiben die Grundlage vieler Produktdesigns und bestehender Kundenbeziehungen der Anbieter.
Verbraucheridentitäten werden bis 2031 voraussichtlich mit einer CAGR von 25,76 % wachsen. Verbraucherbereitstellungen können Authentifizierungsvolumina umfassen, die deutlich größer sind als Mitarbeiterbereitstellungen. Amazons Offenlegung vom Mai 2026 über 465 Millionen Kunden-Passkey-Nutzer veranschaulicht diesen Maßstab. Diese Programme erfordern latenzarme, regionsweite Anmeldedaten-Dienste. Sie benötigen auch Risikosignale, Gerätereputation-Prüfungen und Kontrollen für Verhaltensanomalien. Die Designanforderungen von Verbrauchersystemen schaffen eine klarere Unterscheidung von mitarbeiterfokussierten Plattformen.
Nach Branchenvertikale: BFSI führt, während Gesundheitswesen und Biowissenschaften am schnellsten wachsen
BFSI hielt im Jahr 2025 23,16 % des Umsatzes und ist damit die führende Vertikale im Passkey Management Platform Markt. Finanzinstitute müssen starke Kundenauthentifizierung, Zugriffskontrollen und die Exposition gegenüber Betrug verwalten. DORA verlangt von Finanzunternehmen, dokumentierte IKT-Risikomanagementprozesse aufrechtzuerhalten. Passkeys können das Phishing-Risiko reduzieren und gleichzeitig die Abhängigkeit von SMS-Einmalkennwörtern verringern. Banesco Banco Universal berichtete von 12 Millionen passwortlosen Transaktionen im Jahr 2026 und einer Einschreibungsrate von 92 % unter 2,2 Millionen Zielnutzern.
Das Gesundheitswesen und die Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 24,15 % wachsen. Diese Organisationen verwalten sensible Gesundheitsdaten und stehen vor hohen Anforderungen an den sicheren interaktiven Zugang. Regierung und öffentliche Verwaltung bieten ebenfalls eine anhaltende Nachfrage, da die Authentifizierungsanforderungen des öffentlichen Sektors strenger werden. Einzelhandel und E-Commerce haben spezifische kommerzielle Bedürfnisse, um Anmeldereibung zu reduzieren. Die Forschung der FIDO Alliance ergab, dass 47 % der Verbraucher wahrscheinlich einen Kauf abbrechen würden, wenn sie sich nicht an ein Passwort erinnern konnten. IT und Telekommunikation, Fertigung, Energie, Transport, Medien, Bildung und Forschungseinrichtungen befinden sich in früheren Phasen der Einführung.
Geografische Analyse
Nordamerika machte im Jahr 2025 35,68 % des Umsatzes aus und führte den Passkey Management Platform Markt nach Region an. Die Region kombiniert föderale Authentifizierungsanforderungen mit einer großen Basis von Unternehmensidentitätskäufern. Eine US-amerikanische Präsidialverfügung vom Januar 2025 wies Bundesbehörden an, kommerzielle phishingresistente Authentifizierung voranzutreiben. Die FISMA-Kennzahlen der CISA für das Haushaltsjahr 2026 verstärken diese Richtung durch die Messung der FIDO2- und PIV-Bereitstellung auf Systemebene.[3]Behörde für Cybersicherheit und Infrastruktursicherheit, "FISMA-Kennzahlen des CIO für die Haushaltsjahre 2026 und 2027," CISA, cisa.gov Dieser Ansatz schafft Nachfrage, die sich von Bundesbehörden auf Auftragnehmer-Ökosysteme ausweiten kann.
Nordamerikanische Käufer verfügen auch über ausgereifte Budgets für Identitäts- und Cybersicherheitsprogramme. Unternehmen des Finanzsektors stehen vor Sicherheits- und Offenlegungspflichten, die den Einsatz phishingresistenter Anmeldedaten unterstützen. Kanada und Mexiko bewegen sich in eine ähnliche Richtung, obwohl ihre Anforderungen noch nicht so spezifisch sind. Diese Bedingungen können Kaufentscheidungen im Vergleich zu Regionen mit weniger etablierten Identitätsbudgets verkürzen. Der Passkey Management Platform Markt profitiert folglich von einer erheblichen installierten Basis großer Organisationen. Diese Käufer haben oft die Größe und Komplexität, die ein zentralisiertes Anmeldedaten-Management rechtfertigen.
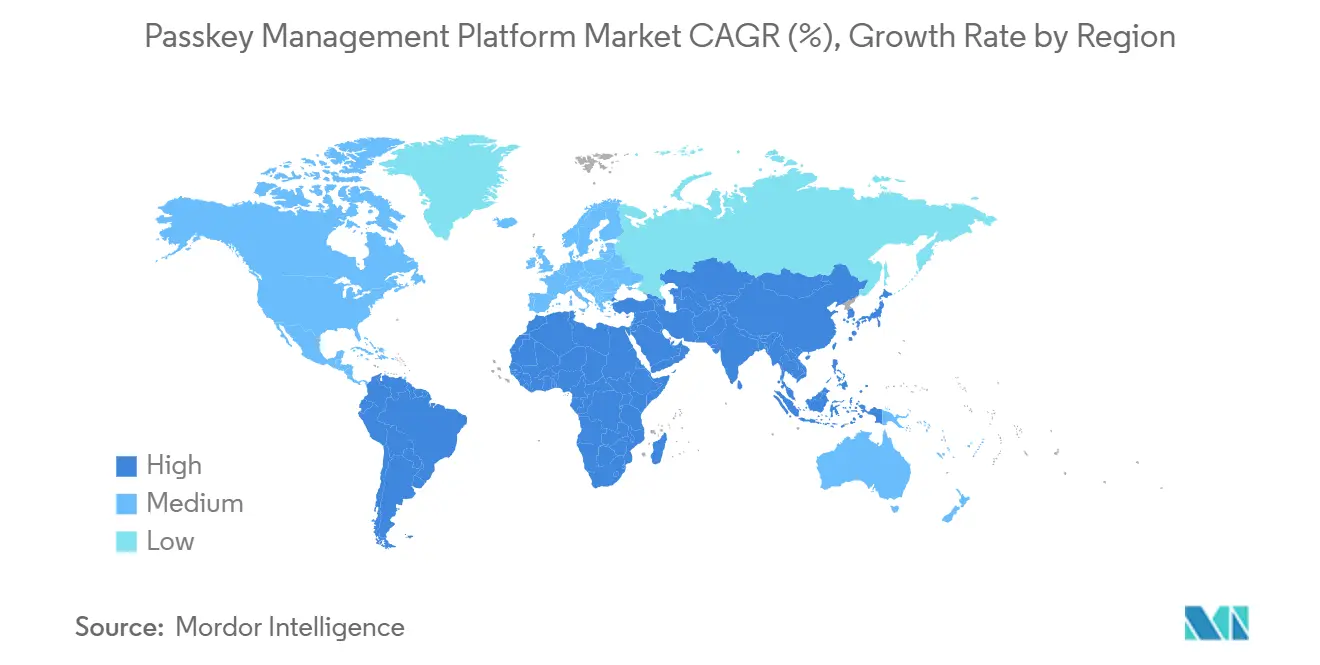
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 24,44 % wachsen, der höchsten regionalen Rate. China und Indien verzeichneten im Jahr 2026 jeweils eine Verbraucher-Passkey-Akzeptanz von 88 %, verglichen mit 74 % in den Vereinigten Staaten. NTT Data startete im April 2026 einen FIDO2-konformen Passkey-Authentifizierungsdienst für Japans Finanzsektor. SMBC Nikko Securities setzte im Januar 2026 biometrische Passkey-Authentifizierung für Privatkunden ein. Südkorea und Australien treiben ebenfalls digitale Identitätsprogramme voran, während Südamerika, der Nahe Osten und Afrika eine frühere Einführungsphase zeigen, die sich auf Finanzdienstleistungen und digitale Regierungsaktivitäten konzentriert.

Wettbewerbslandschaft
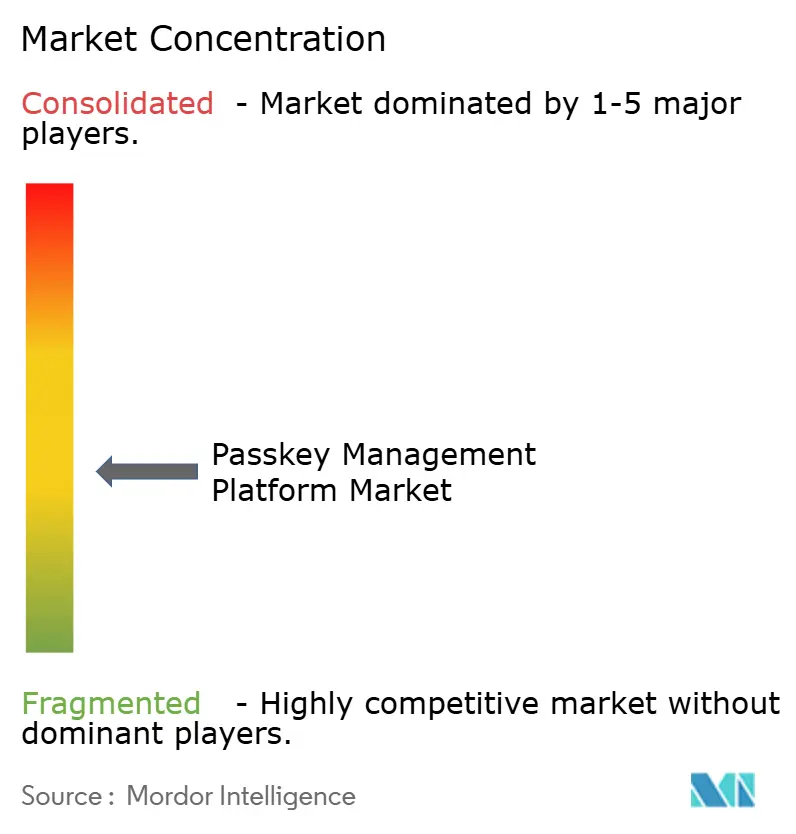
Der Passkey Management Platform Markt ist mäßig fragmentiert. Zu den großen Identitätsplattformanbietern gehören Microsoft, Okta, CyberArk, Ping Identity und Thales. Diese Unternehmen fügen Passkey-Funktionen zu etablierten Unternehmensidentitätssystemen hinzu. Ihre Stärken umfassen Verzeichnisintegrationen, Compliance-Tools und langjährige Kundenbeziehungen. Zu den auf Passkeys spezialisierten Anbietern gehören HYPR Corp., Corbado, Stytch, Descope und Hanko. Diese Anbieter konkurrieren auf der Grundlage der Tiefe der FIDO2-Implementierung, der Entwicklerfreundlichkeit und der Integrationsgeschwindigkeit.
Etablierte Anbieter können Passkey-Management mit umfassenderen Identitätsverträgen bündeln. Spezialisierte Anbieter können Bereitstellungen ansprechen, die ein leichteres Verbindungsmodell oder einen schnelleren Produktions-Rollout benötigen. Beide Gruppen müssen zuverlässige Lebenszyklus-Kontrollen für Anmeldedaten und nutzbare Wiederherstellungsprozesse nachweisen. Ping Identity schloss die Übernahme von Keyless im Januar 2026 ab.[4]Ping Identity, "Ping Identity markiert einen Meilenstein des digitalen Vertrauens mit Zero-Knowledge-Biometrie im Zeitalter der KI," Ping Identity, pingidentity.com Die Übernahme fügte Zero-Knowledge-Biometrie hinzu und stärkte die Fähigkeiten zur kontinuierlichen Identitätssicherung. Microsoft erweiterte Passkey-Profile und synchronisierte Passkeys in Microsoft Entra ID im Jahr 2026, was die Konfigurationsoptionen für Mandanten erhöhte.
HID Global startete im August 2025 eine Unternehmens-Passkey-Management-Lösung mit FIDO-Hardware-Anmeldedaten der nächsten Generation. Thales startete im Februar 2025 OneWelcome FIDO Key Lifecycle Management für die Vorregistrierung und Lebenszyklusverwaltung von Sicherheitsschlüsseln. Das FIDO Alliance Passkey Pledge hat mehr als 200 Unterzeichner und liefert ein praktisches Interoperabilitätssignal für Unternehmensausschreibungen. Verwaltete Dienste für KMU, Verbraucher-Authentifizierungstelemetrie und hardware-attestierte Anmeldedaten für regulierte Arbeitslasten bleiben Wettbewerbsbereiche. Der Passkey Management Platform Markt wird Anbieter bevorzugen, die sowohl Integrationstiefe als auch operative Transparenz unterstützen können.
Führende Unternehmen im Passkey Management Platform Markt
-
Okta, Inc.
-
Ping Identity Corporation
-
BIO-key International, Inc.
-
Intercede Group plc
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Microsoft begann am 1. September 2026 mit der Einführung von Passkeys als Standard-Authentifizierungserfahrung in Microsoft Entra ID für Nutzer, die für SMS- oder Sprachauthentifizierung aktiviert sind. Die SMS- und Sprachtelefonie-Zustellung ist für die Einstellung als native Funktion in Entra bis Februar 2027 geplant, was eine Passkey-Migration für alle eingeschriebenen Mandanten faktisch vorschreibt.
- August 2026: Microsoft veröffentlichte ein Update zur allgemeinen Verfügbarkeit von Optimierungen der Passkey-Registrierung in Entra ID, das die Compliance zwischen Registrierungskampagnen, Authentifizierungsstärken und Meine Anmeldungen-Flows verbessert und die gerätenative Passkey-Registrierung über AAGUID-eingeschränkte Profile priorisiert, wobei der Rollout voraussichtlich bis Mitte September 2026 abgeschlossen sein wird.
- Mai 2026: Amazon gab bekannt, dass 465 Millionen Kunden im Mai 2026 aktiv Passkeys nutzten, was einem Wachstum von 75 % im Jahresvergleich entspricht, wobei Passkeys als Standard-Anmeldeauthentifizierungsmethode auf Amazons Marktplatzplattformen eingeführt wurden.
- April 2026: NTT Data Group startete im April 2026 unter seiner OpenCanvas Atelier-Plattform einen Passkey-Authentifizierungsdienst für den Finanzsektor in Japan, der auf FIDO2-konforme 3-D-Secure-Authentifizierung für Kreditkartentransaktionen und breitere E-Commerce-Anwendungsfälle abzielt.


Globaler Passkey Management Platform Marktbericht – Umfang
Der Passkey Management Platform Markt umfasst Softwareplattformen und zugehörige Dienste, die es Organisationen ermöglichen, Passkey-basierte Authentifizierungsanmeldedaten über Verbraucher- und Unternehmensidentitätspopulationen hinweg zu erstellen, zu verwalten, zu orchestrieren, zu sichern und zu steuern. Diese Plattformen bieten Funktionen wie Passkey-Lebenszyklusmanagement, Anmeldedaten-Synchronisierung, Durchsetzung von Authentifizierungsrichtlinien, Geräteregistrierung, Kontowiederherstellung, Identitätsorchestrierung, Compliance-Management und Integration in umfassendere Ökosysteme für Identitäts- und Zugriffsmanagement (IAM), um passwortlose Authentifizierungsinitiativen zu unterstützen.
Der Passkey Management Platform Marktbericht ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Identitätspopulation (Verbraucher und Unternehmen), Branchenvertikale (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildung und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen [BFSI] sowie sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Verbraucher |
| Unternehmen |
| Regierung und öffentliche Verwaltung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Identitätspopulation | Verbraucher | ||
| Unternehmen | |||
| Nach Branchenvertikale | Regierung und öffentliche Verwaltung | ||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Sonstige Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Passkey Management Platform Markt?
Der Passkey Management Platform Markt hatte im Jahr 2026 einen Wert von 151,19 Millionen USD und wird voraussichtlich bis 2031 bei einer CAGR von 23,89 % einen Wert von 441,25 Millionen USD erreichen.
Was treibt die Einführung von Passkey Management Plattformen an?
Phishingresistente Authentifizierungsanforderungen, geringere Kosten für Passwort-Resets, Unterstützung durch Verbraucherplattformen und das Wachstum bei Kundenidentitätsbereitstellungen unterstützen die Einführung.
Welche Komponente führt bei den Ausgaben für Passkey-Plattformen?
Software führte mit 71,18 % des Umsatzes im Jahr 2025, während Dienstleistungen mit einer CAGR von 25,09 % bis 2031 am schnellsten wachsen werden.
Welches Bereitstellungsmodell wird am häufigsten für Passkey-Plattformen verwendet?
Die Cloud-Bereitstellung hielt im Jahr 2025 62,41 % des Umsatzes, da sie skalierbare Anmeldedaten-Infrastruktur und Verbraucher-Authentifizierungsnachfrage unterstützt.
Welche Region wächst am schnellsten bei Passkey Management Plattformen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 24,44 % wachsen, unterstützt durch eine starke Verbraucherakzeptanz und Bereitstellungen im Finanzsektor.
Welche Vertikale hat die größte Nachfrage nach Passkey Management Plattformen?
BFSI hielt im Jahr 2025 23,16 % des Umsatzes, während das Gesundheitswesen und die Biowissenschaften mit einer CAGR von 24,15 % bis 2031 am schnellsten wachsen werden.
Seite zuletzt aktualisiert am:



