
Tamanho e Participação do Mercado de Plataforma de Gerenciamento de Passkey
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 151.19 Milhões de dólares |
| Tamanho do Mercado (2031) | 441.25 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataforma de Gerenciamento de Passkey pela Mordor Intelligence
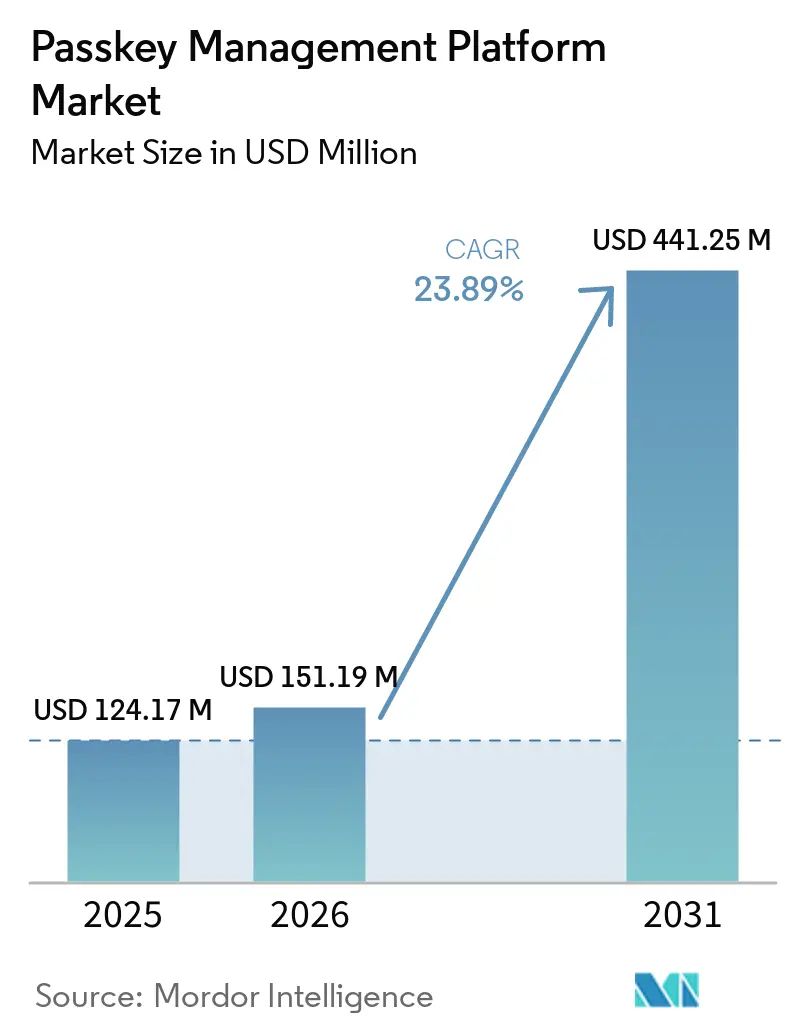
O tamanho do mercado de plataforma de gerenciamento de passkey está projetado para expandir de 124,17 milhões de USD em 2025 para 151,19 milhões de USD em 2026, e para 441,25 milhões de USD até 2031, registrando um CAGR de 23,89% entre 2026 e 2031. Requisitos regulatórios, menores custos de suporte à autenticação e uma adoção mais ampla do FIDO2 estão expandindo a demanda por gerenciamento centralizado de credenciais. As principais plataformas de consumidores e de força de trabalho tornaram as passkeys mais familiares aos usuários e fortaleceram as condições de adoção em todo o mercado de plataforma de gerenciamento de passkey. Essa mudança permite que os fornecedores atendam tanto aos programas de identidade da força de trabalho quanto aos de identidade do cliente por meio de uma camada de gerenciamento comum. A concorrência está se deslocando para a qualidade da integração, controles de ciclo de vida e visibilidade da atividade de autenticação. As conexões com diretórios legados e a recuperação de credenciais permanecem como restrições práticas ao ritmo de uma implantação mais ampla.
Principais Conclusões do Relatório
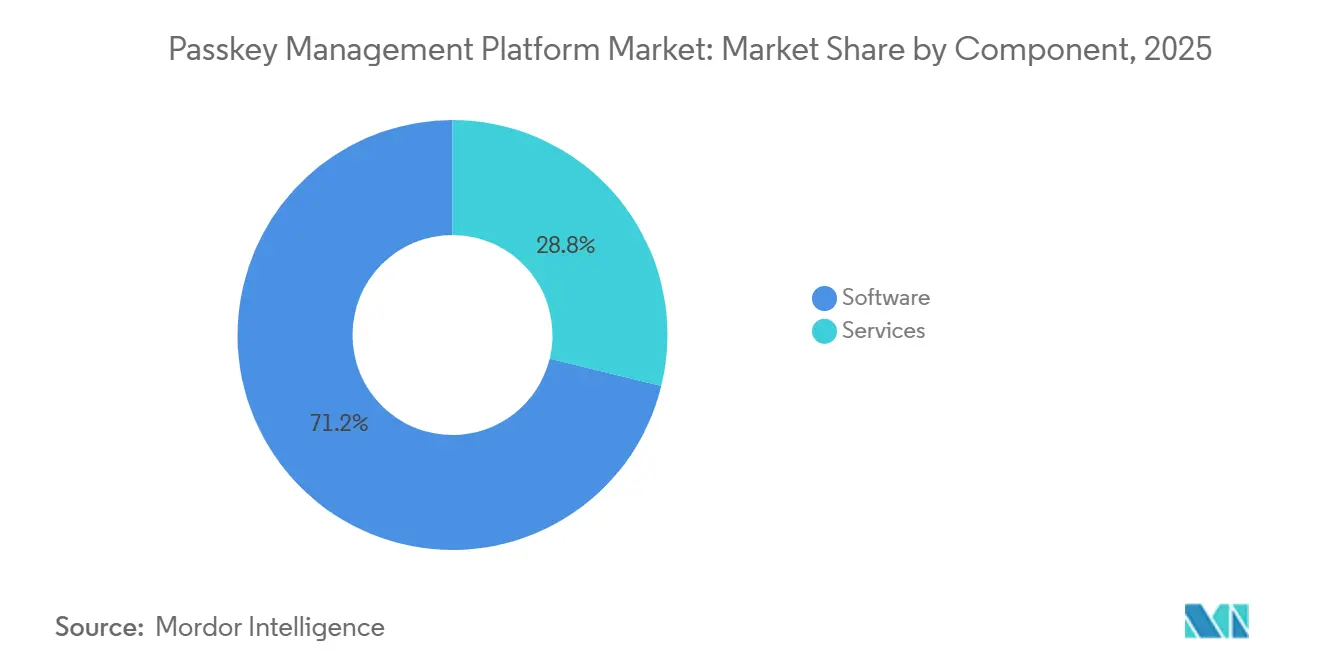
- Por componente, o software detinha 71,18% da participação do mercado de plataforma de gerenciamento de passkey em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 25,09% até 2031.
- Por modo de implantação, a nuvem representou 62,41% da receita do mercado de plataforma de gerenciamento de passkey em 2025, enquanto a implantação híbrida está projetada para expandir a um CAGR de 24,87% até 2031.
- Por tamanho de organização, as grandes empresas representaram 68,19% da receita do mercado de plataforma de gerenciamento de passkey em 2025, enquanto as PMEs estão projetadas para expandir a um CAGR de 25,38% até 2031.
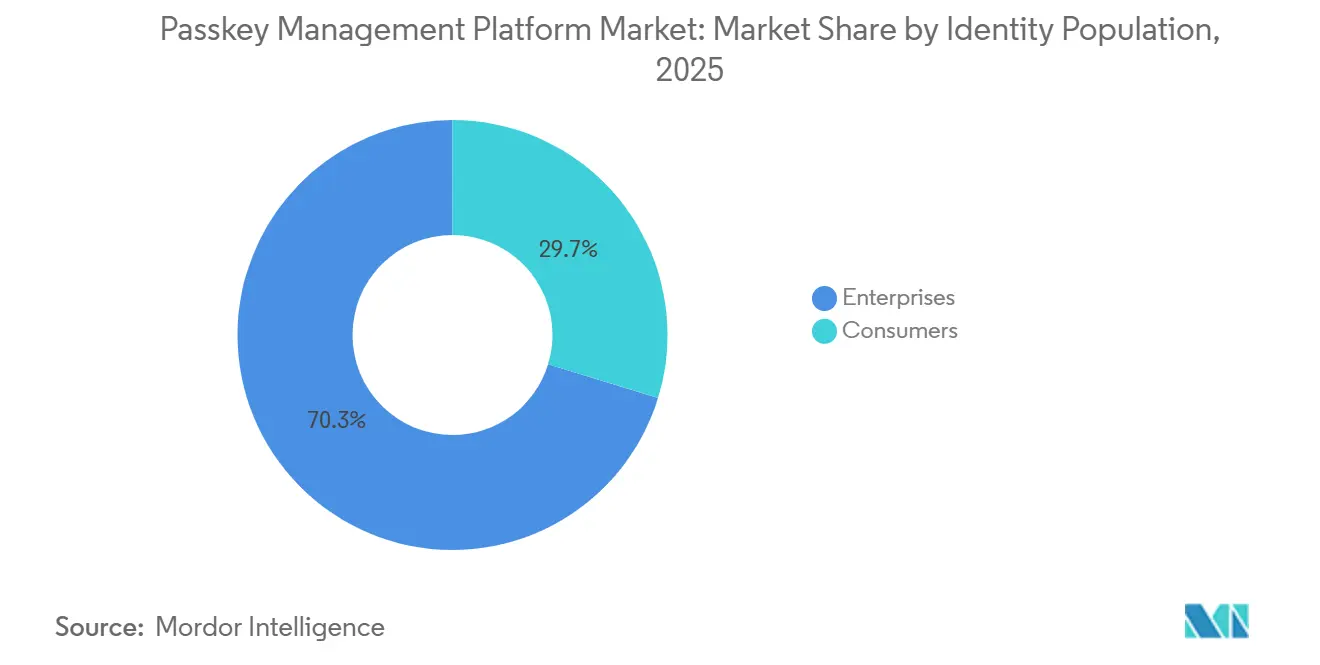
- Por população de identidade, as identidades empresariais detinham 70,26% da receita do mercado de plataforma de gerenciamento de passkey em 2025, enquanto as identidades de consumidores estão projetadas para expandir a um CAGR de 25,76% até 2031.
- Por vertical do setor, o BFSI representou 23,16% da receita do mercado de plataforma de gerenciamento de passkey em 2025, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 24,15% até 2031.
- Por geografia, a América do Norte detinha 35,68% da receita em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 24,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Plataforma de Gerenciamento de Passkey
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Mandatos de Autenticação Resistente a Phishing | +5.8% | Global, com efeito de curto prazo concentrado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Redução dos Custos de Redefinição de Senha Empresarial | +4.6% | Global, mais forte na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Suporte a Passkey nas Principais Plataformas de Consumidores | +3.9% | Global | Curto prazo (≤ 2 anos) |
| Crescimento da Identidade do Cliente e da Autenticação Incorporada | +3.1% | Global, com ganhos iniciais na América do Norte e nos principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por Credenciais Vinculadas ao Dispositivo em Cargas de Trabalho Regulamentadas | +2.3% | América do Norte e Europa, com extensão para o Oriente Médio e África e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Observabilidade do Funil de Autenticação como Novo Critério de Compra | +1.6% | América do Norte e Europa, com ganhos iniciais na Austrália e em Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Mandatos de Autenticação Resistente a Phishing
Os mandatos governamentais e regulatórios estão criando uma fonte duradoura de demanda para o mercado de plataforma de gerenciamento de passkey. Eles transformam a autenticação resistente a phishing de uma preferência de segurança em um requisito de conformidade documentado. Uma ordem executiva dos EUA de janeiro de 2025 direcionou as agências civis federais a avançar na autenticação resistente a phishing. As métricas FISMA do exercício fiscal de 2026 da CISA também rastreiam a implementação do FIDO2 e do PIV no nível do sistema. Esses requisitos criam um caminho de aquisição mais claro para as agências e seus contratados. O NIST finalizou o SP 800-63-4 em julho de 2025 e reconheceu as passkeys sincronizadas dentro da estrutura de identidade digital, o que suporta o AAL2 quando implementadas corretamente.
Redução dos Custos de Redefinição de Senha Empresarial
A atividade de redefinição de senha continua sendo um custo operacional relevante para grandes organizações. O mercado de plataforma de gerenciamento de passkey se beneficia quando as equipes de segurança podem apresentar a redução da demanda ao suporte técnico como parte do argumento de compra. Uma pesquisa da FIDO Alliance e da HID Global constatou que 35% das organizações pesquisadas citaram menos chamados de redefinição de senha como um benefício direto da implantação de passkeys. A mesma pesquisa relatou economias anuais médias de 594.000 USD provenientes da redução da sobrecarga de autenticação. 45% das organizações relataram logins mais rápidos, enquanto 43% relataram maior satisfação dos funcionários com os sistemas de TI. A Yubico relatou 476.000 USD em economias no suporte técnico e 321.000 USD em custos de MFA legado aposentado para uma organização composta em seu estudo econômico.
Suporte a Passkey nas Principais Plataformas de Consumidores
O suporte nativo da Apple, do Google e da Microsoft reduziu o trabalho do lado do cliente necessário para a implantação de passkeys para consumidores. Esse suporte de plataforma torna o mercado de plataforma de gerenciamento de passkey mais relevante para organizações com grandes populações de clientes. A Amazon relatou que 465 milhões de clientes usaram passkeys em maio de 2026. A empresa também relatou crescimento de 75% ano a ano e descreveu as passkeys como o método padrão de cadastro em suas plataformas de marketplace. A pesquisa da FIDO Alliance registrou 90% de conscientização global dos consumidores em 2026, em comparação com 75% na pesquisa equivalente de 2025. O Índice de Passkey da FIDO relatou uma melhoria de 30% nas taxas de sucesso de conversão entre organizações de alta adoção, trazendo valor comercial às decisões de autenticação de clientes.
Crescimento da Identidade do Cliente e da Autenticação Incorporada
Os casos de uso de identidade do cliente estão estendendo a implantação de passkeys além dos programas de identidade da força de trabalho. Esse desenvolvimento amplia o mercado de plataforma de gerenciamento de passkey em direção ao varejo, pagamentos e outros serviços de alto volume. O Banesco Banco Universal relatou 12 milhões de transações sem senha em 2026. O banco também relatou uma taxa de registro de passkey de 92% entre 2,2 milhões de usuários-alvo. Essas implantações exigem gerenciamento de ciclo de vida, processos de recuperação e integração de sinais de fraude em escala de consumidor. Elas também colocam maior ênfase na conclusão de transações e na retenção de clientes. Os fornecedores que fornecem telemetria de autenticação podem suportar tanto a supervisão de segurança quanto os relatórios de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Aplicações e Diretórios Legados | -3.5% | Global, mais aguda na América do Norte e na Europa, onde os parques de diretórios locais são mais extensos | Médio prazo (2 a 4 anos) |
| Risco de Recuperação e Reintegração de Conta | -2.8% | Global | Médio prazo (2 a 4 anos) |
| Atrito no Registro entre Dispositivos e na Portabilidade de Credenciais | -2.1% | Global, mais pronunciado na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Propriedade Fragmentada da Parte Confiante e Fluxos de Consentimento | -1.5% | Europa e verticais regulamentados da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Aplicações e Diretórios Legados
A complexidade de integração continua sendo uma restrição central para o mercado de plataforma de gerenciamento de passkey. As aplicações empresariais frequentemente utilizam diferentes protocolos de identidade e nem sempre suportam as funções de parte confiante do WebAuthn. A FIDO Alliance e a HID Global relataram que 93% das organizações estavam no caminho para a adoção de passkeys, enquanto apenas 13% haviam implantado em escala. Fluxos SAML legados, páginas de login personalizadas e diretórios LDAP locais podem exigir adaptadores ou alterações antes do início do registro. Os padrões técnicos DORA da Comissão Europeia exigem que as entidades financeiras documentem os processos de ciclo de vida das contas.[1]Comissão Europeia, "Regulamento Delegado da Comissão UE 2024/1532," Comissão Europeia, europa.eu Os fornecedores com conectores estabelecidos para o Active Directory, LDAP e SAP podem reduzir o tempo e o risco envolvidos nessas implantações.
Risco de Recuperação e Reintegração de Conta
Os procedimentos de recuperação podem retardar a adoção quando as organizações não conseguem manter a segurança após a perda, roubo ou limpeza de um dispositivo. O mercado de plataforma de gerenciamento de passkey, portanto, requer controles confiáveis para reverificação e reemissão de credenciais. Os canais de recuperação não podem simplesmente restaurar os processos de senha de uso único por SMS ou e-mail que as passkeys pretendem reduzir. As organizações também precisam de evidências claras de que as ações de recuperação são controladas e auditáveis. A pesquisa da FIDO Alliance constatou que 89% das organizações estavam confiantes em sua capacidade de recuperar o acesso dos funcionários. O índice foi de 86% na Ásia-Pacífico, indicando que a confiança ainda não é universal. Verificações de identidade mais rigorosas podem melhorar o controle, mas também podem recriar parte do atrito que as passkeys buscam eliminar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Lidera a Receita Enquanto os Serviços Crescem Mais Rapidamente
O software representou 71,18% da receita de 2025, conferindo-lhe a posição de liderança na participação do mercado de plataforma de gerenciamento de passkey. O segmento inclui bibliotecas de parte confiante do lado do servidor, consoles de ciclo de vida de credenciais e funções de aplicação de políticas. As organizações usam essas ferramentas para registrar, gerenciar, revogar e governar credenciais de passkey em seus ambientes de identidade. O licenciamento por assinatura também alinha os gastos com software aos orçamentos estabelecidos de identidade empresarial. Os provedores de software se beneficiam quando os compradores preferem uma camada administrativa comum em vez de ferramentas de credenciais separadas. Essa posição suporta receita recorrente por meio do gerenciamento de políticas e da administração contínua da plataforma.
Os serviços estão projetados para crescer a um CAGR de 25,09% até 2031, a maior taxa entre os componentes. O trabalho de implementação continua sendo necessário quando as organizações conectam aplicações legadas, diretórios e políticas de autenticação. Essa necessidade cria demanda por integração, serviços gerenciados, gestão de mudanças e suporte à governança. A lacuna entre a atividade piloto e a implantação em escala deve sustentar um backlog de serviços. A Microsoft expandiu os perfis de passkey e o suporte a passkeys sincronizadas no Microsoft Entra ID durante 2026.[2]Microsoft, "Novidades no Microsoft Entra: junho de 2026," Microsoft Tech Community, microsoft.com A atualização simplificou parte do trabalho de configuração, mas também aumentou a necessidade de as organizações revisarem as atribuições de perfil e de política de grupo.


Por Modo de Implantação: A Nuvem Detém a Maior Posição Enquanto o Híbrido Ganha Terreno
A implantação em nuvem representou 62,41% da receita de 2025 no mercado de plataforma de gerenciamento de passkey. Os sistemas hospedados na nuvem suportam endpoints de parte confiante, registros de credenciais e serviços de verificação de atestado. Eles também podem acomodar picos no tráfego de autenticação de consumidores. Essa flexibilidade se adapta a organizações que utilizam plataformas de identidade em nuvem e aplicações de software como serviço. As operações centralizadas em nuvem podem reduzir o ônus de manter a infraestrutura de autenticação. O modelo é particularmente relevante para empresas que precisam de ampla cobertura geográfica e atualizações frequentes de recursos.
A implantação híbrida está projetada para crescer a um CAGR de 24,87% até 2031. Ela atende organizações que precisam de suporte ao FIDO2, mas não podem mover todos os dados de identidade ou diretórios para a nuvem. Requisitos de residência de dados, redes isoladas e dependências de diretórios locais podem preservar essa necessidade. Os sistemas híbridos podem conectar aplicações em nuvem com ambientes locais do Active Directory. A implantação local permanece uma opção menor, mas estável, para defesa, infraestrutura crítica e cargas de trabalho classificadas. Nessas configurações, credenciais vinculadas ao dispositivo e atestado de hardware podem ser exigidos pela política interna.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Expandem Mais Rapidamente
As grandes empresas representaram 68,19% da receita de 2025, representando a maior participação por tamanho de organização. Seus ambientes de identidade frequentemente incluem grandes forças de trabalho, contratados, usuários móveis e estações de trabalho compartilhadas. Essas organizações também enfrentam obrigações regulatórias e de segurança mais amplas. O tamanho do mercado de plataforma de gerenciamento de passkey para grandes empresas é suportado pela necessidade de coordenar a política de credenciais em muitas aplicações. Grandes implantações requerem conexões de diretório, controles de atestado de hardware, registros de auditoria e fluxos de trabalho de ciclo de vida. As empresas estão em melhor posição para financiar o trabalho de integração necessário para estender as passkeys em sistemas complexos.
As PMEs estão projetadas para expandir a um CAGR de 25,38% até 2031. As ferramentas nativas da nuvem podem reduzir os recursos especializados de identidade necessários para iniciar um programa. O tratamento do NIST de passkeys sincronizadas dentro do AAL2 elimina um requisito de chave de hardware em alguns casos de uso implementados corretamente. Isso pode reduzir custos e barreiras administrativas para organizações menores. As obrigações da NIS2 se aplicam a entidades importantes em determinados setores críticos, incluindo organizações com apenas 50 funcionários. As plataformas que combinam funções de configuração, relatórios e registro podem ser mais acessíveis a esses compradores.
Por População de Identidade: Identidades Empresariais Lideram Enquanto os Casos de Uso de Consumidores se Aceleram
As identidades empresariais representaram 70,26% da receita de 2025 e lideraram a participação do mercado de plataforma de gerenciamento de passkey. Esse grupo inclui funcionários, usuários privilegiados e contratados. As implantações para a força de trabalho priorizam a aplicação de políticas de credenciais, verificações de atestado de hardware e conexões de log de auditoria com sistemas de gerenciamento de informações e eventos de segurança. Essas funções suportam a responsabilidade em identidades corporativas gerenciadas. Os requisitos empresariais geralmente estão vinculados à governança de acesso e ao controle de riscos. Eles permanecem a base dos designs de produtos e dos relacionamentos com clientes existentes de muitos fornecedores.
As identidades de consumidores estão projetadas para crescer a um CAGR de 25,76% até 2031. As implantações para consumidores podem envolver volumes de autenticação muito maiores do que as implantações para a força de trabalho. A divulgação da Amazon em maio de 2026 de 465 milhões de usuários de passkeys de clientes ilustra essa escala. Esses programas requerem serviços de credenciais de baixa latência e abrangência regional. Eles também precisam de sinais de risco, verificações de reputação de dispositivos e controles de anomalia comportamental. As necessidades de design dos sistemas de consumidores estão criando uma distinção mais clara em relação às plataformas focadas na força de trabalho.
Por Vertical do Setor: O BFSI Lidera Enquanto Saúde e Ciências da Vida Crescem Mais Rapidamente
O BFSI detinha 23,16% da receita de 2025, tornando-o o vertical líder no mercado de plataforma de gerenciamento de passkey. As instituições financeiras devem gerenciar a autenticação forte do cliente, controles de acesso e exposição a fraudes. O DORA exige que as entidades financeiras mantenham processos documentados de gestão de riscos de TIC. As passkeys podem reduzir o risco de phishing enquanto reduzem a dependência de senhas de uso único por SMS. O Banesco Banco Universal relatou 12 milhões de transações sem senha em 2026 e 92% de registro entre 2,2 milhões de usuários-alvo.
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 24,15% até 2031. Essas organizações gerenciam dados de saúde sensíveis e enfrentam altos requisitos de acesso interativo seguro. O governo e a administração pública também oferecem demanda sustentada, à medida que os requisitos de autenticação do setor público se tornam mais rigorosos. O varejo e o comércio eletrônico têm necessidades comerciais distintas para reduzir o atrito no login. A pesquisa da FIDO Alliance constatou que 47% dos consumidores provavelmente abandonariam uma compra quando não conseguissem lembrar uma senha. TI e telecomunicações, manufatura, energia, transporte, mídia, educação e instituições de pesquisa estão em estágios iniciais de adoção.
Análise Geográfica
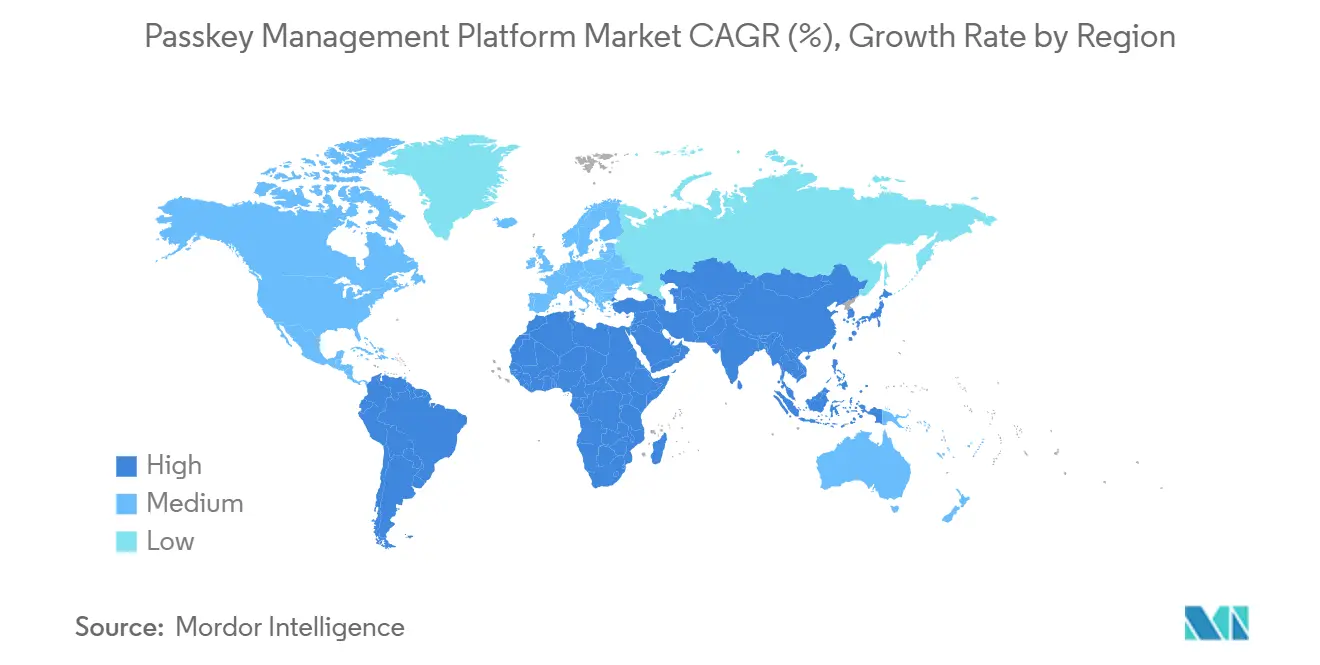
A América do Norte representou 35,68% da receita de 2025 e liderou o mercado de plataforma de gerenciamento de passkey por região. A região combina requisitos federais de autenticação com uma grande base de compradores de identidade empresarial. Uma ordem executiva dos EUA de janeiro de 2025 direcionou as agências federais a avançar na autenticação comercial resistente a phishing. As métricas FISMA do exercício fiscal de 2026 da CISA reforçam essa direção por meio da medição no nível do sistema da implantação do FIDO2 e do PIV.[3]Agência de Segurança Cibernética e de Infraestrutura, "Métricas FISMA do CIO para os exercícios fiscais de 2026 e 2027," CISA, cisa.gov Essa abordagem cria demanda que pode se estender das agências federais aos ecossistemas de contratados.
Os compradores norte-americanos também têm orçamentos maduros para programas de identidade e segurança cibernética. As empresas do setor financeiro enfrentam obrigações de segurança e divulgação que suportam o uso de credenciais resistentes a phishing. O Canadá e o México estão se movendo em uma direção semelhante, embora seus requisitos ainda não sejam tão específicos. Essas condições podem encurtar as decisões de compra em comparação com regiões que têm orçamentos de identidade menos estabelecidos. O mercado de plataforma de gerenciamento de passkey, consequentemente, se beneficia de uma base instalada substancial de grandes organizações. Esses compradores frequentemente têm a escala e a complexidade que justificam o gerenciamento centralizado de credenciais.
A Ásia-Pacífico está projetada para crescer a um CAGR de 24,44% até 2031, a maior taxa regional. A China e a Índia registraram, cada uma, adoção de passkeys por consumidores de 88% em 2026, em comparação com 74% nos Estados Unidos. A NTT Data lançou um serviço de autenticação por passkey compatível com FIDO2 para o setor financeiro do Japão em abril de 2026. A SMBC Nikko Securities implantou autenticação biométrica por passkey para clientes de varejo em janeiro de 2026. A Coreia do Sul e a Austrália também estão avançando em programas de identidade digital, enquanto a América do Sul, o Oriente Médio e a África mostram adoção em estágio inicial centrada em serviços financeiros e atividades de governo digital.

Cenário Competitivo
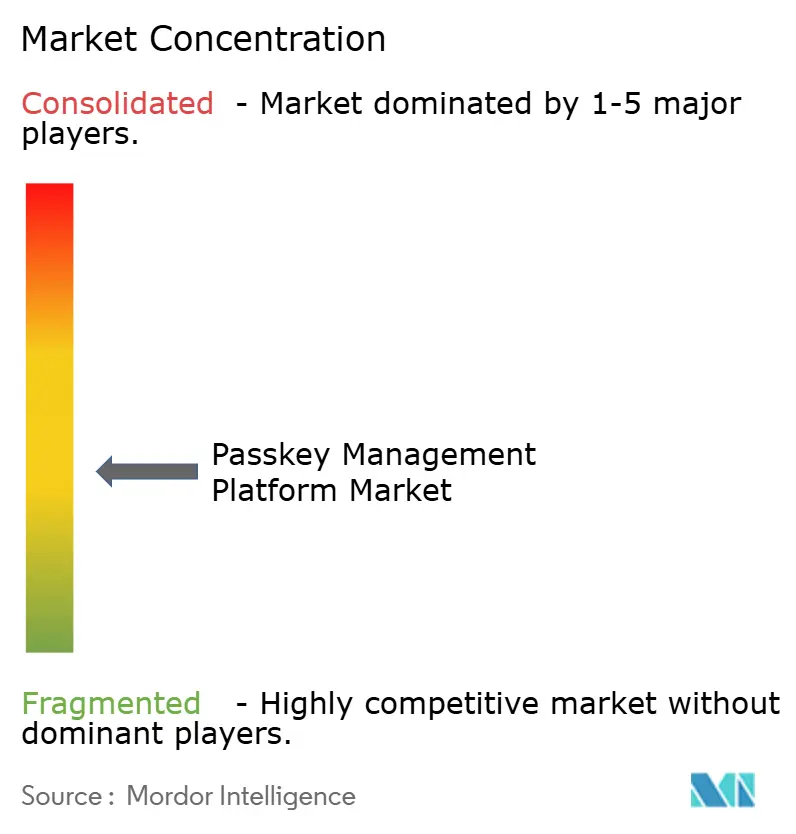
O mercado de plataforma de gerenciamento de passkey é moderadamente fragmentado. Os grandes provedores de plataformas de identidade incluem Microsoft, Okta, CyberArk, Ping Identity e Thales. Essas empresas adicionam capacidade de passkey a sistemas de identidade empresarial estabelecidos. Seus pontos fortes incluem integrações de diretório, ferramentas de conformidade e relacionamentos de longa data com clientes. Os especialistas focados em passkeys incluem HYPR Corp., Corbado, Stytch, Descope e Hanko. Esses provedores competem na profundidade da implementação do FIDO2, na usabilidade para desenvolvedores e na velocidade de integração.
Os incumbentes podem agrupar o gerenciamento de passkeys com contratos de identidade mais amplos. Os provedores especializados podem atender implantações que precisam de um modelo de conexão mais leve ou de uma implementação em produção mais rápida. Ambos os grupos precisam demonstrar controles confiáveis de ciclo de vida de credenciais e processos de recuperação utilizáveis. A Ping Identity concluiu sua aquisição da Keyless em janeiro de 2026.[4]Ping Identity, "Ping Identity marca um marco de confiança digital com biometria de conhecimento zero na era da IA," Ping Identity, pingidentity.com A aquisição adicionou biometria de conhecimento zero e fortaleceu suas capacidades de garantia de identidade contínua. A Microsoft expandiu os perfis de passkey e as passkeys sincronizadas no Microsoft Entra ID durante 2026, o que aumentou as opções de configuração para os locatários.
A HID Global lançou uma solução de gerenciamento de passkeys empresarial com credenciais de hardware FIDO de próxima geração em agosto de 2025. A Thales lançou o OneWelcome FIDO Key Lifecycle Management em fevereiro de 2025 para pré-registro e administração do ciclo de vida de chaves de segurança. O Compromisso de Passkey da FIDO Alliance tem mais de 200 signatários e fornece um sinal prático de interoperabilidade para solicitações de proposta empresariais. Serviços gerenciados para PMEs, telemetria de autenticação de consumidores e credenciais com atestado de hardware para cargas de trabalho regulamentadas permanecem áreas de concorrência. O mercado de plataforma de gerenciamento de passkey favorecerá os fornecedores que possam suportar tanto a profundidade de integração quanto a transparência operacional.
Líderes do Setor de Plataforma de Gerenciamento de Passkey
Okta, Inc.
Ping Identity Corporation
BIO-key International, Inc.
Intercede Group plc
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Microsoft começou a implementar as passkeys como a experiência de autenticação padrão no Microsoft Entra ID para usuários habilitados para autenticação por SMS ou voz em 1º de setembro de 2026. A entrega de telefonia por SMS e voz está programada para ser desativada do Entra como capacidade nativa até fevereiro de 2027, efetivamente tornando obrigatória a migração para passkeys em todos os locatários registrados.
- Agosto de 2026: A Microsoft lançou uma atualização de disponibilidade geral para otimizações de registro de passkeys no Entra ID, melhorando a conformidade entre Campanhas de Registro, Pontos Fortes de Autenticação e fluxos de Minhas Entradas, e priorizando o registro de passkeys nativas do dispositivo em perfis restritos por AAGUID, com implementação prevista para ser concluída em meados de setembro de 2026.
- Maio de 2026: A Amazon divulgou que 465 milhões de clientes usavam ativamente passkeys em maio de 2026, representando crescimento de 75% ano a ano, com passkeys adotadas como o método de autenticação padrão de cadastro nas plataformas de marketplace da Amazon.
- Abril de 2026: O NTT Data Group lançou um serviço de autenticação por passkey para o setor financeiro no Japão sob sua plataforma OpenCanvas Atelier em abril de 2026, visando a autenticação 3-D Secure compatível com FIDO2 para transações com cartão de crédito e casos de uso mais amplos de comércio eletrônico.


Escopo do Relatório Global do Mercado de Plataforma de Gerenciamento de Passkey
O Mercado de Plataforma de Gerenciamento de Passkey compreende plataformas de software e serviços associados que permitem às organizações criar, gerenciar, orquestrar, proteger e governar credenciais de autenticação baseadas em passkey em populações de identidade de consumidores e empresas. Essas plataformas fornecem capacidades como gerenciamento do ciclo de vida de passkeys, sincronização de credenciais, aplicação de políticas de autenticação, registro de dispositivos, recuperação de conta, orquestração de identidade, gestão de conformidade e integração com ecossistemas mais amplos de gerenciamento de identidade e acesso (IAM) para suportar iniciativas de autenticação sem senha.
O Relatório do Mercado de Plataforma de Gerenciamento de Passkey é Segmentado por Componente (Software e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), População de Identidade (Consumidores e Empresas), Vertical do Setor (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Petróleo e Gás, TI e Telecomunicações, Mídia e Entretenimento, Educação e Instituições de Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros [BFSI] e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Consumidores |
| Empresas |
| Governo e Administração Pública |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| TI e Telecomunicações |
| Mídia e Entretenimento |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| BENELUX | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Modo de Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por População de Identidade | Consumidores | ||
| Empresas | |||
| Por Vertical do Setor | Governo e Administração Pública | ||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Serviços Públicos | |||
| TI e Telecomunicações | |||
| Mídia e Entretenimento | |||
| Saúde e Ciências da Vida | |||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | |||
| Outros Verticais do Setor | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| BENELUX | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plataforma de gerenciamento de passkey?
O mercado de plataforma de gerenciamento de passkey era de 151,19 milhões de USD em 2026 e está previsto para atingir 441,25 milhões de USD até 2031 a um CAGR de 23,89%.
O que está impulsionando a adoção de plataformas de gerenciamento de passkey?
Requisitos de autenticação resistente a phishing, menores custos de redefinição de senha, suporte de plataformas de consumidores e crescimento nas implantações de identidade do cliente estão suportando a adoção.
Qual componente lidera os gastos com plataformas de passkey?
O software liderou com 71,18% da receita de 2025, enquanto os serviços estão projetados para crescer mais rapidamente a um CAGR de 25,09% até 2031.
Qual modelo de implantação é mais amplamente utilizado para plataformas de passkey?
A implantação em nuvem detinha 62,41% da receita de 2025 porque suporta infraestrutura de credenciais escalável e demanda de autenticação de consumidores.
Qual região está crescendo mais rapidamente para plataformas de gerenciamento de passkey?
A Ásia-Pacífico está projetada para crescer a um CAGR de 24,44% até 2031, suportada pela forte adoção de consumidores e implantações no setor financeiro.
Qual vertical tem a maior demanda por plataforma de gerenciamento de passkey?
O BFSI detinha 23,16% da receita de 2025, enquanto saúde e ciências da vida estão projetadas para crescer mais rapidamente a um CAGR de 24,15% até 2031.
Página atualizada pela última vez em:



