
Tamaño y Participación del Mercado de Plataformas de Gestión de Passkeys
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 151.19 Millones de dólares |
| Tamaño del Mercado (2031) | 441.25 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Gestión de Passkeys por Mordor Intelligence
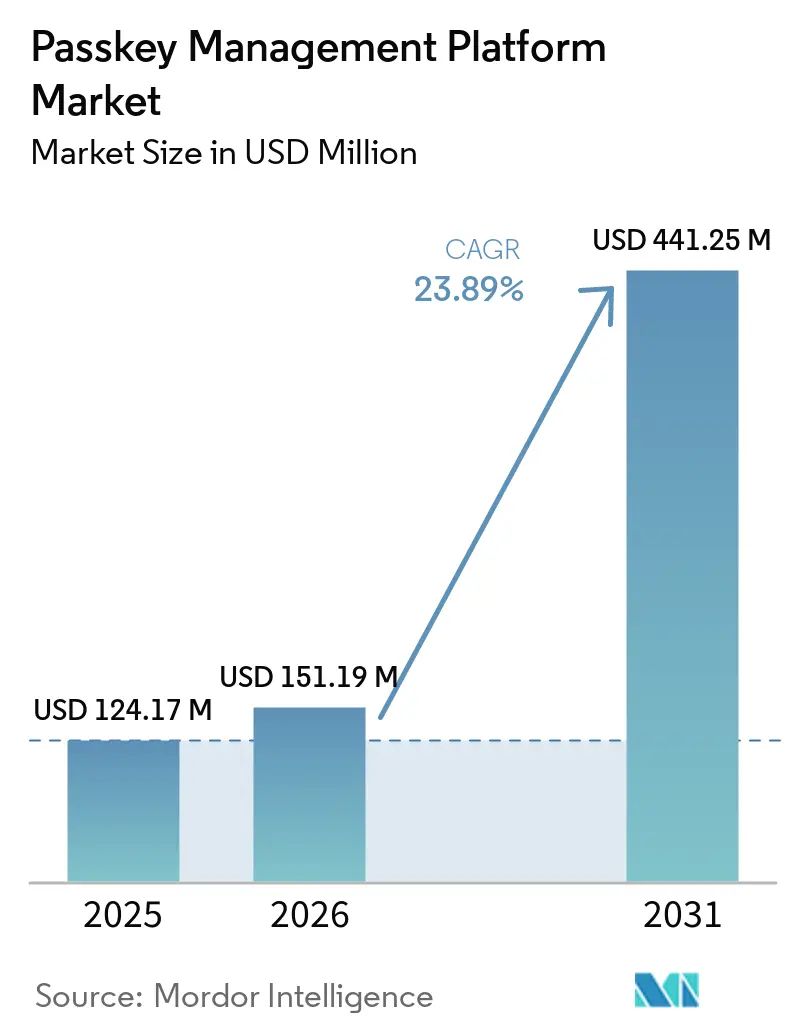
Se proyecta que el tamaño del mercado de plataformas de gestión de passkeys se expanda de 124,17 millones de USD en 2025 a 151,19 millones de USD en 2026, y a 441,25 millones de USD en 2031, registrando una CAGR del 23,89% entre 2026 y 2031. Los requisitos regulatorios, los menores costos de soporte de autenticación y la adopción más amplia de FIDO2 están ampliando la demanda de gestión centralizada de credenciales. Las principales plataformas de consumidores y de fuerza laboral han hecho que los passkeys sean más familiares para los usuarios y han fortalecido las condiciones de adopción en todo el mercado de plataformas de gestión de passkeys. Este cambio permite a los proveedores atender tanto los programas de identidad de la fuerza laboral como los del cliente a través de una capa de gestión común. La competencia se está desplazando hacia la calidad de integración, los controles del ciclo de vida y la visibilidad de la actividad de autenticación. Las conexiones con directorios heredados y la recuperación de credenciales siguen siendo restricciones prácticas sobre el ritmo de una implementación más amplia.
Conclusiones Clave del Informe
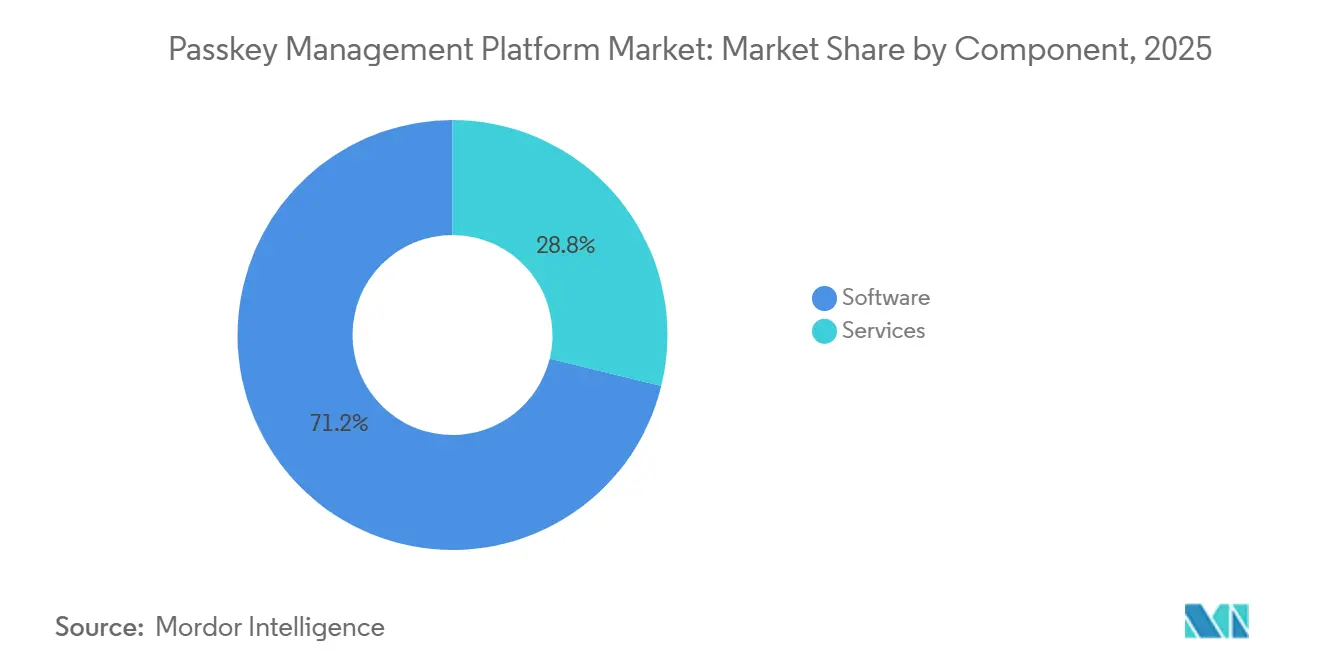
- Por componente, el software representó el 71,18% de la participación del mercado de plataformas de gestión de passkeys en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 25,09% hasta 2031.
- Por modo de implementación, la nube representó el 62,41% de los ingresos del mercado de plataformas de gestión de passkeys en 2025, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 24,87% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 68,19% de los ingresos del mercado de plataformas de gestión de passkeys en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 25,38% hasta 2031.
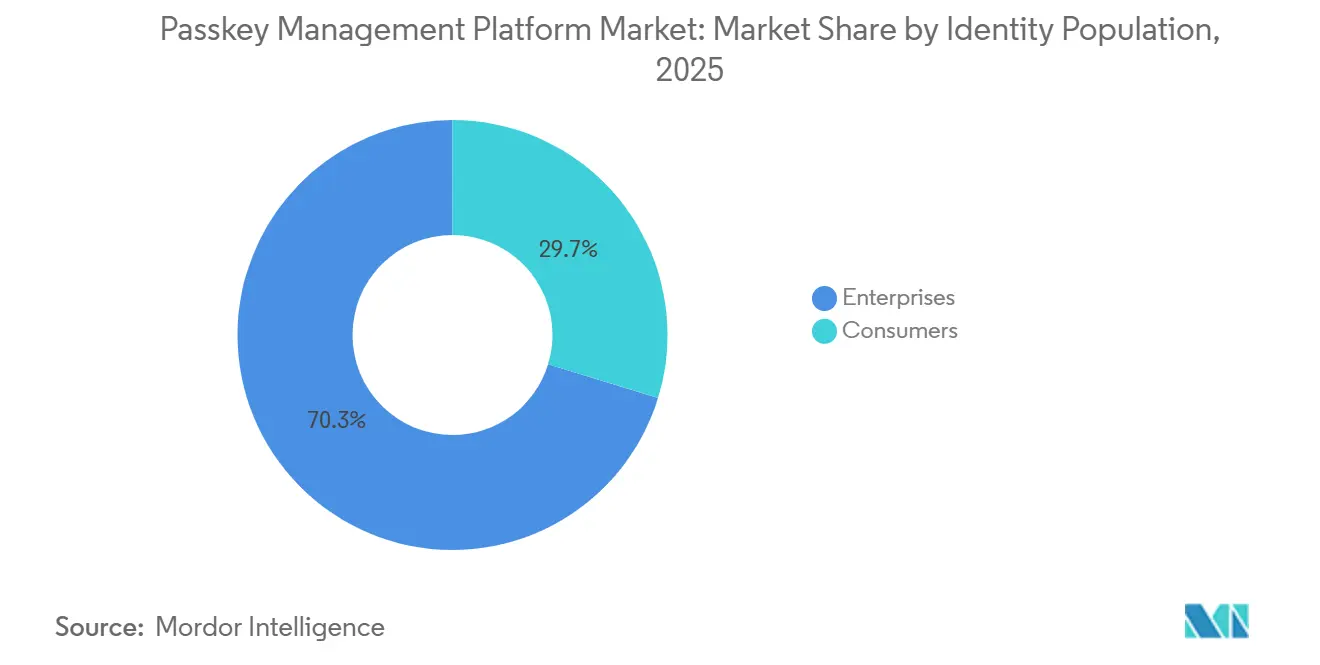
- Por población de identidad, las identidades empresariales representaron el 70,26% de los ingresos del mercado de plataformas de gestión de passkeys en 2025, mientras que se proyecta que las identidades de consumidores se expandan a una CAGR del 25,76% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 23,16% de los ingresos del mercado de plataformas de gestión de passkeys en 2025, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 24,15% hasta 2031.
- Por geografía, América del Norte representó el 35,68% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 24,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plataformas de Gestión de Passkeys
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Mandatos de Autenticación Resistente al Phishing | +5.8% | Global, con efecto a corto plazo concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Reducción del Costo de Restablecimiento de Contraseñas Empresariales | +4.6% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Soporte de Passkeys en las Principales Plataformas de Consumidores | +3.9% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de la Identidad del Cliente y la Autenticación Integrada | +3.1% | Global, con ganancias tempranas en América del Norte y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Credenciales Vinculadas al Dispositivo en Cargas de Trabajo Reguladas | +2.3% | América del Norte y Europa, con extensión a Oriente Medio y África y Asia-Pacífico | Mediano plazo (2-4 años) |
| Observabilidad del Embudo de Autenticación como Nuevo Criterio de Compra | +1.6% | América del Norte y Europa, con ganancias tempranas en Australia y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Mandatos de Autenticación Resistente al Phishing
Los mandatos gubernamentales y regulatorios están creando una fuente duradera de demanda para el mercado de plataformas de gestión de passkeys. Convierten la autenticación resistente al phishing de una preferencia de seguridad en un requisito de cumplimiento documentado. Una orden ejecutiva de los Estados Unidos de enero de 2025 dirigió a las agencias civiles federales a avanzar en la autenticación resistente al phishing. Las métricas FISMA del año fiscal 2026 de CISA también rastrean la implementación de FIDO2 y PIV a nivel de sistema. Estos requisitos crean una ruta de adquisición más clara para las agencias y sus contratistas. El NIST finalizó la SP 800-63-4 en julio de 2025 y reconoció los passkeys sincronizados dentro del marco de identidad digital, lo que respalda el uso de AAL2 cuando se implementan correctamente.
Reducción del Costo de Restablecimiento de Contraseñas Empresariales
La actividad de restablecimiento de contraseñas sigue siendo un costo operativo significativo para las grandes organizaciones. El mercado de plataformas de gestión de passkeys se beneficia cuando los equipos de seguridad pueden presentar la reducción de la demanda del servicio de asistencia técnica como parte del argumento de compra. Una investigación de la FIDO Alliance y HID Global encontró que el 35% de las organizaciones encuestadas citó menos tickets de restablecimiento de contraseñas como un beneficio directo de la implementación de passkeys. La misma investigación reportó ahorros anuales promedio de 594.000 USD por la reducción de la carga de autenticación. El 45% de las organizaciones reportó inicios de sesión más rápidos, mientras que el 43% reportó una mayor satisfacción de los empleados con los sistemas de TI. Yubico reportó 476.000 USD en ahorros en el servicio de asistencia técnica y 321.000 USD en costos de MFA heredado retirado para una organización compuesta en su estudio económico.
Soporte de Passkeys en las Principales Plataformas de Consumidores
El soporte nativo de Apple, Google y Microsoft ha reducido el trabajo del lado del cliente necesario para la implementación de passkeys para consumidores. Este soporte de plataforma hace que el mercado de plataformas de gestión de passkeys sea más relevante para las organizaciones con grandes poblaciones de clientes. Amazon reportó que 465 millones de clientes utilizaron passkeys en mayo de 2026. La empresa también reportó un crecimiento interanual del 75% y describió los passkeys como el método de registro predeterminado en sus plataformas de mercado. La investigación de la FIDO Alliance registró un 90% de conciencia global del consumidor en 2026, en comparación con el 75% en la encuesta equivalente de 2025. El Índice de Passkeys de FIDO reportó una mejora del 30% en las tasas de éxito de conversión entre las organizaciones de alta adopción, aportando valor comercial a las decisiones de autenticación de clientes.
Crecimiento de la Identidad del Cliente y la Autenticación Integrada
Los casos de uso de identidad del cliente están extendiendo la implementación de passkeys más allá de los programas de identidad de la fuerza laboral. Este desarrollo amplía el mercado de plataformas de gestión de passkeys hacia el comercio minorista, los pagos y otros servicios de alto volumen. Banesco Banco Universal reportó 12 millones de transacciones sin contraseña en 2026. El banco también reportó una tasa de inscripción de passkeys del 92% entre 2,2 millones de usuarios objetivo. Estas implementaciones requieren gestión del ciclo de vida, procesos de recuperación e integración de señales de fraude a escala del consumidor. También ponen mayor énfasis en la finalización de transacciones y la retención de clientes. Los proveedores que ofrecen telemetría de autenticación pueden respaldar tanto la supervisión de seguridad como los informes de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Aplicaciones y Directorios Heredados | -3.5% | Global, más aguda en América del Norte y Europa donde los entornos de directorios locales son más profundos | Mediano plazo (2-4 años) |
| Riesgo de Recuperación y Reintegración de Cuentas | -2.8% | Global | Mediano plazo (2-4 años) |
| Fricción en la Inscripción entre Dispositivos y la Portabilidad de Credenciales | -2.1% | Global, más pronunciada en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Propiedad Fragmentada de la Parte Dependiente y Flujos de Trabajo de Consentimiento | -1.5% | Europa y verticales regulados de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Aplicaciones y Directorios Heredados
La complejidad de integración sigue siendo una restricción central para el mercado de plataformas de gestión de passkeys. Las aplicaciones empresariales suelen utilizar diferentes protocolos de identidad y no siempre admiten las funciones de parte dependiente de WebAuthn. La FIDO Alliance y HID Global reportaron que el 93% de las organizaciones estaban en camino hacia la adopción de passkeys, mientras que solo el 13% había implementado a escala. Los flujos SAML heredados, las páginas de inicio de sesión personalizadas y los directorios LDAP locales pueden requerir adaptadores o cambios antes de que comience la inscripción. Los estándares técnicos DORA de la Comisión Europea exigen que las entidades financieras documenten los procesos del ciclo de vida de las cuentas.[1]Comisión Europea, "Reglamento Delegado de la Comisión UE 2024/1532," Comisión Europea, europa.eu Los proveedores con conectores establecidos para Active Directory, LDAP y SAP pueden reducir el tiempo y el riesgo involucrados en estas implementaciones.
Riesgo de Recuperación y Reintegración de Cuentas
Los procedimientos de recuperación pueden ralentizar la adopción cuando las organizaciones no pueden mantener la seguridad después de que un dispositivo se pierde, es robado o se borra. El mercado de plataformas de gestión de passkeys, por lo tanto, requiere controles confiables para la reverificación y la reemisión de credenciales. Los canales de recuperación no pueden simplemente restaurar los procesos de contraseña de un solo uso por SMS o correo electrónico que los passkeys están destinados a reducir. Las organizaciones también necesitan evidencia clara de que las acciones de recuperación están controladas y son auditables. La investigación de la FIDO Alliance encontró que el 89% de las organizaciones tenía confianza en su capacidad para recuperar el acceso de los empleados. La cifra fue del 86% en Asia-Pacífico, lo que indica que la confianza aún no es universal. Las verificaciones de identidad más exigentes pueden mejorar el control, pero también pueden recrear parte de la fricción que los passkeys buscan eliminar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera los Ingresos Mientras los Servicios Crecen Más Rápido
El software representó el 71,18% de los ingresos de 2025, otorgándole la posición líder en la participación del mercado de plataformas de gestión de passkeys. El segmento incluye bibliotecas de partes dependientes del lado del servidor, consolas del ciclo de vida de credenciales y funciones de aplicación de políticas. Las organizaciones utilizan estas herramientas para registrar, gestionar, revocar y gobernar las credenciales de passkeys en sus entornos de identidad. La licencia por suscripción también alinea el gasto en software con los presupuestos de identidad empresarial establecidos. Los proveedores de software se benefician cuando los compradores prefieren una capa administrativa común en lugar de herramientas de credenciales separadas. Esta posición respalda los ingresos recurrentes a través de la gestión de políticas y la administración continua de la plataforma.
Se proyecta que los servicios crezcan a una CAGR del 25,09% hasta 2031, la tasa más alta entre los componentes. El trabajo de implementación sigue siendo necesario cuando las organizaciones conectan aplicaciones heredadas, directorios y políticas de autenticación. Esta necesidad crea demanda de integración, servicios gestionados, gestión del cambio y soporte de gobernanza. La brecha entre la actividad piloto y la implementación a escala debería mantener un retraso en los servicios. Microsoft amplió los perfiles de passkeys y el soporte de passkeys sincronizados en Microsoft Entra ID durante 2026.[2]Microsoft, "Novedades en Microsoft Entra: junio de 2026," Microsoft Tech Community, microsoft.com La actualización simplificó parte del trabajo de configuración, pero también aumentó la necesidad de que las organizaciones revisen las asignaciones de perfiles y políticas de grupo.


Por Modo de Implementación: La Nube Mantiene la Mayor Posición Mientras el Híbrido Gana Terreno
La implementación en la nube representó el 62,41% de los ingresos de 2025 en el mercado de plataformas de gestión de passkeys. Los sistemas alojados en la nube admiten puntos de conexión de partes dependientes, registros de credenciales y servicios de verificación de atestación. También pueden adaptarse a picos en el tráfico de autenticación de consumidores. Esta flexibilidad se adapta a las organizaciones que utilizan plataformas de identidad en la nube y aplicaciones de software como servicio. Las operaciones centralizadas en la nube pueden reducir la carga de mantener la infraestructura de autenticación. El modelo es particularmente relevante para las empresas que necesitan una amplia cobertura geográfica y actualizaciones frecuentes de funciones.
Se proyecta que la implementación híbrida crezca a una CAGR del 24,87% hasta 2031. Sirve a las organizaciones que necesitan soporte FIDO2 pero no pueden mover todos los datos de identidad o directorios a la nube. Los requisitos de residencia de datos, las redes con aislamiento de red y las dependencias de directorios locales pueden preservar esta necesidad. Los sistemas híbridos pueden conectar aplicaciones en la nube con entornos locales de Active Directory. La implementación local sigue siendo una opción más pequeña pero estable para cargas de trabajo de defensa, infraestructura crítica y clasificadas. En estos entornos, las credenciales vinculadas al dispositivo y la atestación de hardware pueden ser requeridas por la política interna.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes se Expanden Más Rápido
Las grandes empresas representaron el 68,19% de los ingresos de 2025, representando la mayor participación por tamaño de organización. Sus entornos de identidad a menudo incluyen grandes fuerzas laborales, contratistas, usuarios móviles y estaciones de trabajo compartidas. Estas organizaciones también enfrentan obligaciones regulatorias y de seguridad más amplias. El tamaño del mercado de plataformas de gestión de passkeys para grandes empresas está respaldado por la necesidad de coordinar la política de credenciales en muchas aplicaciones. Las implementaciones a gran escala requieren conexiones de directorio, controles de atestación de hardware, registros de auditoría y flujos de trabajo del ciclo de vida. Las empresas están mejor posicionadas para financiar el trabajo de integración necesario para extender los passkeys a través de sistemas complejos.
Se proyecta que las pymes se expandan a una CAGR del 25,38% hasta 2031. Las herramientas nativas de la nube pueden reducir los recursos especializados de identidad necesarios para iniciar un programa. El tratamiento del NIST de los passkeys sincronizados dentro de AAL2 elimina un requisito de clave de hardware en algunos casos de uso implementados correctamente. Esto puede reducir los costos y las barreras administrativas para las organizaciones más pequeñas. Las obligaciones de NIS2 se aplican a entidades importantes en ciertos sectores críticos, incluidas organizaciones con tan solo 50 empleados. Las plataformas que combinan funciones de configuración, informes e inscripción pueden ser más accesibles para estos compradores.
Por Población de Identidad: Las Identidades Empresariales Lideran Mientras los Casos de Uso del Consumidor se Aceleran
Las identidades empresariales representaron el 70,26% de los ingresos de 2025 y lideraron la participación del mercado de plataformas de gestión de passkeys. Este grupo incluye empleados, usuarios privilegiados y contratistas. Las implementaciones de fuerza laboral priorizan la aplicación de políticas de credenciales, las verificaciones de atestación de hardware y las conexiones de registros de auditoría a los sistemas de gestión de información y eventos de seguridad. Estas funciones respaldan la responsabilidad en las identidades corporativas gestionadas. Los requisitos empresariales generalmente están vinculados a la gobernanza del acceso y el control de riesgos. Siguen siendo la base de los diseños de productos y las relaciones con los clientes existentes de muchos proveedores.
Se proyecta que las identidades de consumidores crezcan a una CAGR del 25,76% hasta 2031. Las implementaciones para consumidores pueden involucrar volúmenes de autenticación mucho mayores que las implementaciones de fuerza laboral. La divulgación de Amazon en mayo de 2026 de 465 millones de usuarios de passkeys de clientes ilustra esta escala. Estos programas requieren servicios de credenciales de baja latencia y cobertura regional. También necesitan señales de riesgo, verificaciones de reputación del dispositivo y controles de anomalías de comportamiento. Las necesidades de diseño de los sistemas para consumidores están creando una distinción más clara respecto a las plataformas enfocadas en la fuerza laboral.
Por Vertical Industrial: El Sector BFSI Lidera Mientras la Atención Médica y las Ciencias de la Vida Crecen Más Rápido
El sector BFSI representó el 23,16% de los ingresos de 2025, convirtiéndolo en el vertical líder en el mercado de plataformas de gestión de passkeys. Las instituciones financieras deben gestionar la autenticación sólida de clientes, los controles de acceso y la exposición al fraude. DORA exige que las entidades financieras mantengan procesos documentados de gestión de riesgos de TIC. Los passkeys pueden reducir el riesgo de phishing al tiempo que reducen la dependencia de las contraseñas de un solo uso por SMS. Banesco Banco Universal reportó 12 millones de transacciones sin contraseña en 2026 y un 92% de inscripción entre 2,2 millones de usuarios objetivo.
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 24,15% hasta 2031. Estas organizaciones gestionan datos de salud sensibles y enfrentan altos requisitos de acceso interactivo seguro. El gobierno y la administración pública también ofrecen una demanda sostenida, ya que los requisitos de autenticación del sector público se vuelven más estrictos. El comercio minorista y el comercio electrónico tienen necesidades comerciales distintas para reducir la fricción en el inicio de sesión. La investigación de la FIDO Alliance encontró que el 47% de los consumidores probablemente abandonaría una compra cuando no podía recordar una contraseña. Las TI y las telecomunicaciones, la manufactura, la energía, el transporte, los medios de comunicación, la educación y las instituciones de investigación se encuentran en etapas más tempranas de adopción.
Análisis Geográfico
América del Norte representó el 35,68% de los ingresos de 2025 y lideró el mercado de plataformas de gestión de passkeys por región. La región combina los requisitos de autenticación federal con una gran base de compradores de identidad empresarial. Una orden ejecutiva de los Estados Unidos de enero de 2025 dirigió a las agencias federales a avanzar en la autenticación comercial resistente al phishing. Las métricas FISMA del año fiscal 2026 de CISA refuerzan esta dirección a través de la medición a nivel de sistema de la implementación de FIDO2 y PIV.[3]Agencia de Seguridad de Infraestructura y Ciberseguridad, "Métricas FISMA del CIO para los años fiscales 2026 y 2027," CISA, cisa.gov Este enfoque crea una demanda que puede extenderse desde las agencias federales hasta los ecosistemas de contratistas.
Los compradores de América del Norte también cuentan con presupuestos maduros para programas de identidad y ciberseguridad. Las empresas del sector financiero enfrentan obligaciones de seguridad y divulgación que respaldan el uso de credenciales resistentes al phishing. Canadá y México avanzan en una dirección similar, aunque sus requisitos aún no son tan específicos. Estas condiciones pueden acortar las decisiones de compra en comparación con las regiones que tienen presupuestos de identidad menos establecidos. El mercado de plataformas de gestión de passkeys se beneficia en consecuencia de una base instalada sustancial de grandes organizaciones. Estos compradores a menudo tienen la escala y la complejidad que justifican la gestión centralizada de credenciales.
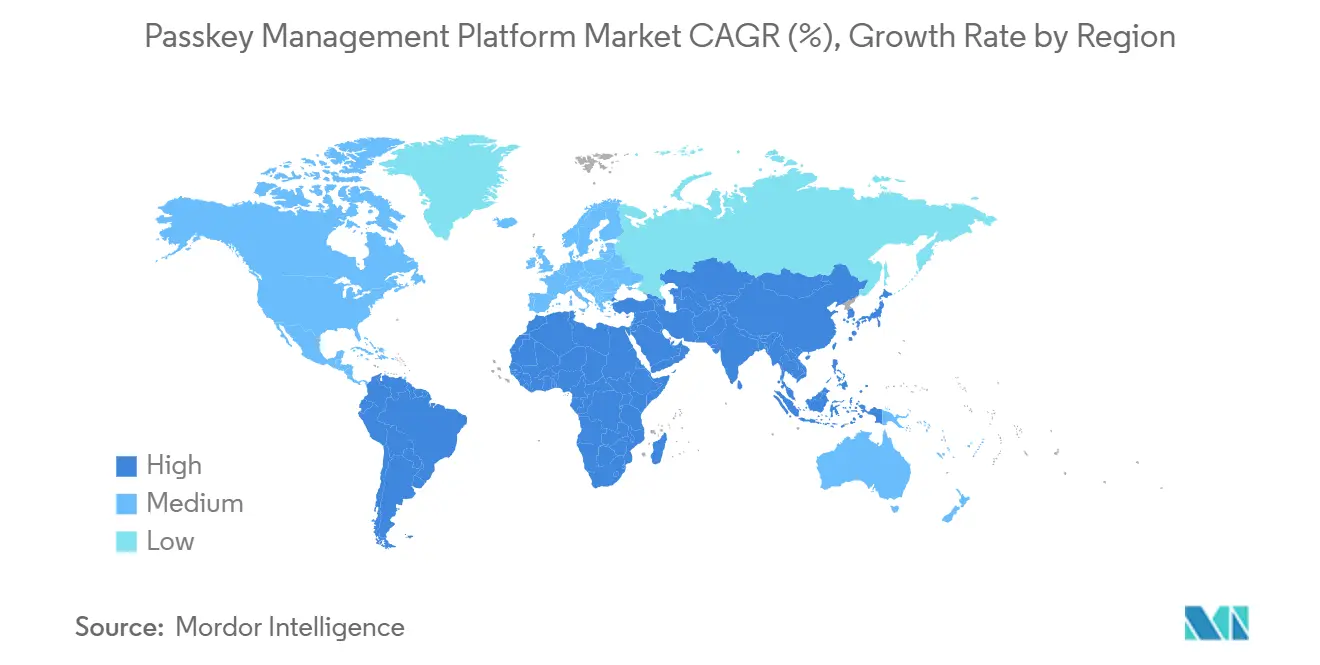
Se proyecta que Asia-Pacífico crezca a una CAGR del 24,44% hasta 2031, la tasa regional más alta. China e India registraron cada una una adopción de passkeys por parte de los consumidores del 88% en 2026, en comparación con el 74% en los Estados Unidos. NTT Data lanzó un servicio de autenticación de passkeys compatible con FIDO2 para el sector financiero de Japón en abril de 2026. SMBC Nikko Securities implementó la autenticación biométrica de passkeys para clientes minoristas en enero de 2026. Corea del Sur y Australia también están avanzando en programas de identidad digital, mientras que América del Sur, Oriente Medio y África muestran una adopción en etapas más tempranas centrada en los servicios financieros y las actividades de gobierno digital.

Panorama Competitivo
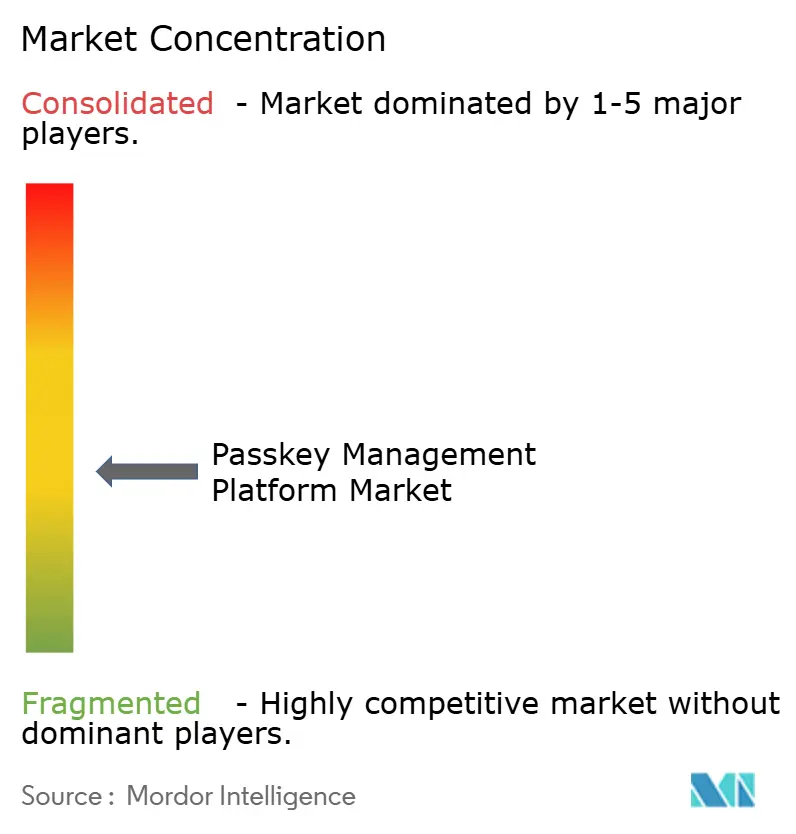
El mercado de plataformas de gestión de passkeys está moderadamente fragmentado. Los grandes proveedores de plataformas de identidad incluyen Microsoft, Okta, CyberArk, Ping Identity y Thales. Estas empresas añaden capacidad de passkeys a los sistemas de identidad empresarial establecidos. Sus fortalezas incluyen integraciones de directorios, herramientas de cumplimiento y relaciones de larga data con los clientes. Los especialistas enfocados en passkeys incluyen HYPR Corp., Corbado, Stytch, Descope y Hanko. Estos proveedores compiten en la profundidad de la implementación de FIDO2, la usabilidad para desarrolladores y la velocidad de integración.
Los proveedores establecidos pueden agrupar la gestión de passkeys con contratos de identidad más amplios. Los proveedores especializados pueden abordar implementaciones que necesitan un modelo de conexión más ligero o un despliegue en producción más rápido. Ambos grupos necesitan demostrar controles confiables del ciclo de vida de credenciales y procesos de recuperación utilizables. Ping Identity completó su adquisición de Keyless en enero de 2026.[4]Ping Identity, "Ping Identity marca un hito en la confianza digital con biometría de conocimiento cero en la era de la IA," Ping Identity, pingidentity.com La adquisición añadió biometría de conocimiento cero y fortaleció sus capacidades de garantía de identidad continua. Microsoft amplió los perfiles de passkeys y los passkeys sincronizados en Microsoft Entra ID durante 2026, lo que aumentó las opciones de configuración para los inquilinos.
HID Global lanzó una solución empresarial de gestión de passkeys con credenciales de hardware FIDO de próxima generación en agosto de 2025. Thales lanzó OneWelcome FIDO Key Lifecycle Management en febrero de 2025 para el prerregistro y la administración del ciclo de vida de las claves de seguridad. El Compromiso de Passkeys de la FIDO Alliance cuenta con más de 200 signatarios y proporciona una señal práctica de interoperabilidad para las solicitudes de propuesta empresariales. Los servicios gestionados para pymes, la telemetría de autenticación de consumidores y las credenciales con atestación de hardware para cargas de trabajo reguladas siguen siendo áreas de competencia. El mercado de plataformas de gestión de passkeys favorecerá a los proveedores que puedan respaldar tanto la profundidad de integración como la transparencia operativa.
Líderes de la Industria de Plataformas de Gestión de Passkeys
Okta, Inc.
Ping Identity Corporation
BIO-key International, Inc.
Intercede Group plc
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Microsoft comenzó a implementar los passkeys como la experiencia de autenticación predeterminada en Microsoft Entra ID para los usuarios habilitados para autenticación por SMS o voz el 1 de septiembre de 2026. La entrega de telefonía por SMS y voz está programada para ser retirada de Entra como capacidad nativa en febrero de 2027, lo que efectivamente obliga a la migración a passkeys en todos los inquilinos inscritos.
- Agosto de 2026: Microsoft lanzó una actualización de disponibilidad general para las optimizaciones de registro de passkeys en Entra ID, mejorando el cumplimiento entre las Campañas de Registro, las Fortalezas de Autenticación y los flujos de Mis Inicios de Sesión, y priorizando el registro de passkeys nativos del dispositivo en perfiles restringidos por AAGUID, con un despliegue que se espera completar a mediados de septiembre de 2026.
- Mayo de 2026: Amazon reveló que 465 millones de clientes utilizaban activamente passkeys a partir de mayo de 2026, lo que representa un crecimiento interanual del 75%, con passkeys adoptados como el método de autenticación de registro predeterminado en las plataformas de mercado de Amazon.
- Abril de 2026: NTT Data Group lanzó un servicio de autenticación de passkeys para el sector financiero en Japón bajo su plataforma OpenCanvas Atelier en abril de 2026, dirigido a la autenticación 3-D Secure compatible con FIDO2 para transacciones con tarjeta de crédito y casos de uso más amplios de comercio electrónico.


Alcance del Informe Global del Mercado de Plataformas de Gestión de Passkeys
El Mercado de Plataformas de Gestión de Passkeys comprende plataformas de software y servicios asociados que permiten a las organizaciones crear, gestionar, orquestar, asegurar y gobernar credenciales de autenticación basadas en passkeys en poblaciones de identidad de consumidores y empresas. Estas plataformas proporcionan capacidades como la gestión del ciclo de vida de passkeys, la sincronización de credenciales, la aplicación de políticas de autenticación, el registro de dispositivos, la recuperación de cuentas, la orquestación de identidades, la gestión del cumplimiento y la integración con ecosistemas más amplios de gestión de identidades y accesos (IAM) para respaldar iniciativas de autenticación sin contraseña.
El Informe del Mercado de Plataformas de Gestión de Passkeys está segmentado por Componente (Software y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Población de Identidad (Consumidores y Empresas), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, TI y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Educación e Instituciones de Investigación, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros y Seguros [BFSI], y Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Consumidores |
| Empresas |
| Gobierno y Administración Pública |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| TI y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Modo de Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Población de Identidad | Consumidores | ||
| Empresas | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Comercio Minorista y Comercio Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| TI y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Atención Médica y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de gestión de passkeys?
El mercado de plataformas de gestión de passkeys fue de 151,19 millones de USD en 2026 y se prevé que alcance los 441,25 millones de USD en 2031 a una CAGR del 23,89%.
¿Qué está impulsando la adopción de plataformas de gestión de passkeys?
Los requisitos de autenticación resistente al phishing, los menores costos de restablecimiento de contraseñas, el soporte de plataformas de consumidores y el crecimiento en las implementaciones de identidad del cliente están respaldando la adopción.
¿Qué componente lidera el gasto en plataformas de passkeys?
El software lideró con el 71,18% de los ingresos de 2025, mientras que se proyecta que los servicios crezcan más rápido a una CAGR del 25,09% hasta 2031.
¿Qué modelo de implementación es el más utilizado para las plataformas de passkeys?
La implementación en la nube representó el 62,41% de los ingresos de 2025 porque admite infraestructura de credenciales escalable y demanda de autenticación de consumidores.
¿Qué región crece más rápido en plataformas de gestión de passkeys?
Se proyecta que Asia-Pacífico crezca a una CAGR del 24,44% hasta 2031, respaldada por una fuerte adopción por parte de los consumidores e implementaciones en el sector financiero.
¿Qué vertical tiene la mayor demanda de plataformas de gestión de passkeys?
El sector BFSI representó el 23,16% de los ingresos de 2025, mientras que se proyecta que la atención médica y las ciencias de la vida crezcan más rápido a una CAGR del 24,15% hasta 2031.
Última actualización de la página el:



