
Taille et part du marché des plateformes de gestion de clés d'accès
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 151.19 Millions de dollars américains |
| Taille du Marché (2031) | 441.25 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 23.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
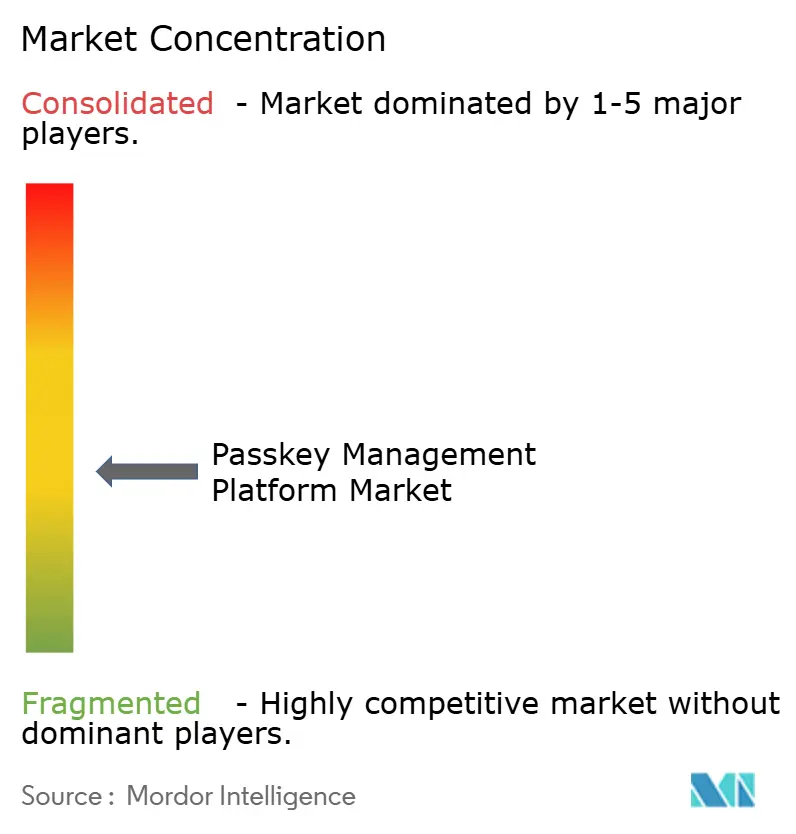
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes de gestion de clés d'accès par Mordor Intelligence
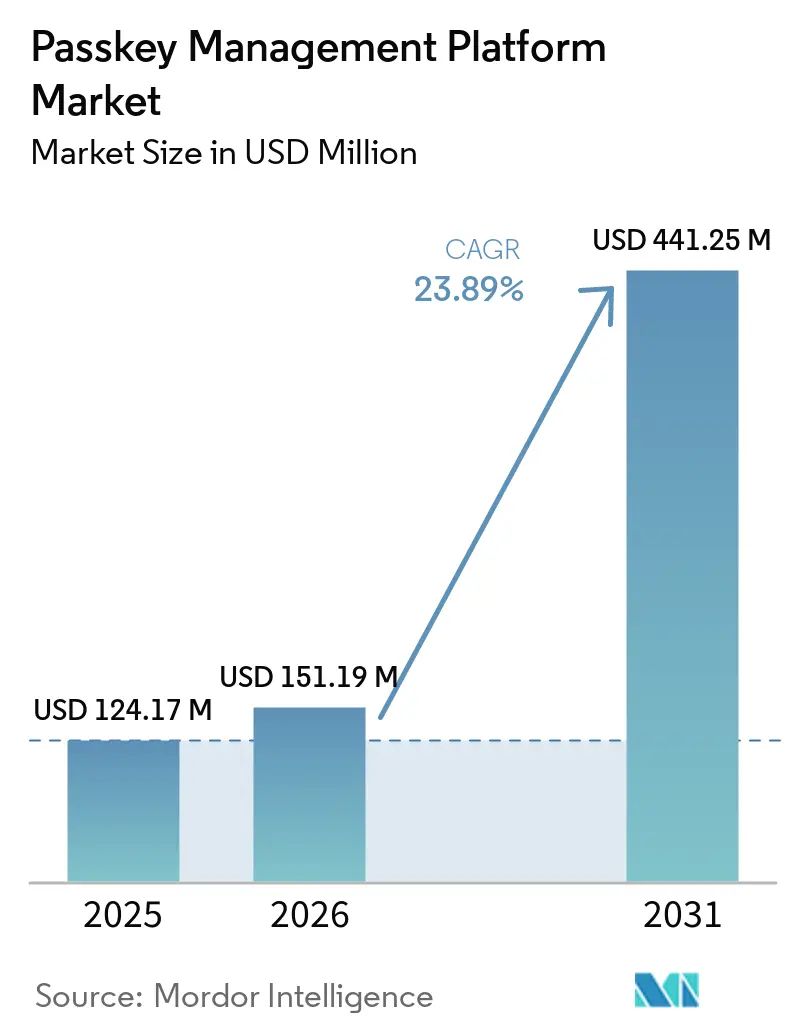
La taille du marché des plateformes de gestion de clés d'accès devrait s'étendre de 124,17 millions USD en 2025 à 151,19 millions USD en 2026, puis à 441,25 millions USD d'ici 2031, enregistrant un CAGR de 23,89 % entre 2026 et 2031. Les exigences réglementaires, la réduction des coûts de support à l'authentification et l'adoption plus large de FIDO2 élargissent la demande de gestion centralisée des identifiants. Les principales plateformes grand public et professionnelles ont rendu les clés d'accès plus familières aux utilisateurs et ont renforcé les conditions d'adoption sur l'ensemble du marché des plateformes de gestion de clés d'accès. Cette évolution permet aux fournisseurs de servir à la fois les programmes d'identité des collaborateurs et des clients via une couche de gestion commune. La concurrence se déplace vers la qualité d'intégration, les contrôles du cycle de vie et la visibilité sur l'activité d'authentification. Les connexions aux annuaires hérités et la récupération des identifiants restent des contraintes pratiques sur le rythme d'un déploiement plus large.
Principaux enseignements du rapport
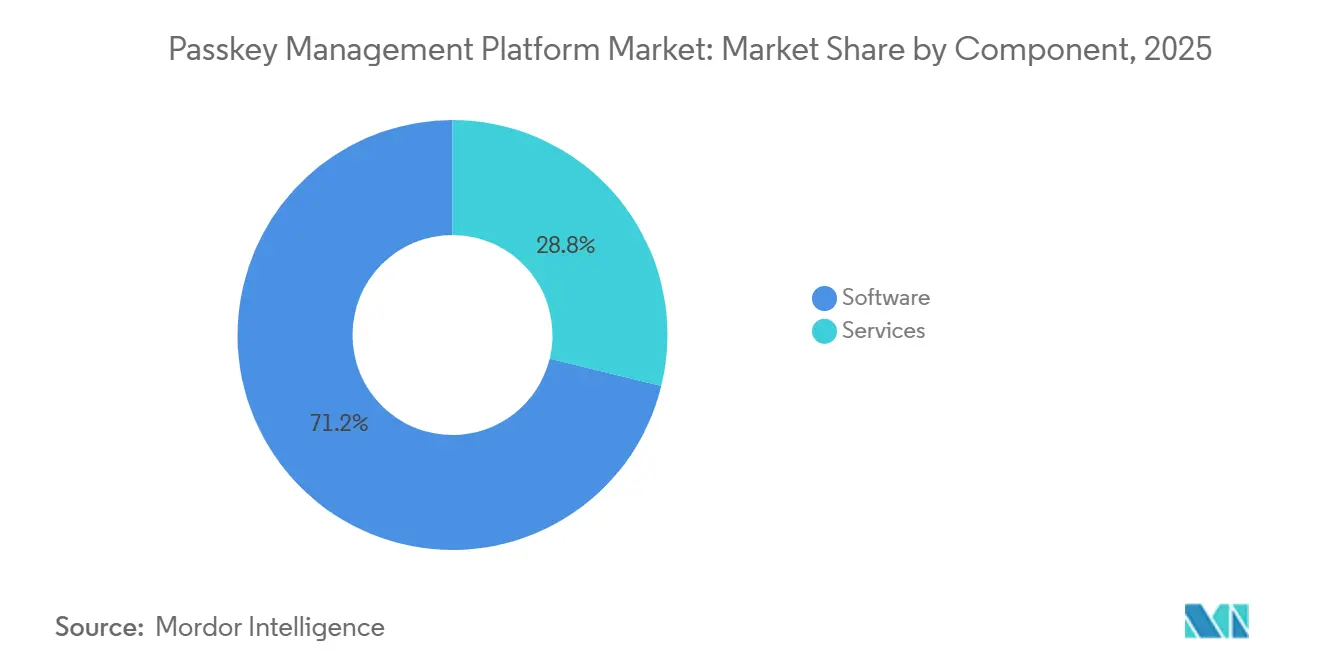
- Par composant, les logiciels détenaient 71,18 % de la part du marché des plateformes de gestion de clés d'accès en 2025, tandis que les services devraient se développer à un CAGR de 25,09 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 62,41 % du chiffre d'affaires du marché des plateformes de gestion de clés d'accès en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 24,87 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 68,19 % du chiffre d'affaires du marché des plateformes de gestion de clés d'accès en 2025, tandis que les PME devraient se développer à un CAGR de 25,38 % jusqu'en 2031.
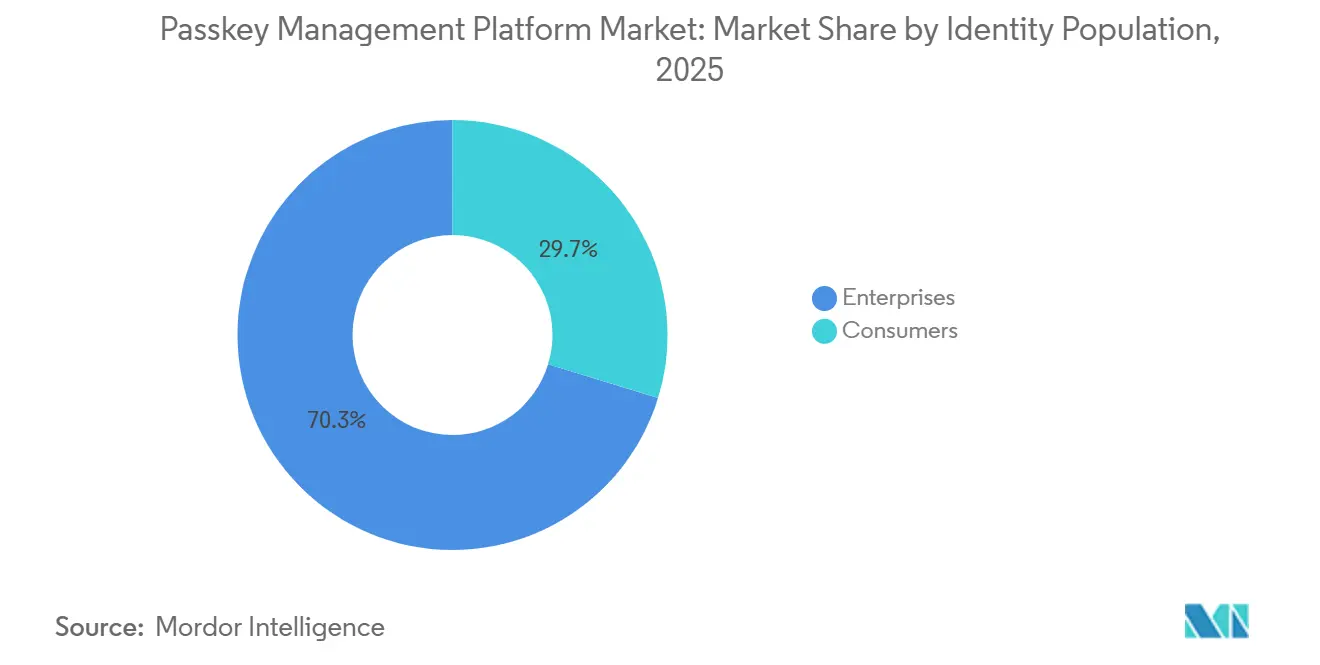
- Par population d'identités, les identités d'entreprise détenaient 70,26 % du chiffre d'affaires du marché des plateformes de gestion de clés d'accès en 2025, tandis que les identités des consommateurs devraient se développer à un CAGR de 25,76 % jusqu'en 2031.
- Par secteur vertical, la BFSI représentait 23,16 % du chiffre d'affaires du marché des plateformes de gestion de clés d'accès en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 24,15 % jusqu'en 2031.
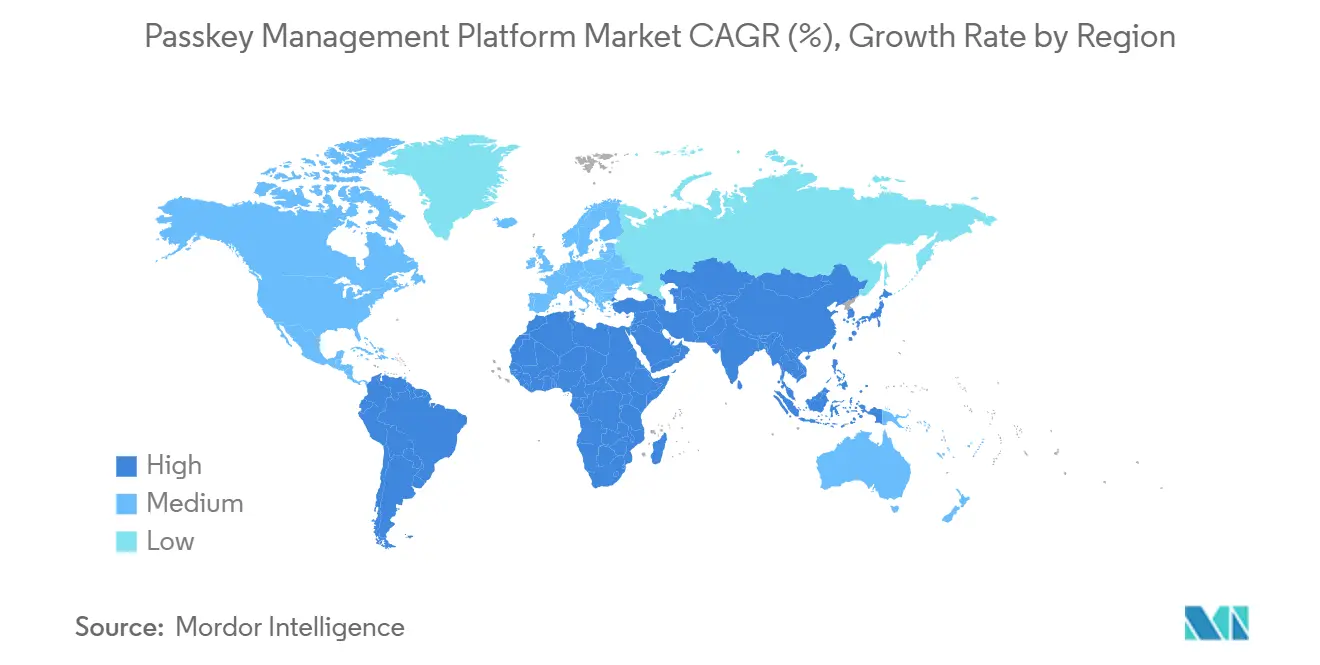
- Par géographie, l'Amérique du Nord détenait 35,68 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des plateformes de gestion de clés d'accès
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Extension des mandats d'authentification résistante au hameçonnage | +5.8% | Mondial, avec un effet à court terme concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Réduction des coûts de réinitialisation des mots de passe en entreprise | +4.6% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Prise en charge des clés d'accès sur les principales plateformes grand public | +3.9% | Mondial | Court terme (≤ 2 ans) |
| Croissance de l'identité client et de l'authentification intégrée | +3.1% | Mondial, avec des gains précoces en Amérique du Nord et dans les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'identifiants liés aux appareils dans les charges de travail réglementées | +2.3% | Amérique du Nord et Europe, avec des répercussions au Moyen-Orient, en Afrique et en Asie-Pacifique | Moyen terme (2-4 ans) |
| L'observabilité de l'entonnoir d'authentification comme nouveau critère d'achat | +1.6% | Amérique du Nord et Europe, avec des gains précoces en Australie et à Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Extension des mandats d'authentification résistante au hameçonnage
Les mandats gouvernementaux et réglementaires créent une source durable de demande pour le marché des plateformes de gestion de clés d'accès. Ils transforment l'authentification résistante au hameçonnage d'une préférence de sécurité en une exigence de conformité documentée. Un décret exécutif américain de janvier 2025 a demandé aux agences civiles fédérales de faire progresser l'authentification résistante au hameçonnage. Les indicateurs FISMA de l'exercice 2026 de la CISA suivent également la mise en œuvre de FIDO2 et PIV au niveau des systèmes. Ces exigences créent un parcours d'approvisionnement plus clair pour les agences et leurs contractants. Le NIST a finalisé la SP 800-63-4 en juillet 2025 et a reconnu les clés d'accès synchronisées dans le cadre d'identité numérique, ce qui prend en charge l'AAL2 lorsqu'elles sont correctement mises en œuvre.
Réduction des coûts de réinitialisation des mots de passe en entreprise
L'activité de réinitialisation des mots de passe reste un coût opérationnel significatif pour les grandes organisations. Le marché des plateformes de gestion de clés d'accès bénéficie lorsque les équipes de sécurité peuvent présenter une réduction de la demande au service d'assistance comme argument d'achat. Une étude de la FIDO Alliance et de HID Global a révélé que 35 % des organisations interrogées citaient la réduction des tickets de réinitialisation de mots de passe comme un avantage direct du déploiement des clés d'accès. La même étude a rapporté des économies annuelles moyennes de 594 000 USD grâce à la réduction des frais généraux d'authentification. 45 % des organisations ont signalé des connexions plus rapides, tandis que 43 % ont signalé une meilleure satisfaction des employés vis-à-vis des systèmes informatiques. Yubico a rapporté 476 000 USD d'économies sur le service d'assistance et 321 000 USD de coûts d'authentification multifacteur héritée retirés pour une organisation composite dans son étude économique.
Prise en charge des clés d'accès sur les principales plateformes grand public
La prise en charge native d'Apple, Google et Microsoft a réduit le travail côté client nécessaire au déploiement des clés d'accès grand public. Cette prise en charge des plateformes rend le marché des plateformes de gestion de clés d'accès plus pertinent pour les organisations disposant de grandes populations de clients. Amazon a rapporté que 465 millions de clients utilisaient des clés d'accès en mai 2026. L'entreprise a également signalé une croissance de 75 % d'une année sur l'autre et a décrit les clés d'accès comme la méthode d'inscription par défaut sur ses plateformes de marché. Les recherches de la FIDO Alliance ont enregistré une sensibilisation mondiale des consommateurs de 90 % en 2026, contre 75 % dans l'enquête équivalente de 2025. Le FIDO Passkey Index a rapporté une amélioration de 30 % des taux de réussite de conversion parmi les organisations à forte adoption, apportant une valeur commerciale aux décisions d'authentification des clients.
Croissance de l'identité client et de l'authentification intégrée
Les cas d'usage de l'identité client étendent le déploiement des clés d'accès au-delà des programmes d'identité des collaborateurs. Cette évolution élargit le marché des plateformes de gestion de clés d'accès vers le commerce de détail, les paiements et d'autres services à fort volume. Banesco Banco Universal a rapporté 12 millions de transactions sans mot de passe en 2026. La banque a également rapporté un taux d'inscription aux clés d'accès de 92 % parmi 2,2 millions d'utilisateurs ciblés. Ces déploiements nécessitent une gestion du cycle de vie, des processus de récupération et une intégration des signaux de fraude à l'échelle des consommateurs. Ils mettent également davantage l'accent sur la finalisation des transactions et la fidélisation des clients. Les fournisseurs qui proposent une télémétrie d'authentification peuvent soutenir à la fois la supervision de la sécurité et le reporting de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration des applications héritées et des annuaires | -3.5% | Mondial, plus aigu en Amérique du Nord et en Europe où les parcs d'annuaires sur site sont les plus importants | Moyen terme (2-4 ans) |
| Risque de récupération et de réactivation des comptes | -2.8% | Mondial | Moyen terme (2-4 ans) |
| Friction liée à l'inscription multi-appareils et à la portabilité des identifiants | -2.1% | Mondial, plus prononcé en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Fragmentation de la propriété des parties de confiance et des flux de consentement | -1.5% | Europe et secteurs verticaux réglementés d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des applications héritées et des annuaires
La complexité d'intégration reste un frein central pour le marché des plateformes de gestion de clés d'accès. Les applications d'entreprise utilisent souvent des protocoles d'identité différents et ne prennent pas toujours en charge les fonctions de partie de confiance WebAuthn. La FIDO Alliance et HID Global ont rapporté que 93 % des organisations étaient en voie d'adopter les clés d'accès, tandis que seulement 13 % les avaient déployées à grande échelle. Les flux SAML hérités, les pages de connexion personnalisées et les annuaires LDAP sur site peuvent nécessiter des adaptateurs ou des modifications avant le début de l'inscription. Les normes techniques DORA de la Commission européenne exigent que les entités financières documentent les processus du cycle de vie des comptes.[1]Commission européenne, "Règlement délégué de la Commission UE 2024/1532," Commission européenne, europa.eu Les fournisseurs disposant de connecteurs établis pour Active Directory, LDAP et SAP peuvent réduire le temps et les risques liés à ces déploiements.
Risque de récupération et de réactivation des comptes
Les procédures de récupération peuvent ralentir l'adoption lorsque les organisations ne peuvent pas maintenir la sécurité après la perte, le vol ou l'effacement d'un appareil. Le marché des plateformes de gestion de clés d'accès nécessite donc des contrôles fiables pour la re-vérification et la réémission des identifiants. Les canaux de récupération ne peuvent pas simplement restaurer les processus de mot de passe à usage unique par SMS ou par e-mail que les clés d'accès sont censées réduire. Les organisations ont également besoin de preuves claires que les actions de récupération sont contrôlées et auditables. Les recherches de la FIDO Alliance ont révélé que 89 % des organisations étaient confiantes dans leur capacité à récupérer l'accès des employés. Ce chiffre était de 86 % en Asie-Pacifique, indiquant que la confiance n'est pas encore universelle. Des vérifications d'identité plus exigeantes peuvent améliorer le contrôle, mais elles peuvent également recréer une partie de la friction que les clés d'accès cherchent à supprimer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels dominent le chiffre d'affaires tandis que les services connaissent la croissance la plus rapide
Les logiciels représentaient 71,18 % du chiffre d'affaires 2025, leur conférant la position dominante dans la part du marché des plateformes de gestion de clés d'accès. Le segment comprend les bibliothèques de parties de confiance côté serveur, les consoles de cycle de vie des identifiants et les fonctions d'application des politiques. Les organisations utilisent ces outils pour enregistrer, gérer, révoquer et gouverner les identifiants de clés d'accès dans leurs environnements d'identité. La licence par abonnement aligne également les dépenses logicielles sur les budgets d'identité d'entreprise établis. Les fournisseurs de logiciels bénéficient lorsque les acheteurs préfèrent une couche administrative commune plutôt que des outils d'identifiants séparés. Cette position soutient les revenus récurrents grâce à la gestion des politiques et à l'administration continue de la plateforme.
Les services devraient croître à un CAGR de 25,09 % jusqu'en 2031, le taux le plus élevé parmi les composants. Le travail de mise en œuvre reste nécessaire lorsque les organisations connectent des applications héritées, des annuaires et des politiques d'authentification. Ce besoin crée une demande d'intégration, de services gérés, de gestion du changement et de support à la gouvernance. L'écart entre l'activité pilote et le déploiement à grande échelle devrait maintenir un carnet de commandes de services. Microsoft a étendu les profils de clés d'accès et la prise en charge des clés d'accès synchronisées dans Microsoft Entra ID au cours de 2026.[2]Microsoft, "Nouveautés de Microsoft Entra : juin 2026," Microsoft Tech Community, microsoft.com La mise à jour a simplifié certains travaux de configuration, mais a également accru la nécessité pour les organisations de revoir les affectations de profils et de stratégies de groupe.


Par mode de déploiement : le cloud détient la position la plus importante tandis que le déploiement hybride gagne du terrain
Le déploiement cloud représentait 62,41 % du chiffre d'affaires 2025 sur le marché des plateformes de gestion de clés d'accès. Les systèmes hébergés dans le cloud prennent en charge les points de terminaison des parties de confiance, les registres d'identifiants et les services de vérification d'attestation. Ils peuvent également absorber les pics de trafic d'authentification des consommateurs. Cette flexibilité convient aux organisations qui utilisent des plateformes d'identité cloud et des applications en mode logiciel en tant que service. Les opérations cloud centralisées peuvent réduire la charge liée à la maintenance de l'infrastructure d'authentification. Le modèle est particulièrement pertinent pour les entreprises qui ont besoin d'une large couverture géographique et de mises à jour fréquentes des fonctionnalités.
Le déploiement hybride devrait croître à un CAGR de 24,87 % jusqu'en 2031. Il sert les organisations qui ont besoin de la prise en charge de FIDO2 mais ne peuvent pas déplacer toutes les données d'identité ou les annuaires vers le cloud. Les exigences de résidence des données, les réseaux isolés et les dépendances aux annuaires sur site peuvent maintenir ce besoin. Les systèmes hybrides peuvent connecter des applications cloud à des environnements Active Directory locaux. Le déploiement sur site reste une option plus restreinte mais stable pour la défense, les infrastructures critiques et les charges de travail classifiées. Dans ces contextes, les identifiants liés aux appareils et l'attestation matérielle peuvent être requis par la politique interne.
Par taille d'organisation : les grandes entreprises dominent tandis que les PME se développent plus rapidement
Les grandes entreprises représentaient 68,19 % du chiffre d'affaires 2025, représentant la plus grande part par taille d'organisation. Leurs environnements d'identité comprennent souvent de grandes équipes, des sous-traitants, des utilisateurs mobiles et des postes de travail partagés. Ces organisations font également face à des obligations réglementaires et de sécurité plus larges. La taille du marché des plateformes de gestion de clés d'accès pour les grandes entreprises est soutenue par la nécessité de coordonner la politique des identifiants sur de nombreuses applications. Les déploiements à grande échelle nécessitent des connexions aux annuaires, des contrôles d'attestation matérielle, des enregistrements d'audit et des flux de cycle de vie. Les entreprises sont mieux positionnées pour financer le travail d'intégration nécessaire à l'extension des clés d'accès sur des systèmes complexes.
Les PME devraient se développer à un CAGR de 25,38 % jusqu'en 2031. Les outils natifs du cloud peuvent réduire les ressources d'identité spécialisées nécessaires au lancement d'un programme. Le traitement par le NIST des clés d'accès synchronisées dans le cadre de l'AAL2 supprime une exigence de clé matérielle dans certains cas d'usage correctement mis en œuvre. Cela peut réduire les coûts et les obstacles administratifs pour les petites organisations. Les obligations NIS2 s'appliquent aux entités importantes dans certains secteurs critiques, y compris les organisations comptant aussi peu que 50 employés. Les plateformes qui combinent les fonctions de configuration, de reporting et d'inscription peuvent être plus accessibles à ces acheteurs.
Par population d'identités : les identités d'entreprise dominent tandis que les cas d'usage consommateurs s'accélèrent
Les identités d'entreprise représentaient 70,26 % du chiffre d'affaires 2025 et dominaient la part du marché des plateformes de gestion de clés d'accès. Ce groupe comprend les employés, les utilisateurs privilégiés et les sous-traitants. Les déploiements pour les collaborateurs privilégient l'application des politiques d'identifiants, les vérifications d'attestation matérielle et les connexions des journaux d'audit aux systèmes de gestion des informations et des événements de sécurité. Ces fonctions soutiennent la responsabilité sur l'ensemble des identités d'entreprise gérées. Les exigences des entreprises sont généralement liées à la gouvernance des accès et au contrôle des risques. Elles restent le fondement des conceptions de produits et des relations clients existantes de nombreux fournisseurs.
Les identités des consommateurs devraient croître à un CAGR de 25,76 % jusqu'en 2031. Les déploiements pour les consommateurs peuvent impliquer des volumes d'authentification bien plus importants que les déploiements pour les collaborateurs. La divulgation par Amazon en mai 2026 de 465 millions d'utilisateurs de clés d'accès clients illustre cette échelle. Ces programmes nécessitent des services d'identifiants à faible latence et à couverture régionale. Ils ont également besoin de signaux de risque, de vérifications de la réputation des appareils et de contrôles d'anomalies comportementales. Les besoins de conception des systèmes grand public créent une distinction plus nette par rapport aux plateformes axées sur les collaborateurs.
Par secteur vertical : la BFSI domine tandis que la santé et les sciences de la vie connaissent la croissance la plus rapide
La BFSI détenait 23,16 % du chiffre d'affaires 2025, ce qui en fait le secteur vertical dominant sur le marché des plateformes de gestion de clés d'accès. Les institutions financières doivent gérer une authentification client forte, des contrôles d'accès et une exposition à la fraude. DORA exige que les entités financières maintiennent des processus documentés de gestion des risques liés aux technologies de l'information et de la communication. Les clés d'accès peuvent réduire le risque de hameçonnage tout en réduisant la dépendance aux mots de passe à usage unique par SMS. Banesco Banco Universal a rapporté 12 millions de transactions sans mot de passe en 2026 et un taux d'inscription de 92 % parmi 2,2 millions d'utilisateurs ciblés.
La santé et les sciences de la vie devraient se développer à un CAGR de 24,15 % jusqu'en 2031. Ces organisations gèrent des données de santé sensibles et font face à des exigences élevées en matière d'accès interactif sécurisé. Le gouvernement et l'administration publique offrent également une demande soutenue, les exigences d'authentification du secteur public devenant plus strictes. Le commerce de détail et le commerce électronique ont des besoins commerciaux distincts pour réduire la friction lors de la connexion. Les recherches de la FIDO Alliance ont révélé que 47 % des consommateurs étaient susceptibles d'abandonner un achat lorsqu'ils ne se souvenaient pas d'un mot de passe. Les technologies de l'information et les télécommunications, la fabrication, l'énergie, le transport, les médias, l'éducation et les institutions de recherche sont à des stades d'adoption plus précoces.
Analyse géographique
L'Amérique du Nord représentait 35,68 % du chiffre d'affaires 2025 et dominait le marché des plateformes de gestion de clés d'accès par région. La région combine des exigences d'authentification fédérales avec une large base d'acheteurs d'identité d'entreprise. Un décret exécutif américain de janvier 2025 a demandé aux agences fédérales de faire progresser l'authentification commerciale résistante au hameçonnage. Les indicateurs FISMA de l'exercice 2026 de la CISA renforcent cette orientation grâce à la mesure au niveau des systèmes du déploiement de FIDO2 et PIV.[3]Agence pour la cybersécurité et la sécurité des infrastructures, "Indicateurs FISMA du directeur des systèmes d'information pour les exercices 2026 et 2027," CISA, cisa.gov Cette approche crée une demande qui peut s'étendre des agences fédérales aux écosystèmes de sous-traitants.
Les acheteurs nord-américains disposent également de budgets matures pour les programmes d'identité et de cybersécurité. Les entreprises du secteur financier font face à des obligations de sécurité et de divulgation qui soutiennent l'utilisation d'identifiants résistants au hameçonnage. Le Canada et le Mexique évoluent dans une direction similaire, bien que leurs exigences ne soient pas encore aussi précises. Ces conditions peuvent raccourcir les décisions d'achat par rapport aux régions disposant de budgets d'identité moins établis. Le marché des plateformes de gestion de clés d'accès bénéficie par conséquent d'une base installée substantielle de grandes organisations. Ces acheteurs ont souvent l'échelle et la complexité qui justifient une gestion centralisée des identifiants.
L'Asie-Pacifique devrait croître à un CAGR de 24,44 % jusqu'en 2031, le taux régional le plus élevé. La Chine et l'Inde ont chacune enregistré un taux d'adoption des clés d'accès par les consommateurs de 88 % en 2026, contre 74 % aux États-Unis. NTT Data a lancé un service d'authentification par clés d'accès conforme à FIDO2 pour le secteur financier japonais en avril 2026. SMBC Nikko Securities a déployé l'authentification biométrique par clés d'accès pour les clients particuliers en janvier 2026. La Corée du Sud et l'Australie font également progresser leurs programmes d'identité numérique, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique affichent une adoption à un stade plus précoce, centrée sur les services financiers et les activités de gouvernement numérique.

Paysage concurrentiel
Le marché des plateformes de gestion de clés d'accès est modérément fragmenté. Les grands fournisseurs de plateformes d'identité comprennent Microsoft, Okta, CyberArk, Ping Identity et Thales. Ces entreprises ajoutent des capacités de clés d'accès aux systèmes d'identité d'entreprise établis. Leurs points forts incluent les intégrations d'annuaires, les outils de conformité et les relations clients de longue date. Les spécialistes axés sur les clés d'accès comprennent HYPR Corp., Corbado, Stytch, Descope et Hanko. Ces fournisseurs se distinguent par la profondeur de la mise en œuvre de FIDO2, la facilité d'utilisation pour les développeurs et la rapidité d'intégration.
Les acteurs établis peuvent regrouper la gestion des clés d'accès avec des contrats d'identité plus larges. Les fournisseurs spécialisés peuvent répondre aux déploiements nécessitant un modèle de connexion plus léger ou un déploiement en production plus rapide. Les deux groupes doivent démontrer des contrôles fiables du cycle de vie des identifiants et des processus de récupération utilisables. Ping Identity a finalisé l'acquisition de Keyless en janvier 2026.[4]Ping Identity, "Ping Identity marque une étape en matière de confiance numérique avec la biométrie à connaissance nulle à l'ère de l'IA," Ping Identity, pingidentity.com L'acquisition a ajouté la biométrie à connaissance nulle et renforcé ses capacités d'assurance d'identité continue. Microsoft a étendu les profils de clés d'accès et les clés d'accès synchronisées dans Microsoft Entra ID au cours de 2026, ce qui a augmenté les options de configuration pour les locataires.
HID Global a lancé une solution de gestion des clés d'accès en entreprise avec des identifiants matériels FIDO de nouvelle génération en août 2025. Thales a lancé OneWelcome FIDO Key Lifecycle Management en février 2025 pour la pré-inscription et l'administration du cycle de vie des clés de sécurité. Le FIDO Alliance Passkey Pledge compte plus de 200 signataires et fournit un signal d'interopérabilité pratique pour les appels d'offres des entreprises. Les services gérés pour les PME, la télémétrie d'authentification des consommateurs et les identifiants attestés par le matériel pour les charges de travail réglementées restent des domaines de concurrence. Le marché des plateformes de gestion de clés d'accès favorisera les fournisseurs capables de soutenir à la fois la profondeur d'intégration et la transparence opérationnelle.
Leaders du secteur des plateformes de gestion de clés d'accès
Okta, Inc.
Ping Identity Corporation
BIO-key International, Inc.
Intercede Group plc
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Microsoft a commencé à déployer les clés d'accès comme expérience d'authentification par défaut dans Microsoft Entra ID pour les utilisateurs activés pour l'authentification par SMS ou vocale le 1er septembre 2026. La livraison par téléphonie SMS et vocale est prévue pour être retirée d'Entra en tant que capacité native d'ici février 2027, imposant effectivement la migration vers les clés d'accès pour tous les locataires inscrits.
- Août 2026 : Microsoft a publié une mise à jour en disponibilité générale des optimisations d'inscription des clés d'accès dans Entra ID, améliorant la conformité entre les campagnes d'inscription, les niveaux de robustesse d'authentification et les flux Mon espace de connexion, et donnant la priorité à l'inscription des clés d'accès natives aux appareils dans les profils restreints par AAGUID, avec un déploiement attendu pour se terminer à la mi-septembre 2026.
- Mai 2026 : Amazon a révélé que 465 millions de clients utilisaient activement des clés d'accès en mai 2026, représentant une croissance de 75 % d'une année sur l'autre, avec les clés d'accès adoptées comme méthode d'authentification d'inscription par défaut sur les plateformes de marché d'Amazon.
- Avril 2026 : NTT Data Group a lancé un service d'authentification par clés d'accès pour le secteur financier au Japon sous sa plateforme OpenCanvas Atelier en avril 2026, ciblant l'authentification 3-D Secure conforme à FIDO2 pour les transactions par carte de crédit et les cas d'usage plus larges du commerce électronique.


Périmètre du rapport mondial sur le marché des plateformes de gestion de clés d'accès
Le marché des plateformes de gestion de clés d'accès comprend les plateformes logicielles et les services associés qui permettent aux organisations de créer, gérer, orchestrer, sécuriser et gouverner les identifiants d'authentification basés sur des clés d'accès pour les populations d'identités des consommateurs et des entreprises. Ces plateformes offrent des capacités telles que la gestion du cycle de vie des clés d'accès, la synchronisation des identifiants, l'application des politiques d'authentification, l'enregistrement des appareils, la récupération des comptes, l'orchestration des identités, la gestion de la conformité et l'intégration avec des écosystèmes de gestion des identités et des accès (IAM) plus larges pour soutenir les initiatives d'authentification sans mot de passe.
Le rapport sur le marché des plateformes de gestion de clés d'accès est segmenté par composant (logiciels et services), mode de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), population d'identités (consommateurs et entreprises), secteur vertical (gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, transport et logistique, énergie et services publics, pétrole et gaz, technologies de l'information et télécommunications, médias et divertissement, éducation et institutions de recherche, santé et sciences de la vie, banque, services financiers et assurance [BFSI], et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Consommateurs |
| Entreprises |
| Gouvernement et administration publique |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Énergie et services publics |
| Technologies de l'information et télécommunications |
| Médias et divertissement |
| Santé et sciences de la vie |
| Banque, services financiers et assurance (BFSI) |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| BENELUX | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Logiciels | ||
| Services | |||
| Par mode de déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par population d'identités | Consommateurs | ||
| Entreprises | |||
| Par secteur vertical | Gouvernement et administration publique | ||
| Commerce de détail et commerce électronique | |||
| Transport et logistique | |||
| Énergie et services publics | |||
| Technologies de l'information et télécommunications | |||
| Médias et divertissement | |||
| Santé et sciences de la vie | |||
| Banque, services financiers et assurance (BFSI) | |||
| Autres secteurs verticaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| BENELUX | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes de gestion de clés d'accès ?
Le marché des plateformes de gestion de clés d'accès s'élevait à 151,19 millions USD en 2026 et devrait atteindre 441,25 millions USD d'ici 2031 à un CAGR de 23,89 %.
Qu'est-ce qui stimule l'adoption des plateformes de gestion de clés d'accès ?
Les exigences d'authentification résistante au hameçonnage, la réduction des coûts de réinitialisation des mots de passe, la prise en charge des plateformes grand public et la croissance des déploiements d'identité client soutiennent l'adoption.
Quel composant domine les dépenses en plateformes de clés d'accès ?
Les logiciels dominaient avec 71,18 % du chiffre d'affaires 2025, tandis que les services devraient connaître la croissance la plus rapide à un CAGR de 25,09 % jusqu'en 2031.
Quel modèle de déploiement est le plus largement utilisé pour les plateformes de clés d'accès ?
Le déploiement cloud détenait 62,41 % du chiffre d'affaires 2025 car il prend en charge une infrastructure d'identifiants évolutive et la demande d'authentification des consommateurs.
Quelle région connaît la croissance la plus rapide pour les plateformes de gestion de clés d'accès ?
L'Asie-Pacifique devrait croître à un CAGR de 24,44 % jusqu'en 2031, soutenue par une forte adoption par les consommateurs et des déploiements dans le secteur financier.
Quel secteur vertical présente la plus forte demande de plateformes de gestion de clés d'accès ?
La BFSI détenait 23,16 % du chiffre d'affaires 2025, tandis que la santé et les sciences de la vie devraient connaître la croissance la plus rapide à un CAGR de 24,15 % jusqu'en 2031.
Dernière mise à jour de la page le:



