
マネージド・パスワードレスおよびMFA運用サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.41 十億米ドル |
| 市場規模 (2032) | 3.49 十億米ドル |
| 成長率 (2027 - 2032) | 19.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・パスワードレスおよびMFA運用サービス市場分析
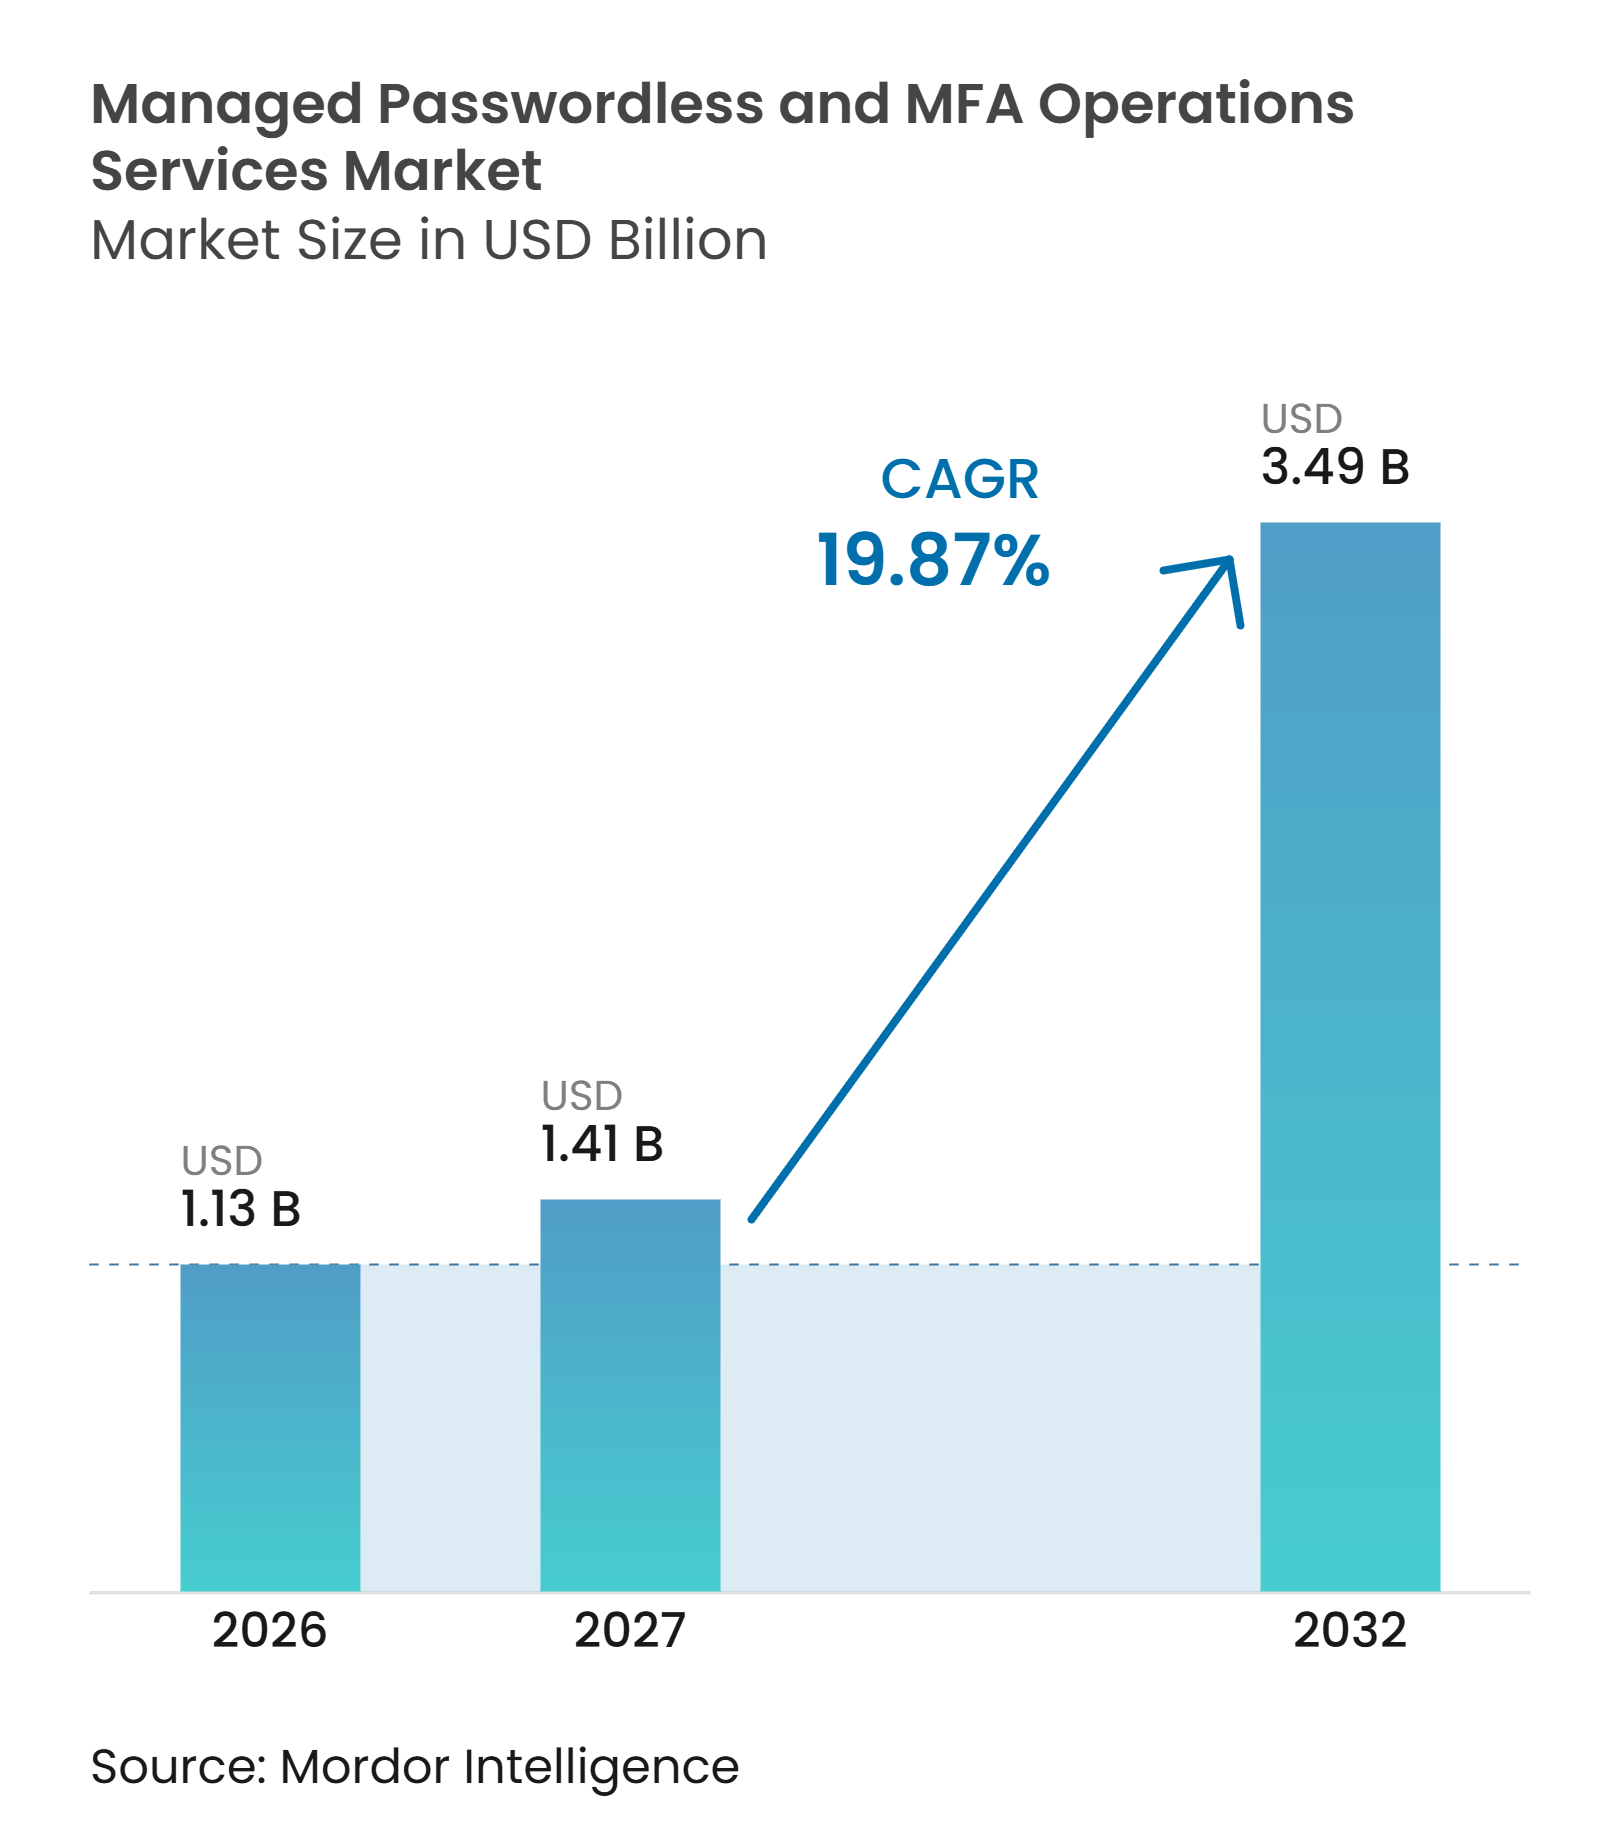
マネージド・パスワードレスおよびMFA運用サービスの市場規模は、2026年の1.13 ビリオン 米ドルから2027年には1.41 ビリオン 米ドルに増加し、2032年までに3.49 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 19.87%で成長すると予測されています。マネージド・パスワードレスおよびMFA運用サービス市場は、組織が複雑な認証業務を社内チームから専門プロバイダーへ移管するにつれて拡大しています。クラウド移行、フィッシング耐性アクセス要件、およびアイデンティティ・アクセス管理(IAM)専門人材の不足がこの移行を後押ししています。購買者は、日常業務を中断することなく、登録、クレデンシャル回復、ポリシー適用、および継続的なレビューを処理できるサービスをますます必要としています。これらのニーズは、運用の深さ、コンプライアンスサポート、およびマルチ環境デリバリーを組み合わせたプロバイダーに有利に働きます。マネージド・パスワードレスおよびMFA運用サービス市場は、組織が社内チームでは対処できないアイデンティティリスクに直面しながらも、日常的な認証サービスを維持しなければならない場合にも恩恵を受けます。
レポートの主要ポイント
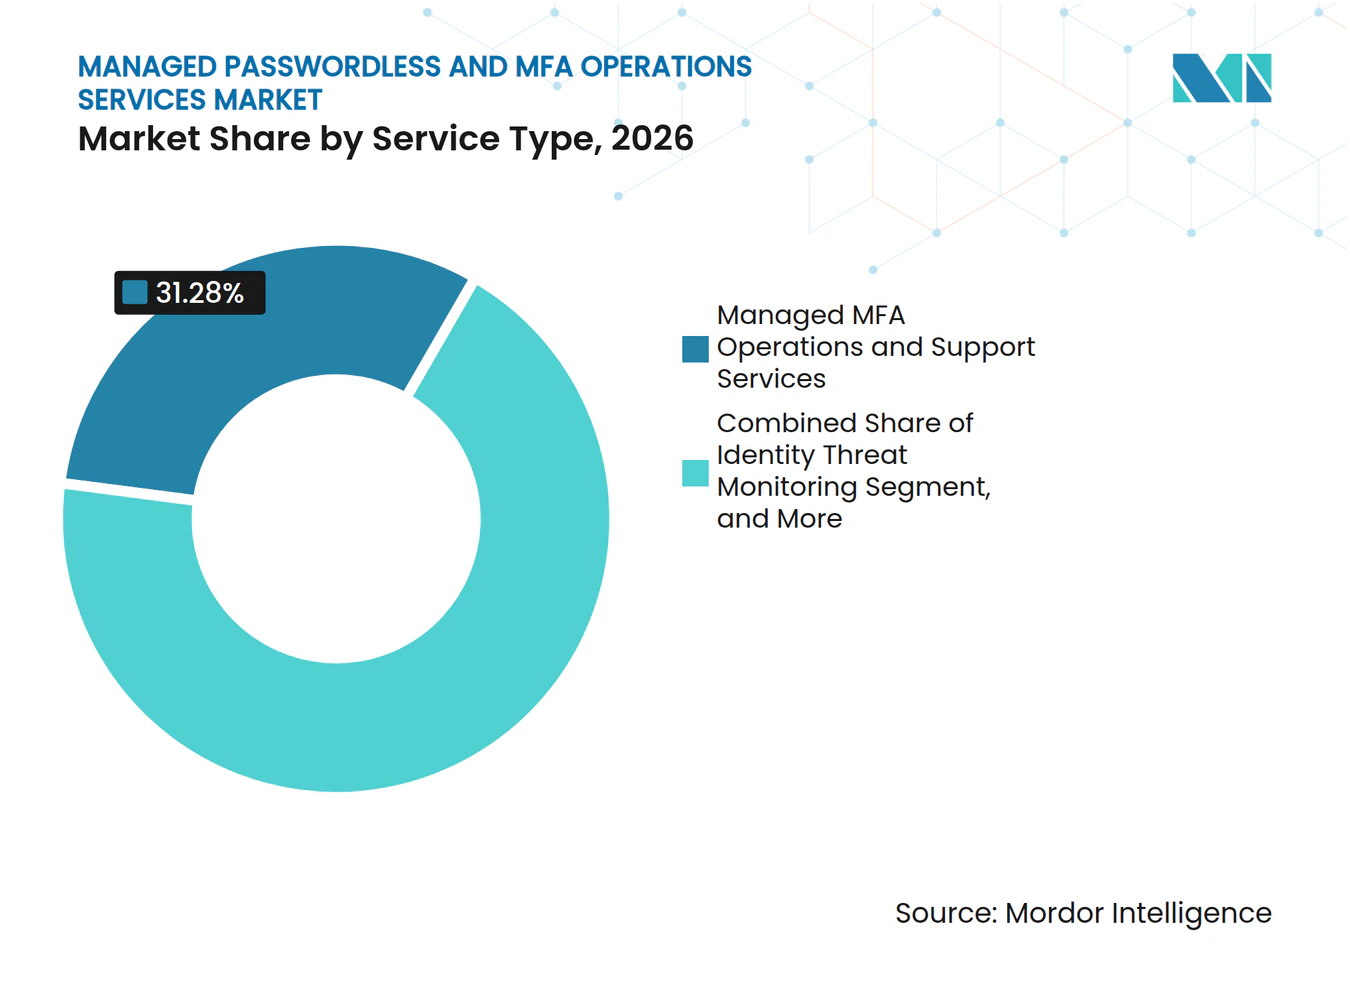
- サービスタイプ別では、マネージドMFA運用・サポートサービスが2026年のマネージド・パスワードレスおよびMFA運用サービス市場シェアの31.28%を占め、アイデンティティ脅威監視・対応サービスは2032年にかけてCAGR 21.73%で拡大すると予測されています。
- 認証運用スコープ別では、ワークフォース認証運用が2026年の収益の46.32%を占め、AIエージェント認証は2032年にかけてCAGR 22.61%で拡大すると予測されています。
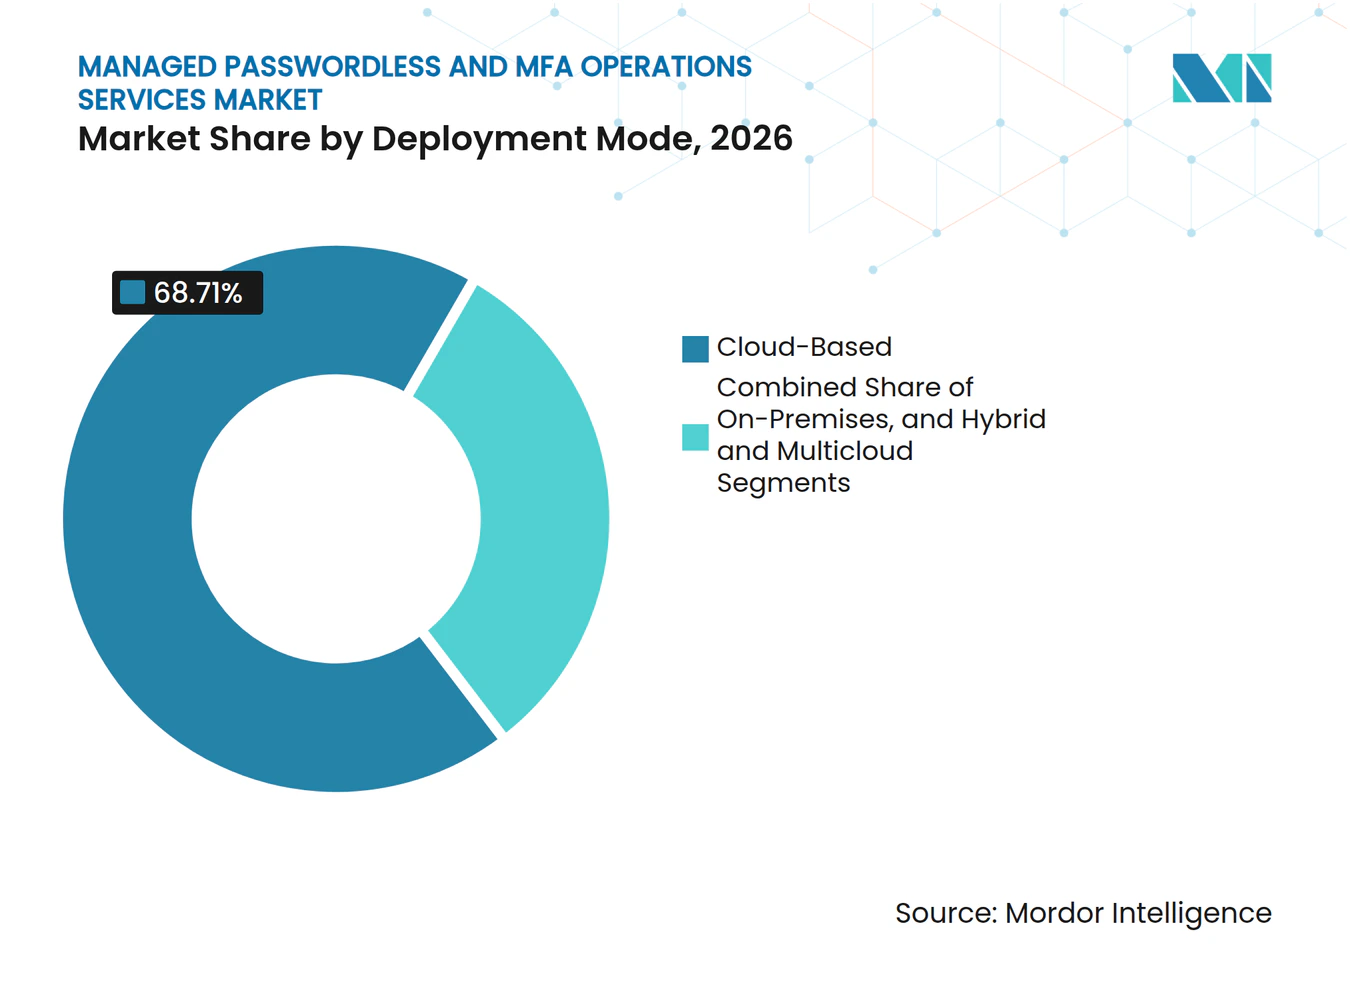
- デプロイメントモード別では、クラウドベースのデリバリーが2026年の収益の68.71%を占め、2032年にかけてCAGR 21.92%で拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージド・パスワードレスおよびMFA運用サービス市場収益の71.54%を占め、中小企業は2032年にかけてCAGR 21.82%で拡大すると予測されています。
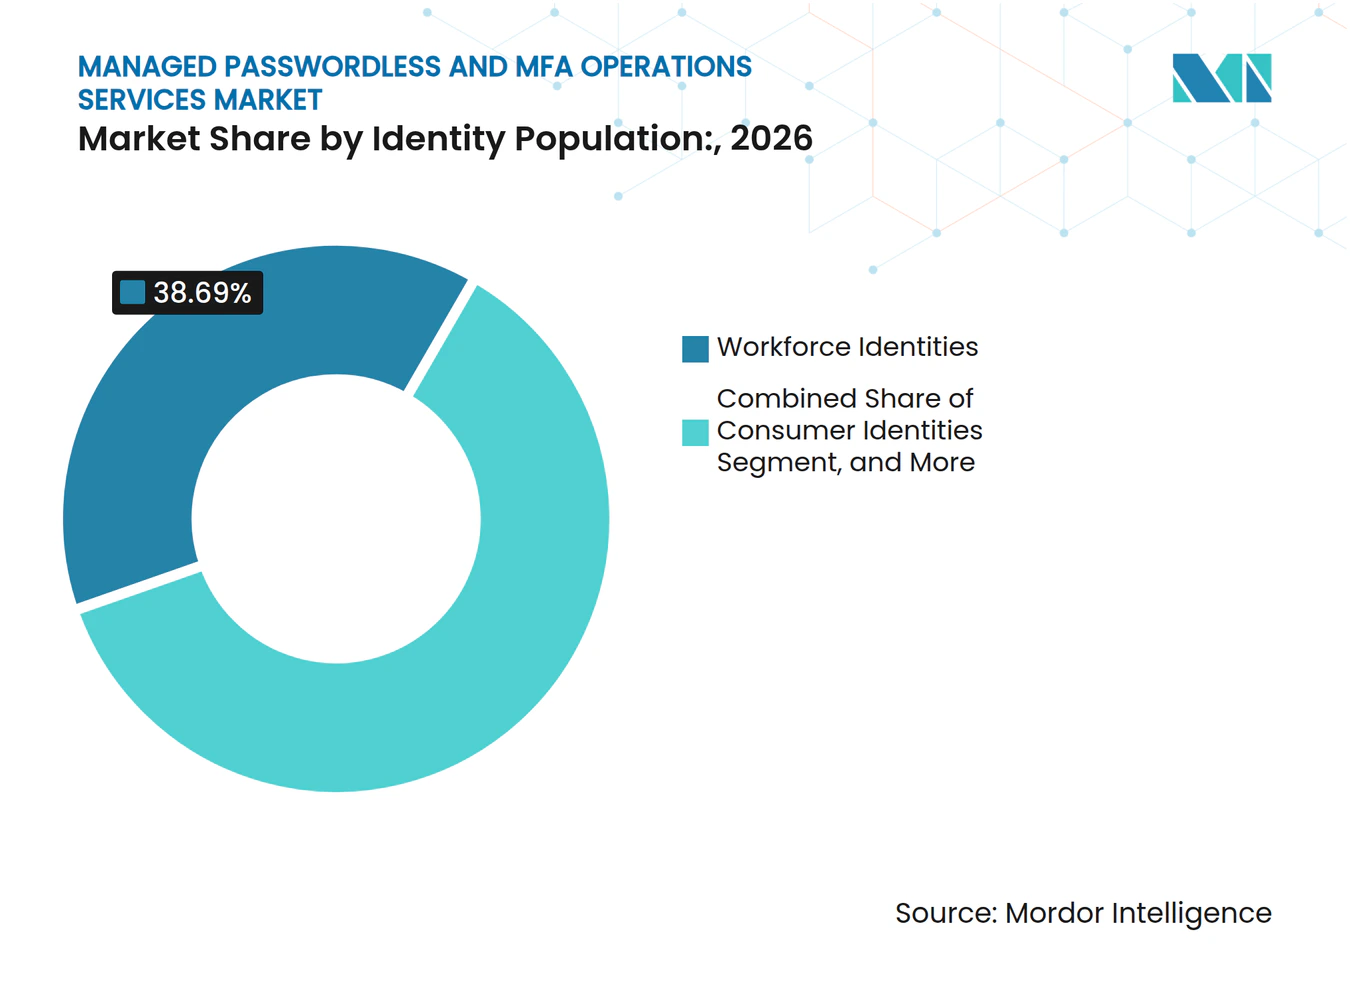
- アイデンティティ人口別では、ワークフォース・アイデンティティが2026年の収益の38.69%を占め、AIエージェント・アイデンティティは2032年にかけてCAGR 22.54%で拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年の収益の26.69%を占め、ITおよび通信は2032年にかけてCAGR 22.54%で拡大すると予測されています。
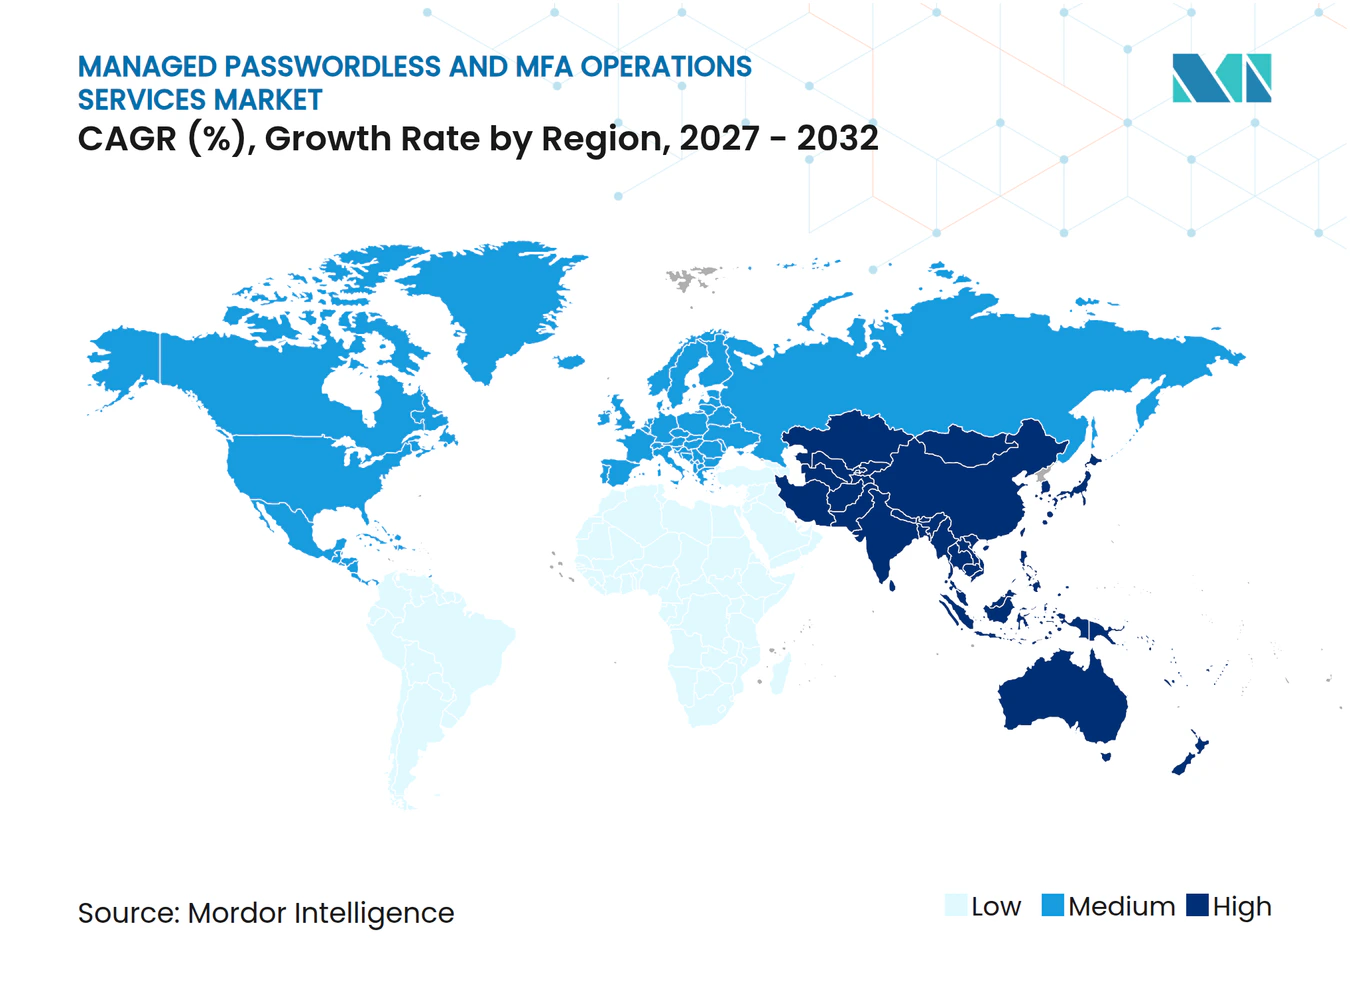
- 地域別では、北米が2026年のマネージド・パスワードレスおよびMFA運用サービス市場収益の41.64%を占め、アジア太平洋地域は2032年にかけてCAGR 23.86%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィッシング耐性認証義務の高まり | +3.5% | 北米およびヨーロッパ | 短期(2年以内) |
| アイデンティティ中心の侵害リスクの拡大 | +3.2% | グローバル | 短期(2年以内) |
| クラウドおよびハイブリッド・アイデンティティの拡散 | +2.8% | グローバル、アジア太平洋地域中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 専門的なIAM運用人材の不足 | +2.4% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| 初期デプロイ後のパスキーライフサイクルの複雑性 | +2.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| 非人間型およびAIエージェント・アイデンティティの拡大 | +2.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィッシング耐性認証義務の高まり
2025年1月の連邦サイバーセキュリティ命令は、フィッシング耐性証を連邦システムの要件とし、WebAuthnを明示的に参照しました。[1] CMS CISO メモ26-05は、連邦FISMAシステムがフィッシング耐性アクセス要件を満たすための期限を2027年3月31日と定めました。NIST SP 800-63B-4は、認証器管理とより強固な認証判断を支援する連邦ガイダンスを提供しています。これらの措置は、政府機関、請負業者、医療機関、および金融サービスにわたって、マネージド・パスワードレスおよびMFA運用サービス市場に明確なコンプライアンスユースケースを与えます。FIDO2の登録、回復、および監査証跡を管理できるプロバイダーは、顧客のコンプライアンス準備期間を短縮するのに役立ちます。
アイデンティティ中心の侵害リスクの拡大
アイデンティティ盗難リソースセンターは、2025年に3,322件のデータ侵害を記録し、これは5年間で79%の増加を示しています。また、2026年上半期の6ヶ月間に1,803件の侵害を記録し、アイデンティティ管理に対する緊急性が持続しています。RSAは、調査対象組織の45%がIBMの平均ベンチマークを上回るアイデンティティ関連の侵害コストを被り、24%が1,000万米ドルを超えるコストを報告したと発表しました。同調査では、ヘルプデスクバイパス攻撃が回答者の65%にとって深刻な懸念事項として特定されました。マネージド・パスワードレスおよびMFA運用サービス市場は、購買者が標準的な認証運用に加えて、より強固なアイデンティティ検証とイベント対応を必要とする場合に恩恵を受けます。
クラウドおよびハイブリッド・アイデンティティの拡散
クラウドおよびハイブリッド環境は、一貫したガバナンスが困難な、個別のアイデンティティストア、トークン、クレデンシャル、およびロギング慣行を生み出します。CISAは、クラウドアイデンティティインフラにおける持続的なリスクとして、トークン管理、シークレットのローテーション、および一貫性のないロギングを特定しました。[2] SANSの調査では、組織の76%が非人間型アイデンティティの増加を報告し、74%がクレデンシャルを必要とするAIエージェントを運用していることが明らかになりました。これらの状況は、プロバイダーがクラウド、オンプレミス、および混合デプロイメントにわたって監視しなければならない運用スコープを拡大します。マネージド・パスワードレスおよびMFA運用サービス市場は、これらの環境全体でポリシー適用、クレデンシャルローテーション、および監査記録を一元化するサービスから恩恵を受けます。
専門的なIAM運用人材の不足
SANSの2026年ワークフォース調査では、組織の60%がスキルギャップを主要なワークフォース課題として挙げており、2025年の52%から増加しています。米国労働統計局は、2022年から2032年にかけて情報セキュリティアナリストの雇用が32%成長すると予測しています。ISACAは、組織の27%がサイバーセキュリティのスキルギャップに起因する侵害を経験したと報告しています。マネージドデリバリーにより、顧客は完全な社内運用チームを構築することなく専門家へのアクセスが可能となり、マネージド・パスワードレスおよびMFA運用サービス市場を支援します。この人材不足は、顧客が登録、アクセス回復、ポリシー変更、およびコンプライアンスの継続性を必要とするため、マネージド・パスワードレスおよびMFA運用サービス市場を支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い移行・統合コスト | -3.2% | グローバル、特に中小企業 | 短期(2年以内) |
| レガシーアプリケーションおよびフェデレーョンの修正 | -2.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 回復およびフォールバック要素のエッジケース | -1.5% | グローバル | 短期(2年以内) |
| アイデンティティ保証運用の所有権の分散 | -1.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い移行・統合コスト
認証のアウトソーシングには、運用がプロバイダーに移管される前に、プラットフォーム統合、プロフェッショナルサービス、ユーザーの再登録、およびベースラインのサービスレベル契約が必要となる場合があります。RSAは、回答者の90%がパスワードレス認証への移行において課題に直面しており、コストと統合の複雑性が一般的な障壁の中に含まれていることを明らかにしました。これらのコストは、各統合がセキュリティ予算のより大きな割合を占める可能性があるため、中小企業にとって吸収が困難です。データ居住地とプライバシー規則は、複数の管轄区域で事業を展開する顧客に設計・レビュー作業を追加する可能性があります。この制約は、マネージド・パスワードレスおよびMFA運用サービス市場に強力なセキュリティケースがある場合でも、転を遅らせる可能性があります。
レガシーアプリケーションおよびフェデレーションの修正
古いアプリケーションポートフォリオは、Active Directory フェデレーションサービス、SAML 1.x、Kerberos、または最新のフィッシング耐性認証に容易に移行できない独自の統合に依存している場合があります。FIDO Allianceは、レガシーシステムの互換性をエンタープライズパスキー展開における一般的な障壁の一つとして特定しました。マネージドプロバイダーは、アプリケーションとコネクタが修正されるまで、レガシー管理と並行して運用しなければならないことが多いです。並行管理は、サービスレベル契約、説明責任、および一貫したユーザーエクスペリエンスを複雑にします。この問題は、多くの大規模組織が長年確立されたオンプレミスのアイデンティティプラットフォームを保持している北米およびヨーロッパで特に関連性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
MFAサポートが収益を支え、脅威監視が加速マネージドMFA運用・サポートサービスは、2026年のサービスタイプ収益の31.28%を占めました。マネージド・パスワードレスおよびMFA運用サービス市場のこの部分は、登録、クレデンシャルライフサイクル業務、ポリシー適用、およびエンドユーザーサポートをカバーしています。これらの繰り返し発生する活動は、多くの社内チームが維持できない一貫した運用スタッフを必要とします。アイデンティティ脅威監視・対応サービスは、2027年から2032年にかけてCAGR 21.73%で拡大すると予測されています。このサービスタイプは、アカウント乗っ取り、クレデンシャルスタッフィング、およびセッションハイジャックに対する認証イベントの継続的なレビューを追加します。これにより、サービスの議論が日常的なアクセス管理から積極的な検出と対応へとシフトします。マネージド認証サービス産業は、したがって、日常業務と継続的なセキュリティ監視を組み合わせた契約へと移行しています。
マネージド・パスワードレス運用・サポートサービスは関連する成長カテゴリーです。FIDO Allianceは、2026年に調査対象企業の87%がパスキーを展開中または積極的に展開していると報告しました。クロスプラットフォームの登録、デバイスバインディング、およびアカウント回復は、パスキープログラム開始後も実際の運用ニーズとして残ります。認証ポリシー設計・最適化サービスは、リスクシグナルとアイデンティティ人口によって異なるアクセスルールに標準を変換します。登録、移行、ライフサイクル、回復、およびヘルプデスクサービスは、初期計画段階でしばしば過小評価されるプロセスに対応します。プロバイダーは、これらのサービスをNISTガイダンスおよびFIDO準拠の認証慣行をサポートする文書化された管理策にリンクすることで差別化できます。この組み合わせにより、サービス統合の深さが重要な購買要因となります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
認証運用スコープ別:
ワークフォースがリードし、AIエージェント認証が新たな要件を設定ワークフォース認証運用は、2026年の収益の46.32%を占めました。ワークフォースシステムは、従業員のクレデンシャル、アクセスポリシー、およびアプリケーションサインオンをサポートし、長年にわたってエンタープライズアイデンティティ投資の中心となっています。特権アクセス認証も重要であり、セッション管理とジャストインタイムアクセスを必要とします。顧客・消費者認証は、保証を維持しながら低摩擦アクセスに焦点を当てています。企業間・パートナー認証は、組織がサードパーティのアイデンティティにより強固な管理を拡張するにつれて拡大しています。CISAのサプライチェーンガイダンスは、企業の境界を越えるアセスパスのより規律ある保護を支援しています。
AIエージェント認証は、2027年から2032年にかけてCAGR 22.61%で拡大すると予測されています。SANSの調査では、組織の74%がすでにクレデンシャルを必要とするAIエージェントを運用していることが報告されています。[3] インターネット・エンジニアリング・タスクフォースは、AIエージェントのインタラクションに対する認証・認可慣行に関する作業を進めています。これにより、プロバイダーは標準が完全に確立される前に、ガバナンス、監査、および最小権限管理を構築する早期の機会を得ます。マシン、API、およびサービスアカウント認証は関連するニーズとして残ります。なぜなら、各アイデンティティには定義されたアクセスとクレデンシャル監視が必要だからです。人間と非人間の認証運用を統合できるプロバイダーは、より広範なサービスモデルを提示できます。この拡大により、マネージド・パスワードレスおよびMFA運用サービス市場で必要とされるスキル、監視、およびライフサイクル管理が変化します。
デプロイメントモード別:
クラウドデリバリーが運用環境全体でリードクラウドベースのデリバリーは2026年の収益の68.71%を占め、2032年にかけてCAGR 21.92%で拡大すると予測されています。クラウドベースのマネージド・パスワードレスおよびMFA運用サービス市場規模は、マルチテナント運用モデルと大量認証ワークロードの整合性を反映しています。プロバイダーは、各クライアントのために個別のオンプレミス環境を再現することなく、多くの顧客にわたる認証イベントを管理できます。クラウドプラットフォームは、フィッシング耐性認証機能を標準機能として利用可能にすることもできます。これにより、サービスエンゲージメント中のカスタム実装作業を削減できます。結果として得られるスケールは、より一貫した監視、レポーティング、およびポリシー更新を支援します。
オンプレミスデプロイメントは、厳格な居住地または隔離要件を持つ防衛請負業者、機密政府システム、および金融機関にとって引き続き重要です。ハイブリッドおよびマルチクラウド構成は、組織がレガシーアプリケーションが修正される前に並行認証スタックを運用するため、移行中に一般的です。CISAは、クラウドアイデンティティインフラが弱いトークン管理、不十分なシークレットローテーション、および一貫性のないロギングによって露出する可能性があると述べました。マネージドプロバイダーは、一元化されたポリシー適用と監査テレメトリーを通じてこれらのギャップに対処できます。デプロイメントの選択は、したがって、顧客の規制上の義務、アプリケーションアーキテクチャ、および移行段階によって異なります。マネージド認証サービス産業は、単一の環境がすべての購買者に適合すると仮定するのではなく、デリバリーの柔軟性を維持しなければなりません。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業が支出をリードし、中小企業がアクセスを獲得大企業は2026年の収益の71.54%を占めました。大企業の認証環境は、複数のクラウドプラットフォーム、特権アカウント、事業部門、および地理的拠点にまたがることが多いです。これらの組織はまた、規制当局、取締役会、および顧客からの文書化されたガバナンスに対するより強い要求に直面しています。大企業が保有する収益シェアは、運用の複雑性と外部サービスパートナーの確立された利用の両方を反映しています。大規模顧客は、プロバイダーが一つの運用モデルの下で複数のテクノロジープラットフォームを調整することを必要とすることが多いです。このニーズは、マネージド・パスワードレスおよびMFA運用サービス市場において、幅広い統合経験と信頼性の高いサポート能力を持つサプライヤーに有利に働きます。
中小企業は、2027年から2032年にかけてCAGR 21.82%で拡大すると予測されています。サブスクリプション価格設定により、小規模組織は独自に運用できない可能性のある認証機能へのアクセスが可能になります。SailPointは、2025年3月にマネージドサービスプロバイダープログラムを拡大し、パートナーがそのアイデンティティセキュリティクラウドを小規模企業に提供できるよう支援しました。Ciscoも2025年11月にSecure MSPセンターを通じてDuoの利用可能性を拡大し、チャネルパートナーを通じたマネージドMFAデリバリーをサポートしました。これらのチャネルモデルは、定期的なセキュリティサポートを必要とする小規模顧客の運用上の障壁を低減できます。マネージド・パスワードレスおよびMFA運用サービス市場は、したがって、プロバイダーがよりシンプルな商業・デリバリーモデルでサービスをパッケージ化するにつれて拡大できます。
アイデンティティ人口別:
ワークフォース・アイデンティティがリードし、AIエージェントがスコープを再定義ワークフォース・アイデンティティは2026年の収益の38.69%を占めました。従業員のクレデンシャル、デバイス証明書、およびシングルサインオンポリシーは、マネージド認証需要の確立された基盤として残っています。消費者および特権アイデンティティが次の重要なグループを形成しています。特権アイデンティティ管理は、標準的なMFAに加えて、セッション監視とジャストインタイムアクセス管理を必要とします。ワークフォース・アイデンティティからの収益貢献は、ビジネスシステム全体で従業員アクセスを管理する長年のニーズを反映しています。プロバイダーは、他のアイデンティティタイプの管理を拡大しながら、引き続きワークフォース人口をサポートしなければなりません。
AIエージェント・アイデンティティは、2027年から2032年にかけてCAGR 22.54%で拡大すると予測されています。SANSの調査では、セキュリティリーダーの15%が自社環境でエージェント型AIが稼働しているかどうかを把握しておらず、59%が四半期ごとに非人間型クレデンシャルの半数未満しかローテーションしていないことが明らかになました。この弱い可視性は、自動化されたクレデンシャルローテーション、最小権限適用、および行動監視への需要を生み出します。インターネット・エンジニアリング・タスクフォースのAIエージェント認証に関する作業は、技術的アプローチがまだ発展中であることを示しています。繰り返し可能なガバナンスサービスを定義できるプロバイダーは、従来のIAMおよびPAMツールが大規模に管理するよう設計されていなかった人口に対応できます。これにより、マネージド・パスワードレスおよびMFA運用サービス市場のより広範な運用範囲が生まれます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
BFSIが収益をリードし、ITおよび通信が加速BFSIは2026年のエンドユーザー収益の26.69%を占めました。金融機関は、高額取引、重大な不正リスク、および迅速なアクセスに対する顧客の期待を管理しています。ニューヨーク州のサイバーセキュリティ規制は、対象事業体にアイデンティティ・アクセス管理措置を含む書面によるポリシーと管理策の維持を義務付けています。これらの要求は、社内リソースが限られている場合に外部認証運用を魅力的にします。マネージド認証サービス産業は、より強固なヘルプデスク検証、イベント監視、および監査可能なアクセスプロセスで金融機関をサポートできます。認証の失敗は運用上、規制上、および顧客への影響をもたらす可能性があるため、このセクターは引き続き重要です。
ITおよび通信産業は、2027年から2032年にかけてCAGR 22.54%拡大すると予測されています。これらの企業は社内アイデンティティサービスの大規模な消費者であり、他のセクターにデジタルインフラを提供しています。医療・ライフサイエンスは、HIPAAセキュリティ要件の下で、ユーザーおよび接続された臨床デバイスの認証管理を必要としています。[4] 政府の需要は連邦フィッシング耐性アクセス規則によって形成され、製造業は運用技術とIT環境が収束する中で機能する認証を必要としています。小売・eコマースは高額取引にリスクベースのステップアップ認証を使用しています。マネージド・パスワードレスおよびMFA運用サービス市場は、プロバイダーが各セクターのアクセスパターンとコンプライアンス義務に運用を適応させる場合に、これらの多様なニーズに対応できます。
地域分析
北米マネージド・パスワードレスおよびMFA運用サービス市場
北米は2026年のマネージド・パスワードレスおよびMFA運用サービス市場シェアの41.64%を占めました。米国連邦政府のフィッシング耐性認証要件および2027年3月31日のFISMA期限は、政府機関および負業者にとって明確な調達推進要因となっています。米国が地域需要をリードする一方、カナダとメキシコはクロスボーダーのサプライチェーン・セキュリティ要件から恩恵を受けています。アイデンティティ・セフト・リソース・センターは、2026年上半期に1,803件のデータ侵害および4億7,100万件の被害者通知を報告しました。金融サービスおよびヘルスケアの購買担当者も、認証支出を強化するセクター固有のコンプライアンス義務に直面しています。
APACマネージド・パスワードレスおよびMFA運用サービス市場
アジア太平洋地域は2027年から2032年にかけて23.86%のCAGRで拡大すると予測されています。IDaaSを導入済みまたは検討中と報告された企業が90.4%に上るという日本企業のIDaaSへの関心は、マネージド・デリバリーにとって相当規模の機会を支えています。インドのアーダール連携アイデンティティ・フレームワークおよび金融セクター要件は、アイデンティティおよびアクセス管理への投資を促進しています。韓国とシンガポールは、政府のサイバーセキュリティ基準およびデジタルサービス・ログラムを通じて需要を加えています。マネージド・パスワードレスおよびMFA運用サービス市場は、クラウド導入および規制要件が国ごとに大きく異なるため、広範な地域的機会を提供しています。プロバイダーは、国固有のデリバリー、パートナー・ネットワーク、およびローカル・データ慣行に対応したコントロールを必要としています。
EMEAおよび南米マネージド・パスワードレスおよびMFA運用サービス市場
欧州はGDPRおよびeIDAS 2.0によって支えられており、これらは多くの消費者向けおよび規制対象サービスにおいて強力な認証を重要なものとしています。南米は初期段階にあり、ブラジルはLGPD要件および拡大するfintech活動によって支えられています。中東はアラブ首長国連邦およびサウジアラビアにおける政府デジタル化プログラムから需要を獲得しています。アフリカは依然として規模が小さく、導入はBFSIおよび通信に集中していますが、消費量ベースのデリバリーが成熟するにつれて、モバイルファースト・サービスがより広範なアクセスを支援できます。
競合環境
市場集中度
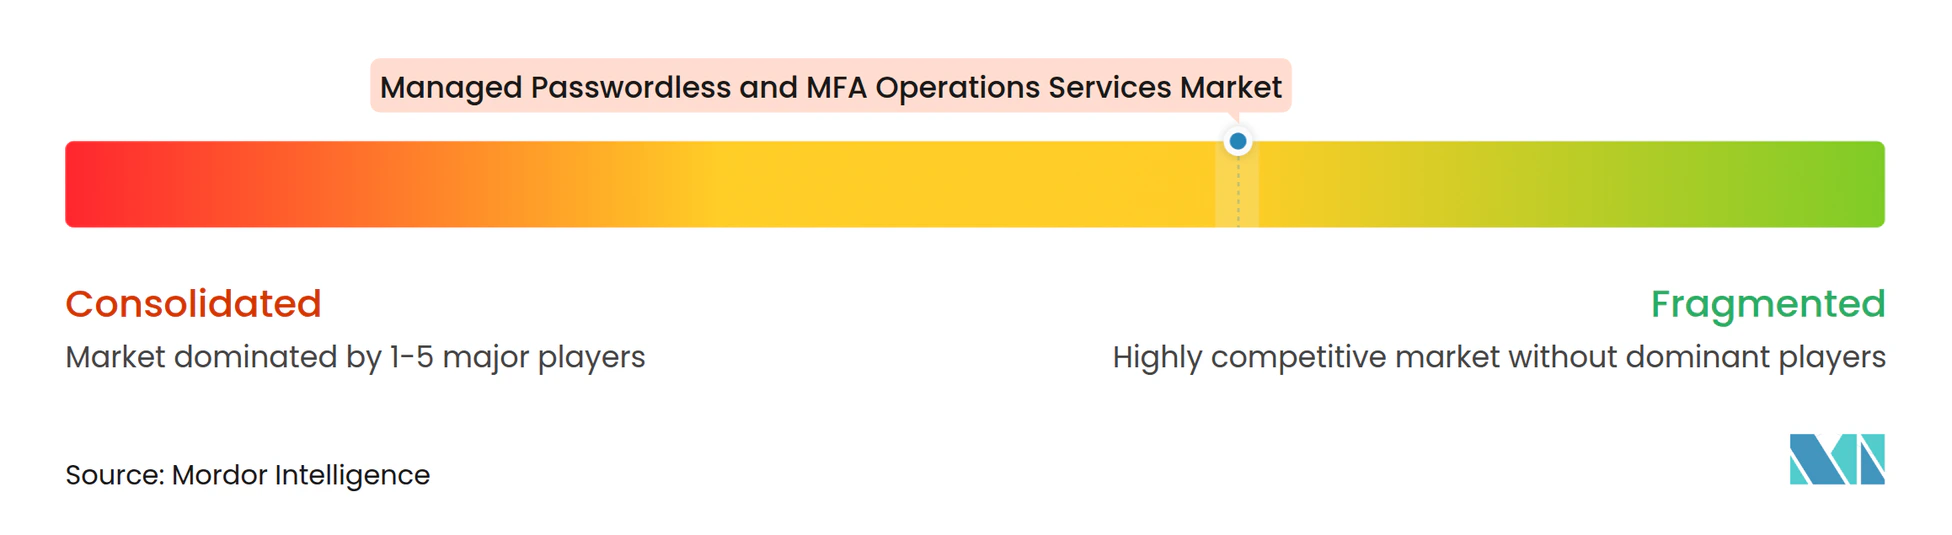
マネージド・パスワードレスおよびMFA運用サービス市場は、ハイパースケーラー、IAMプラットフォーム、グローバルシステムインテグレーター、および専門マネージドアイデンティティ企業がサービスカテゴリー全体で競合する、適度に分散した市場です。Accenture、IBM、Deloitte、およびTata Consultancy Servicesは、マルチベンダーアイデンティティ環境を実装・運用する能力で競合しています。OktaとSailPointは、マネージドサービスプロバイダープログラムを通じてエコシステムリーチを拡大しています。マネージド・パスワードレスおよびMFA運用サービス市場は、購買者がしばしば複数のテクノロジーとローカルの運用サポートを必要とするため、単一のプロバイダータイプによって支配されていません。統合の深さ、コンプライアンスデリバリー、および利用可能なIAM人材が重要な競争属性です。これらの要因により、サービスプロバイダーの運用モデルが認証テクノロジーと同様に重要になります。
Palo Alto Networksは、2025年7月にCyberArkを株式価値250億米ドルで買収する最終合意を発表しました。この取引は、アイデンティティセキュリティをより大きなセキュリティプラットフォームのコア要素として位置付けました。IBMは、2025年6月にAskIAMを一般提供し、コンサルティングプラットフォームを通じてIAMプロビジョニング、アクセスリクエスト、およびアイデンティティ保護ワークフローを自動化しました。SailPointは、2026年6月にユニファイドプラットフォームアクセスを開始し、テクノロジーアライアンスパートナーとシステムインテグレーターがAtlasファウンデーション上にネイティブアプリケーションを構築できるようにしました。これらの行動は、主要企業がコアプラットフォーム並行してパートナーエコシステムを構築し、運用を支援していることを示しています。マネージド・パスワードレスおよびMFA運用サービス市場は、テクノロジー、実装、および継続的な運用を結びつけられる企業を評価します。
AIエージェントアイデンティティガバナンスは、本番規模での繰り返し可能なマネージドオファリングがまだ限られているため、未開拓の分野として残っています。Entersektは、2025年11月にデジタルバンキング向けの150以上の事前オーケストレーション済み認証ジャーニーを備えたOrkestrate を開始しました。Simeio Solutionsなどの専門企業は、プラットフォーム主導のサービスモデルを選択せずにマルチベンダー運用の専門知識を必要とする顧客にアピールできます。NISTガイダンスとFIDO準拠要件は、文書化されたコンプライアンス管理策を実証できるプロバイダーの価値を高めます。競争は、プロバイダーが統合と移行作業を管理可能な状態に保ちながら、人間、マシン、およびAIエージェントのアイデンティティを管理できるかどうかにかかっています。
マネージド・パスワドレスおよびMFA運用サービス産業のリーダー企業
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・パスワードレスおよびMFA運用サービス市場 このレポートでカバーされる企業
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- Cisco Systems, Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Ernst and Young Global Limited
- Entrust Corporation
- Google LLC
- HCLTech
- HID Global Corporation
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- NTT DATA Group Corporation
- Okta, Inc.
- OneSpan Inc.
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- PricewaterhouseCoopers International Limited
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
最近の産業開発事情 マネージド・パスワードレスおよびMFA運用サービス市場
- 2026年6月:SailPointはユニファイドプラットフォームアクセスプログラムを開始し、テクノロジーアライアンスパートナーとシステムインテグレーターが段階的メンバーシップと収益共有の商業モデルを通じてSailPoint Atlasファウンデーション上にネイティブアプリケーションを構築できるようにし、エンタープライズ購買者のアイデンティティセキュリティ成熟度に対する最大の障壁として挙げられた統合の複雑性に直接対処しました。
- 2026年2月:HCLTechとSailPointは、インド企業向けにAI主導のアイデンティティセキュリティマネージドサービスを提供するアライアンスを正式化し、SailPointのアイデンティティガバナンスプラットフォームをHCLTechのMiDaaSマネージドサービスフレームワークに組み込み、アジア太平洋地域の国内および多国籍クライアントのスケーラブルなアイデンティティライフサイクル管理をサポートしました。
- 2025年10月:汎欧州マネージドサイバーセキュリティサービスグループのNomiosは、英国、ドイツ、フィンランド、オランダ、スウェーデン、ギリシャに250名以上のアイデンティティ専門家を擁するIAMスペシャリストのIntragenを買収し、EMEA地域全体でマネージドアイデンティティおよび特権アクセス管理能力を拡大しました。
- 2025年9月:CyberArkはMicrosoftセキュリティストアパートナーエコシステムに組み込まれ、Microsoftセキュリティテクノロジーとの事前検証済み統合と、Microsoftセキュリティ製品と統合する認定AIエージェントを提供し、エンタープライズ購買者向けのマネージドアイデンティティセキュリティの迅速な発見と展開を可能にしました。
グローバル・マネージド・パスワードレスおよびMFA運用サービス市場レポートのスコープ
マネージド・パスワードレスおよびMFA運用サービス市場には、多要素認証、パスキー、生体認証、ハードウェアトークン、およびパスワードレスサインインを含む最新の認証管理策を設計、展開、管理、監視、およびサポートするサードパーティサービスが含まれます。この市場は、アイデンティティセキュリティの強化、クレデンシャルベースの攻撃の削減、およびエンタープライズアプリケーションとインフラ全体でのユーザーアクセスエクスペリエンスの向上に焦点を当てています。
マネージド・パスワードレスおよびMFA運用サービス市場レポートは、サービスタイプ(マネージド・パスワードレス運用・サポートサービス、マネージドMFA運用・サポートサービス、認証ポリシー設計・最適化サービス、登録・移行・クレデンシャルライフサイクルサービス、回復・ヘルプデスク・ユーザーサポートサービス、アイデンティティ脅威監視・対応サービス、その他のサービスタイプ)、認証運用スコープ(ワークフォース認証運用、特権アクセス認証、顧客・消費者認証、企業間・パートナー認証、マシン・API・サービスアカウント認証、AIエージェント認証)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド・マルチクラウド)、組織規模(大企業、中小企業)、アイデンティティ人口(ワークフォース・アイデンティティ、消費者アイデンティティ、特権アイデンティティ、非人間型アイデンティティ、AIエージェント・アイデンティティ)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、医療・ライフサイエンス、政府・公共セクター、産業製造、小売・eコマース、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| マネージド・パスワードレス運用・サポートサービス |
| マネージドMFA運用・サポートサービス |
| 認証ポリシー設計・最適化サービス |
| 登録・移行・クレデンシャルライフサイクルサービス |
| 回復・ヘルプデスク・ユーザーサポートサービス |
| アイデンティティ脅威監視・対応サービス |
| その他のサービスタイプ |
| ワークフォース認証運用 |
| 特権アクセス認証 |
| 顧客・消費者認証 |
| 企業間・パトナー認証 |
| マシン・API・サービスアカウント認証 |
| AIエージェント認証 |
| クラウドベース |
| オンプレミス |
| ハイブリッド・マルチクラウド |
| 大企業 |
| 中小企業 |
| ワークフォース・アイデンティティ |
| 消費者アイデンティティ |
| 特権アイデンティティ |
| 非人間型アイデンティティ |
| AIエージェント・アイデンティティ |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| 医療・ライフサイエンス |
| 政府・公共セクター |
| 産業製造 |
| 小売・eコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージド・パスワードレス運用・サポートサービス | |
| マネージドMFA運用・サポートサービス | ||
| 認証ポリシー設計・最適化サービス | ||
| 登録・移行・クレデンシャルライフサイクルサービス | ||
| 回復・ヘルプデスク・ユーザーサポートサービス | ||
| アイデンティティ脅威監視・対応サービス | ||
| その他のサービスタイプ | ||
| 認証運用スコープ別 | ワークフォース認証運用 | |
| 特権アクセス認証 | ||
| 顧客・消費者認証 | ||
| 企業間・パトナー認証 | ||
| マシン・API・サービスアカウント認証 | ||
| AIエージェント認証 | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド・マルチクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アイデンティティ人口別 | ワークフォース・アイデンティティ | |
| 消費者アイデンティティ | ||
| 特権アイデンティティ | ||
| 非人間型アイデンティティ | ||
| AIエージェント・アイデンティティ | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| 医療・ライフサイエンス | ||
| 政府・公共セクター | ||
| 産業製造 | ||
| 小売・eコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・パスワードレスおよびMFA運用サービスの市場規模はどのくらいですか?
マネージド・パスワードレスおよびMFA運用サービスの市場規模は、2026年の1.13 ビリオン 米ドルから2027年には1.41 ビリオン 米ドルに増加し、2032年までに3.49 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 19.87%で成長すると予測されています。
マネージド認証サービスの需要を牽引しているものは何ですか?
連邦フィッシング耐性認証要件、アイデンティティ侵害リスクの高まり、クラウドアイデンティティの複雑性、およびIAM人材の不足が需要を支援しています。
マネージド認証支出をリードするサービスタイプはどれですか?
マネージドMFA運用・サポートサービスが、2026年のサービスタイプ収益の31.28%のシェアでリードしました。
最も急速に拡大しているデプロイメントモデルはどれですか?
クラウドベースのデリバリーは2026年の収益の68.71%を占め、2032年にかけてCAGR 21.92%で拡大すると予測されています。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、2027年から2032年にかけてCAGR 23.86%で拡大すると予測されています。
AIエージェント・アイデンティティがプロバイダーにとって重要な理由は何ですか?
AIエージェント・アイデンティティはCAGR 22.54%で拡大すると予測されており、クレデンシャルガバナンス、監視、および最小権限管理への需要が高まっています。