
パスキー展開サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 289.02 百万米ドル |
| 市場規模 (2031) | 850.34 百万米ドル |
| 成長率 (2026 - 2031) | 24.09 % |
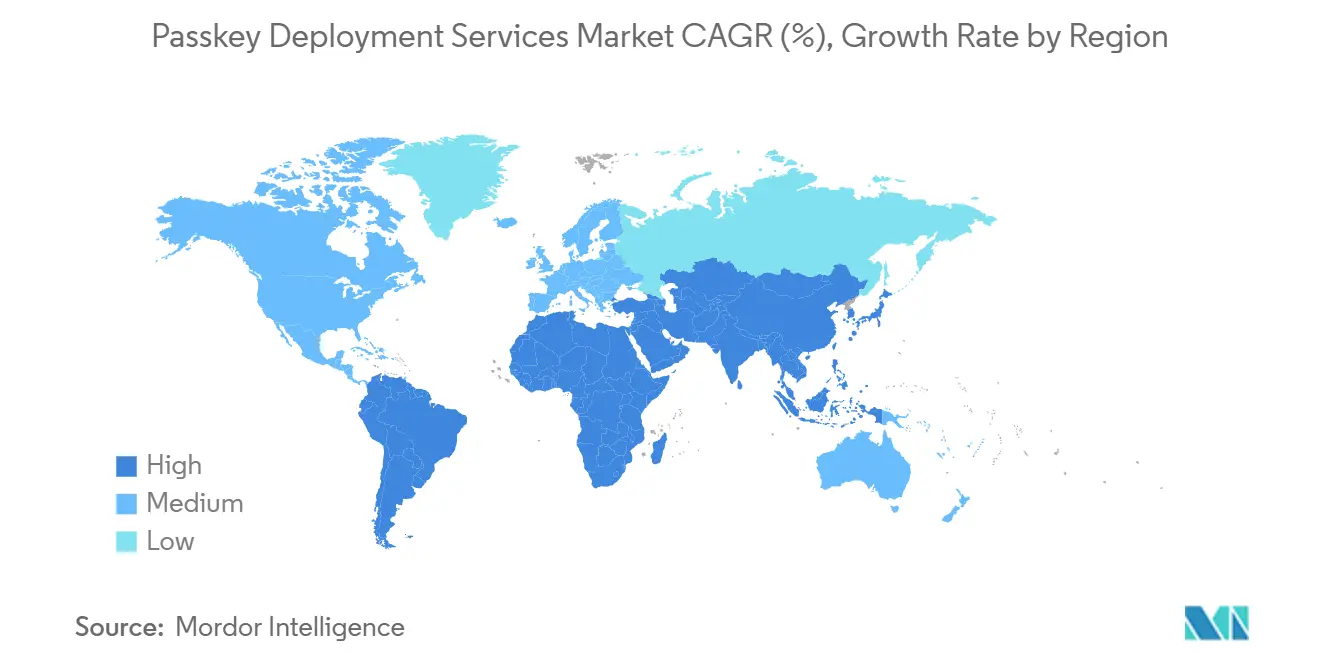
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
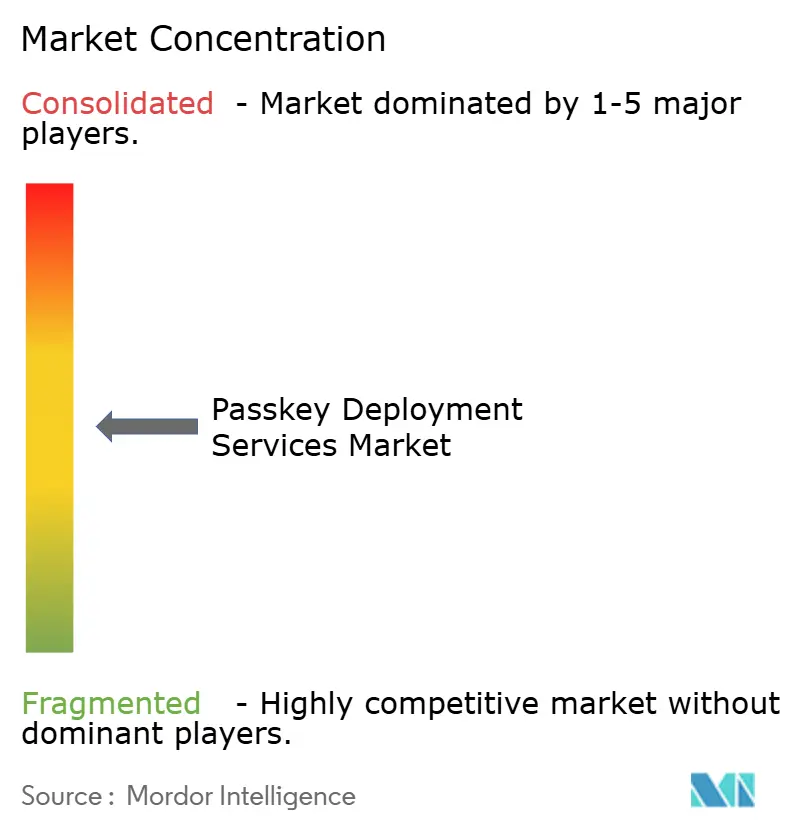
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパスキー展開サービス市場分析
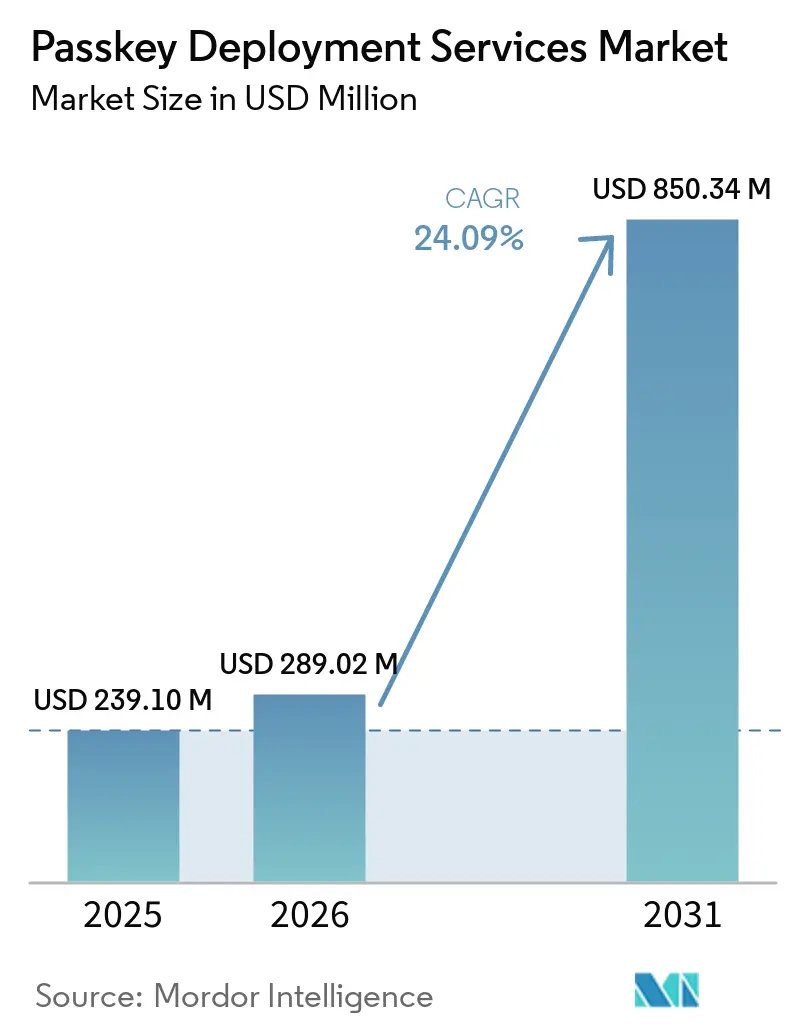
パスキー展開サービス市場規模は、2025年の2億3,910万米ドルから2026年には2億8,902万米ドルに増加し、2031年までに8億5,034万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 24.09%で成長します。組織の関心と大規模な実装との間のギャップが、コンサルティング、統合、マネージドオペレーョンサービスへの需要を引き続き生み出しています。多くの組織がパスキーへの移行を進めていますが、登録、リカバリー、ポリシー設計、継続的なクレデンシャル管理についてのサポートを依然として必要としています。プラットフォームのデフォルト設定と認証廃止計画により、パスキー計画は長期的なセキュリティ目標から即時の運用要件へと移行しています。アイデンティティの専門知識と実践的な展開サポートを組み合わせたプロバイダーは、クラウド、ハイブリッド、規制対象の環境全体にわたるニーズに対応できます。パスキー展開サービス市場は、顧客が初期プログラムから継続的なライフサイクルおよびサポートエンゲージメントへと移行するにつれて、さらなる拡大の余地があります。
主要レポートのポイント
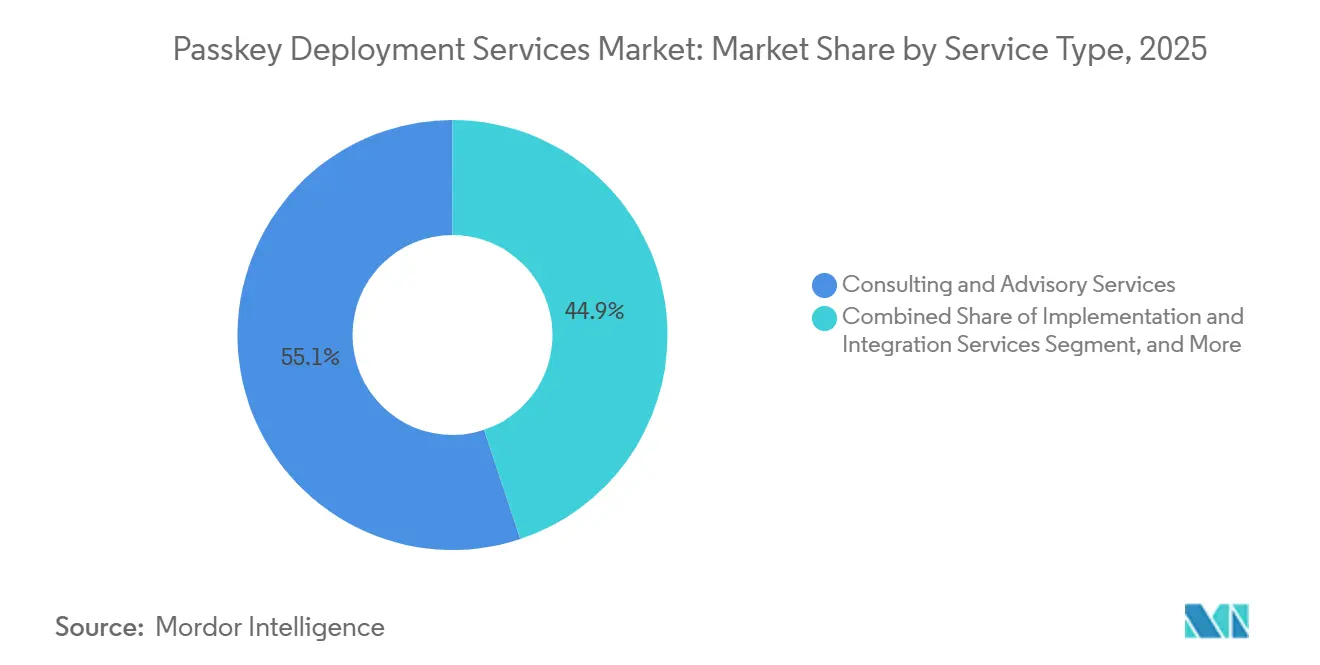
- サービスタイプ別では、コンサルティング・アドバイザリーサービスが2025年のパスキー展開サービス市場シェアの55.12%を占め、マネージドパスキーオペレーション・サポートサービスは2031年にかけてCAGR 25.19%で拡大すると予測されています。
- ターゲット認証環境別では、クラウドベース環境が2025年のパスキー展開サービス市場シェアの67.89%を占め、ハイブリッド環境は2031年にかけてCAGR 25.50%で拡大すると予測されています。
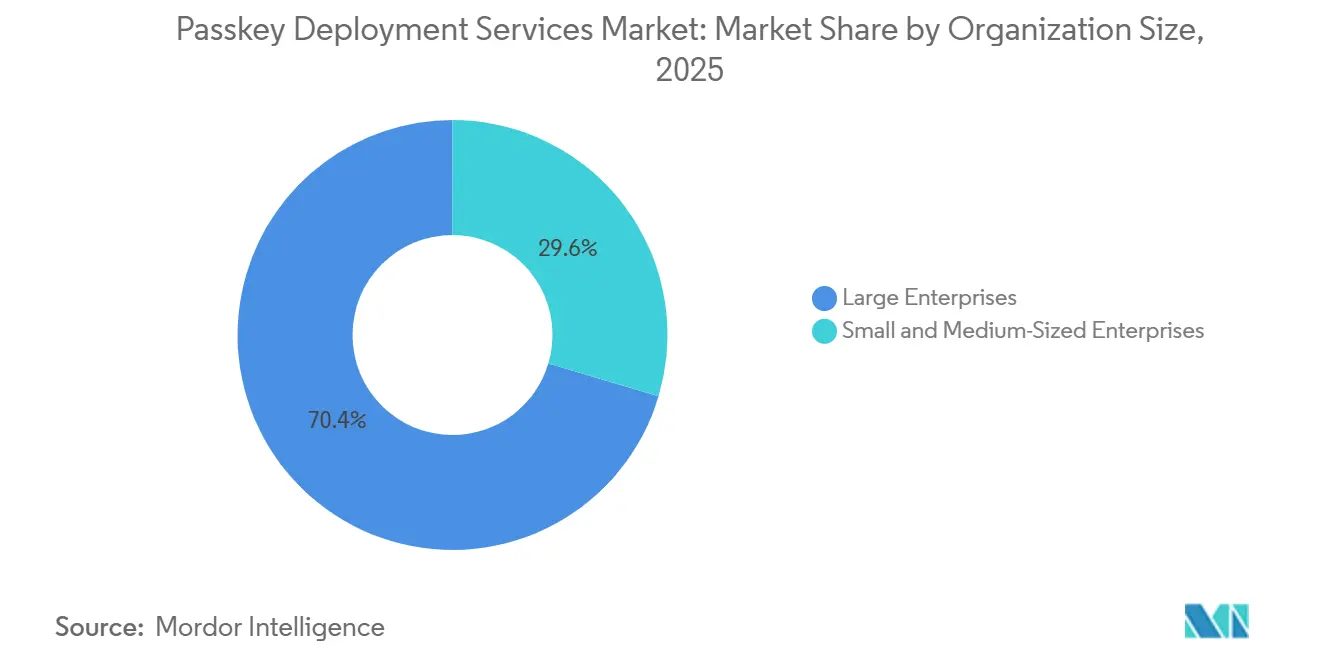
- 組織規模別では、大企業が2025年のパスキー展開サービス市場シェアの70.41%を占め、中小企業は2031年にかけてCAGR 25.79%で拡大すると予測されています。
- 業種別では、BFSIが2025年のパスキー展開サービス市場シェアの22.41%を占め、政府・公共行政は2031年にかけてCAGR 24.56%で拡大すると予測されています。
- 地域別では、北米が2025年のパスキー展開サービス市場の38.71%を占め、アジア太平洋地域は2031年にかけてCAGR 24.88%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルパスキー展開サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エンタープライズパスキー導入とフィッシング耐性MFA義務化 | +7.5% | 北米と西欧に近期需要が集中するグローバル規模 | 短期(2年以内) |
| クラウドおよびハイブリッドIAMの近代化 | +5.8% | 北米と欧州が中核、アジア太平洋地域が急速に成長 | 中期(2〜4年) |
| アプリケーションおよびワークフォース統合の複雑性 | +4.2% | 全地域の大企業密集地域で最も顕著なグローバル規模 | 中期(2〜4年) |
| 規制業界における監査対応認証への需要 | +3.5% | 北米、EU、アジア太平洋地域、インド、フィリピン、中東・アフリカへの波及あり | 短期(2年以内) |
| パスキーのリカバリー、ライフサイクル、デバイスフリート運用 | +1.8% | 大規模フリートのエンタープライズ環境および高離職率ワークフォースで強度が高いグローバル規模 | 中期(2〜4年) |
| オフラインおよびエアギャップ環境でのパスキー展開 | +0.8% | 防衛関連国、米国、英国、ドイツ、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンタープライズパスキー導入とフィッシング耐性MFA義務化
導入計画と広範な実装との間の明確なギャップが、パスキー展開サービス市場を支えています。2026年6月に公表されたFIDO AllianceとHIDの調査によると、93%の組織がパスキー導入の道を歩んでいるものの、大規模にパスキーを展開しているのはわずか13%にとどまっています。同調査では、57%がまだ従業員のプライマリーサインインにフィッシング可能な方式を使用していることも判明しました。このギャップにより、組織は登録、リカバリー、ライフサイクル管理、WebAuthn運用の外部サポートを求めるようになっています。Microsoftは2026年9月に関連するEntra IDテナントのデフォルト体験としてパスキーを設定し、2027年2月にSMSおよび音声配信を廃止する計画です。FIDO Allianceの調査では、パスキーを展開した組織においてセキュリティへの信頼感の向上、従業員のサインイン時間の短縮、パスワードリセットチケットの減少、フィッシングインシデントの減少が報告されています。
クラウドおよびハイブリッドIAMの近代化
クラウドIAMの近代化は、パスキー展開サービス市場への需要の主要なドライバーであり続けています。主要なアイデンティティプラットフォームがFIDO2パスキーをネイティブにサポートしているため、クラウドベース環境は2025年のサービス提供の67.89%を占めました。多くの企業がクラウドワークロードを追加しながらオンプレミスシステムを維持しているため、ハイブリッド環境はより速いペースで成長しています。これらの環境では、アイデンティティオーケストレーション、APIベースのプロビジョニング、および環境全体にわたる整合されたエンタイトルメントプロセスが必要です。Microsoftは2026年3月にEntra IDでパスキープロファイルと同期パスキーを一般提供し、グループベースの設定とポリシー制御のためのpasskeyTypeプロパティを追加しました。[1]Microsoft、「パスキーのデフォルト化とMicrosoft提供のSMSおよび音声向けテレコム配信の廃止」、Microsoft Learn、learn.microsoft.com 専任のFIDO2チームを持たない組織は、これらのクロス環境設定の設計と運用をサービスプロバイダーに依頼することが多くなっています。
アプリケーションおよびワークフォース統合の複雑性
アプリケーションおよびワークフォースの統合作業により、パスキー展開サービス市場の範囲が拡大しています。典型的なエンタープライズ展開では、IAM設定、デバイスチェック、登録計画、レガシー共存作業が組み合わされます。SAML、RADIUS、またはKerberosを使用するアプリケーションは、直接的なWebAuthnサポートではなく、パスキー対応のアイデンティティプロバイダーとシングルサインオンレイヤーを必要とすることが多くあります。FIDO Allianceのウェビナーでは、バンキングアプリケーションのソースコードを変更せずに150万ユーザーにパスキーを追加した欧州の銀行の展開事例が紹介されました。病院、工場、物流業務の共有デバイスには、異なる登録とセッション設計が必要です。2025年に発表されたIEEE TrustComの研究では、主要ブラウザ間でのクレデンシャル管理、同意処理、エラー報告の違いが確認されました。
規制業界における監査対応認証への需要
規制対象の購入者は、パスキー展開サービス市場に独自の需要源をもたらしています。彼らは技術的、文書化、証拠保持の要件を満たすパスキーシステムを必要としています。PCI DSS バージョン4.0は2025年3月31日に義務化され、そのMFA要件はカード会員データ環境に適用されます。PCI Security Standards Councilは、適切に実装されたFIDO2およびWebAuthnパスキーをこれらの要件に対するフィッシング耐性認証として認めています。これにより、金融サービス、小売、ホスピタリティにおける展開作業が支援されます。ENISAの2025年6月のNIS2実装ガイダンスでは、パスキーがそのフレームワーク内で最強のフィッシング耐性MFA層に位置付けられました。したがって、展開プログラムには、審査に耐えられる登録ログ、アテステーション証拠、リカバリー記録が必要です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クロスプラットフォームおよびクレデンシャルマネージャーの変動性 | -2.8% | マルチプラットフォームエンタープライズおよびBYOD環境で最も深刻なグローバル規模 | 中期(2〜4年) |
| レガシーアプリケーションおよびフェデレーション修正の負担 | -2.1% | アプリケーションライフサイクルが長い規制業界で最も顕著なグローバル規模 | 長期(4年以上) |
| ユーザーリカバリー、ゲストアクセス、アカウント変更のエッジケース | -1.4% | 高離職率および分散ワークフォース環境で最も深刻なグローバル規模 | 中期(2〜4年) |
| 専門的なWebAuthnおよびFIDO運用人材の不足 | -0.9% | 北米と西欧で最も深刻なグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クロスプラットフォームおよびクレデンシャルマネージャーの変動性
クレデンシャルマネージャーの変動性は、パスキー展開サービス市場における継続的な制約要因です。Apple iCloud Keychain、Google Password Manager、Windows Helloはそれぞれ異なるストレージと同期モデルを持っています。2025年のIEEE TrustCom研究でも、パスキークレデンシャル管理、同意、エラー報告におけるブラウザレベルの変動が記録されました。FIDO Allianceのクレデンシャル交換プロトコルおよびクレデンシャル交換フォーマットのドラフト仕様はクロスプラトフォーム転送に対応していますが、2026年時点では広範なプラットフォーム実装は未完成のままでした。AppleとAndroidのエコシステム間を移動するユーザーは、各サービスに対してクレデンシャルを個別に登録する必要がある場合があります。そのため、プロバイダーは混在デバイスフリートに対応したリカバリーおよびポリシーワークフローを設計する必要があります。異なる失効パスと管理インターフェースにより、初期展開後の作業が増加し、マネージドオペレーションサービスの更新が遅れる可能性があります。
レガシーアプリケーションおよびフェデレーション修正の負担
多くのヘルスケア、金融サービス、政府アプリケーションはSAML、RADIUS、またはKerberosを中心に構築されています。これらのアプリケーションはWebAuthnリライングパーティインターフェースを公開しておらず、パスキーを使用する前にプロキシまたはアクセス管理ゲートウェイが必要です。デバイス交換、ブラウザ移行、ヘルプデスクリカバリーなどの日常的なイベントは、運用手順が整っていない場合、本番プログラムを3〜6ヶ月遅延させる可能性があります。VPNおよびRADIUSアクセスは通常、WebAuthnをアイデンティティプロバイダーまたは認証ポータルで終端させる必要があります。Linux、macOS、仮想デスクトップインフラストラクチャ、エアギャップサポートは、Windowsおよびモバイルサポートよりもゆっくりとしたペースで成熟し続けています。これらの条件により、12〜18ヶ月の移行期間中に並行方式が必要となり、中規模顧客エンゲージメントの範囲が狭まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:アドバイザリー業務がリードし、マネージドオペレーションが加速
コンサルティング・アドバイザリーサービスは2025年のパスキー展開サービス市場シェアの55.12%を占めました。この地位は、IAMの準備状況、規制要件、展開シーケンスをまだ評価中の企業の数を反映しています。アドバイザリーチームは顧客がロードマップを策定し、リスクを評価し、規制審査のための文書を準備するのを支援します。FIDO Allianceは2026年に、広範な導入活動にもかかわらず、大規模にパスキーを展開した組織はわずか13%であると報告しました。この状況は、初期段階のプログラム設計への継続的な需要を支えています。実装・統合サービスは、プラットフォーム設定、シングルサインオンブリッジング、デバイステストでこの作業に続きます。トレーニング・導入・変更管理サービスは、ユーザー行動と展開準備に対応します。FIDO Allianceの調査では、53%の組織がパスキー展開中にユーザー行動を軽微ながら継続的な懸念事項と考えていることが判明しました。
マネージドパスキーオペレーション・サポートサービスは2031年にかけてCAGR 25.19%で拡大すると予測されています。この進展はパスキー展開サービス市場における継続的な収益を支えています。2024年および2025年に初期展開を完了した組織は、ライフサイクル管理、デバイス更新、クレデンシャル失効、リカバリーの継続的なサポートを必要としています。2025年2月のFIDO Allianceの調査では、調査対象の米国および英国企業の87%が従業員サインイン用のパスキーを展開中または展開済みであることが判明しました。部分的な展開には、異なるワークフォースグループ向けのデバイスバウンドおよび同期クレデンシャルが含まれる場合があります。これらの設計、デバイスと従業員が変わるにつれて継続的なポリシーチェックを必要とします。MicrosoftのEntra IDの2026年の登録キャンペーンは、登録済みユーザーにMFAサインイン時にパスキーを作成するよう促します。これらのキャンペーンは、プロバイダーが継続的な契約を通じて対応できる展開後のサポートニーズを生み出す可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能


ターゲット認証環境別:クラウド配信がリードし、ハイブリッド要件が拡大
クラウドベース環境は2025年のパスキー展開サービス市場シェアの67.89%を占めました。Microsoft Entra ID、Okta、Ping IdentityはクラウドIAM展開においてFIDO2パスキーをサポートしています。これにより、一部のクライアント側統合作業が軽減され、アドバイザリーから実装へのプロジェクトがより予測可能になります。クラウド展開では、登録とポリシー管理に標準化された設定を使用できます。オンプレミス展開は、データ主権要件がある環境では引き続き重要です。政府機関や規制対象の購入者は、認証イベントを自社の境界内に留めることを要求する場合があります。これらのニーズにより、エアギャップおよびネットワーク分離展開のアドバイスへの需要が維持されます。クラウドネイティブIAMアーキテクチャへの継続的な移行により、クラウド作業に対するパスキー展開サービス市場規模は引き続き支えられています。
ハイブリッド環境は2031年にかけてCAGR 25.50%で拡大すると予測されています。大企業は予測期間中にすべてのオンプレミスインフラストラクチャを撤去する可能性は低いです。ハイブリッドプログラムでは、クラウドIAMプラットフォームとオンプレミスのLDAPまたはActive Directoryシステム間のオーケストレーションが必要です。デバイスアテステーションルールも両方の環境で一貫性を保つ必要があります。Microsoftは2026年4月にWindows上のEntraパスキーを一般提供しました。この機能により、企業、個人、共有Windowsデバイスから、Entraで保護されたリソースへのパスワードレスサインインが可能になります。クライアント設定の要件が低くなることで、オンプレミス依存関係を持つ組織が前進できるようになります。残りのアイデンティティ設定作業には、引き続き経験豊富な展開チームが必要です。
組織規模別:大企業契約がリードし、中小企業がボリュームを追加
大企業は2025年のパスキー展開サービス市場シェアの70.41%を占めました。大企業の認証資産には、複数のIAMプラットフォーム、レガシーアプリケーション、多様なデバイスフリート、分散した従業員が含まれることが多くあります。これらの条件により、長期にわたるアドバイザリーおよび実装エンゲージメントが生じます。初期計画は通常、段階的な技術展開へと移行し、その後マネージドオペレーションへと続きます。FIDO Allianceが説明した欧州の銀行の事例では、コアバンキングアプリケーションのコードを変更せずに150万ユーーにパスキーを導入しました。これは多くのエンタープライズ案件に関連する規模と期間を反映しています。大手プロバイダーは、パスキーサービスをより広範なアイデンティティオペレーションと組み合わせることでIAM更新を競い合っています。複数年契約をサポートする能力は、最大規模の購入者にとって引き続き重要です。
中小企業は2031年にかけてCAGR 25.79%で拡大すると予測されています。プラットフォーム主導のデフォルト設定により、小規模組織のパスキー導入の初期障壁が取り除かれる可能性があります。また、内部ITチームがユーザープロンプト、リカバリー、制御された登録に対応できていない場合の運用上のギャップも露呈します。Microsoftの2026年9月のEntra IDの変更により、SMSまたは音声MFAを使用するテナントのデフォルト認証体験としてパスキーが設定されました。これにより、ユーザーが新しいプロンプトを体験する前に展開サポートへの需要が生まれます。マネージドサービスプロバイダーと地域コンサルタント会社は、これらの顧客にサービスを提供する立場にあります。中小企業は一般的に、小規模なアイデンティティプロジェクトにグローバルITサービス企業を利用しません。これにより、専門プロバイダーにとって断片化しているものの高ボリュームの顧客基盤が生まれます。
業種別:BFSIが収益をリードし、政府利用が拡大
BFSIは2025年のパスキー展開サービス市場シェアの22.41%を占めました。PCI DSS 4.0の要件と不正制御の優先事項により、この業種でのパスキー計画が加速しています。PCI Security Standards Councilは、適切に実装されたFIDO2およびWebAuthnパスキーをこれらの要件に対するフィッシング耐性認証として認めています。金融機関は、認証アーキテクチャ、保証文書、不正監視統合を理解した展開チームを必要としています。FIDO Allianceは、高額取引と不正フラグ解決のために220万ユーザー向けにBanesco Banco Universalがパスキーを展開した事例を記録しました。ヘルスケア・ライフサイエンス、IT・通信、小売・eコマース、エネルギー・ユーティリティも重要な顧客領域です。共有端末と患者または臨床医のアイデンティティガバナンスにより、ヘルスケア環境での複雑性が増しています。
政府・公共行政は2031年にかけてCAGR 24.56%で拡大すると予測されています。国家デジタルアイデンティティプログラムが市民および職員のアイデンティティインフラストラクチャにパスキーを追加しています。シンガポールのGovTechはSingpassにパスキーを展開しており、550万ユーザーと1,400以上の政府および民間セクターサービスをサポートしています。このサービスは2026年9月にiOSからAndroidへの提供を拡大し、2026年末までにデスクトップサポートを計画しています。[2]シンガポール政府技術庁、「Singpassがパスキーを開始:より安全なログイン方法」、シンガポール政府技術庁、tech.gov.sg 主権ユースケースでは、サードパーテのクラウドプロバイダーが保存する同期クレデンシャルよりもデバイスバウンドクレデンシャルが好まれることが多くあります。これにより、サービスプロバイダーにとって継続的なライフサイクルおよびデバイスフリート作業が生まれます。輸送・物流、産業製造、石油・ガス、メディア・エンターテインメント、教育・研究機関も追加の業種です。製造業とエネルギー顧客は、産業制御システムへの特権アクセスのためのFIDO2認証を検討しています。
地域分析
北米は2025年のパスキー展開サービス市場シェアの38.71%を占めました。この地域は、規制対象企業の高い集中度と、フィッシング耐性認証に関する連邦要件の恩恵を受けています。NISTは2025年7月にデジタルアイデンティティ認証および認証器管理に関するSP 800-63B-4を最終化しました。[3]米国国立標準技術研究所、「NIST SP 800-63B-4:デジタルアイデンティティガイドライン認証および認証器管理」、米国国立標準技術研究所、nist.gov 米国が地域需要の大部分を生み出しており、BFSI、ヘルスケア、テクノロジーの展開がプロジェクトパイプラインを形成しています。Microsoftの2026年9月のEntra IDデフォルト有効化も、米国およびカナダの小規模テナントのコンサルティングニーズを支援しました。Accentureは2025年9月にカナダのIAMスペシャリストであるIAMConceptsを買収し、重要インフラセクターにおけるサイバーセキュリティのフットプリントを拡大しました。メキシコの採用は主に、北米全体で認証を標準化する多国籍企業に関連しています。
欧州はパスキー展開サービス市場において2番目に大きな地域でした。NIS2要件とENISAの2025年技術ガイダンスが重要エンティティ間の需要を支援しました。ENISAのフレームワークはパスキーを最強のフィッシング耐性MFA層として位置付けています。ドイツ、フランス、英国、イタリア、BENELUXは確立された需要センターです。製造業、エネルギー、政府、金融機関は地域統合とコンプライアンスサポートを必要としています。PSD3とPSR1は、初期のNIS2コンプライアンス波を超えてBFSI需要を持続させると予想されています。金融機関は単一方式の展開ではなく、マルチ認証器設計を必要としています。南米は新興地域であり、ブラジルが多国籍標準化と認証近代化への早期関心を通じて導入をリードしています。
アジア太平洋地域は2031年にかけてCAGR 24.88%で拡大すると予測されています。インドのRBIの指示は2026年4月1日に発効し、デジタル決済取引に対するMFA要件を強化しました。VisaはIDFC FIRST Bankを最初の発行パートナーとしてインドでPayment Passkeyを開始しました。Razorpayは2026年3月にMastercardおよびVisaと提携し、RBI準拠の生体認証パスキーソリューションを開始しました。IBMは、アジア太平洋地域が2024年のグローバルサイバーセキュリティインシデントの34%を占め、有効なアカウントの悪用が主要な侵入ベクターであると報告しました。日本と韓国も金融サービスと電子政府において需要を示しています。中東、アフリカ、南米は依然として初期段階の市場であり、需要はUAE、サウジアラビア、南アフリカ、ブラジルに集中しています。

競合環境
パスキー展開サービス市場は適度に断片化されています。大手ITサービス企業は展開の幅広さ、アカウント規模、マネージドサービス能力で競争しています。専門プロバイダーはFIDO2の専門知識、認証経験、より迅速な展開方法で競争しています。Accenture、Capgemini、Deloitte、EY、HCLTech、IBM、TCS、Wiproは広範なIAMポートフォリオを確立しています。これらのポートフォリオはアイデンティティガバナンス、アクセス管理、特権アイデンティティ管理をカバーしています。プロバイダーはパスキー配信をアイデンティティ監視、アクセスレビュー、自動応答機能と組み合わせることが増えています。このアプローチは、パスキーオペレーションとより広範なアイデンティティライフサイクルサービスの両方を含む複数年契約を支援します。
大手企業はまた、パスキー展開サービス市場内でBFSI、政府、ヘルスケア向けの業種別配信フレームワークを構築しています。これらのフレームワークはコンプライアンス文書、展開シーケンス、運用引き渡しに対応しています。Accentureは2025年9月にIAMConceptsを買収し、カナダにおけるサイバーセキュリティとIAM能力を拡大しました。この取引は、規制市場における専門的な専門知識を拡大するための買収の活用を反映しています。IBMは2026年3月にアイデンティティ脅威検出・修復サービスを開始しました。[4]IBM、「アイデンティティシグナルから決定的なアクションへ:IBMアイデンティティ脅威検出・修復サービスの紹介」、IBM Newsroom、ibm.com このサービスは、認証インフラストラクチャと並行して動作できる継続的なアイデンティティ監視と自動修復ワークフローを追加しました。これらの動きにより、大手プロバイダーが既存のIAM顧客を維持する能力が強化されます。
Yubico、HYPR、Beyond Identity、Nok Nok Labs、Corbado、Axiadはより専門化された展開モデルを使用しています。YubicoとHYPRは2025年11月にパートナーシップを拡大し、アイデンティティ検証オーケストレーションとYubiKeyプロビジョニングを組み合わせました。このオファリングは、IT仲介者なしにリモートで検証されたハードウェアバックのパスキー発行をサポートします。Thalesは2025年2月にFIDOセキュリティキーのエンタープライズ登録、管理、失効のためのOneWelcome FIDOキーライフサイクル管理を開始しました。W3C WebAuthn Level 3は共通の技術基盤を提供しているため、認証だけではプロバイダーの差別化には不十分です。リカバリーの自動化、クレデンシャルイベント監視、エアギャップ配信は、プロバイダーが差別化を求める領域であり続けています。
パスキー展開サービス業界リーダー
Microsoft Corporation
Ping Identity Corporation
Okta, Inc.
BIO-key International, Inc.
Intercede Group plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:MicrosoftはMicrosoft Entra IDにおけるデフォルト認証体験としてパスキーを設定し、SMSまたは音声MFAに登録されたユーザーを持つすべてのテナントに対してパスキー登録の促進を自動的に有効化しました。同社は、Microsoft提供のSMSおよび音声認証配信が2027年2月に廃止されることを確認し、すべての規模のエンタープライズテナントがパスキー登録計画を完了することを余儀なくされ、Microsoft 365およびAzureエコシステム全体でマネージドパスキー移行サービスへの需要を促進しています。
- 2026年9月:シンガポールの政府技術庁は、2026年初頭のiOS展開に続き、SingpassパスキーをAndroidユーザーに拡大しました。Singpassは550万ユーザーをサポートし、1,400以上の政府機関および民間セクターサービスと統合されています。GovTechは2026年末までにデスクトップサポートを拡大すると発表し、この拡大をアジア太平洋地域全体の政府展開の参照モデルとしています。
- 2026年7月:VisaはアジアパシフィックのPayment Passkeyプログラムをアジア太平洋地域、インド、欧州に拡大し、ThalesがD1カード発行プラットフォームを通じて展開インフラストラクチャを提供し、発行者側のパスキー展開をサポートしました。VisaのPayment Passkeyは、IDFC FIRST Bankを最初の発行パートナーとしてインドで稼働し、カード保有者がJuspay、Wibmo、Razorpay、PayU、Pine Labsを含むfintech決済プロセッサーの加盟店でカード取引を生体認証できるようにしました。
- 2026年3月:MicrosoftはMicrosoft Entra IDでパスキープロファイルと同期パスキーを一般提供し、グループベースのパスキー設定とpasskeyTypeプロパティを導入しました。このプロパティにより、管理者は組織単位レベルでデバイスバウンドまたは同期パスキーポリシーを適用できます。展開は2026年3月末までにパブリッククラウドおよびGCC環境全体で完了し、GCC HighおよびDoD環境は2026年10月までの段的スケジュールで続きました。


グローバルパスキー展開サービス市場レポートの範囲
パスキー展開サービス市場は、組織がパスキーベースの認証環境の計画、展開、管理、最適化を行うのを支援するコンサルティング、実装、統合、トレーニング、導入、変更管理、マネージドオペレーション、サポートサービスで構成されています。これらのサービスは、企業が従来のパスワードベースの認証からFIDO2、WebAuthn、パスキー技術に基づくフィッシング耐性のパスワードレス認証フレームワークへと移行し、クラウド、オンプレミス、ハイブリッドのアイデンティティ環境全体での相互運用性を確保するのを支援します。
パスキー展開サービス市場レポートは、サービスタイプ(コンサルティング・アドバイザリーサービス、実装・統合サービス、トレーニング・導入・変更管理サービス、マネージドパスキーオペレーション・サポートサービス)、ターゲット認証環境(クラウドベース環境、オンプレミス環境、ハイブリッド環境)、組織規模(大企業、中小企業)、業種(政府・公共行政、産業製造、小売・eコマース、輸送・物流、エネルギー・ユーティリティ、石油・ガス、IT・通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険〔BFSI〕、その他の業種)、地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| コンサルティング・アドバイザリーサービス |
| 実装・統合サービス |
| トレーニング・導入・変更管理サービス |
| マネージドパスキーオペレーション・サポートサービス |
| クラウドベース環境 |
| オンプレミス環境 |
| ハイブリッド環境 |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 小売・eコマース |
| 輸送・物流 |
| エネルギー・ユーティリティ |
| IT・通信 |
| メディア・エンターテインメント |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| BENELUX | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| サービスタイプ別 | コンサルティング・アドバイザリーサービス | ||
| 実装・統合サービス | |||
| トレーニング・導入・変更管理サービス | |||
| マネージドパスキーオペレーション・サポートサービス | |||
| ターゲット認証環境別 | クラウドベース環境 | ||
| オンプレミス環境 | |||
| ハイブリッド環境 | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 政府・公共行政 | ||
| 小売・eコマース | |||
| 輸送・物流 | |||
| エネルギー・ユーティリティ | |||
| IT・通信 | |||
| メディア・エンターテインメント | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| BENELUX | |||
| その他の欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋地域 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
パスキー展開サービス市場の規模はどのくらいですか?
パスキー展開サービス市場は、2025年の2億3,910万米ドルから2026年には2億8,902万米ドルに増加し、2031年までにCAGR 24.09%で8億5,034万米ドルに達すると予測されています。
パスキー展開サービスの導入を促進しているものは何ですか?
組織はパスキー計画から大規模な登録、リカバリー、ライフサイクル管理、ポリシー管理への移行を支援する必要があります。
パスキー展開においてどのサービスタイプが需要をリードしていますか?
コンサルティング・アドバイザリーサービスが2025年に55.12%のシェアを占め、マネージドパスキーオペレーション・サポートサービスは2031年にかけてCAGR 25.19%で最も速く成長すると予測されています。
ハイブリッド認証環境が重要な理由は何ですか?
ハイブリッド環境はクラウドIAMプラットフォームとオンプレミスシステムを接続し、2031年にかけてCAGR 25.50%で拡大すると予測されています。
これらのサービスで最も速く成長している顧客グループはどれですか?
中小企業は、プラットフォームのデフォルト設定が展開とサポートのニーズを高めるにつれて、2031年にかけてCAGR 25.79%で拡大すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、決済認証要件と国家デジタルアイデンティティ活動に支えられ、2031年にかけてCAGR 24.88%で拡大すると予測されています。
最終更新日:



