
特殊パルプ・製紙化学品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
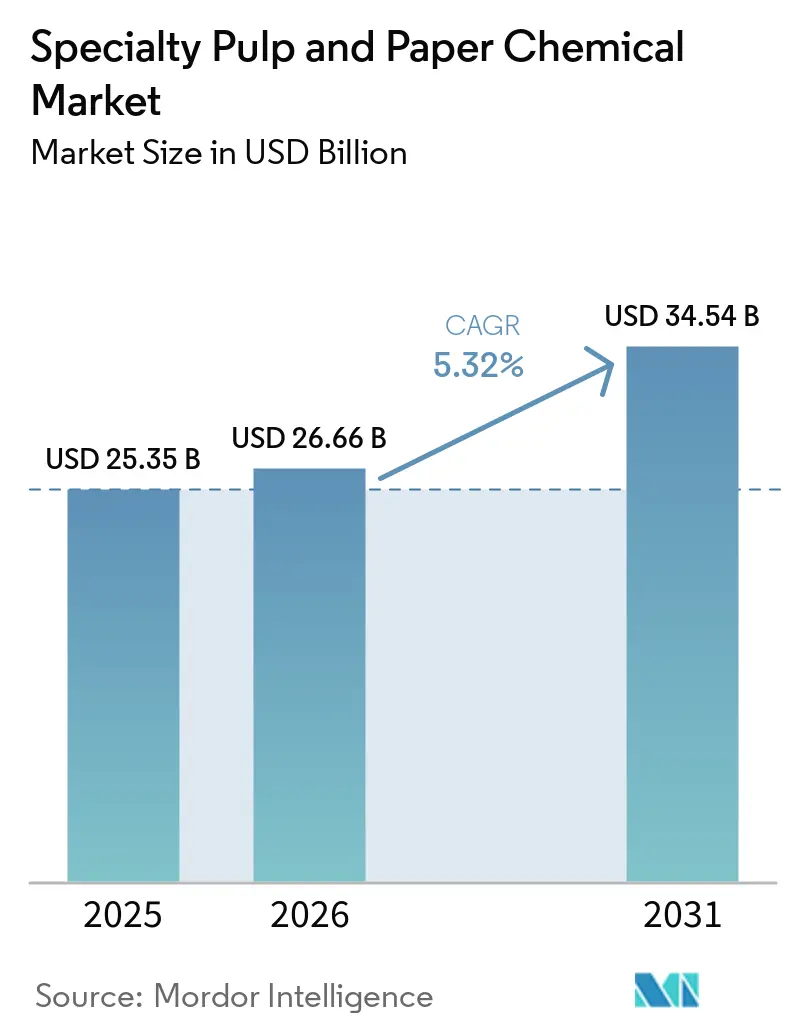
| 市場規模 (2026) | 26.66 十億米ドル |
| 市場規模 (2031) | 34.54 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特殊パルプ・製紙化学品市場分析
特殊パルプ・製紙化学品市場規模は2025年に25.35 ビリオン 米ドルと評価され、2026年の26.66 ビリオン 米ドルから2031年には34.54 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.32%です。特殊パルプ・製紙化学品市場は、プラスチック包装から繊維系消費者向け・食品包装への転換、ならびにeコマース物流および消費財流通における耐久性のある段ボール包装の需要によって支えられています。これらのトレンドにより、製紙工場が一貫した形成性、強度、および取り扱い条件への耐性を持つ包装グレードを生産するために必要な歩留まり向上剤、湿潤強度樹脂、デンプン、排水助剤、サイジング化学品への需要が高まっています。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に関する規制により、紙加工業者は食品接触要件を満たしながら耐油脂性、生産効率、および既存の加工プロセスとの適合性を維持する代替品を使用したバリアコーティングの再処方を余儀なくされています。古紙繊維の使用増加も、乾強度添加剤、排水助剤、固着剤、酵素、その他の機能性化学品への需要を促進しています。これは、回収繊維が未晒クラフト繊維よりも繊維結合が弱く、表面化学がより変動しやすいためです。水の再利用およびゼロ液体排出システムは、スケール防止剤、殺生物剤、分散剤、凝集剤、洗浄化学品への需要を高めています。これらの要件は、特殊パルプ・製紙化学品市場を製紙生産の成長を超えて拡大させ、プロセス制御、環境コンプライアンス、水質と需要を結びつけています。しかし、ポリアクリルアミド、過酸化水素、二酸化塩素、その他のエネルギー連動型化学品原料については、原材料コストの変動がリスクとして残っています。競争環境には、応用科学能力と隣接生産施設を持つグローバルサプライヤーが含まれます。高度なモニタリングシステムを持たない地域の製紙工場も、地域に特化した処方と技術サポートを提供するサプライヤーに機会をもたらしています。
レポートの主要なポイント
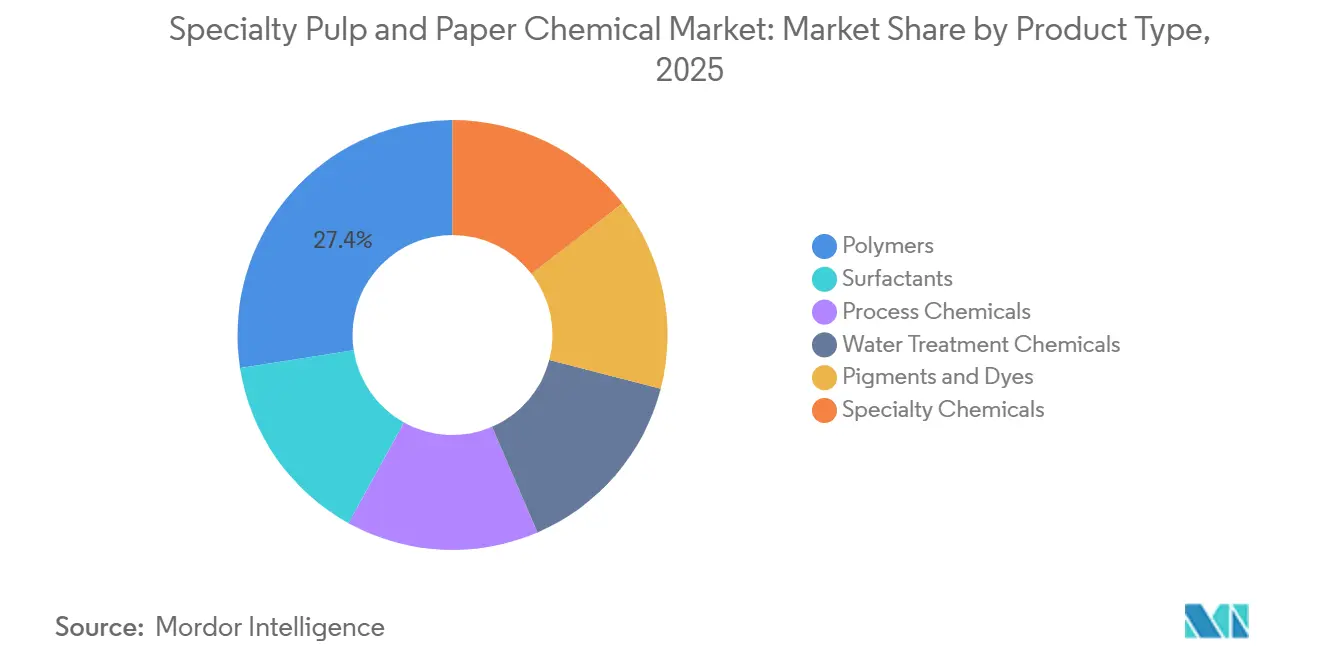
- 製品タイプ別では、ポリマーが2025年の特殊パルプ・製紙化学品市場シェアの27.45%を占め、同カテゴリーは2031年までに5.84%のCAGRで拡大する見込みです。
- 用途別では、製紙が2025年の特殊パルプ・製紙化学品市場シェアの34.56%を占め、紙コーティングは2031年までに6.13%のCAGRで成長する見込みです。
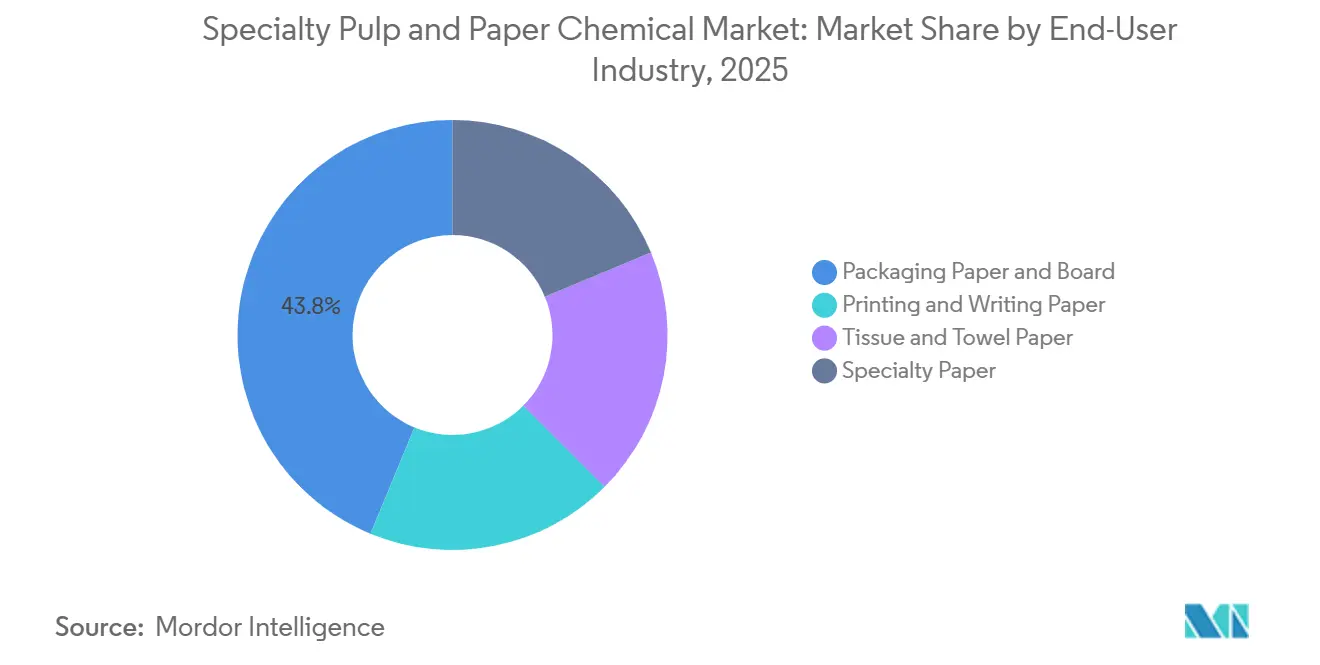
- エンドユーザー産業別では、包装用紙・板紙が2025年の特殊パルプ・製紙化学品市場シェアの43.78%を占め、2031年までに6.47%のCAGRを記録する見込みです。
- 地域別では、アジア太平洋が2025年の特殊パルプ・製紙化学品市場シェアの40.11%を占め、2031年までに6.31%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル特殊パルプ・製紙化学品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装代替とeコマース段ボール需要 | +1.8% | グローバル、特にアジア太平洋と北米で最も高い | 短期(2年以内) |
| 古紙繊維配合による機能性化学品使用量の増加 | +1.2% | グローバル、アジア太平洋と欧州が先頭 | 中期(2〜4年) |
| 水の再利用とクローズドループ型製紙工場処理 | +0.9% | アジア太平洋中心(中国・インドを含む)、中東・アフリカへの波及 | 中期(2〜4年) |
| ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)フリーおよび再パルプ化可能なバリア再処方 | +1.1% | 主に北米とEU、アジア太平洋でも台頭 | 短期(2年以内) |
| 酵素漂白、脱インク、繊維収率最適化 | +0.7% | アジア太平洋と南米(ブラジルを含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装代替とeコマース段ボール需要
特殊パルプ・製紙化学品市場は、特にブランドオーナーがプラスチック形態のリサイクル可能な代替品を求める中で、繊維系消費者向け・食品包装への転換の影響を受けています。段ボールは、保管・取り扱い中の水分暴露からボックスを保護するために、湿潤強度樹脂、デンプン、歩留まり向上剤、表面サイジング剤を必要とします。eコマースのフルフィルメントは、共有の小売包装ではなく個別の配送形態への需要を高め、さまざまな配送条件において信頼性の高い外装包装の必要性を増大させています。
このトレンドにより、不必要な繊維重量を加えることなく強度、剛性、印刷品質を維持する軽量段ボール構造への需要が高まっています。これらのグレードは、製紙工場が排水、形成、乾燥強度、耐湿性のバランスを取る必要があるため、標準的なコンテナボードよりも専門的な添加剤システムを必要とします。包装の成長は、板紙形成、表面性能、加工、再パルプ化における化学品使用量を増加させます。また、さまざまな輸送、保管、湿度、取り扱い条件において、繊維使用量、坪量、水分挙動、完成箱の性能を厳密に管理する必要があります。
古紙繊維配合による機能性化学品使用量の増加
古紙繊維含有量の増加は繊維表面化学を弱め、特に製紙工場が包装グレードに回収繊維を使用する場合、製紙における化学品投与量要件を増加させます。以前の乾燥サイクルはホーニフィケーションによってセルロース表面の一部をブロックし、水素結合、繊維の柔軟性、カチオン性添加剤の吸着を低下させます。古紙含有量が増加するにつれて、製紙工場は歩留まり、排水、固着、乾燥強度プログラムを調整する必要が生じることが多くなります。
2025年の研究では、ラッカーゼ、キシラナーゼ、マンナナーゼの組み合わせが、古紙繊維配合シーケンスにおいてパルプ白色度を5.37% ISO改善し、二酸化塩素消費量を13.26%削減したことが明らかになりました。2025年5月、ANDRITZはオーストリアのHeinzelpaper Laakirchen社において、1日あたり1,600トンの高品質繊維の生産能力を持つ古紙繊維ラインを稼働させました[1]ANDRITZ AG、「ANDRITZがオーストリアのHeinzelpaper Laakirchen社で新しい古紙繊維ラインの稼働に成功」、ANDRITZ、andritz.com。。酵素漂白、脱インク、繊維収率最適化は、製紙工場が古紙繊維品質を管理するのに役立ち、特殊化学品プログラムは生産品質の安定化に貢献します。特殊パルプ・製紙化学品市場は、製紙工場が製品性能、機械効率、繊維回収、および大量の包装・ティッシュ・特殊紙生産に必要な品質一貫性を維持しながら古紙繊維含有量を増加させるにつれて影響を受けています。これらの要件は、回収繊維の品質が収集源と処理履歴によって異なる可能性があるため、特に重要です。
水の再利用とクローズドループ型製紙工場処理
水不足は、製紙工場の操業者が淡水取水量の削減圧力に直面しているインド、中国、湾岸地域のパルプ・製紙施設にとって操業上の課題です。クローズドループおよびゼロ液体排出システムは、繰り返しの再循環によって溶解固形物、微生物負荷、有機残留物、スケール形成イオンが蓄積するため、化学的処理を必要とします。これらのシステムは、製紙生産量の増加とは独立して、スケール防止剤、殺生物剤、分散剤、凝集剤、洗浄化学品の使用量を増加させます。
不安定な水質がシート形成、堆積物形成、設備の信頼性、完成紙の一貫性に影響を与える可能性があるため、化学的制御が必要です。Voithは、同社のAquaLine Zeroシステムが淡水消費量を紙1キログラムあたり最大1.5リットルに削減し、排水量を0リットル/キログラムに低減できると述べています。同社はまた、バイオガス生成によりCO₂排出量を10%削減できると述べています。この操業モデルは、基盤となる製紙工場の生産量が同じペースで増加しない場合でも、特殊パルプ・製紙化学品市場全体にわたって水処理化学品への継続的需要を生み出します。水の再循環は、堆積物や生物学的成長が安定した機械操業を妨げる可能性のある段階を含め、再利用のすべての段階での処理を必要とします。
ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)フリーおよび再パルプ化可能なバリア再処方
PFASフリーバリア再処方は、加工業者がフッ素系耐油脂処理を代替品に置き換えるにつれて、食品接触紙および板紙に使用される化学品を変化させています。2025年の学術評価では、PFAS処理コストが1平方メートルあたり0.00012 米ドルであるのに対し、バイオベース代替コーティングは1平方メートルあたり0.015〜0.98 米ドルであると報告されました。同評価では、移行コストの総計がPFASベースラインを12,500 ミリオン 米ドル上回る可能性があると推定しています。
2025年1月、米国食品医薬品局(FDA)は、PFAS含有耐油脂物質が米国での食品接触用途での販売が終了した後、関連する35件の食品接触通知を無効化しました。規則(EU)2025/40は2026年8月から適用され、食品接触包装のPFAS限度値を個別物質で10億分の25(ppb)、合計で250 ppbに設定しています。水性ポリマーコーティング、分散コーティング板紙、酵素的表面サイジングシステムが代替経路を提供しています。しかし、生産者はバリア性能、再パルプ化可能性、加工適合性、食品接触適合性、既存の生産ラインで新しい処方をスケールアップする能力、および代替コーティング成分のコストと入手可能性を評価する必要があります。これらの要件は、特殊パルプ・製紙化学品市場における再処方を、より広範な包装転換の中心に位置づけています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料およびエネルギーコストの変動 | -1.8% | グローバル、欧州と南アジアが最も影響を受けやすい | 短期(2年以内) |
| 排水、吸着性有機ハロゲン(AOX)、化学的酸素要求量(COD)、化学物質コンプライアンスコスト | -0.9% | グローバル、EUとアジア太平洋で特に圧力が高い | 中期(2〜4年) |
| クローズドループおよびゼロ液体排出システムのファウリングリスク | -0.4% | アジア太平洋中心、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料およびエネルギーコストの変動
原材料およびエネルギーコストの変動は、特にエネルギー集約型原料に依存する製品において、製紙工場および化学品サプライヤーの購買柔軟性を制限します。ポリアクリルアミドモノマー、過酸化水素、二酸化塩素の生産は多大なエネルギー投入を必要とし、エネルギーおよび石油化学市場の変動にさらされています。コスト圧力は、特に酵素系およびバイオベース製品がコストプレミアムを持つ場合、添加剤のアップグレードに対する製紙工場の予算を削減する可能性があります。これらの圧力はまた、特殊製品がエネルギー連動型原料に依存し、製紙工場が即時の予算制約に直面している場合に、製紙工場が低コストの汎用代替品を評価するよう促す可能性があります。2025年および2026年のアクリルアミド価格の再設定により、一部のアジアの製紙工場が酸化デンプン乾燥強度システムを評価するようになりました。このリスクは、化学品需要が安定している場合でも、顧客がより専門性の低い処方を選択したり、不可欠でないプロセスのアップグレードを延期したりする可能性があるため、1トンあたりの価値を低させる可能性があります。
排水、吸着性有機ハロゲン(AOX)、化学的酸素要求量(COD)、化学物質コンプライアンスコスト
より厳格な排水排出および化学物質要件は、特に古い製紙工場が既存の処理システムをアップグレードする必要がある場合、パルプ・製紙施設の操業コストおよび資本コストを増加させます。中国のGB3544-2024規格は、白水リサイクル率を95%以上、固形物損失率を3%以下とすることを要求しており、処理設備、モニタリング、投与システムの必要性を高めています。この規格はまた、塩素系漂白シーケンスに関連し、プロセス管理を必要とする吸着性有機ハロゲン(AOX)を規制しています。化学品の登録・評価・認可・制限(REACH)フレームワークは、ホルムアルデヒドを放出する湿潤強度樹脂を段階的に制限しており、サプライヤーと製紙工場は製品を再処方し、代替品を認定する必要があります。これらのコンプライアンス要件は、低AOXおよびバイオベース化学システムへの需要を支えますが、移行期間中の購買決定を遅らせる可能性があります。クローズドループおよびゼロ液体排出システムにおけるファウリングは、処理の複雑さ、ダウンタイムのリスク、水再利用の操業コストを増加させる可能性があるため、長期的な制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:古紙繊維採用の激化に伴いポリマーが主導
ポリマーは2025年の製品タイプ別特殊パルプ・製紙化学品市場の27.45%を占めました。ポリマーセグメントは2031年までに5.84%のCAGRで拡大する見込みです。ポリアクリルアミド、ポリビニルアミン、ポリアミドアミン-エピクロロヒドリン化学品は、製紙における歩留まり、排水、湿潤強度、微細繊維およびフィラーの保持を支援します。コンテナボード生産者が厳しい操業条件下で機械の走行性を維持しながら古紙繊維含有量を増加させるにつれて、その重要性は高まっています。古紙繊維はカチオン需要の不足を生み出し、1トンあたりのポリマー投与量を増加させ、歩留まり、排水、形成のバランスを複雑にする可能性があります。その結果、ポリマーは強度と排水性能を維持し、バージン繊維使用量を削減し、包装グレードの品質仕様を満たすための製紙工場の取り組みを支援します。
Nouryonは2026年4月にExpancel 081マイクロスフェアを商業的に導入しました。同社によると、製品を最大1%添加することで板紙のバルクと厚みを15〜25%増加させることができ、製紙工場は剛性を維持しながら繊維消費量を削減できます。界面活性剤は湿式端部操業における消泡剤および湿潤剤として機能し、泡制御と均一な液体被覆が製造安定性に影響を与える可能性があります。プロセス化学品はパルプ化および蒸解段階を支援し、水処理化学品は堆積物、生物活性、溶解固形物の制御を必要とするクローズドループシステムを支援します。顔料および染料は光学的増白と着色を提供し、酵素系およびバリアコーティング製品を含む特殊化学品は再処方において注目を集めています。


用途別:紙コーティングが従来の湿式端部化学品を上回る成長
製紙は2025年の用途別特殊パルプ・製紙化学品市場の34.56%のシェアを占めました。湿式端部操業における化学品使用には、水除去とシート形成を管理する歩留まり向上剤、デンプン、フィラー、殺生物剤、排水剤、添加剤が含まれます。製紙工場はこれらの製品を各トンの生産量および複数の紙グレードにわたって使用しており、この用途に安定した需要基盤を提供しています。パルプ漂白は、酵素支援シーケンスが化学品調達を徐々に再形成し、二酸化塩素使用量を削減する機会を生み出しているもう一つの用途です。紙加工および特殊紙は、自己接着ラミネート、剥離ライナー、医療グレード基材、制御された表面特性を必要とするグレードを含む、より狭い用途に対応しています。紙コーティングは2031年までに6.13%のCAGRで拡大する見込みです。
紙コーティングセグメントは、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)を代替するための規制期限によって支えられています。米国の段階的廃止と規則(EU)2025/40は、紙生産者を水性ポリマー分散液、シリカ系バリア、熱架橋バイオコーティングシステムへと誘導しています。これらのソリューションは、既存の資本サイクル内でAOXを生成する漂白負荷を削減し、別途設備資を必要とせずに製紙工場が漂白性能を改善するのに役立ちます。用途ミックスは、性能、コンプライアンス、操業継続性、および低環境負荷の製紙生産に対応する製品へとシフトしています。
エンドユーザー産業別:包装用紙・板紙が市場のほぼ半分を占める
包装用紙・板紙は2025年のエンドユーザー産業別特殊パルプ・製紙化学品市場の43.78%を占めました。このセグメントは2031年までに6.47%のCAGRで成長する見込みです。コンテナボードおよび段ボール中芯は、輸送・保管中の乾燥強度、湿潤強度、再パルプ化可能性、耐湿性、信頼性の高い性能を提供する添加剤を必要とします。包装需要の成長は、追加される板紙生産能力の各トンに対する化学品要件を増加させ、軽量構造を支援する化学品の重要性を高めます。需要は、eコマース、消費財流通、食品サービス包装、および板紙が効率的な繊維使用と製品保護のバランスを取る必要があるその他の用途に使用されるグレードに適用されます。これらの要因が包装用紙・板紙エンドユーザーカテゴリーを支えています。
Solenisは2026年4月に広西省北海市に新しい60,000トンの生産施設の建設を開始し、2027年第2四半期に生産を計画しています。この施設は、化学品サプライヤーが製紙工場の近くに地域生産能力と応用サポートを必要とする中国における包装板紙サプライチェーンへの投資を反映しています。印刷・筆記用紙はデジタル代替による圧力に直面していますが、高白色度、表面処理、オフィス、セキュリティ、その他の特殊グレードに対してプレミアム化学品を引き続き必要としています。ティッシュおよびタオル用途は、柔らかさ、吸収性、湿潤強度が製品品質にとって重要であるため、化学品使用強度を維持しています。特殊紙には食品サービス基材、ラベル原紙、ろ過紙が含まれ、機能要件が標準的な汎用グレードを超える場合があります。これらの用途は規模が小さいものの、特に製品安全性と表面性能が要件となる場合に、バリアおよび機能性化学品処方を必要とする場合があります。
地域分析
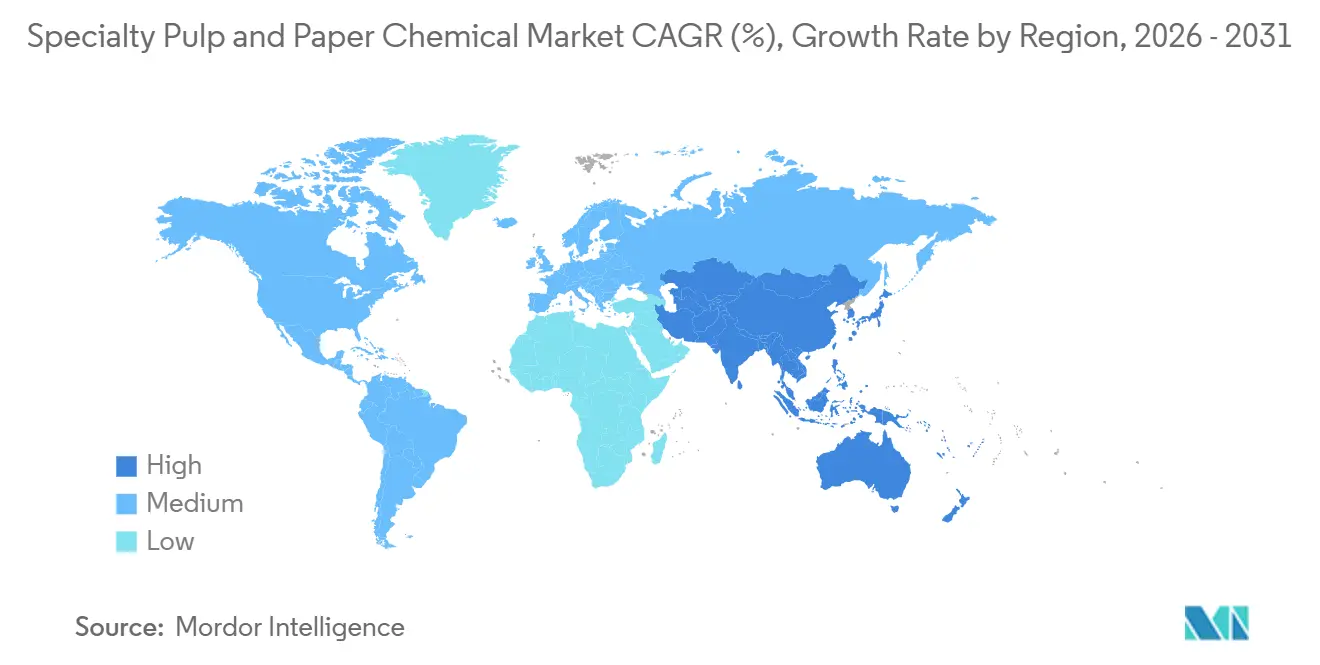
アジア太平洋は2025年の特殊パルプ・製紙化学品市場の40.11%を占め、2031年までに6.31%のCAGRで成長する見込みです。中国は地域需要の源泉であり、山東省、浙江省、広西省などの省が機能性、漂白、水処理、プロセス化学品を必要とする統合パルプ・製紙資産を追加しています。インドは、政府のインセンティブプログラムが包装製紙工場の資金調達障壁を低減し、新規設備の化学品調達サイクルを短縮するにつれて重要性を増しています。KemiraのタイにあるWellgrow施設は2026年8月に稼働し、年間10万トンの強度化学品の生産能力を持っています[2]Kemira Oyj、「KemiraがAPAC市場の成長に対応するためタイの紙・板紙化学品生産能力の拡大に投資」、Kemira、kemira.com。。この施設は東南アジアとインドにおける紙、板紙、ティッシュの需要に対応しています。日本と韓国は、プレミアム包装および特殊グレードに使用される酵素系漂白剤と高純度機能性添加剤への需要を生み出しています。これらの要因が、拡大する包装能力と特殊紙生産を含む地域需要基盤を形成しています。
北米は、技術的能力を持つ確立された製紙工場基盤に支えられた、第2位の地域特殊パルプ・製紙化学品市場です。地域需要は、基本的な製紙生産能力の追加ではなく、プロセス集約化、化学品効率化、規制主導の再処方を通じて成長しています。FDAの2025年1月における35件のPFAS食品接触通知に関する措置は、一部の加工業者にとって以前は任意であった紙包装の転換スケジュールを加速させました。カナダは、クラフトパルプ部門と企業のスコープ3排出コミットメントに関連する酵素系およびバイオベース漂白添加剤への関心を通じて需要を支えています。メキシコは、ニアショアリング製造回廊に連動した消費財および食品サービス包装活動を通じて、より低い基盤から拡大しています。この回廊における新たな生産・流通活動は、包装板紙、機能性コーティング、湿式端部化学品プログラムへの需要を高めています。
ドイツ、フランス、北欧諸国は、確立された無元素塩素および完全無塩素漂白システムを持つ製紙工場を運営しています。このインフラは酵素統合と低AOX化学品の採用を支援します。南米では、市場はブラジルに集中しており、セルロース生産量は2025年に2,940万トンに達し、2024年比で6.9%増加し、輸出量は2,070万トンに達し、11.6%増加しました。ブラジルの環境許可フレームワークは、製紙工場の化学品用途における生分解性歩留まり向上剤とバイオベース代替品の調達を支援しています。中東・アフリカは依然として小規模な市場ですが、サウジアラビア、エジプト、南アフリカのグリーンフィールド製紙工場は、他の地域での技術採用を遅らせる可能性のある既存の資本制約なしに、設立当初から高度な脱リグニンおよび過酸化物漂白技術を採用しています。これにより、初期の製紙工場設計と立ち上げ時に化学品プログラムを選択することが可能になります。

競争環境
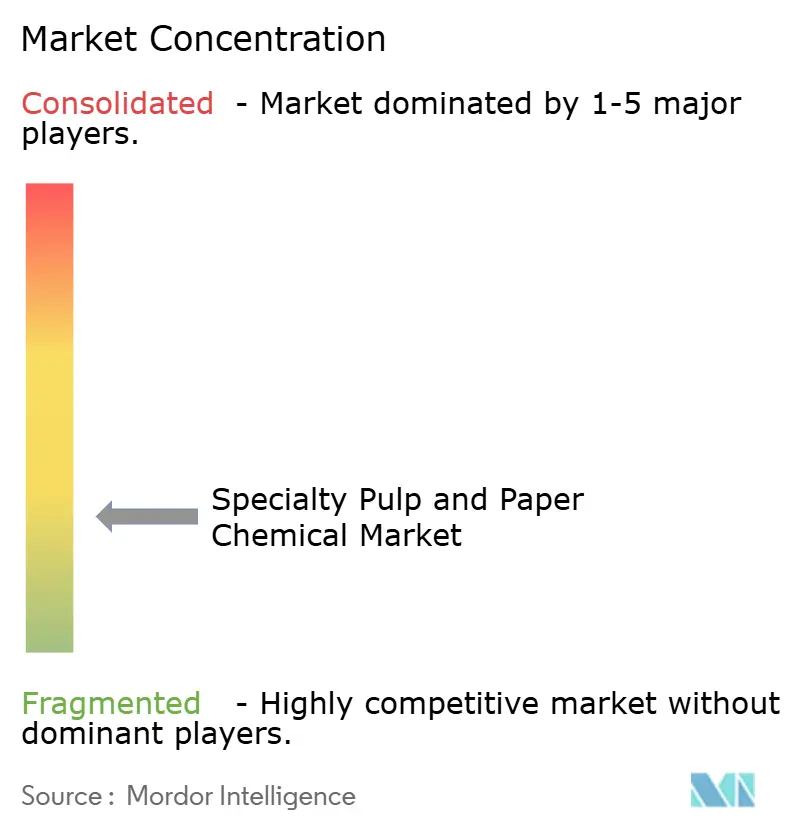
特殊パルプ・製紙化学品市場は断片化しています。Kemira、Solenis、Ecolab、BASFは、応用専門知識と製紙工場レベルの性能最適化が重要な湿式端部機能性化学品セグメントで事業を展開しています。隣接生産施設、技術サービス能力、確立された顧客関係は、大規模製紙工場とのサプライヤー関係を支援することができます。グローバルサプライヤーは、製品供給からリアルタイムのソフトセンサー投与、予測品質管理、データ駆動型化学品最適化を組み込んだデジタルサービプログラムへとシフトしています。拡大しているが高度なモニタリングインフラを持たない地域の中規模製紙工場は、標準化されたグローバル処方では十分にサービスを受けられない場合があります。これにより、地域の繊維ミックス、機械条件、水質、製紙工場の操業優先事項に合わせた地域化されたサービスと応用サポートの機会が生まれます。
2026年、SolenisはMoleaerとNoveraプログラムを通じてポリマー活性化のためのナノバブル技術の使用拡大に合意しました。この合意は、化学品供給に加えてプロセス性能とポリマー活性化に焦点を当てていました。2026年4月、Nouryonは板紙生産者が板紙特性を維持しながら古紙繊維使用量を増加させるのを支援するためにExpancel 081を導入しました。KemiraのタイにおけるWellgrow施設の生産能力拡大は、東南アジアとインドにわたる包装、板紙、ティッシュの需要に対応するための地域生産拠点を提供します。特殊パルプ・製紙化学品市場は、特に製紙工場が確立された生産プロセスを中断することなく強度、走行性、水効率、またはバリア性能を改善しようとする場合に、応用サポート、地域での入手可能性、性能検証、測定可能なコスト対使用便益を組み合わせるサプライヤーを優遇します。
バイオベース材料は、リグノスルホン酸塩系強度添加剤、ロジン系サイジングシステム、バイオベース凝集剤を含む小規模サプライヤーに独自の競争経路を生み出しています。ブラジルと東南アジアの小規模処方業者は、標準的なグローバル処方と一致しない可能性のある地域の古紙繊維条件に合わせた酵素脱インクおよび水処理製品を調整しています。彼らの競争的地位は、広範なグローバル製品ポートフォリオではなく、用途固有のサポートと地域対応力に依存しています。ISO 14001環境管理要件も製紙工場の調達ガバナンスに影響を与える可能性があり、グローバルサプライヤーが確立された機能性化学品カテゴリーで事業を展開する競争構造をもたらしています。同時に、専門的な地域処方業者が地域およびバイオベース用途に対応しています。
特殊パルプ・製紙化学品業界リーダー
Kemira Oyj
Solenis
BASF
Ecolab Inc.
Buckman
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Nouryonはヘルシンキで開催されたPulp and Beyond 2026イベントにおいてExpancel 081マイクロスフェアを商業的に導入しました。板紙に最大1%使用した場合、製品はバルクと厚みを15〜25%増加させ、製紙工場が坪量を増加させることなく高い古紙繊維含有量で性能目標を達成できるようにします。
- 2025年3月:KemiraのタイにあるWellgrow施設の拡張が完全稼働状態に達し、年間約10万トンの強度化学品の生産能力を持ちます。この施設は東南アジアとインドにわたる紙、板紙、ティッシュ用途において特殊パルプ・製紙化学品市場にサービスを提供しています。数百万ユーロ規模の拡張には複数の生産ラインが含まれ、Kemiraのアジアパシフィックにおけるこれまでで最大の生産能力コミットメントを表しています。


グローバル特殊パルプ・製紙化学品市場レポートの調査範囲
特殊パルプ・製紙化学品は、生産効率の改善、製紙工場プロセスの管理、最終製品への特定の性能特性の付与のためにパルプ・製紙製造において使用される処方品です。
特殊パルプ・製紙化学品市場は、製品タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場は界面活性剤、ポリマー、プロセス化学品、水処理化学品、顔料および染料、特殊化学品にセグメント化されています。用途別では、市場は製紙、紙コーティング、パルプ漂白、紙加工、特殊紙生産にセグメント化されています。エンドユーザー産業別では、市場は印刷・筆記用紙、包装用紙・板紙、ティッシュおよびタオル用紙、特殊紙にセグメント化されています。レポートはまた、主要地域の15カ国における特殊パルプ・製紙化学品の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 界面活性剤 |
| ポリマー |
| プロセス化学品 |
| 水処理化学品 |
| 顔料および染料 |
| 特殊化学品 |
| 製紙 |
| 紙コーティング |
| パルプ漂白 |
| 紙加工 |
| 特殊紙生産 |
| 印刷・筆記用紙 |
| 包装用紙・板紙 |
| ティッシュおよびタオル用紙 |
| 特殊紙 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 界面活性剤 | |
| ポリマー | ||
| プロセス化学品 | ||
| 水処理化学品 | ||
| 顔料および染料 | ||
| 特殊化学品 | ||
| 用途別 | 製紙 | |
| 紙コーティング | ||
| パルプ漂白 | ||
| 紙加工 | ||
| 特殊紙生産 | ||
| エンドユーザー産業別 | 印刷・筆記用紙 | |
| 包装用紙・板紙 | ||
| ティッシュおよびタオル用紙 | ||
| 特殊紙 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
特殊パルプ・製紙化学品市場の現在の市場規模はどのくらいですか?
特殊パルプ・製紙化学品市場規模は2025年に25.35 ビリオン 米ドルと評価され、2026年の26.66 ビリオン 米ドから2031年には34.54 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは5.32%です。
特殊パルプ・製紙化学品においてどの製品カテゴリーが主導していますか?
ポリマーは2025年に27.45%のシェアで主導しており、歩留まり、排水、湿潤強度用途における役割を反映して、2031年までに5.84%のCAGRで成長する見込みです。
特殊パルプ・製紙化学品において最も急速に成長している用途は何ですか?
紙コーティングは最も急速に成長している用途であり、PFASフリーバリア再処方および水性・再パルプ化可能なコーティングシステムへの需要に支えられ、2031年までに6.13%のCAGRが見込まれています。
なぜ古紙繊維は特殊化学品への需要を高めているのですか?
回収繊維は繊維結合が弱く、利用可能な表面積が低いため、製紙工場が紙品質を維持するのに役立つ強度添加剤、排水助剤、固着剤、酵素プログラムへの需要が高まっています。
最終更新日:



