
建設用ガラス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 125.52 十億米ドル |
| 市場規模 (2031) | 162.66 十億米ドル |
| Growth Rate (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設用ガラス市場分析
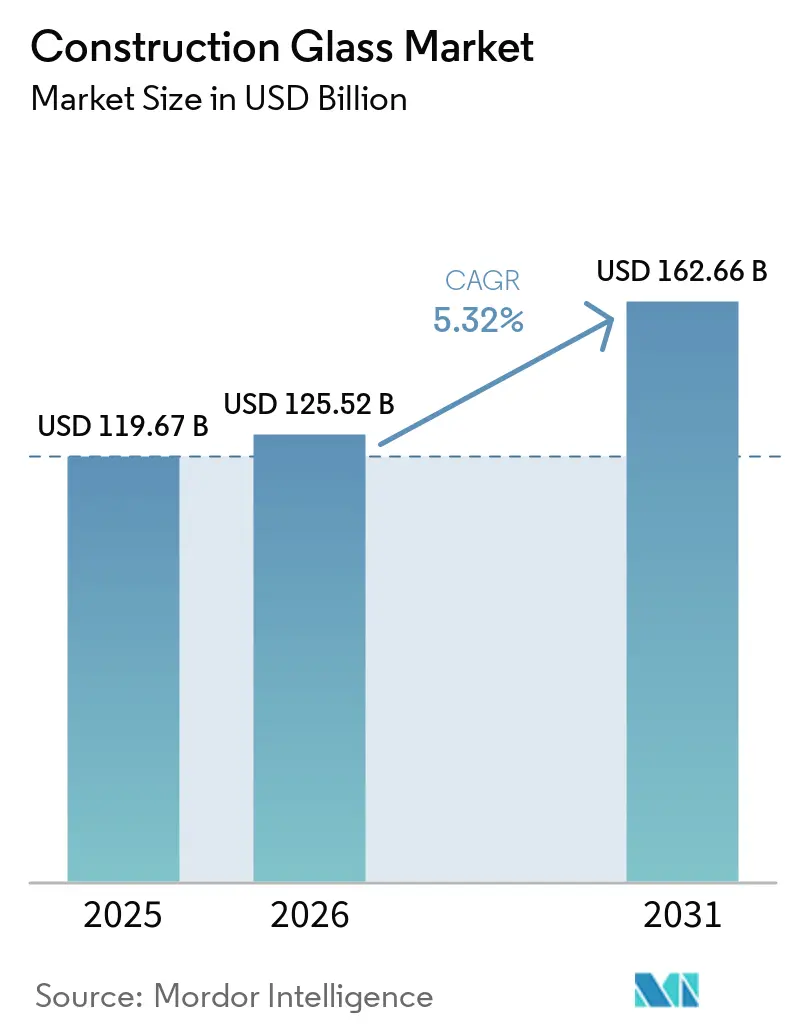
建設用ガラス市場規模は2025年に119.67 ビリオン 米ドルと評価され、2026年の125.52 ビリオン 米ドルから2031年には162.66 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.32%です。建設用ガラス市場は、建築基準法が断熱性能と安全性能をより重視するようになるにつれ、断熱ガラスユニット、低放射率コーティング製品、合わせ安全ガラスへとシフトしています。これらの製品には追加の加工とコーティングが必要なため、このシフトによりプロジェクトあたりのガラスの価値が高まります。建物は世界の最終エネルギー消費の30%から40%を占めており、建物外皮がエネルギー政策の中心に位置し続け、高性能グレージングへの需要を支えています。欧州、北米、中国、オーストラリアの規制は、製品タイプではなく窓の性能に基づくものへと移行しています。これにより、断熱・コーティング・合わせ製品ラインを持つメーカーは、基本的なフロートガラスの生産量ではなく、仕様と加工能力で競争できるようになります。
主要レポートのポイント
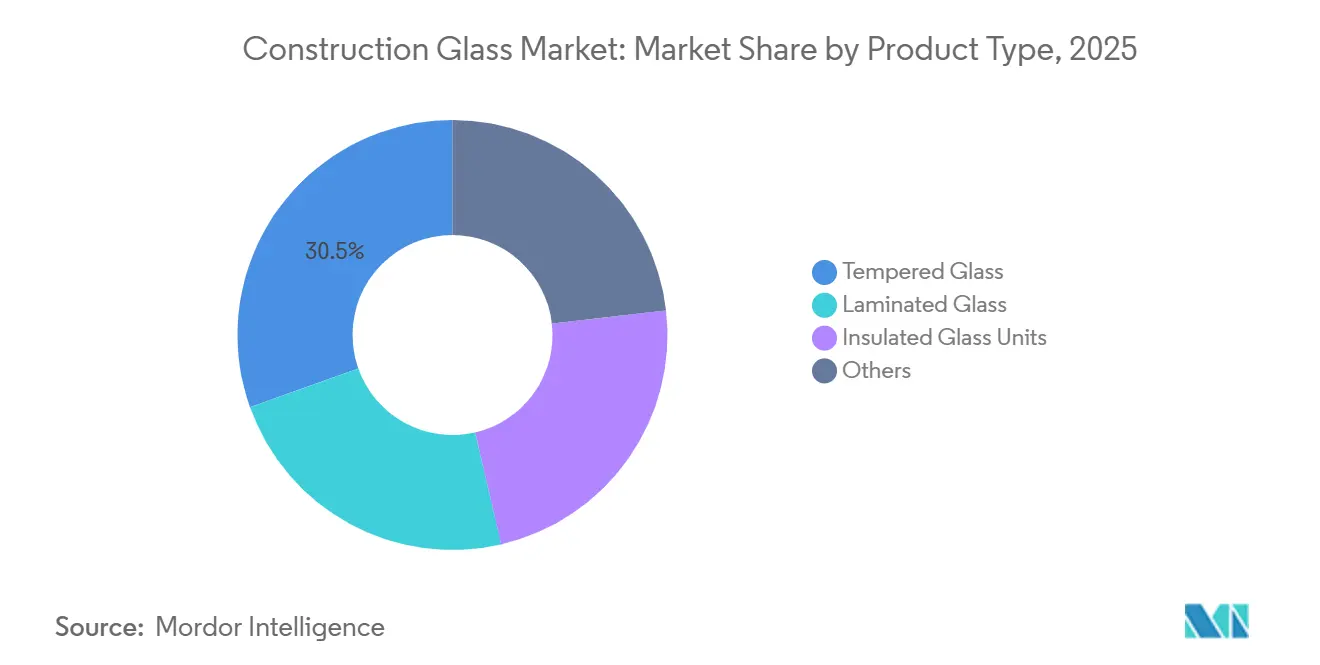
- 製品タイプ別では、強化ガラスが2025年の世界の建設用ガラス需要の30.45%を占め、断熱ガラスユニットは2031年までに5.78%のCAGRで成長すると予測されています。
- 製造プロセス別では、フロートプロセスが2025年の世界の建設用ガラス需要の85.31%を占め、ロールプロセスは2031年までに5.89%のCAGRで成長すると予測されています。
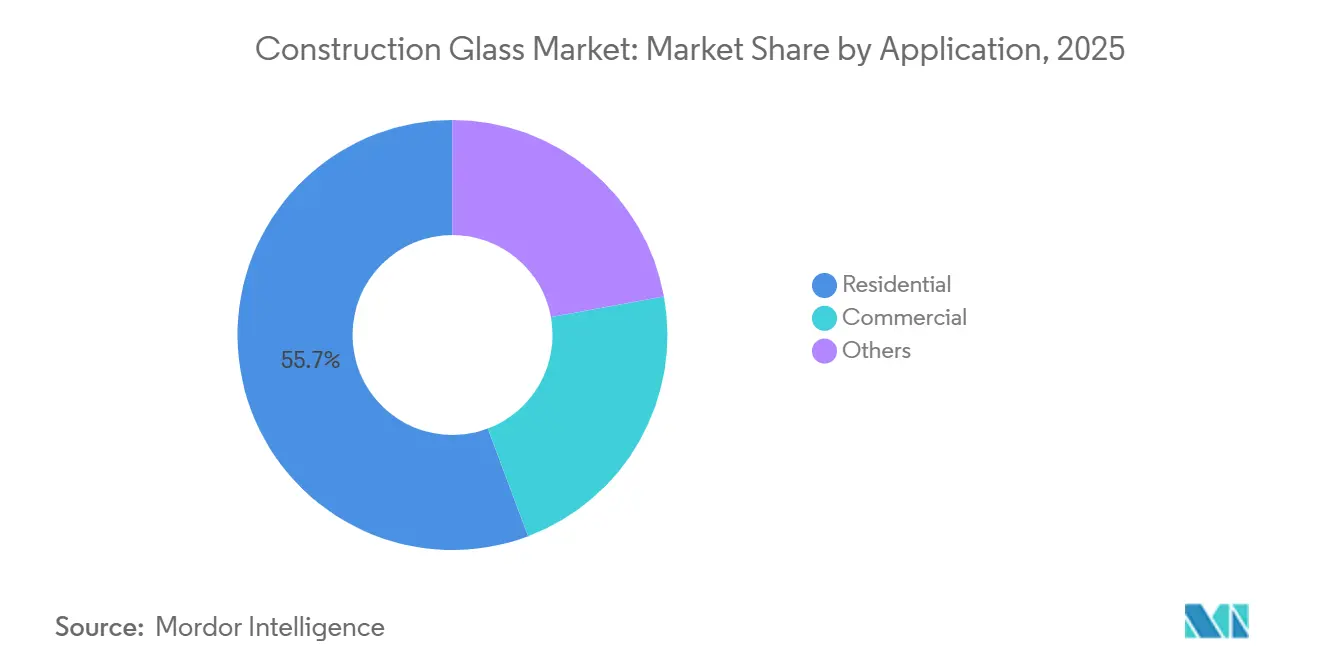
- 用途別では、住宅建設が2025年の世界の建設用ガラス需要の55.74%を占め、2031年までに6.13%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界の建設用ガラス需要の40.12%を占め、2031年までに5.62%のCAGRで成長すると測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物外皮に対するエネルギー効率要件 | +1.5% | 欧州、北米、および都市部の中国で最も強い需要を持つグローバル市場 | 短期(2年以内)から中期(2〜4年) |
| アジア太平洋における都市化と高層建築 | +1.2% | 特に中国、インド、ASEANのアジア太平洋地域、中東・アフリカへの波及効果あり | 中期(2〜4年)から長期(4年以上) |
| 商業用ファサードとカーテンウォールの拡大 | +0.8% | 中国の主要都市、北米、湾岸協力会議(GCC)諸国に集中するグローバル市場 | 中期(2〜4年) |
| 建物改修とグレージング交換需要 | +0.6% | ドイツとフランスが牽引する欧州、および北米 | 長期(4年以上) |
| 気候変動に強い耐衝撃性建築設計 | +0.4% | 北米沿岸部および台風多発のアジア太平洋市場 | 中期(2〜4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率義務化がガラス仕様の規範を塗り替えている
建物エネルギーコードは現在、主要建設市場において標準フロートガラスの使用を制限する拘束力のある性能要件を設定しています。改訂版建物エネルギー性能指令(EPBD)2024/1275は2024年5月に発効し、欧州連合加盟国は2026年5月29日までにその要件を国内法に組み込むことが求められています。この指令は、2030年以降に建設されるすべての新築建物がゼロエミッション基準を満たすことを要求しており、建物のエネルギー計算における窓の重要性が高まっています。ニューヨーク市は2026年3月30日から2025年エネルギー保全コードの施行を開始し、より厳格な建物外皮規制のもう一つの例を示しています[1]ニューヨーク市建築局、「2025年ニューヨーク市エネルギー保全コード」、ニューヨーク市建築局、nyc.gov。カリフォルニア州の2025年建物エネルギー効率基準は2026年1月1日以降の新規許可申請に適用され、気候区分全体にわたって開口部の要件を強化しています。建設用ガラス市場は、建築家やデベロッパーがプロジェクトの早い段階で断熱製品またはコーティング製品を選択し、設計・施工中の仕様変更を回避する場合に恩恵を受けます。
アジア太平洋における都市化と高層建築が構造的需要を生み出している
中国、インド、ASEAN諸国にわたる大規模な都市開発は、中国の住宅不動産活動を以前の水準から緩和させましたが、商業プロジェクト、交通インフラ、スマートシティ施設は引き続き大量の建築用グレージングを必要としています。インドの拡大する都市中間層と政府の住宅プログラムは、国内外のメーカーにとっての顧客基盤を広げています。空港、交通駅、商業センター、公共建築物は基本的な住宅建設よりも高性能なガラスを必要とするため、この地域の建設用ガラス市場も多様化しています。日本と韓国は、高度な住宅用グレージングの使用を支える厳格なエネルギー要件を維持しています。ベトナム、インドネシア、フィリピンは、商業建設、都市成長、省エネ製品の現地生産能力の限界を通じて、地域の需要基盤を拡大しています。
商業用ファサードとカーテンウォールの拡大がガラスの平均価値を高める
商業用ファサードシステムは、工場でグレージングされた断熱ユニット、コーティング、精密な加工を必要とすることが多いため、プロジェクトにおけるガラスの価値を高めます。ユニット化されたカーテンウォールシステムは一貫した光学品質と寸法精度に依存しており、確立された加工能力を持つメーカーが有利です。欧州の建物性能要件は、グリーンディールおよび関連建築規制を通じて加盟国全体のファサード仕様を変えています。米国の建物性能インセンティブは、商業施設における省エネアップグレードを支援しています。サウジアラビアビジョン2030に関連する開発を含むGCCのメガプロジェクトは、大判・太陽光制御・高透過率の建築用ガラスを必要としています。EN 13830、北米建築製造業者協会(AAMA)、NFRC基準に基づく認証要件は、特に設計プロセスの早い段階で性能試験が指定される場合に、建設用ガラス市場向けに試験済みの高仕様製品を提供できるサプライヤーをさらに優遇します。
建物改修とグレージング交換が政策に裏付けられた需要の底を生み出す
欧州の既存建物ストックは、高性能窓とグレージングの継続的な交換機会を生み出しています。この地域の建物の85%以上が2000年以前に建設されており、エネルギー改修が政策対応の中心に置かれています。建物エネルギー性能指令(EPBD)の枠組みは、加盟国に国家建物改修計画の策定を求めており、建物政策とグレージング交換の長期パイプラインを結びつけています。建設用ガラス市場における交換需要は新築需要とは異なり、建設サイクル全体を通じて継続し、既存の単板製品からの大幅なアップグレードを必要とすることが多いです。断熱ガラスユニットと合わせガラスは、交換プロジェクトが一般的に熱損失の低減、居住者の快適性、安全性を優先するため、このパターンから恩恵を受けます。改修プロジェクトは大規模な新規開発に集中するのではなく、既存の住宅や商業建物に分散しているため、施工業者ネットワークもこの文脈でより重要になります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型炉の操業と炭素削減コスト | -0.7% | 欧州と中国で最も大きな圧力を受けるグローバル市場 | 短期(2年以内)から中期(2〜4年) |
| ソーダ灰、珪砂、エネルギー価格の変動 | -0.5% | 北米、欧州、主要アジア太平洋市場を含むグローバル市場 | 短期(2年以内) |
| スマートガラスおよび高性能グレージングの高い設置コスト | -0.4% | 価格に敏感な新興経済国および先進国市場の中級商業施設 | 中期(2〜4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型炉の操業と炭素削減コストが生産者を圧迫する
ガラス炉は1,200°Cから1,700°Cの温度で継続的に稼働しており、エネルギー消費は生産者にとって主要な操業コストとなっています。建設用ガラス市場は、排出規制が低炭素生産設備への投資を要求するにつれ、追加のコスト圧力に直面しています。炉のキャンペーンは大規模な技術アップグレードを可能にする冷間修理の前に10年以上稼働することがあり、生産者が設備を近代化できるペースを制限しています。ハイブリッドおよび電化炉は直接排出量を削減する道を提供しますが、多大な設備投資を必要とし、低炭素電力の利用可能性に依存します。Saint-GobainとAGCは、スペインのアビレスにあるフロートガラス工場でFurHyハイブリッド電気炉を共同開発しており、2027年後半に操業開始が見込まれています。小規な生産者は、価格競争力と生産量を維持しながら同様のプロジェクトに資金を調達することが難しい場合があります。
原材料とエネルギー価格の変動がコスト予測可能性を制約する
ソーダ灰、珪砂、エネルギーは板ガラス生産の主要コスト投入物です。ソーダ灰価格の地域差は、ガラス生産国間で不均等なコストポジションを生み出し、投入コストが低い生産者は、コストが高い競合他社が容易に対応できない価格でフロートガラスを提供できます。珪砂とエネルギー価格の変動も、メーカーや加工業者にとって長期的な価格設定をより困難にしています。不確実な投入コストは下流の設備投資を遅らせ、顧客が長期供給契約の締結に慎重になる可能性があります。これらの状況は、建設や改修活動からの根本的な需要が引き続きプラスであっても、建設用ガラス市場における価格の見通しを低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
強化ガラスが支配する市場の中で断熱ユニットが牽引力を増す強化ガラスは2025年の建設用ガラス市場シェアの30.45%を占め、シャワーエンクロージャー、ガラスドア、低高さ窓での必須使用によって支えられています。また、構造用シリコングレージングファサードのベース製品としても機能し、住宅・商業建設全体にわたる幅広い需要を維持しています。合わせガラスは2番目に大きな製品カテゴリーにとどまり、ハリケーン多発地域や音響的に敏感な都市プロジェクトでの使用が増加しています。ポリビニルブチラール(PVB)およびアイオノプラスト中間膜は破損後の構造的完全性を維持するのに役立ち、高速ハリケーンゾーン要件および沿岸建築プロジェクトの関連認証慣行に合致しています。
断熱ガラスユニットは2031年までに5.78%のCAGRで成長すると予測されており、建設用ガラス市場の製品タイプの中で最も高い成長率となっています。これは地域間で建設需要が不均一であっても変わりません。建物エネルギー性能指令(EPBD)2024/1275および中国のGB 55015-2021は、より厳格なU値要件を満たす複層・三層ユニットへの新築・改修需要を誘導しています。断熱ユニットの改修需要は、窓の交換がエネルギー使用、快適性、コード要件によって促進されるため、新築サイクルとの結びつきが弱くなっています。断熱ユニットの1平方メートルあたりの収益は基本的なフロートガラスの同等面積の3〜5倍であり、生産者がベースガラスのみを供給するのではなく断熱ユニットの製造へとシフトする機会を生み出しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


製造プロセス別:
フロートの規模支配と復活するロール市場フロートプロセスは2025年の世界のガラス需要の85.31%を占めており、工業的加工に必要な透明度、平坦性、寸法一貫性を持つ連続リボンガラスを生産します。この方法は、大規模での強化、合わせ、コーティング、断熱ガラス製造を支援します。現代のフロートライン投資には多大な資本が必要であり、炉のキャンペーンは通常10〜15年間冷間修理前に稼働すため、参入障壁が生まれ、一次生産が確立されたサプライヤーに集中します。デジタル制御と自動検査がフロートプロセスの地位をさらに強化しています。
建設用ガラス市場におけるロールプロセスは、パターン、テクスチャー、半透明ガラスへの需要増加に牽引され、2031年までに5.89%のCAGRで成長すると予測されています。これらの製品は内部間仕切り、装飾的なファサードスクリーン、プライバシーグレージングに使用されます。ホスピタリティ、小売、高級住宅プロジェクトは、標準的なフロート製品では提供できない視覚的変化を必要とすることが多く、フロート生産の大規模化にもかかわらずロールガラスの役割を維持しています。板ガラスおよびその他の特殊成形方法は、より狭い修復・文化遺産保全用途に対応しています。
用途別:
住宅の広さが商業の強度を補う住宅建設は2025年の建設用ガラス市場規模の55.74%を占め、2031年までに6.13%のCAGRで成長すると予測されています。このセグメントの規模は、窓を必要とする居住住宅の数と、住宅あたりの平均グレージング面積の漸進的な増加の効果を反映しています。成長は、アジア太平洋の新興経済国における住宅供給の拡大と、欧州・北米における住宅エネルギーコードの強化によって支えられています。複層ガラス窓は、以前は単板ガラスが主流だったインドや東南アジアの中所得住宅でより一般的になりつつあります。交換プログラムは需要を新築住宅以外にも広げ、高性能グレージングを地域の施工業者や加工業者にとってより関連性の高いものにしています。
商業プロジェクトは、建設用ガラス市場において最も高い平均ガラス仕様と1平方メートルあたりの収益をもたらし、仕様のアップグレードが各プロジェクトの価値に大きく影響する可能性があります。オフィス、小売複合施設、ホテル、公共建築物は、複層・三層グレージングを必要とするカーテンウォールシステムを使用しており、プロジェクトはより低いU値、太陽光制御、試験済みのファサード性能をますます指定するようになっています。その他の用途カテゴリーには、太陽光制御ファサードを持つ工業建築、空港、交通施設、公共構造物が含まれます。建物一体型太陽光発電ガラスは面積ベースでは市場の小さなシェアにとどまりますが、その高い販売価格により、欧州と日本のネットゼロ公共建築プロジェクトに関連するものとなっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の建設用ガラス市場
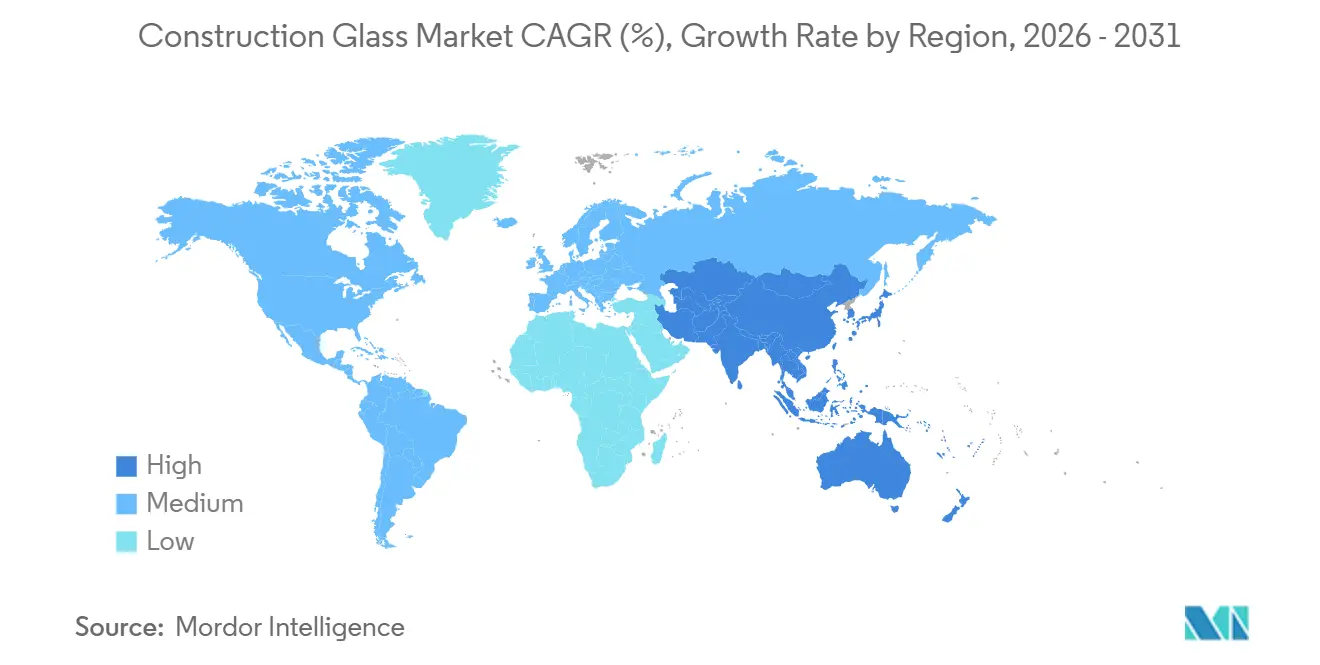
アジア太平洋地域は2025年の建設用ガラス市場シェアの40.12%を占め、2031年にかけて5.62%のCAGRで成長すると予測されている。中国は建設用ガラス市場において最大のフラットガラス生産国および消費国であり続けている。商業建設、交通インフラ、および太陽光パネルのサプライチェーンが、中国の住宅不動産活動が落ち着きを見せる中でも設備稼働率を支えている。インドの建設拡大、スマートシティ構想、および住宅プログラムが建築用ガラスへの幅広い需要を支えている。インドネシア、ベトナム、タイ、フィリピンは、都市化、中間所得層の拡大、およびグリーンフィールド商業建設を通じてさらなる成長機会を提供している。
北米の建設用ガラス市場
北米は建設用ガラス市場において第2位の地域的地位を占めており、商業建設活動および建物の改修工事によって支えられている。ニューヨーク市のローカル・ロー97、米国暖房冷凍空調学会(ASHRAE)90.1-2022の全国採用、およびカリフォルニア州タイトル24は、建物外皮性能のより高い基準を求めている。インフレ抑制法に基づくエネルギー効率税額控除は、米国の既存建物における窓の改修に対する財政的支援を提供している。カナダの国家エネルギーコード、メキシコの商業建設パイプライン、およびデータセンタープロジェクトが地域需要に加わっている。
EMEAの建設用ガラス市場
欧州の建設用ガラス市場は新築建設から改修工事へとシフトしている。建物のエネルギー性能指令(EPBD)国家建物改修計画の枠組みは、2030年代にかけての改修活動のパイプラインを形成している。北欧諸国は厳格な窓のU値基準を適用しており、トリプルペインユニットへの需要を持続させている。中東およびアフリカは依然として小規模な市場であるが、GCCのメガプロジェクトおよび南アフリカの商業建設は成長機会を提供している。Xinyi Glass Holdingsはサウジアラビアにおける3億8,600万米ドルの生産拠点に関するプロジェクト協力協定に署名しており、地域のフロートガラスおよびLow-Eガラス製造を現地でサポートする能力を示している[2]Xinyi Glass Holdings LimitedおよびMODON、「Xinyi GlassはMODONと約3億8,600万米ドルの投資に関するプロジェクト協定に署名」、Xinyi Glass Holdings LimitedおよびMODON、longbridge.com。

競合状況
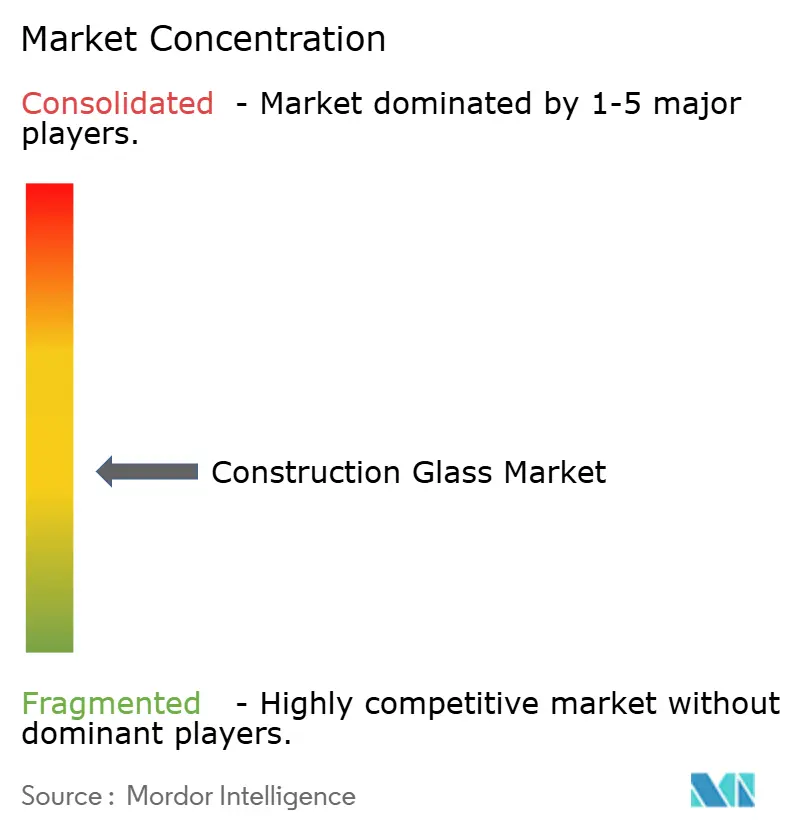
建設用ガラス市場は中程度に分散しています。AGC Inc.、Saint-Gobain、NSGグループ、Guardian Glass、Xinyi Glass、CSG Holding、Şişecamは世界的に重要な板ガラス生産能力を保有しています。主要生産者は低炭素炉、成長の速い地域への拡大、より高付加価値のコーティング・合わせ・断熱製品に注力しています。Saint-GobainとAGCは、スペインのアビレスで75%電化炉を共同開発しており、2027年後半に操業開始した際に従来のガス炉と比較して二酸化炭素排出量を50%削減することが期待されています。Cardinal Glass Industriesは、ワシントン州ウィンロックのフロートガラス工場に炭素回収システムの発注書を発行しており、2029年第1四半期の操業開始を目標としています。
Xinyi Glass、CSG Holding、China Glass Holdingsを含む中国の生産者は、規模、生産能力、低い生産コストを通じて競争しています。建設用ガラス市場における彼らの戦略は、西側サプライヤーが伝統的により高いマージンを維持してきたLow-Eコーティングガラスおよび断熱ガラス加工へとますます拡大しています。Şişecamは欧州とトルコにおける板ガラスおよびコーティングガラスの基盤を拡大し、付加価値製品における地位を強化しています。建設用ガラス市場は引き続き、効率的な一次生産と下流加工能力を組み合わせたサプライヤを優遇しています。小規模な加工業者は、施工業者との強固な関係、認証製品、または特殊な現地加工を持つ場合に競争できます。
アポロファンズは2026年3月にNSGグループを企業価値3.7 ビリオン 米ドルで買収する合意を発表しました。Xinyi Glassのサウジアラビアプロジェクトは、生産者が建設需要が拡大している地域に近い場所に生産能力を配置するもう一つの例です。これらの動きは、設備投資が建設生産量と省エネ製品への需要の両方に追随することを示しています。建設用ガラス市場における競争優位性は、炉技術、手頃なエネルギーへのアクセス、下流加工能力、および地域建築基準への準拠に依存しています。
建設用ガラス業界リーダー
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Guardian Glass
Xinyi Glass Holdings Limited
- *免責事項:主要選手の並び順不同
建設用ガラス市場
- AGC Inc.
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- CSG HOLDING CO.,LTD.
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Glass
- Jinjing (Group) Co., Ltd
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- SCHOTT AG
- Şişecam
- Taiwan Glass
- Vitro, S.A.B. de C.V.
- Xinyi Glass Holdings Limited

Recent Industry Developments in 建設用ガラス市場
- 2026年6月:Xinyi Glass Holdings Limitedは、サウジアラビアにおいてフロートガラス、自動車用ガラス、高性能低放射率(Low-E)省エネガラスを生産するための350,000 m²超の386 ミリオン 米ドル規模の施設について、サウジアラビア産業都市・技術区域庁(MODON)とプロジェクト協力協定に署名しました。このプロジェクトはサウジアラビア王国初の自動車用ガラス製造工場を表し、Xinyi Glassのグローバル展開における一歩となります。
- 2026年1月:NSGグループは欧州全域でPilkington Mirai Oneを発売しました。これは低炭素建築用ガラス製品であり、グループの従来のフロートガラスと比較して製造時の炭素フットプリントを約35%削減します。この製品はコーティング、合わせガラス、断熱ガラスユニット(IGU)向けに加工することができます。


世界の建設用ガラス市場レポートの範囲
建設用ガラスは建築用ガラスとも呼ばれ、窓、ファサード、ドア、内部間仕切りなどの建築要素に使用される硬質の透明または半透明材料です。主に珪砂、ソーダ灰、石灰石から製造され、建設用途の特定の構造的・美的要件を満たすために強化、合わせ、コーティングなどの技術を用いて加工されます。
建設用ガラス市場は、製品タイプ、製造プロセス、用途、地域別にセグメント化されています。製品タイプ別では、市場は合わせガラス、強化ガラス、断熱ガラスユニット、その他にセグメント化されています。製造プロセス別では、市場はフロートプロセス、ロールプロセス、その他にセグメント化されています。用途別では、市場は住宅、商業、その他にセグメント化されています。レポートはまた、主要地域の15カ国における建設用ガラスの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 合わせガラス |
| 強化ガラス |
| 断熱ガラスユニット |
| その他 |
| フロートプロセス |
| ロールプロセス |
| その他 |
| 住宅 |
| 商業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 合わせガラス | |
| 強化ガラス | ||
| 断熱ガラスユニット | ||
| その他 | ||
| 製造プロセス別 | フロートプロセス | |
| ロールプロセス | ||
| その他 | ||
| 用途別 | 住宅 | |
| 商業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
建設用ガラス市場の現在の市場規模は?
建設用ガラス市場規模は2025年に119.67 ビリオン 米ドルと評価され、2026年の125.52 ビリオン 米ドルから2031年には162.66 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは5.32%です。
最も成長が速い建設用ガラス製品は何ですか?
断熱ガラスユニットは、より厳格なエネルギー性能要件に支えられ、2031年までに最も高い製品CAGRである5.78%を記録すると予測されています。
なぜ断熱ガラスユニットの需要が高まっているのですか?
エネルギーコードと改修プログラムが、より厳格なU値要件を満たすことができる複層・三層ユニットへの需要を増加させています。
建設用ガラスの需要が最も大きい用途は何ですか?
住宅建設が2025年の需要の55.74%を占め、2031年までに6.13%のCAGRで最も速く成長すると予測されています。
最終更新日:



