
フラットガラスコーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
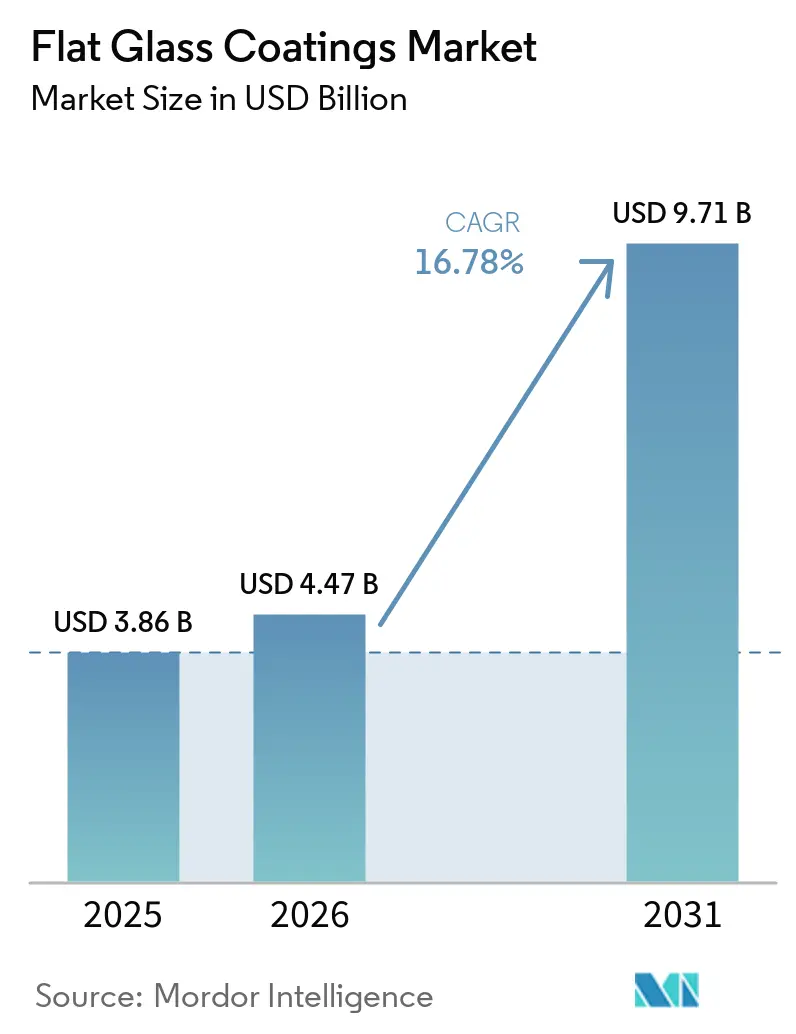
| 市場規模 (2026) | 4.47 十億米ドル |
| 市場規模 (2031) | 9.71 十億米ドル |
| 成長率 (2026 - 2031) | 16.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフラットガラスコーティング市場分析
フラットガラスコーティング市場規模は、2025年の38.6 ビリオン 米ドルから2026年には44.7 ビリオン 米ドルに拡大し、2026年から2031年のCAGR 16.78%で2031年までに97.1 ビリオン 米ドルに達する見込みです。省エネ建築、太陽光発電の拡大、および自動車グレージングの高機能化が機能性ガラスコーティングの需要を押し上げています。建築物は世界のエネルギー需要の約30%を占めており、高効率窓システムは建築投資判断の中心的要素であり続けています[1]。低放射率(Low-E)製品および太陽光制御製品は、フラットガラのエネルギー損失を低減しながら機能的価値を付加するため、恩恵を受ける位置にあります。サプライヤーはコーティング一体型生産能力の拡大も進めており、ガラスサプライチェーン内での製品品質、スループット、コーティング付加価値の管理向上が期待されます。銀のコスト変動は依然として重要な制約要因であり、低放射率スタックは銀薄膜に依存しているため、小規模加工業者は原材料価格変動への対応手段が限られています。
主要レポートのポイント
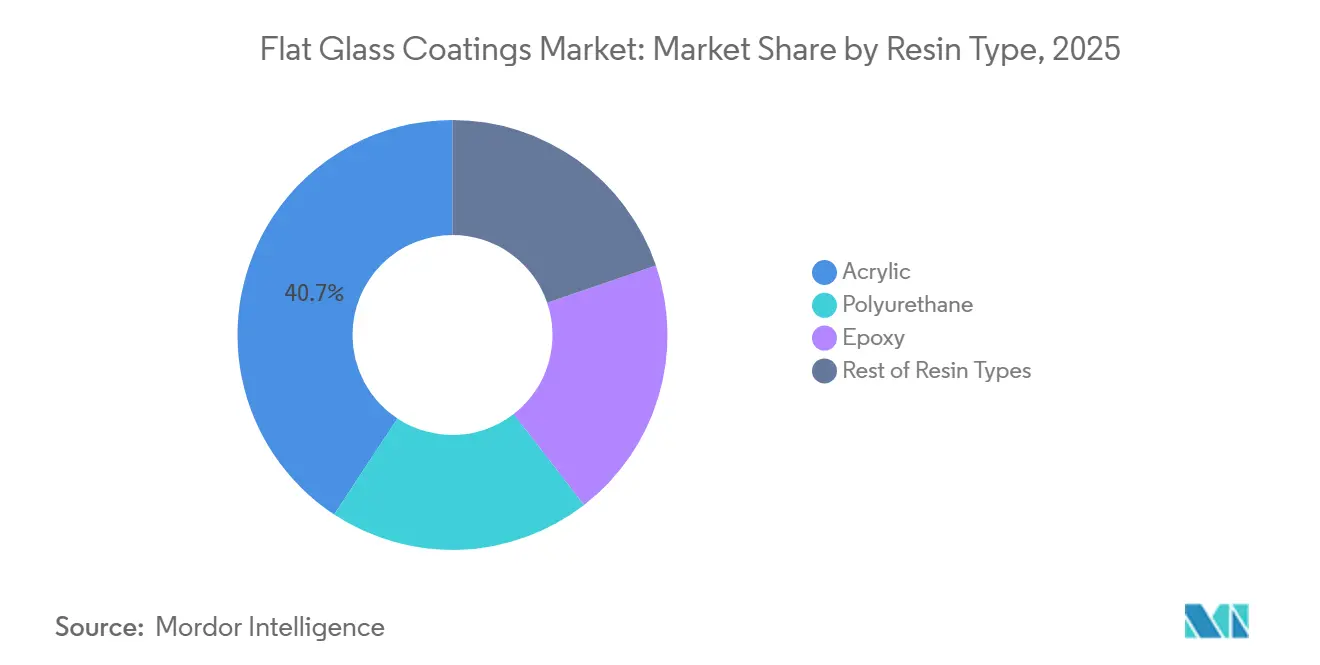
- 樹脂タイプ別では、アクリルが2025年のフラットガラスコーティング市場シェアの40.72%を占め、ポリウレタンは2031年までの予測CAGRが17.85%と最も高い成長率を記録しました。
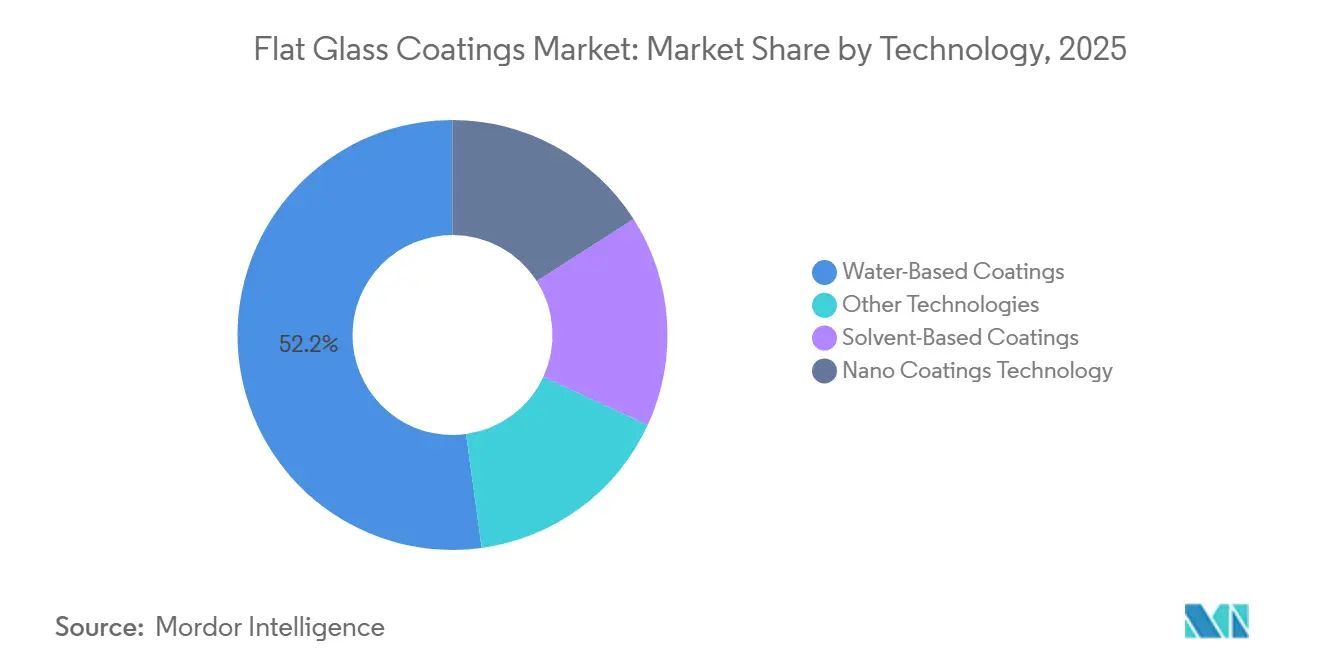
- 技術別では、水性コーティングが2025年の収益シェアの52.17%を占め、ナノコーティング技術は2031年までの予測CAGRが18.43%と最も高い成長率を記録しました。
- 用途別では、ミラーコーティングが2025年の収益シェアの45.53%を占め、自動車・輸送は2031年までの予測CAGRが19.36%と最も高い成長率を記録しました。
- 地域別では、アジア太平洋が2025年収益シェアの56.16%を占め、2031年までCAGR 18.62%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフラットガラスコーティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーンビルディング規制と省エネグレージング | +4.5% | 欧州、中国、北米での集中的な施行を伴うグローバル | 中期(2〜4年) |
| 太陽光発電の拡大と反射防止ガラスの需要 | +3.8% | 中国、インド、欧州、米国を中心としたグローバル | 中期(2〜4年) |
| 高度な自動車グレージングの採用 | +3.2% | アジア太平洋、欧州、北米に集中したグローバル | 短期(2年以内) |
| アジア太平洋の建設・インフラ開発 | +2.8% | アジア太平洋を中心に、中東への波及効果あり | 長期(4年以上) |
| ガラス製造とのコーティングライン統合 | +1.8% | 中国、欧州、日本での先行活動を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グリーンビルディング規制と省エネグレージング
フラットガラスコーティング市場は、エネルギー性能を調達要件とする建築規制によって支えられています。改訂された建築物エネルギー性能指令は2024年5月に発効し、2026年5月までの各国実施を義務付けています。この枠組みは、ほぼゼロエミッション建築基準の達成を支援できるグレージングを優遇します。米国エネルギー省は、低放射率コーティングがエネルギー損失を30〜50%削減できる一方、窓コストを10〜15%増加させると述べています[2]。このような経済性は、運営コストがグレージング仕様に影響する商業改修プロジェクトにおけるフラットガラスコーティング市場の活用を支援します。LEED、BREEAM、および中国のスリースター制度も建築性能を認証結果に結びつけており、コーティングされたグレージングにプロジェクト設計上の明確な役割を与えています。
太陽光発電の拡大と反射防止ガラスの需要
フラットガラスコーティング市場は、反射防止コーティングガラスを使用する太陽光発電モジュールかの需要を獲得しています。国際エネルギー機関は、2025〜2030年の再生可能エネルギー設備容量の追加が約4,600 GWに達し、そのうち約80%を太陽光発電システムが占めると予測しています。反射防止フロントガラスは、太陽光発電セルに到達する日射量に影響します。両面型モジュールは、パネルの両面で光を捕捉するため、必要なコーティング面積が増加します。2025年の米国特許は、超親水性防曇性と耐候安定性を持つ単層広帯域コーティングを記述しており、個別の機能層の必要性を低減しています。中国はフラットガラスコーティング市場における主要な太陽光ガラス生産拠点であり続けており、他地域のバイヤーは供給集中リスクを低減するために複数の調達先を求めています。
高度な自動車グレージングの採用
フラットガラスコーティング市場は、より大きく高機能なガラス面を必要とする電気自動車から恩恵を受けています。世界の電気自動車販売台数は2024年に1,710万台に達しました。プレミアム電気自動車のパノラマルーフは1平方メートルを超える場合があり、従来のサンルーフの0.2〜0.3平メートルと比較して大幅に拡大しています。この設計により、フラットガラスコーティング市場において1台あたりのコーティングガラス面積が増加します。自動車グレージングは、太陽熱、紫外線、および先進運転支援センサーの透過性も管理する必要があります。自動車承認要件は、車両メーカーに供給される太陽光反射コーティング合わせガラスウィンドシールドの技術的基準を引き続き引き上げています。
アジア太平洋の建設・インフラ開発
フラットガラスコーティング市場は、インフラおよび商業建設が高性能グレージングへの需要を追加するアジア太平洋地域で拡大しています。インドの2024〜25年度予算はインフラ資本支出を前年比11%以上増加させました。道路、空港、鉄道、および都市プロジェクトがフラットガラスコーティング市場における商業・公共ガラスへの需要を生み出しています。インドは商業建設に使用される高性能コーティングガラスの40〜50%を依然として輸入しており、国内コーティング能力の余地が残されています。中国は商業建設、スマートシティプロジェクト、および新エネルギー車製造インフラを通じてコーティングガラス需要を支え続けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料・エネルギーコストの変動 | -1.5% | ヘッジアクセスが限られたアジア太平洋メーカーに特に影響するグローバル | 短期(2年以内) |
| 溶剤系コーティングへの揮発性有機化合物規制 | -1.2% | 北米および欧州、中国・韓国での規制強化が進行中 | 中期(2〜4年) |
| 自動車・太陽光用途の認定サイクル | -0.9% | 欧州・北米の自動車サプライチェーンで顕著な摩擦を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料・エネルギーコストの変動
フラットガラスコーティング市場は、銀がマグネトロンスパッタリング低放射率スタックにおける機能性薄膜材料であるため、原材料コスト圧力に直面しています。太陽光発電ペースト製造は2024年に6,577トンの銀を使用し、これは世界の銀供給量の19%に相当します。したがって、太陽光発電製造からの需要はコーティング工程で使用される銀への圧力を高める可能性があります。シリカ砂、ソーダ灰、二酸化チタン、および金属酸化物前駆体もコーティングおよびガラス生産コストに影響します。ガラス溶融および真空スパッタリングは大量のエネルギーを消費するため、加工業者は産業用電力コストに敏感です。フラットガラスコーティング市場における小規模地域コーターは、固定価格の建設プロジェクトがコスト増加の転嫁能力を制限する可能性があるため、より大きなリスクにさらされています。
溶剤系コーティングへの揮発性有機化合物規制
フラットガラスコーティング市場は、コーティング配合における揮発性有機化合物への規制強化の影響を受けています。米国環境保護庁は2025年1月にエアゾールコーティングの揮発性有機化合物国家基準の改正を最終決定しました。これらの規則は溶剤系システムが直面するコンプライアンス要求を追加します。水性製品は一般的に、より厳しい規制限度を満たすための再配合が少なくて済みます。一部のミラーバッキングおよび自動車コーティングは、依然として溶剤補助表面浸透または特殊な密着性能に依存しています。規制準拠地域と規制が緩い地域の両方にサービスを提供するメーカーは、二重生産ラインが必要となる場合があり、在庫および管理コストが増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:アクリルが数量を提供し、ポリウレタンが高性能用途に対応
アクリルは2025年の収益シェアの40.72%を占め、コスト効率、紫外線安定性、および水性分散システムとの適合性によって支えられています。大量を必要とする建築・装飾ガラス用途に広く使用され続けています。ポリウレタンは2031年までCAGR 17.85%で成長すると予測されており、樹脂タイプの中で最も高い成長率です。柔軟性、硬度、耐候性のバランスが、電気自動車ルーフ、合わせ太陽光ガラス、および外装ファサード要素への使用を支援します。フラットガラスコーティング産業では、エポキシは主にミラーエッジシーリングおよびバックコーティングに使用されており、柔軟性よりも耐薬品性および耐湿性が重視されます。エポキシは産業および太陽光用途に引き続き使用されていますが、樹脂ミックスの中では小さな部分にとどまっています。
その他の樹タイプには、アルキド、ポリエステル、およびハイブリッドゾルゲル化学が含まれます。これらの材料は、サーモクロミックまたはエレクトロクロミック特性を樹脂マトリックスと組み合わせた多機能製品に使用されます。2026年のAIChE Journal研究は、自己洗浄および受動的放射冷却のためにナノシリカゾルとポリマーナノ粒子を使用した水性透明防汚コーティングを報告しました。このような材料開発は、従来のアクリルまたはポリウレタン化学が必要なすべての機能を提供できない用途を支援します。揮発性有機化合物要件に対応するサプライヤーとして、水性2液型ポリウレタンシステムの関連性が高まっています。このシフトにより、プレミアム自動車および建築仕様においてアクリルとのコスト差が縮小する可能性があります。したがって、フラットガラスコーティング市場は広量用途にアクリルを維持しながら、性能条件がより要求される用途ではポリウレタンの関連性が高まっています。
注記: 個別セグメントのシェアはレポート購入後ご確認いただけます


技術別:水性コーティングがリードし、ナノコーティングが勢いを増す
水性コーティングは2025年の収益シェアの52.17%を占めました。その地位は、規制地域において高揮発性有機化合物配合を抑制する環境規制の強化を反映しています。これらのコーティングは多くの建築ガラスプロセスおよび一般的に使用される設備と適合します。また、商業調達に影響するグリーンビルディング認証要件も支援します。溶剤系コーティングは、特殊なミラーバッキング、産業用途、および溶剤補助密着性を必要とする基材に引き続き関連性があります。ただし、コンプライアンスコストの上昇とメーカーが個別の生産システムを管理する中で、その使用圧力を受けています。
ナノコーティング技術は2031年までCAGR 18.43%で拡大すると予測されており、技術カテゴリーの中で最も速い成長率です。この技術は、標準的なコーティングシステムでは単独で提供できない反射防止、自己洗浄、防曇、撥水、および遮熱機能を支援します。現在の展開は太陽光発電ガラス、高級ファサード、および自動車ガラスに集中しています。2026年のNanotechnology誌の研究は、大面積でのモスアイ反射防止構造を複製するためのロールツーロール紫外線ナノインプリントリソグラフィーを実証しました。このアプローチは反射防止ナノ構造の生産規模における障壁に対処します。プラズマ化学気相成長法および物理気相成長法の変形を含むその他の技術は、高仕様用途において引き続き関連性がありますが、多大な設備投資を必要とします。フラットガラスコーティング市場は規模において水性製品から恩恵を受けており、ナノコーティングシステムはより特殊な性能要件を持つ用途に対応しています。
注記: 個別セグメントシェアはレポート購入後にご確認いただけます
用途別:ミラーコーティングが現在の需要をリードし、自動車・輸送が最速成長
ミラーコーティングは2025年の収益シェアの45.53%を占めました。その規模は、建築インテリア、浴室、小売施設、およびホスピタリティ施設に使用されるコーティングフロートガラスの広範な設置基盤を反映しています。交換需要がこれらの最終用途全体での継続的な消費を支えています。太陽光発電用途は太陽光発電設備の増加とともに拡大し、セルへの光量を増加させる反射防止ガラスを必要とします。両面型モジュールの採用は、パネルの両方のガラス面がエネルギー捕捉に貢献できるため、パネルあたりのコーティグガラス需要を増加させます。建築用途には、商業・公共ファサードに使用される低放射率、太陽光制御、および反射防止コーティングが含まれます。
自動車・輸送は2031年までCAGR 19.36%で拡大すると予測されており、フラットガラスコーティング市場の用途の中で最も高い成長率です。電気自動車の設計により、ルーフおよびキャビンシステムに使用されるガラス面積が増加しています。パノラマルーフは1台あたり1平方メートルを超える場合があり、従来のサンルーフの0.2〜0.3平方メートルと比較して大幅に拡大しています。これにより、車両生産の比例的な増加を必要とせずに、1台あたりのコーティング価値が向上します。自動車承認要件は、太陽光反射コーティング合わせガラスウィンドシールドの性能期待値を定義します。装飾用途はホスピタリティ、小売、および住宅需要に引き続き対応しています。その他の用途には電子ディスプレイおよび道路車両以外の輸送用途が含まれます。
地域分析
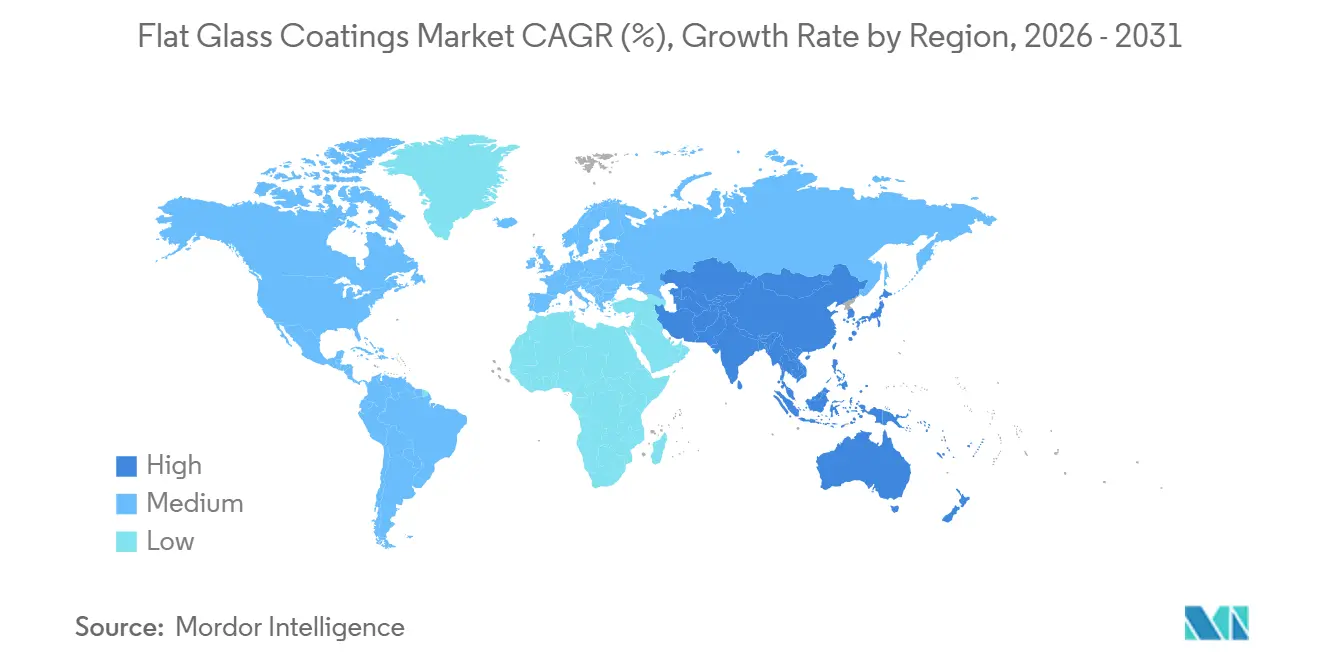
アジア太平洋は2025年のフラットガラスコーティング市場シェアの56.16%を占め、2031年までCAGR 18.62%で成長すると予測されています。中国は大規模なフラットガラス製造基盤、電気自動車生産、および太陽光発電パイプラインを通じて地域需要を支えています。同国の建築規制および商業建設活動もコーティングガラスへの需要を増加させています。インドの2024〜25年度インフラ資本支出は前年比11%以上増加しました。これは輸送、都市開発、および商業プロジェクトからの需要を支援し、高性能コーティングガラスの輸入は国内製造投資の機会を生み出しています。
北米はフラットガラスコーティング市場において第2位の地域市場です。需要は省エネファサード要件、揮発性有機化合物規制の強化、および商業改修活動から生まれています。米国エネルギー省は窓コーティングをエネルギー損失を30〜50%削減できる手段として特定しています。カナダのエネルギーコード更新は高性能グレージングを支援し、メキシコの自動車製造基盤はコーティング自動車ガラスへの需要を支援しています。単板ガラス窓から複層ガラスユニットへの移行は、交換窓アセンブリ内のコーティング面数を増加させる可性があります。
欧州は第3位の地域市場であり、ドイツは自動車製造、産業グレージング要件、および低放射率建築ガラス需要によって支えられています。欧州連合の改訂建築物指令は省エネグレージングの政策基盤を強化しており、NSG Groupは2027年第1四半期に生産開始予定のサンドミエシュスパッタリングラインに1億6,000万ポーランドズロチを投資しています。南米、中東、アフリカはフラットガラスコーティング市場において規模の小さい地域です。ブラジルの建設活動およびサウジアラビアの大規模建築プロジェクトは、高日射環境における太陽光制御コーティングへの需要を支援しています。

競合環境
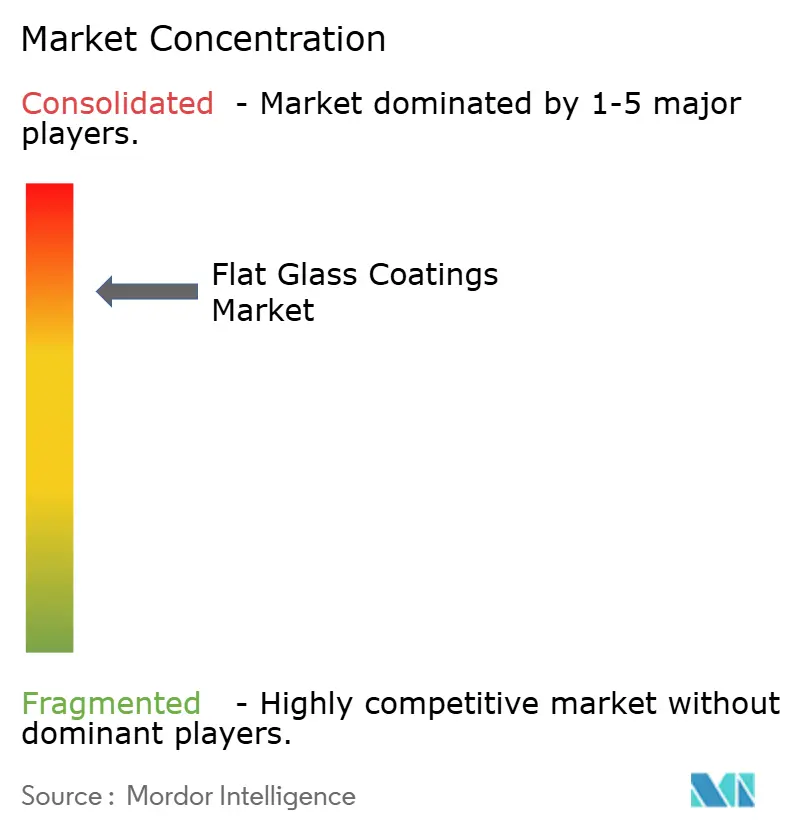
フラッガラスコーティング市場は適度に集約されており、上位5社が2025年の世界収益の80%を占めています。Guardian Glass、NSG Group、The Sherwin-Williams Company、Fenzi Group、およびFerro Corporationが主要グループを形成し、地域コーティング専門企業、ナノテクノロジー参入企業、および一体型ガラスメーカーが残りの用途ニッチで競合しています。主要サプライヤーは材料またはガラス加工への垂直統合を追求し、ナノコーティングおよび電気自動車グレード配合への拡大を進めています。NSG Groupのポーランドにおける自動化スパッタリングラインへの1億6,000万ポーランドズロチの投資は、欧州需要向けの高度なコーティング能力を拡大するための直接的な動きです。このラインは2027年第1四半期に生産開始予定です。
競争はまた、環境改善型ミラーシステムおよび一次銀への依存を低減する循環型アプローチにも集中しています。Fenzi Groupは、China Glass 2026においてFenzi China Paints and Sealantsを通じてミラーコーティングおよび複層ガラスシーラントポートフォリオを発表しました。この動きは、中国の加工業者向けに地域に特化たオファリングの価値を反映しています。中国のナノコーティング専門企業は、太陽光ガラス向けの多孔質シリカゾルゲル反射防止コーティングを拡大しており、これらの用途にサービスを提供する既存サプライヤーへの圧力を高めています。確立された技術、地域サービスネットワーク、および生産能力を持つサプライヤーは、要求の厳しいプロジェクト仕様を満たすためにより有利な立場にあります。
知的財産は太陽光制御および反射防止コーティング開発において引き続き重要であり、Guardian GlassはWO2026083269A1を2026年4月に出願し、高屈折率誘電体層の使用を低減することを目的とした反射防止コーティング物品を対象としています。この設計は低反射率ガラスの処理要件を低減する可能性があります。Vitroは2025年にニッケルクロム合金多層構造を使用した太陽光制御コーティング設計に対して米国特許12560747および12623959を取得しました。これらの出願は、差別化された太陽光制御製品への継続的な投資を示しています。
フラットガラスコーティング産業リーダー
-
PPG Industries, Inc.
-
Guardian Industries, LLC
-
Nippon Sheet Glass Co., Ltd.
-
The Sherwin-Williams Company
-
FENZI S.p.A
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:Apollo Fundsは、NSG Group(Nippon Sheet Glass)を企業価値約37億 米ドルの取引で買収する最終合意を発表しました。これはApolloの日本における最大のプライベートエクイティ投資です。この取引は、民間所有下でのコーティング技術の近代化および建築ガラス能力への資本投資を加速させることが期待されています。
- 2025年9月:NSG Groupは、ポーランドのサンドミエシュにあるPilkington Polska施設に1億6,000万ポーランドズロチ(4,370万 米ドル)を投資し、完全自動化スパッタリングコーティングラインを設置すると発表しました。2027年第1四半期の生産開始を目標とし、EPBD各国実施期限を前に高まる欧州建築ガラス需要に対応します。


グローバルフラットガラスコーティング市場レポートの調査範囲
フラットガラスコーティングは、断熱性、太陽光制御、光透過率、反射率、耐久性、耐傷性、および美観などの特性を向上させるためにフラットガラス表面に施される特殊コーティングです。建築、自動車、太陽光発電、およびその他の産業用フラットガラス製品に一般的に適用されます。
フラットガラスコーティング市場は、樹脂タイプ、技術、用途、および地域別にセグメント化されています。樹脂タイプ別では、アクリル、ポリウレタン、エポキシ、およびその他の樹脂タイプにセグメント化されています。技術別では、水性コーティング、溶剤系コーティング、ナノコーティング技術、およびその他の技術にセグメント化されています。用途別では、ミラーコーティング、太陽光発電、建築、自動車・輸送、装飾、およびその他の用途にセグメント化されています。地域別では、アジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されていま。本レポートは、主要地域の15カ国におけるフラットガラスコーティング市場規模と予測も対象としています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| アクリル |
| ポリウレタン |
| エポキシ |
| その他の樹脂タイプ |
| 水性コーティング |
| 溶剤系コーティング |
| ナノコーティング技術 |
| その他の技術 |
| ミラーコーティング |
| 太陽光発電 |
| 建築 |
| 自動車・輸送 |
| 装飾 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | アクリル | |
| ポリウレタン | ||
| エポキシ | ||
| その他の樹脂タイプ | ||
| 技術別 | 水性コーティング | |
| 溶剤系コーティング | ||
| ナノコーティング技術 | ||
| その他の技術 | ||
| 用途別 | ミラーコーティング | |
| 太陽光発電 | ||
| 建築 | ||
| 自動車・輸送 | ||
| 装飾 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
フラットガラスコーティング市場の現在および予測市場規模は?
フラットガラスコーティング市は2026年の44.7 ビリオン 米ドルから2031年までに97.1 ビリオン 米ドルに増加し、CAGR 16.78%を記録すると予測されています。需要は建築効率要件、太陽光発電ガラス、および自動車グレージングの高機能化によって支えられています。コーティングサプライヤーも高付加価値グレージング仕様に対応するための能力を拡大しています。
フラットガラスコーティングの収益をリードした樹脂タイプは?
アクリルは2025年に40.72%のシェアで樹脂ミックスをリードしました。ポリウレタンは耐候性の自動車、太陽光、およびファサード用途に適しているため、2031年までCAGR 17.85%で最速成長すると予測されています。エポキシは耐湿性が求められるミラーエッジシーリングおよびバックコーティングにおいて引き続き関連性があります。
最も速く成長しているコーティング技術は?
ナノコーティング技術は2031年までCAGR 18.43%で成長すると予測されています。太陽光、建築、および自動車ガラスにおける反射防止、防曇、自己洗浄、撥水、および遮熱機能を支援します。水性コーティングは2025年に52.17%のシェアで主要技術カテゴリーであり続けました。
フラットガラスコーティングの需要をリードする地域は?
アジア太平洋は2025年に56.16%のシェアでリードし、2031年までCAGR 18.62%で成長すると予測されています。中国のガラス製造、太陽光発電生産、および電気自動車活動が地域の規模を支えています。インドのインフラ開発および輸入高性能ガラスの需要が追加的な地域需要を支援しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

