
Taille et parts du marché des systèmes sans pilote en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
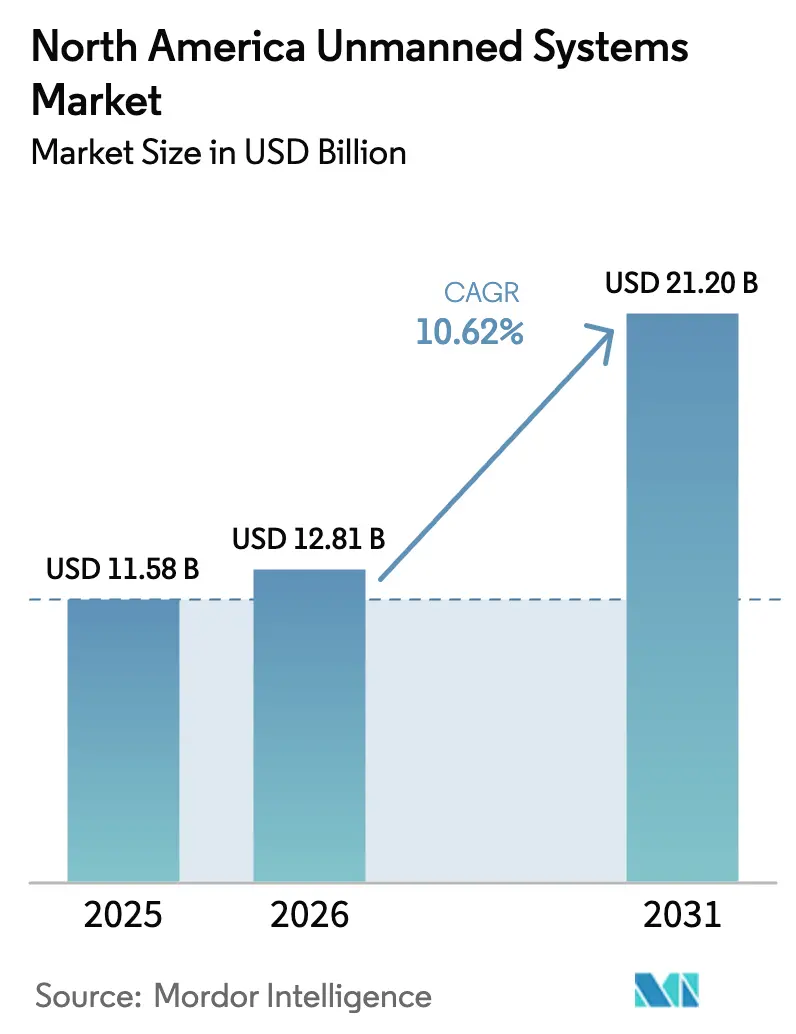
| Taille du marché de l'année de base (2025) | 11.58 Milliards de dollars |
| Taille du Marché (2026) | 12.81 Milliards de dollars |
| Taille du Marché (2031) | 21.2 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.62 % |
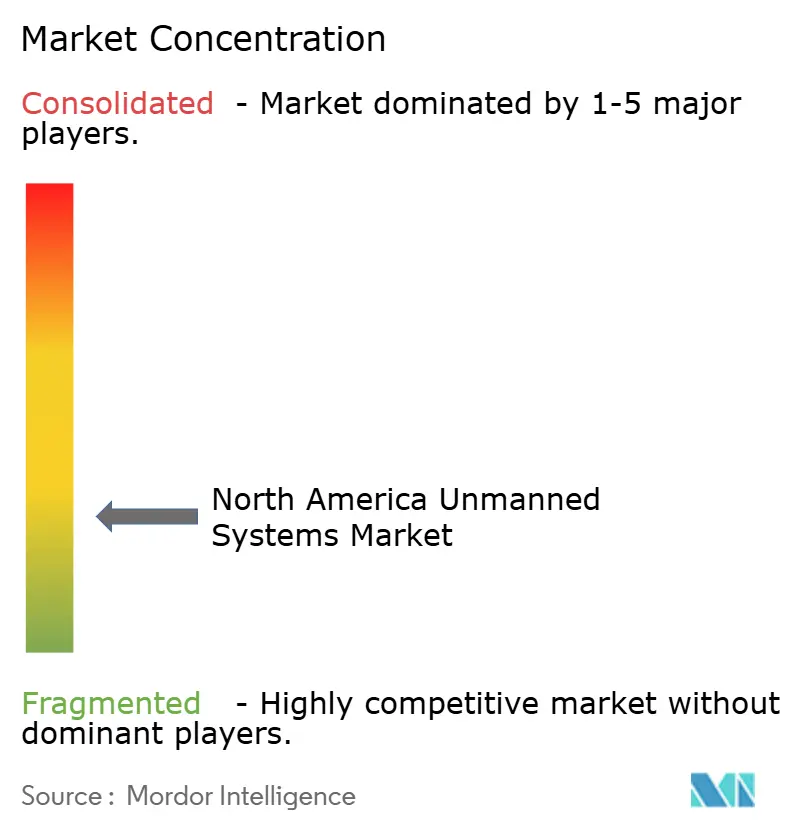
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes sans pilote en Amérique du Nord par Mordor Intelligence
La taille du marché des systèmes sans pilote en Amérique du Nord était évaluée à 11,58 milliards USD en 2025 et devrait progresser de 12,81 milliards USD en 2026 pour atteindre 21,20 milliards USD d'ici 2031, à un TCAC de 10,62 % pendant la période de prévision (2026-2031). Le maintien des achats de défense, les avancées rapides vers la réglementation relative aux opérations au-delà de la ligne de visée visuelle (BVLOS), et la baisse des coûts d'autonomie continuent de façonner la demande. La demande de 10,1 milliards USD du département américain de la Défense pour l'exercice budgétaire 2025 concernant les plateformes sans équipage, les règles BVLOS de Transports Canada entrant en vigueur en novembre 2025, et l'expansion des offres de drone-en-tant-que-service augmentent collectivement les opportunités adressables dans les domaines militaire, civil et commercial. La miniaturisation technologique et l'intégration de l'IA embarquée réduisent les coûts totaux de possession, tandis que les efforts de diversification de la chaîne d'approvisionnement cherchent à atténuer les pénuries de puces et les risques liés aux composants étrangers. La fragmentation de la vie privée, de la gouvernance des données et les retards dans l'acquisition de systèmes anti-drones demeurent les principaux freins à la scalabilité du marché.
Points clés du rapport
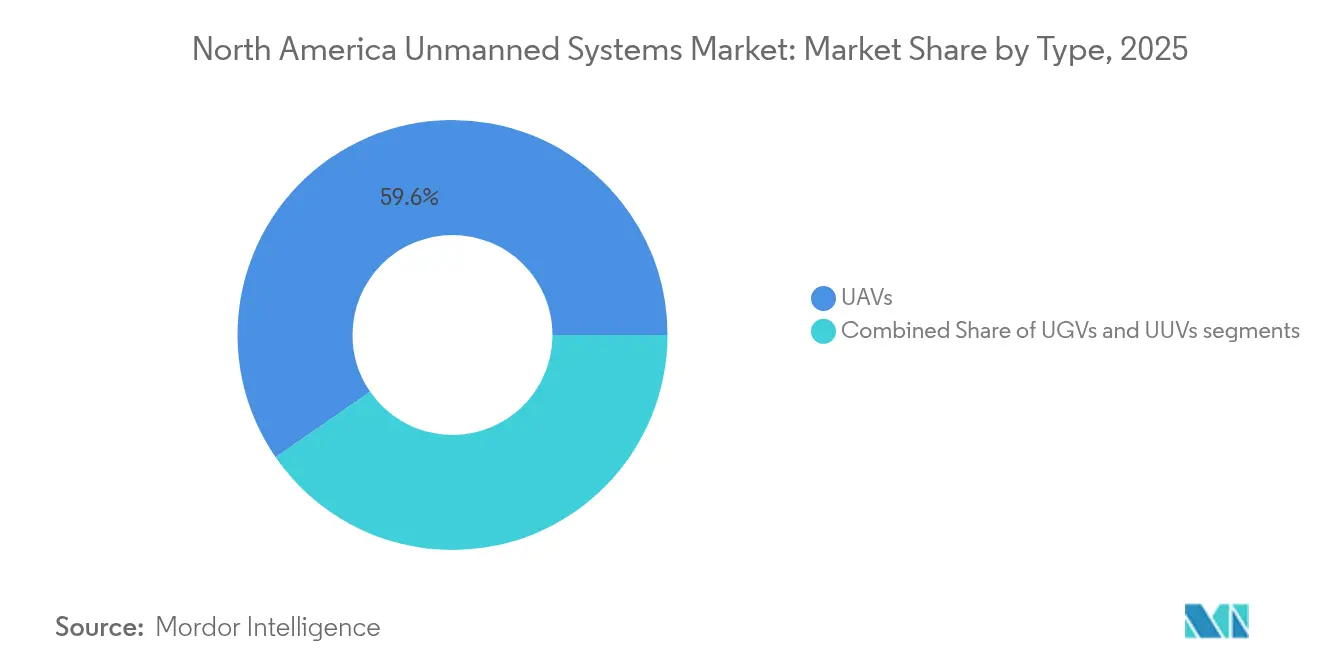
- Par type de plateforme, les véhicules aériens sans pilote ont dominé avec une part de revenus de 59,62 % en 2025 ; les plateformes aériennes sans pilote affichent également la croissance la plus rapide avec un TCAC de 11,42 % jusqu'en 2031.
- Par application, l'ISR militaire représentait 40,72 % de la part de marché des systèmes sans pilote en Amérique du Nord en 2025, tandis que la logistique commerciale et la livraison devraient progresser à un TCAC de 12,28 % jusqu'en 2031.
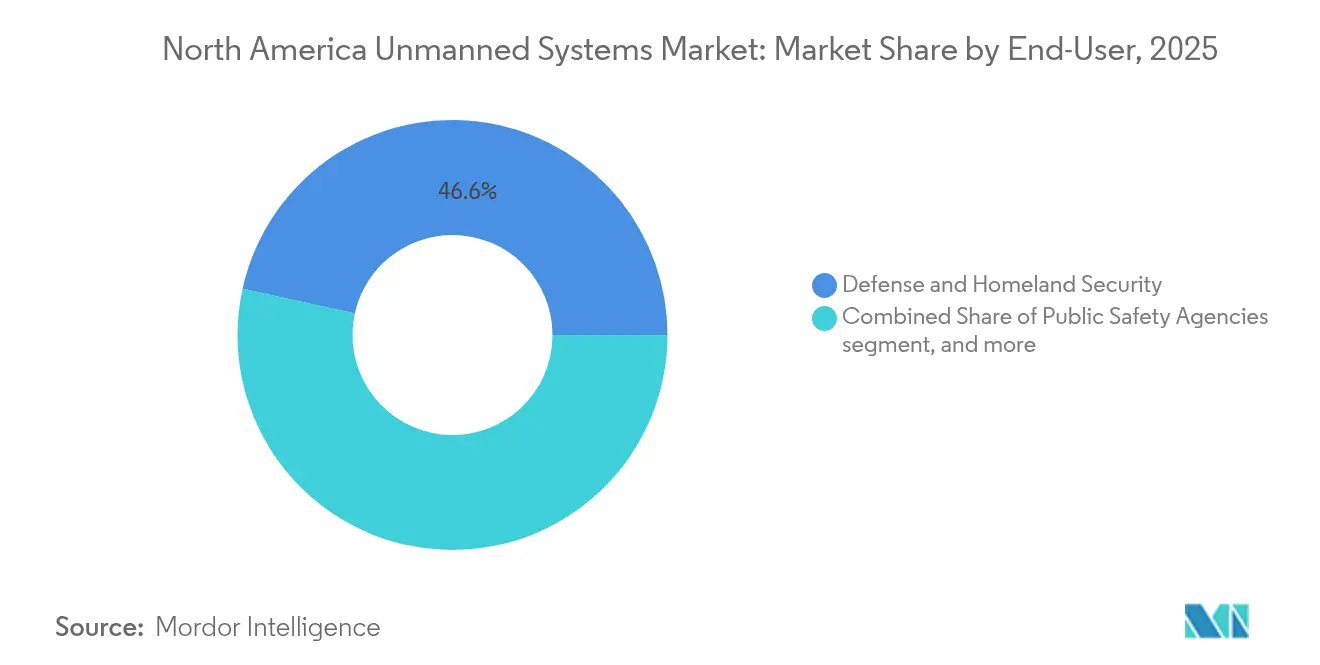
- Par utilisateur final, le segment défense et sécurité intérieure détenait une part de 46,55 % de la taille du marché des systèmes sans pilote en Amérique du Nord en 2025, mais les prestataires de services enregistrent le TCAC projeté le plus élevé à 12,66 % jusqu'en 2031.
- Par géographie, les États-Unis ont dominé avec une part de 86,55 % en 2025, tandis que le Canada représente le marché national à la croissance la plus rapide, progressant à un TCAC de 10,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense multimillieu accélérant les achats de systèmes sans pilote | +2.8% | Installations de défense des États-Unis | Moyen terme (2 à 4 ans) |
| Intégration commerciale des drones en expansion dans les secteurs agricole et logistique | +2.1% | Ceinture agricole américaine, communautés éloignées canadiennes | Long terme (≥ 4 ans) |
| Progrès réglementaires permettant des opérations BVLOS à grande échelle | +1.9% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Réductions des coûts de l'autonomie par IA et du traitement en périphérie stimulant une adoption plus large | +1.7% | Pôles technologiques en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante de VAS dans les missions d'énergie offshore et d'inspection sous-marine | +1.2% | Côte du Golfe américaine, régions offshore canadiennes | Long terme (≥ 4 ans) |
| Les agences de sécurité publique et de réponse aux urgences élargissent leurs opérations basées sur les drones | +0.9% | Centres urbains en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense multimillieu accélérant les achats de systèmes sans pilote
La montée en puissance des exigences multimillieux sous-tend des dépenses militaires américaines robustes, illustrées par la demande budgétaire de 10,1 milliards USD pour l'exercice 2025 concernant les véhicules sans équipage, soit 1 milliard USD de plus que l'année précédente. Les programmes consolidés de l'armée de terre tels que le Futur UAS Tactique et les Effets Lancés visent à renforcer l'interopérabilité inter-domaines, tandis que l'achat par la Marine de 49 véhicules de surface sans pilote supplémentaires souligne la croissance de la demande maritime. Des investissements dépassant 500 millions USD dans les systèmes anti-drones reflètent un environnement de menaces en évolution et renforcent les priorités de modernisation des flottes. Le programme Replicator du département de la Défense — chargé de déployer des milliers d'aéronefs autonomes attritable — signale une accélération vers des systèmes à grand volume et faible coût. Ces initiatives combinées consolident les dépenses de défense comme le principal pilier soutenant le marché des systèmes sans pilote en Amérique du Nord.
Intégration commerciale des drones en expansion dans les secteurs agricole et logistique
Le nombre de drones commerciaux enregistrés aux États-Unis a plus que doublé entre 2019 et 2024, atteignant 842 000 unités, et les projections indiquent une flotte de 1,1 million d'ici 2028.[1]Verisk, "Prévisions de la flotte de drones commerciaux aux États-Unis," verisk.com Les autorisations de la FAA pour les opérations en essaim multi-drones permettent à un seul pilote de commander des plateformes à charge utile plus lourde, élargissant les cas d'usage agricoles tels que la pulvérisation de précision et l'analyse des cultures. L'adoption dans la logistique suit la même tendance — l'opération de Walmart à Dallas–Fort Worth couvre déjà 1,8 million de résidents, et les prévisions du secteur anticipent 808 millions de livraisons commerciales par drone annuellement d'ici 2034. La synergie entre l'agriculture et la logistique pousse des fabricants comme MightyFly à développer des drones cargo d'une charge utile de 100 livres capables d'effectuer des missions de 600 miles. Ces jalons valident collectivement l'expansion de la demande civile sur le marché des systèmes sans pilote en Amérique du Nord.
Progrès réglementaires permettant des opérations BVLOS à grande échelle
Le Congrès a mandaté la FAA pour publier les règles BVLOS définitives d'ici mars 2026, une étape clé qui devrait lever les goulots d'étranglement liés aux dérogations opérationnelles actuelles. Le Canada progresse encore plus rapidement ; les réglementations de Transports Canada, en vigueur depuis novembre 2025, autorisent les vols BVLOS de routine pour les aéronefs allant jusqu'à 150 kilogrammes au-dessus de zones peu peuplées.[2]Shield AI, "Un pilote IA réalise un vol autonome sur MQM-178," shield.ai Le futur cadre réglementaire FAA Partie 108 déplace la supervision vers des accréditations d'entreprise plutôt qu'individuelles, simplifiant les approbations pour les réseaux logistiques. Des adopteurs précoces tels que le département de police d'Elk Grove signalent déjà plus de 1 000 missions BVLOS, validant les gains d'efficacité. Les discussions d'harmonisation au sein de l'OACI visent à aligner les règles nord-américaines sur les normes internationales à venir, renforçant la clarté réglementaire qui bénéficie au marché des systèmes sans pilote en Amérique du Nord.
Réductions des coûts de l'autonomie par IA et du traitement en périphérie stimulant une adoption plus large
Les avancées en informatique en périphérie permettent aux pilotes IA de fonctionner localement, comme le démontre les vols autonomes de Shield AI sur le Kratos MQM-178 avec traitement embarqué. La miniaturisation des composants réduit les exigences en taille, poids et puissance ; l'élimination d'une seule livre d'un drone est estimée à une économie de 30 000 USD sur son cycle de vie. Deloitte prévoit que les coûts de livraison de colis passeront de 60 USD à 4 USD par colis d'ici 2030, portés par les améliorations de la navigation par IA et l'allongement de la durée de vie des batteries. Des initiatives de défense telles que le Projet Maven illustrent comment l'analyse vidéo automatisée raccourcit les cycles de détection des menaces, soulignant le bénéfice opérationnel d'une autonomie moins coûteuse et plus intelligente. La baisse des coûts matériels et logiciels élargit la base d'utilisateurs adressables dans l'ensemble du marché des systèmes sans pilote en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations incohérentes en matière de vie privée et de gouvernance des données freinant la scalabilité | -1.4% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement en capteurs et en puces impactant les délais de production | -1.1% | Ensemble de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Retards dans les acquisitions anti-drones ralentissant le déploiement des systèmes sans pilote | -0.8% | Installations militaires américaines, sites d'infrastructure critique | Court terme (≤ 2 ans) |
| Restrictions sur les émissions acoustiques limitant le déploiement de véhicules sous-marins | -0.3% | Eaux côtières américaines et canadiennes, zones marines protégées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations incohérentes en matière de vie privée et de gouvernance des données freinant la scalabilité
La fragmentation des lois sur la vie privée au niveau des États aux États-Unis et les différences entre les règles fédérales et provinciales au Canada augmentent les coûts de conformité et limitent les opérations multijuridictionnelles. Les préoccupations des communautés concernant la surveillance par capteurs compliquent les déploiements de sécurité publique malgré les gains avérés en matière de réponse aux urgences. Les mandats de rétention des données non harmonisés restreignent davantage les vols logistiques transfrontaliers et retardent les programmes nationaux de drone-en-tant-que-premier-intervenant. Jusqu'à l'émergence de normes uniformes, l'incertitude en matière de gouvernance pèsera sur les plans d'expansion dans l'ensemble du marché des systèmes sans pilote en Amérique du Nord.
Vulnérabilités de la chaîne d'approvisionnement en capteurs et en puces impactant les délais de production
Les pénuries de semi-conducteurs, les restrictions commerciales et la dépendance à l'égard de fournisseurs étrangers menacent la livraison en temps voulu de processeurs haute performance et de capteurs d'imagerie. L'éventuelle interdiction américaine des drones d'origine chinoise illustre la fragilité des chaînes d'approvisionnement existantes et contraint les fabricants à revoir l'ingénierie de leurs composants. Le programme de remplacement de l'agence d'État du Dakota du Nord témoigne de la perturbation opérationnelle lorsque des plateformes non conformes doivent être retirées. Les entreprises investissent donc dans des usines de fabrication nationales et des stratégies multi-sources ; cependant, la volatilité des délais d'approvisionnement devrait persister à court terme et comprimer la production dans l'ensemble du marché des systèmes sans pilote en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les plateformes aériennes dominent le leadership du marchéLes véhicules aériens sans pilote (VAPs) détenaient 59,62 % des revenus de 2025 et devraient se développer à un TCAC de 11,42 % jusqu'en 2031. Leur domination s'étend des quadricoptères nano pour la reconnaissance aux grands drones cargo à voilure fixe tels que le Cento de MightyFly, qui transporte 100 livres sur 600 miles. La taille du marché des systèmes sans pilote en Amérique du Nord pour les applications VAP contribue principalement à la croissance globale. Les véhicules terrestres sans pilote complètent la logistique de champ de bataille et l'élimination des engins explosifs, tandis que les programmes de modernisation des hélicoptères Black Hawk pour la logistique autonome illustrent comment l'autonomie aérienne pénètre les flottes de giravions.
Les véhicules sous-marins sans pilote (VSP) enregistrent les plus petits volumes unitaires mais bénéficient de la demande d'inspection dans le secteur pétrolier et gazier ainsi que de l'intérêt de la marine pour la connaissance du domaine des fonds marins. Les récents essais du VAS Freedom par la Marine américaine et l'usine de production de Rhode Island d'Anduril, visant 200 VAS par an, confirment la montée des investissements sous-marins. Le transfert de technologie inter-domaines s'intensifie ; l'apprentissage profond sonar dans les VSP et la navigation sans GPS dans les VAPs partagent des algorithmes d'IA, permettant la convergence des plateformes et renforçant l'expansion du marché des systèmes sans pilote en Amérique du Nord.


Par application :
la domination militaire cède la place à l'expansion commercialeLes missions ISR militaires ont généré 40,72 % des revenus de 2025, soutenues par des budgets fédéraux persistants et des opérations de sécurité aux frontières telles que les 51 674 vols de drones du Département de la sécurité publique du Texas. Pourtant, la logistique commerciale et la livraison devraient dépasser tous les autres segments avec un TCAC de 12,28 % jusqu'en 2031, les autorisations BVLOS et les efficiencies de l'IA embarquée poussant l'économie unitaire vers la rentabilité. La taille du marché des systèmes sans pilote en Amérique du Nord allouée aux plateformes logistiques est appelée à augmenter fortement.
La gestion agricole et des ressources naturelles enregistre également une adoption rapide après que les autorisations de la FAA pour les opérations en essaim permettent à un seul opérateur de superviser plusieurs pulvérisateurs à charge utile lourde, déclenchant des montées en production par les fabricants d'équipements d'origine américains. L'inspection industrielle utilise des charges utiles thermiques, LiDAR et hyperspectrales pour la maintenance des infrastructures, tandis que les agences de réponse aux urgences exploitent des flottes BVLOS pour réduire les délais d'arrivée sur les incidents. Dans chaque utilisation finale, l'IA embarquée gère de plus en plus la fusion des données, permettant des informations en temps réel qui accélèrent les cycles de décision.
Par utilisateur final :
les prestataires de services émergent comme leaders de croissanceLes clients de la défense et de la sécurité intérieure ont contrôlé 46,55 % des dépenses de 2025, étayées par des programmes tels que le déploiement de systèmes aériens sans pilote embarqués sur les patrouilleurs des Garde-côtes et la flotte élargie de véhicules de surface sans pilote de la Marine. Cependant, les opérateurs de drone-en-tant-que-service affichent la trajectoire de croissance la plus rapide avec un TCAC de 12,66 %, indiquant un glissement vers un accès par abonnement qui minimise les dépenses en capital pour les adopteurs. Leur montée en puissance redéfinit le marché des systèmes sans pilote en Amérique du Nord, déplaçant la capture de valeur des ventes de matériel vers les services récurrents.
Les agences de sécurité publique achètent de plus en plus des systèmes DFR (drone-en-tant-que-premier-intervenant) clé en main ; l'autorisation BVLOS à l'échelle de la ville d'Elk Grove illustre la maturité opérationnelle. Les entreprises industrielles dans l'énergie et les télécommunications privilégient les contrats d'inspection externalisés qui regroupent la plateforme, le pilote, l'analyse et le support en matière de conformité. Parallèlement, les entreprises de sécurité privée, d'arpentage et de surveillance environnementale utilisent des modèles de services similaires, élargissant l'étendue du marché.
Analyse géographique
Marché des Systèmes Sans Pilote aux États-Unis
Les États-Unis représentaient 86,55 % des dépenses de 2025, ancrés par le budget de 10,1 milliards USD du Département de la Défense, une infrastructure de sites d'essai mature et un pipeline de plus de 200 opérations de fusions-acquisitions ayant accéléré la consolidation des capacités nationales. Les déploiements à grande échelle couvrent la sécurité aux frontières, la livraison de colis et la réponse aux situations d'urgence, une agence d'État ayant déployé 368 aéronefs et 325 pilotes pour les opérations frontalières. Le futur cadre BVLOS de la FAA (Part 108) devrait débloquer davantage de cas d'usage commerciaux, consolidant la position dominante du marché des systèmes sans pilote en Amérique du Nord aux États-Unis.
Marché des Systèmes Sans Pilote au Canada
Le Canada devrait croître à un CAGR de 10,95 % d'ici 2031, catalysé par des règles BVLOS progressives adoptées en novembre 2025 et un programme d'acquisition de RPAS arctiques de 2,5 milliards CAD dont la production débute en 2025. L'adoption de drones par le Service de police de Calgary pour la reconstruction d'accidents de la route et les vastes régions éloignées bénéficiant de la logistique sans pilote créent un terrain fertile à l'expansion. Les dialogues d'harmonisation avec les États-Unis visent à faciliter les vols transfrontaliers, intégrant plus étroitement les opérateurs canadiens dans le marché des systèmes sans pilote en Amérique du Nord.
Marché des Systèmes Sans Pilote au Mexique
Le Mexique demeure un marché naissant mais stratégiquement important en raison de sa frontière avec les États-Unis et de la diversité de son terrain, propice aux applications d'agriculture de précision, d'inspection des infrastructures et de réponse humanitaire. La réglementation nationale continue d'évoluer, mais la couverture médiatique croissante des drones dotés d'intelligence artificielle témoigne d'un intérêt grandissant des parties prenantes. À mesure que les réglementations nord-américaines convergent, le Mexique est susceptible de tirer parti des synergies de chaîne d'approvisionnement et des modèles de prestataires de services qui ont fait leurs preuves ailleurs dans la région.
Paysage réglementaire
Aux États-Unis, la FAA reste le principal régulateur civil des opérations UAS, avec des voies fondées sur des dérogations qui s'élargissent parallèlement à l'élaboration de la réglementation. En avril 2026, la FAA a publié son processus relatif à l'autorité de dérogation de la Section 927 créée par le FAA Reauthorization Act de 2024, offrant un mécanisme supplémentaire pour approuver des opérations de plus grande complexité, tandis que les travaux plus larges sur la politique BVLOS progressent vers une échéance obligatoire pour une règle finale BVLOS d'ici mars 2026. Les actions du Federal Register en 2026 ont continué à formaliser des restrictions d'espace aérien pour sites fixes concernant les aéronefs sans pilote près d'installations désignées, renforçant le constat que la montée en puissance opérationnelle s'accompagne de contraintes motivées par la sécurité.
Le Canada a progressé avec des règles BVLOS habilitantes et des contrôles de sécurité liés à des événements. Les règles de Transport Canada entrées en vigueur en novembre 2025 autorisent les vols BVLOS de routine pour les aéronefs jusqu'à 150 kilogrammes au-dessus de zones peu peuplées, et les mises à jour de 2026 des directives aéronautiques ainsi que la création d'un espace aérien restreint RPAS pour les sites de la Coupe du Monde de la FIFA 2026 à Toronto et Vancouver montrent une gestion active des opérations complexes. Sur le plan de la sécurité et de la lutte anti-drones, le projet de loi C-15 a reçu la sanction royale le 26 mars 2026 pour autoriser Transport Canada à permettre à des entités spécifiques d'intercepter des drones présentant des risques pour la sécurité, tandis qu'aux États-Unis, une règle finale provisoire de juillet 2026 émise par le Department of Justice et le Department of Homeland Security a entamé la codification du cadre du SAFER SKIES Act pour les opérations anti-UAS des collectivités SLTT.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes sans pilote en Amérique du Nord couvre les fournisseurs de composants (processeurs, capteurs d'imagerie, moteurs, batteries, liaisons de communication), les fabricants de plateformes (intégration de cellules et de propulsion pour UAV/UGV/UUV), les fournisseurs d'autonomie et de logiciels de mission (IA embarquée, navigation, fusion de données), les fournisseurs de charges utiles et de stations de contrôle au sol, ainsi que les intégrateurs et prestataires de services en aval (formation, conformité, maintenance, analytique et drone-as-a-service). Les achats de défense et les voies vérifiées telles que l'approche de validation Blue UAS influencent les choix de conception en amont, poussant les fabricants vers des nomenclatures traçables et sécurisées et un approvisionnement national ou allié pour l'électronique sensible.
La résilience de la chaîne d'approvisionnement et la montée en échelle de la production sont de plus en plus assurées par des partenariats de fabrication nationaux, une production au niveau des dépôts et des initiatives d'automatisation. En juin 2026, le dépôt de l'armée de Tobyhanna a commencé à exploiter une nouvelle ligne d'assemblage de moteurs sans balais avec un objectif initial de 200 000 moteurs et une capacité annoncée allant jusqu'à 1 500 moteurs par jour, répondant à un goulot d'étranglement critique de sous-composants pour les drones à haut volume. En juillet 2026, Carnegie Foundry et Carnegie Mellon University ont annoncé l'Autonomous Systems Manufacturing Platform (ASMP) pour aider les fabricants à automatiser la production et à augmenter leur capacité, tandis que la sélection par Saxon Unmanned d'IGCS International et de Lacks Enterprises en mai 2026 pour une fabrication américaine à haut volume illustre la manière dont les fabricants construisent des filières de production conformes et reproductibles. Les contraintes persistantes soulignées dans le contexte du rapport, notamment la disponibilité des capteurs et des puces et le risque lié aux composants étrangers, continuent de façonner la qualification des fournisseurs, la stratégie de stocks et les décisions d'intégration verticale.
Paysage concurrentiel
La concurrence est fragmentée du côté civil mais présente une consolidation mesurée dans les niches de défense, comme en témoignent plus de 200 transactions de fusions et acquisitions enregistrées en 2023. L'acquisition par AeroVironment de BlueHalo pour 4,1 milliards USD a fusionné l'expertise en véhicules aériens avec des actifs de guerre électronique, signalant une tendance vers des portefeuilles multi-capacités.[4] AeroVironment, "AeroVironment acquiert BlueHalo," avinc.com Les grands donneurs d'ordre et les challengers financés par capital-risque se disputent l'intégration de l'IA embarquée et de l'autonomie ; la pile logicielle éprouvée en vol de Shield AI sur des aéronefs de classe Reaper met en avant des performances de premier plan.
Les acteurs basés sur les services tels qu'Ondas-Volatus exploitent le Système Optimus pour fournir une surveillance-frontalière-persistante-en-tant-que-service, illustrant des vecteurs de croissance alternatifs au-delà de la fabrication. L'usine de VAS de Rhode Island d'Anduril, visant 200 unités annuelles, montre comment l'intégration verticale et la production évolutive peuvent perturber les fournisseurs navals traditionnels. La résilience de la chaîne d'approvisionnement différencie désormais les concurrents ; les entreprises se diversifiant loin des puces à source unique gagnent des avantages lors des appels d'offres sur les contrats de défense imposant un contenu national.
La convergence technologique, l'expertise en conformité BVLOS et des réseaux de fournisseurs robustes déterminent le positionnement concurrentiel. Les entreprises qui associent matériel, logiciel, analyse et services réglementaires sont bien positionnées pour capter des flux de revenus récurrents et façonner la trajectoire future du marché des systèmes sans pilote en Amérique du Nord.
Leaders du secteur des systèmes sans pilote en Amérique du Nord
Lockheed Martin Corporation
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
L3Harris Technologies, Inc.
General Atomics
Northrop Grumman Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Sans Pilote en Amérique du Nord
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- General Atomics
- L3Harris Technologies, Inc.
- General Dynamics Corporation
- Elbit Systems Ltd.
- Teledyne FLIR LLC (Teledyne Technologies Incorporated)
- AeroVironment, Inc.
- SZ DJI Technology Co. Ltd.
- Anduril Industries, Inc.
- Kratos Defense & Security Solutions, Inc.
- Skydio, Inc.
- Shield AI, Inc.
- Textron Systems Corporation (Textron Inc.)
- Oceaneering International, Inc.
- Kongsberg Gruppen ASA
- Saab AB
- QinetiQ Group
Lire l’analyse des entreprises de Marché des Systèmes Sans Pilote en Amérique du Nord

Opportunités de marché et perspectives d'avenir
Les programmes menés par la défense et les actions contractuelles ouvrent un espace blanc à court terme pour les systèmes consommables, les munitions rôdeuses et la lutte anti-UAS. En 2026, l'US Army a attribué à AeroVironment des variantes de nouvelle génération de Switchblade pour livraison (février 2026) et un contrat de production pour l'UAS électrique à décollage et atterrissage verticaux P550 destiné à la reconnaissance à longue portée (juillet 2026). L'Army a également émis une attribution IDIQ à Neros pour des systèmes de classe FPV en juin 2026, élargissant les signaux d'approvisionnement sur des plateformes tant orientées vers les effets de précision que vers la reconnaissance. Ces attributions renforcent les opportunités pour les fournisseurs de sous-composants conformes, de liaisons de données sécurisées, de logiciels de mission et de capacités de fabrication rapide alignées sur les exigences fédérales d'approvisionnement et de sécurité.
Sur le plan civil et commercial, les progrès de la réglementation BVLOS et la croissance des modèles drone-as-a-service élargissent les cas d'usage adressables dans la logistique, la sécurité publique, l'inspection et les opérations à distance. Les règles BVLOS de Transport Canada entrées en vigueur en novembre 2025, ainsi que l'activité BVLOS de sécurité publique municipale citée dans le contexte du rapport, soutiennent des offres groupées combinant aéronefs, pilotes, analytique et services de conformité. Parallèlement, le durcissement des exigences fédérales de sécurité en matière d'approvisionnement aux États-Unis, notamment le mémorandum de l'OMB mettant en œuvre l'American Security Drone Act avec des mises à jour des politiques d'agence attendues au plus tard le 20 mai 2026, crée une opportunité distincte pour les fournisseurs capables de documenter leur posture de cybersécurité, leur gouvernance des données et des chaînes d'approvisionnement à risque non élevé pour les flottes déployées dans des missions gouvernementales et d'infrastructures critiques.
Recent Industry Developments in Marché des Systèmes Sans Pilote en Amérique du Nord
- Juillet 2026 : Lockheed Martin MORFIUS X-Rotor, un système anti-drone aéroporté à micro-ondes de forte puissance conçu pour vaincre de grands essaims de drones. L'annonce a mis en évidence une évolution vers des options anti-UAS évolutives et à coût par engagement plus faible, à mesure que les menaces de Groupe 1-3 se multiplient, favorisant un déploiement plus rapide d'effets réutilisables aux côtés d'intercepteurs cinétiques.
- Juin 2026 : L3Harris Technologies a reçu une commande de l'US Army pour livrer des systèmes de lutte anti-drones VAMPIRE, élargissant le déploiement et l'intégration en périphérie tactique.
- Janvier 2025 : L'US Air Force a attribué à Firestorm Labs un contrat pour livrer de petits systèmes aériens sans pilote ainsi que des services de soutien et de R&D, soulignant la demande continue de la défense pour des sUAS évolutifs et adaptés à la mission, et accélérant les opportunités de montée en cadence de production, de mises à niveau de l'autonomie et de services de maintien en condition opérationnelle.


Marché des Systèmes Sans Pilote en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché nord-américain des systèmes sans pilote est défini comme les revenus issus des plateformes sans pilote vendues pour un usage dans les missions de défense, civiles et de sécurité publique dans la région, incluant le véhicule de base ainsi que les éléments de charge utile et de contrôle critiques à la mission achetés avec celui-ci.
Exclusions du périmètre : nous excluons les plateformes pilotées, les services informatiques généraux non liés à un programme sans pilote spécifique, ainsi que les activités en aval telles que le placement d'opérateurs et le conseil non technique.
Aperçu de la segmentation
- Par type
- Véhicules aériens sans pilote (VAPs)
- Véhicules terrestres sans pilote (VTS)
- Véhicules sous-marins sans pilote (VSP)
- Par application
- ISR militaire
- Civil et application des lois
- Logistique commerciale et livraison
- Agriculture et ressources naturelles
- Inspection et maintenance industrielle
- Par utilisateur final
- Défense et sécurité intérieure
- Agences de sécurité publique
- Opérateurs d'entreprise et industriels
- Prestataires de services (Drone-en-tant-que-service)
- Par géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire pour verrouiller le périmètre et constituer une base factuelle solide sur les moteurs de la demande aux États-Unis, au Canada et au Mexique. Les intrants courants incluent les documents budgétaires et de programme de la défense, les avis d'attribution de marchés publics, ainsi que les réglementations aériennes et maritimes qui déterminent où les plateformes sans pilote peuvent être déployées.
Pour les sources publiques et non soumises à un paywall, nous nous sommes appuyés sur des documents tels que les documents budgétaires du U.S. Department of Defense, les évolutions réglementaires et d'intégration UAS de la FAA, les revues de programmes du U.S. Government Accountability Office, les statistiques douanières et commerciales américaines pour les catégories d'équipement pertinentes, et les publications d'associations pour les drones et la robotique. Nous avons ensuite effectué des recoupements avec les dépôts d'entreprises, les présentations aux investisseurs et une couverture de presse fiable pour confirmer le calendrier des programmes, les montées en cadence de livraison et les fourchettes de prix habituelles. Le cas échéant, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de données de brevets, et le suivi des contrats et appels d'offres afin de renforcer les intrants du modèle. Ces sources de recherche documentaire ne sont données qu'à titre illustratif, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour valider ce que la recherche documentaire ne pouvait pas montrer clairement, en particulier la répartition entre les achats de nouvelles plateformes, les mises à niveau et les pièces de rechange, ainsi que la manière dont l'adoption varie selon le type de mission. Nous nous sommes entretenus avec un ensemble de fournisseurs de plateformes, de fournisseurs de charges utiles et de sous-systèmes, d'intégrateurs de systèmes et d'utilisateurs finaux issus des agences de défense et civiles, et nous avons utilisé des relances pour résoudre les lacunes concernant les cycles d'approvisionnement, le calendrier de livraison et les hypothèses d'évolution des prix.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Dirigeants (CXOs) : 13 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 18 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où les dépenses de programme et les signaux d'approvisionnement ont d'abord été reconstitués par type de plateforme et de mission, puis rapprochés de vérifications côté offre. Comme de nombreux programmes sans pilote évoluent par lots, nous avons modélisé la demande en utilisant le calendrier des cycles d'approvisionnement, les quantités de livraison attendues et les valeurs unitaires habituelles, puis converti ces éléments en valeur de marché annuelle.
Les intrants clés utilisés dans le modèle incluent les budgets et plans d'approvisionnement de la défense et de la sécurité intérieure, les taux d'expansion et de remplacement de flotte par classe de plateforme, les déclencheurs d'adoption civile et de sécurité publique liés aux autorisations réglementaires, l'évolution du prix de vente moyen selon la complexité de la charge utile, et le rythme des mises à niveau d'autonomie et de capteurs qui alimentent les dépenses de rétrofit. Lorsque les données publiques étaient fragmentaires, les lacunes ont été traitées en utilisant des fourchettes issues d'entretiens, puis affinées par des contrôles de cohérence avec les valeurs de contrats connues, la capacité de production visible et les schémas d'importation des composants pertinents.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur les perspectives budgétaires et la demande de mission, puis affiné la trajectoire de croissance à l'aide de relations de type régression simple entre le financement des achats, les livraisons de plateformes et l'évolution des prix. La trajectoire finale n'a été ajustée qu'après que les retours d'entretiens ont convergé vers un calendrier réaliste pour les nouvelles attributions, les échéanciers de livraison et la pression sur les prix issue d'une fabrication à grande échelle.
Validation des données et cycle de mise à jour
Avant de finaliser, nous comparons les résultats du modèle à des signaux indépendants tels que les montants totaux des attributions de contrats majeurs, l'évolution des postes budgétaires et les jalons observables de déploiement de flotte, puis nous étudions tout écart important d'une année sur l'autre. Si une variance ne peut être expliquée par un événement d'approvisionnement connu, les intrants sont revérifiés et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé.
Les résultats font également l'objet de revues d'analystes à plusieurs étapes où les hypothèses, les calculs et les conversions de devises sont vérifiés pour leur cohérence entre les pays et les types de plateformes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme l'annulation d'un programme majeur, une nouvelle règle réglementaire qui débloque des cas d'usage civils, ou un changement de palier dans le financement de la défense. Juste avant la livraison, nous effectuons une dernière passe pour garantir que les dernières publications publiques et les signaux de marché validés sont pris en compte.
Taille du marché nord-américain des systèmes sans pilote selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes sans pilote en Amérique du Nord peuvent sembler très éloignées les unes des autres car le périmètre n'est pas uniforme, et les sources ne séparent pas toujours l'achat de plateformes des services et logiciels adjacents. Le calendrier compte également, car certains chiffres utilisent des références budgétaires plus anciennes ou intègrent des moyennes historiques dans l'année en cours.
Le tableau de référence montre un écart significatif, et dans le modèle de Mordor Intelligence, le chiffre est lié à l'achat de plateformes aériennes, terrestres et maritimes sans pilote aux États-Unis, au Canada et au Mexique, plutôt que d'y intégrer les revenus généraux des services de drones ou les dépenses de robotique hors plateforme. Les différences proviennent également de la rapidité présumée d'évolution des prix à mesure que la complexité de la charge utile augmente, et de la question de savoir si le scénario de prévision reflète une cadence de programme régulière ou une accélération agressive des attributions et des livraisons.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,58 milliards USD (2025) | |
| Association sectorielle A | 9,90 milliards USD (2025) | Comptabilise principalement les plateformes aériennes et les déploiements de sécurité publique, et tend à omettre les systèmes maritimes sans pilote ainsi que plusieurs programmes de véhicules terrestres à dominante défense, ce qui tire le total vers le bas. |
| Cabinet de conseil mondial B | 15,80 milliards USD (2025) | Utilise un périmètre de revenus plus large qui mêle l'achat de plateformes avec les services de drones associés et des dépenses logicielles d'autonomie plus larges, et applique des hypothèses de hausse de prix plus rapides pour l'année de référence. |
En lisant le tableau dans son ensemble, l'estimation la plus basse correspond à une couverture de plateformes plus restreinte, tandis que l'estimation la plus élevée reflète un panier de revenus plus large et une évolution des prix plus optimiste. Notre approche reste traçable car chaque valeur annuelle peut être retracée jusqu'aux moteurs d'approvisionnement, au mix de plateformes et aux hypothèses de prix qui ont été vérifiées par des entretiens et des signaux de programmes publics.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des systèmes sans pilote en Amérique du Nord ?
Le marché est évalué à 12,81 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Il est prévu de progresser à un TCAC de 10,62 %, pour atteindre 21,20 milliards USD d'ici 2031.
Quel type de plateforme domine les revenus ?
Les véhicules aériens sans pilote (VAPs) sont en tête avec 59,62 % des revenus de 2025 et affichent également la croissance la plus rapide.
Pourquoi le Canada est-il le marché national à la croissance la plus rapide ?
Des réglementations BVLOS progressives en vigueur depuis novembre 2025 et des programmes de surveillance arctique sous-tendent son TCAC de 10,95 %.
Quels freins pourraient ralentir l'adoption ?
Les lois sur la vie privée variées et les vulnérabilités de la chaîne d'approvisionnement en semi-conducteurs constituent les obstacles à court terme les plus significatifs.
Comment les modèles de prestataires de services remodèlent-ils la demande ?
Les offres de drone-en-tant-que-service permettent aux clients d'accéder au matériel, aux pilotes et à l'analyse selon des modalités d'abonnement, générant le TCAC d'utilisateur final le plus élevé à 12,66 %.
Dernière mise à jour de la page le:



